Stockerfy

ExxonMobil ganó el doble en un trimestre, y el consenso espera menos el año que viene
ExxonMobil facturó 114.529 millones de dólares en el trimestre cerrado en junio, 44,1% más que un año antes, y ganó 14.525 millones contra 7.082. La utilidad por acción pasó de 1,64 a 3,48 dólares.
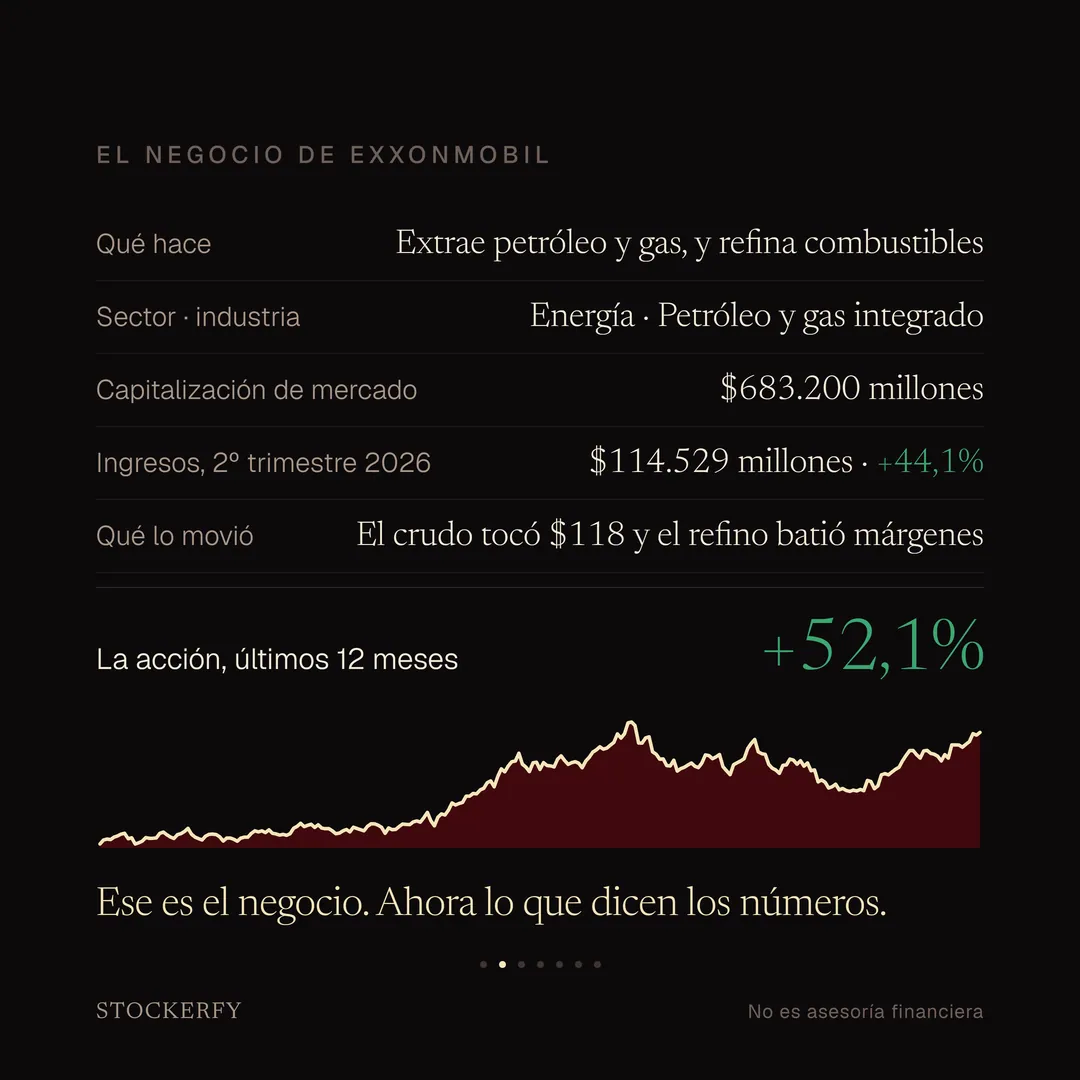
Ese salto tiene una causa concreta y está fuera de la empresa. El trimestre arrancó con las interrupciones del tráfico por el estrecho de Ormuz, por donde pasa una parte grande del petróleo del mundo, y el barril de Brent llegó a 118 dólares el 29 de abril antes de caer a 72 el 26 de junio. Refinar también se volvió mucho más rentable: el margen de refinar es la diferencia entre lo que cuesta el crudo y lo que se cobra por la gasolina y el diésel que salen de él, y según la agencia de energía del gobierno estadounidense, el de la gasolina subió 60% respecto del año anterior.
Por eso su negocio de refino ganó 5.465 millones en el trimestre, cerca de dos tercios de lo que ganó extrayendo petróleo y gas, que fueron 7.927 millones.
Qué hace: extrae petróleo y gas del subsuelo, los refina en combustibles y lubricantes, y produce químicos. Es la mayor petrolera de Estados Unidos. Produjo 4,51 millones de barriles equivalentes al día, la producción más alta en más de dos décadas, y repartió 9.400 millones entre dividendos y recompras de acciones en el trimestre.
La acción subió 52,1% en los últimos doce meses. Vale 683.200 millones de dólares en bolsa.
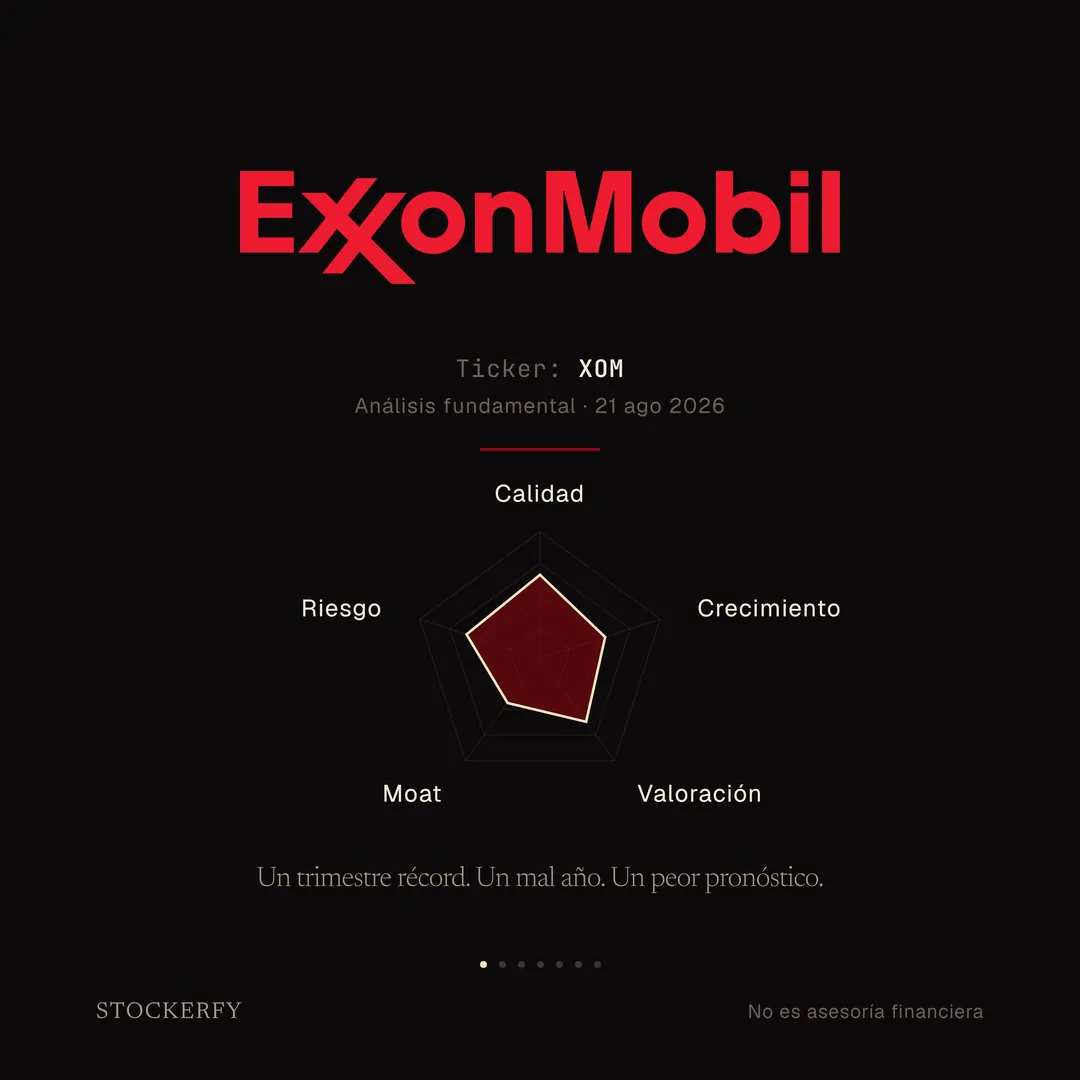
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
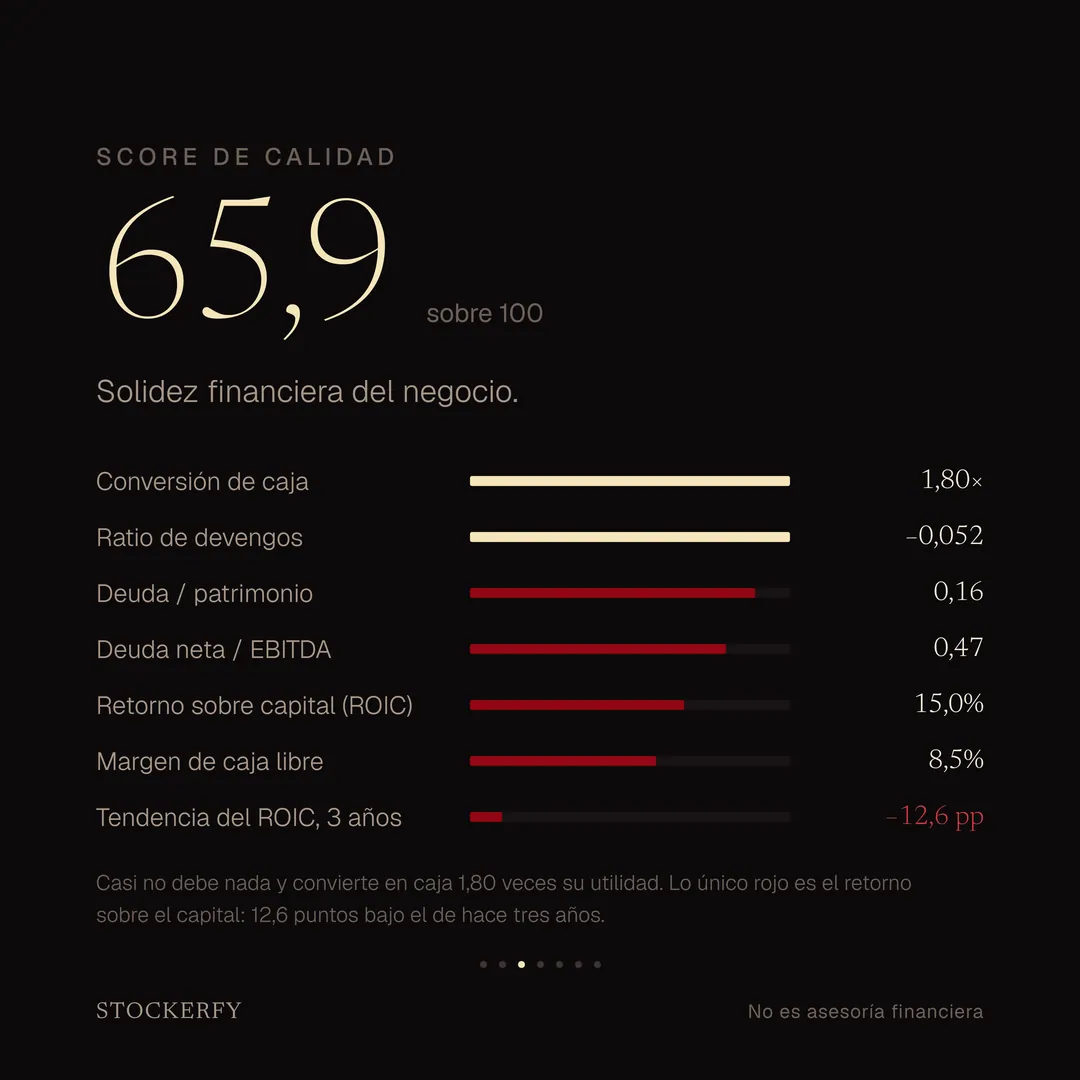
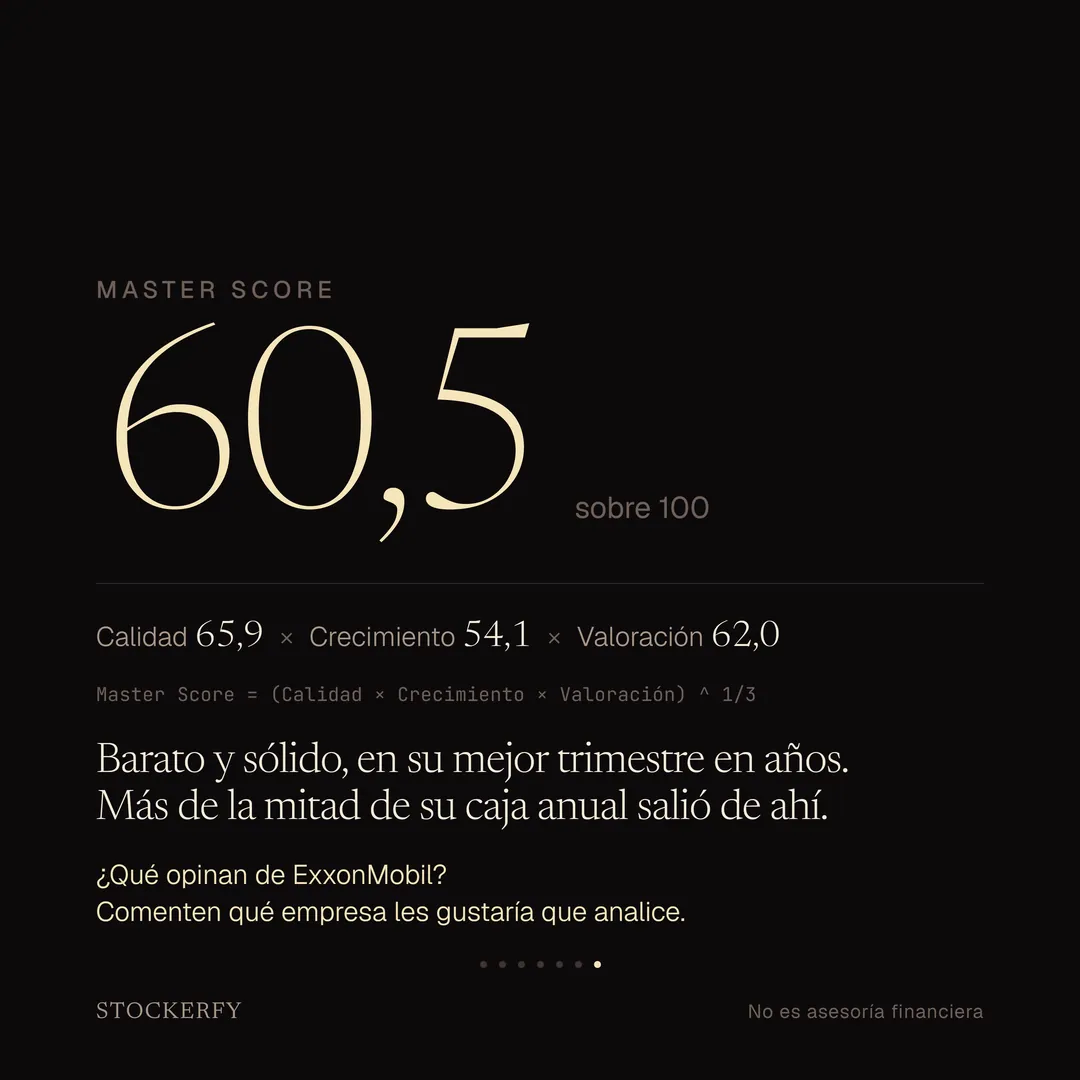
Calidad da 65,9. Casi no debe nada: su deuda equivale a 0,16 veces su patrimonio. Convierte en caja 1,80 veces lo que declara como utilidad, y su ratio de devengos es negativo, lo que significa que esa utilidad viene respaldada por caja y no por ajustes contables. Lo único rojo es el retorno sobre el capital invertido: 15,0% hoy, 12,6 puntos menos que hace tres años, cuando la energía estaba en su pico de precios.
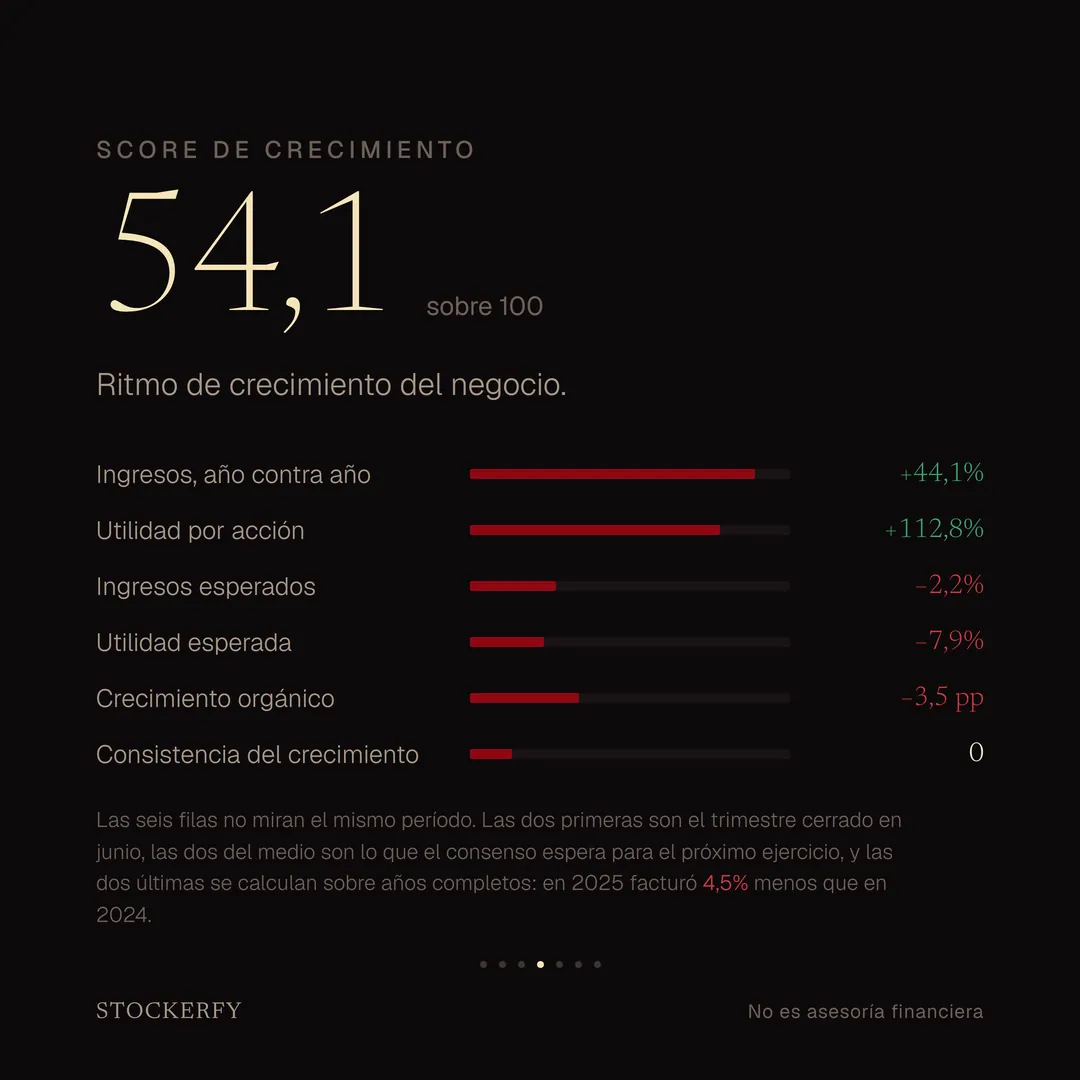
Crecimiento da 54,1, y es la parte más interesante, porque sus seis filas no miran el mismo período. Las dos primeras son el trimestre de junio: ingresos 44,1% arriba y utilidad por acción 112,8% arriba. Las dos del medio son lo que el consenso de analistas espera para el próximo ejercicio: ingresos 2,2% abajo y utilidad por acción 7,9% abajo. Y las dos últimas se calculan sobre años completos: en 2025 facturó 4,5% menos que en 2024, de ahí que el crecimiento orgánico salga negativo y la consistencia del crecimiento quede en cero sobre cien.
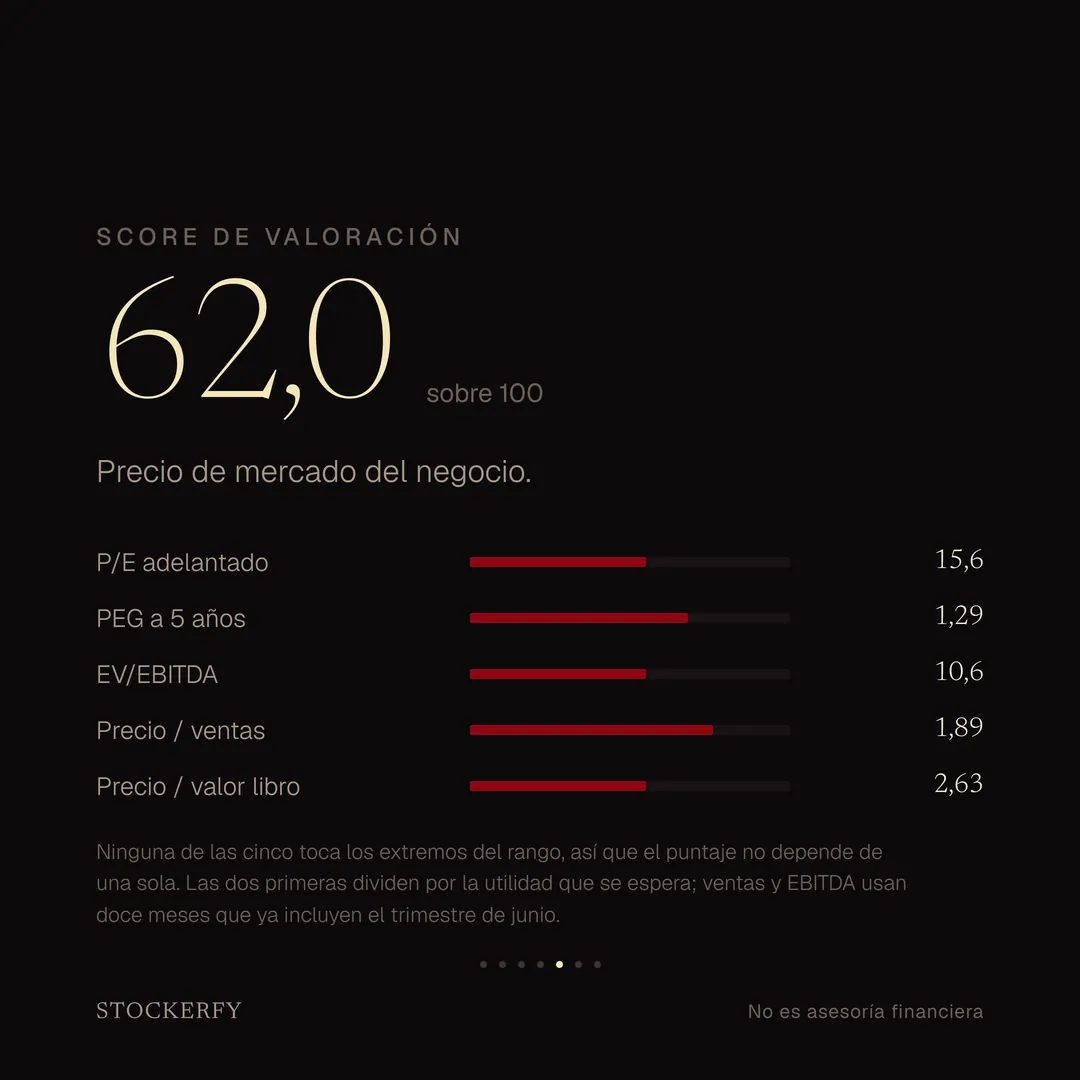
Valoración da 62,0, y acá más barato puntúa más alto. Es la segunda más alta de los 22 análisis que llevo, solo bajo SK hynix. Paga 15,6 veces la utilidad esperada, 1,89 veces las ventas y 2,63 veces el patrimonio contable.
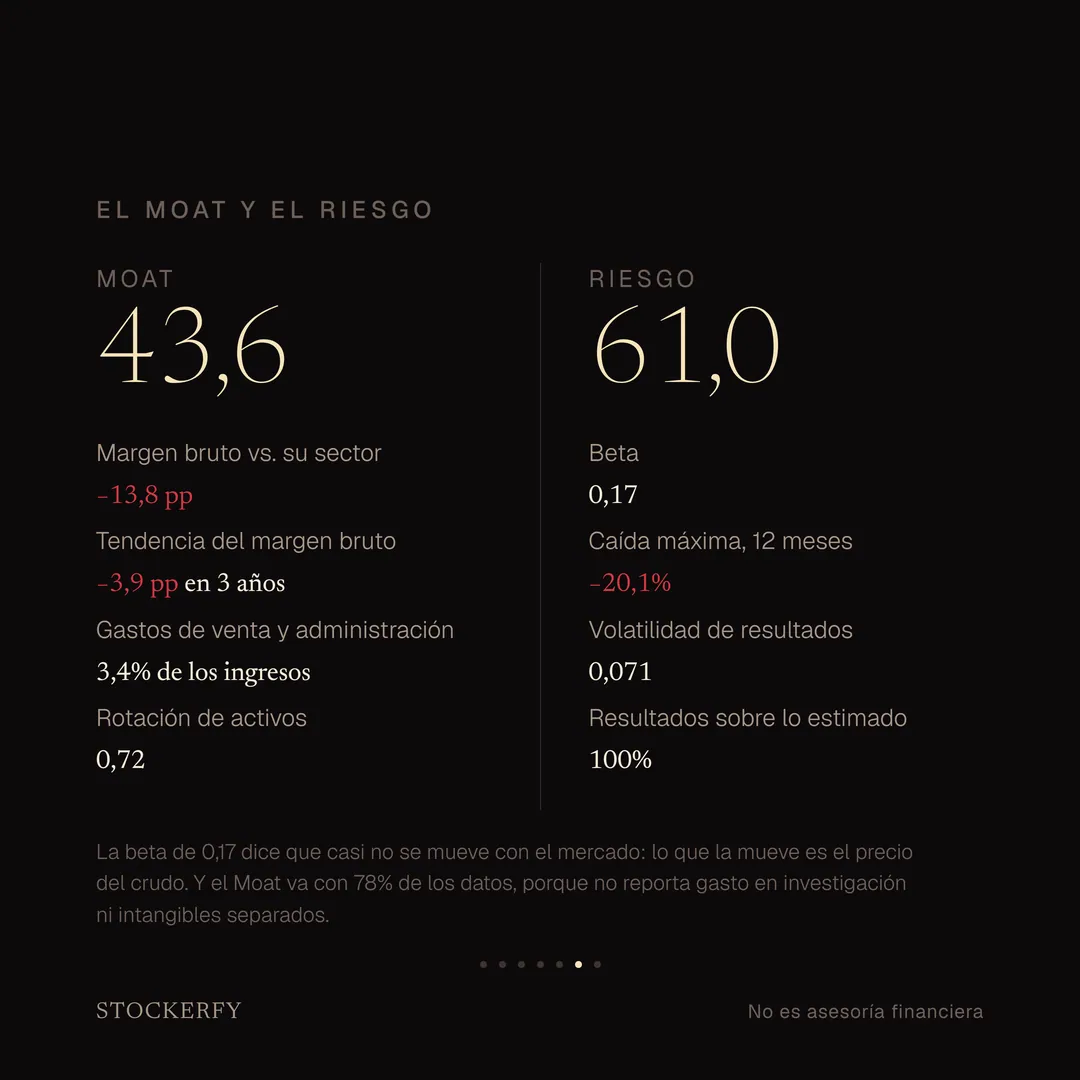
Moat da 43,6, y es el eje más bajo. Su margen bruto queda 13,8 puntos bajo la mediana de su sector, porque esa mediana la fijan las productoras que solo extraen crudo, mientras que ExxonMobil además refina, que es un negocio de mucho volumen y poco margen. El eje va con 78% de los datos: la empresa no reporta gasto en investigación como línea separada ni intangibles separables.
Riesgo da 61,0. Beta 0,17, la más baja que he publicado, y no es un dato roto: en 2022 el mercado cayó y las petroleras subieron con fuerza, y esa ventana sigue dentro de los cinco años con que se calcula. Lo que mueve a esta acción es el precio del crudo, no el índice.
Acá hay un límite del modelo que prefiero decir. De los 30.553 millones de dólares de caja libre que generó en doce meses, 17.028 salieron del trimestre de junio: más de la mitad del año en un solo trimestre. Ninguno de los cinco ejes normaliza los resultados a lo largo del ciclo, así que un trimestre excepcional entra con todo su peso.
El compuesto da 60,5, la media geométrica de los tres primeros ejes. Noveno de los 22 análisis que llevo publicados.
¿Qué opinan de ExxonMobil? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Energía