Stockerfy

Arista Networks (ANET): Un análisis cuantitativo de la acción
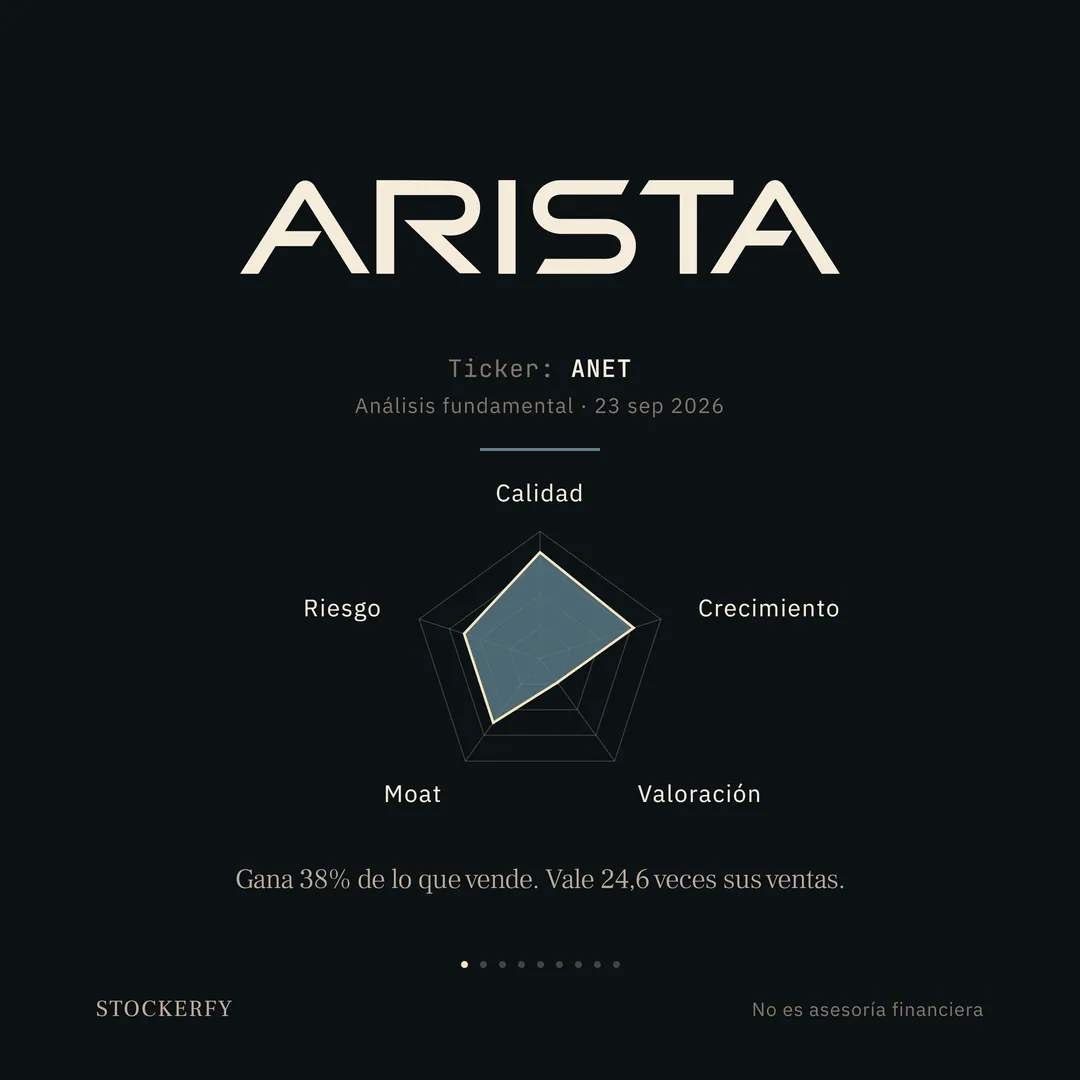
Arista gana 38 dólares de cada 100 que vende y sus ventas crecen 38% al año. Aun así, su Master Score queda a mitad de tabla, porque la acción vale 24,6 veces lo que la empresa vende en un año.
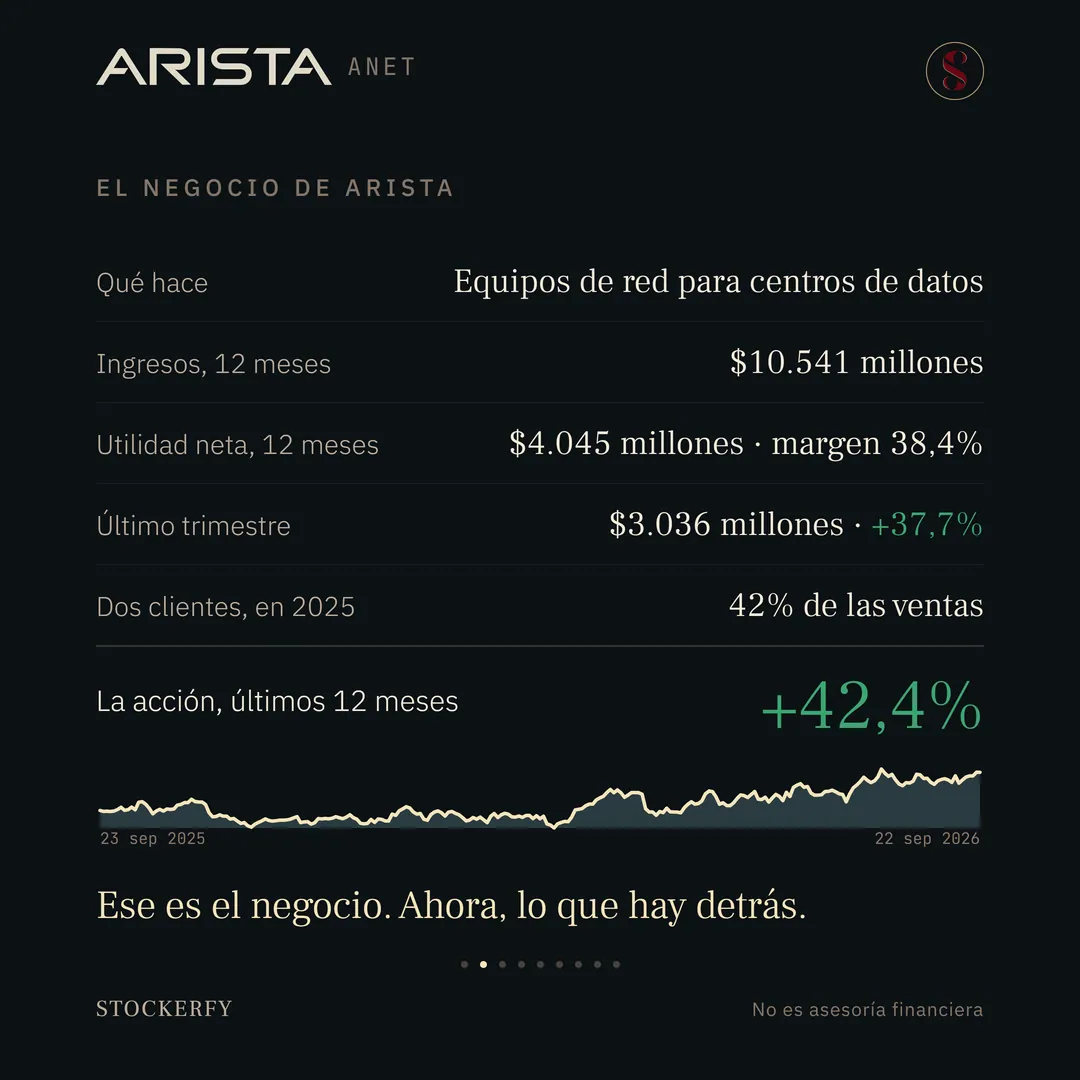
Qué hace Arista Networks: fabrica equipos de red, los switches que conectan miles de servidores entre sí dentro de un centro de datos, y el sistema operativo que los maneja. Su mercado más grande son los centros de datos donde se entrena y se usa inteligencia artificial, que necesitan mover cantidades enormes de datos entre chips. También vende redes para oficinas y campus, y desde 2025 redes para sucursales, tras comprarle a Broadcom el negocio VeloCloud por 300 millones de dólares. En el trimestre terminado en junio de 2026 vendió 3.036 millones de dólares, 37,7% más que un año antes, y fue su primer trimestre sobre 3.000 millones.
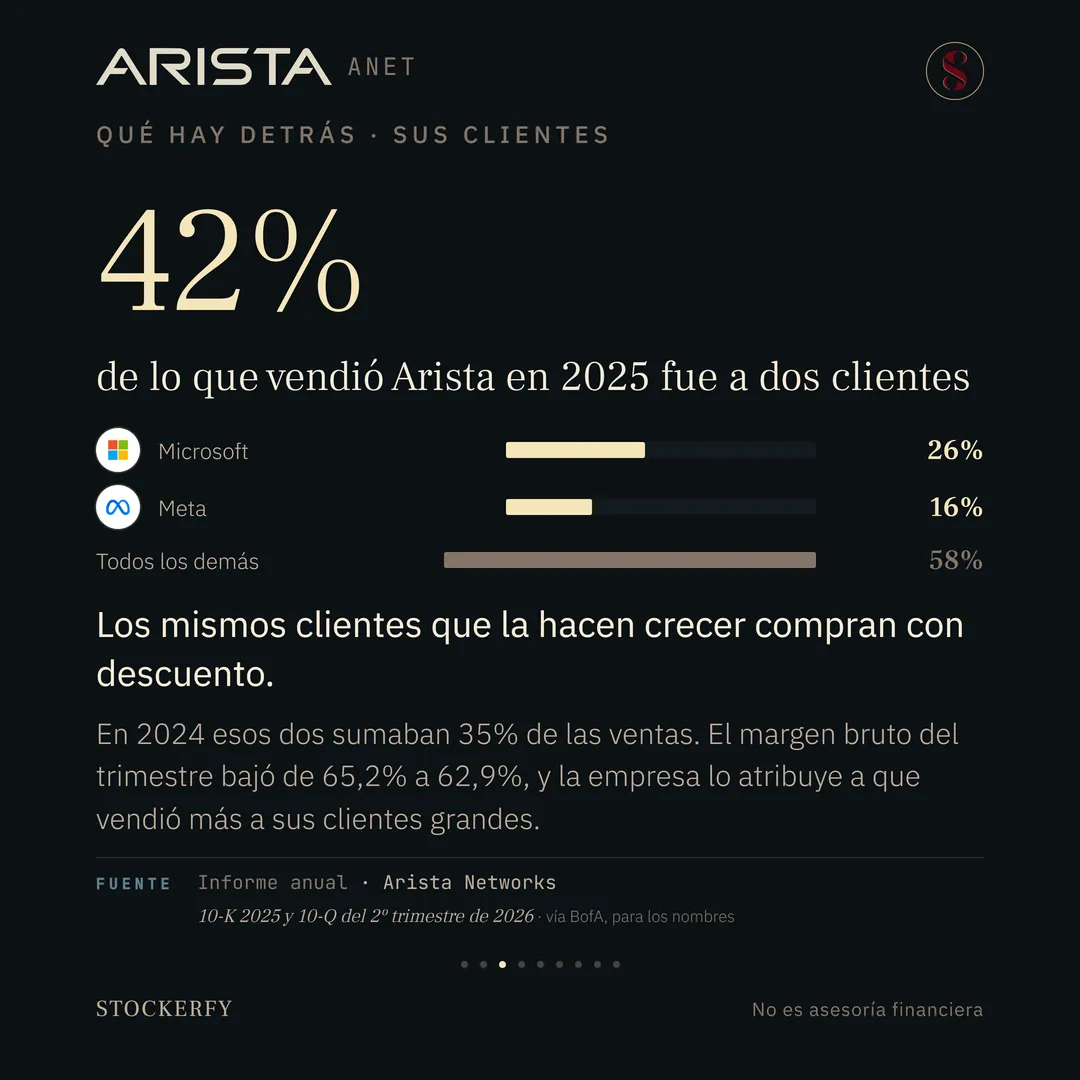
El otro lado de ese crecimiento es de quién depende. En 2025, dos clientes explicaron el 42% de las ventas: uno el 26% y otro el 16%. Arista no los nombra en su informe anual, pero los analistas los identifican como Microsoft y Meta. Esos mismos clientes grandes compran con descuento, y por eso el margen bruto del trimestre bajó de 65,2% a 62,9%, según la propia empresa.
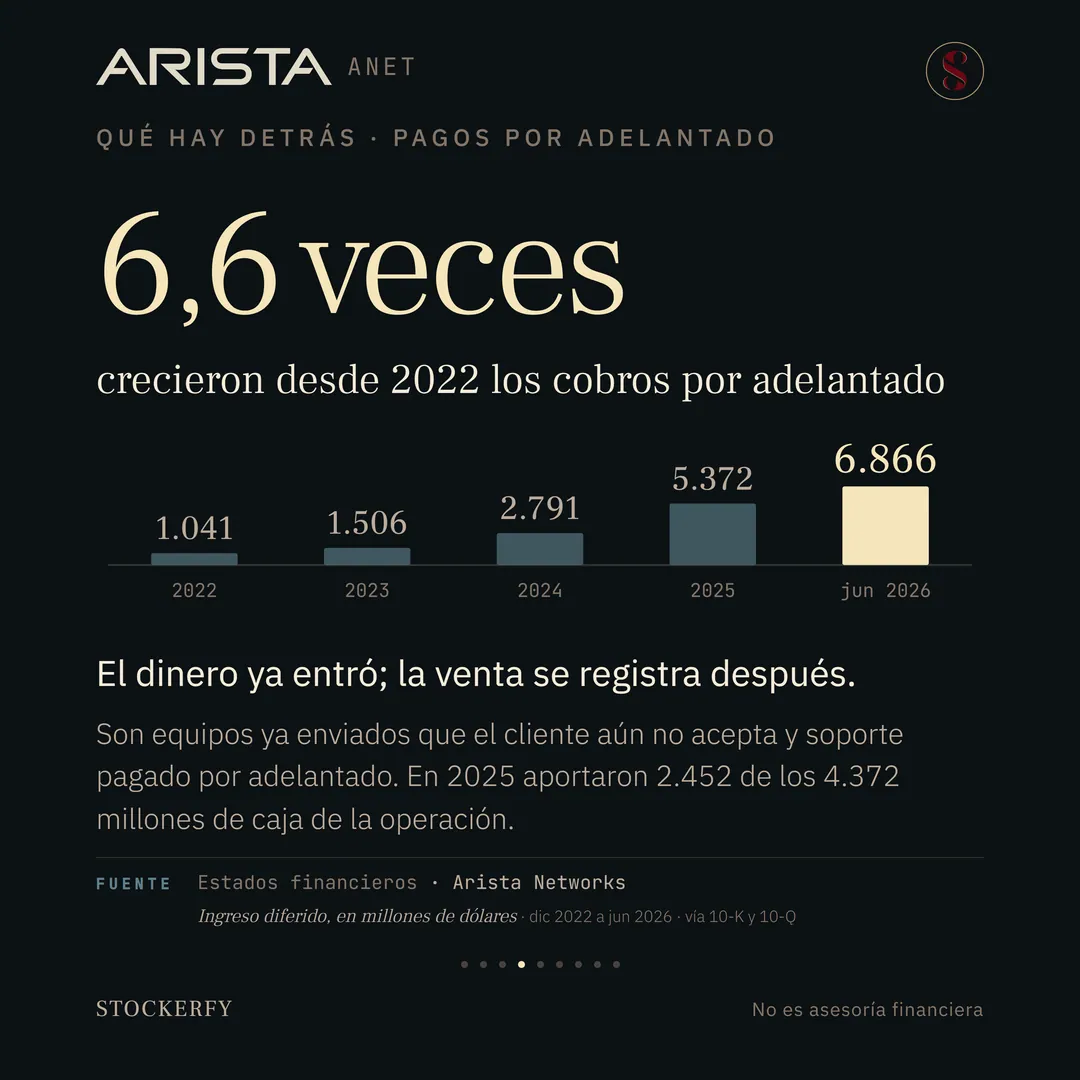
Hay además dinero que ya entró antes de contarse como venta: 6.866 millones de dólares en pagos adelantados, sobre todo por equipos que el cliente aún no da por aceptados y por contratos de soporte. Son 6,6 veces lo que había a fines de 2022.
La acción, en los últimos doce meses, subió 42,4%. En el camino tuvo una caída máxima de 28,3%, entre octubre de 2025 y marzo de 2026.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
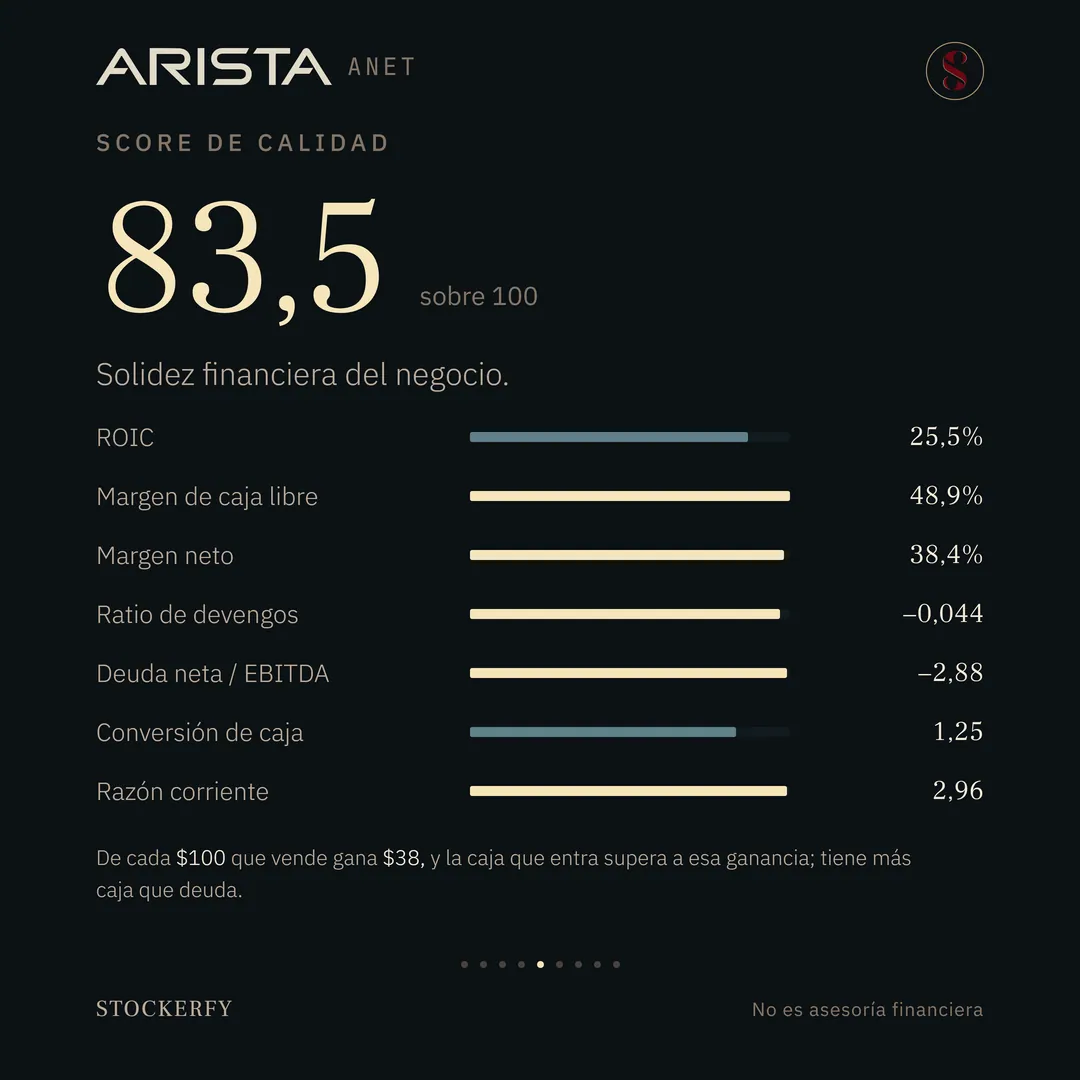
Calidad: 83,5 → Arista rinde 25,5% sobre el capital que emplea y gana 38 dólares por cada 100 que vende. La caja que entra supera a esa ganancia: le quedan 49 dólares de caja libre por cada 100 de ventas, porque invierte muy poco en activos físicos: 151 millones de dólares en doce meses. Tiene más caja que deuda y 2,96 dólares de activos de corto plazo por cada dólar que debe a corto plazo. Las siete métricas publicadas puntúan a su favor.
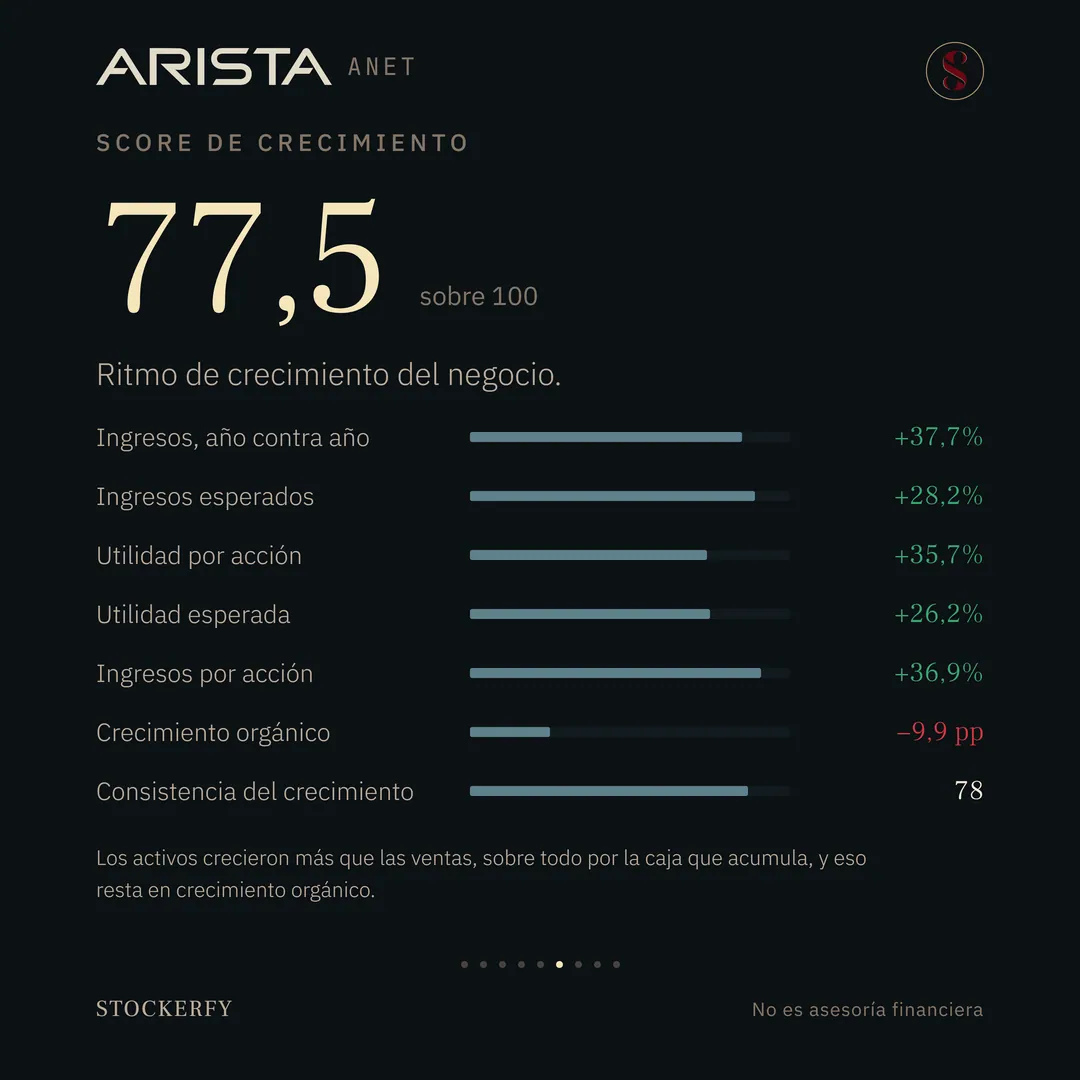
Crecimiento: 77,5 → las ventas crecen 37,7% contra el año anterior, la utilidad por acción 35,7%, y los analistas esperan 28% más de ventas y 26% más de utilidad el año próximo. La única métrica que resta es el crecimiento orgánico, que compara ventas con activos: en 2025 los activos crecieron más que las ventas, sobre todo por la caja que la empresa acumula.
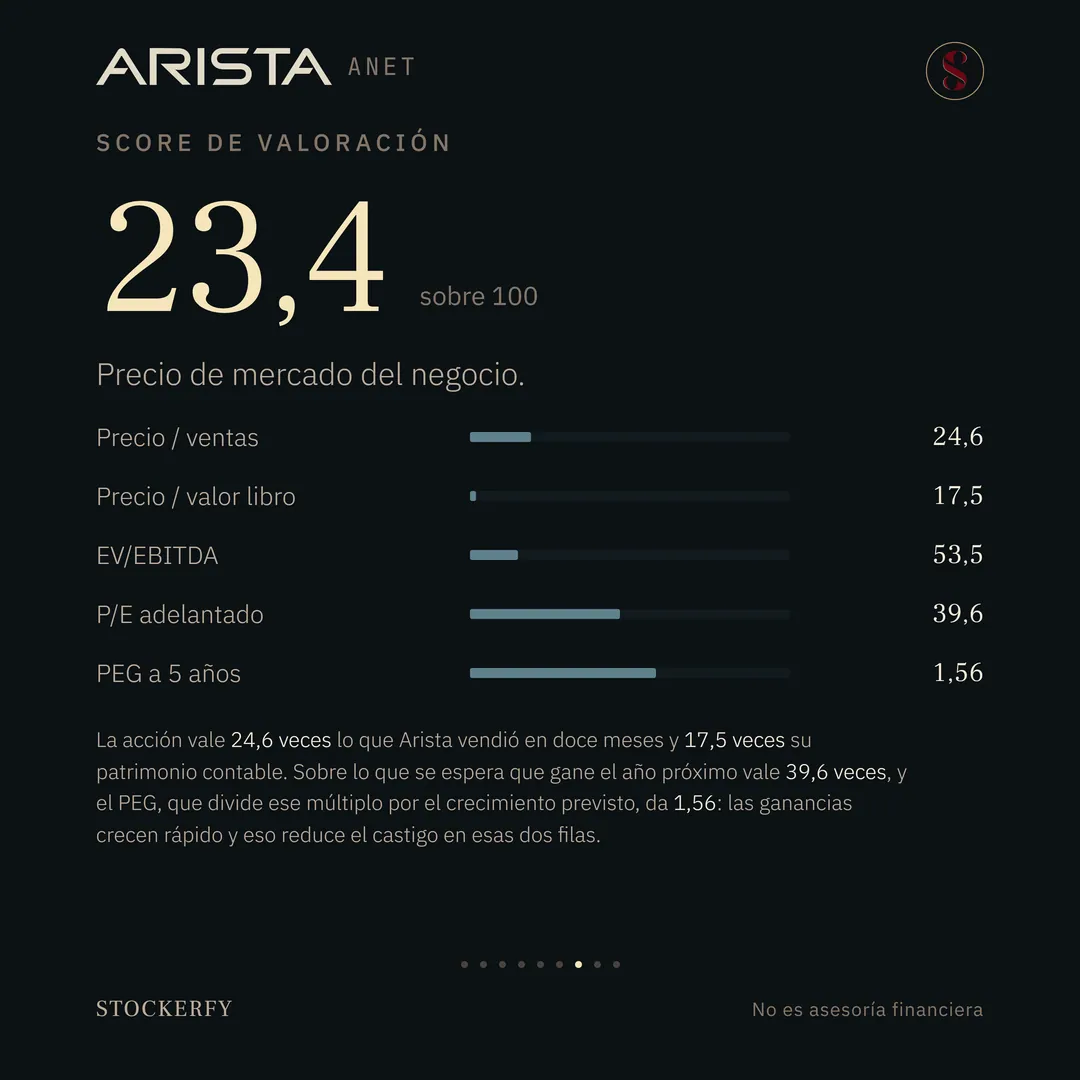
Valoración: 23,4 → acá más barato puntúa más alto. La acción vale 24,6 veces lo que Arista vendió en doce meses y 17,5 veces su patrimonio contable, y el valor de la empresa equivale a 53,5 veces su ganancia operativa antes de amortizaciones: esas tres filas son las que hunden el eje. Sobre lo que se espera que gane el año próximo vale 39,6 veces, y el PEG, que divide ese múltiplo por el crecimiento previsto, da 1,56. Como las ganancias crecen rápido, esas dos últimas filas castigan menos.
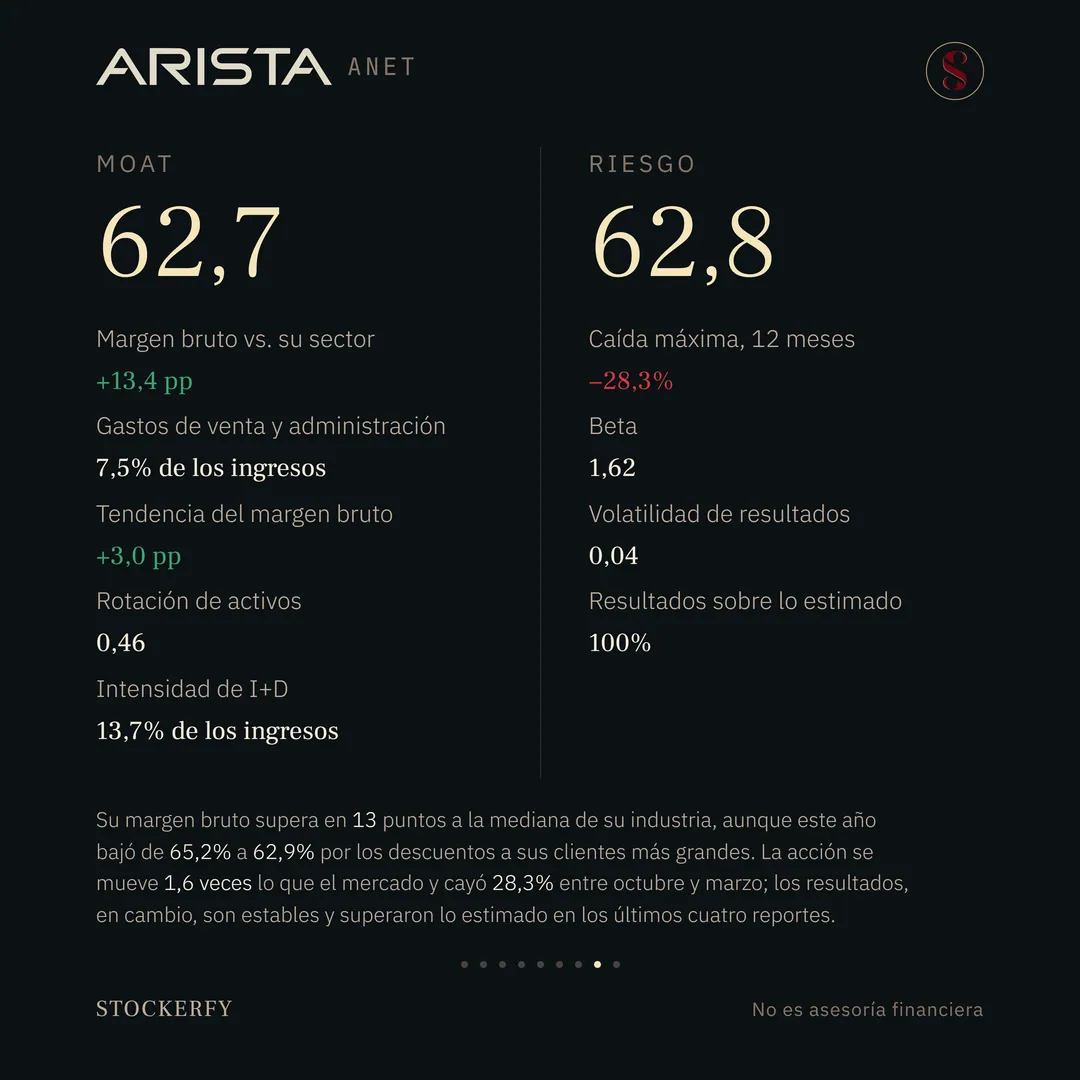
Moat: 62,7 → el Moat mide si la empresa tiene una ventaja difícil de copiar. El margen bruto de Arista supera en 13 puntos a la mediana de su industria, gasta 13,7% de sus ventas en desarrollo y solo 7,5% en vender y administrar. En tres años el margen bruto subió 3 puntos, aunque este año cedió por los descuentos a sus mayores clientes.
Riesgo: 62,8 → la acción se mueve 1,6 veces lo que el mercado, así que sube y baja con más fuerza que el promedio. Los resultados, en cambio, son estables y superaron lo que esperaban los analistas en los últimos cuatro reportes.
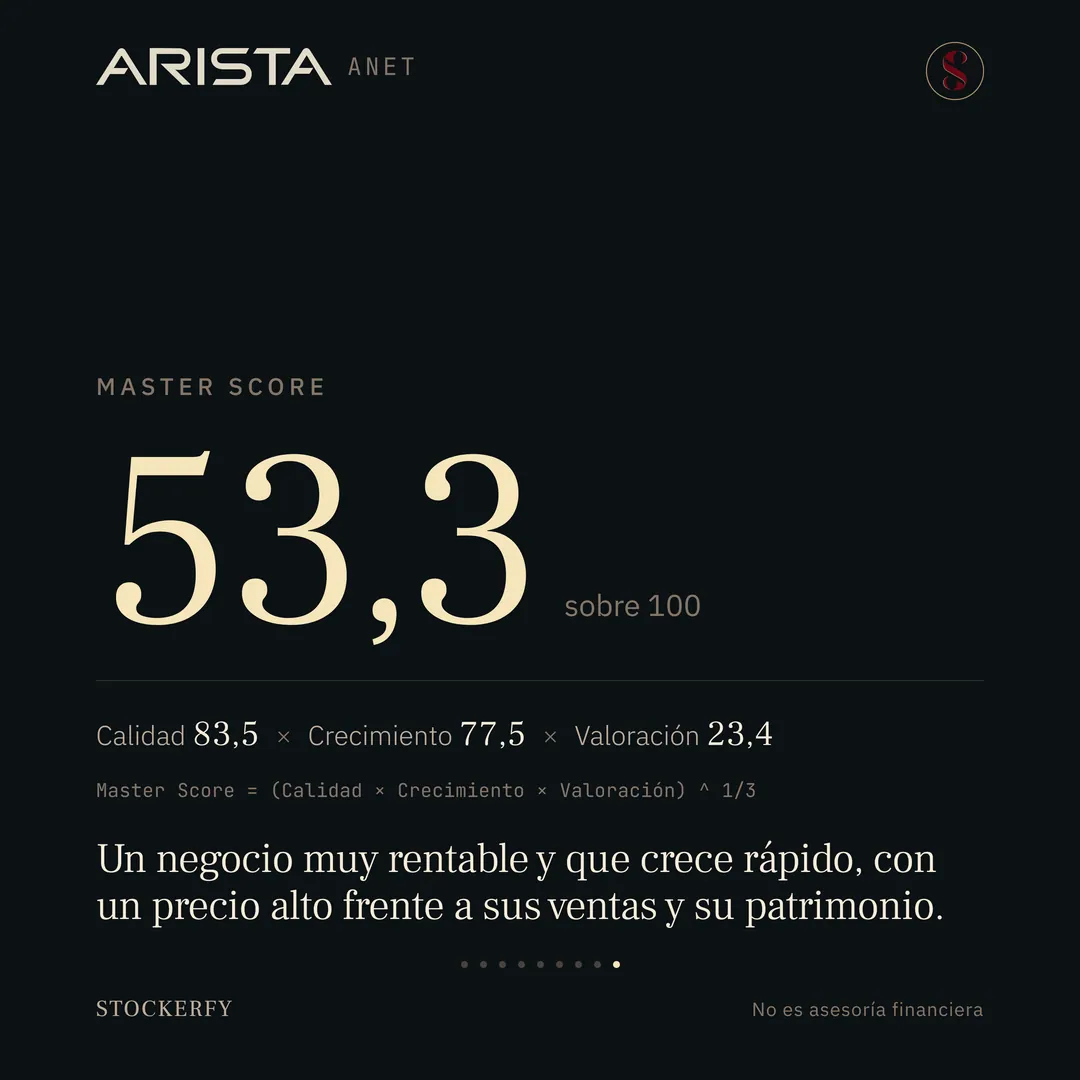
El Master Score da 53,3, la media geométrica de los tres primeros ejes. Queda entre Mercado Libre y Berkshire Hathaway de los análisis que he publicado.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología