Stockerfy

Chevron (CVX): ganó casi cinco veces más, pero no por crecer
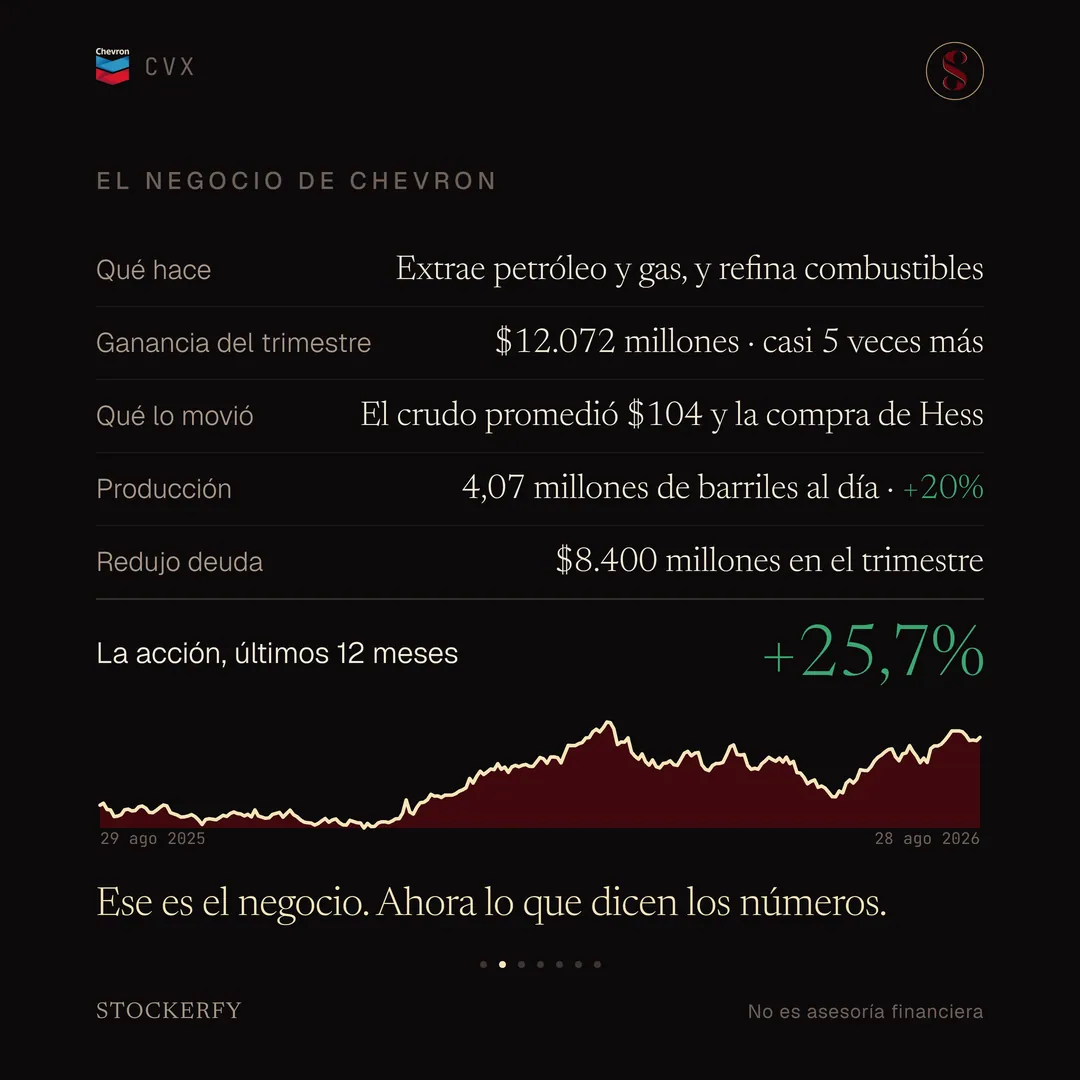
En el segundo trimestre de 2026 Chevron ganó 12.072 millones de dólares, contra 2.490 millones un año antes: casi cinco veces más. Y no hubo ninguna partida extraordinaria que lo explique. El salto vino de tres cosas que ocurrieron a la vez: el precio del petróleo Brent promedió 104 dólares por barril en el trimestre, contra 68 un año antes; la compra de Hess sumó producción; y el negocio de refinación tuvo márgenes muy altos.
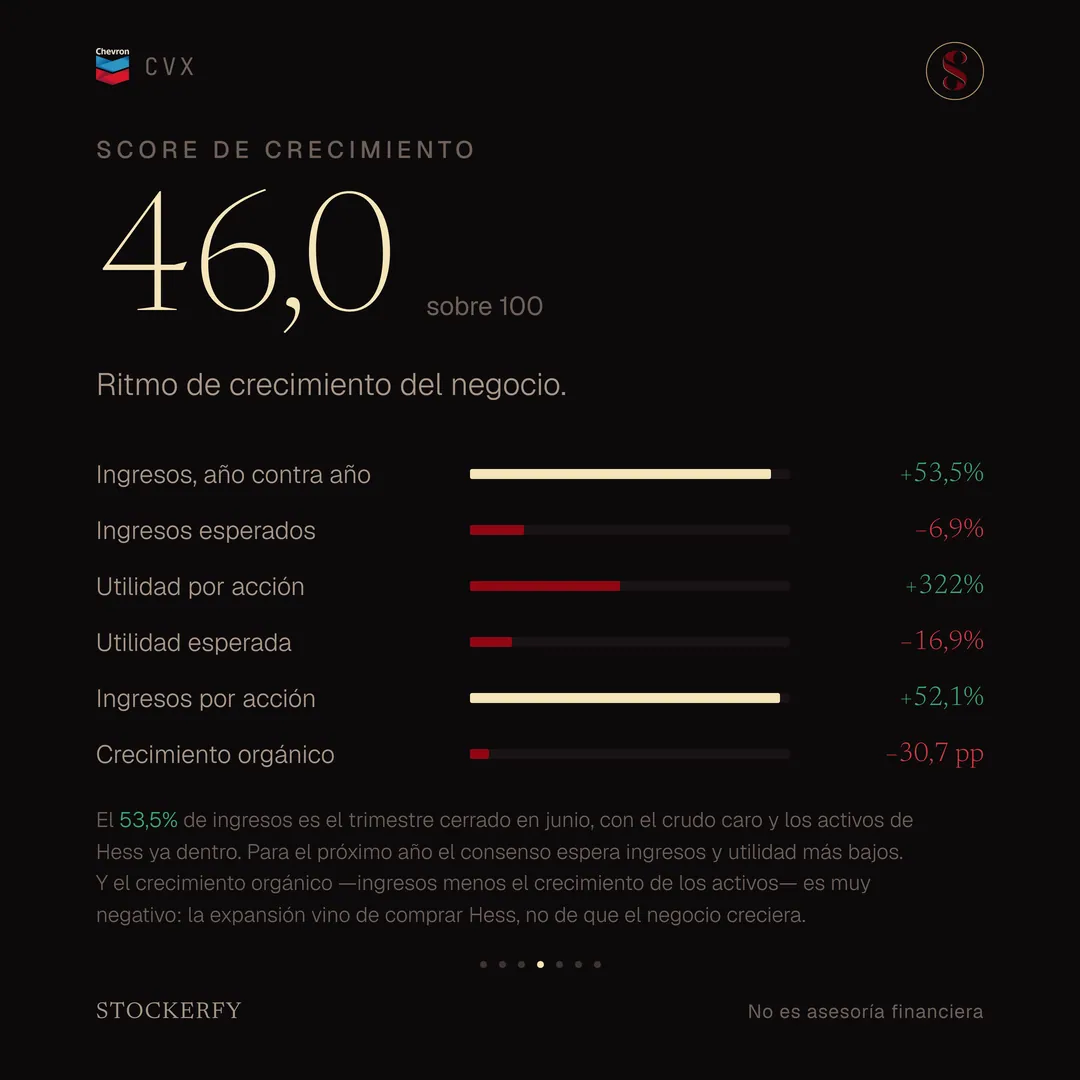
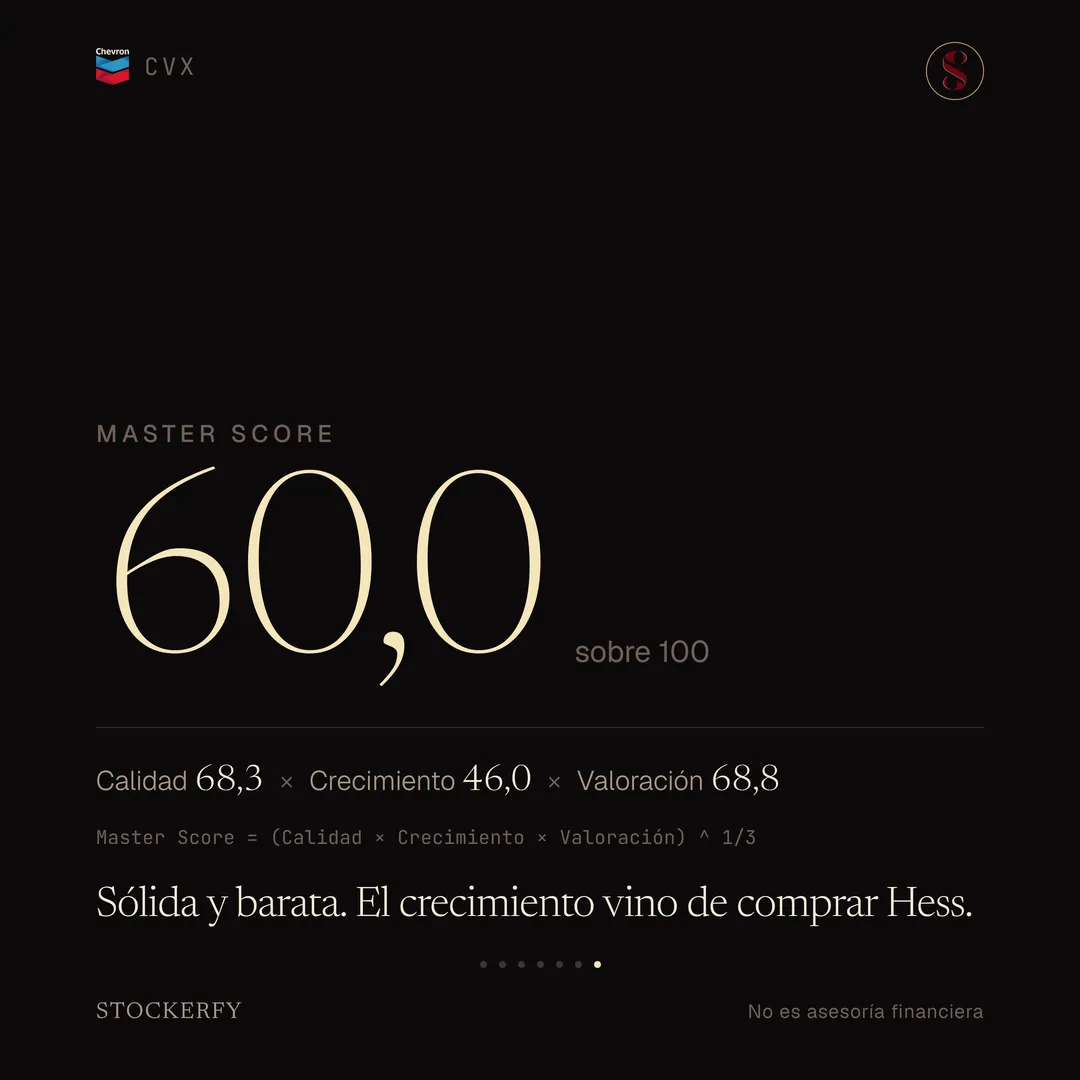
El eje que deja ver el otro lado es Crecimiento, que da 46,0, el más bajo de los tres que forman el puntaje final. Los ingresos del trimestre crecieron 53,5%, pero el consenso de analistas espera que los ingresos y la utilidad del próximo año sean más bajos, y el crecimiento orgánico —los ingresos menos el crecimiento de los activos— es de −30,7 puntos. Ese número dice que la empresa creció comprando otra empresa, no porque su negocio de base creciera: medido sobre años completos, la facturación de Chevron venía cayendo.
Qué hace Chevron: es una de las mayores petroleras del mundo. Extrae petróleo y gas natural, y los transforma en combustibles, lubricantes y productos químicos en sus refinerías. Vende sobre todo al por mayor y en estaciones de servicio de las marcas Chevron y Texaco.
Hess es una petrolera estadounidense que Chevron compró en 2025, tras ganar un arbitraje contra ExxonMobil por el derecho a comprarla. Le aportó producción en Guyana y en Estados Unidos, y explica el alza del 20% en la producción total del trimestre. Para pagarla, Chevron emitió acciones nuevas.
En el mismo trimestre firmó un contrato a 20 años con Microsoft para alimentar con gas natural un centro de datos en Texas: una apuesta a que la energía para inteligencia artificial sea un negocio nuevo. En doce meses la acción sube 25,7%.
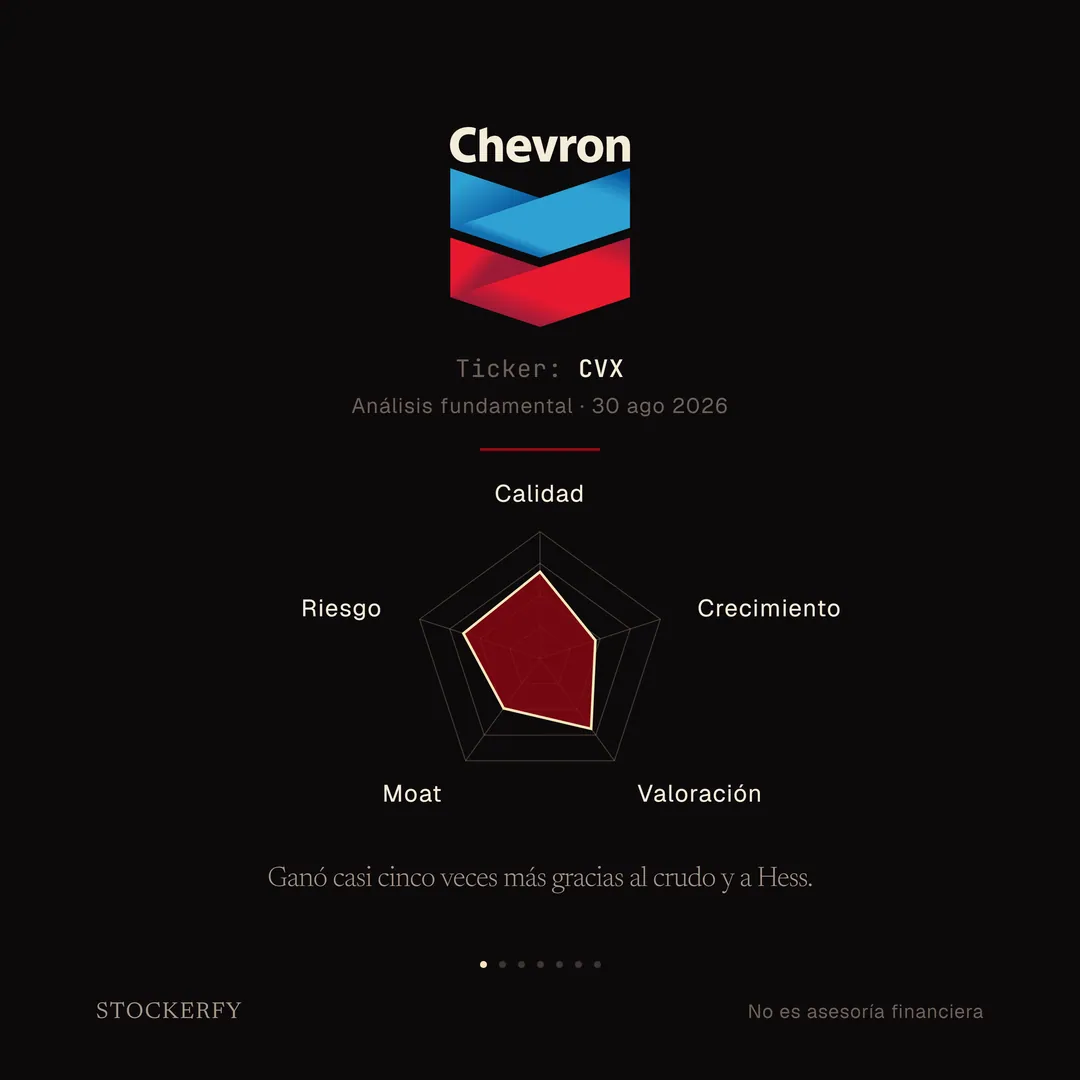
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
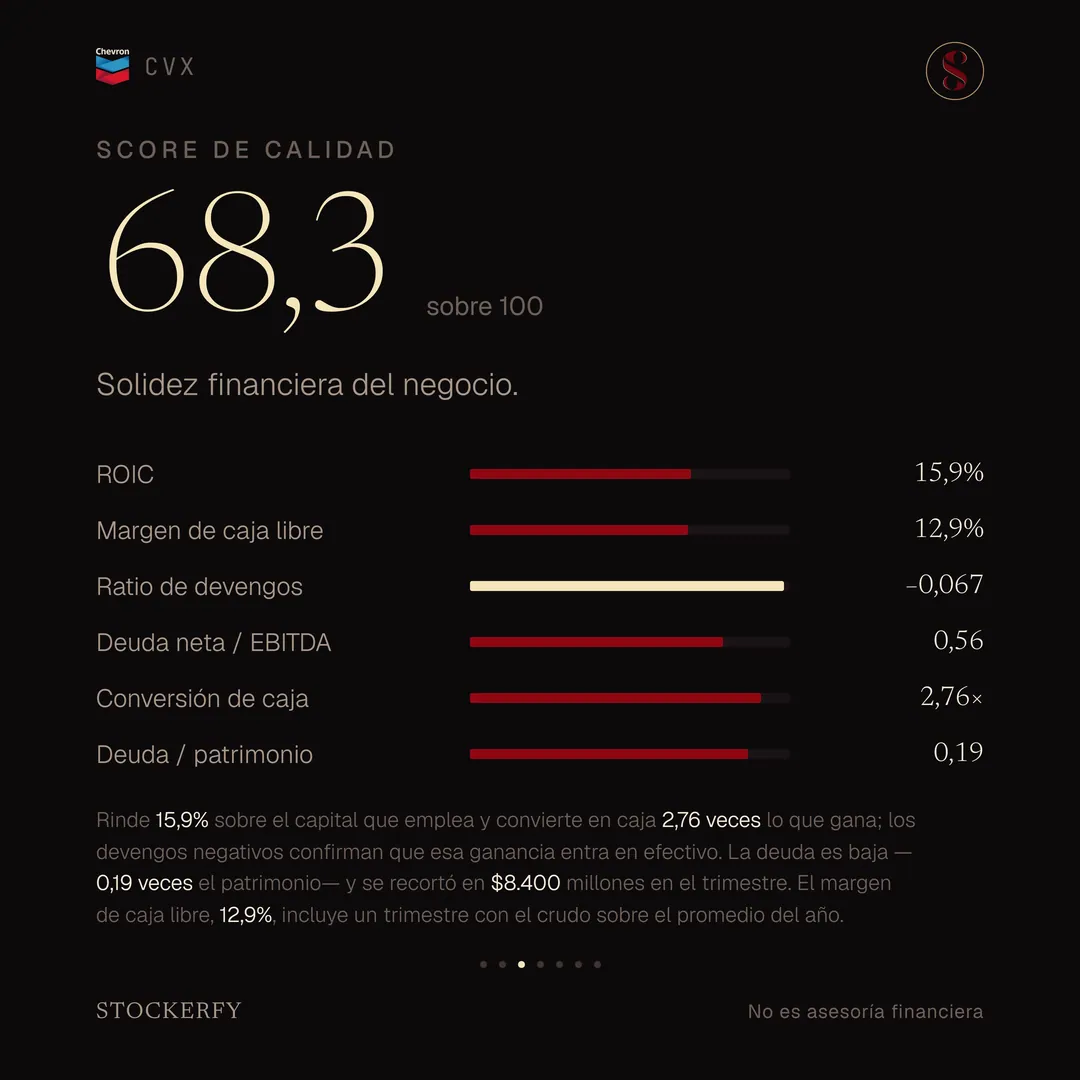
Calidad da 68,3. Chevron rinde 15,9% sobre el capital que emplea y convierte en caja 2,76 veces lo que gana; los devengos negativos, una señal de que la utilidad está respaldada por dinero real y no por ajustes contables, lo confirman. El balance está poco cargado: la deuda equivale a 0,19 veces el patrimonio, y en el trimestre la redujo en 8.400 millones.
Crecimiento da 46,0. Los ingresos y la utilidad del trimestre crecieron con fuerza, pero dependen del precio del petróleo y de la incorporación de Hess. Las dos filas que miran hacia adelante, lo que el consenso espera para el próximo año, son negativas. Y el crecimiento orgánico, que resta el crecimiento de los activos comprados, es de −30,7 puntos.
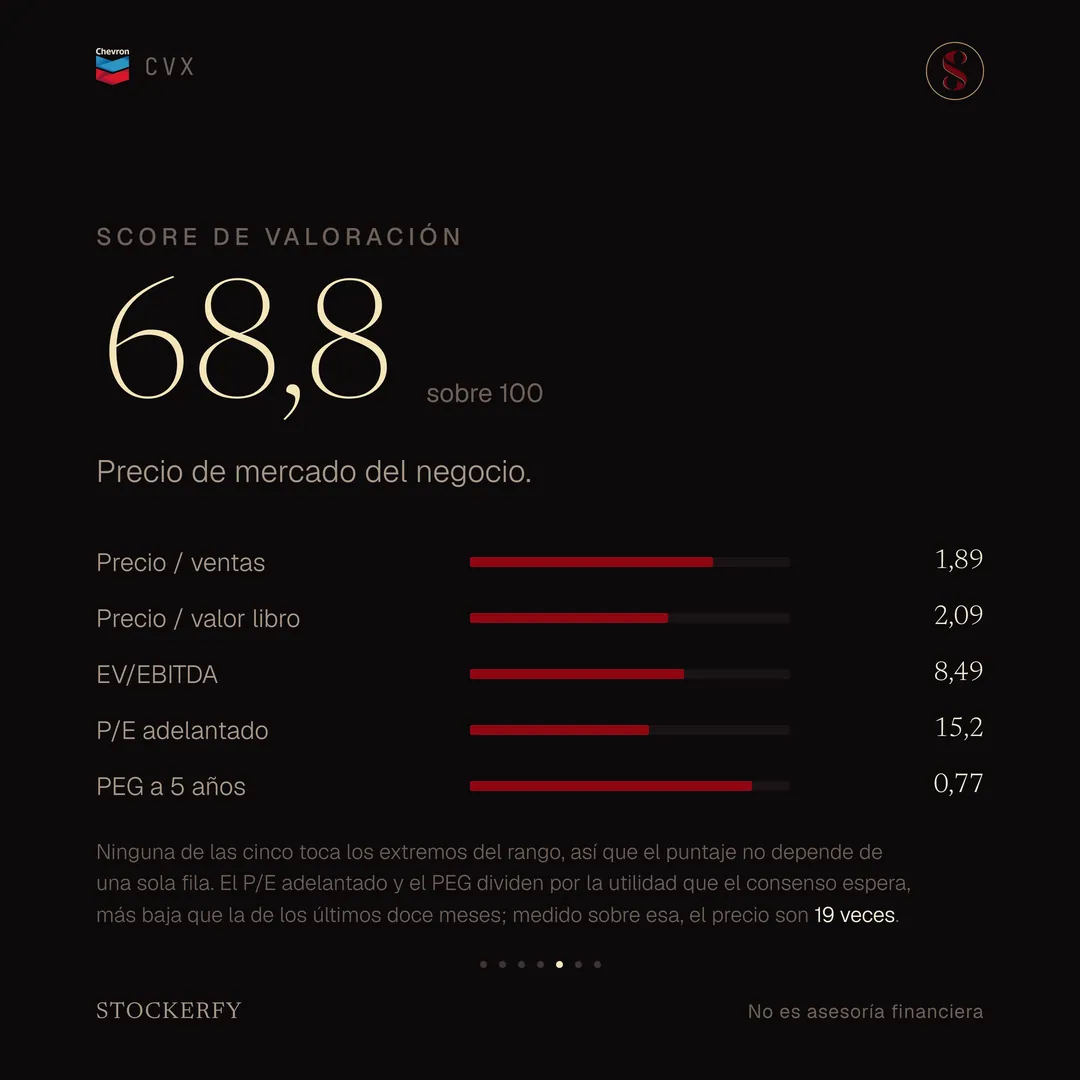
Valoración da 68,8. Acá más barato puntúa más alto. Chevron cotiza barata en casi todos los múltiplos: 1,89 veces sus ventas y 2,09 veces su valor contable. El P/E sobre las ganancias esperadas, 15,2 veces, y el PEG, 0,77, también puntúan bien, aunque dividen por una utilidad que el consenso ve más baja que la de los últimos doce meses. Sobre la utilidad ya reportada, el precio son 19 veces.
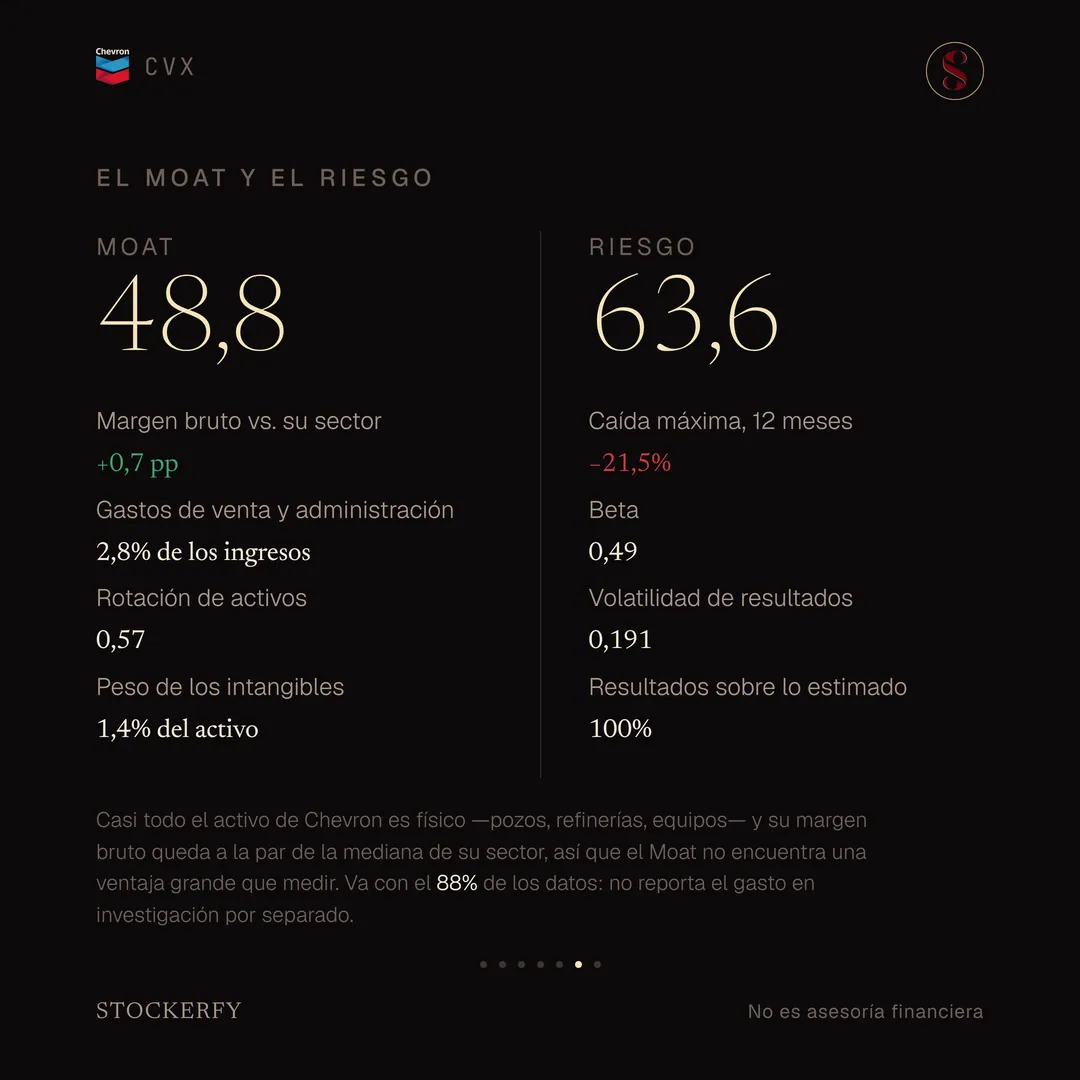
Moat da 48,8. El Moat mide si la empresa tiene una ventaja difícil de copiar. En Chevron cuesta encontrarla: su margen bruto está justo en la mediana de las petroleras, y casi todo su activo es físico, con apenas un 1,4% en intangibles. Gasta muy poco en venta y administración, 2,8% de los ingresos, porque vende al por mayor. El eje va con el 88% de los datos: Chevron no informa cuánto gasta en investigación por separado.
Riesgo da 63,6. La acción tuvo una caída máxima del 21,5% en el año, entre finales de marzo y comienzos de julio. Su beta de 0,49 dice que se mueve alrededor de la mitad que el mercado, y en los últimos cuatro trimestres sus resultados quedaron en o por encima de lo que esperaban los analistas.
El compuesto da 60,0, la media geométrica de Calidad, Crecimiento y Valoración. Queda entre ExxonMobil y Oracle de los que he publicado.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Energía