Stockerfy
KRKroger Company (The)·Consumo defensivo

Kroger (KR): bajó la meta de ventas y la acción subió 2,7%

4 min de lectura7 slides

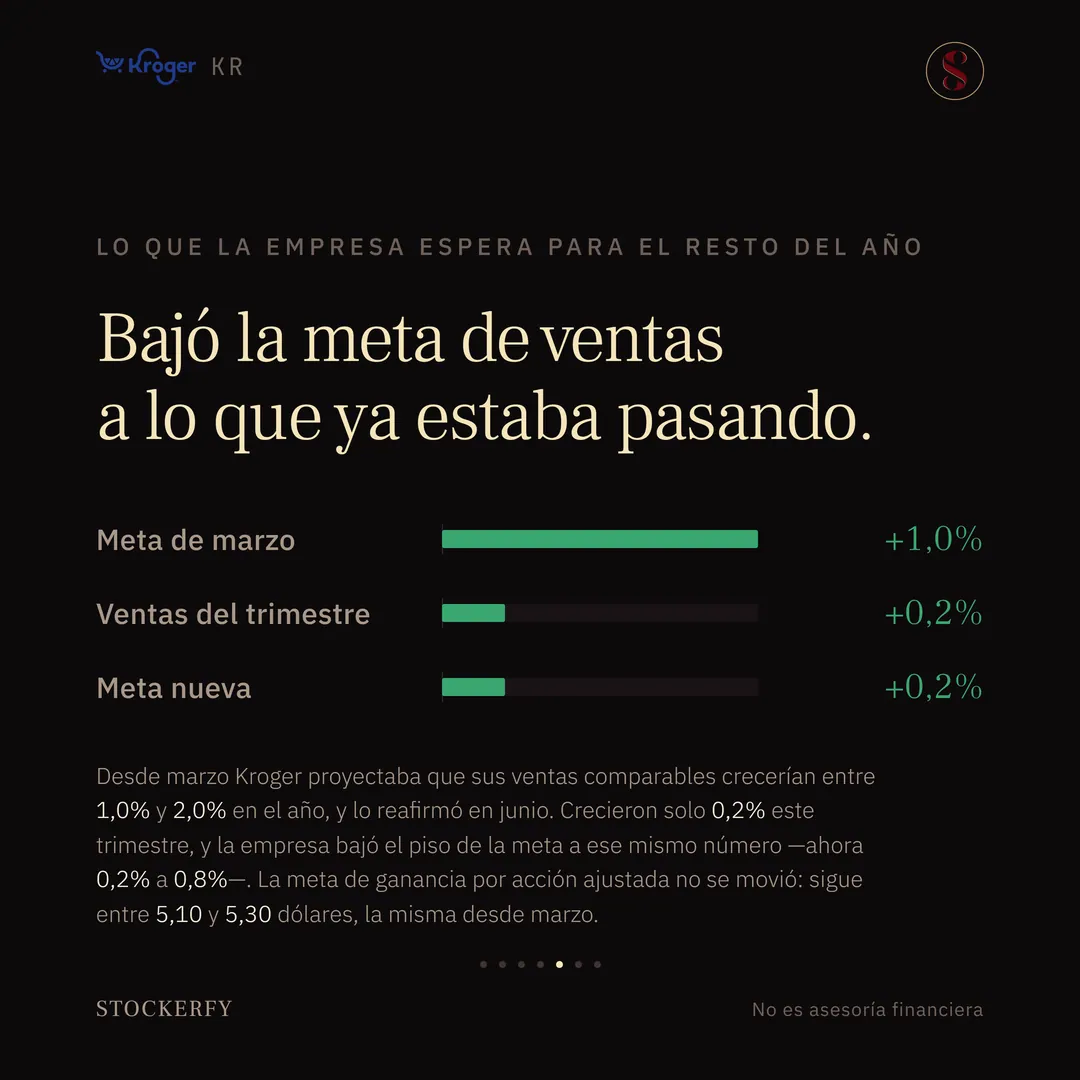
En el segundo trimestre de su año fiscal 2026, los tres meses hasta el 15 de agosto de 2026, Kroger facturó 34.621 millones de dólares, un 2% más que un año antes. La utilidad ajustada por acción fue de 1,09 dólares, por encima de los 1,06 que esperaban los analistas, un 5% más que hace un año. La empresa bajó su meta de ventas comparables —las de los locales que llevan más de un año abiertos— para el resto del año, y aun así la acción subió 2,7% el mismo día.
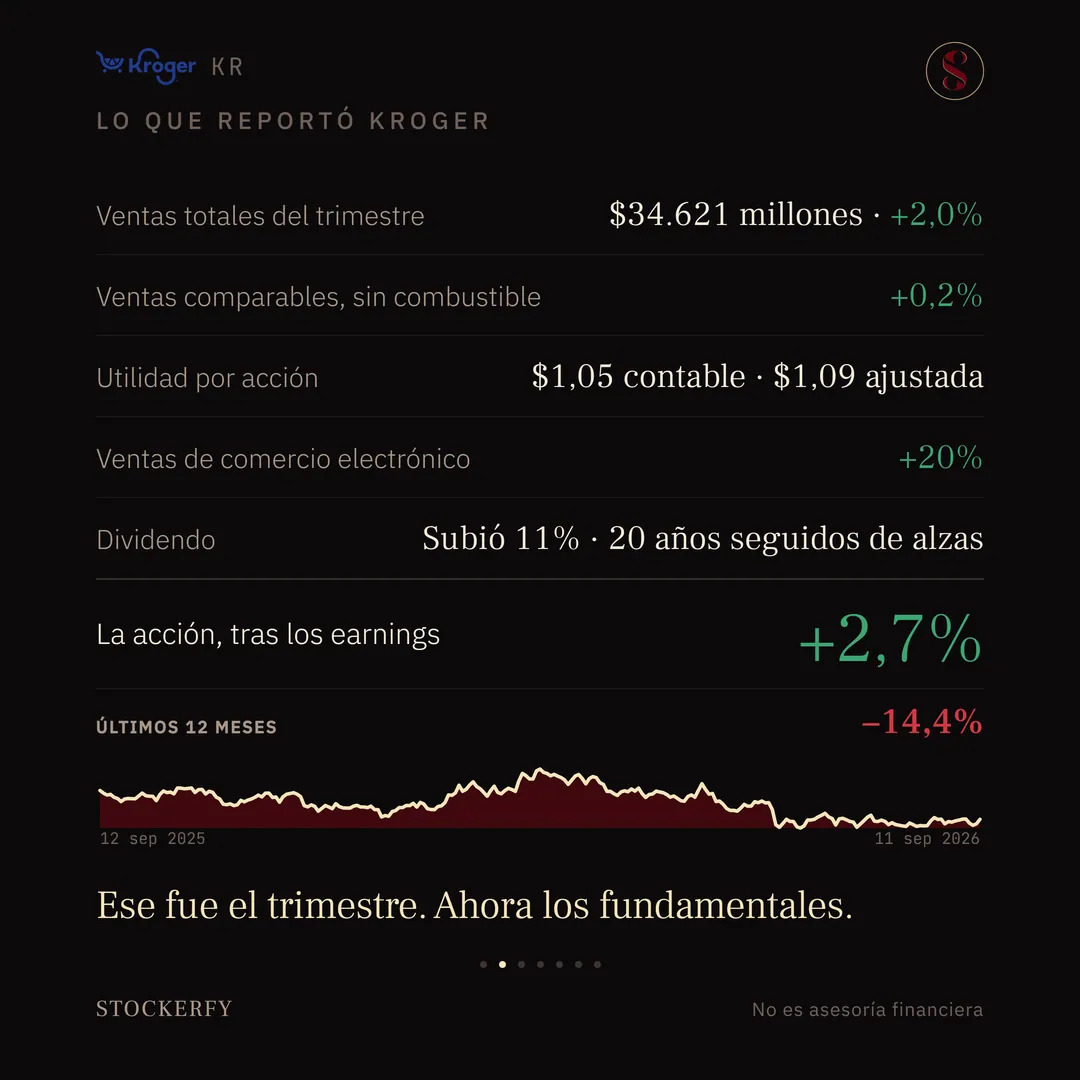
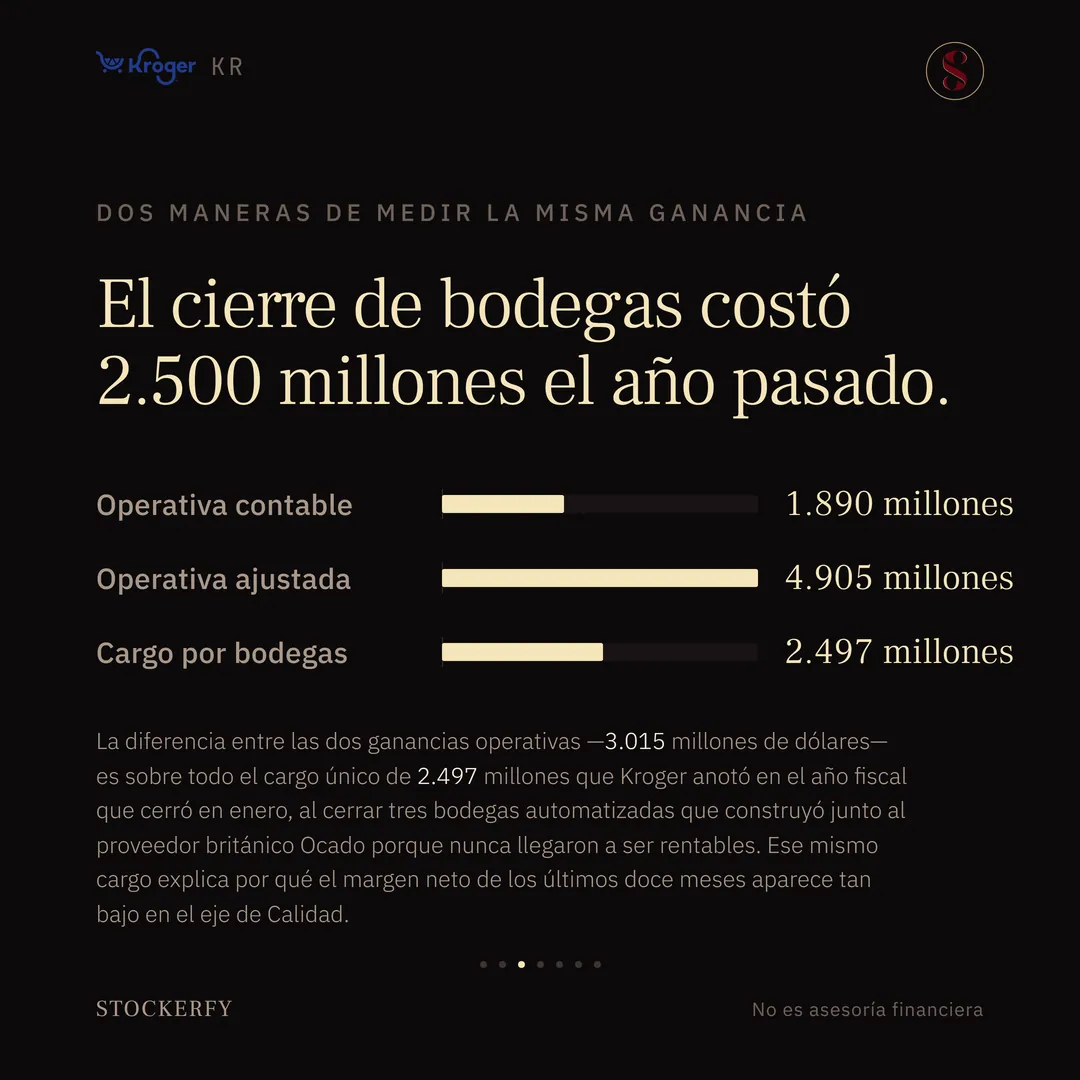
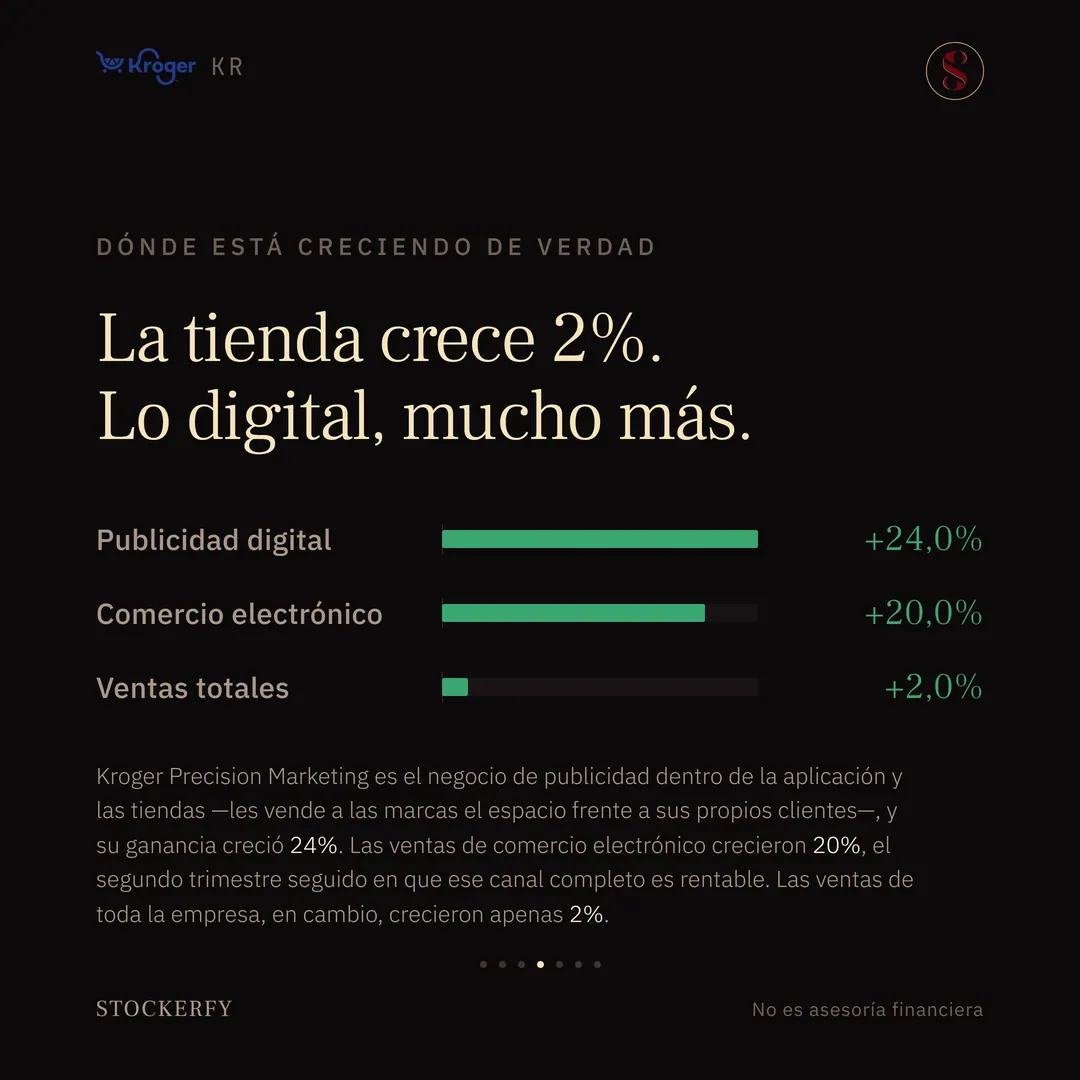
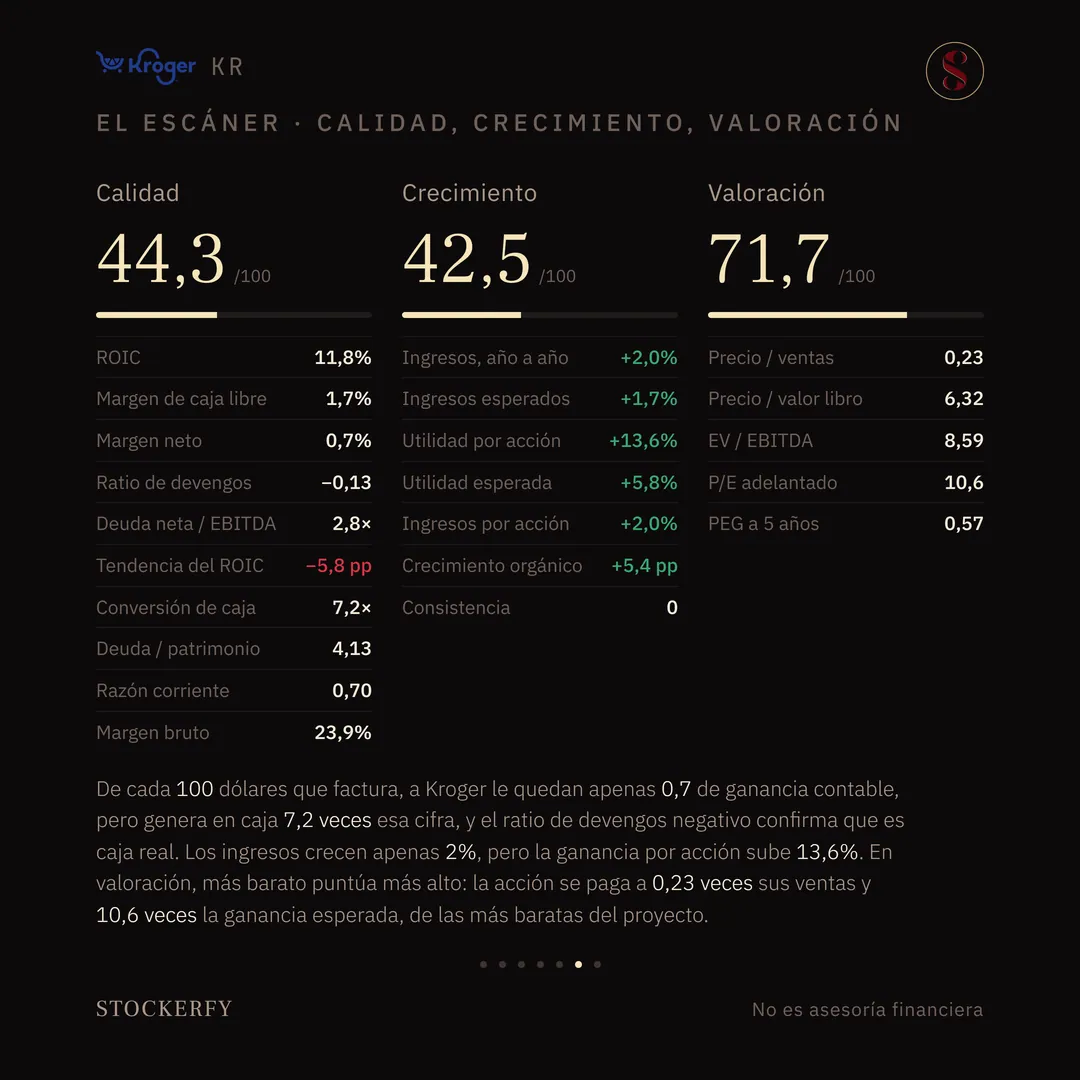
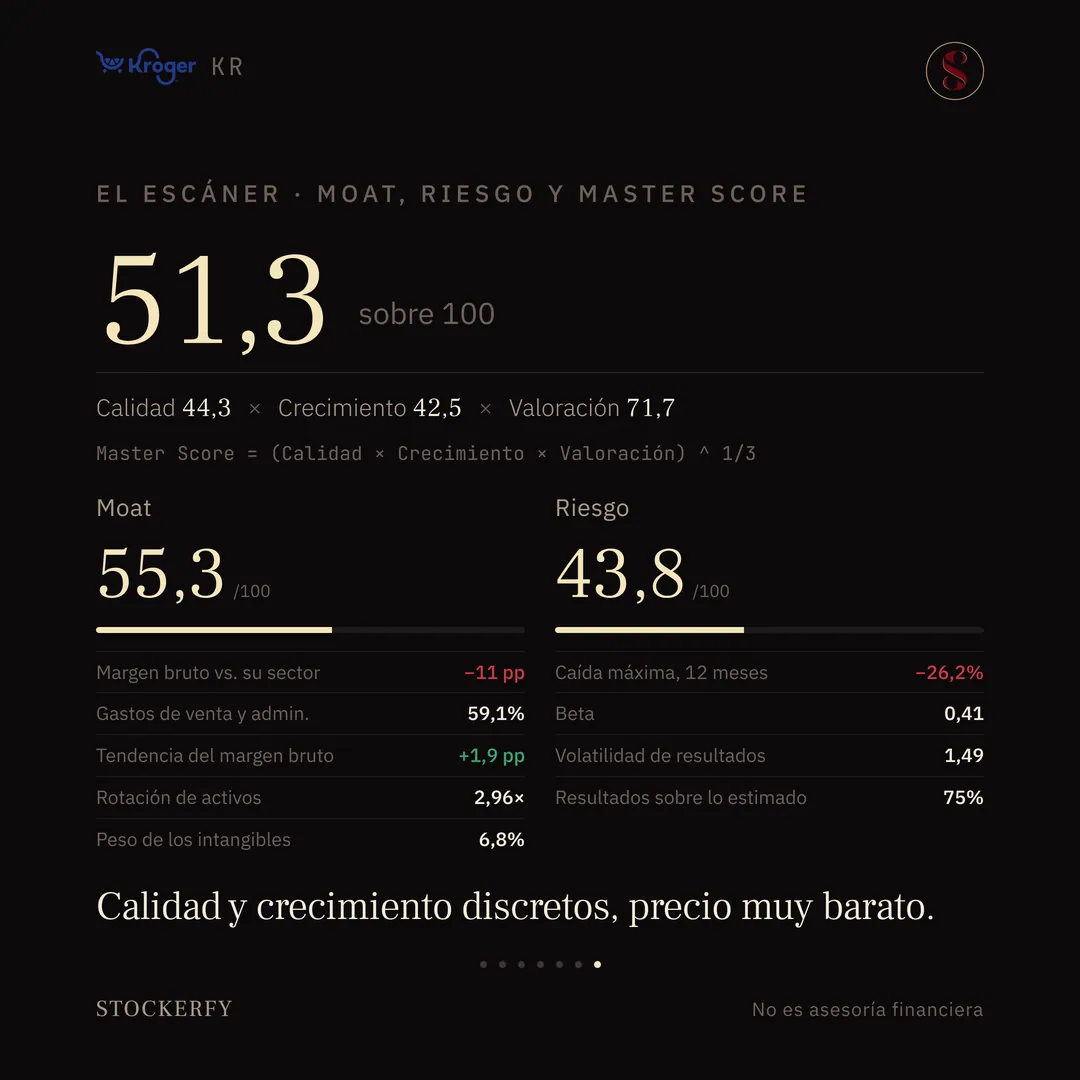
Portada. El logotipo de Kroger en grande y centrado: un carrito de compras estilizado en azul, con una rodaja de naranja y dos ruedas como puntos, junto a la palabra Kroger en el mismo azul, con un símbolo de marca registrada; arriba a la derecha, la marca de agua de Stockerfy. Bajo el logotipo, en letra pequeña y espaciada, "Análisis de resultados". Debajo, un escudo verde de contorno con una letra E dentro y la punta hacia arriba, la marca con que se señala en un gráfico el día en que una empresa reporta; el verde y la punta hacia arriba indican que la utilidad superó lo estimado. Bajo el escudo, la palabra "Earnings" en letra espaciada, y dos líneas centradas: "2º trimestre · año fiscal 2026" y, más pequeña, "Reportados el 11 de septiembre de 2026". Cierra una breve línea horizontal granate.Tabla titulada "Lo que reportó Kroger": ventas totales del trimestre, 34.621 millones de dólares, más 2,0% en verde; ventas comparables sin combustible, más 0,2%; utilidad por acción, 1,05 dólares contable y 1,09 ajustada; ventas de comercio electrónico, más 20%; dividendo, subió 11%, veinte años seguidos de alzas. Una fila destacada muestra el rendimiento de la acción tras los resultados, más 2,7% en verde grande, y debajo, en pequeño, últimos 12 meses menos 14,4% en rojo. El gráfico de los últimos doce meses sube hasta un máximo hacia marzo, cae con fuerza hasta mediados de año y se mantiene plano y bajo hasta el cierre. Cierra el remate: ese fue el trimestre, ahora los fundamentales.Tres barras color crema bajo el título "El cierre de bodegas costó 2.500 millones el año pasado". Operativa contable, 1.890 millones; operativa ajustada, 4.905 millones; cargo por bodegas, 2.497 millones. Una nota explica que la diferencia entre las dos ganancias operativas, 3.015 millones de dólares, es sobre todo el cargo único que Kroger anotó en el año fiscal que cerró en enero al cerrar tres bodegas automatizadas construidas junto al proveedor británico Ocado, porque nunca llegaron a ser rentables, y que ese mismo cargo explica por qué el margen neto de los últimos doce meses aparece tan bajo en el eje de Calidad.Tres barras verdes bajo el título "La tienda crece 2%. Lo digital, mucho más". Publicidad digital, más 24%; comercio electrónico, más 20%; ventas totales, más 2%. Una nota explica que Kroger Precision Marketing es el negocio de publicidad dentro de la aplicación y las tiendas, que su ganancia creció 24%, que las ventas de comercio electrónico crecieron 20% en el segundo trimestre seguido en que ese canal completo es rentable, y que las ventas de toda la empresa crecieron apenas 2%.Tres barras verdes bajo el título "Bajó la meta de ventas a lo que ya estaba pasando". Meta de marzo, más 1,0%; ventas del trimestre, más 0,2%; meta nueva, más 0,2%. Una nota explica que desde marzo Kroger proyectaba que sus ventas comparables crecerían entre 1,0% y 2,0% en el año, que crecieron solo 0,2% este trimestre, que la empresa bajó el piso de la meta a ese mismo número, y que la meta de ganancia por acción ajustada no se movió.Grilla titulada "El escáner · calidad, crecimiento, valoración", con tres columnas, cada una con el puntaje del eje, una barra y todas sus métricas. Calidad 44,3 sobre 100: ROIC 11,8%, margen de caja libre 1,7%, margen neto 0,7%, ratio de devengos menos 0,13, deuda neta sobre EBITDA 2,8 veces, tendencia del ROIC menos 5,8 puntos en rojo, conversión de caja 7,2 veces, deuda sobre patrimonio 4,13, razón corriente 0,70 y margen bruto 23,9%. Crecimiento 42,5: ingresos año a año más 2,0%, ingresos esperados más 1,7%, utilidad por acción más 13,6%, utilidad esperada más 5,8%, ingresos por acción más 2,0%, crecimiento orgánico más 5,4 puntos y consistencia 0. Valoración 71,7, con la barra más larga de las tres: precio sobre ventas 0,23, precio sobre valor libro 6,32, EV sobre EBITDA 8,59, P/E adelantado 10,6 y PEG a 5 años 0,57. Una nota explica que de cada 100 dólares que factura le quedan apenas 0,7 de ganancia contable, que genera en caja 7,2 veces esa cifra, que el ratio de devengos negativo confirma que es caja real, que los ingresos crecen apenas 2% mientras la ganancia por acción sube 13,6%, y que en valoración la acción se paga a 0,23 veces sus ventas y 10,6 veces la ganancia esperada, de las más baratas del proyecto.Master Score de Kroger en grande, 51,3 sobre 100, con el desglose Calidad 44,3 por Crecimiento 42,5 por Valoración 71,7 y la ecuación que dice que es la raíz cúbica del producto de los tres. Debajo, dos columnas: Moat 55,3 sobre 100, con margen bruto menos 11 puntos frente a su sector en rojo, gastos de venta y administración 59,1%, tendencia del margen bruto más 1,9 puntos, rotación de activos 2,96 veces y peso de los intangibles 6,8%; y Riesgo 43,8, con caída máxima en doce meses menos 26,2% en rojo, beta 0,41, volatilidad de resultados 1,49 y resultados sobre lo estimado 75%. Cierra el titular: calidad y crecimiento discretos, precio muy barato.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace Kroger: es la mayor cadena de supermercados de Estados Unidos por ventas, con más de 2.700 tiendas bajo las marcas Kroger, Ralphs, Fred Meyer, King Soopers y otras, farmacias dentro de la mayoría de sus locales, y un negocio de publicidad —Kroger Precision Marketing— que les vende a las marcas el espacio frente a sus propios clientes, dentro de la aplicación y en las tiendas.

El margen neto de los últimos doce meses aparece muy comprimido, apenas 0,7%, y no es un problema de este trimestre. En el año fiscal que cerró en enero, Kroger cerró tres de sus bodegas automatizadas —construidas junto al proveedor británico Ocado, en Frederick (Maryland), Pleasant Prairie (Wisconsin) y Groveland (Florida)— porque nunca llegaron a ser rentables, y anotó un cargo único de 2.497 millones de dólares por eso. Sin ese cargo, la ganancia operativa del año habría sido de 4.905 millones en vez de 1.890.

La otra cara de esa decisión es donde Kroger está apostando ahora: mantuvo otros cinco centros automatizados y giró su estrategia de comercio electrónico hacia más entregas con Instacart, DoorDash y Uber Eats. Este trimestre, las ventas de comercio electrónico crecieron 20% —el segundo trimestre seguido en que ese canal completo es rentable—, y la ganancia de Kroger Precision Marketing creció 24%. Las ventas de toda la tienda, en cambio, crecieron apenas 2%.

La acción subió 2,7% el día del reporte. En los últimos doce meses acumula una caída de 14,4%, con un mínimo de 26,2% entre marzo y junio.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad: 44,3 → de cada 100 dólares que factura le quedan apenas 0,7 de ganancia contable, pero genera en caja 7,2 veces esa cifra, y el ratio de devengos negativo confirma que es caja real. La deuda es alta —4,13 veces el patrimonio— y el retorno sobre el capital invertido bajó 5,8 puntos en tres años, aunque en 11,8% sigue siendo saludable para un supermercado.

Crecimiento: 42,5 → los ingresos crecen apenas 2%, pero la ganancia por acción sube 13,6%: el margen y las recompras están haciendo más trabajo que las ventas. Es el eje más débil del negocio, y la consistencia del crecimiento —qué tan parejo fue en los últimos años— queda en cero.

Valoración: 71,7 → acá más barato puntúa más alto, y es la fortaleza del negocio. La acción se paga a 0,23 veces sus ventas y 10,6 veces la ganancia esperada, de las lecturas más baratas de todo lo que he publicado.

Moat: 55,3 → el Moat mide si la empresa tiene una ventaja difícil de copiar. Kroger rota sus activos casi tres veces al año, típico de un supermercado de alto volumen, pero su margen bruto queda 11 puntos por debajo de la mediana de su sector, uno estructuralmente más ajustado que el de otras empresas de consumo básico.

Riesgo: 43,8 → la acción se mueve poco frente al mercado, con una beta de 0,41, y superó la estimación de los analistas en 75% de sus últimos reportes. En contra, cayó 26,2% entre marzo y junio de este año.

El Master Score da 51,3, la media geométrica de los tres primeros ejes. Queda en el tramo medio de los que he publicado: lo sostiene una valoración de las más baratas del proyecto, no el crecimiento ni la calidad del negocio.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Consumo defensivo
Village Farms (VFF): barata y con balance sólido, pero de ganancias irregulares
VFF1 sept 2026
Coca-Cola (KO): lo más estable del mercado, y de lo más caro
KO30 ago 2026
Costco (COST): un gran negocio que cuesta 47 veces lo que gana
COST29 ago 2026
Walmart batió su propia guía y la acción cayó 8,7% el mismo día
WMT20 ago 2026