Stockerfy

Visa se queda con 30 centavos de cada 100 dólares que mueve, y eso explica el análisis
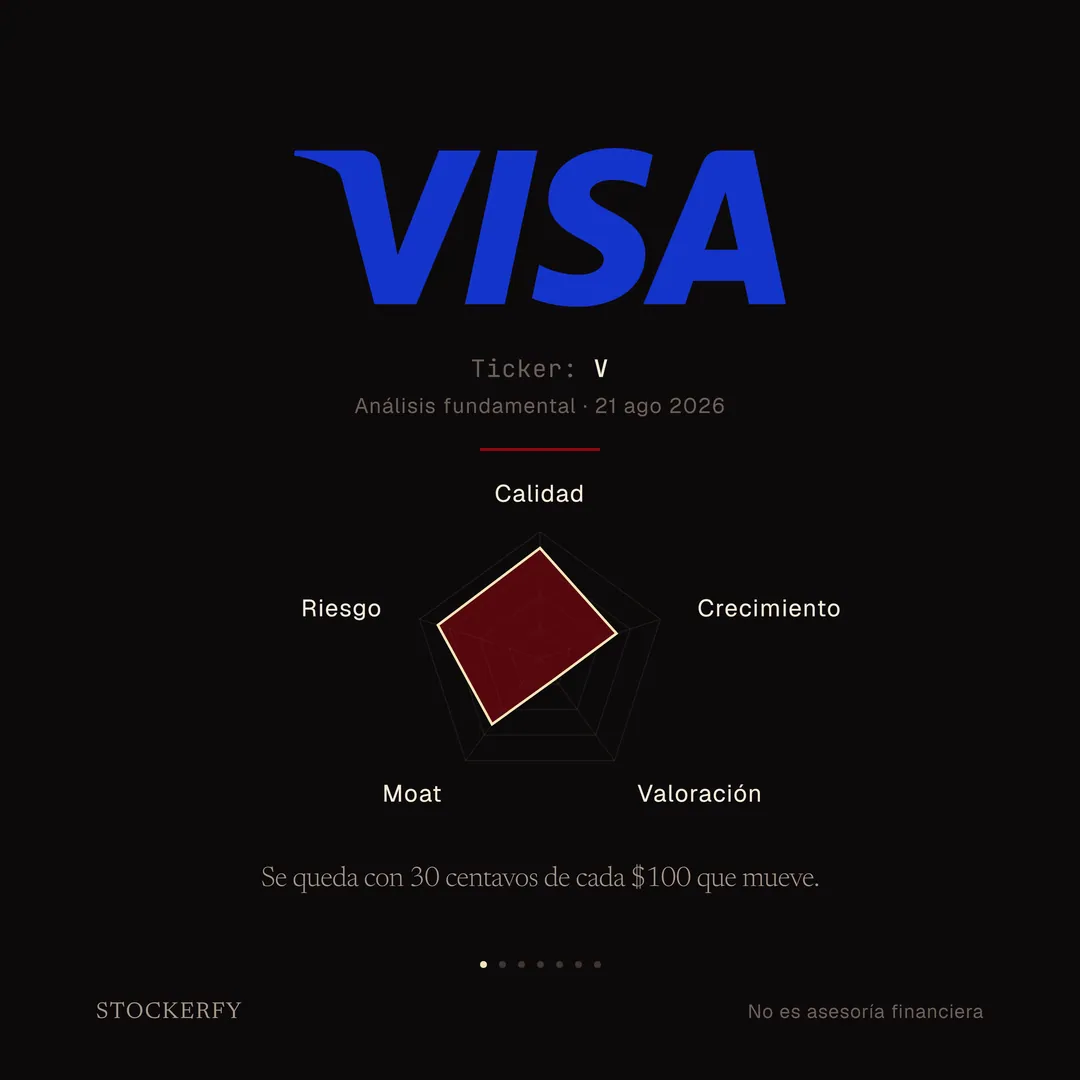
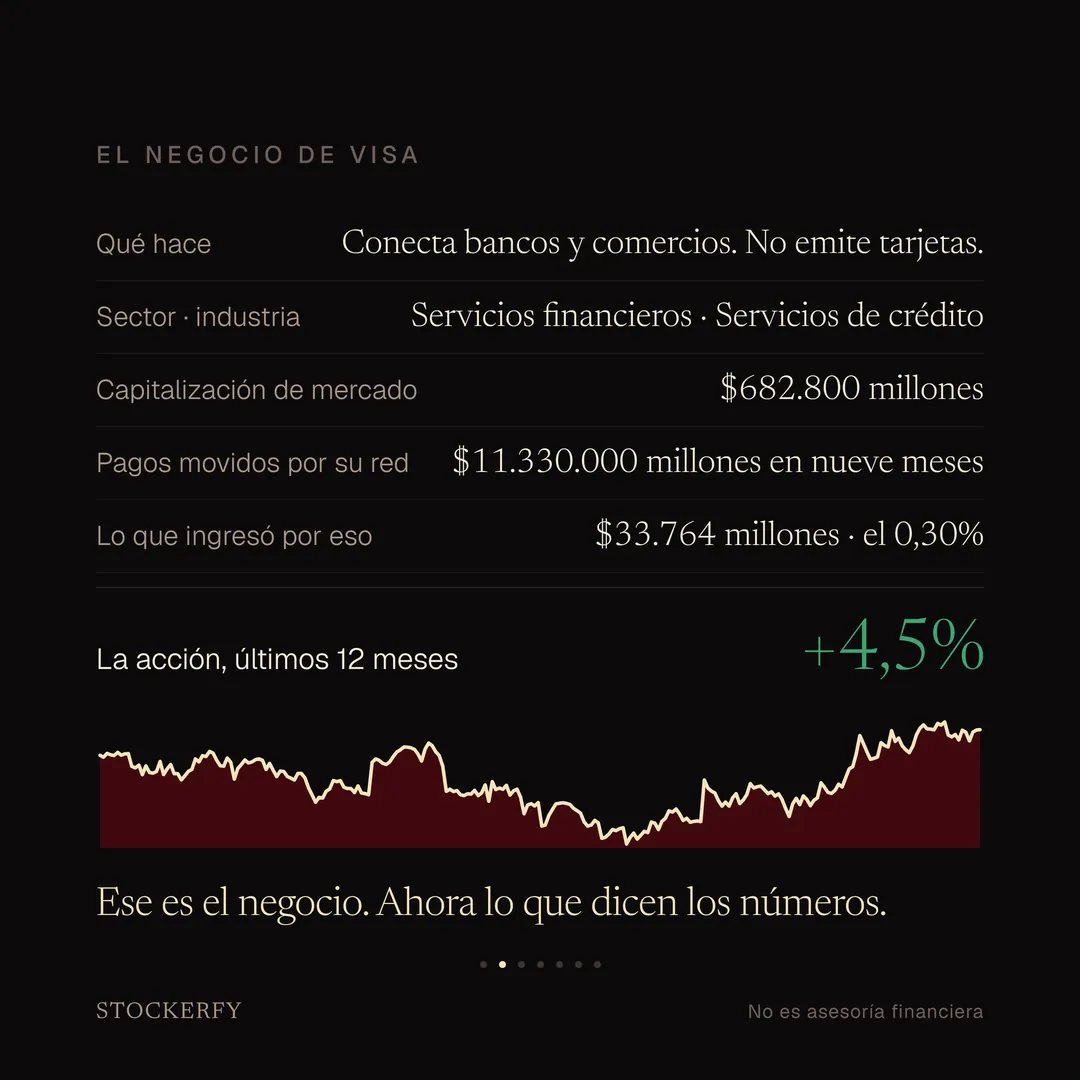
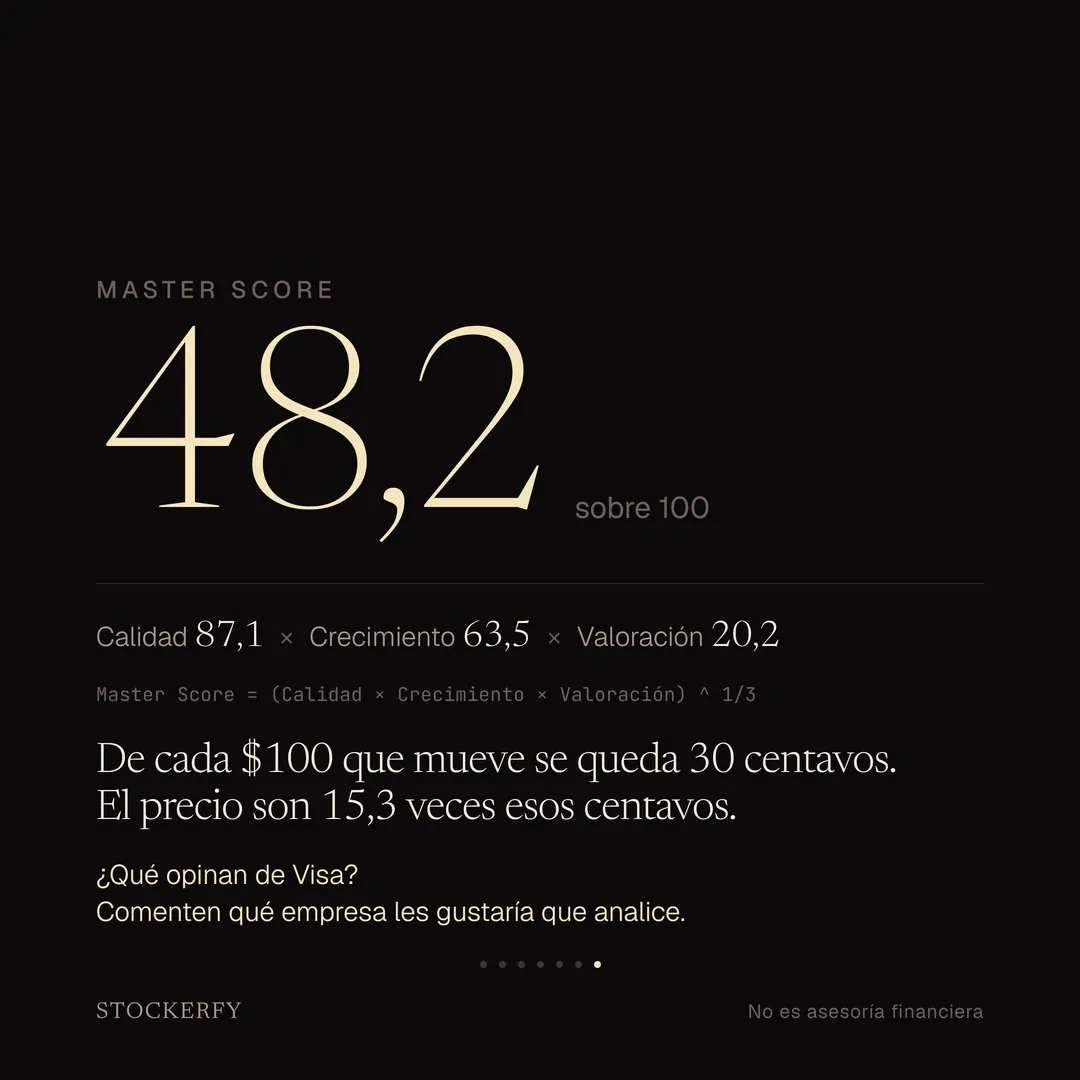
En los nueve meses cerrados en marzo pasaron por la red de Visa 11,3 millones de millones de dólares en pagos. La empresa ingresó 33.764 millones por moverlos: el 0,30%, o sea 30 centavos de cada 100 dólares.
Esa cifra minúscula es la que produce los dos extremos del análisis, y son el mismo hecho leído por sus dos lados. Por un lado, cobrar una comisión sobre una red que ya está construida deja márgenes que casi ningún otro negocio alcanza. Por otro, cuando se compara el precio de la acción contra las ventas, las ventas son esa comisión y no el dinero movido, de modo que el múltiplo sale enorme.
Qué hace: Visa no es un banco, y su propio informe trimestral lo dice con esas palabras. No emite tarjetas, no presta dinero y no fija las tasas ni las comisiones que paga el titular de una tarjeta; eso lo hacen los bancos que emiten con su marca. Lo que Visa opera es la red que conecta al banco del comprador con el del comercio para autorizar, compensar y liquidar cada pago, en más de 200 países y territorios. Por esa red pasaron 71.700 millones de transacciones en el trimestre cerrado en junio.
En ese trimestre facturó 11.633 millones de dólares, 14% más que un año antes, y ganó 5.628 millones. La utilidad por acción pasó de 2,69 a 2,97 dólares. Sus gastos operacionales subieron 19%, más que los ingresos, sobre todo por personal: ahí van 563 millones de costos de desvinculación.
La acción subió 4,5% en los últimos doce meses. Vale 682.800 millones de dólares en bolsa.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
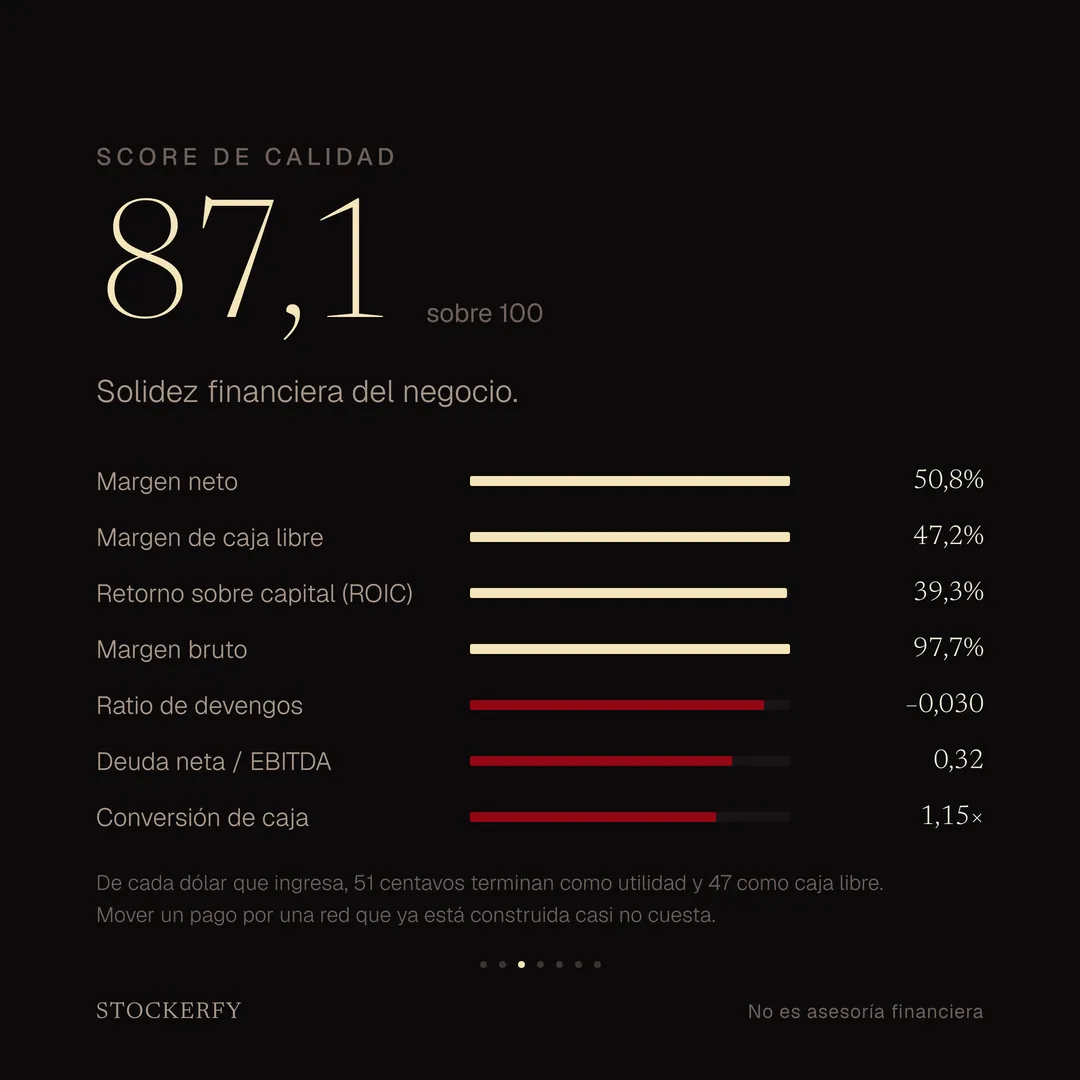
Calidad da 87,1, y es de las más altas que he publicado. De cada dólar que ingresa, 51 centavos terminan como utilidad neta y 47 como caja libre, que es el dinero que le sobra después de invertir en su propia infraestructura. Su retorno sobre el capital invertido es 39,3%, y su ratio de devengos es negativo, señal de que esa utilidad viene respaldada por caja y no por ajustes contables.
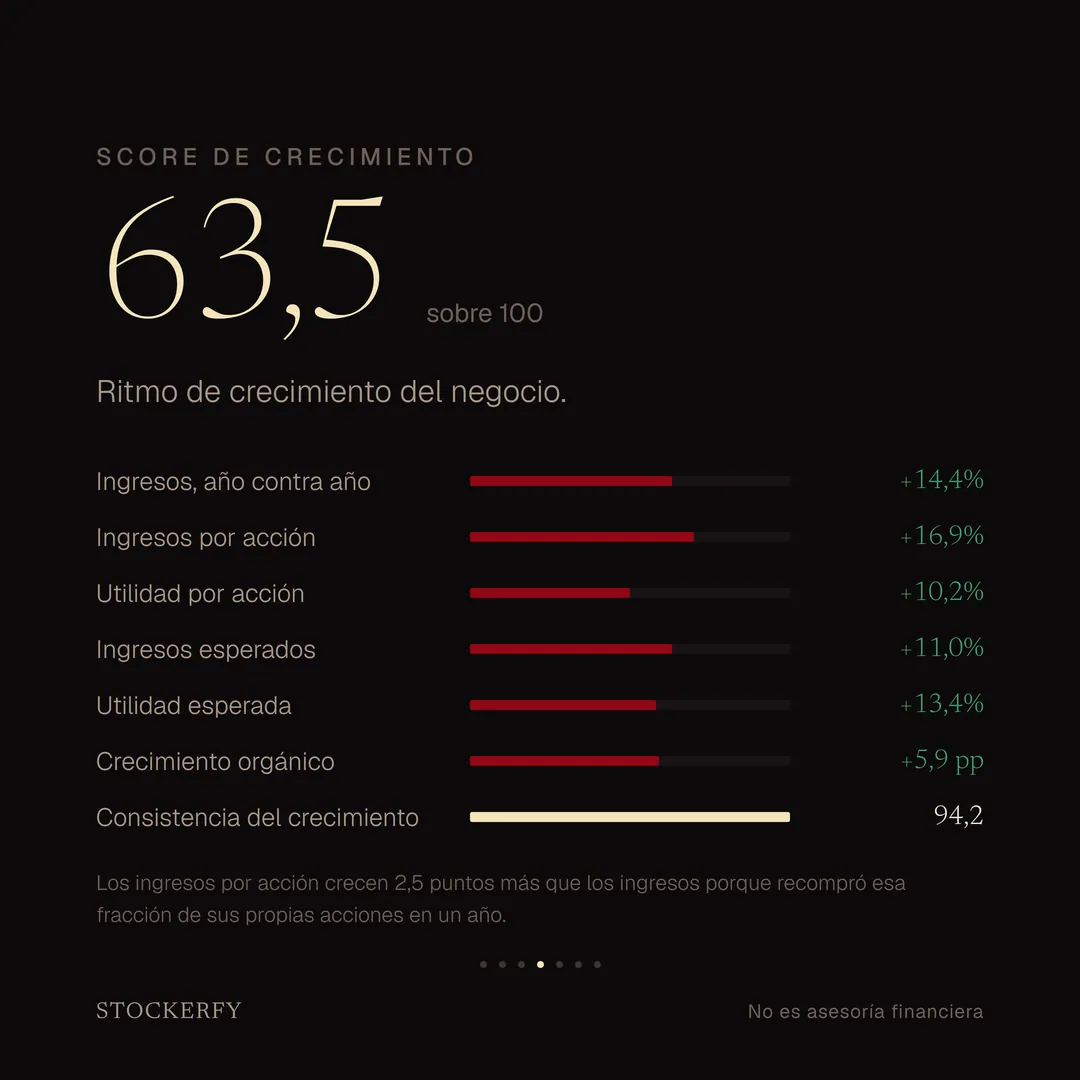
Crecimiento da 63,5. Los ingresos crecieron 14,4% y la utilidad por acción 10,2%. Sus ingresos por acción crecen 2,5 puntos más que sus ingresos, y la diferencia es que recompró esa fracción de sus propias acciones en un año. La consistencia del crecimiento sale en 94 sobre 100, de las más altas del proyecto: Visa crece a un ritmo parecido año tras año.
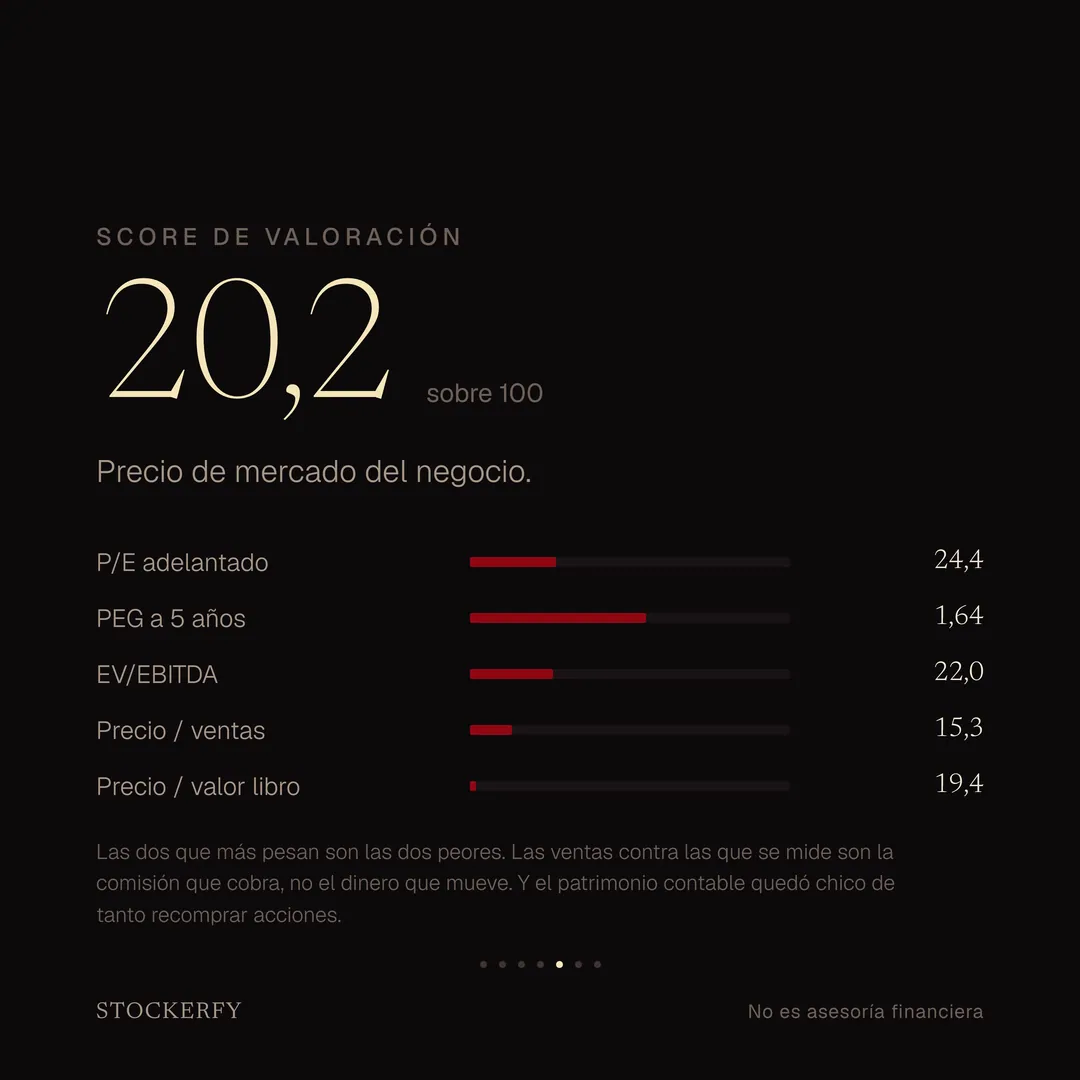
Valoración da 20,2, y acá más barato puntúa más alto. Es la tercera más baja de los 23 análisis que llevo. Paga 24,4 veces la utilidad esperada, 15,3 veces las ventas y 19,4 veces el patrimonio contable. Las dos métricas que más pesan en el eje son justamente las dos peores. El precio sobre valor libro toca el mínimo del rango porque su patrimonio contable son 35.178 millones contra una capitalización de 682.800: lleva años recomprando acciones, y recomprar reduce el patrimonio que queda en el balance.
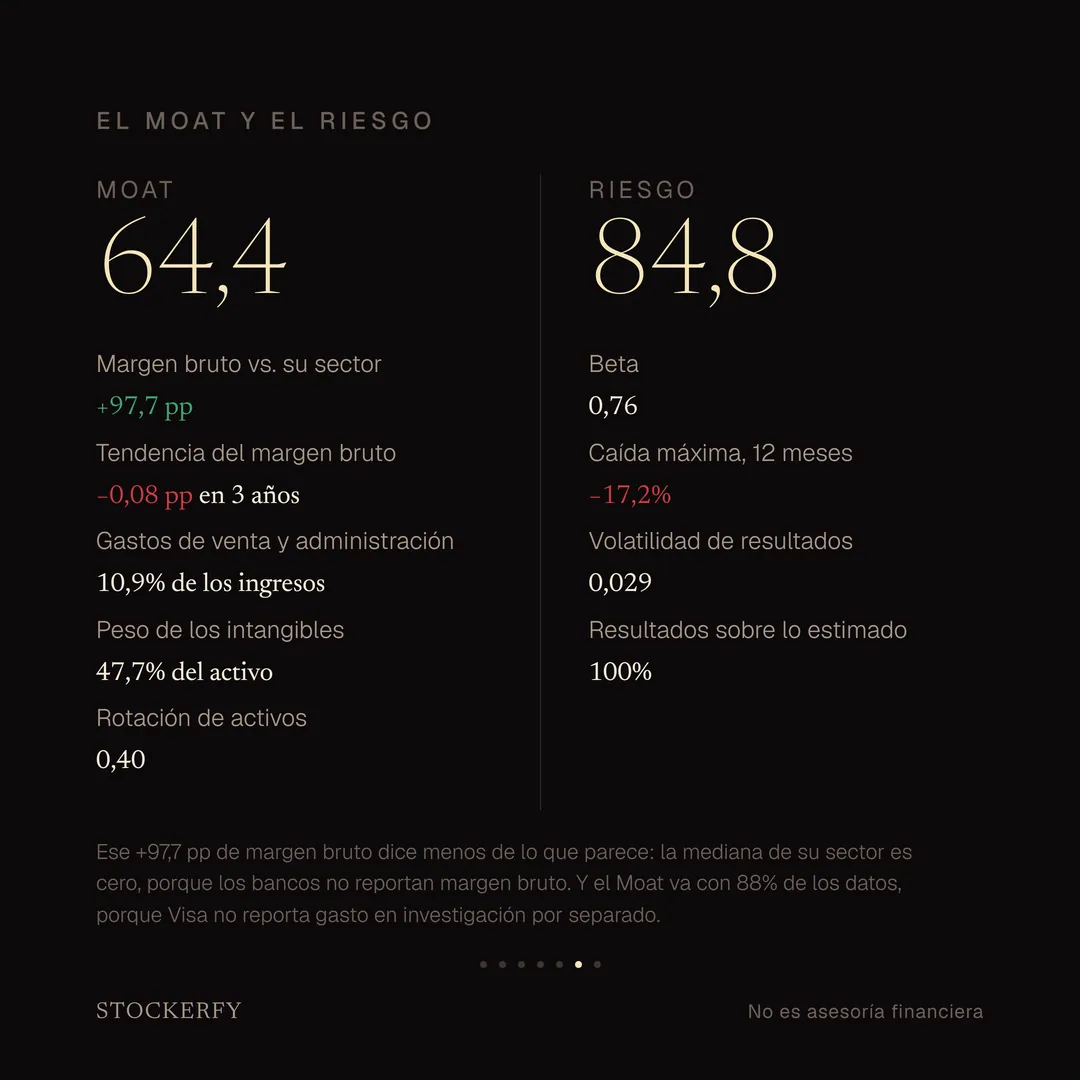
Moat da 64,4, con 88% de los datos, porque Visa no reporta gasto en investigación como línea separada.
Riesgo da 84,8. Beta 0,76, caída máxima de 17,2% en doce meses, y los cuatro últimos trimestres quedaron en o sobre lo que esperaba el consenso.
Acá hay un límite del modelo que prefiero decir. El eje Moat premia que su margen bruto quede 97,7 puntos sobre la mediana de su sector, pero esa mediana es cero: los bancos y las aseguradoras no reportan margen bruto, así que la comparación no compara contra nada. El puntaje sube igual.
El compuesto da 48,2, la media geométrica de los tres primeros ejes. Decimonoveno de los 23 análisis que llevo publicados: un negocio que puntúa 87 en calidad queda ahí porque el eje de valoración lo arrastra, y la media geométrica no promedia, el eje bajo pesa más.
¿Qué opinan de Visa? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Servicios financieros