Stockerfy

Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
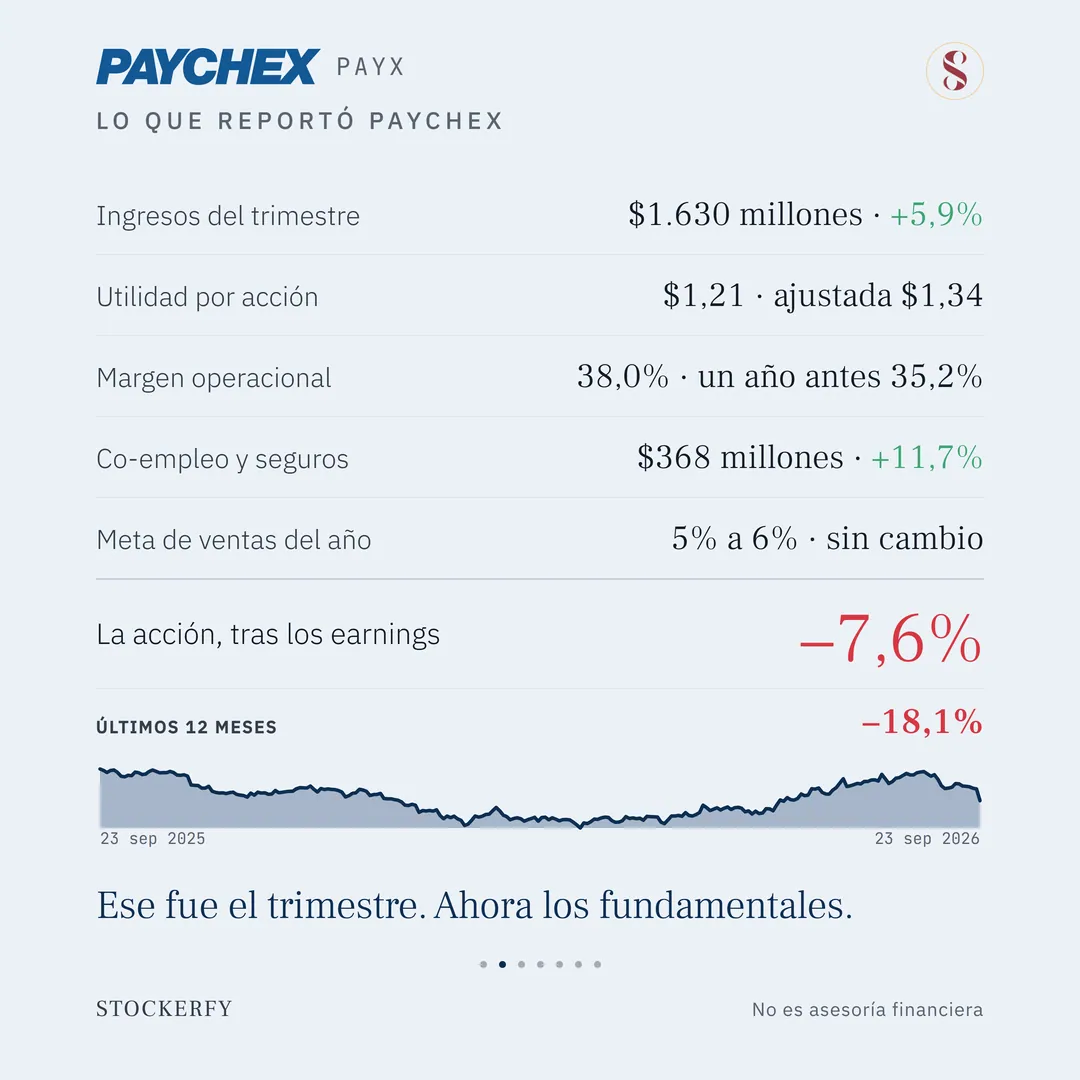
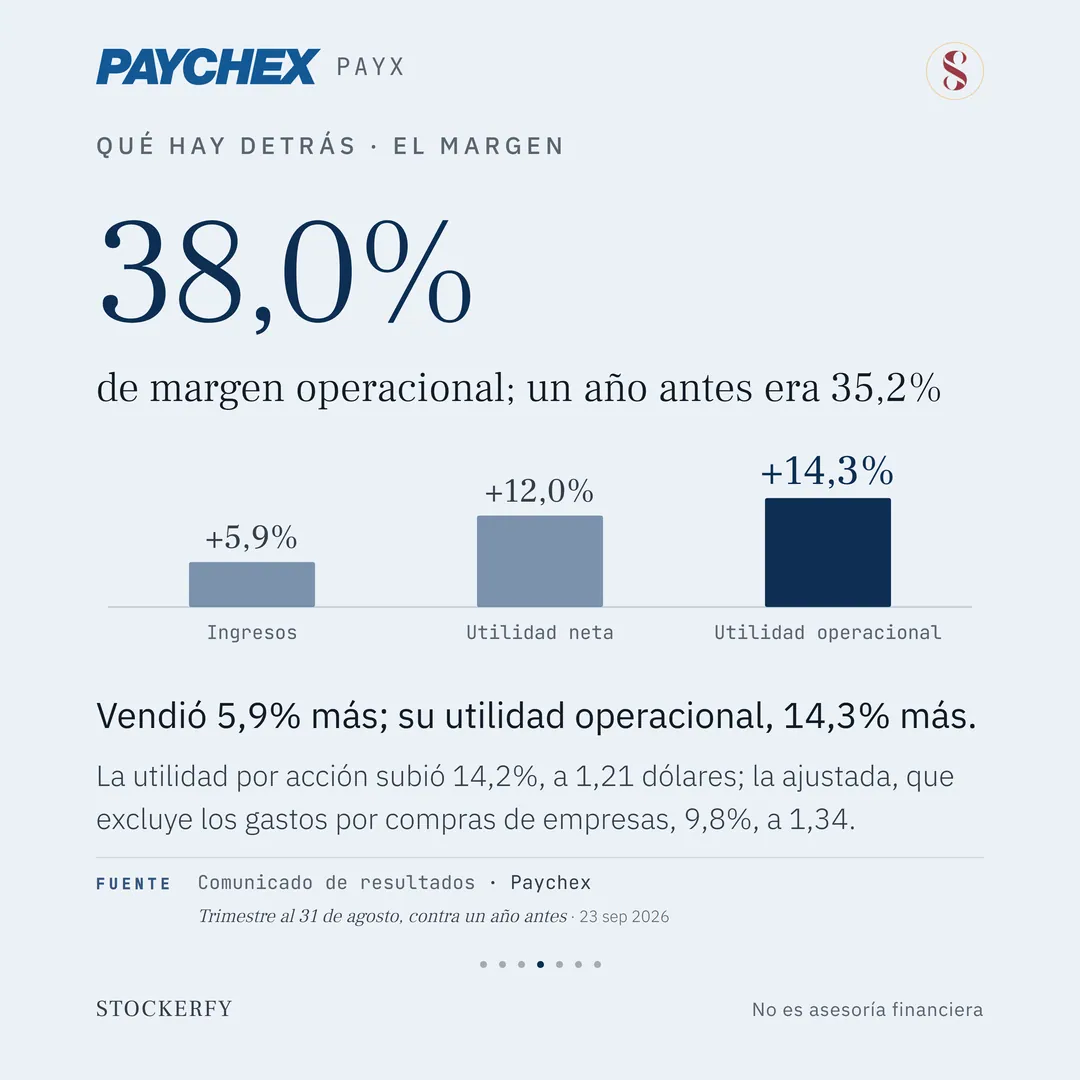
En el primer trimestre de su año fiscal 2027, los tres meses hasta el 31 de agosto de 2026, Paychex facturó 1.630 millones de dólares, un 5,9% más que un año antes, y su utilidad operacional subió 14,3%. La utilidad ajustada por acción fue de 1,34 dólares, apenas por encima de lo que esperaban los analistas, y los ingresos salieron en línea. Aun así, la acción cayó 7,6% el día del reporte.
Qué hace Paychex: procesa la nómina y administra recursos humanos, beneficios y seguros para empresas, sobre todo pequeñas y medianas. Tiene unos 840.000 clientes y paga el sueldo de 1 de cada 11 trabajadores del sector privado de Estados Unidos. En abril de 2025 compró Paycor, otra empresa de nómina, por unos 4.100 millones de dólares.
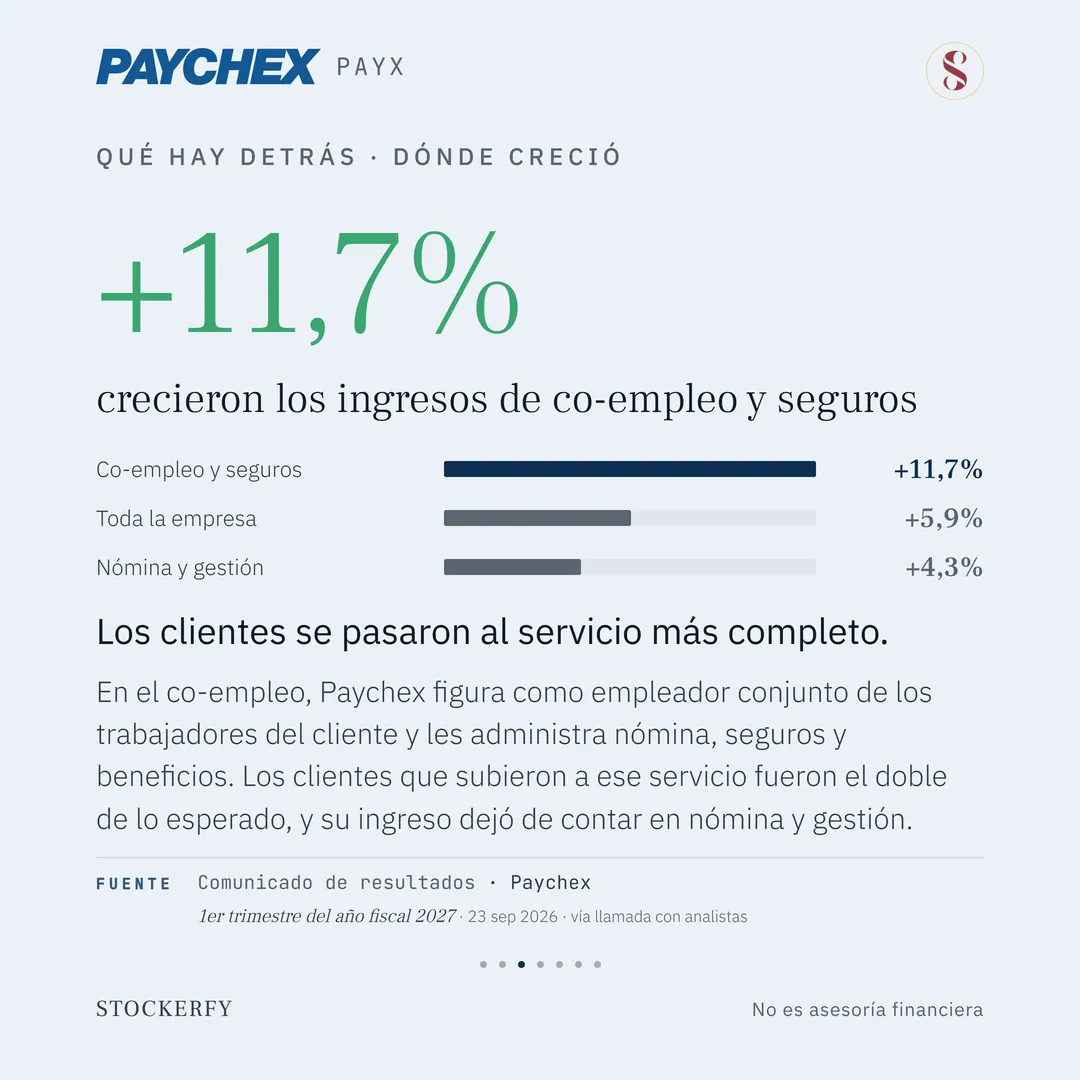
Paychex tiene dos negocios. El más grande es nómina y gestión, que vendió 1.213 millones y creció 4,3%. El otro es el co-empleo y los seguros: en el co-empleo, Paychex figura como empleador conjunto de los trabajadores del cliente y les administra la nómina, los seguros de salud y los beneficios. Ese negocio vendió 368 millones y creció 11,7%, el doble que la empresa entera.
Los dos números están conectados. Según la empresa, los clientes que pasaron de un servicio básico al co-empleo fueron el doble de lo que esperaba, y ese ingreso dejó de contar en nómina y gestión. Por eso ese negocio creció algo menos de lo previsto. La utilidad por acción subió 14,2%, a 1,21 dólares, y el margen operacional pasó de 35,2% a 38,0%.
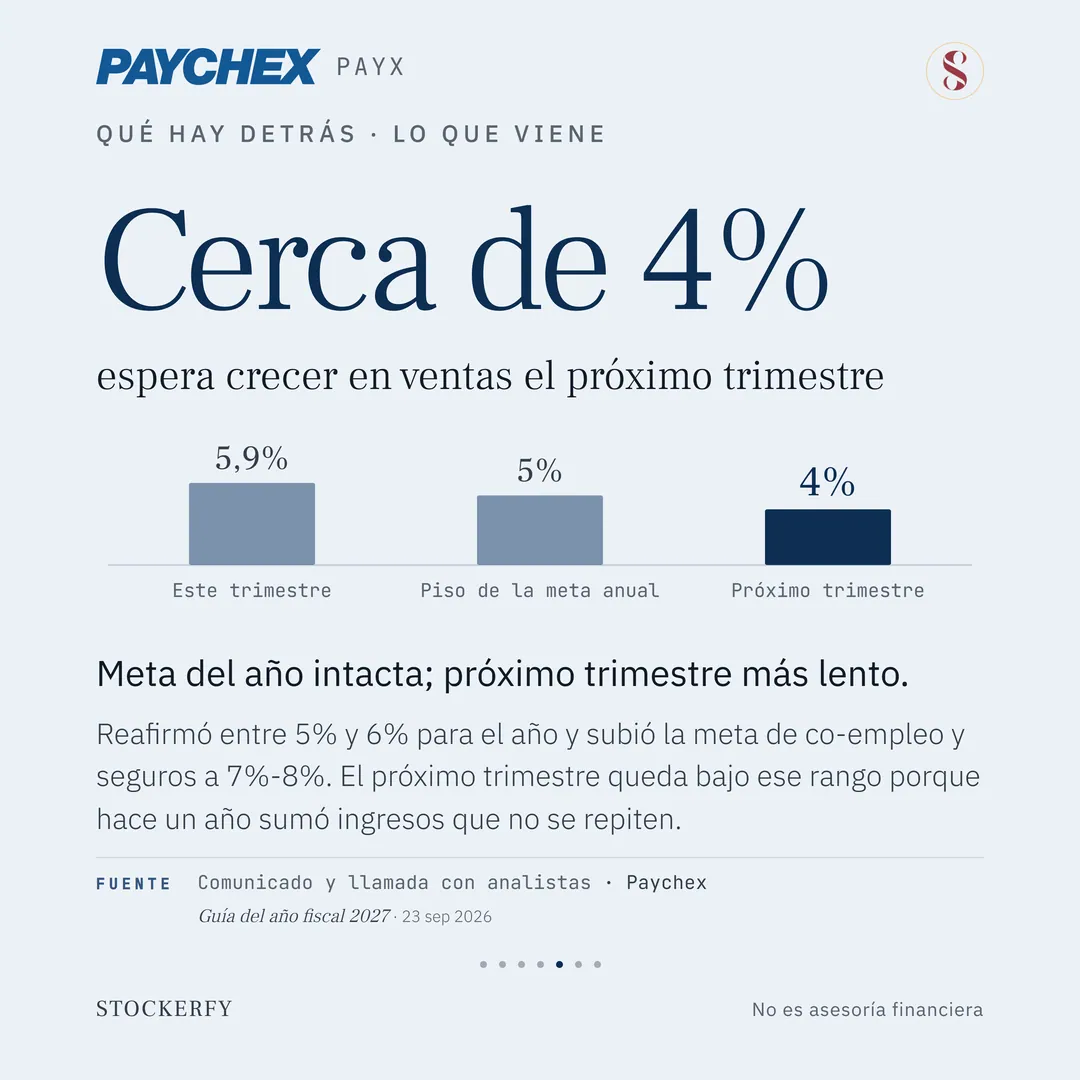
Para el año, Paychex mantuvo la meta de ventas entre 5% y 6%, y subió la del co-empleo y los seguros a entre 7% y 8%. Para el trimestre que termina en noviembre espera crecer cerca de 4%, por debajo de ese rango, porque hace un año ese período sumó ingresos que no se repiten. Los análisis del día apuntaron a esa previsión y a nómina y gestión como los motivos de la caída.
La acción cayó 7,6% tras el reporte y acumula una baja de 18,1% en los últimos doce meses.
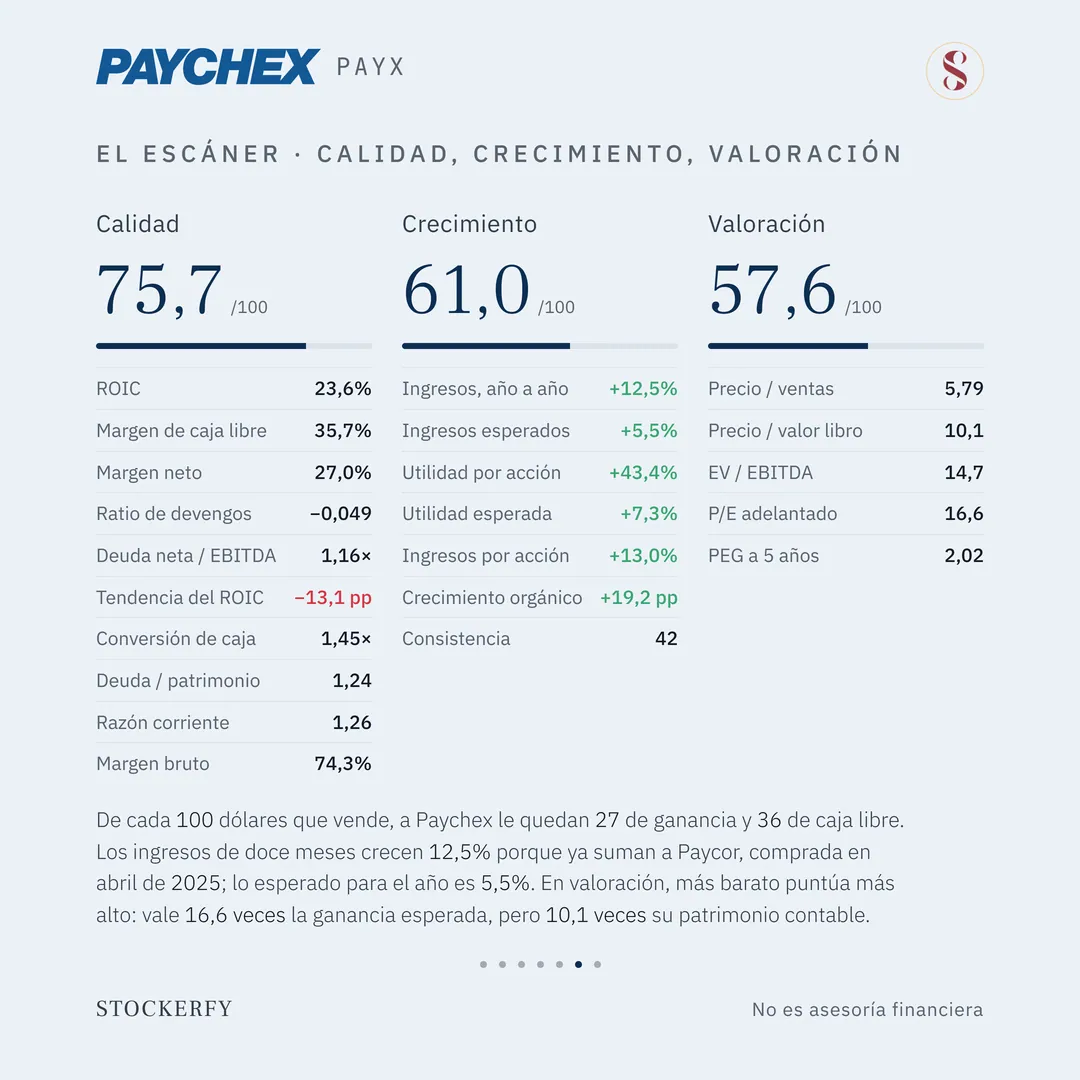
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad: 75,7 → de cada 100 dólares que vende le quedan 27 de ganancia y 36 de caja libre, con un margen bruto de 74,3%, y el ratio de devengos negativo confirma que la ganancia llega como caja. La deuda neta es 1,16 veces lo que genera en un año antes de intereses e impuestos. El retorno sobre el capital, 23,6%, bajó 13 puntos en tres años, el período en que compró Paycor.
Crecimiento: 61,0 → los ingresos de doce meses crecen 12,5% porque ya suman a Paycor, que hace un año estaba recién comprada; lo que los analistas esperan para el año es 5,5% en ventas y 7,3% en ganancia. La consistencia del crecimiento, qué tan parejo fue en los últimos años, queda en 42.
Valoración: 57,6 → acá más barato puntúa más alto. La acción vale 16,6 veces la ganancia esperada para el año próximo y 5,79 veces sus ventas, pero 10,1 veces su patrimonio contable, que es la fila en rojo.
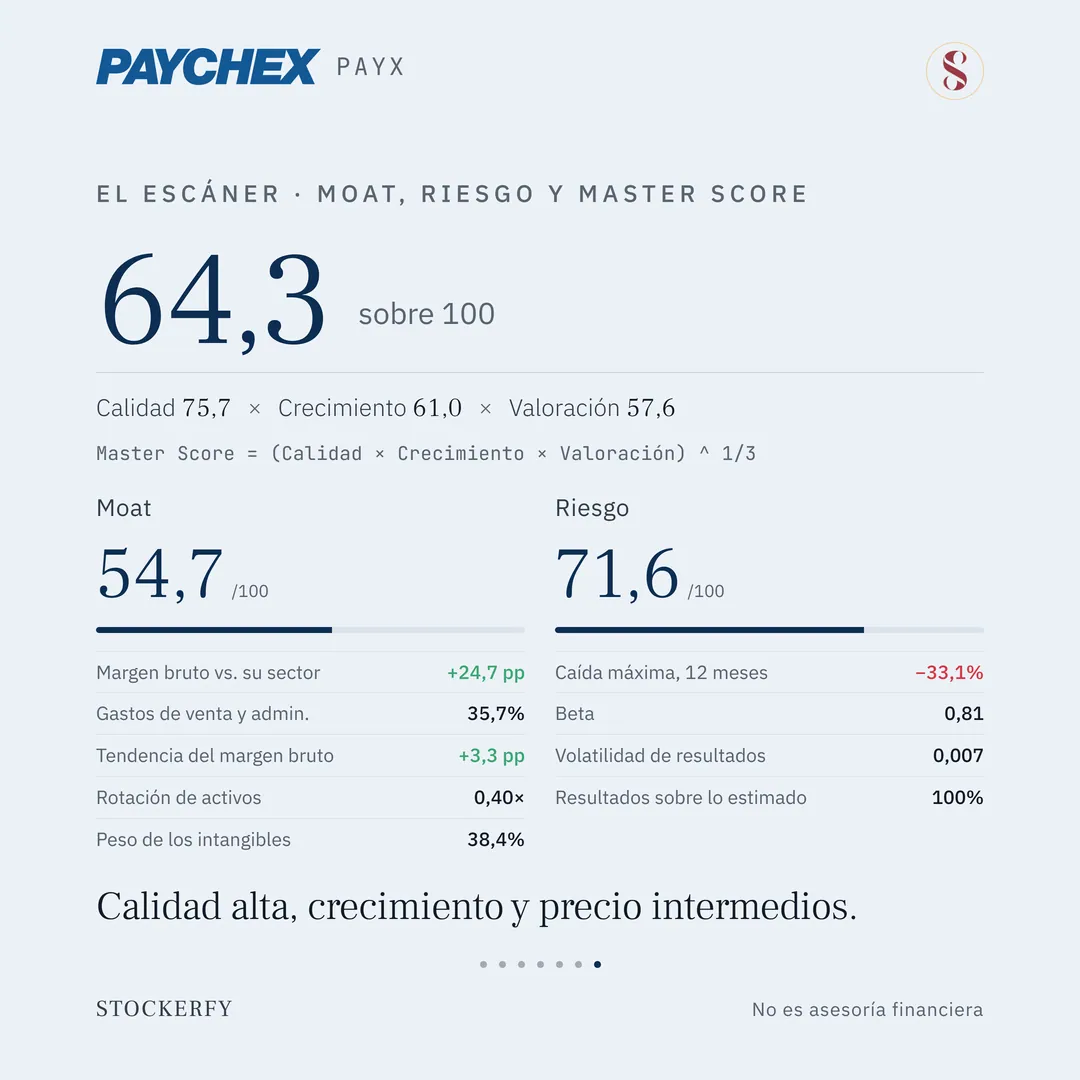
Moat: 54,7 → el Moat mide si la empresa tiene una ventaja difícil de copiar. Su margen bruto supera en 24,7 puntos a la mediana de su sector, aunque gasta 35,7% de sus ingresos en ventas y administración, y 38,4% de sus activos son intangibles, en buena parte por las compras de empresas.
Riesgo: 71,6 → la acción se mueve menos que el mercado, con una beta de 0,81, los resultados son muy estables y superaron lo estimado en los últimos cuatro reportes. En contra, cayó 33,1% entre septiembre de 2025 y abril de 2026.
El Master Score da 64,3, la media geométrica de los tres primeros ejes: calidad alta, con crecimiento y precio en la zona media.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología