 Stockerfy

McDonald's ganó $71.987 millones y se recompró $80.527. Su patrimonio es negativo
McDonald's acumuló $71.987 millones de utilidades desde su fundación. Y lleva gastados $80.527 millones recomprando sus propias acciones. La resta deja su patrimonio contable en −$1.023 millones al 30 de junio.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 22 de agosto de 2026, que pueden diferir.
- Industria
- Restaurants
- Capitalización
- US$193,1 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
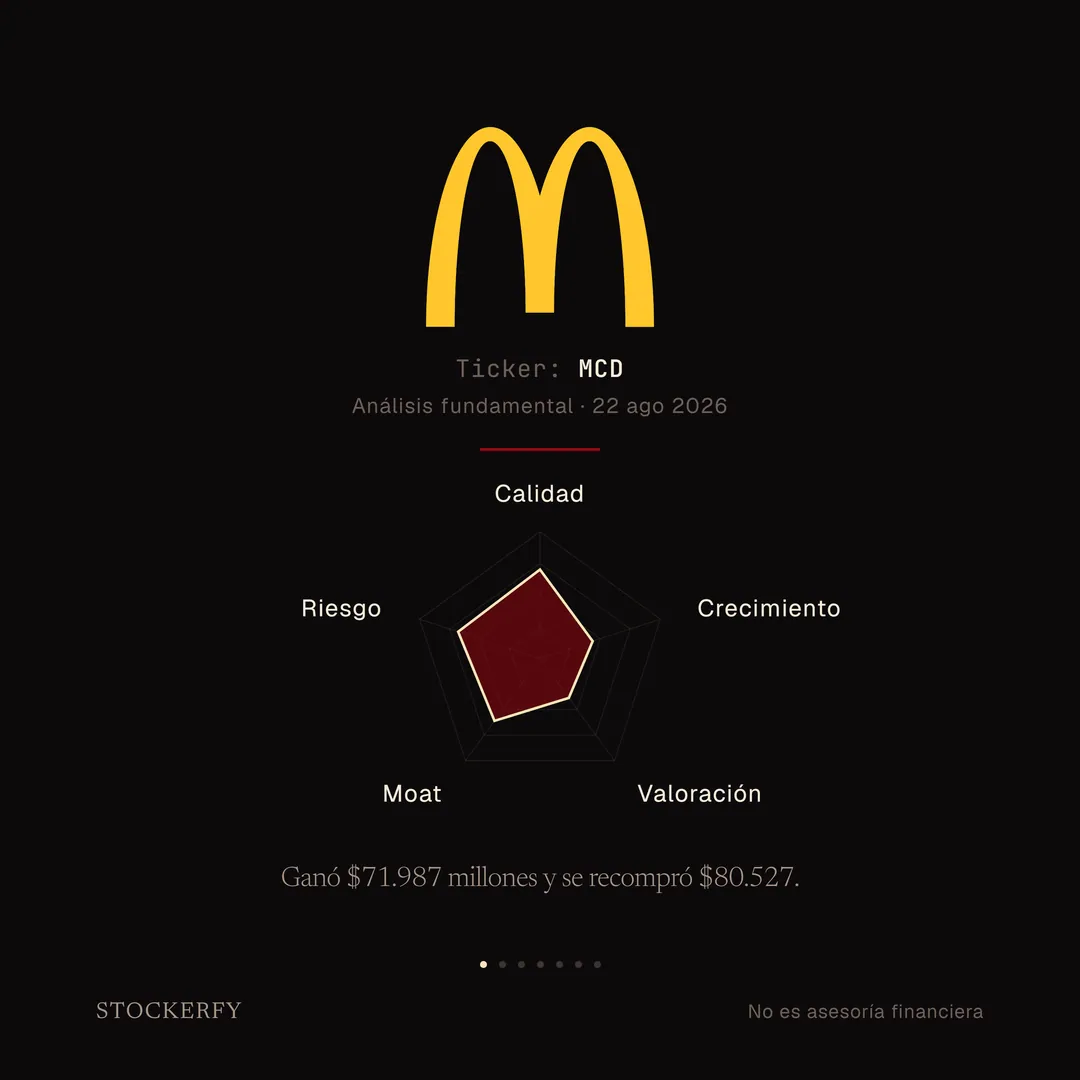
Ganó $71.987 millones y se recompró $80.527.
- 01 / 07
Ganó $71.987 millones y se recompró $80.527.
Descripción de la slide
Portada oscura con los arcos dorados de McDonald's. Ticker MCD, análisis fundamental del 22 de agosto de 2026. Radar de cinco ejes: Calidad 70,1, Crecimiento 43,8, Valoración 38,7, Moat 61,1, Riesgo 68,0. Titular: ganó 71.987 millones de dólares y se recompró 80.527.
- 02 / 07
El negocio de McDonald’s
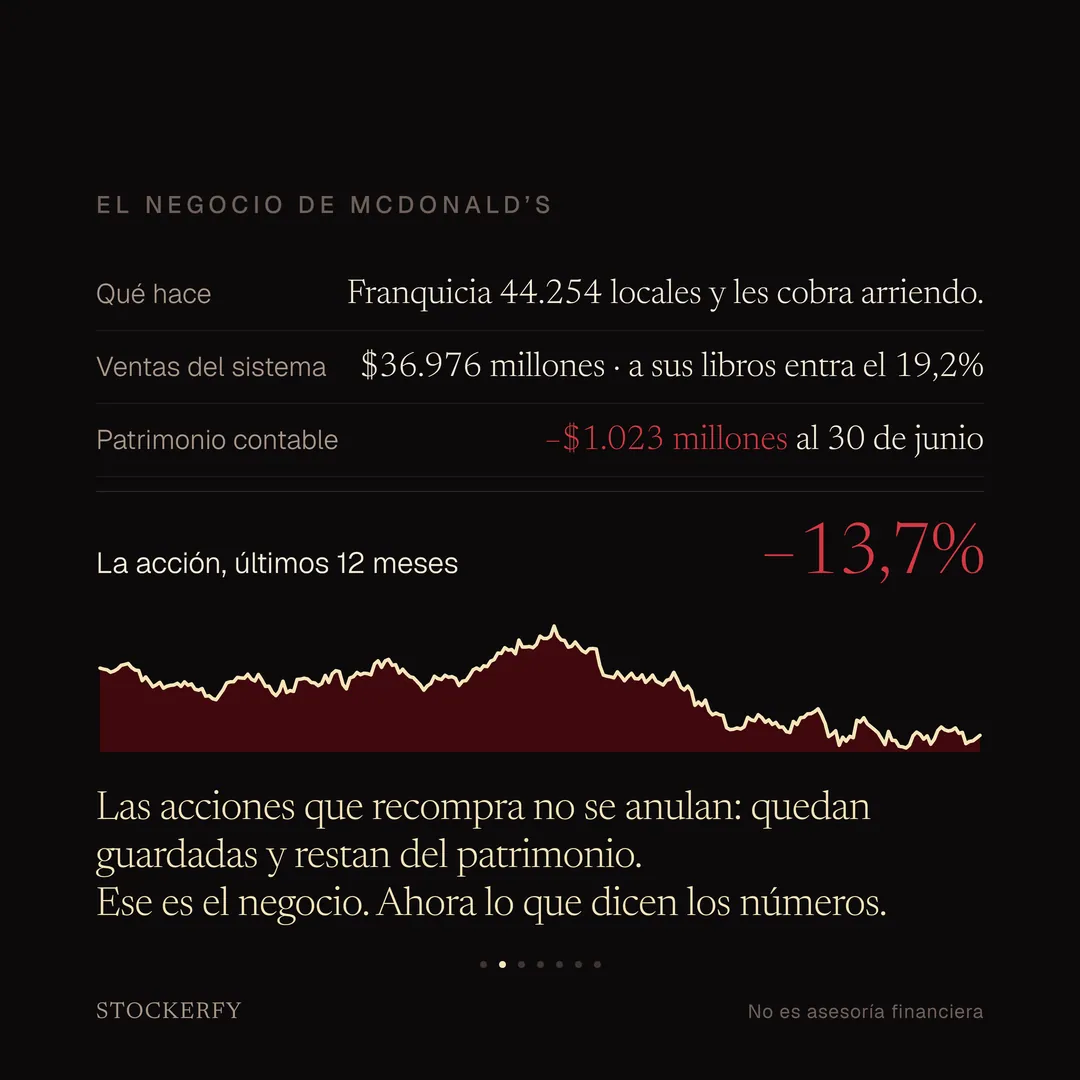
Las acciones que recompra no se anulan: quedan guardadas y restan del patrimonio. Ese es el negocio. Ahora lo que dicen los números.
Descripción de la slide
Ficha del negocio de McDonald's: franquicia 44.254 locales y les cobra arriendo; ventas del sistema 36.976 millones de dólares en el trimestre, de los que a sus libros entra el 19,2%; patrimonio contable de −1.023 millones al 30 de junio. La acción cayó 13,7% en doce meses, con el gráfico del período.
- 03 / 07Solidez financiera del negocio.
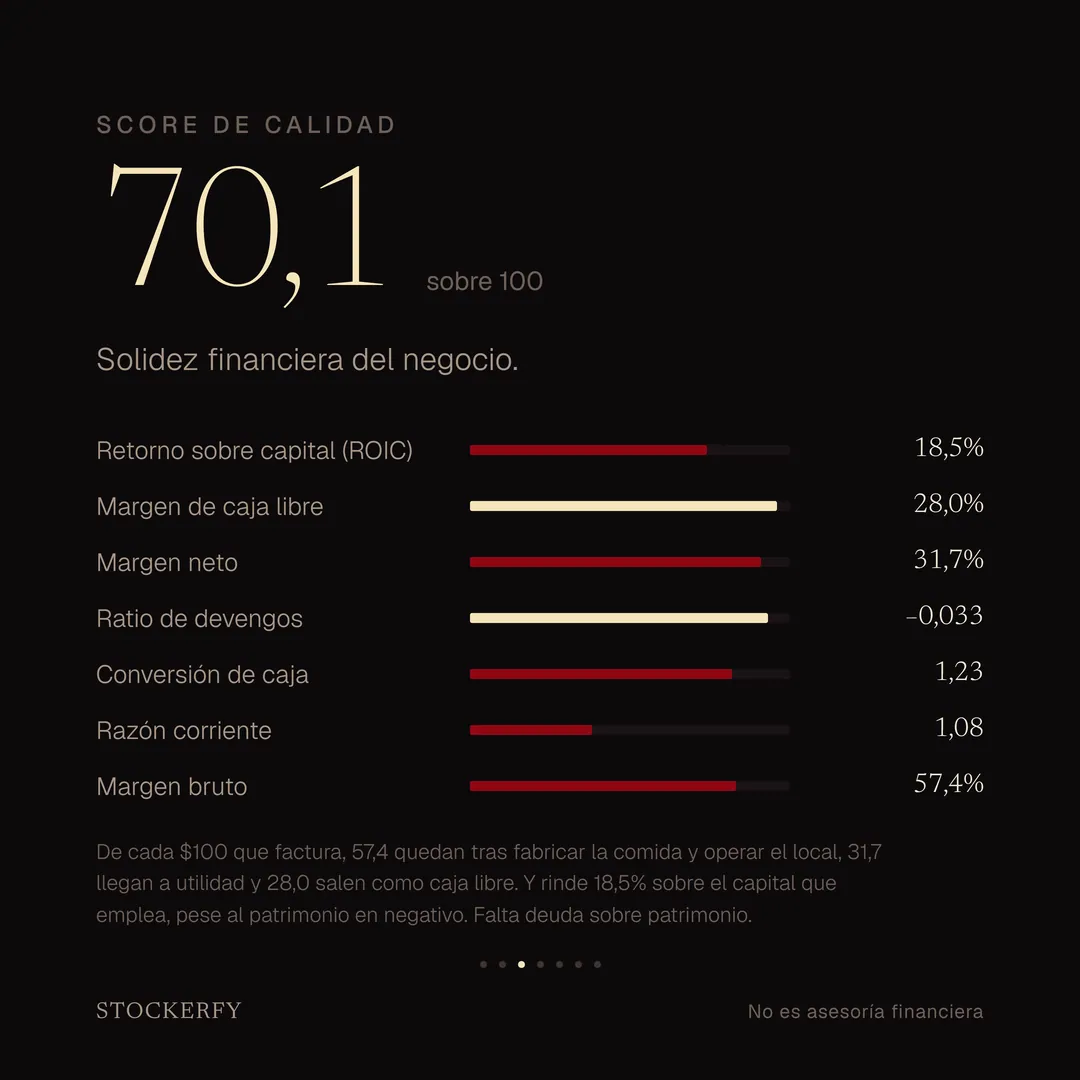
Calidad: 70,1
De cada $100 que factura, 57,4 quedan tras fabricar la comida y operar el local, 31,7 llegan a utilidad y 28,0 salen como caja libre. Y rinde 18,5% sobre el capital que emplea, pese al patrimonio en negativo. Falta deuda sobre patrimonio.
Descripción de la slide
Score de Calidad 70,1 sobre 100. Retorno sobre capital 18,5%, margen de caja libre 28,0%, margen neto 31,7%, ratio de devengos −0,033, conversión de caja 1,23, razón corriente 1,08, margen bruto 57,4%. Nota: de cada 100 dólares que factura, 57,4 quedan tras fabricar la comida y operar el local, 31,7 llegan a utilidad y 28,0 salen como caja libre; rinde 18,5% sobre el capital que emplea pese al patrimonio en negativo. Falta deuda sobre patrimonio.
- 04 / 07Ritmo de crecimiento del negocio.
Crecimiento: 43,8
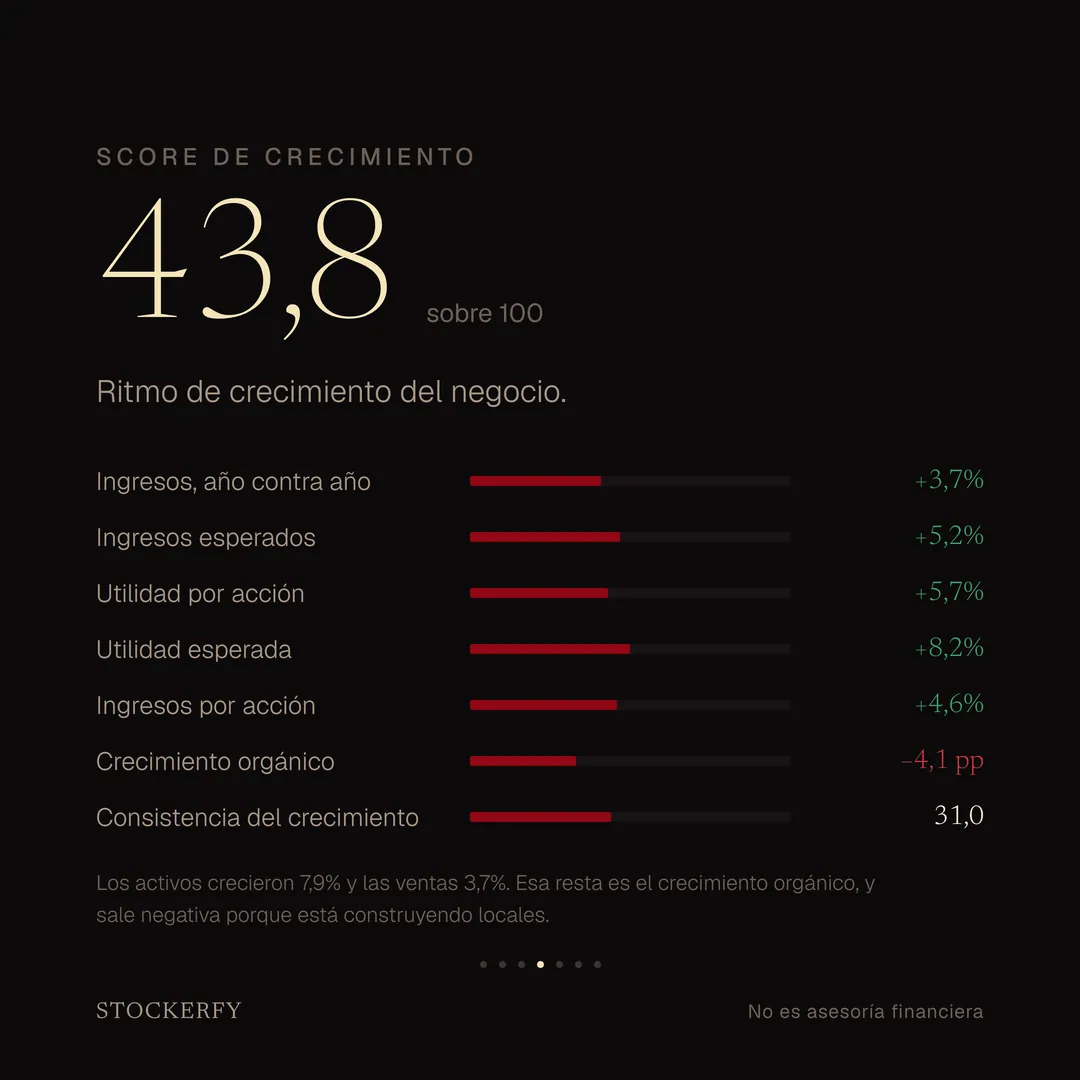
Los activos crecieron 7,9% y las ventas 3,7%. Esa resta es el crecimiento orgánico, y sale negativa porque está construyendo locales.
Descripción de la slide
Score de Crecimiento 43,8 sobre 100. Ingresos año contra año +3,7%, ingresos esperados +5,2%, utilidad por acción +5,7%, utilidad esperada +8,2%, ingresos por acción +4,6%, crecimiento orgánico −4,1 puntos, consistencia del crecimiento 31,0.
- 05 / 07Precio de mercado del negocio.
Valoración: 38,7
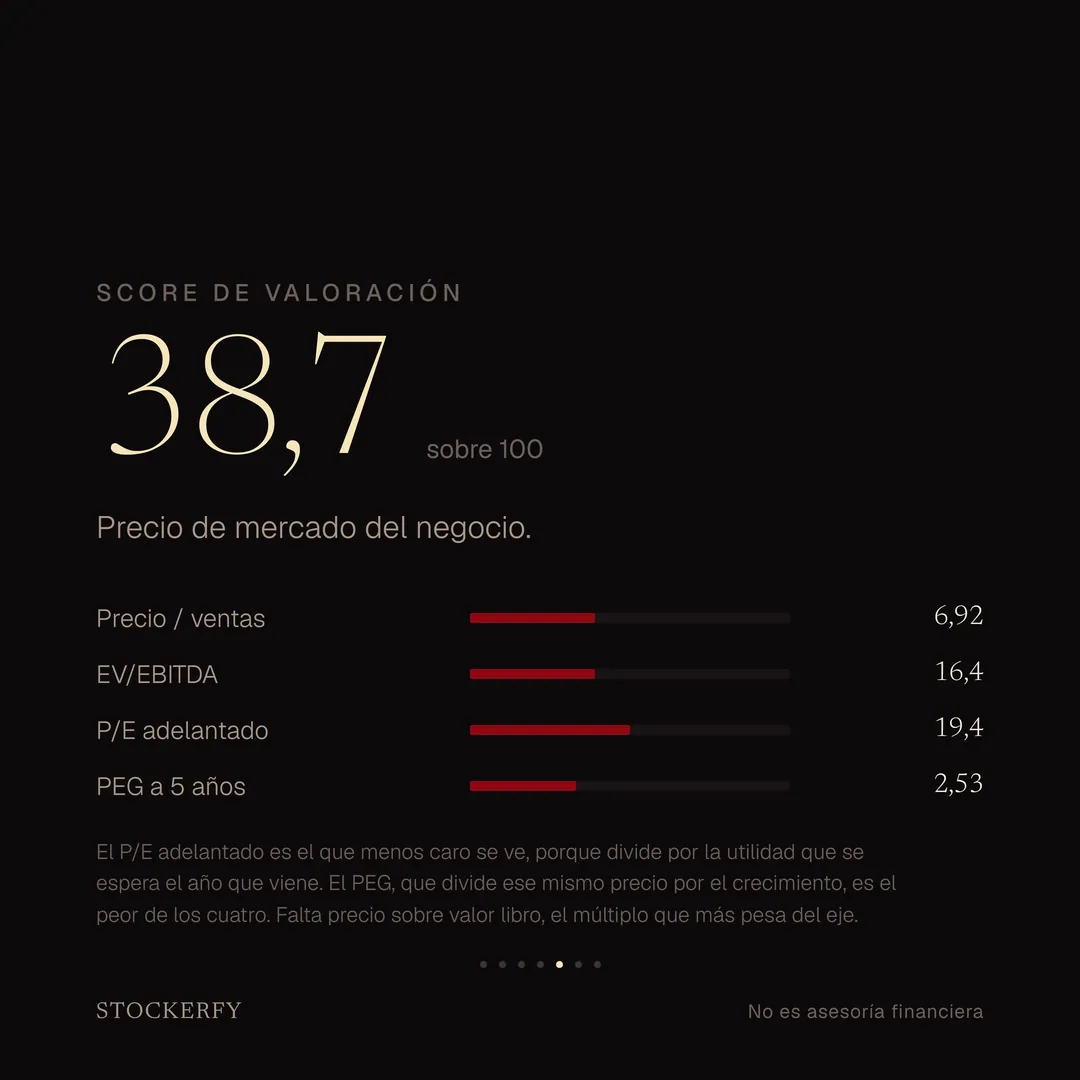
El P/E adelantado es el que menos caro se ve, porque divide por la utilidad que se espera el año que viene. El PEG, que divide ese mismo precio por el crecimiento, es el peor de los cuatro. Falta precio sobre valor libro, el múltiplo que más pesa del eje.
Descripción de la slide
Score de Valoración 38,7 sobre 100. Precio sobre ventas 6,92, EV/EBITDA 16,4, P/E adelantado 19,4, PEG a cinco años 2,53. Nota: el P/E adelantado es el que menos caro se ve porque divide por la utilidad esperada; el PEG, que divide ese mismo precio por el crecimiento, es el peor de los cuatro. Falta precio sobre valor libro, el múltiplo que más pesa del eje.
- 06 / 07
El moat y el riesgo
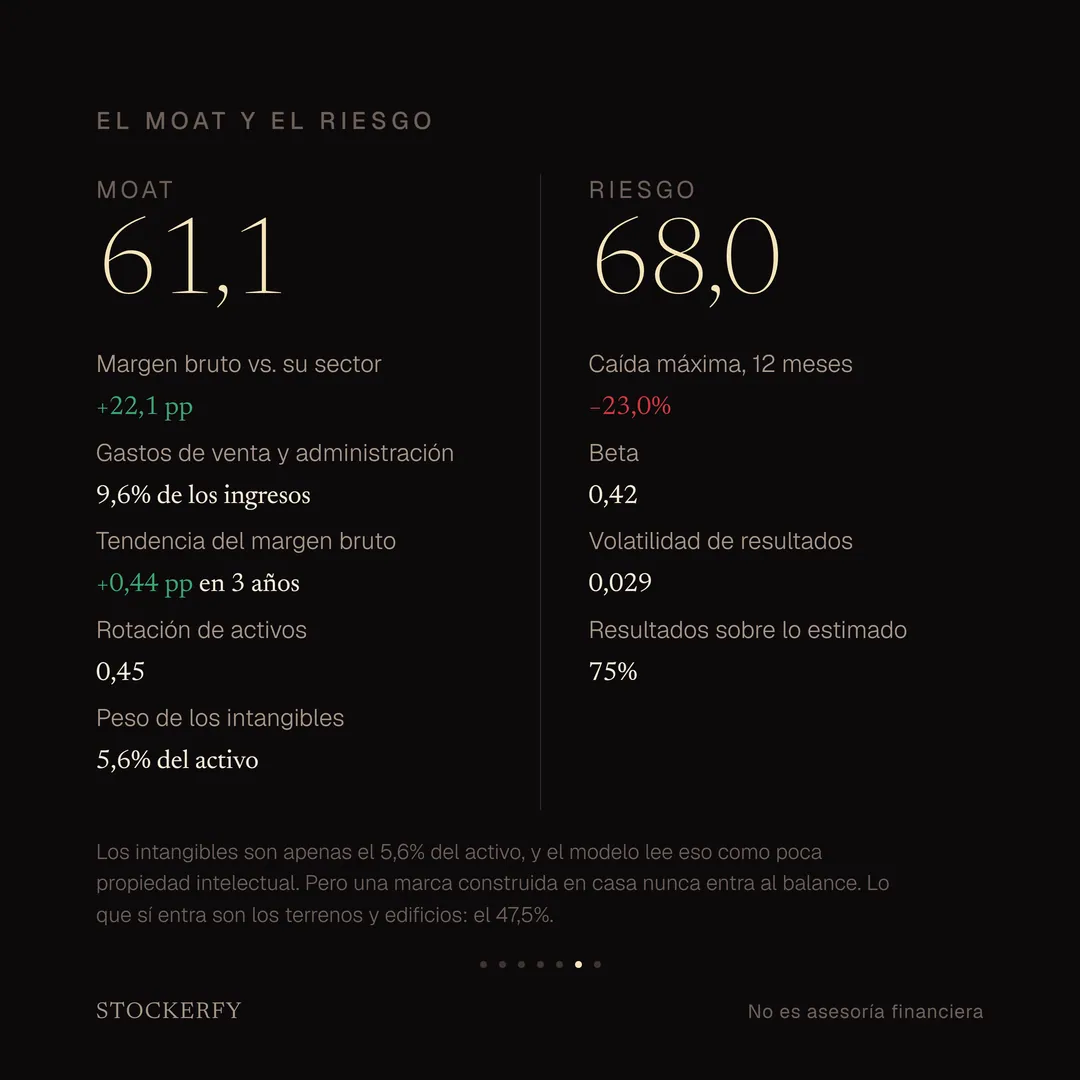
Los intangibles son apenas el 5,6% del activo, y el modelo lee eso como poca propiedad intelectual. Pero una marca construida en casa nunca entra al balance. Lo que sí entra son los terrenos y edificios: el 47,5%.
Descripción de la slide
Moat 61,1 y Riesgo 68,0. Margen bruto 22,1 puntos sobre su sector, gastos de venta y administración 9,6% de los ingresos, tendencia del margen bruto +0,44 puntos en tres años, rotación de activos 0,45, intangibles 5,6% del activo. Caída máxima 23,0%, beta 0,42, volatilidad de resultados 0,029, resultados sobre lo estimado 75%.
- 07 / 07Master Score 49,2
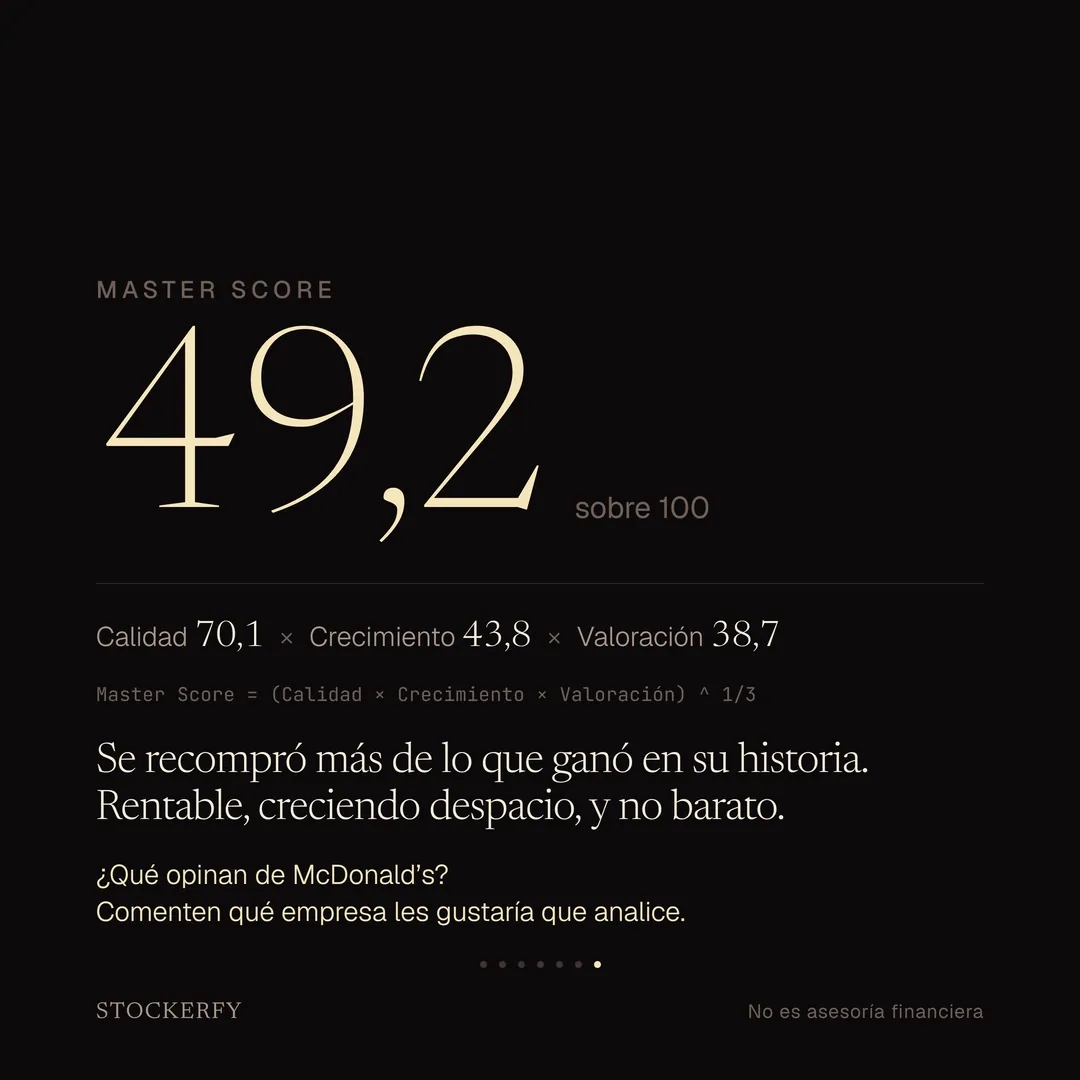
Se recompró más de lo que ganó en su historia. Rentable, creciendo despacio, y no barato.
Descripción de la slide
Master Score 49,2 sobre 100, media geométrica de Calidad 70,1, Crecimiento 43,8 y Valoración 38,7. Cierre: se recompró más de lo que ganó en su historia; rentable, creciendo despacio, y no barato.
El texto del post
Las acciones que una empresa recompra no se anulan. Quedan guardadas en lo que se llama autocartera, y en el balance se restan del patrimonio. McDonald's tiene 953,0 millones de acciones guardadas de las 1.660,6 que emitió en su historia: el 57,4%. Circulan 707,6 millones.
Eso no es una curiosidad contable. Al modelo que uso le quita dos métricas de las treinta y tres que calcula: la deuda sobre patrimonio y el precio sobre valor libro. Las dos se dividen por un patrimonio que acá es negativo, y con un denominador así darían un resultado absurdo: leerían "sin deuda" y "baratísima" en una empresa con 54.814 millones de dólares de deuda. La segunda pesa 25 sobre 100 en el eje de Valoración, o sea es la que más pesa de ese eje.
Qué hace: McDonald's tiene 46.028 locales en 114 países y solo opera 1.774. Los otros 44.254 son de dueños independientes que le pagan regalías y le arriendan el local. En el segundo trimestre, reportado el 4 de agosto, pasaron $36.976 millones por los mostradores de toda la red y a sus libros entraron $7.099 millones, el 19,2%. La utilidad neta fue de $2.362 millones y la utilidad por acción $3,32, un 5,7% más que un año antes.
La acción cayó 13,7% en los últimos doce meses.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad 70,1. Margen neto 31,7%, margen bruto 57,4% y margen de caja libre 28,0%. Rinde 18,5% sobre el capital que emplea, y esa sí se puede calcular con el patrimonio en negativo porque divide por patrimonio más deuda, que son 53.024 millones. El ratio de devengos sale en −0,033, y acá negativo es bueno: la utilidad contable viene respaldada por caja de verdad.
Crecimiento 43,8. Ingresos +3,7% y utilidad por acción +5,7% en el trimestre. Las ventas comparables, que miden los locales con más de un año abiertos, subieron 1,3%, así que casi todo el crecimiento viene de abrir locales nuevos. El crecimiento orgánico sale en −4,1 puntos porque los activos crecieron 7,9% y las ventas 3,7%: está construyendo, y apunta a 50.000 locales en 2028.
Valoración 38,7, y acá más barato puntúa más alto. P/E adelantado 19,4, EV/EBITDA 16,4, precio sobre ventas 6,92 y PEG 2,53. Ese precio sobre ventas divide por los $7.099 millones que entran a sus libros, no por los $36.976 que gastaron los clientes.
Moat 61,1. Su margen bruto está 22,1 puntos sobre la mediana de su sector, y los gastos de venta y administración son el 9,6% de los ingresos. Los intangibles son apenas el 5,6% del activo, y el modelo lee eso como poca propiedad intelectual, pero una marca construida en casa nunca se capitaliza en el balance: solo entran las que se compran. Lo que sí está registrado son terrenos y edificios, $28.479 millones netos, el 47,5% del activo.
Riesgo 68,0. Beta 0,42, caída máxima de 23,0% en el año y resultados sobre lo estimado en tres de los últimos cuatro trimestres.
El compuesto da 49,2, la media geométrica de los tres primeros ejes. Queda decimonoveno de los veinticinco análisis que llevo publicados.
¿Qué opinan de McDonald's? Comenten qué empresa les gustaría que analice.