Stockerfy

Walmart batió su propia guía y la acción cayó 8,7% el mismo día
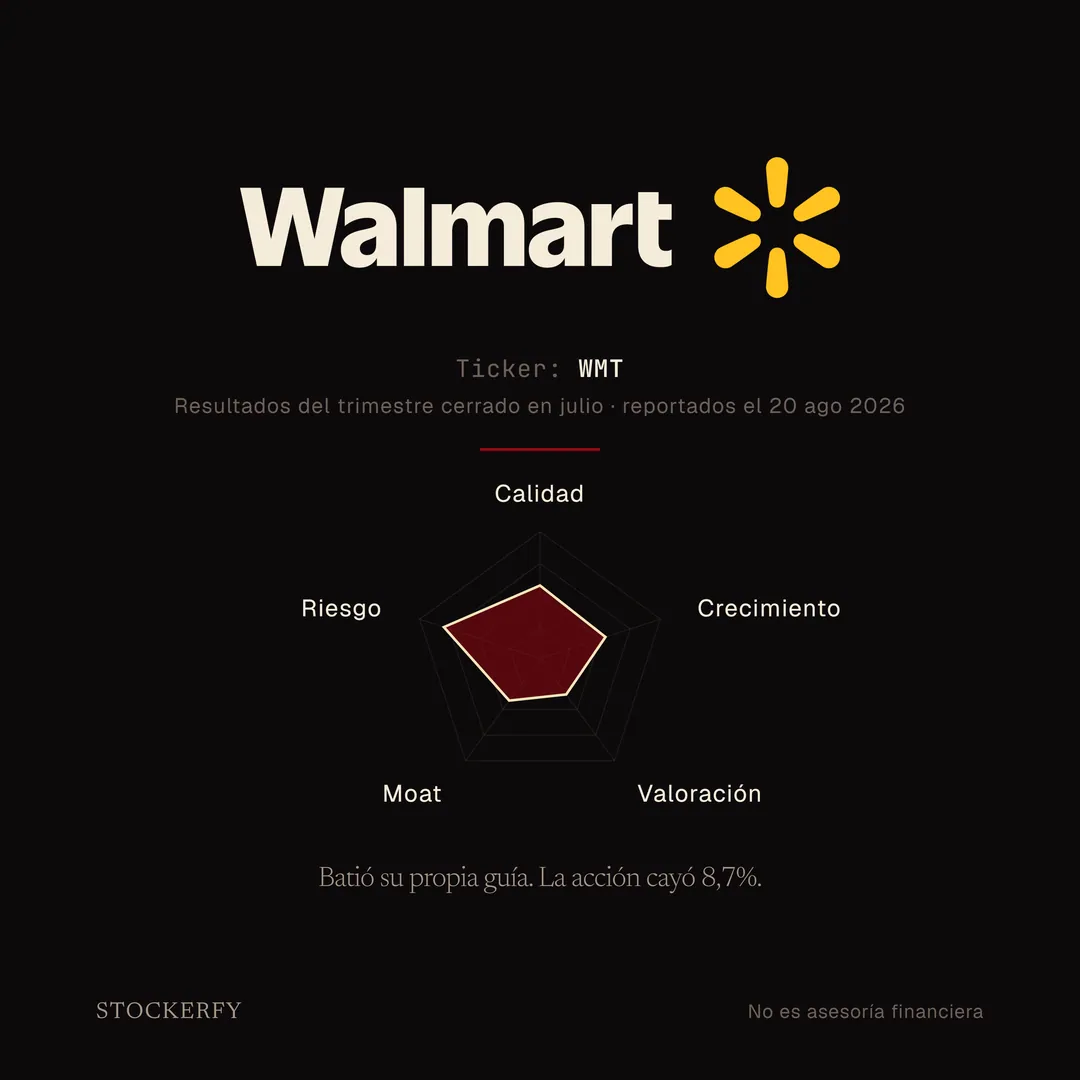
Walmart batió su propia guía en ingresos, en utilidad operacional y en utilidad ajustada por acción. Y la acción cayó 8,7% el mismo día que lo anunció.
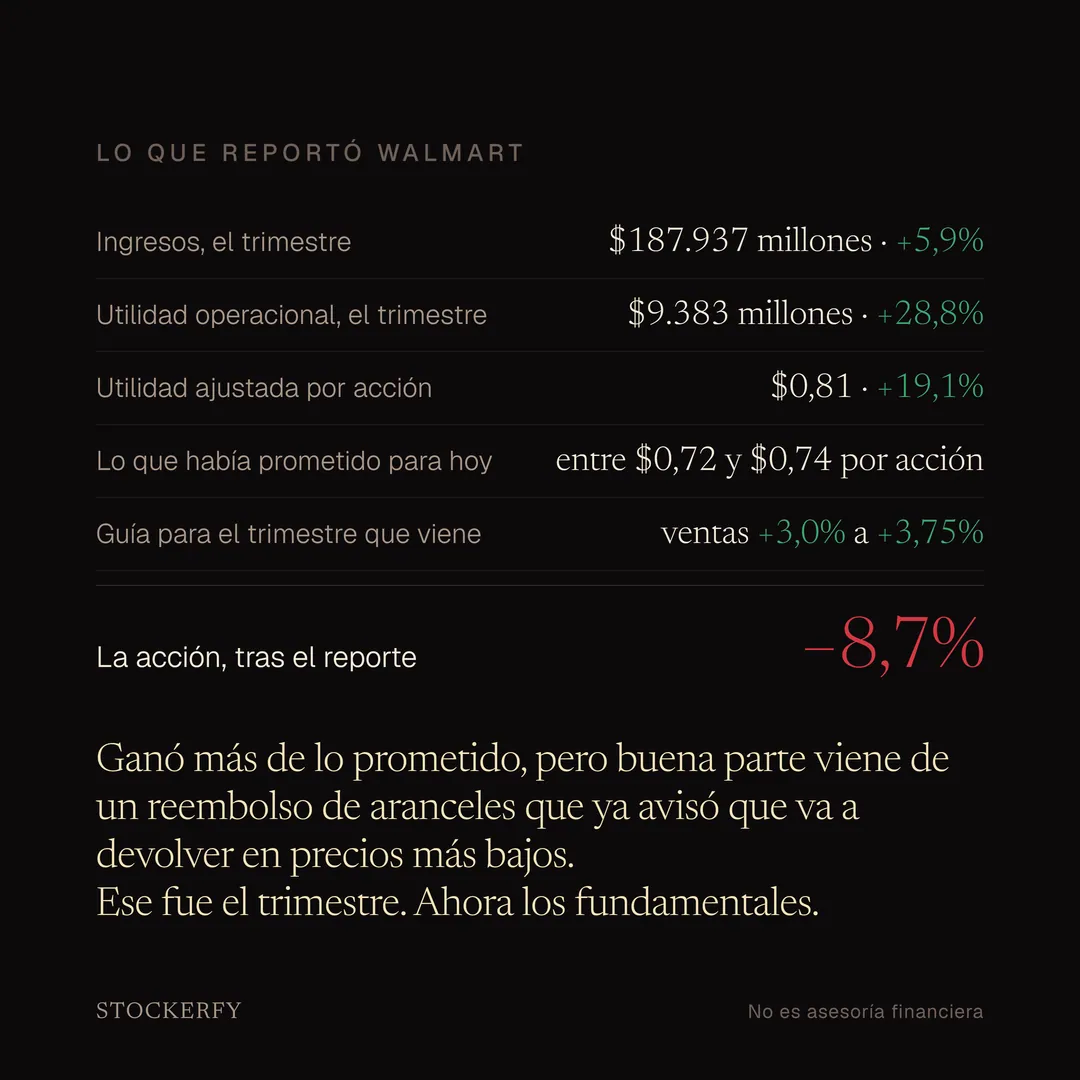
El motivo lo dice el propio comunicado: buena parte de esa utilidad operacional (creció 28,8%, muy por sobre el 7% a 10% que había guiado) viene de un reembolso de aranceles que la empresa ya avisó que va a devolver en precios más bajos el semestre que viene. Y guió el trimestre que viene a crecer solo 3,0% a 3,75% en ventas y 2,0% a 4,0% en resultado operacional, la mitad o menos de lo que creció hoy.
Un segundo dato que no cabía en las slides: la utilidad neta bajo normas contables cayó 9,4% mientras la operacional subía 28,8%, porque el valor de sus inversiones en acciones pasó de una ganancia de 2.708 millones de dólares hace un año a una pérdida de 1.200 millones este trimestre. Es el reverso exacto de lo que vimos en JPMorgan, Google y Amazon, donde una ganancia de este tipo inflaba la utilidad contable por sobre la ajustada. Acá es al revés.
Qué hace: es la cadena de tiendas y clubes de socios más grande de Estados Unidos, con comercio electrónico, publicidad y membresías creciendo mucho más rápido que sus tiendas físicas. En el trimestre que cerró en julio facturó 187.937 millones de dólares, un 5,9% más que hace un año.
La acción, en los últimos doce meses, sube apenas 1,7%: viene de una caída fuerte desde mayo, dos días antes de su reporte anterior, y hoy corrigió otro 8,7% más.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
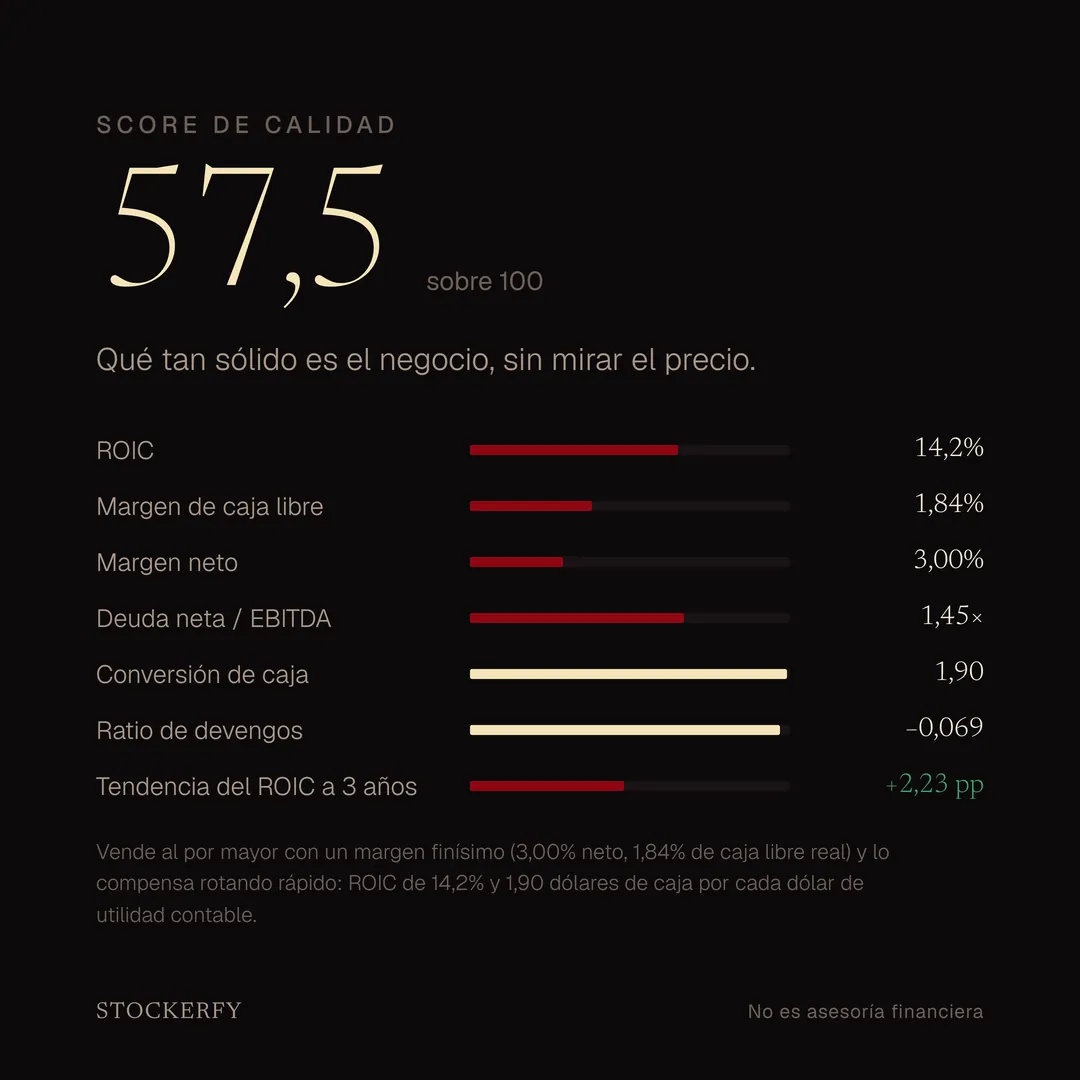
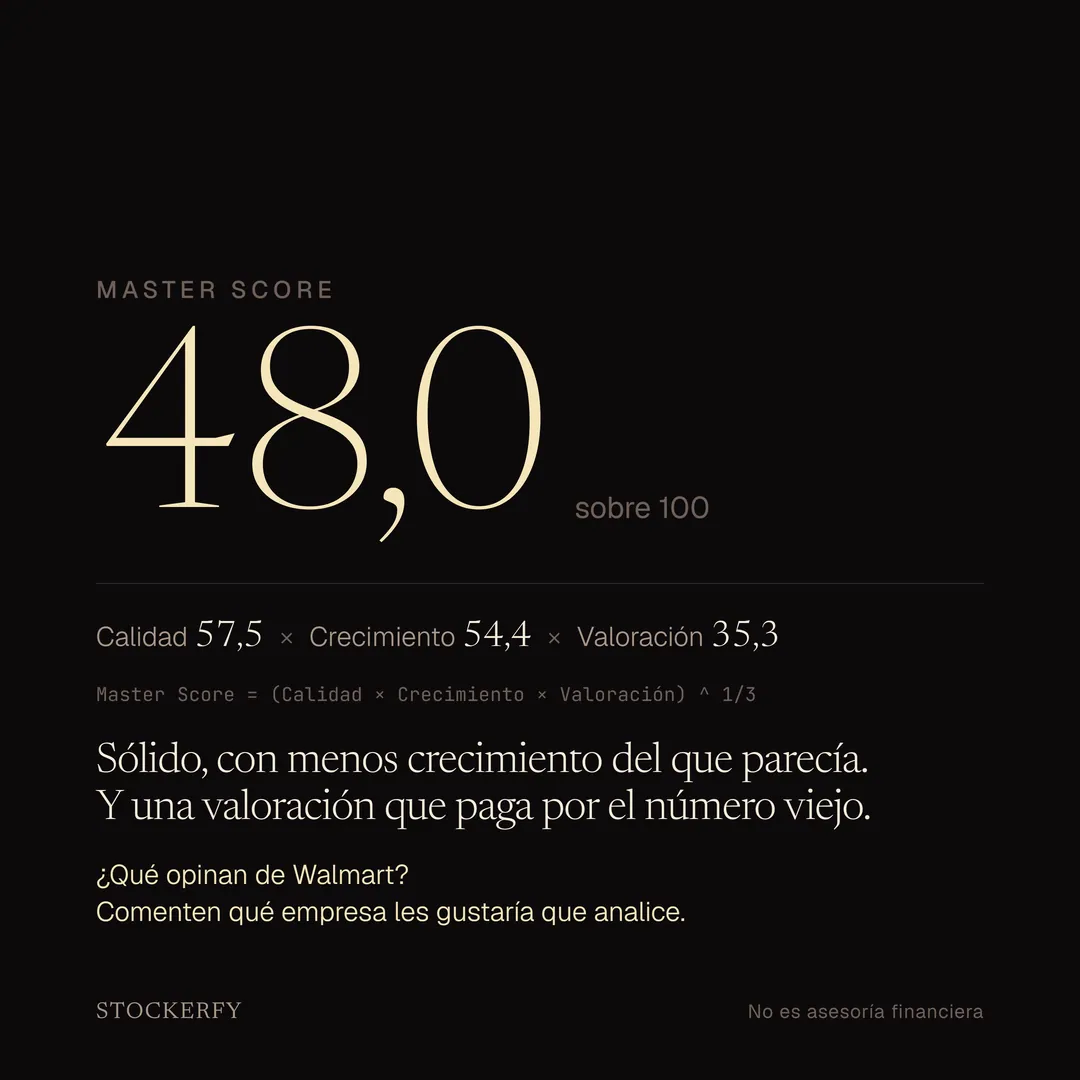
Calidad da 57,5. Vende al por mayor y le queda un margen finísimo: 3,00% neto y 1,84% de caja libre real sobre lo que factura. Lo compensa rotando rápido su capital: retorno sobre el capital invertido de 14,2%, y por cada dólar de utilidad contable entran 1,90 dólares de caja real.
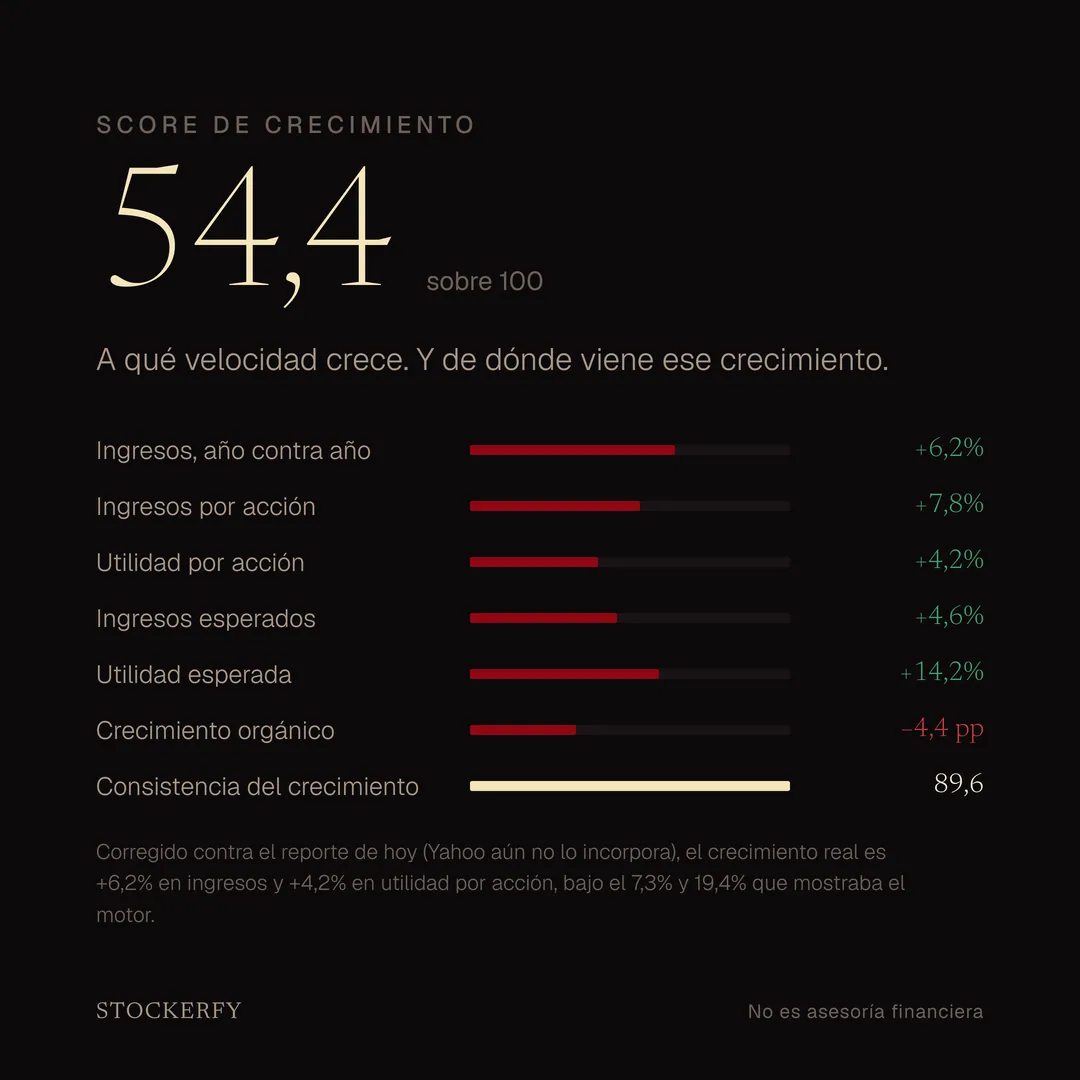
Crecimiento da 54,4, y acá está el hallazgo más grande de este análisis. La fuente de datos que usa el motor, Yahoo, tarda unos días hábiles en actualizar sus cifras de doce meses después de que una empresa reporta. A las pocas horas del comunicado de esta mañana, seguía mostrando el mismo crecimiento de ingresos (7,3%) y de utilidad por acción (19,4%) que mostraba ANTES del reporte, o sea del trimestre anterior. Reconstruí a mano el año móvil cerrado en julio cruzando el ejercicio anual con los dos últimos comunicados semestrales, y el crecimiento real es 6,2% en ingresos y 4,2% en utilidad por acción: bien por debajo de lo que el motor todavía muestra. Es la corrección más grande de este eje en el proyecto, y la primera vez que va hacia abajo.
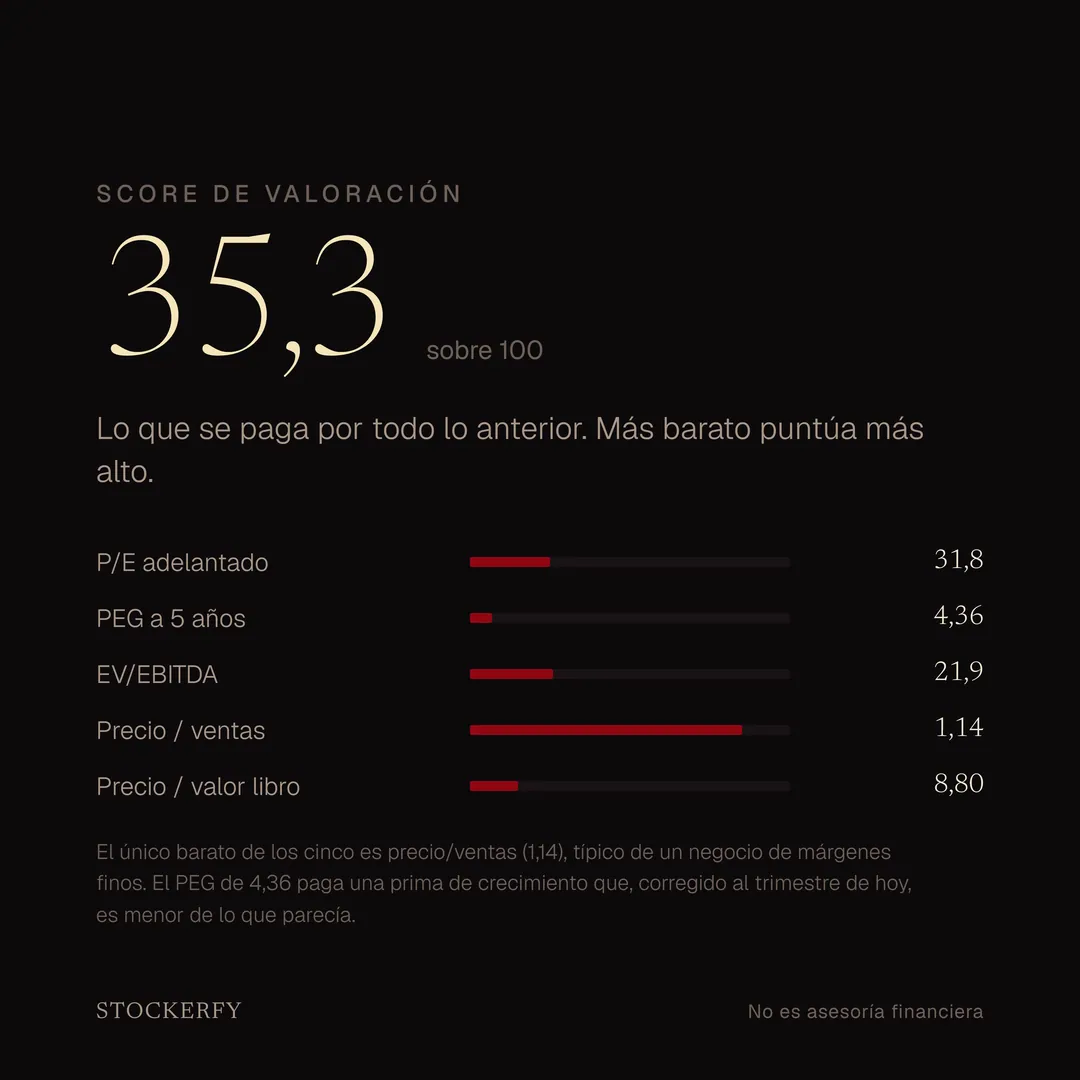
Valoración da 35,3, y acá más barato puntúa más alto. De los cinco múltiplos, el único que sale barato es precio sobre ventas (1,14), lo normal en un negocio que vende con márgenes finísimos. El PEG de 5 años (4,36) es el segundo peor que he publicado en el proyecto: paga una prima por un crecimiento que, corregido, es menor al que parecía tener.
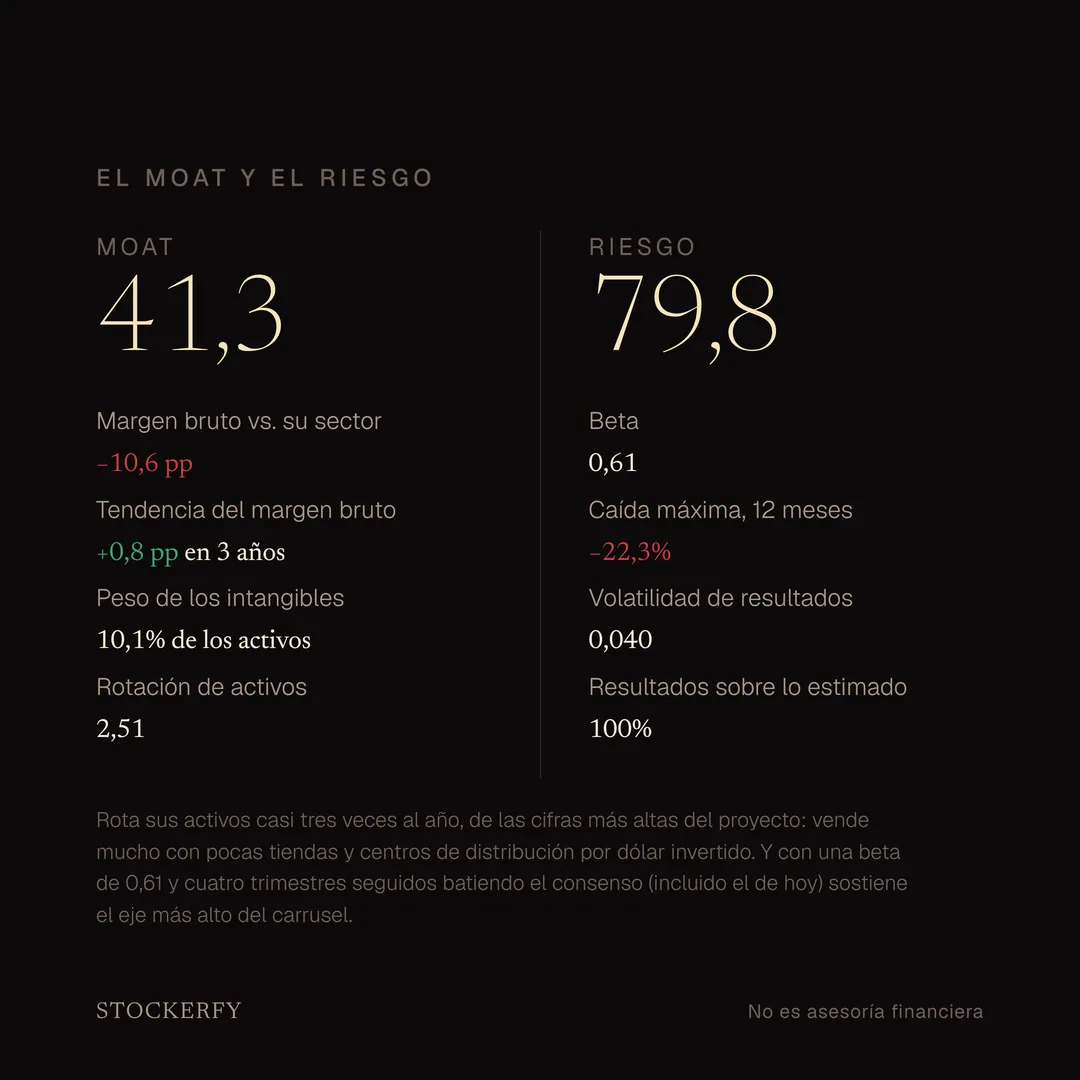
Moat da 41,3, con una limitación que hay que decir: Walmart no reporta investigación y desarrollo como categoría separada, así que dos de los seis componentes del eje no tienen dato y no se rellenan. Con lo que sí mide: su margen bruto queda 10,6 puntos bajo la mediana de su sector, y rota sus activos 2,51 veces al año, de las cifras más altas que he medido en el proyecto — vende mucho con pocas tiendas y centros de distribución por dólar invertido.
Riesgo da 79,8, el eje más alto del carrusel. Beta de 0,61: se mueve mucho menos que el mercado, típico de un minorista de consumo defensivo. Cayó 22,3% desde su máximo de mayo hasta hoy, pero superó o igualó el consenso en sus últimos cuatro trimestres, incluido el de esta mañana.
El compuesto da 48,0, la media geométrica de los tres primeros ejes.
¿Qué opinan de Walmart? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Consumo defensivo