Stockerfy
VFFVillage Farms International, In·Consumo defensivo

Village Farms (VFF): barata y con balance sólido, pero de ganancias irregulares

4 min de lectura7 slides

Village Farms es una empresa pequeña, de unos 347 millones de dólares de capitalización, que en 2025 vendió la mayor parte de su antiguo negocio de hortalizas y se reconvirtió en una productora de cannabis. Su acción cotiza hoy a poco más de su valor contable, con un balance sólido, pero sus ganancias son muy irregulares.
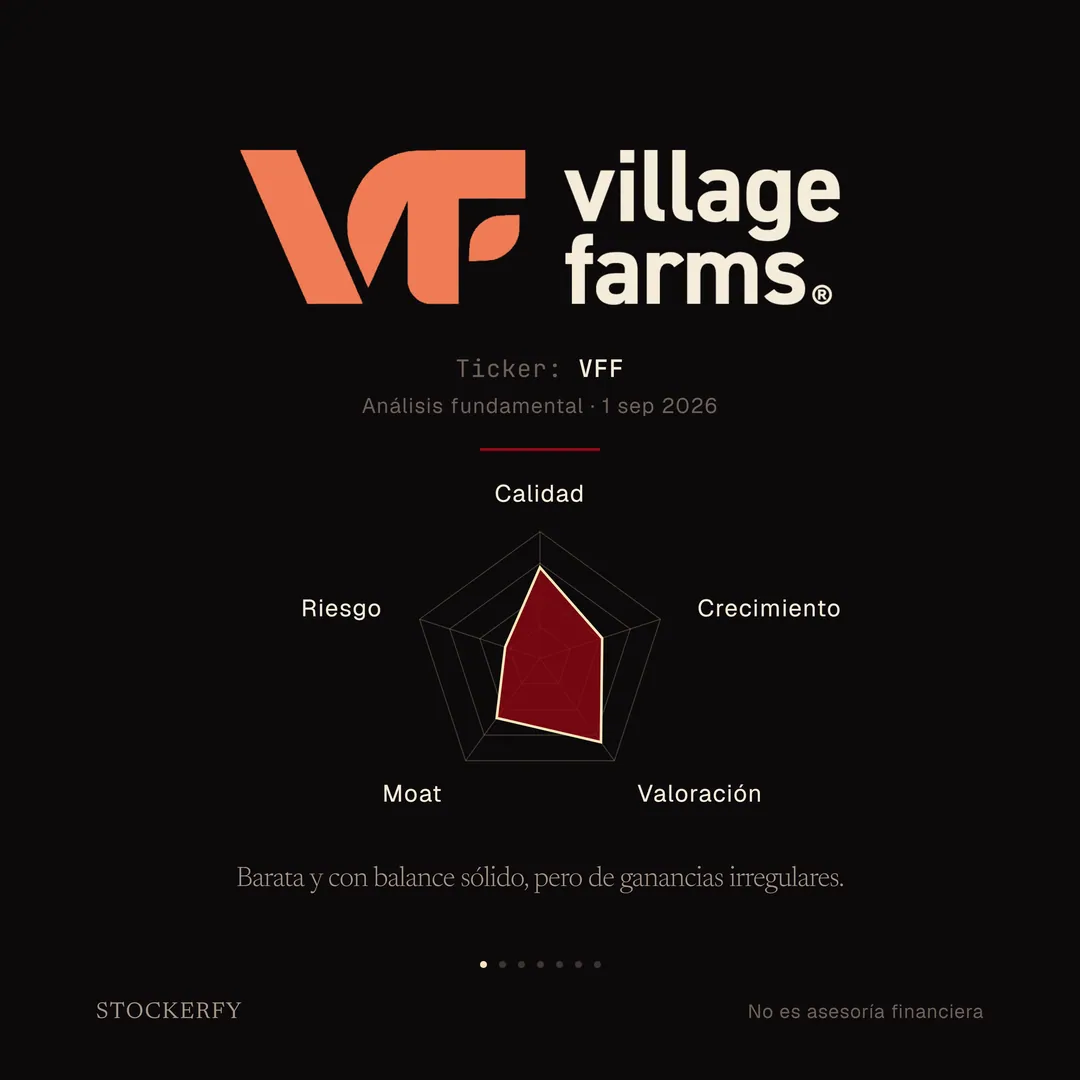
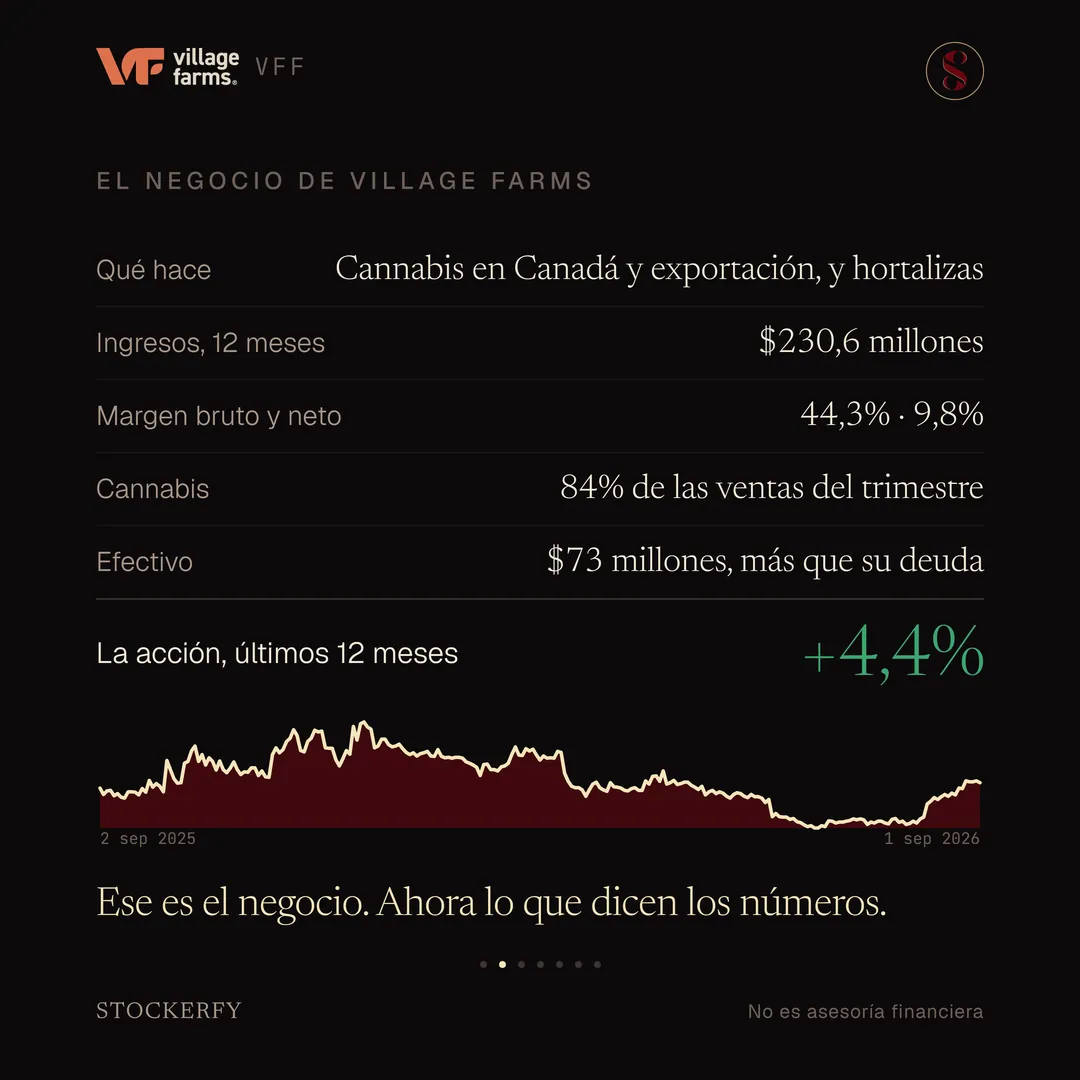
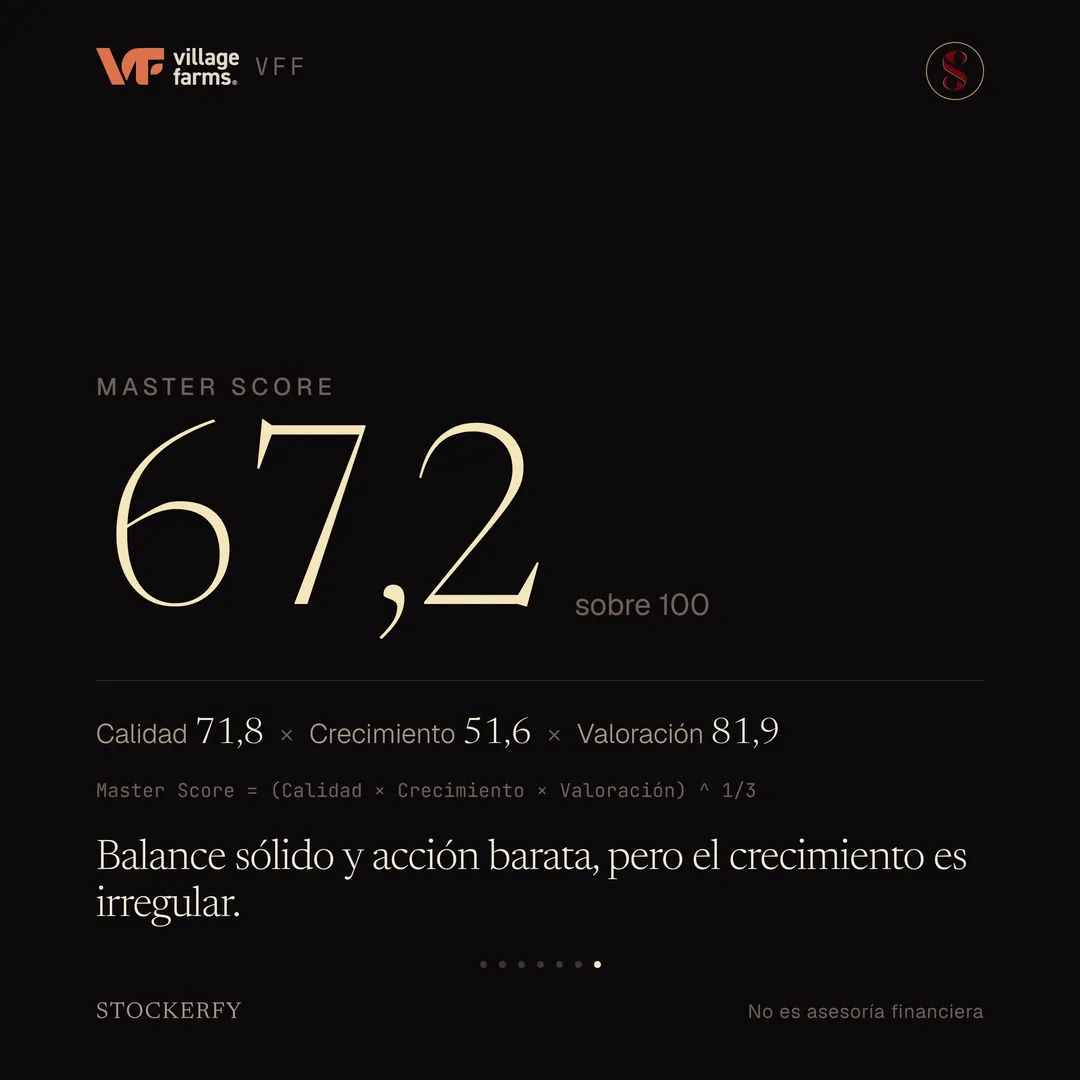
Sobre fondo oscuro, el logotipo de Village Farms: el monograma VF con una hoja, en color coral, y al lado la palabra village farms en dos líneas, en crema. Después, en letra pequeña, ticker VFF y análisis fundamental del 1 de septiembre de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde valoración es el más largo, calidad y moat llegan a la zona media y riesgo es el más corto. Cierra el titular: barata y con balance sólido, pero de ganancias irregulares.Tabla titulada El negocio de Village Farms: qué hace, cannabis en Canadá y exportación, y hortalizas; ingresos de doce meses, 230,6 millones de dólares; margen bruto y neto, 44,3% y 9,8%; cannabis, 84% de las ventas del trimestre; efectivo, 73 millones de dólares, más que su deuda. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 4,4%, en verde. El gráfico de los últimos doce meses, con las fechas 2 de septiembre de 2025 y 1 de septiembre de 2026 en las esquinas, sube hasta un pico hacia diciembre, cae con fuerza hasta un mínimo hacia junio y luego se recupera en parte. Cierra el remate: ese es el negocio, ahora lo que dicen los números.Score de calidad 71,8 sobre 100, con barras para ratio de devengos menos 0,061, deuda neta sobre EBITDA menos 0,50, tendencia del ROIC más 15,9 puntos, conversión de caja 1,79 veces, deuda sobre patrimonio 0,15 y razón corriente 3,17. Una nota explica que el balance es la parte fuerte, con más efectivo que deuda, poca deuda sobre patrimonio y un activo corriente de 3,2 veces el pasivo de corto plazo, que la utilidad entra en caja, y que el retorno sobre el capital, del 8,8%, y el margen neto, del 9,8%, más moderados, son lo que deja el eje en 72 y no más arriba.Score de crecimiento 51,6 sobre 100, con barras para ingresos año contra año más 6,8%, ingresos esperados más 20,2%, utilidad por acción menos 74,6% en rojo, utilidad esperada más 43,8%, crecimiento orgánico más 1,5 puntos y consistencia del crecimiento 0. Una nota explica que los ingresos crecen a un dígito y el consenso espera un 20% más el año que viene, que la utilidad por acción cae 74,6% frente a un trimestre de 2025 que incluyó una ganancia de 19,1 millones de dólares por vender activos de hortalizas y no por un deterioro del negocio, y que la consistencia sale 0 porque la empresa alternó pérdidas y ganancias en años recientes.Score de valoración 81,9 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 1,51, precio sobre valor libro 1,10, EV sobre EBITDA 6,19, P/E adelantado 12,3 y PEG a 5 años 0,28. Una nota explica que las cinco métricas la muestran barata, que se paga a 1,1 veces el valor contable de la empresa y a 1,5 veces sus ventas de doce meses, que sobre la utilidad esperada el precio es 12,3 veces y el PEG da 0,28, y que el EV sobre EBITDA de 6,2 dice lo mismo.Moat de Village Farms, 58,3 sobre 100: margen bruto 8,8 puntos sobre su sector, en verde; gastos de venta y administración 27,9% de los ingresos; tendencia del margen bruto más 31,2 puntos, en verde; rotación de activos 0,51; y peso de los intangibles 16,1% del activo. Al lado, Riesgo 28,9: caída máxima en doce meses menos 56,0%, en rojo; beta 1,32; volatilidad de resultados 7,97; y resultados sobre lo estimado en el 75% de sus últimos reportes. Una nota explica que el margen bruto supera en 9 puntos la mediana de su sector y trepó con el giro al cannabis, y que el riesgo es el flanco débil: la acción cayó como máximo 56% en el año y las ganancias saltan entre trimestres.Master Score de Village Farms en grande, 67,2 sobre 100, con el desglose Calidad 71,8 por Crecimiento 51,6 por Valoración 81,9 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: balance sólido y acción barata, pero el crecimiento es irregular.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace Village Farms: cultiva cannabis en invernaderos en Canadá con la marca Pure Sunfarms, uno de los productores de menor costo del país, y lo exporta a mercados internacionales. También opera en los Países Bajos y vende productos de CBD en Estados Unidos con Balanced Health Botanicals. Del antiguo negocio de invernaderos de tomates, pimientos y pepinos le queda una parte pequeña en Canadá y una participación minoritaria en el fondo privado que se quedó con el resto.

En el segundo trimestre de 2026 vendió 64 millones de dólares, un 7% más que un año antes, y el cannabis fue el 84% de esa cifra. Las exportaciones internacionales llegaron a un récord de 20,9 millones, un 74% más que un año antes. Ganó 7,1 millones. En los últimos doce meses facturó 230,6 millones, con un margen bruto de 44,3% y un margen neto de 9,8%.

En doce meses la acción sube un 4,4%. En el medio llegó a caer un 56% desde su máximo de diciembre hasta su mínimo de junio, y desde ahí se recuperó.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

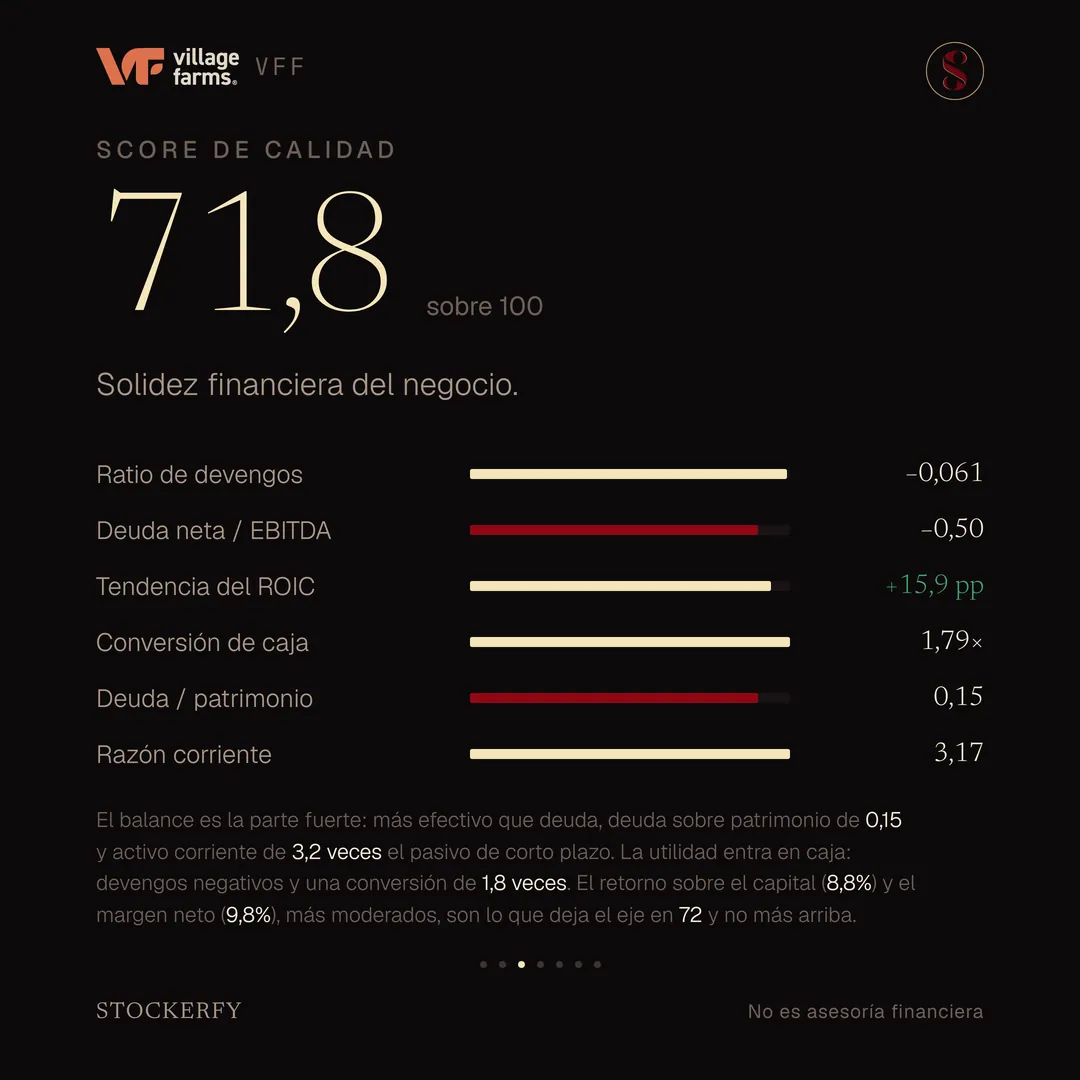
Calidad da 71,8. El balance es la parte fuerte: Village Farms tiene más efectivo que deuda, una deuda sobre patrimonio de apenas 0,15 y un activo corriente de 3,2 veces sus obligaciones de corto plazo. La utilidad entra en caja: los devengos son negativos, una señal de que la ganancia está respaldada por dinero real, y convierte en efectivo 1,8 veces lo que gana. El retorno sobre el capital, del 8,8%, y el margen neto, del 9,8%, son más moderados, y son lo que deja el eje en 72 y no más arriba.

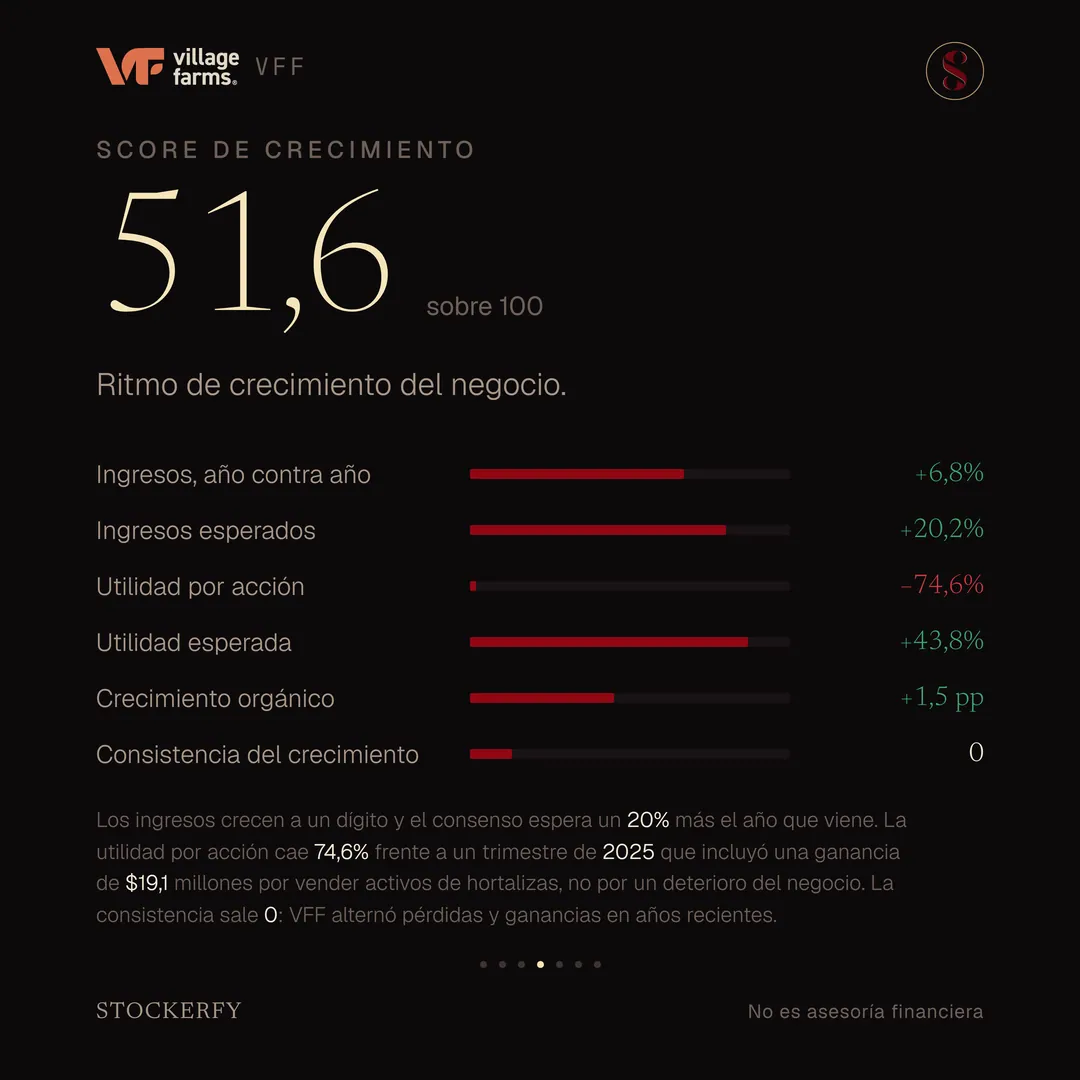
Crecimiento da 51,6. Los ingresos crecen a un dígito y el consenso espera un 20% más el año que viene, con la utilidad esperada al alza. La utilidad por acción cae 74,6%, pero se compara contra un trimestre de 2025 que incluyó una ganancia de 19,1 millones por la venta de activos de hortalizas ese año, no contra un deterioro del negocio actual. La consistencia del crecimiento sale 0 porque Village Farms alternó pérdidas y ganancias en años recientes, y el modelo no cuenta como durable un crecimiento así.

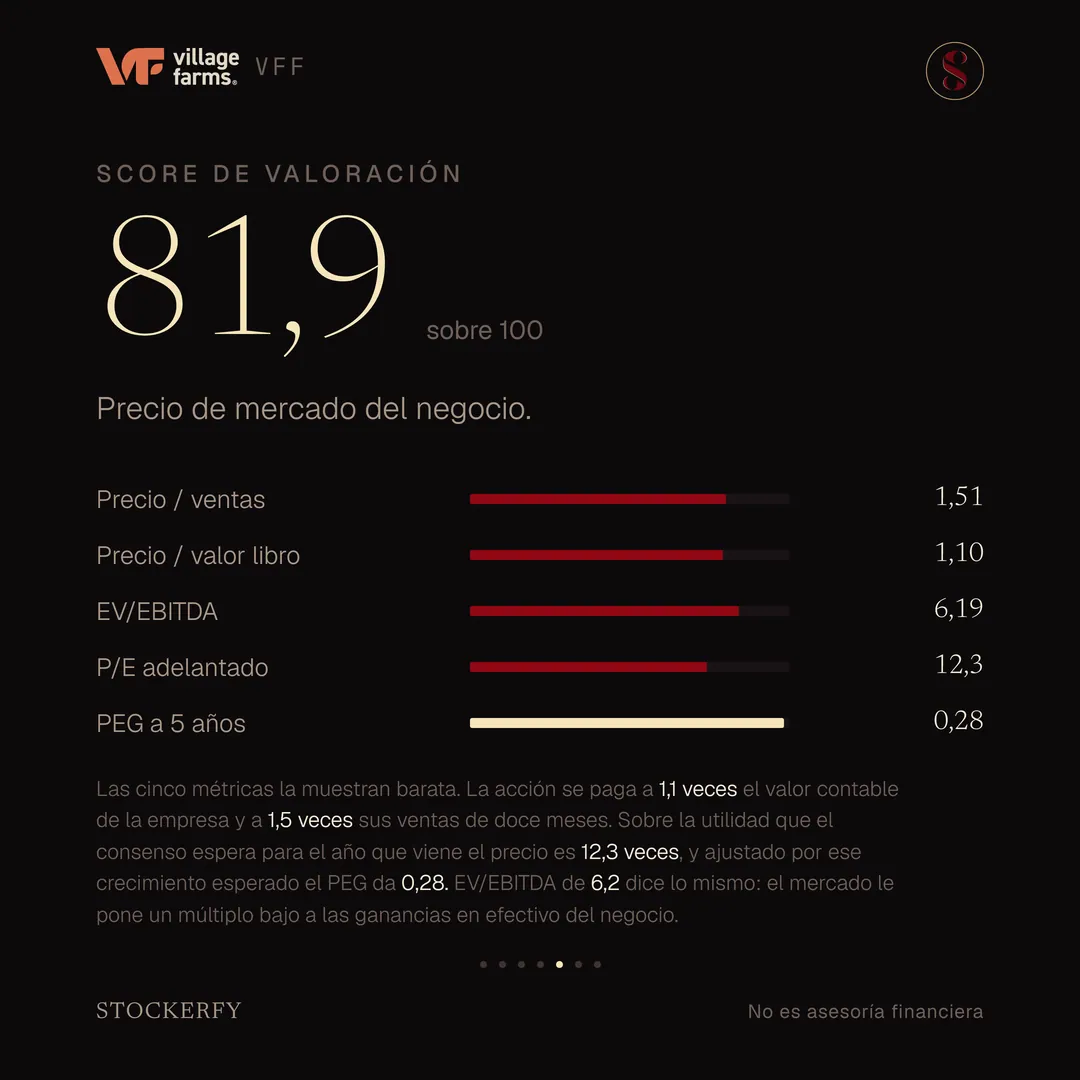
Valoración da 81,9, el eje más alto, y acá más barato puntúa más alto. La acción se paga a 1,1 veces el valor contable de la empresa y a 1,5 veces sus ventas de doce meses. Sobre la utilidad que el consenso espera para el año que viene el precio es 12,3 veces, y ajustado por ese crecimiento esperado el PEG da 0,28. El EV/EBITDA de 6,2 dice lo mismo: el mercado le pone un múltiplo bajo a las ganancias en efectivo del negocio.

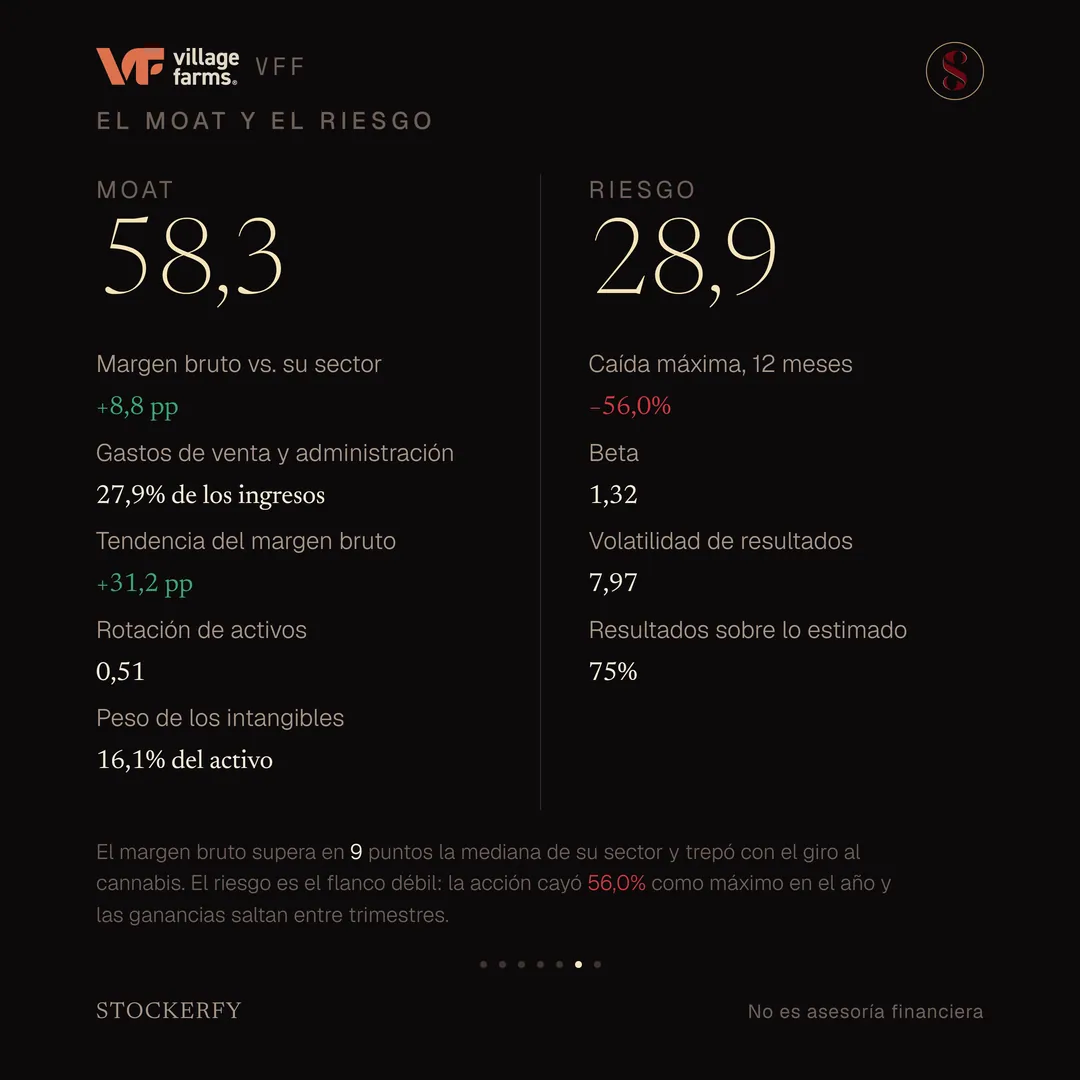
Moat da 58,3. El Moat mide si la empresa tiene una ventaja difícil de copiar. El margen bruto de Village Farms está unos 9 puntos sobre la mediana de su sector y subió con fuerza en tres años, a medida que el cannabis pasó a ser el grueso del negocio. La rotación de activos es baja, 0,51, porque un negocio de invernaderos necesita mucha instalación y capital.

Riesgo da 28,9, y es el punto flojo. La acción tuvo una caída máxima del 56% en el año, entre diciembre y junio. Su beta de 1,32 dice que amplifica los movimientos del mercado, y la volatilidad de sus resultados es alta porque la utilidad por acción es chica y salta de un trimestre a otro.

El compuesto da 67,2, la media geométrica de Calidad, Crecimiento y Valoración.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Consumo defensivo
Kroger (KR): bajó la meta de ventas y la acción subió 2,7%
KR14 sept 2026
Coca-Cola (KO): lo más estable del mercado, y de lo más caro
KO30 ago 2026
Costco (COST): un gran negocio que cuesta 47 veces lo que gana
COST29 ago 2026
Walmart batió su propia guía y la acción cayó 8,7% el mismo día
WMT20 ago 2026