Stockerfy

Johnson & Johnson reportó $2,27 por acción y destaca $2,90: de dónde salen los $0,63
En el trimestre cerrado en junio, Johnson & Johnson vendió 25.310 millones de dólares, 6,6% más que un año antes, y su utilidad contable por acción quedó en 2,27 dólares, un 0,9% por debajo. La cifra que la empresa pone en el titular de su comunicado es otra: 2,90 dólares, que crece 4,7%.
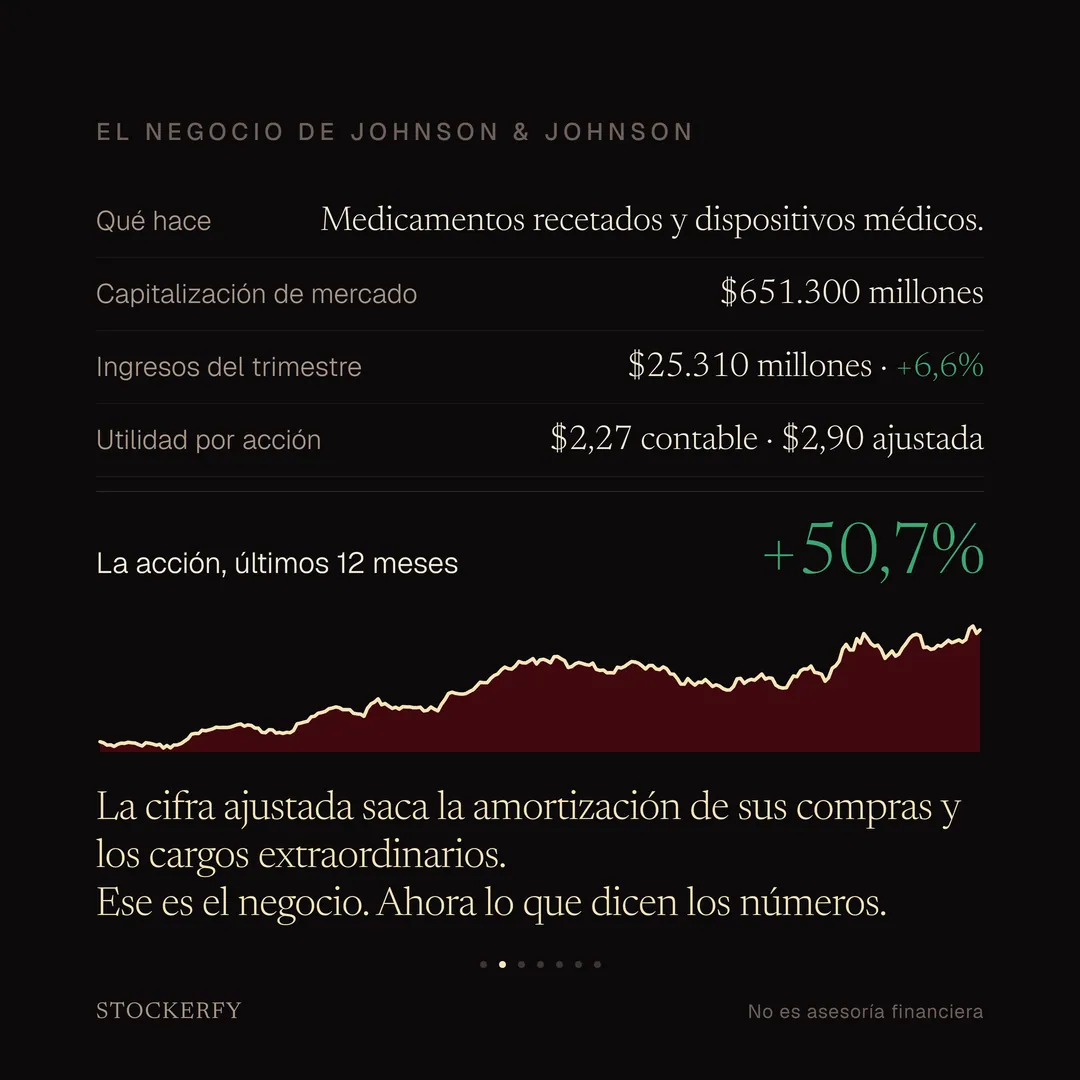
Entre las dos hay 1.547 millones de dólares en un solo trimestre, o 63 centavos por acción. La empresa explica en su comunicado qué saca para llegar a la segunda: la amortización de los intangibles que compró y las partidas extraordinarias. Ninguna de las dos cifras es incorrecta. La contable sigue las reglas obligatorias; la ajustada es la que la empresa considera representativa de su operación. Lo que conviene saber es cuál se está mirando, porque la distancia entre ambas la fija la empresa.
Qué hace: fabrica y vende medicamentos recetados y dispositivos médicos, y son dos negocios distintos. Los medicamentos facturaron 16.384 millones en el trimestre y crecieron 7,8%, con DARZALEX (mieloma múltiple) entre los que más aportaron y con STELARA (psoriasis y enfermedad de Crohn) restando 7,6 puntos de crecimiento al perder su exclusividad. Los dispositivos facturaron 8.926 millones y crecieron 4,5%. La empresa subió su guía para el año a unos 101.100 millones de dólares en ventas, la primera vez que superaría los 100.000 millones en sus 140 años.
La acción subió 50,7% en los últimos doce meses. Vale 651.300 millones de dólares en bolsa.
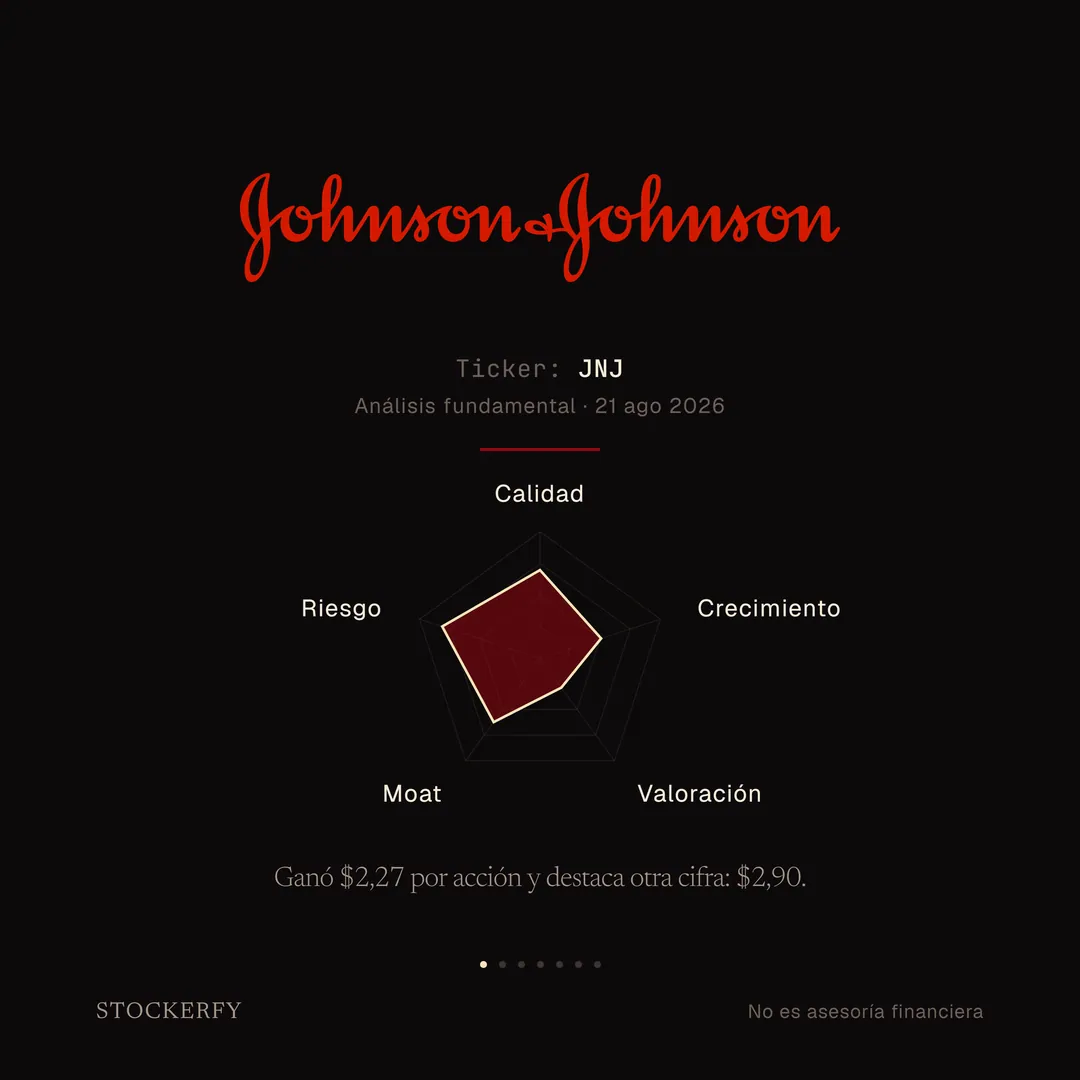
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
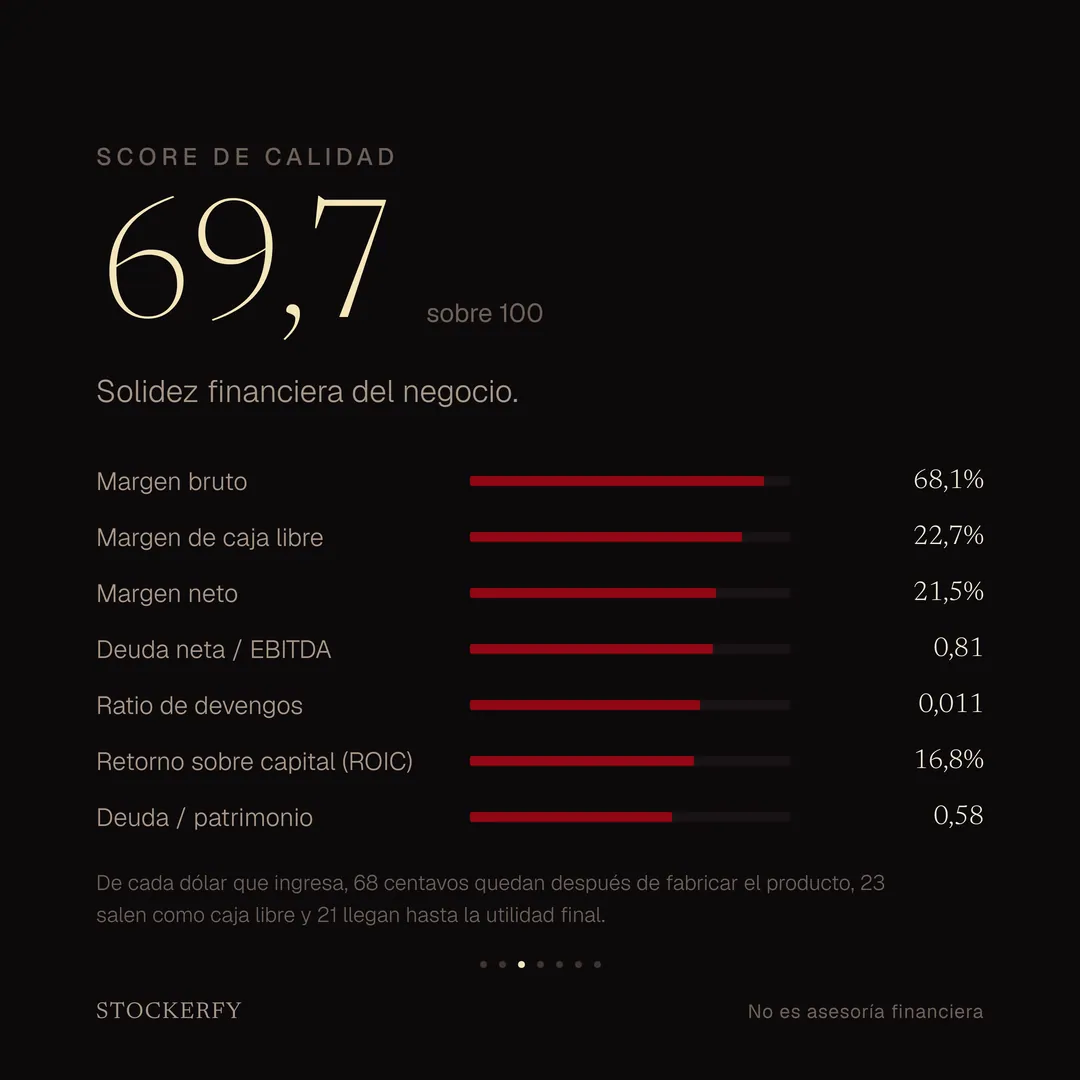
Calidad da 69,7. De cada dólar que ingresa, 68 centavos quedan después de fabricar el producto, 23 salen como caja libre y 21 llegan hasta la utilidad final. Su deuda neta equivale a menos de un año de EBITDA y su ratio de devengos es bajo, señal de que la utilidad viene respaldada por caja.
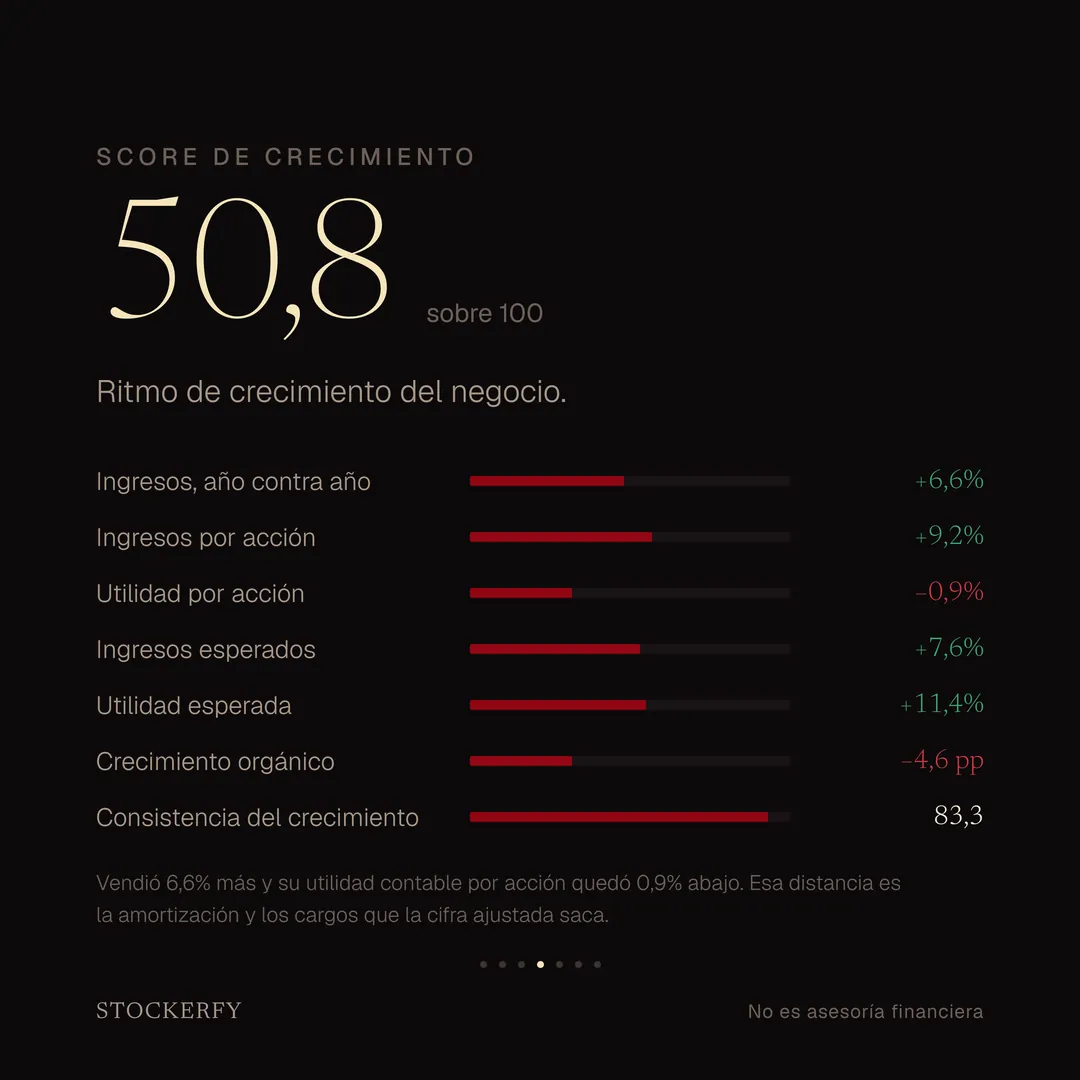
Crecimiento da 50,8. Los ingresos crecieron 6,6% en el trimestre y la utilidad contable por acción cayó 0,9%. Los ingresos por acción crecen 9,2%, porque en tres años redujo un 7,9% las acciones en circulación. Para el ejercicio siguiente el consenso espera 7,6% en ingresos y 11,4% en utilidad.
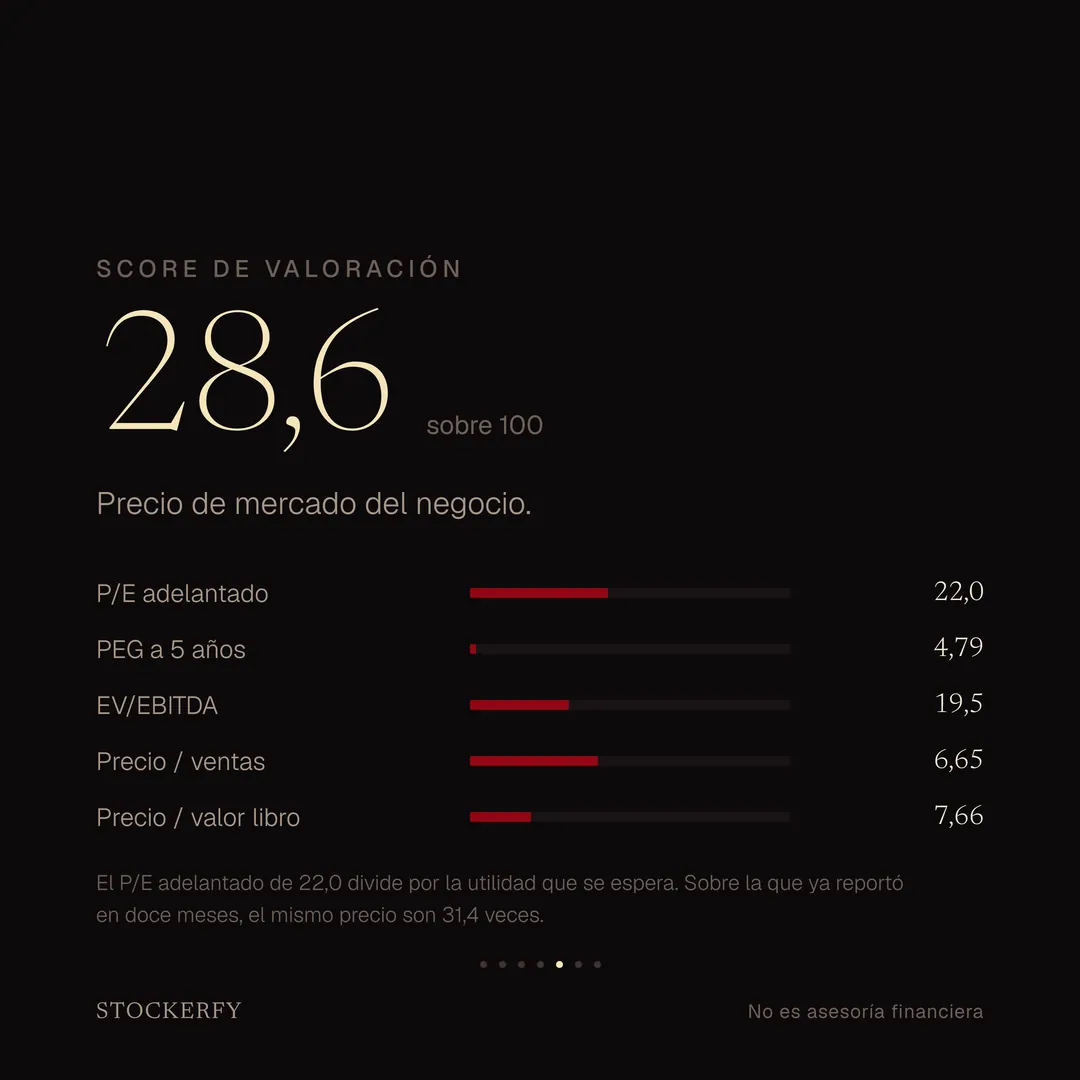
Valoración da 28,6, y acá más barato puntúa más alto. El P/E adelantado de 22,0 divide por la utilidad que se espera; sobre la que ya reportó en doce meses, el mismo precio son 31,4 veces. El peor slot del eje es el PEG a cinco años, 4,79, que sale de dividir el múltiplo por un crecimiento de un solo dígito.
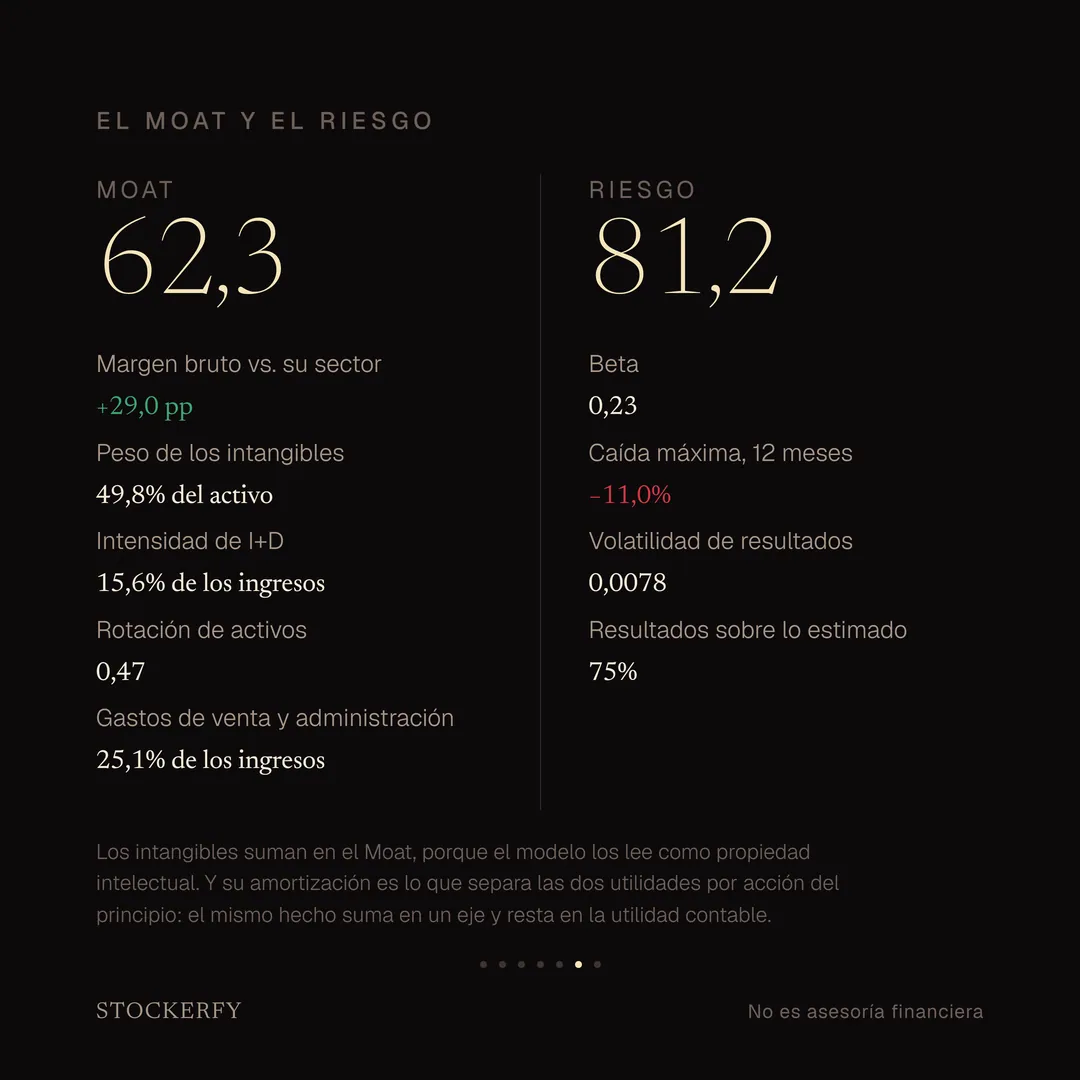
Moat da 62,3. Su margen bruto queda 29 puntos sobre la mediana del sector salud, invierte 15,6% de sus ingresos en investigación y desarrollo, y los intangibles pesan casi la mitad de su activo.
Riesgo da 81,2, el segundo más alto que he publicado. Beta 0,23, que es la segunda más baja del proyecto, caída máxima de 11% en doce meses y tres de los últimos cuatro trimestres por encima de lo estimado.
Acá hay un límite del modelo que prefiero decir, y es el mismo hecho de arriba visto por el otro lado. Esos intangibles que pesan la mitad del activo suman en el Moat, porque el ancla los lee como propiedad intelectual acumulada. Y su amortización es justo lo que separa las dos utilidades por acción con las que empieza este análisis. El mismo dato suma en un eje y resta en la utilidad contable, y el modelo no reconcilia las dos lecturas.
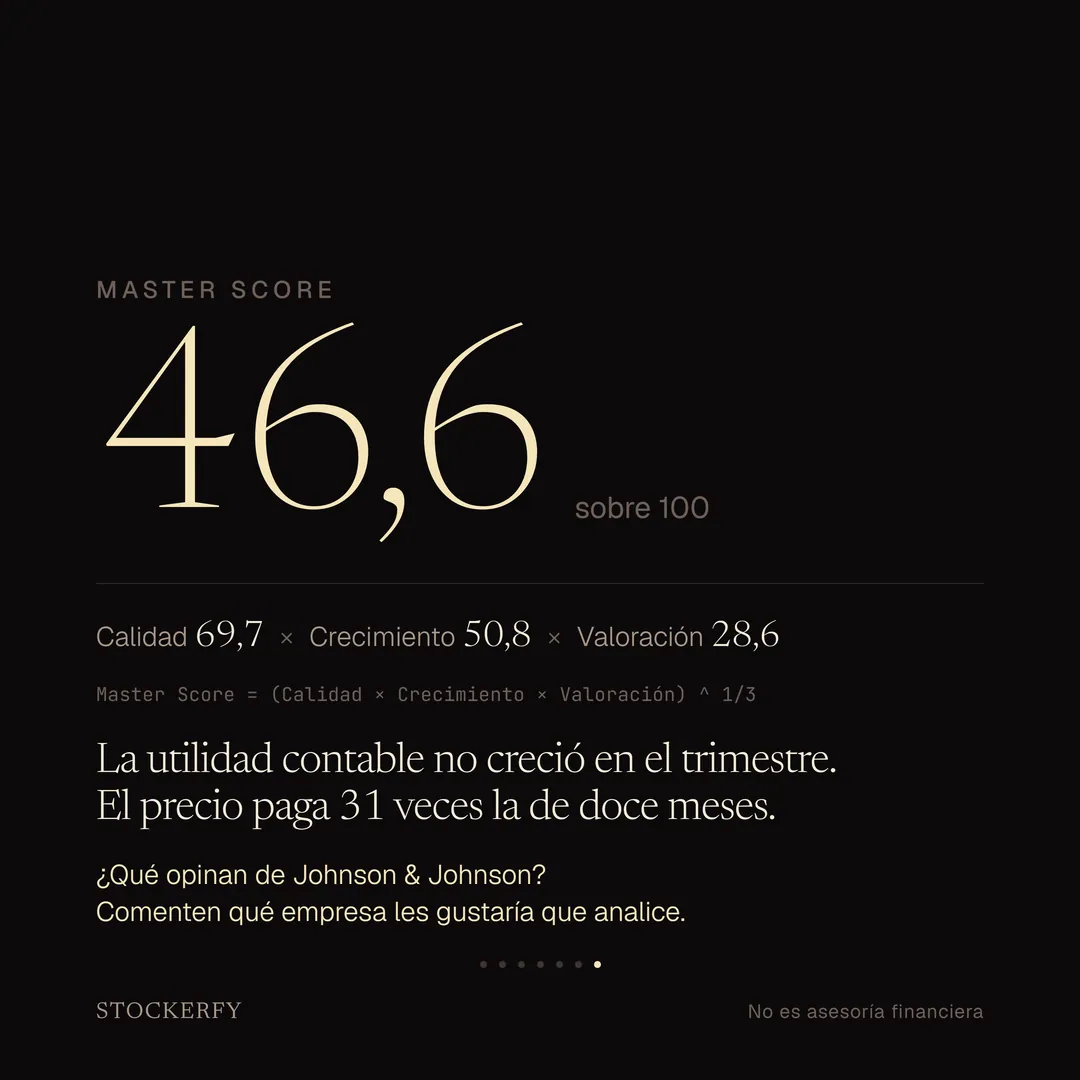
El compuesto da 46,6, la media geométrica de los tres primeros ejes. Vigesimoprimero de los 24 análisis que llevo publicados: un negocio muy estable, que crece poco y cotiza a 31 veces lo que ya ganó, y la media geométrica no promedia, el eje bajo pesa más.
¿Qué opinan de Johnson & Johnson? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Salud