Stockerfy

Coca-Cola (KO): lo más estable del mercado, y de lo más caro
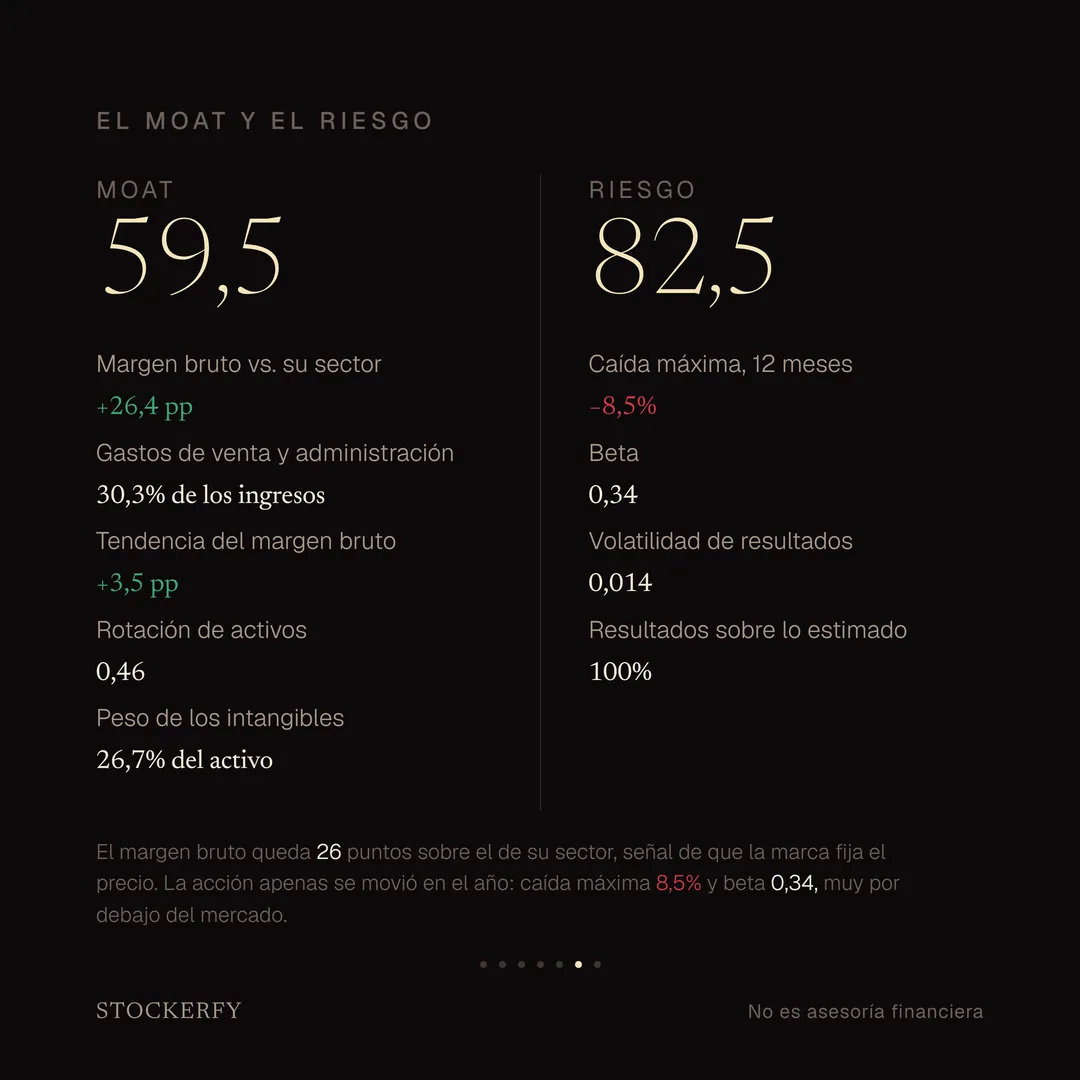
Coca-Cola es de lo más estable que cotiza. Su acción se mueve alrededor de un tercio de lo que se mueve el mercado: eso mide la beta, y en su caso es 0,34. Y en los últimos doce meses, un período de caídas fuertes en muchas otras acciones, su peor retroceso desde un máximo fue del 8%. Aun así, la acción subió un 30% en ese año. Lleva además 64 años seguidos subiendo su dividendo, una racha que casi ninguna empresa tiene.
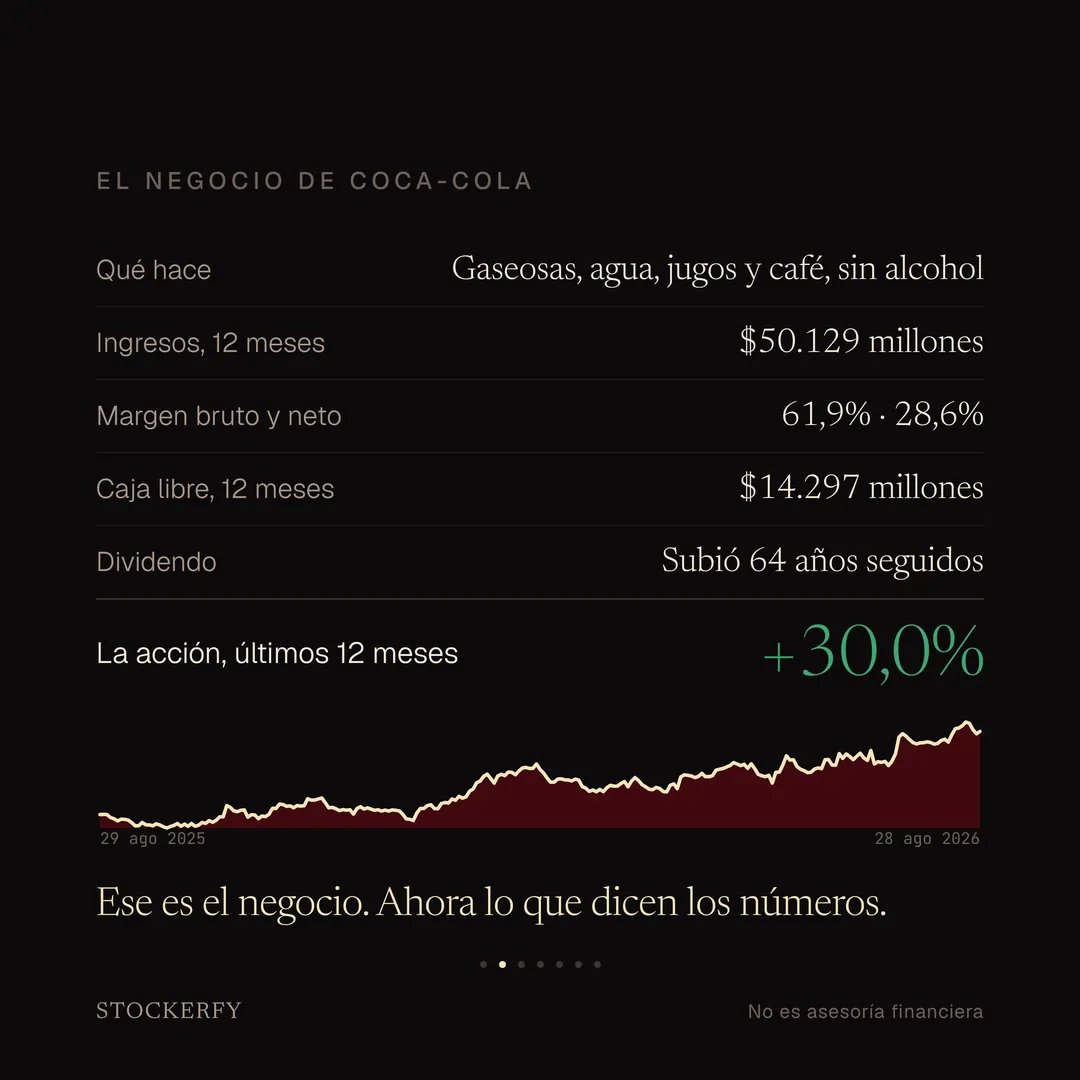
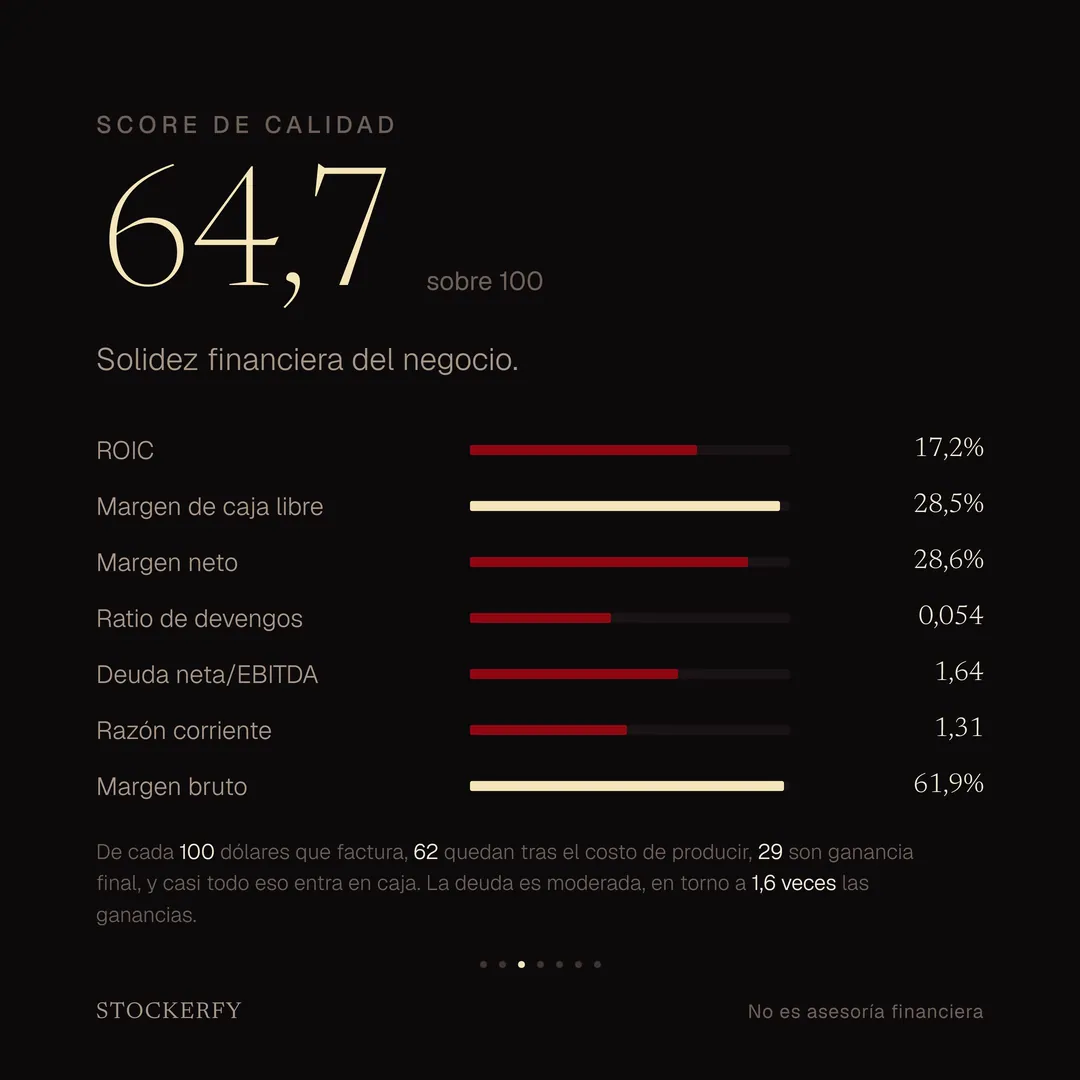
Esa calma se apoya en un negocio que genera mucho efectivo. De cada 100 dólares que Coca-Cola factura, 62 quedan después del costo de producir y 29 son ganancia final. Y casi todo eso termina en caja: la caja libre, el dinero que queda tras pagar gastos corrientes e inversiones, fue de 14.297 millones de dólares en los últimos doce meses.
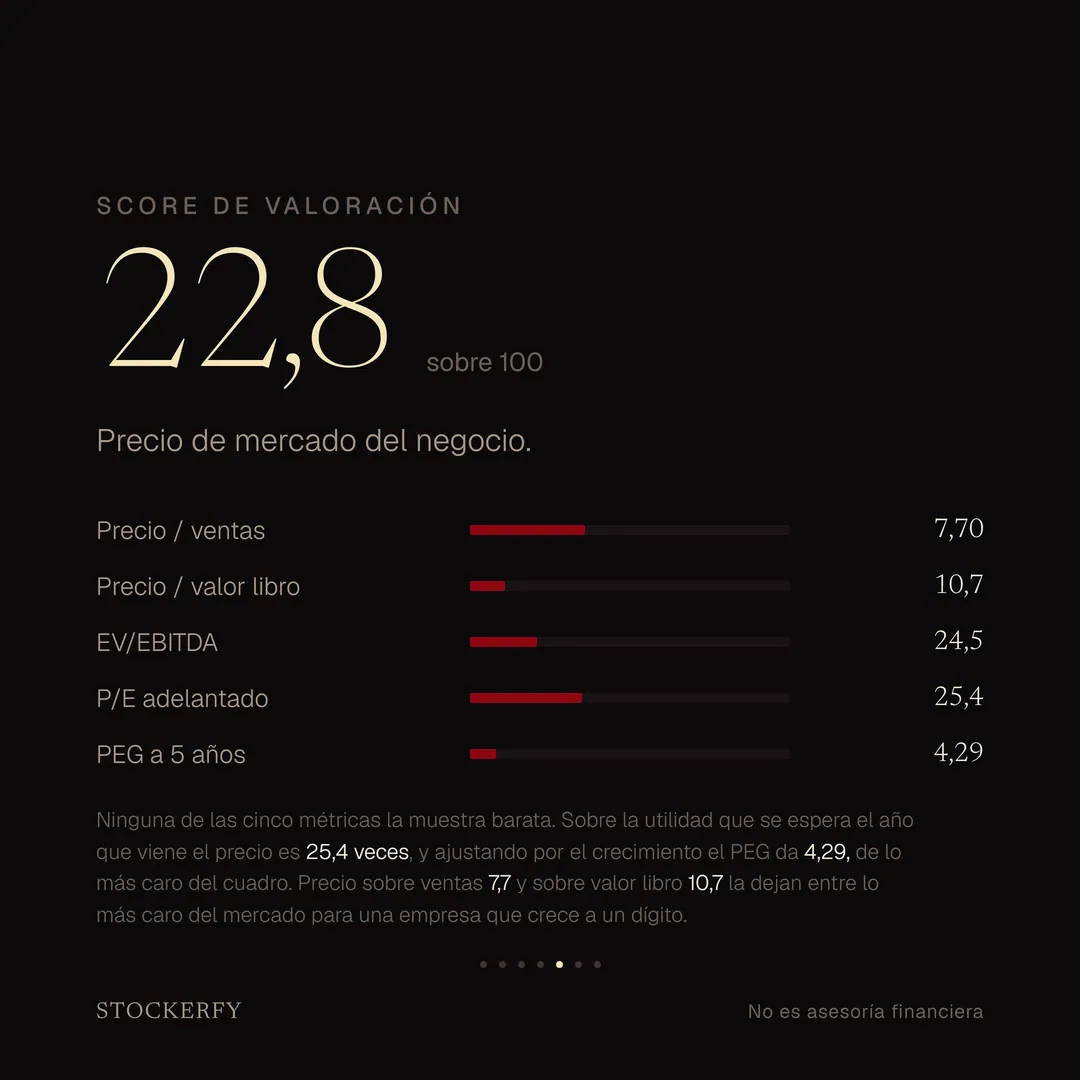
El contrapeso es el precio. Ninguna de las cinco métricas de valoración muestra la acción barata. Se paga un múltiplo alto sobre las ventas, el patrimonio contable y las ganancias. El intercambio es estabilidad y marca a cambio de un precio caro.
Qué hace Coca-Cola: vende bebidas sin alcohol —gaseosas, agua, jugos, té y café—. No fabrica el producto final; le vende el concentrado a embotelladores que envasan, distribuyen y venden, y cobra por eso. En el 2º trimestre de 2026, reportado el 28 de julio, los ingresos crecieron 7% hasta 13.400 millones de dólares y la utilidad comparable por acción subió 11%. La empresa subió su guía: espera que esa utilidad crezca entre 9% y 10% en el año.
La acción cotiza cerca de 90 dólares; hace un año valía 69. En doce meses subió 30%, con esa caída máxima del 8%.
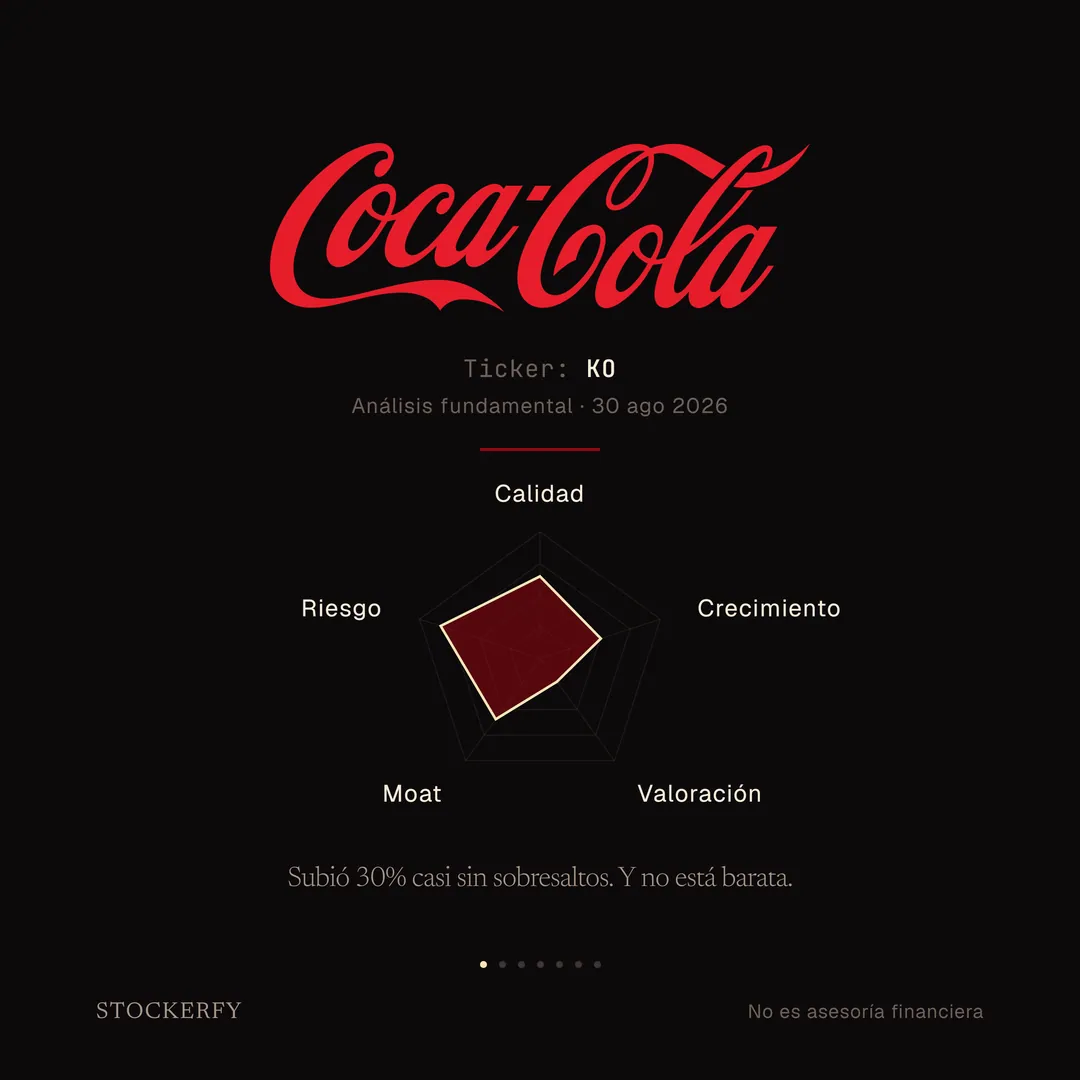
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad da 64,7. Los márgenes son altos: 62% bruto y 29% neto, y casi toda la ganancia se convierte en efectivo. La deuda es moderada, en torno a 1,6 veces las ganancias antes de intereses e impuestos. Es un negocio financieramente sólido.
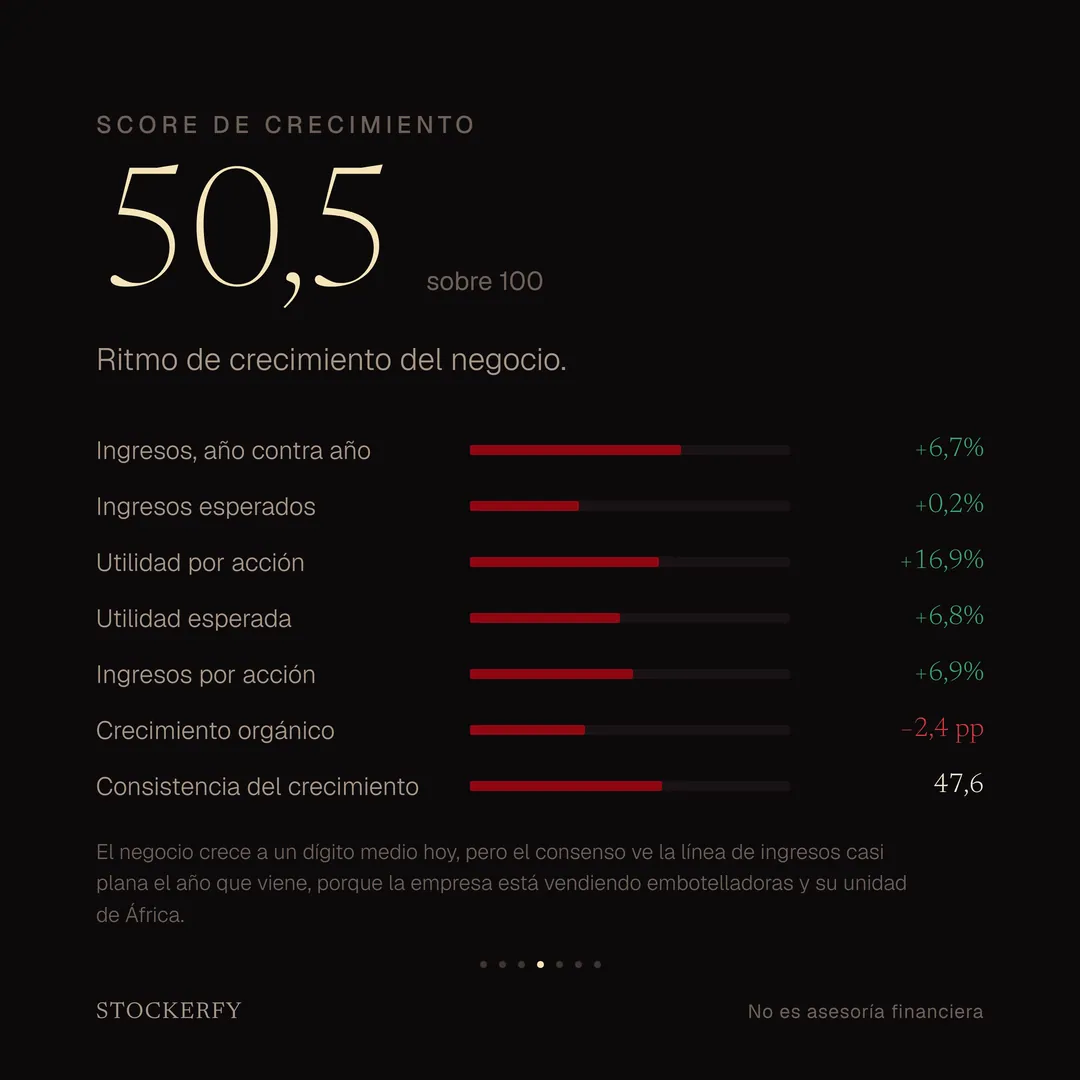
Crecimiento da 50,5. Los ingresos crecen 6,7% y la utilidad por acción 16,9%, ritmos de un dígito medio a alto. El punto flojo está en lo que se espera hacia adelante: el consenso ve la línea de ingresos casi plana el año que viene. El motivo es que Coca-Cola está vendiendo embotelladoras y su unidad de África, y esas ventas bajan la cifra de ingresos reportada aunque el negocio de base siga creciendo cerca del 5%.
Valoración da 22,8. Acá más barato puntúa más alto, así que un puntaje bajo significa una acción cara. Sobre las ganancias que se esperan el año que viene el precio es 25,4 veces, y el PEG, que ajusta ese precio por el ritmo de crecimiento, da 4,29, de lo más caro del cuadro. El precio sobre ventas es 7,7 y el precio sobre valor libro 10,7, ambos entre lo más alto del mercado para una empresa que crece a un dígito.
Moat da 59,5. El margen bruto de Coca-Cola está 26 puntos por encima del de su sector, señal de que la marca le da poder para fijar precio. Sostener ese poder cuesta: los gastos de venta y administración, que incluyen la publicidad, son el 30% de los ingresos.
Riesgo da 82,5, el más alto de los cinco ejes. La acción se mueve mucho menos que el mercado, sus resultados trimestrales varían poco de un año a otro, y superó las estimaciones de los analistas en sus últimos cuatro reportes.
En la slide de Crecimiento aparece "crecimiento orgánico" en −2,4 puntos. El escáner llama así a los ingresos comparados con el tamaño del balance, no a la cifra de "ingresos orgánicos" que reporta Coca-Cola, que fue +6% en el trimestre. Quiere decir que los ingresos crecieron algo menos que los activos, no que el negocio se encoja.
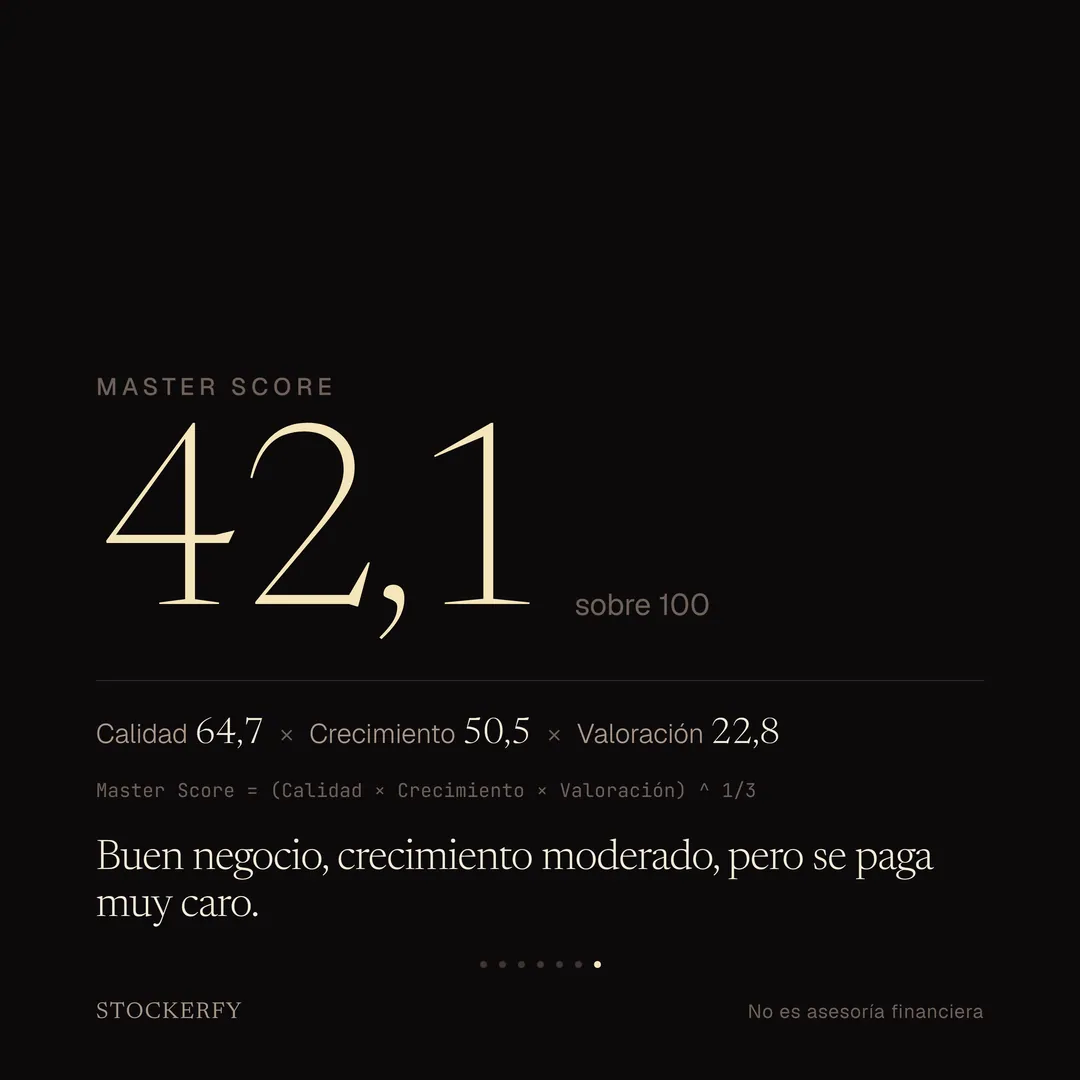
El compuesto da 42,1, la media geométrica de Calidad, Crecimiento y Valoración. Queda entre SpaceX y Palantir de los que he publicado. Buen negocio, muy estable, crecimiento moderado, y se paga caro en casi todo.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Consumo defensivo