Stockerfy

ASML paga 26 veces su patrimonio contable, lo más caro que he medido en el proyecto
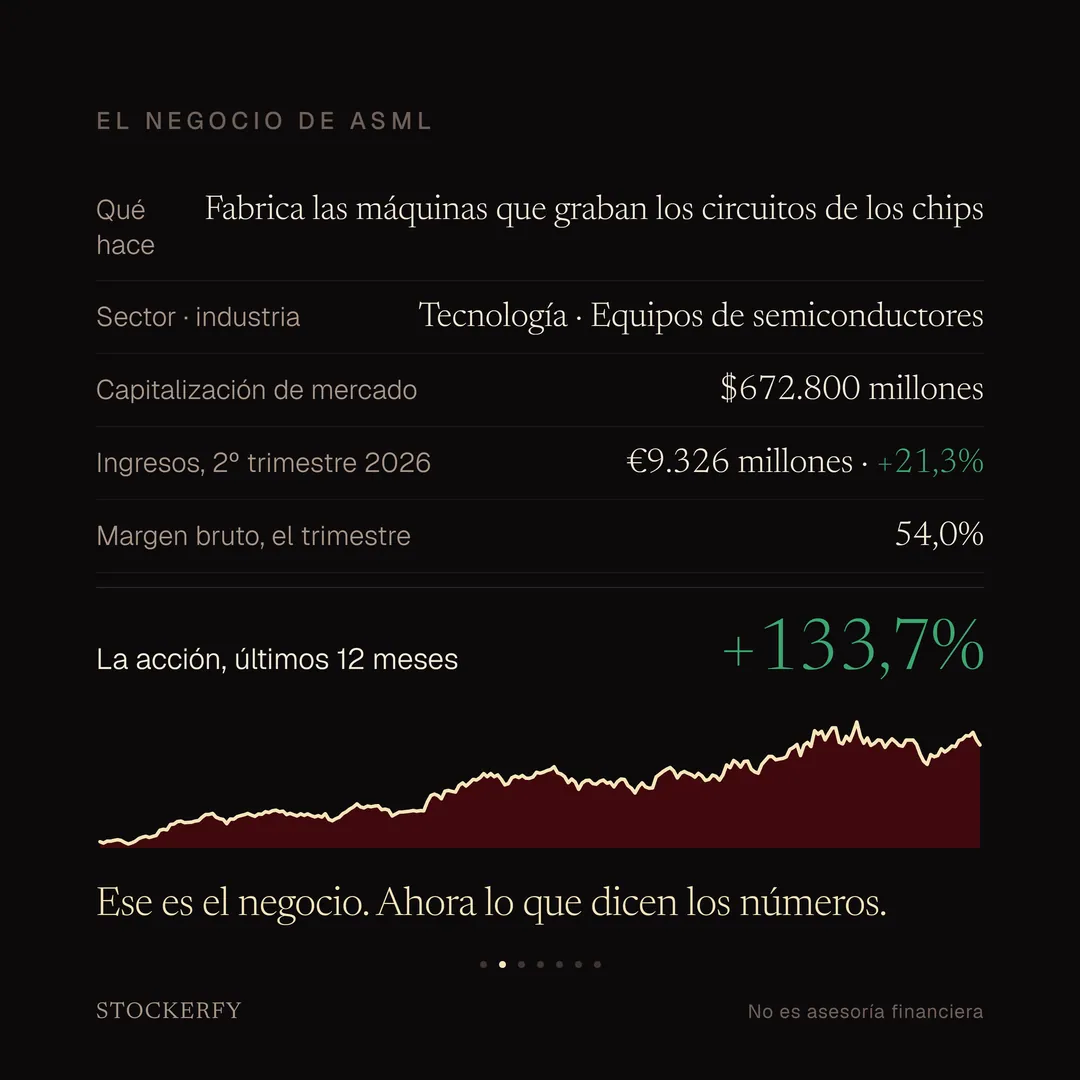
ASML fabrica prácticamente todas las máquinas más avanzadas del mundo para grabar los circuitos de los chips: las mismas máquinas EUV que usan Samsung, Intel y TSMC para hacer sus procesadores más modernos. No las fabrica nadie más.
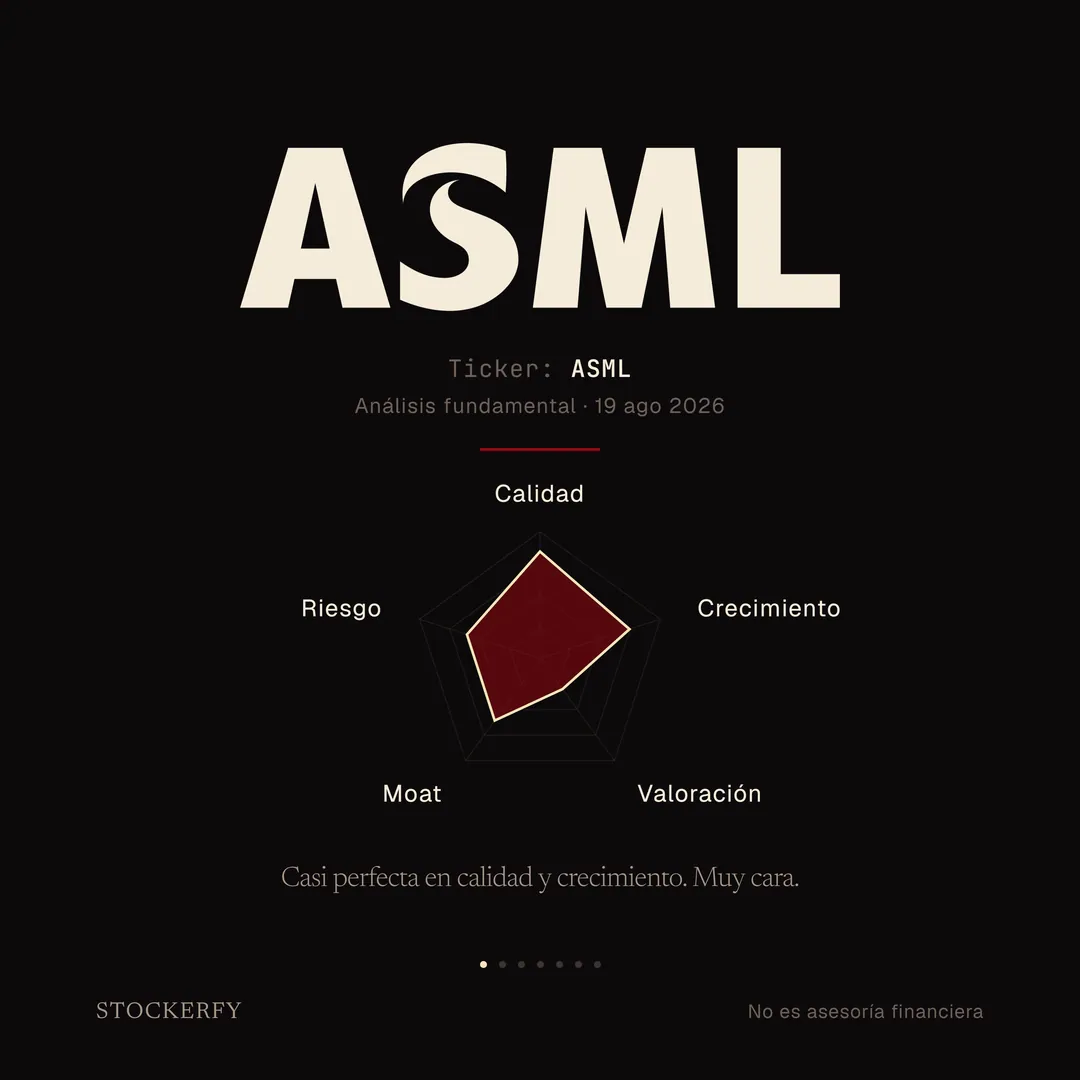
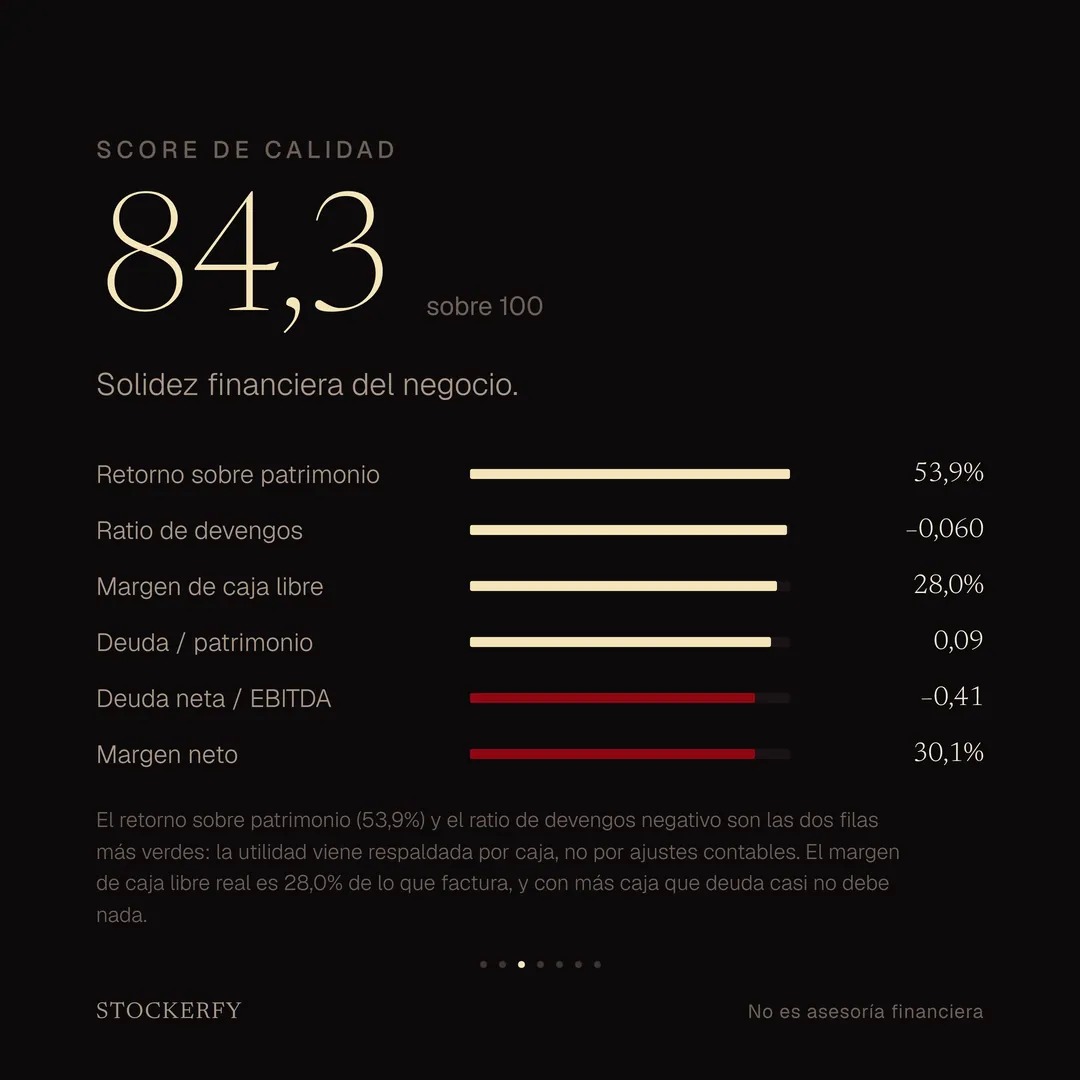
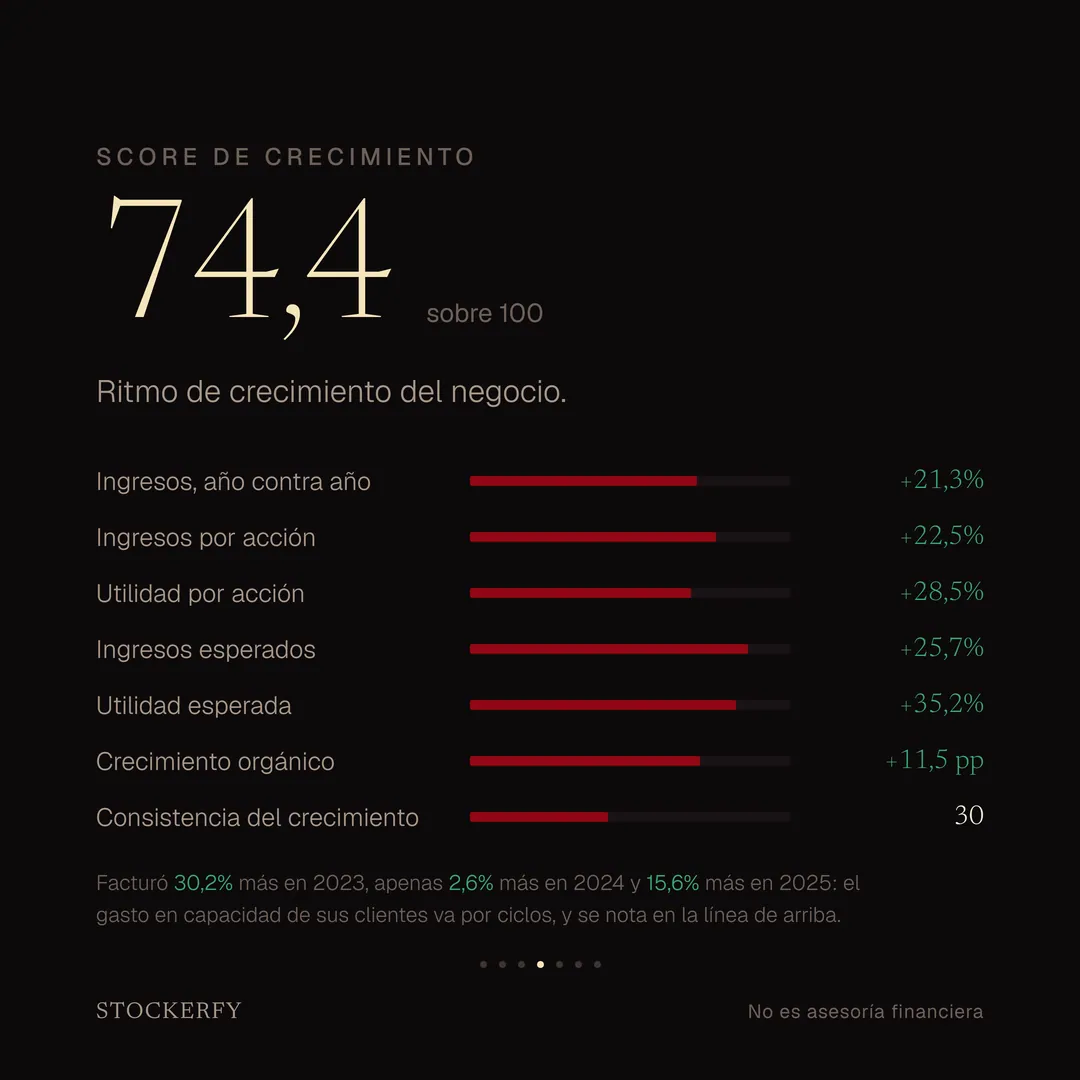
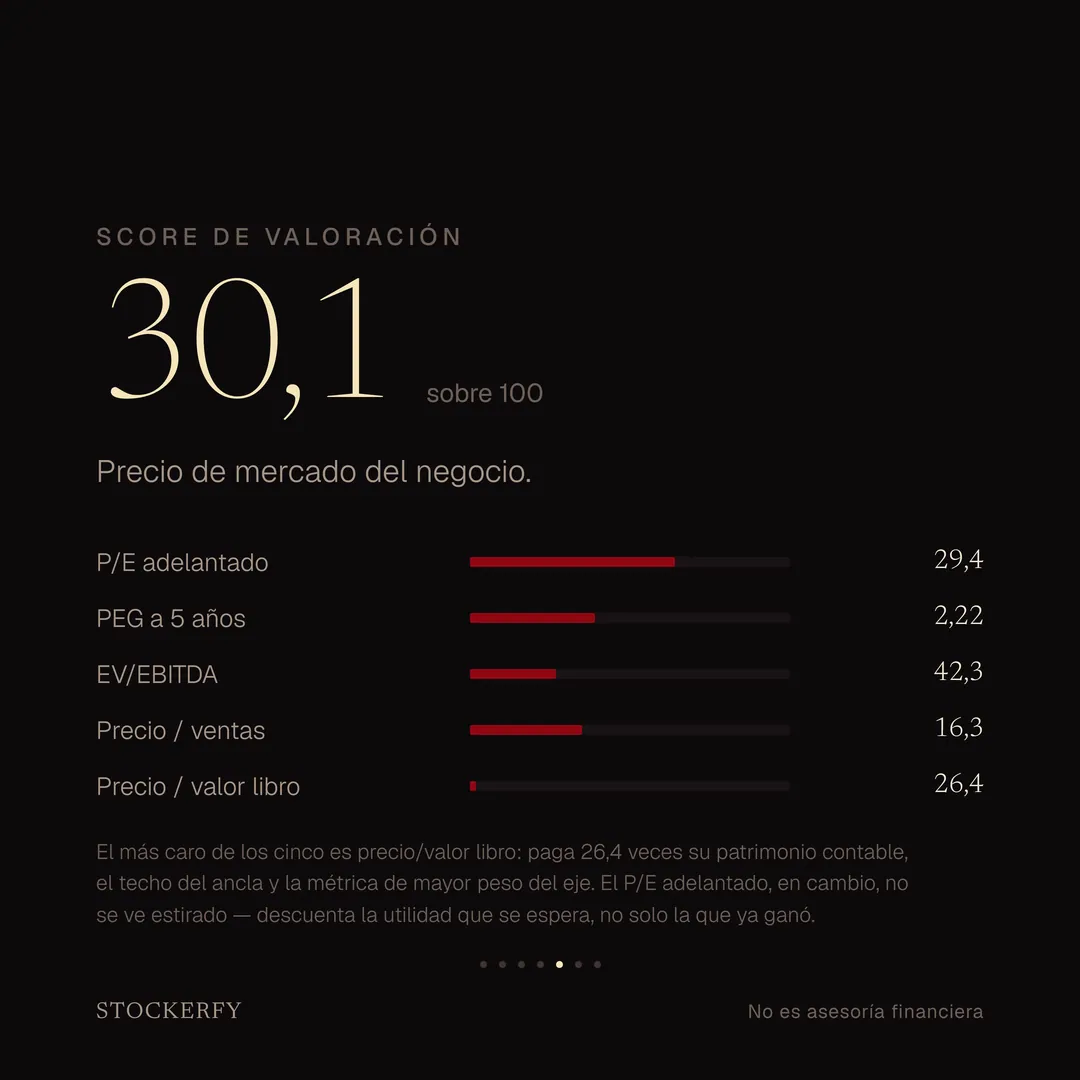
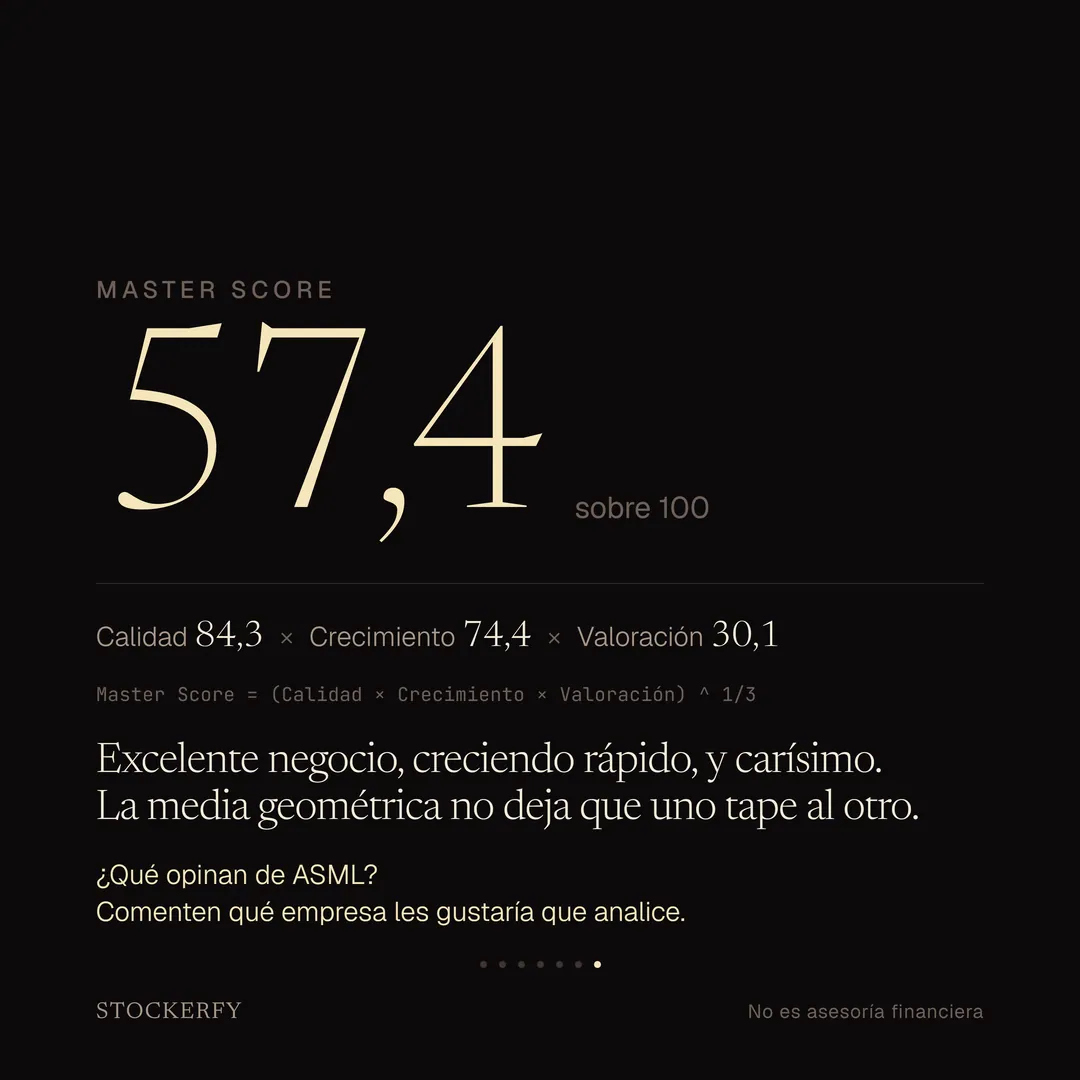
Su Calidad puntúa 84,3 y su Crecimiento 74,4, dos de los ejes más altos que he medido en el proyecto. Su Valoración puntúa 30,1, la más baja de los veinte análisis que llevo, salvo Tesla.
Precio sobre valor libro es 26,4 veces, el precio más alto sobre patrimonio contable que he publicado en el proyecto y el múltiplo con más peso del eje. El P/E adelantado no se ve tan estirado: 29,4 veces, porque descuenta la utilidad que se espera ganar, no solo la que ya ganó.
Qué hace: fabrica las máquinas que las fábricas de chips usan para grabar los circuitos en el silicio. En el segundo trimestre de 2026 facturó 9.326 millones de euros, 21,3% más que un año antes, con un margen bruto de 54,0%. Vendió 86 máquinas nuevas y 5 usadas, y planea sumar 30% a su capacidad de producción de sus máquinas más avanzadas para 2027. Su acción, en dólares, subió 133,7% en los últimos doce meses. En doce meses facturó 35.327 millones de euros y ganó 9.814. Vale 672.800 millones de dólares en bolsa.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad da 84,3. Retorno sobre patrimonio 53,9% y margen de caja libre 28,0% de lo que factura. Su ratio de devengos es negativo, lo que significa que la utilidad viene respaldada por caja, no por ajustes contables. Y tiene más caja que deuda: casi no debe nada.
Crecimiento da 74,4, de los más altos del proyecto. La consistencia del crecimiento queda baja: facturó 30,2% más en 2023, apenas 2,6% más en 2024 y 15,6% más en 2025. El gasto en capacidad de sus clientes va por ciclos, y eso se nota en su propia línea de ingresos.
Valoración da 30,1, y acá más barato puntúa más alto. El múltiplo que más pesa es precio sobre valor libro, en 26,4 veces — el más caro publicado en el proyecto.
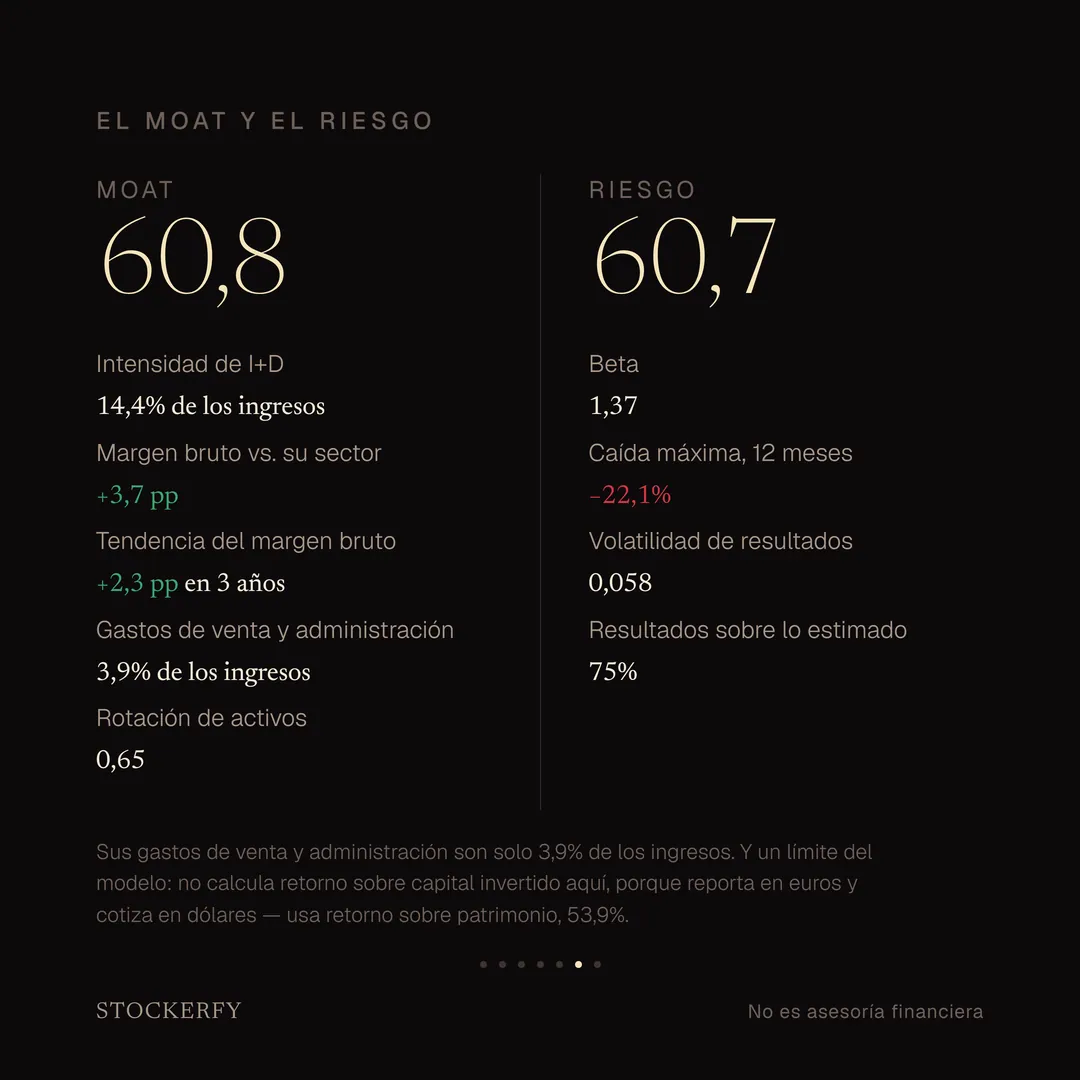
Moat da 60,8. Sus gastos de venta y administración son solo 3,9% de los ingresos, el slot más verde del eje: le vende a un puñado de fabricantes de chips en todo el mundo, no al público.
Riesgo da 60,7. Beta 1,37, moderada para una tecnológica, y una caída máxima de 22,1% en el año, entre el cierre del 30 de junio y el del 29 de julio. Superó o igualó lo estimado en 3 de sus últimos 4 trimestres.
Una limitación del modelo: no calcula el retorno sobre capital invertido de ASML, porque reporta en euros y cotiza en dólares en Nasdaq, y mezclar las dos monedas no tendría sentido. Usa el retorno sobre patrimonio en su lugar, que sí compara cifras de la misma moneda.
El compuesto da 57,4, la media geométrica de los tres primeros ejes. Noveno de los veinte análisis que llevo publicados.
¿Qué opinan de ASML? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología