Stockerfy
COSTCostco Wholesale Corporation·Consumo defensivo

Costco (COST): un gran negocio que cuesta 47 veces lo que gana

4 min de lectura7 slides

La acción de Costco cotiza a 47 veces las utilidades que la empresa reportó en los últimos doce meses, un múltiplo muy alto. Este análisis examina qué se paga con él.
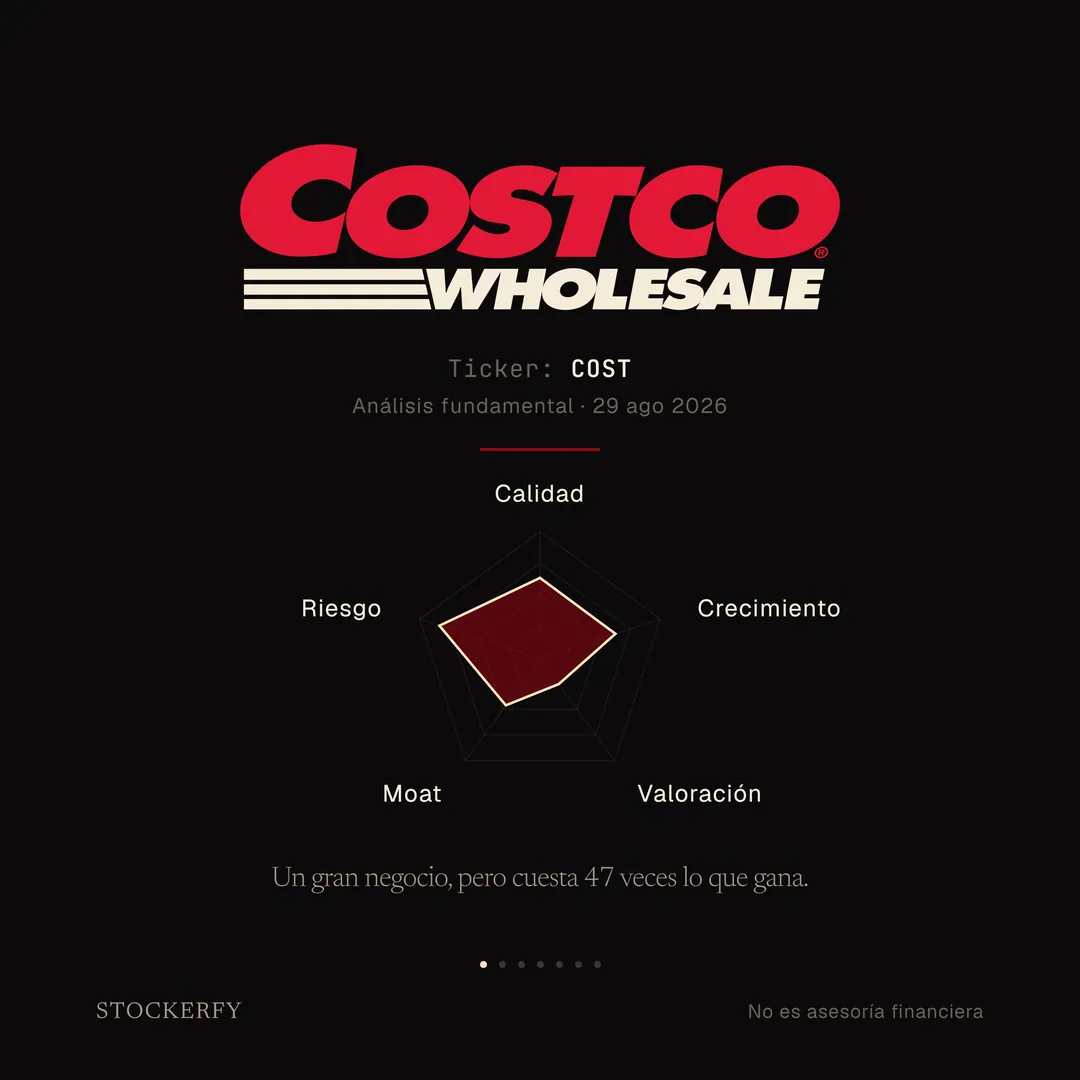
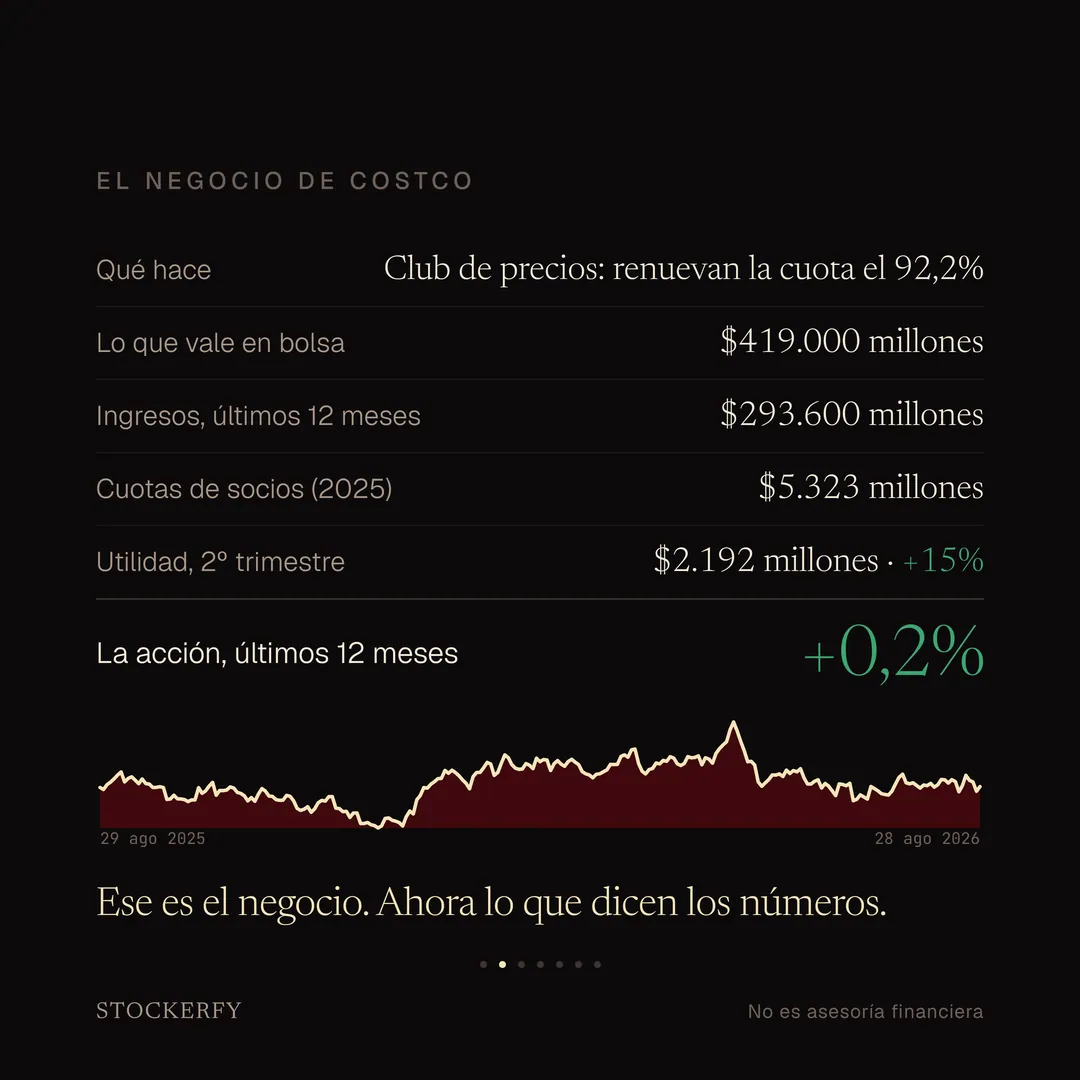
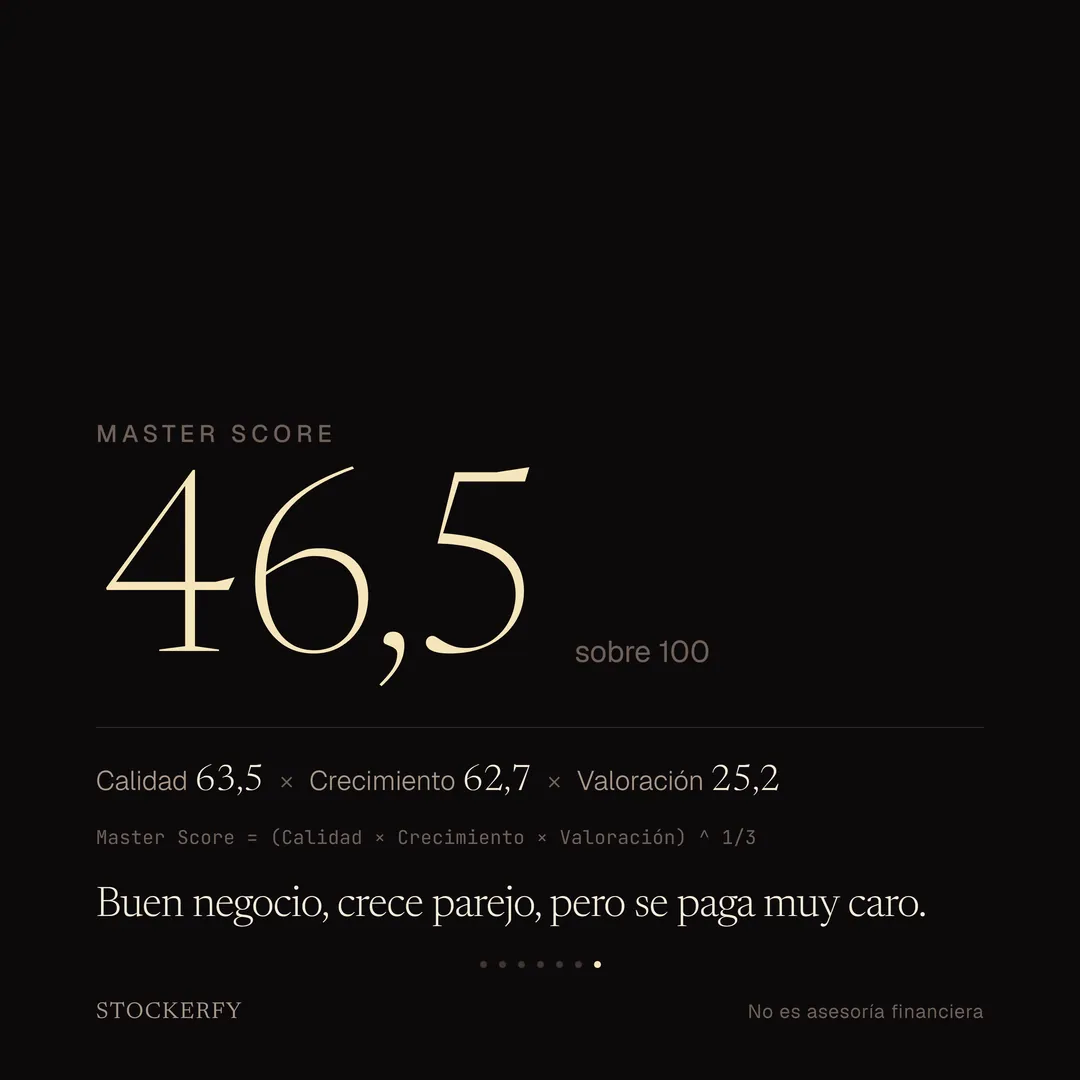
Sobre fondo oscuro, el logotipo de Costco: la palabra COSTCO en rojo y debajo WHOLESALE con tres barras, en crema. Debajo, en letra pequeña, ticker COST y análisis fundamental del 29 de agosto de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde riesgo se acerca al borde exterior, calidad y crecimiento quedan en la zona media-alta, moat en la zona media y valoración es el más corto, muy hacia el centro. Cierra el titular: un gran negocio, pero cuesta 47 veces lo que gana.Tabla titulada El negocio de Costco: qué hace, club de precios donde renuevan la cuota el 92,2%; lo que vale en bolsa, 419.000 millones de dólares; ingresos de los últimos 12 meses, 293.600 millones; cuotas de socios en 2025, 5.323 millones; utilidad del segundo trimestre, 2.192 millones, un 15% más, en verde. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 0,2%, en verde grande. El gráfico de los últimos doce meses, con las fechas 29 de agosto de 2025 y 28 de agosto de 2026 en las esquinas, muestra un tramo lateral al comienzo, una subida hasta un pico marcado hacia la mitad, una caída y una recuperación que deja la acción donde empezó. Cierra el remate: ese es el negocio, ahora lo que dicen los números.Score de calidad 63,5 sobre 100, con barras para rentabilidad sobre el capital 31,8%, ratio de devengos menos 0,068, deuda neta sobre EBITDA menos 0,07, conversión de caja 1,65, deuda sobre patrimonio 0,60 y margen bruto 12,9%. Una nota explica que rinde 31,8% sobre el capital que emplea, tiene más caja que deuda y sus devengos cercanos a cero indican que la utilidad está respaldada por caja, y que el margen bruto de 12,9% es bajo por diseño porque el negocio marca muy poco sobre cada producto y obtiene su ganancia del volumen y de la cuota de sus socios.Score de crecimiento 62,7 sobre 100, con barras para ingresos año contra año más 11,6%, ingresos esperados más 8,1%, utilidad por acción más 15,2%, utilidad esperada más 10,3%, ingresos por acción más 11,5%, crecimiento orgánico menos 2,2 puntos en rojo y consistencia del crecimiento 80,6. Una nota explica que crece cerca del 11 al 12% en ingresos y del 15% en utilidad por acción, y que su consistencia de 80,6 sobre 100 es de las más altas que mide el modelo porque cada año sube casi lo mismo.Score de valoración 25,2 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 1,43, precio sobre valor libro 25,4 en rojo, EV sobre EBITDA 30,3 en rojo, P/E adelantado 41,7 en rojo y PEG a 5 años 4,66 en rojo. Una nota explica que el precio sobre ventas de 1,43 parece bajo solo porque las ventas del negocio son enormes, 293.600 millones al año, y que los otros cuatro múltiplos —25 veces el valor contable, 30 veces el EBITDA, 42 veces las utilidades esperadas— están entre los más altos del mercado, y que sobre las utilidades ya reportadas el precio equivale a 47 veces.Moat de Costco, 45,9 sobre 100: margen bruto 22,7 puntos por debajo del de su sector, en rojo; gastos de venta y administración 9,1% de los ingresos; tendencia del margen bruto más 0,7 puntos, en verde; y rotación de activos 3,57. Al lado, Riesgo 83,5: caída máxima en doce meses menos 16,6%, en rojo; beta 0,86; volatilidad de resultados 0,023; y resultados sobre lo estimado en el 100% de sus últimos cuatro reportes. Una nota explica que el modelo mide el margen bruto de Costco contra el de otras tiendas de descuento que marcan más sobre cada producto, cuando Costco marca poco a propósito, mientras que su rotación de activos y su control de gastos están entre los mejores del mercado, y que el riesgo es el eje más alto del análisis: beta baja, caída del año contenida entre mayo y julio, y cuatro trimestres seguidos por encima de lo estimado.Master Score de Costco en grande, 46,5 sobre 100, con el desglose Calidad 63,5 por Crecimiento 62,7 por Valoración 25,2 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: buen negocio, crece parejo, pero se paga muy caro.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

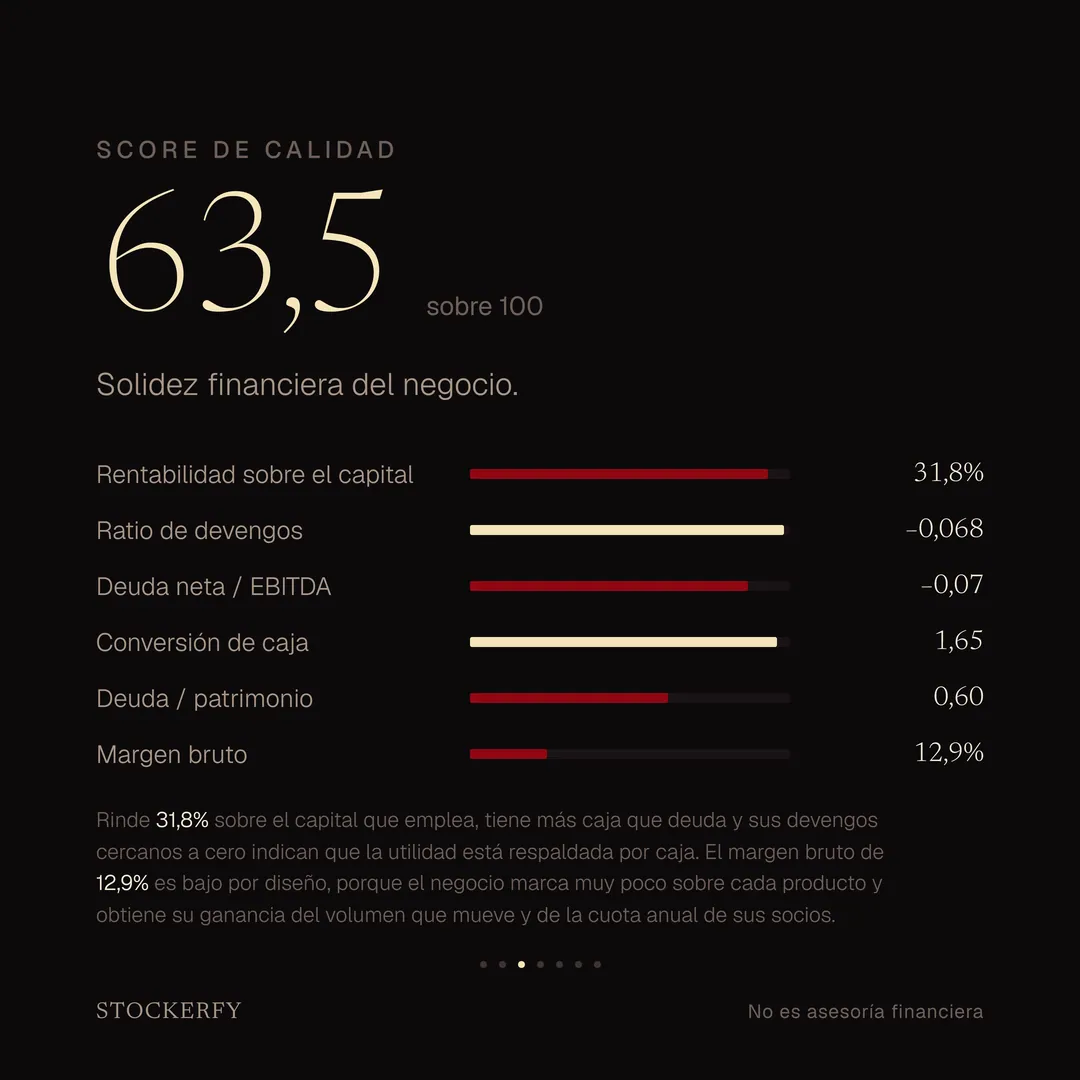
Costco es un negocio de una calidad poco común. En los últimos doce meses facturó 293.600 millones de dólares y rinde un 31,8% sobre el capital que emplea, una cifra que muy pocas empresas de su tamaño alcanzan. Tiene más caja que deuda y su utilidad está respaldada por caja, sin ajustes contables que la inflen.

El margen bruto es bajo. De cada 100 dólares que Costco factura, solo 12,9 quedan después del costo de la mercadería, y unos 3 son ganancia final. Ese margen bajo es deliberado: Costco compra en volúmenes enormes, marca muy poco sobre cada producto, y obtiene su ganancia de la cuota anual que pagan sus socios. En el año fiscal 2025 esas cuotas sumaron 5.323 millones de dólares, y en Estados Unidos y Canadá 92 de cada 100 socios las renuevan cada año.

Qué hace Costco: es un club de precios por membresía. Uno paga una cuota anual y a cambio compra en tiendas grandes, con poca variedad de marcas, a precios bajos. Tiene 931 tiendas, 639 de ellas en Estados Unidos y Puerto Rico, y 82,9 millones de hogares socios.

La acción cerró el último año casi donde lo empezó, con una subida del 0,2%. Durante el año llegó a un máximo histórico cercano a los 1.094 dólares en mayo y después cayó hasta los 913 en julio. Hoy ronda los 945.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad da 63,5. Rinde 31,8% sobre el capital que emplea, tiene la deuda más que cubierta por la caja y sus devengos cercanos a cero indican que la ganancia está respaldada por caja. El margen bruto de 12,9% es bajo por diseño, porque el negocio marca muy poco sobre cada producto y obtiene su ganancia del volumen que mueve y de la cuota de sus socios.

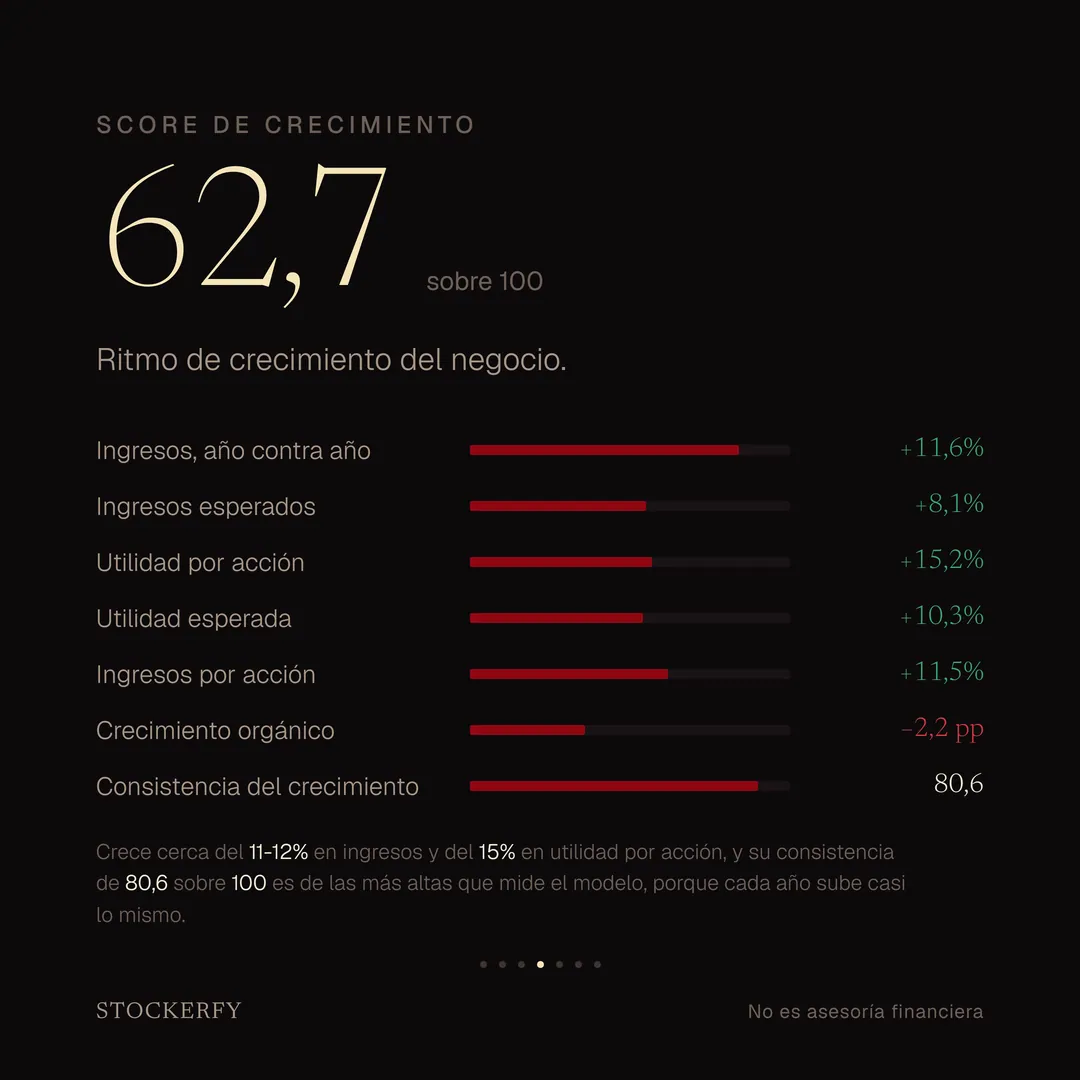
Crecimiento da 62,7. Crece cerca del 11 al 12% en ingresos y del 15% en utilidad por acción, y su consistencia de 80,6 sobre 100 es de las más altas que mide el modelo, porque cada año sube casi lo mismo. El punto más débil del eje es el crecimiento orgánico, que queda algo negativo porque abre tiendas nuevas a un ritmo un poco mayor que el de sus ventas.

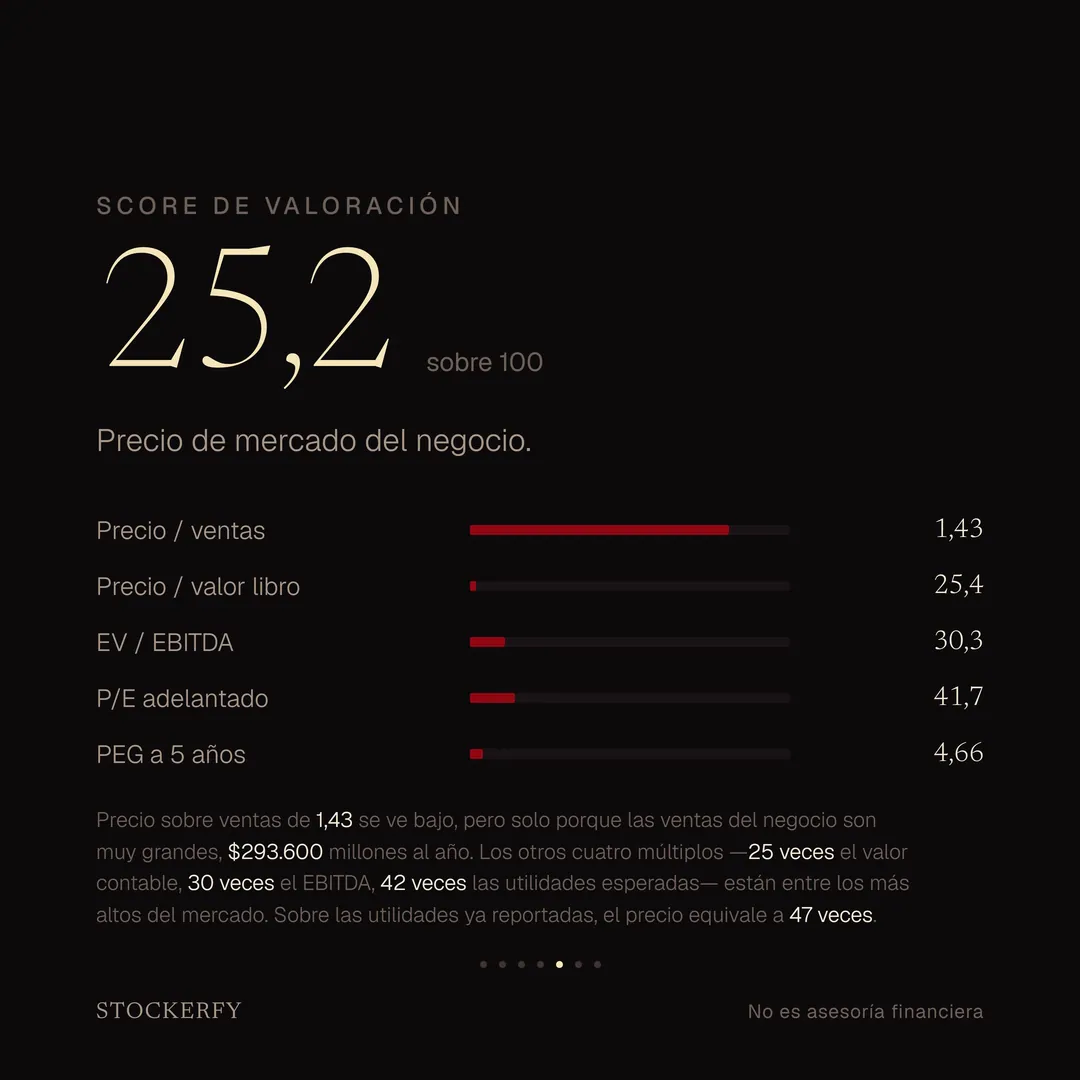
Valoración da 25,2. Acá más barato puntúa más alto, y por eso este es el eje bajo del análisis. Precio sobre ventas de 1,43 se ve barato, pero solo porque las ventas del negocio son muy grandes. Los otros cuatro múltiplos están entre los más altos del mercado: 25 veces el valor contable, 30 veces el EBITDA, y 42 veces las utilidades esperadas del año que viene. Sobre las utilidades que Costco ya reportó, el precio equivale a 47 veces.

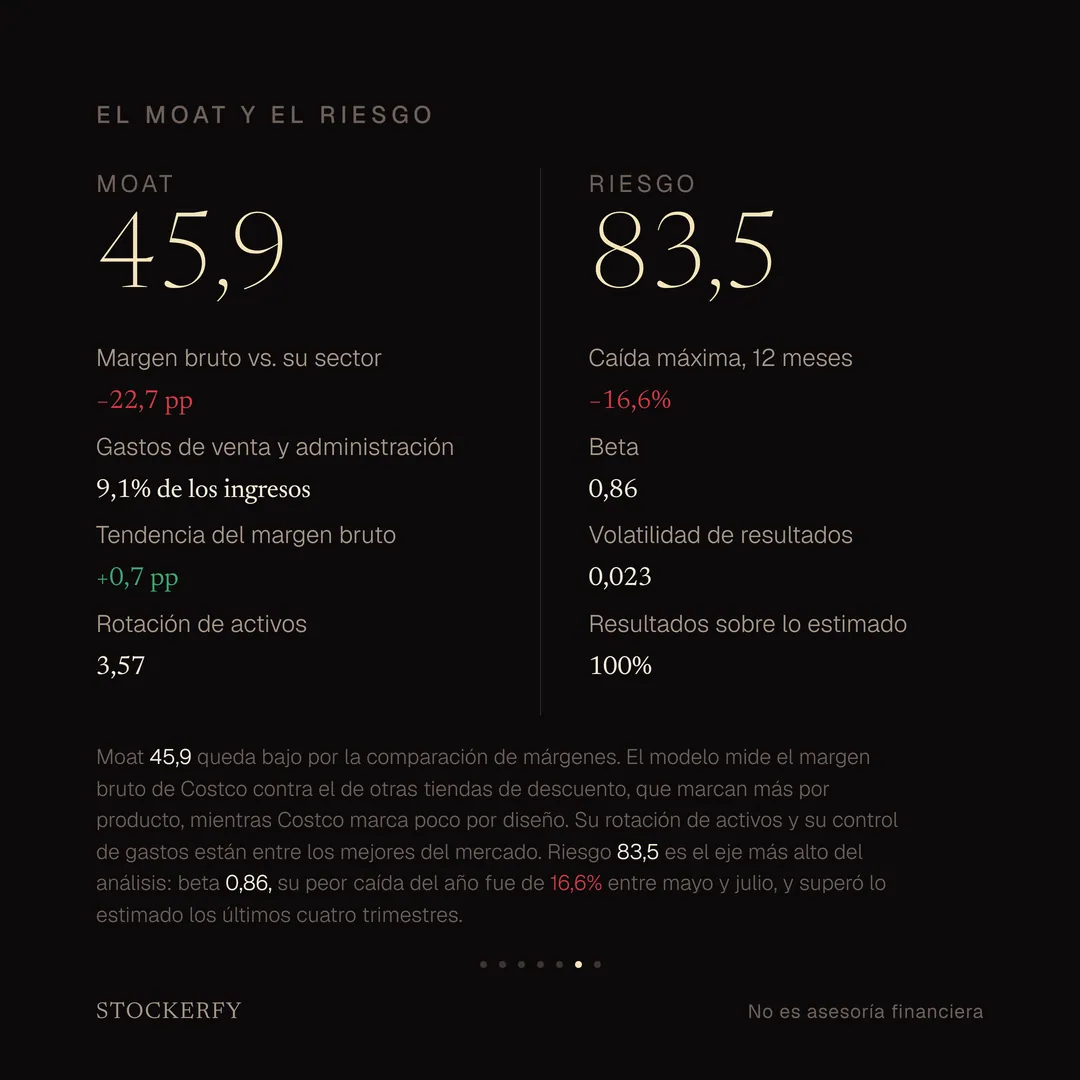
Moat da 45,9. El eje queda bajo por la comparación de márgenes. El modelo mide el margen bruto de Costco contra el de otras tiendas de descuento, que marcan más sobre cada producto, mientras Costco marca poco por diseño. Su rotación de activos, 3,57 veces al año, y su control de gastos están entre los mejores del mercado.

Riesgo da 83,5, y es el eje más alto del análisis. La acción se mueve menos que el mercado, con una beta de 0,86; su peor caída en los últimos doce meses fue del 17%, entre mayo y julio; y superó lo que esperaban los analistas en los últimos cuatro trimestres.

El compuesto da 46,5, la media geométrica de Calidad, Crecimiento y Valoración. Queda cerca de Johnson & Johnson de los que he publicado. Es un negocio muy sólido y muy caro, y como es media geométrica y no promedio, el eje más bajo pesa más.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Consumo defensivo
Kroger (KR): bajó la meta de ventas y la acción subió 2,7%
KR14 sept 2026
Village Farms (VFF): barata y con balance sólido, pero de ganancias irregulares
VFF1 sept 2026
Coca-Cola (KO): lo más estable del mercado, y de lo más caro
KO30 ago 2026
Walmart batió su propia guía y la acción cayó 8,7% el mismo día
WMT20 ago 2026