Stockerfy

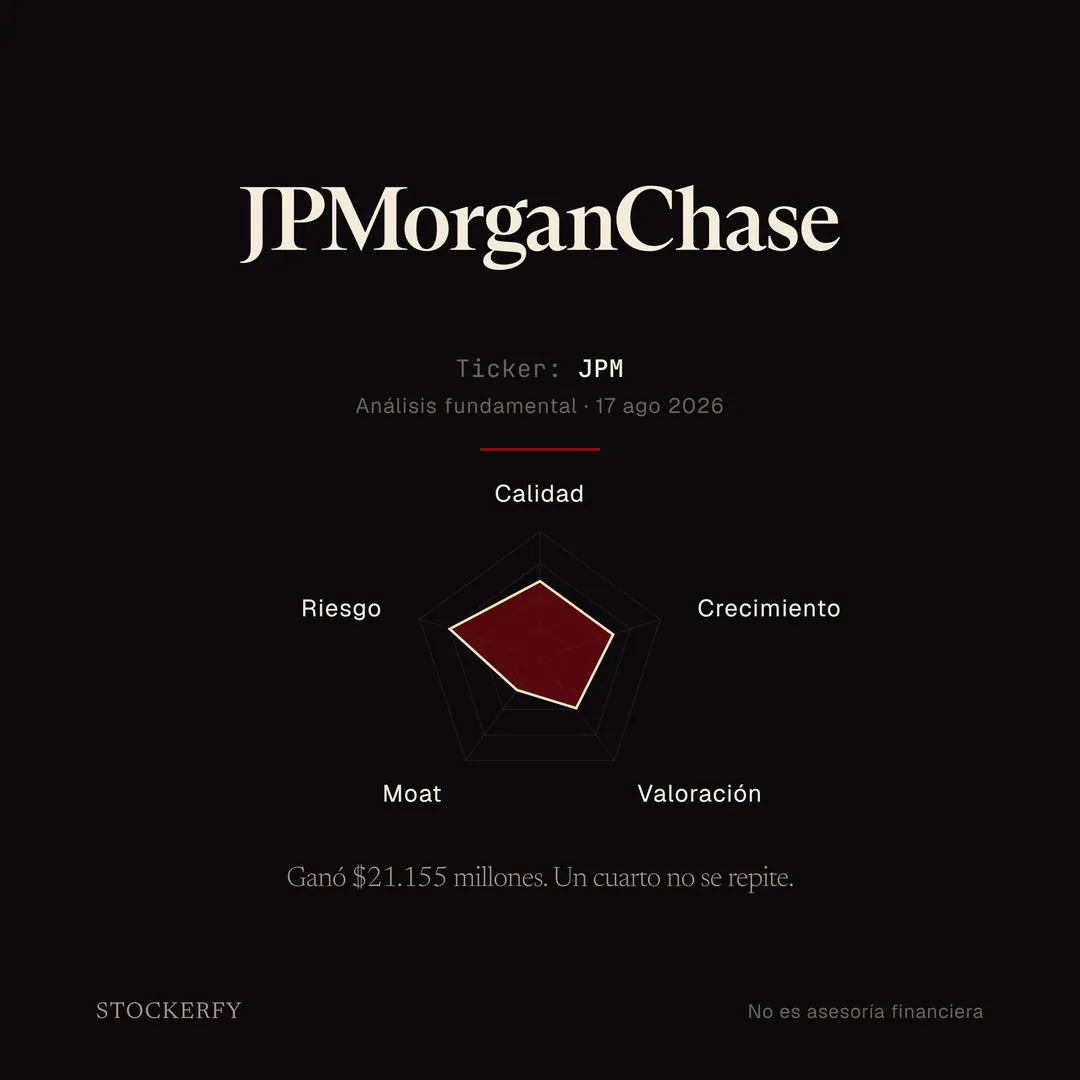
JPMorgan ganó 21.155 millones en un trimestre. Un cuarto no se repite.
JPMorgan ganó 21.155 millones de dólares en el segundo trimestre de 2026, un 41% más que un año antes. Pero un cuarto de esa cifra no se repite.
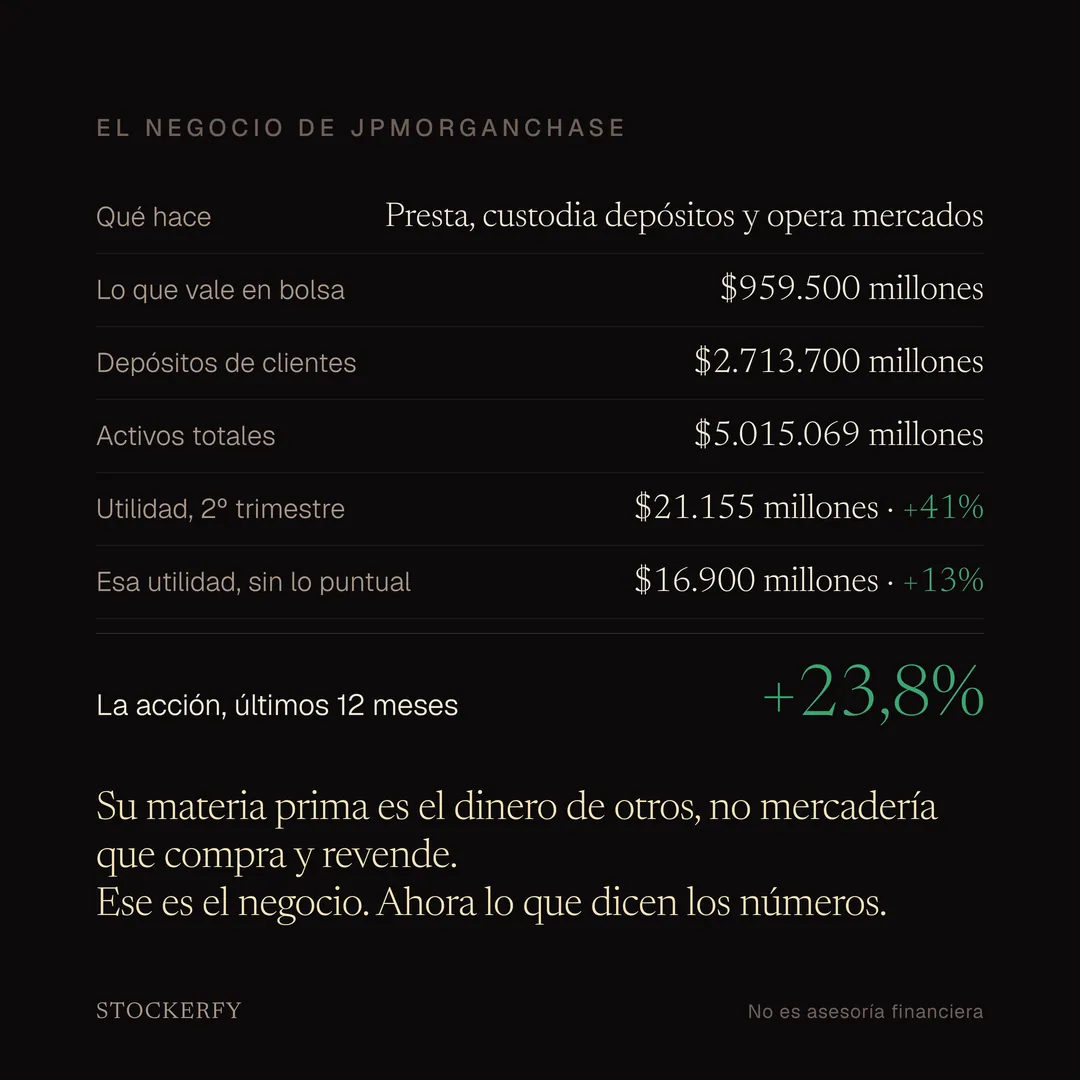
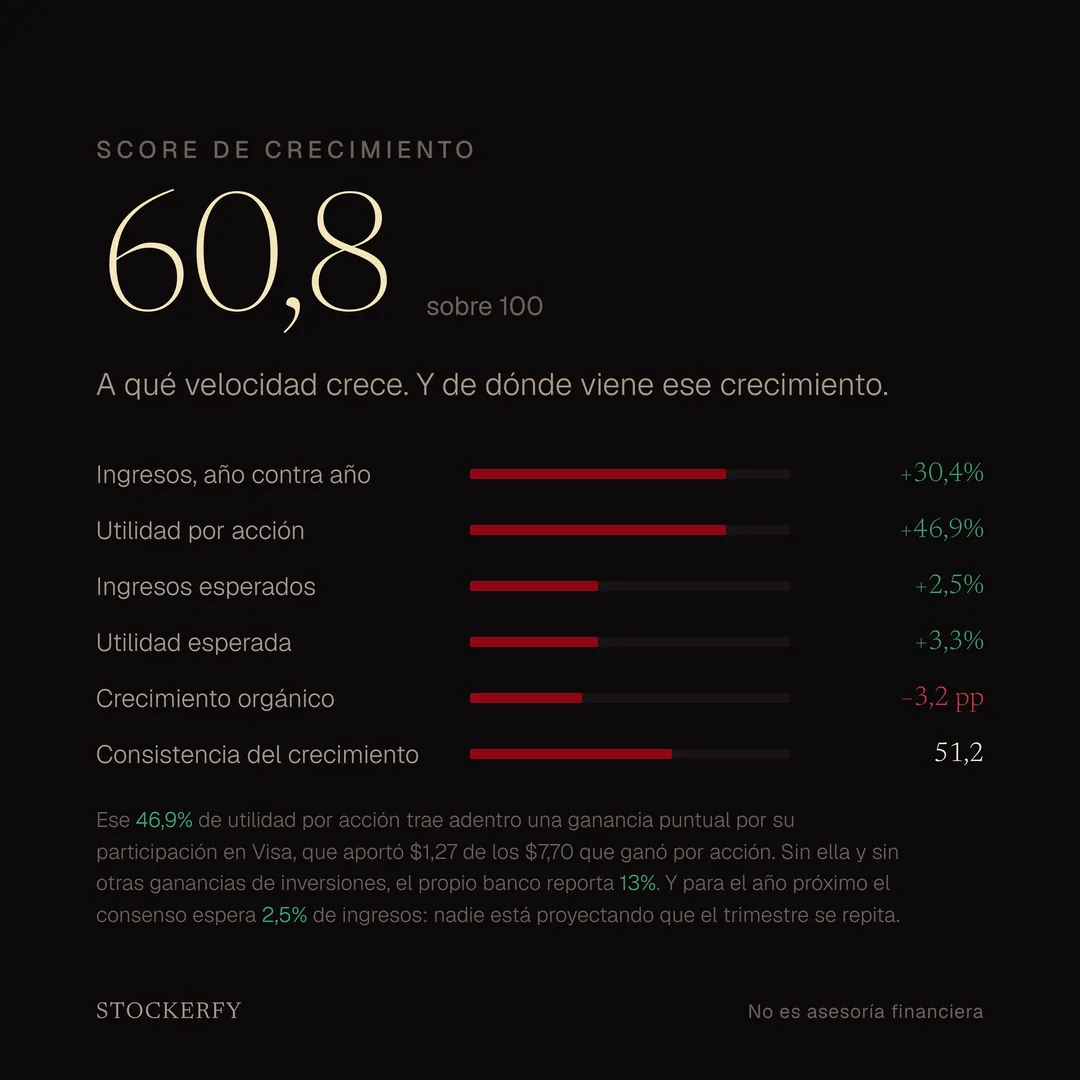
Adentro venían 4.600 millones de ganancia por su participación en Visa y 1.000 millones más por otras inversiones. Sacando las dos cosas, el propio banco reporta 16.900 millones y un alza de 13%, no de 41%.
El contraste con lo que viene por delante es fuerte: para el año próximo el consenso de analistas espera apenas 2,5% de crecimiento en ingresos. Nadie está proyectando que este trimestre se repita.
De dónde salió el trimestre: los ingresos de mercados subieron 35%, y dentro de eso la mesa de acciones 86%, mientras que la de renta fija subió 6%. Las comisiones de banca de inversión subieron 30%. Es actividad que depende de que los clientes se estén moviendo, y por lo tanto es la parte menos predecible de un banco.
Qué hace: presta dinero, custodia los depósitos de sus clientes y opera en los mercados. Administra 5.015.069 millones de dólares en activos, de los cuales 2.713.700 son depósitos. En el trimestre reportado ganó 7,70 dólares por acción contra 5,24 un año antes, y cada línea de negocio marcó un récord de ingresos.
La acción subió 23,8% en los últimos doce meses, medida de cierre a cierre.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
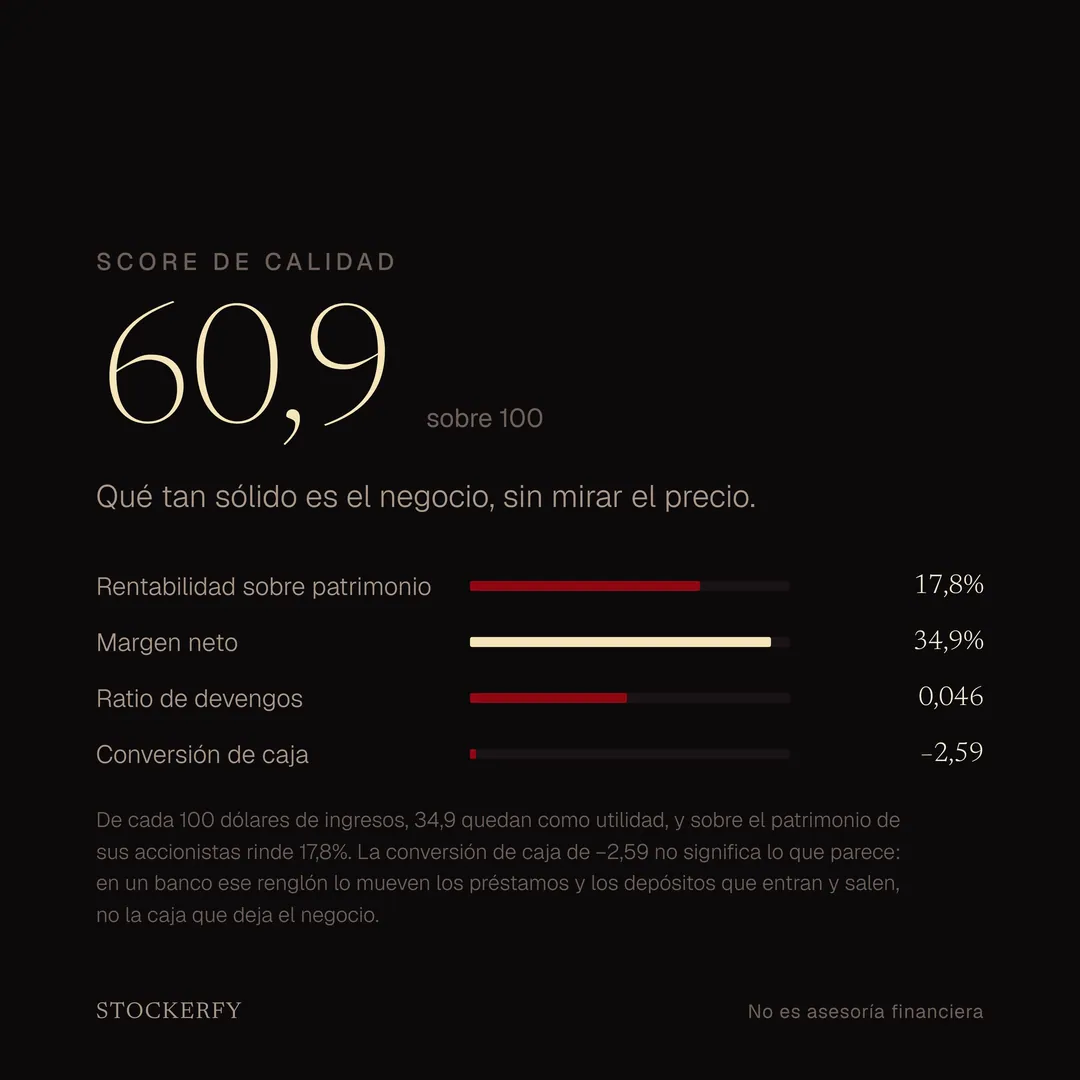
Calidad da 60,9. Rinde 17,8% sobre el patrimonio de sus accionistas y de cada 100 dólares de ingresos 34,9 quedan como utilidad. Un dato que conviene explicar: su conversión de caja sale en menos 2,59, y eso no significa que el negocio queme plata. En un banco ese renglón lo mueven los préstamos y los depósitos que entran y salen, no la caja que deja la operación.
Crecimiento da 60,8. La utilidad por acción sube 46,9% en doce meses, arrastrada por el trimestre que describí arriba.
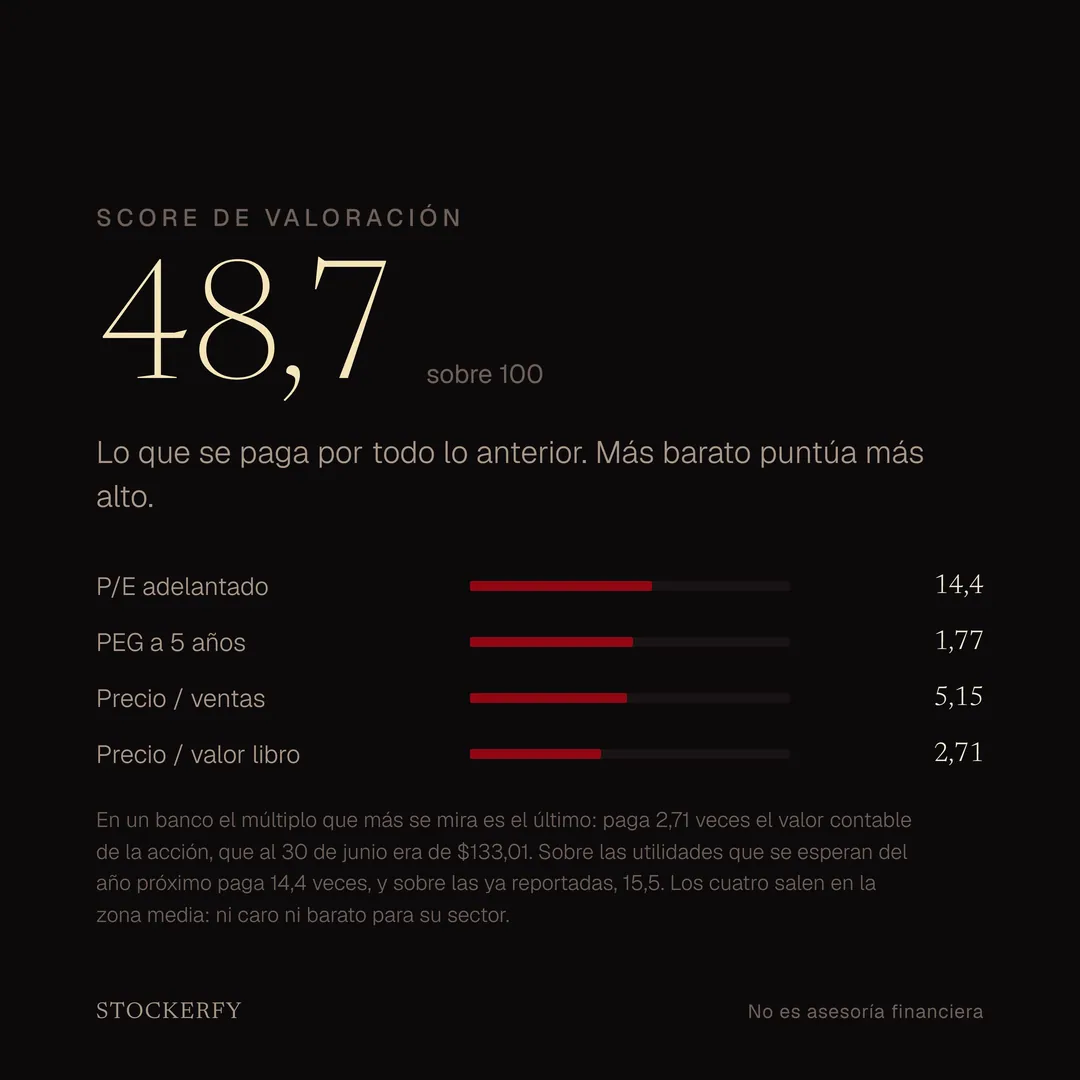
Valoración da 48,7, y acá más barato puntúa más alto. Paga 2,71 veces el valor contable de la acción, que al 30 de junio era de 133,01 dólares, y 14,4 veces la utilidad que se espera del año próximo. Sobre la ya reportada, 15,5 veces. En un banco el primero de esos múltiplos es el que más se mira.
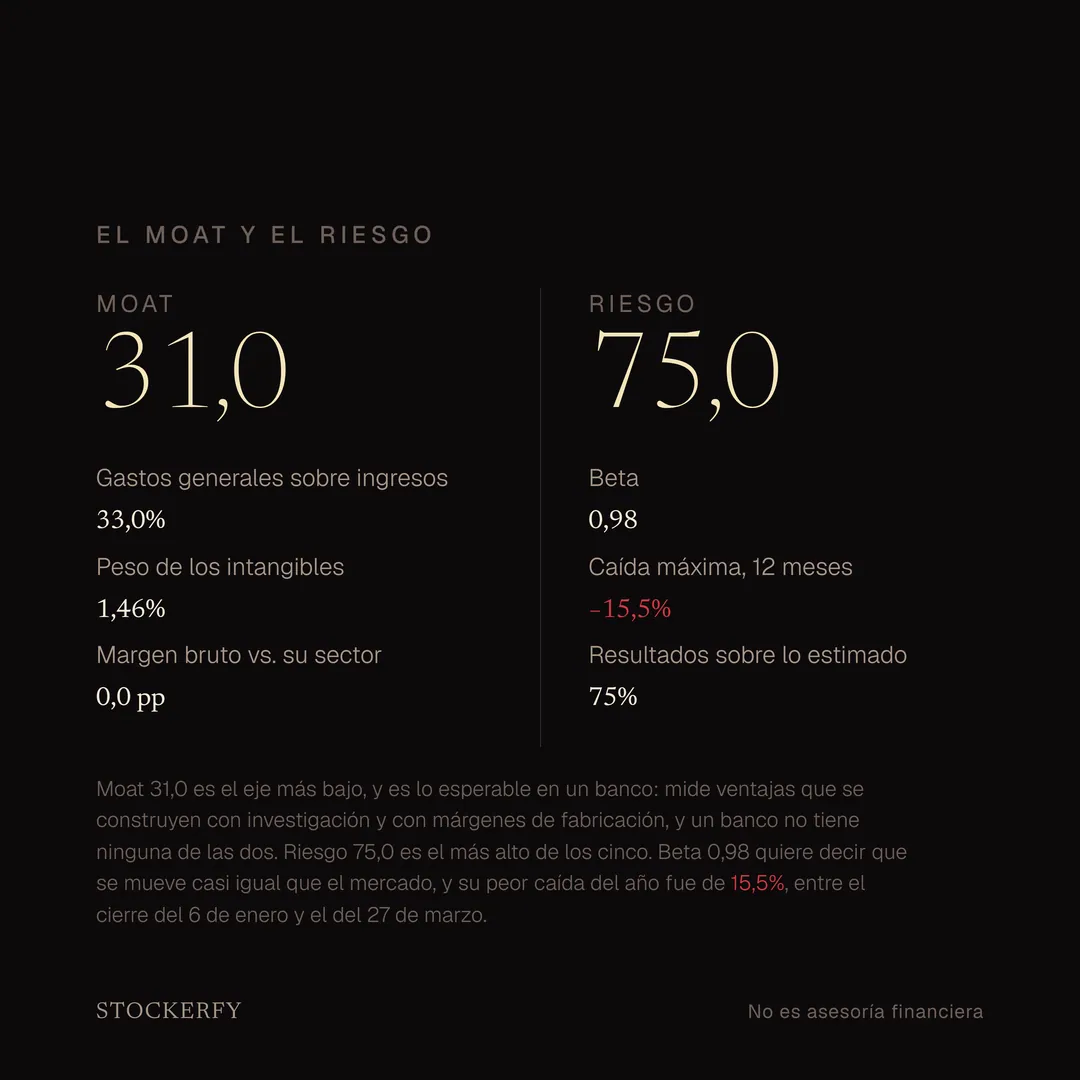
Moat da 31,0 y es el eje más bajo. Es lo esperable en un banco: ese eje mide ventajas que se construyen con investigación y con márgenes de fabricación, y un banco no tiene ninguna de las dos.
Riesgo da 75,0 y es el más alto de los cinco. Beta 0,98 quiere decir que se mueve casi igual que el mercado, su peor caída del año fue de 15,5% y superó lo estimado en el 75% de los últimos trimestres.
Acá hay un límite del modelo que prefiero decir. El proveedor de datos entrega en cero dos indicadores que en un banco sencillamente no existen, y eso los castigaba como si fueran un mal resultado. Corregidos a mano, Calidad sube de 56,4 a 60,9 y Moat de 27,2 a 31,0. Publico los corregidos y dejo dicho por qué.
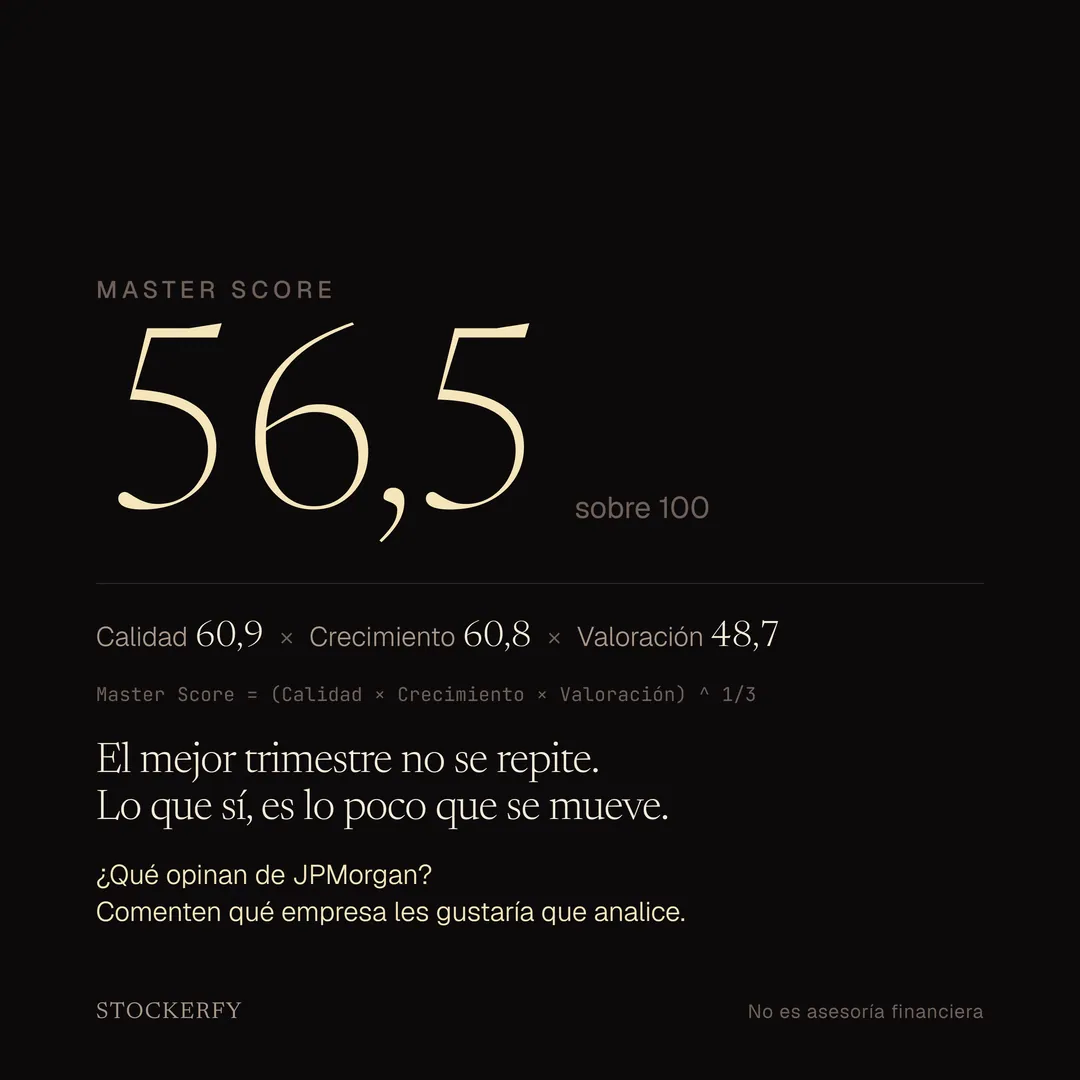
El compuesto da 56,5, la media geométrica de los tres primeros ejes. Queda décimo de los dieciocho análisis que llevo publicados.
¿Qué opinan de JPMorgan? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Servicios financieros