Stockerfy

Bank of America (BAC): barato sobre su patrimonio, y por qué
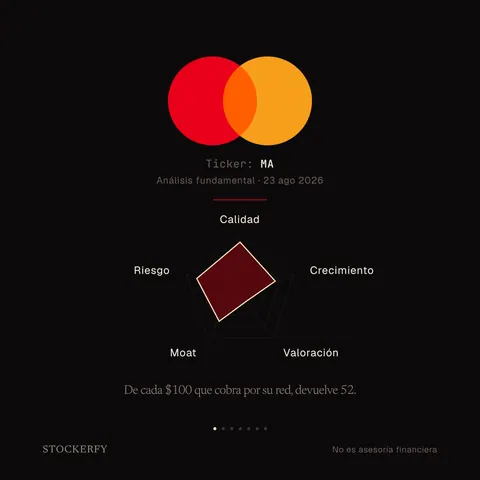
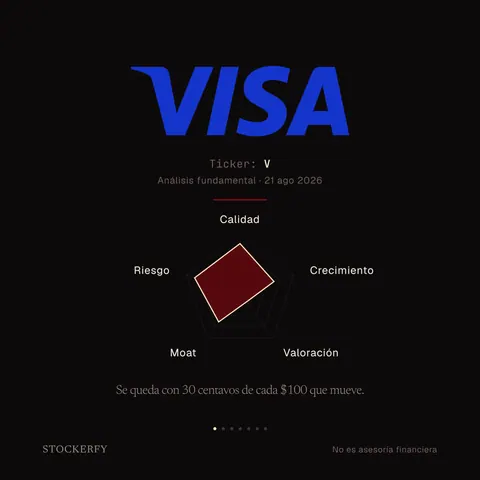
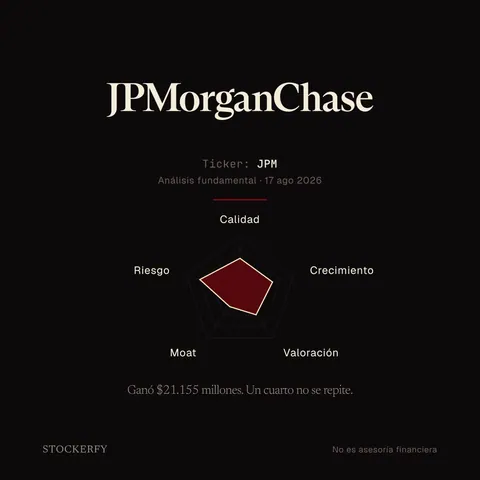
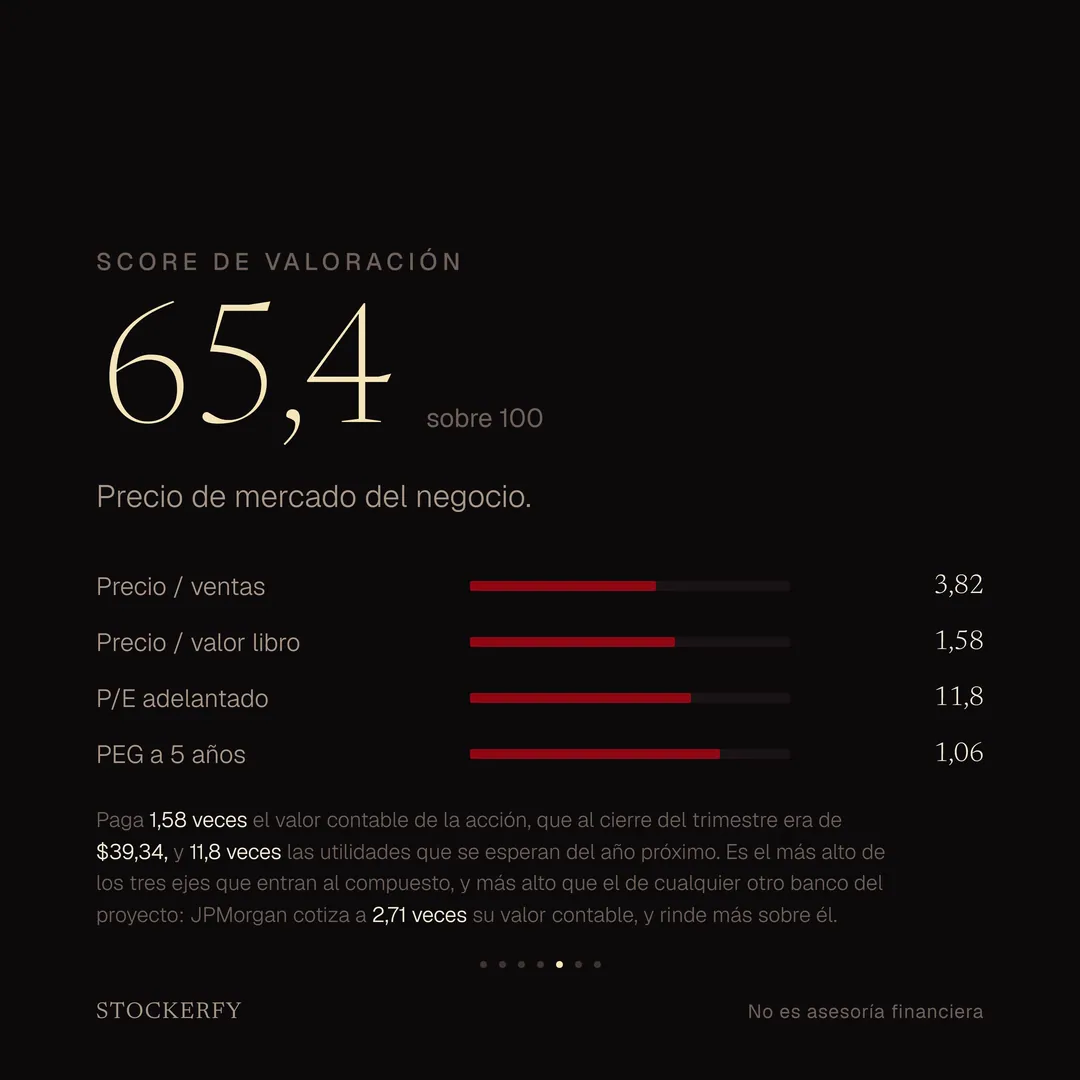
Bank of America cotiza a 1,58 veces su valor contable: la acción vale $62,23 y el valor libro por acción es $39,34. Es el más barato sobre ese patrimonio de los bancos y redes de pago que he analizado. JPMorgan cotiza a 2,71 veces su valor contable.
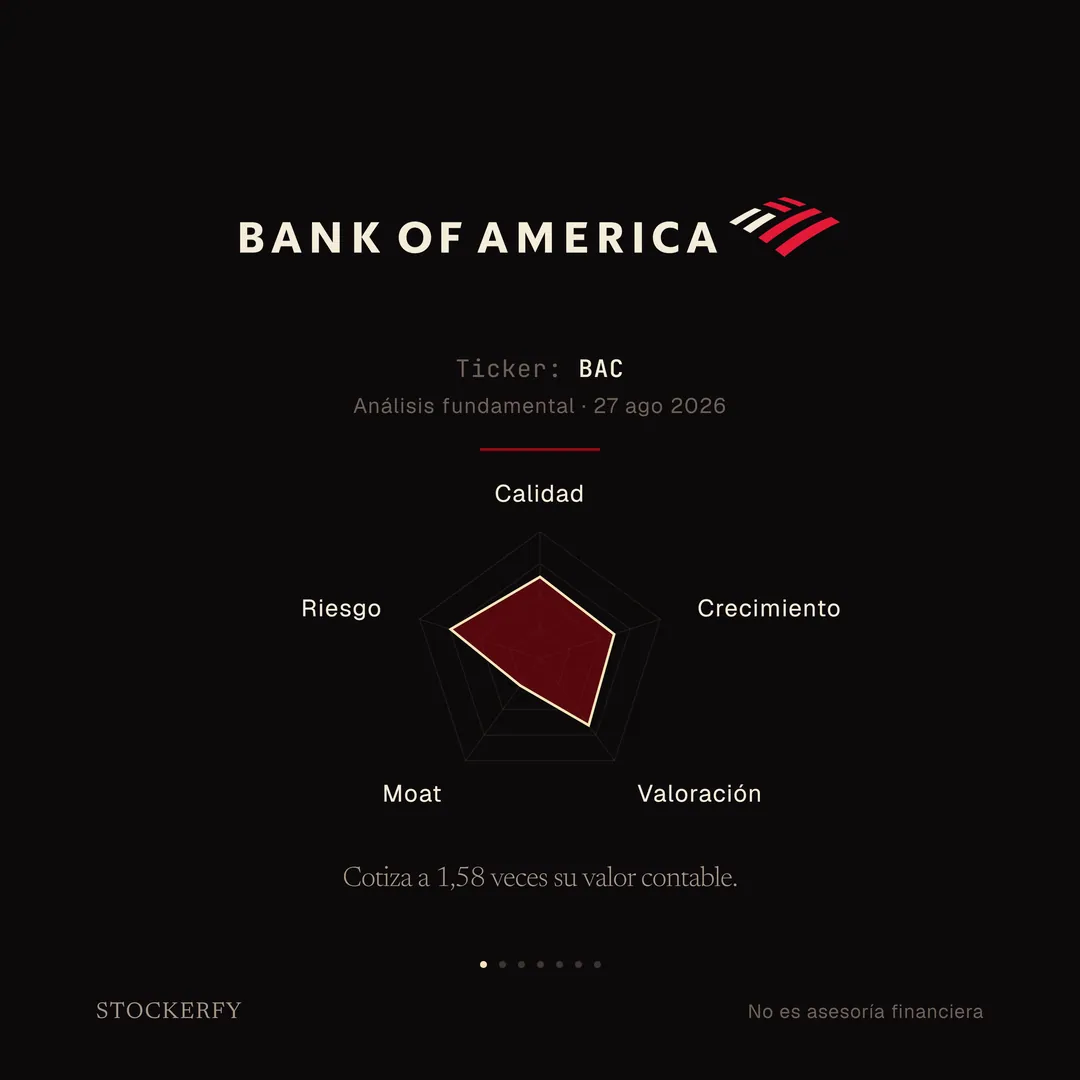
El porqué está en el otro lado del radar. BofA rinde entre 11% y 13% sobre el patrimonio de sus accionistas: el retorno sobre patrimonio del modelo, a doce meses, es 11,2%, y el comunicado publica 12,7% para el trimestre. JPMorgan, en cambio, ronda el 18% de retorno sobre patrimonio. Lo que el mercado paga por el patrimonio de un banco sigue de cerca cuánto rinde ese patrimonio, así que las dos puntas del radar, Calidad y Valoración, son el mismo hecho por sus dos lados.
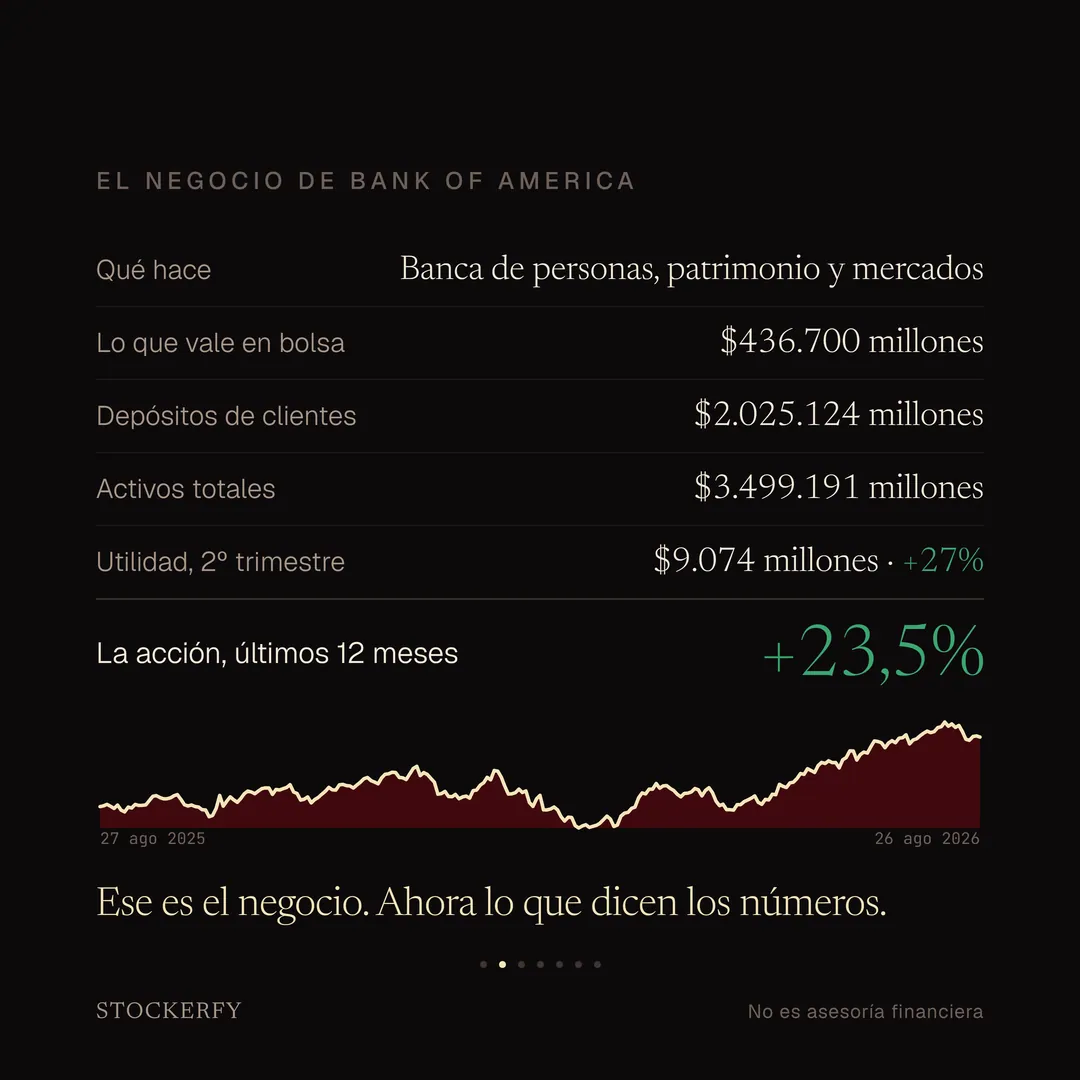
Hay un segundo hilo. En el 2º trimestre la utilidad por acción creció 34%, hasta $1,21, mientras los ingresos crecieron 15%. La diferencia son dos cosas: las recompras de acciones —en el trimestre BofA devolvió $8.000 millones a sus accionistas, $2.000 en dividendos y $6.000 en recompra— y una base de gastos que sube menos que los ingresos, con la relación de eficiencia mejorando 359 puntos base hasta el 59%.
El impulso del trimestre vino sobre todo del negocio de mercados: los ingresos de negociación de acciones y bonos subieron 33%, hasta $7.100 millones, y las comisiones de banca de inversión subieron 50%, hasta $2.100 millones.
Qué hace: Bank of America es uno de los bancos más grandes de Estados Unidos. Presta a personas y empresas, custodia los depósitos de sus clientes en cuentas corrientes y de ahorro, gestiona patrimonio a través de Merrill y opera una mesa de negociación de acciones y bonos.
La acción subió 23,5% en los últimos doce meses.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
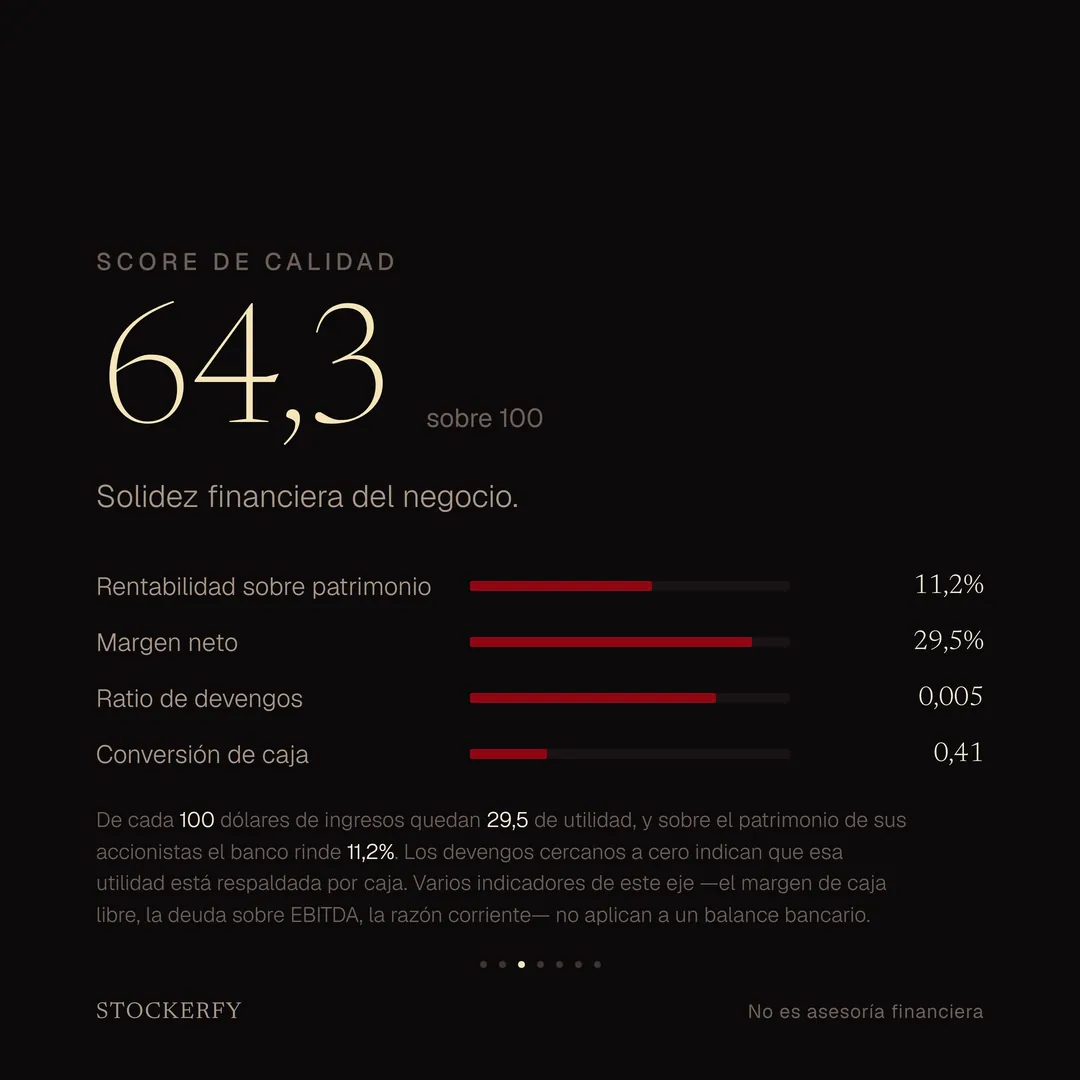
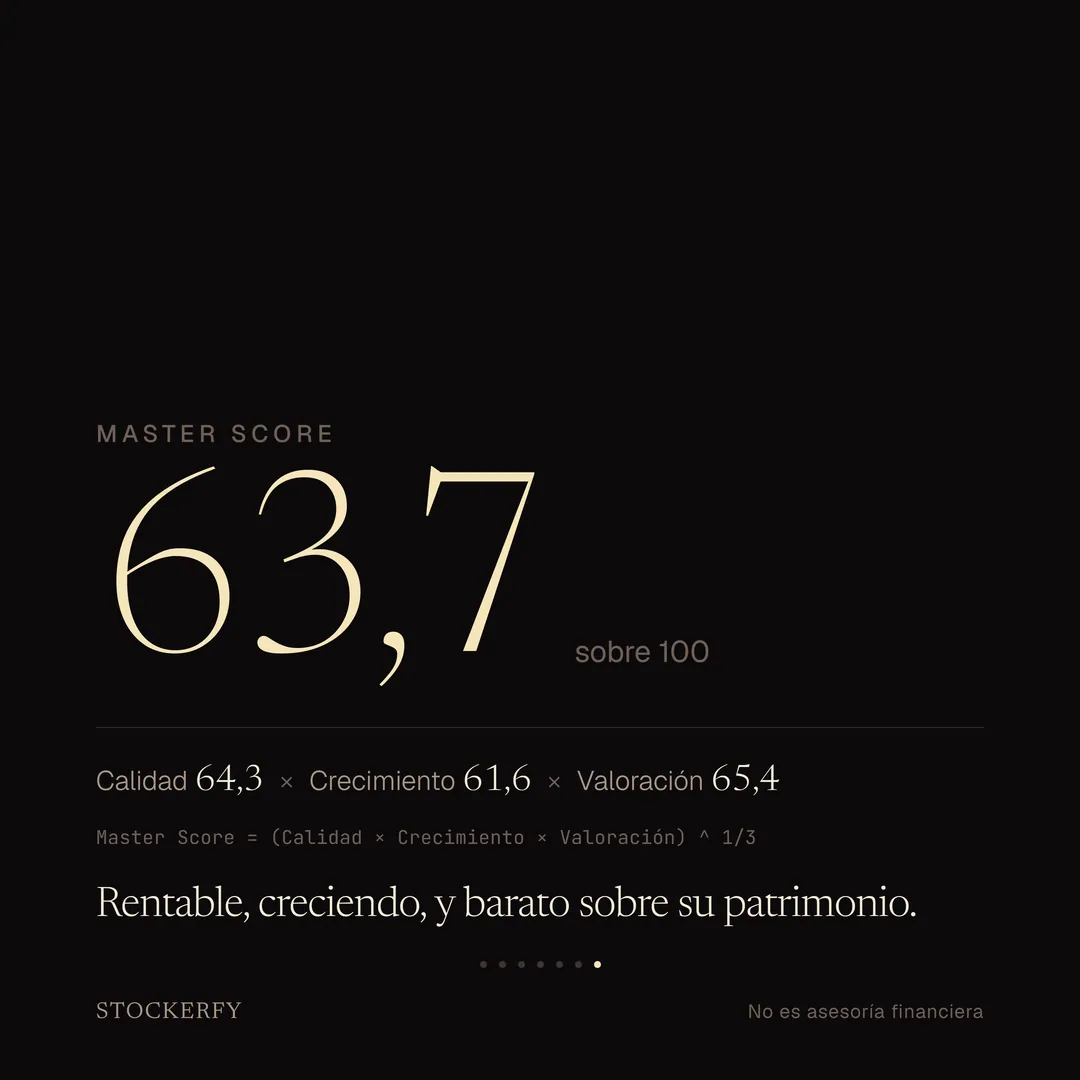
Calidad 64,3. De cada $100 de ingresos quedan $29,5 de utilidad, y sobre el patrimonio de sus accionistas el banco rinde 11,2%. El ratio de devengos, cercano a cero, indica que esa utilidad está respaldada por caja real. Varios indicadores de este eje —el margen de caja libre, la deuda sobre EBITDA, la razón corriente— no aplican a un balance bancario, así que el eje mide con la mitad de sus indicadores.
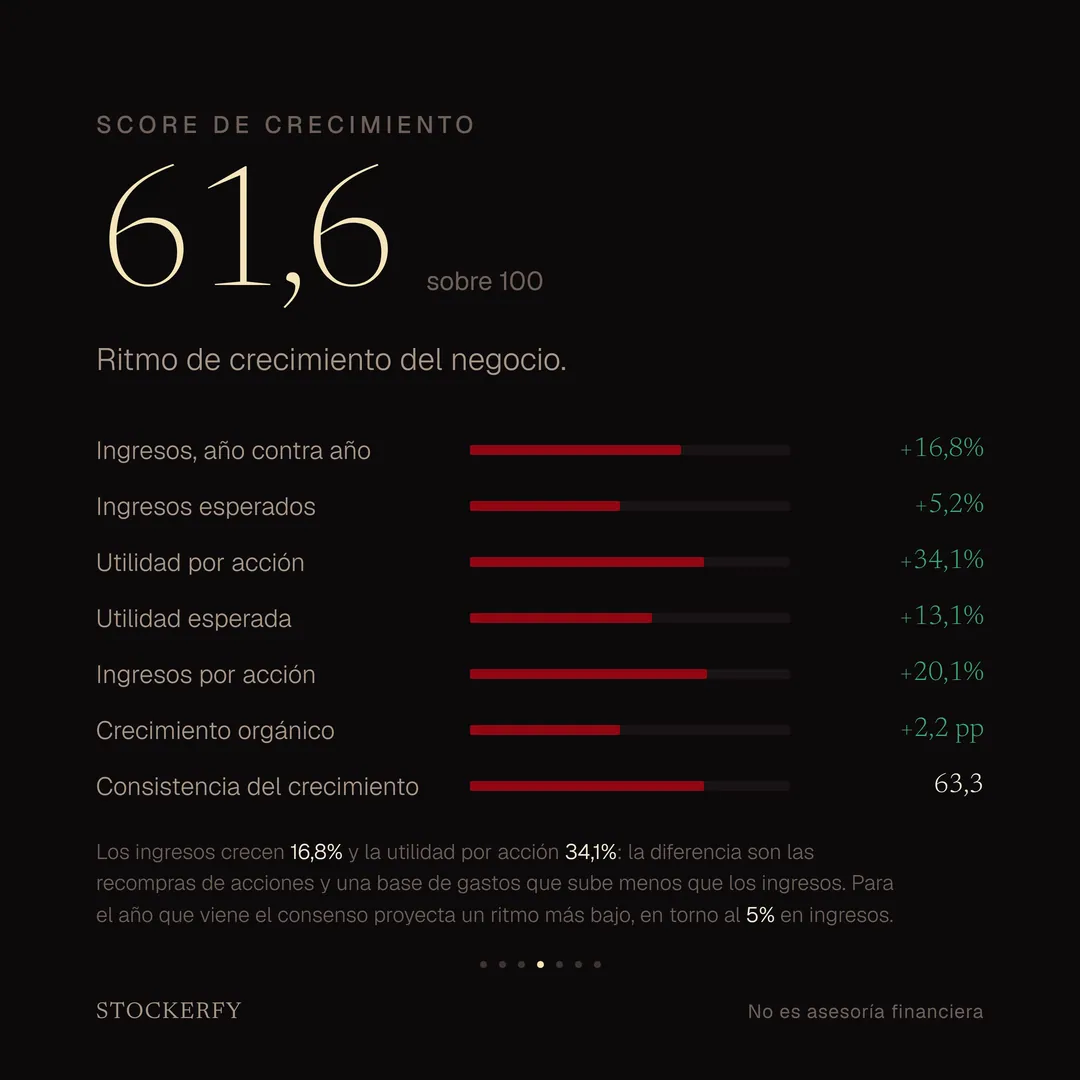
Crecimiento 61,6. Los ingresos suben 16,8% y la utilidad por acción 34,1%: la diferencia son las recompras y los gastos que suben menos que los ingresos. Para el año que viene el consenso proyecta un ritmo más bajo, en torno al 5% en ingresos y al 13% en utilidad. El crecimiento orgánico es apenas positivo, y la consistencia del crecimiento queda en 63,3.
Valoración 65,4, y acá más barato puntúa más alto. Paga 1,58 veces el valor contable de la acción, que al cierre del trimestre era de $39,34, y 11,8 veces las utilidades que se esperan del año próximo. El precio sobre ventas, 3,82, queda en la zona media, y el PEG en 1,06. Es el eje más alto que le he puesto a un banco en todo el proyecto.
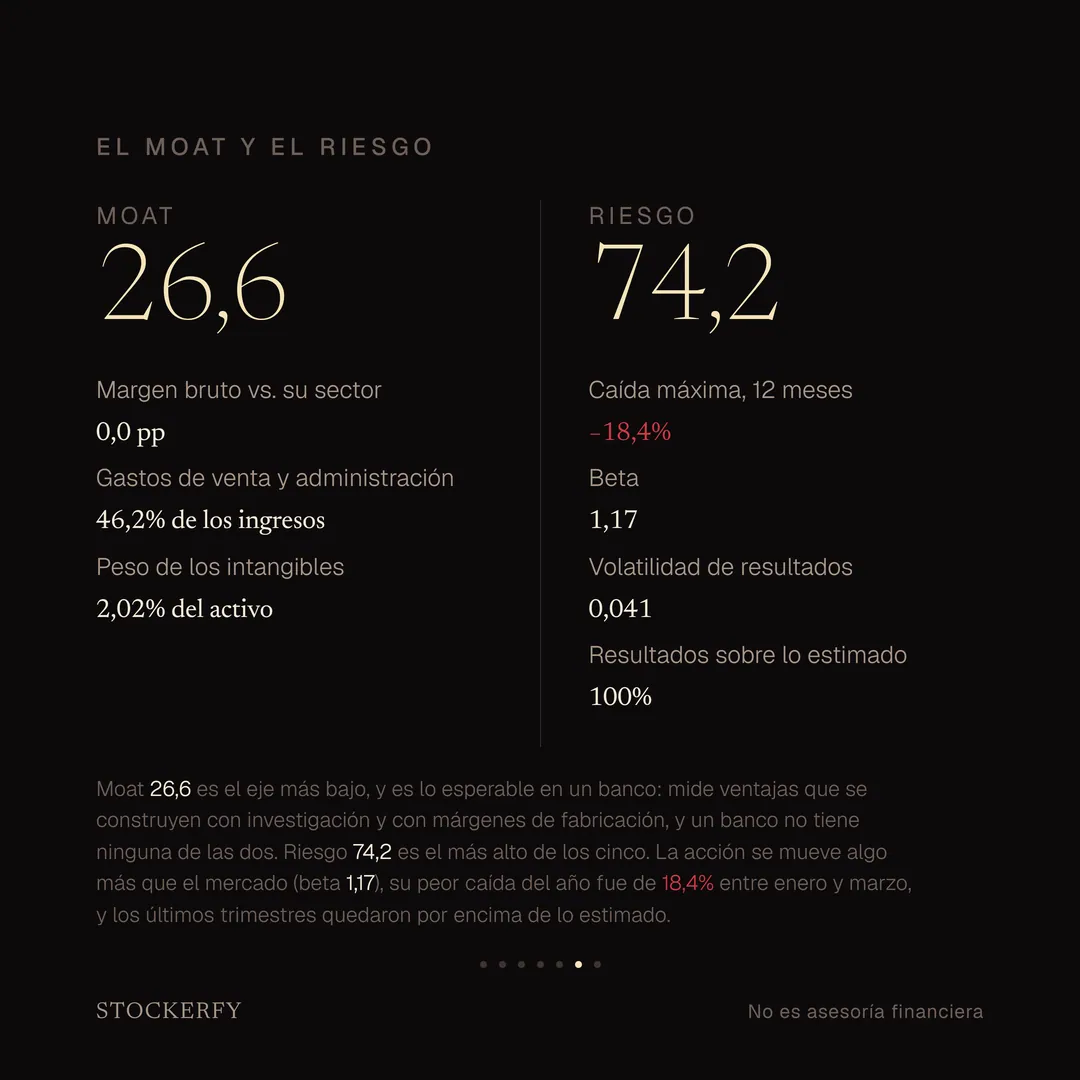
Moat 26,6, el eje más bajo. Mide ventajas que se construyen con investigación y con márgenes de fabricación, y un banco no tiene ninguna de las dos, así que la mayor parte del eje queda sin insumo. Los gastos de venta y administración equivalen al 46,2% de los ingresos, y los intangibles pesan solo el 2% del activo.
Riesgo 74,2, el más alto de los cinco. La acción se mueve algo más que el mercado, con una beta de 1,17, y su peor caída del año fue del 18,4%, entre enero y marzo. La utilidad es predecible y los últimos cuatro trimestres quedaron por encima de lo estimado.
El compuesto da 63,7, la media geométrica de Calidad, Crecimiento y Valoración: el eje bajo pesa más que en un promedio. Queda décimo de los 34 análisis que he publicado, entre Meta y Reddit.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Servicios financieros