Stockerfy

Berkshire ganó 25.667 millones y casi la mitad no pasó por caja
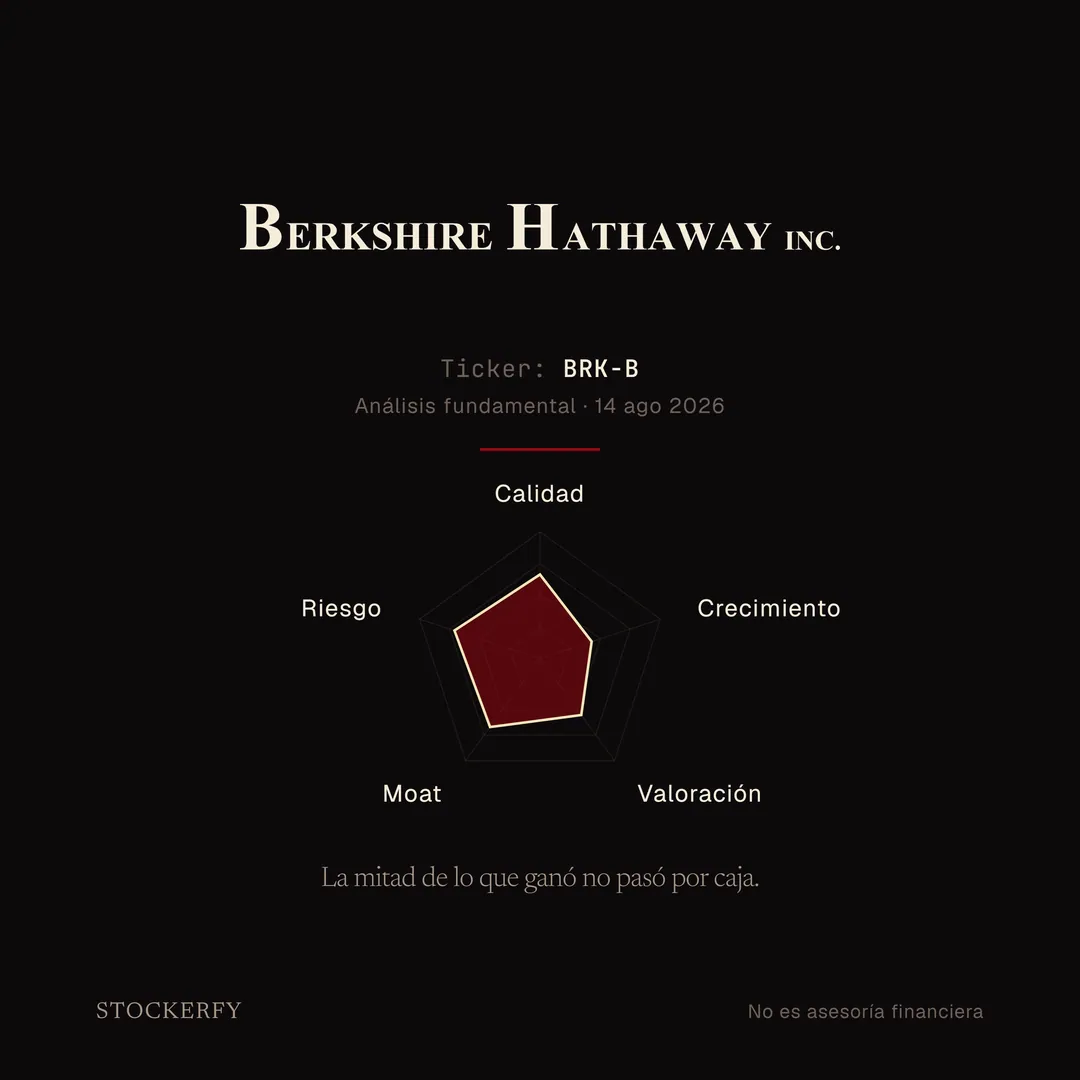
Berkshire Hathaway ganó 25.667 millones de dólares en el segundo trimestre, más del doble que hace un año. Pero 12.684 de esos —casi la mitad— son ganancias de su cartera de acciones, y casi todas son de papel: las acciones que tiene subieron de precio, y la regla contable la obliga a anotar esa subida como utilidad aunque no haya vendido nada.
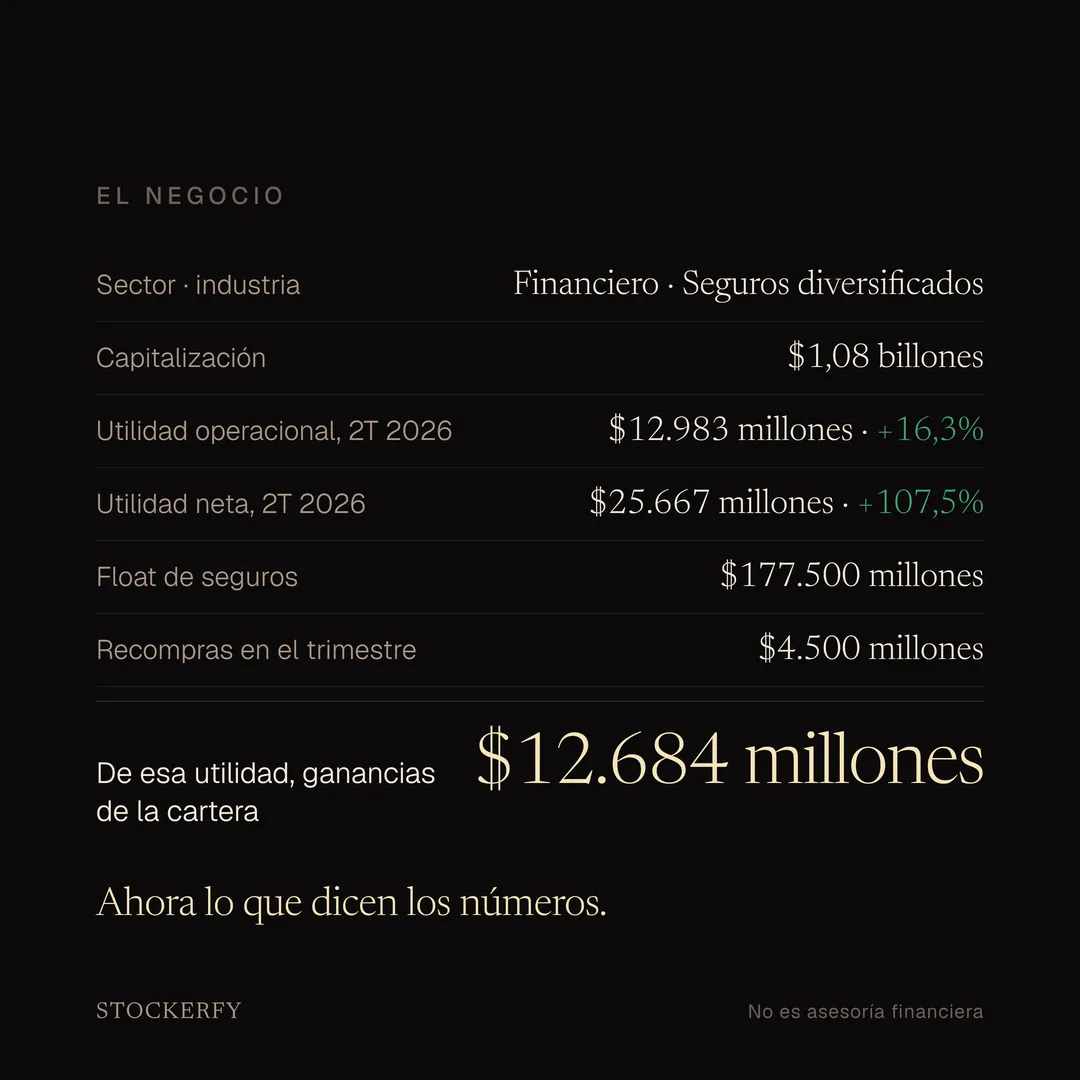
Operando ganó 12.983 millones, un 16,3% más. Esa es la cifra que mide el negocio.
Lo interesante es que la otra no se queda quieta dentro de la utilidad: se cuela en tres de los cinco ejes, y por eso vale la pena mirarlos sabiendo de dónde viene.
Qué hace: es un conglomerado. Tiene aseguradoras, un ferrocarril, generación eléctrica, industrias y comercios, y encima de todo eso una cartera de acciones de otras empresas. Vale 1,08 billones de dólares. Su float de seguros —las primas que ya cobró y todavía no tiene que pagar, que puede invertir mientras tanto— son 177.500 millones. En el trimestre recompró 4.500 millones de sus propias acciones.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
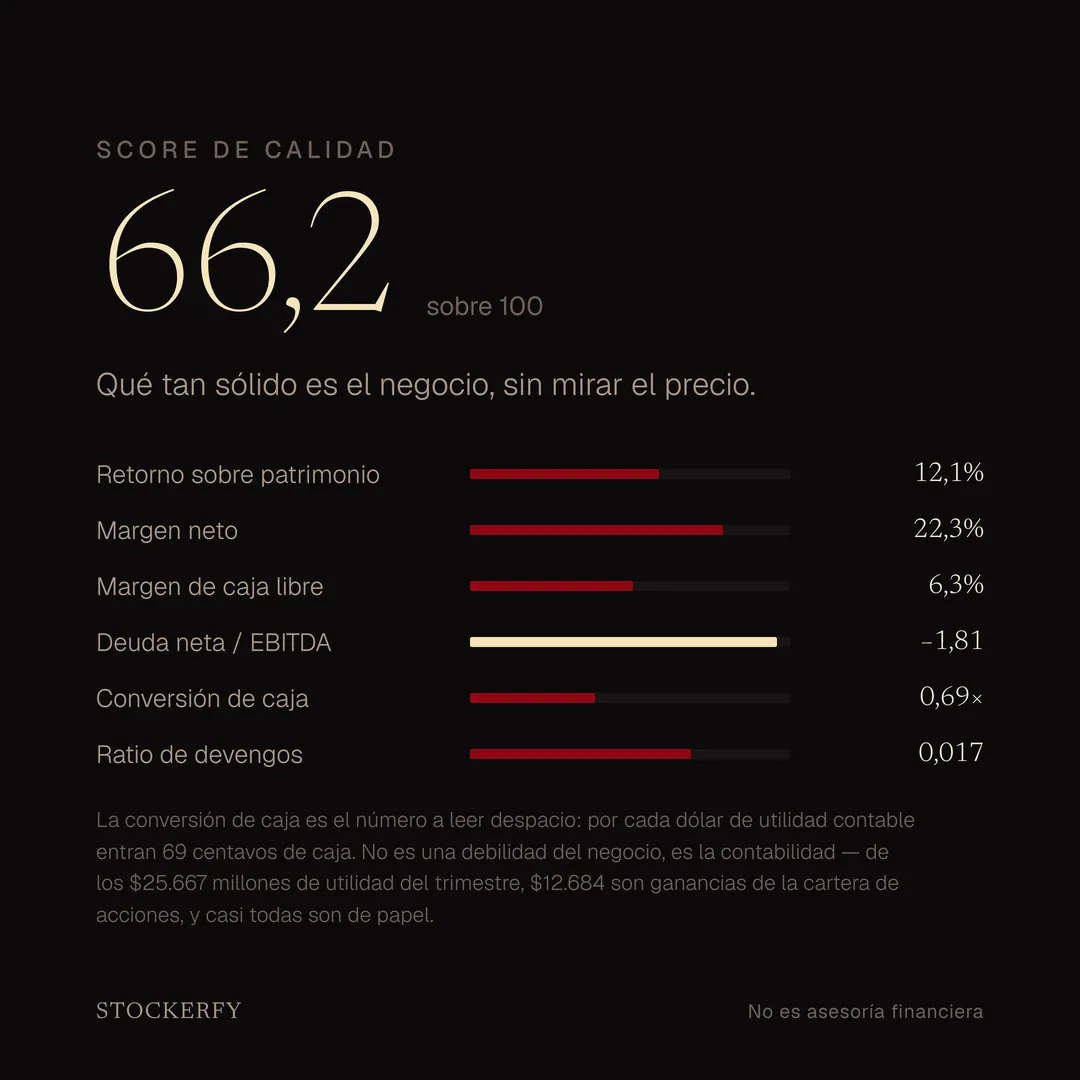
Calidad 66,2. Retorno sobre patrimonio 12,1%, margen neto 22,3%, margen de caja libre 6,3% y deuda neta negativa, o sea más caja que deuda. La fila que hay que leer con lo de arriba en la cabeza es la conversión de caja: 0,69, es decir que por cada dólar de utilidad contable entraron 69 centavos. No es debilidad del negocio, es que el resto de esa utilidad no lo generó operando.
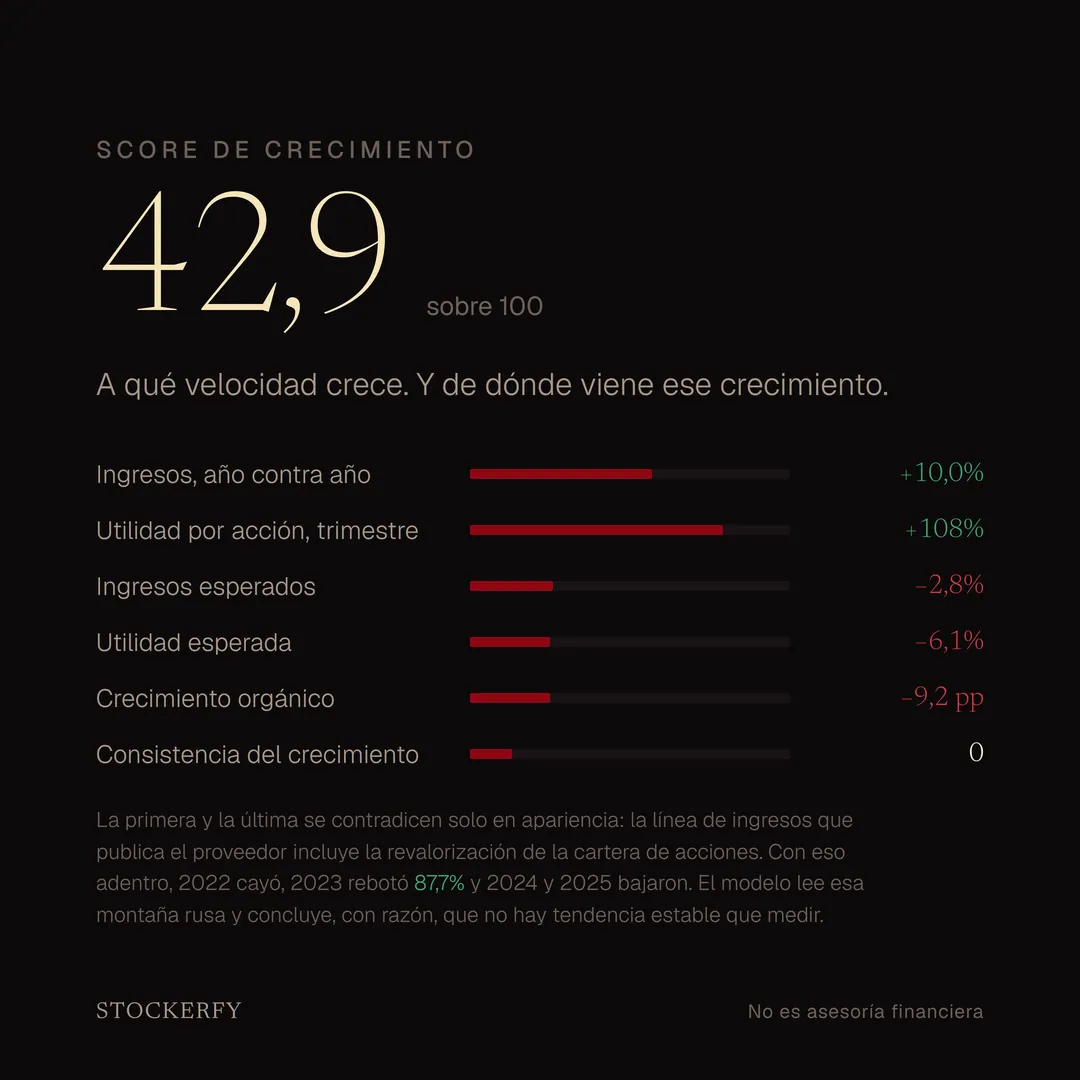
Crecimiento 42,9. La primera fila dice más 10% de ingresos y la última, la consistencia del crecimiento, dice cero. No se contradicen: la línea de ingresos que usa mi proveedor de datos también incluye la revalorización de la cartera, así que 2022 cayó, 2023 rebotó 87,7% y 2024 y 2025 bajaron. No hay una tendencia estable que medir, y el modelo lo registra en vez de taparlo. Los dos "esperados" salen negativos, menos 2,8% y menos 6,1%.
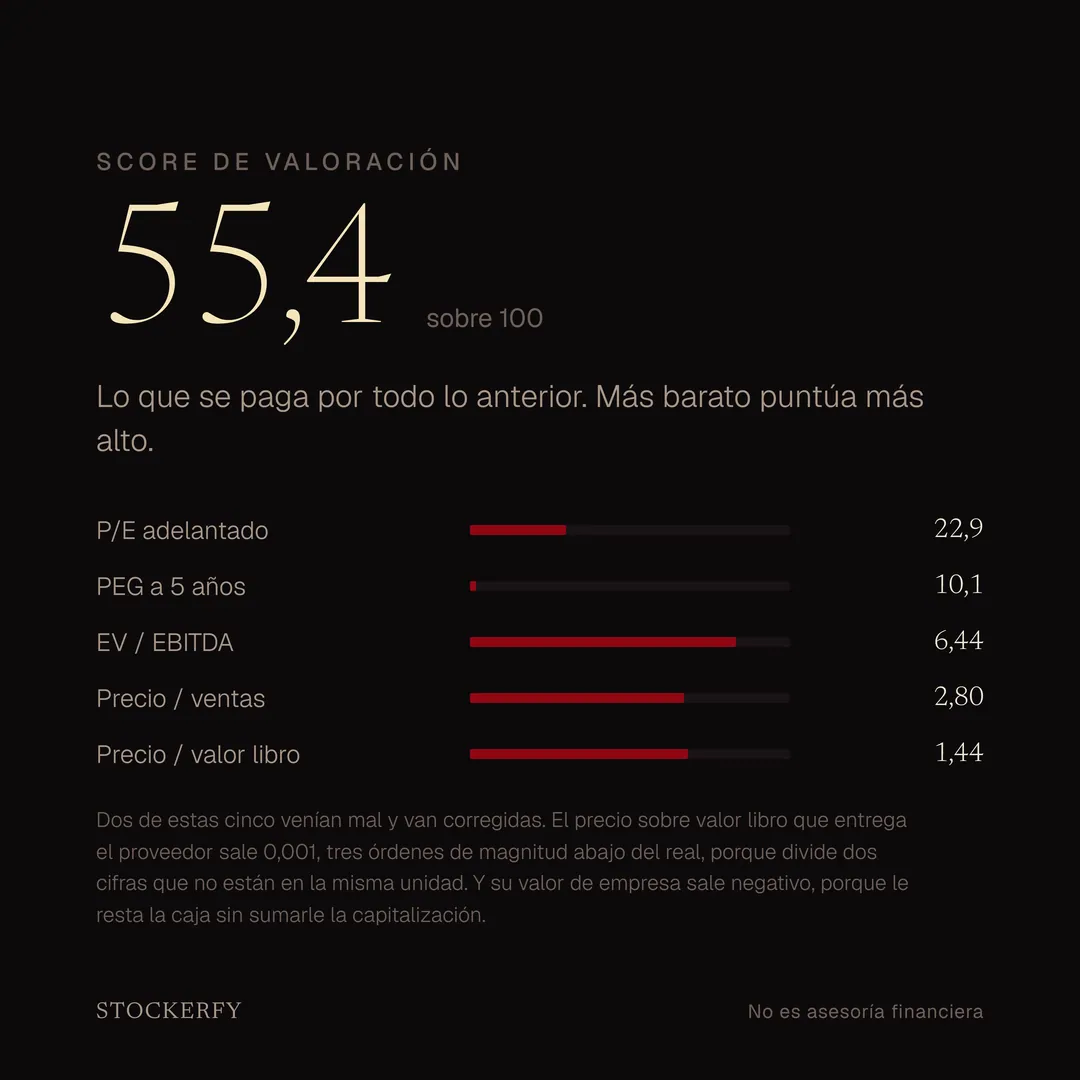
Valoración 55,4, y acá más barato puntúa más alto. EV sobre EBITDA 6,44, precio sobre ventas 2,80 y precio sobre valor libro 1,44, contra un P/E adelantado de 22,9 y un PEG de 10,1, que es alto justamente porque el crecimiento del denominador es casi nulo.
Y acá tengo que declarar algo. Dos de esas cinco métricas venían mal de origen y las reconstruí desde el balance. El precio sobre valor libro salía 0,001, tres órdenes de magnitud abajo del real, porque el proveedor divide el precio de una acción clase B por el valor libro de una clase A, que valen 1.500 veces distinto. Y el valor de empresa salía negativo, porque lo calcula restando la caja sin sumar la capitalización. Reconstruidas: 1,44 y 6,44. Tiraban en sentidos opuestos, así que el eje no se veía absurdo — estaba mal por los dos lados a la vez.
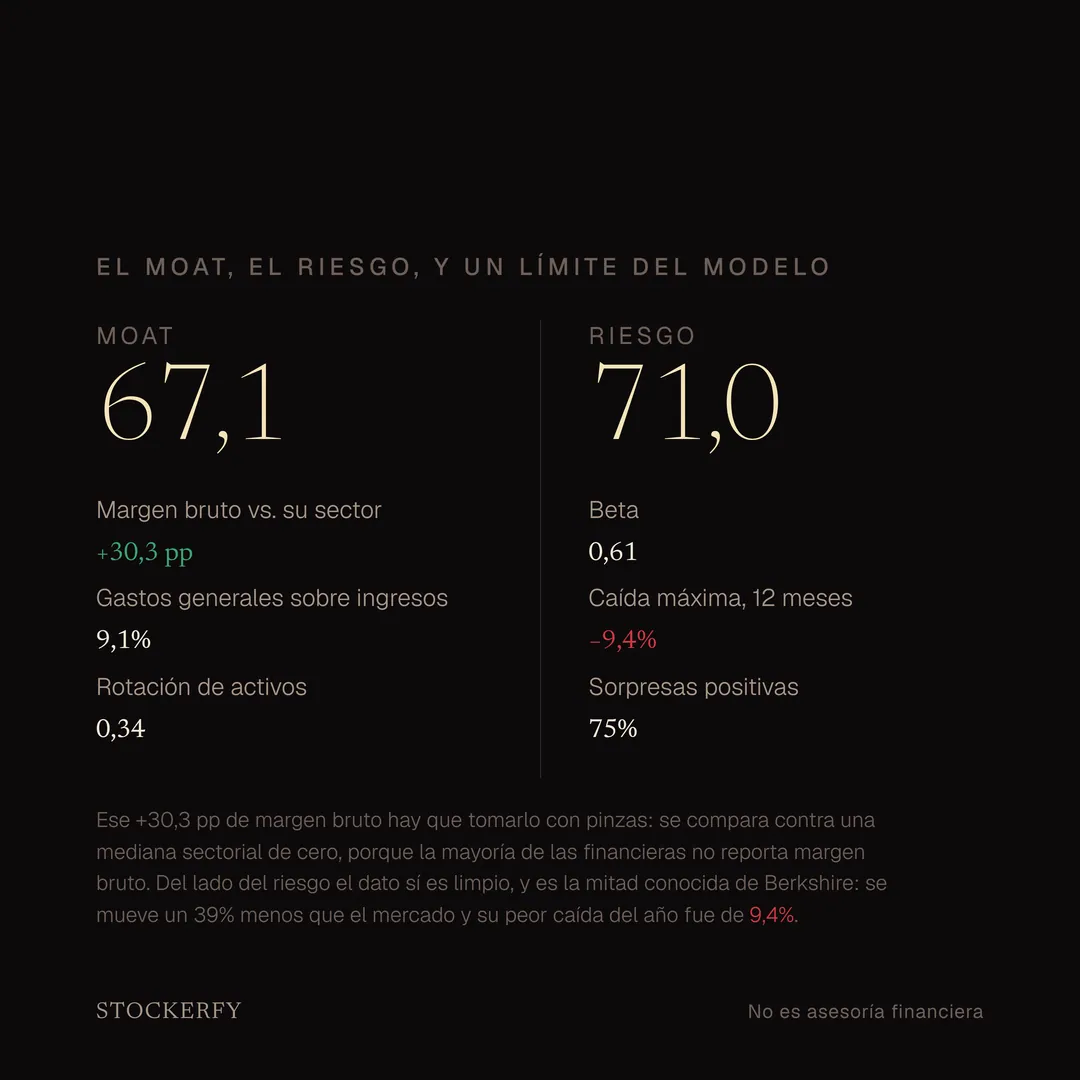
Moat 67,1, con una advertencia: ese margen bruto 30,3 puntos sobre su sector se compara contra una mediana sectorial de cero, porque la mayoría de las aseguradoras no reporta margen bruto. Es un número que existe pero que no significa lo que parece. Sus gastos generales son el 9,1% de los ingresos.
Riesgo 71,0: beta 0,61, o sea se mueve un 39% menos que el mercado, y su peor caída en doce meses fue de 9,4%.
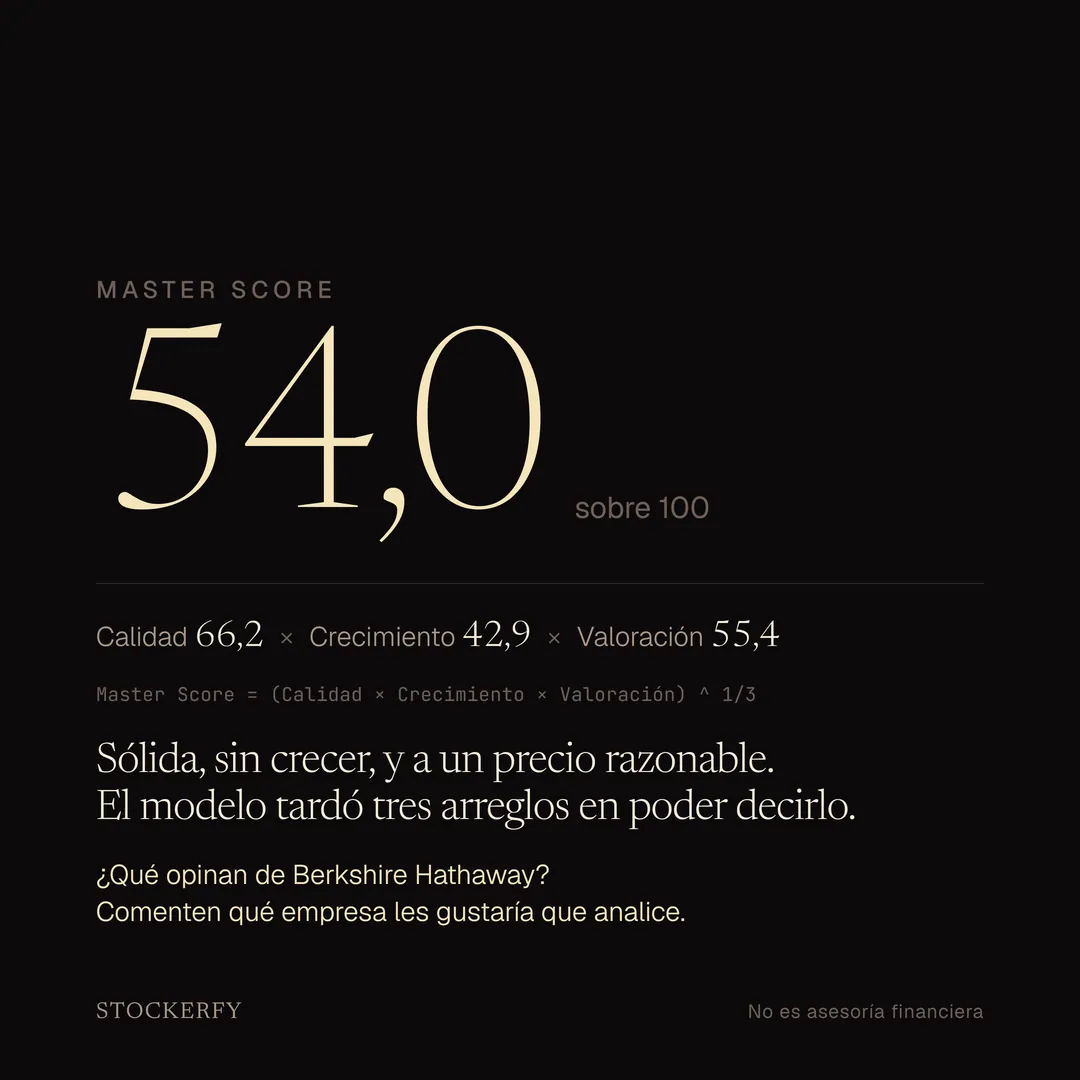
El compuesto da 54,0, la media geométrica de los tres primeros ejes. Queda décimo de los catorce análisis que llevo. Sólida, sin crecer, y a un precio razonable — y el modelo tardó tres arreglos de dato en poder decirlo.
¿Qué opinan de Berkshire Hathaway? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Servicios financieros