Stockerfy

Mastercard cobra $100 por su red de pagos y le devuelve 52 a los bancos
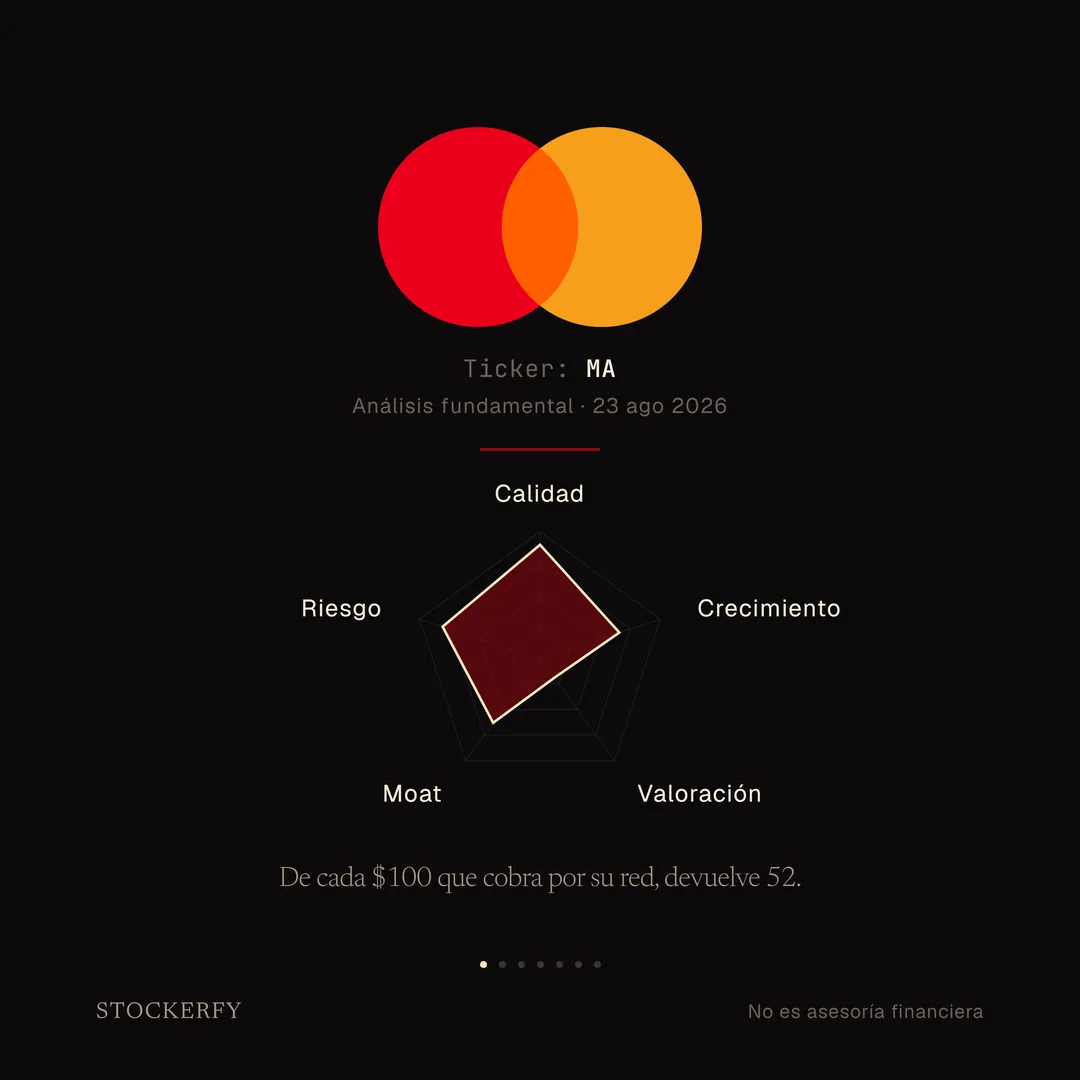
Mastercard cobró $11.448 millones por su red de pagos en el segundo trimestre. De esa cifra le devolvió $5.997 millones a los bancos que emiten sus tarjetas y se quedó con $5.451: de cada $100 que cobra por su red, devuelve 52.
Esos reembolsos e incentivos son lo que la red les paga a los bancos por poner su marca en las tarjetas y por traerle volumen. En la contabilidad no aparecen como un gasto: se restan de los ingresos antes de publicarlos, y por eso la empresa llama "ingresos netos" a su primera línea. El monto exacto no está en el comunicado de resultados, que solo publica cuánto creció; está en el reporte trimestral que presentó a la SEC el mismo día.
Y esa parte crece más rápido que el negocio: los reembolsos subieron 22% en el año, mientras los ingresos netos de la red subían 10% y el volumen 8%. En una red de pagos hay dos lados, el banco del comprador y el del comercio, y el que emite las tarjetas es el lado escaso.
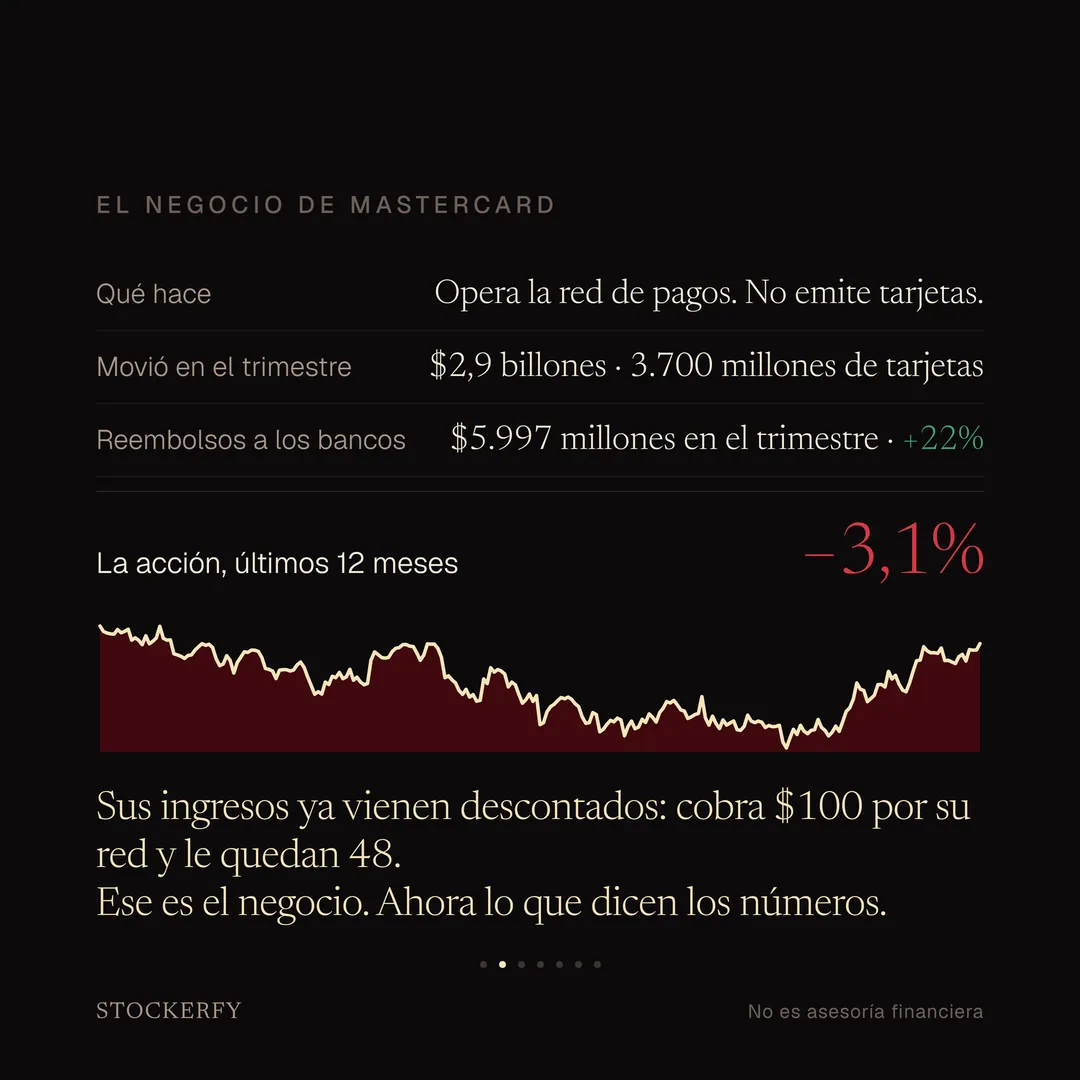
Qué hace: Mastercard no emite tarjetas, no presta dinero y no fija las tasas que cobran los bancos ni las comisiones que pagan los comercios. Eso está textual en su reporte anual. Lo que hace es operar la red que conecta al banco del comprador con el del comercio en más de 220 países, y cobrar una fracción de cada pago. En el segundo trimestre, reportado el 30 de julio, pasaron por ahí $2,9 billones con 3.700 millones de tarjetas en circulación. Ingresos netos $9.277 millones, +14,1%, y utilidad por acción $4,97, +22,1%.
La acción cayó 3,1% en los últimos doce meses.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
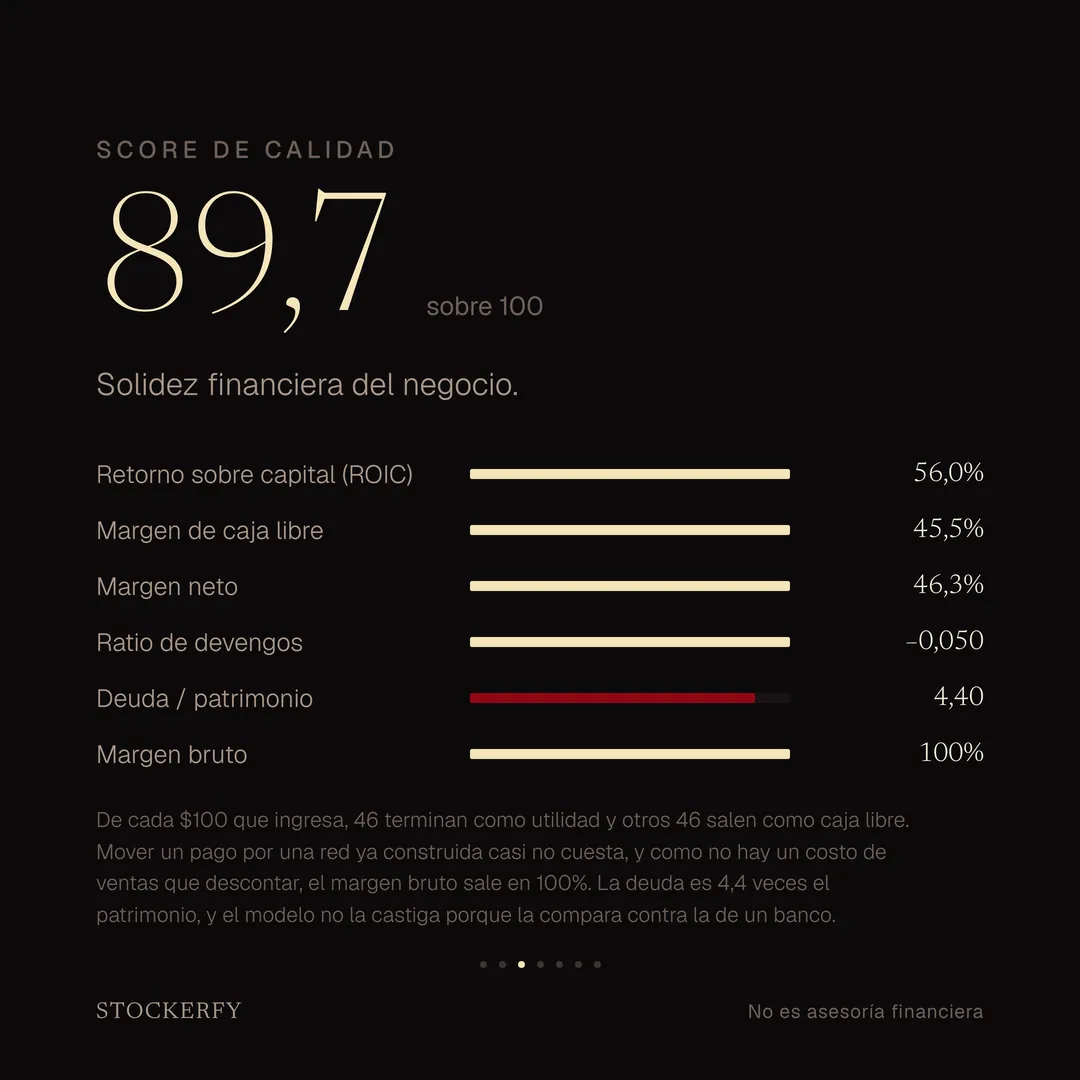
Calidad 89,7. De cada $100 que ingresa, 46 terminan como utilidad y otros 46 salen como caja libre, que es la caja que queda después de invertir. Mover un pago por una red que ya está construida casi no cuesta, y como su estado de resultados no tiene una línea de costo de ventas, el margen bruto sale en 100%. La deuda es 4,4 veces el patrimonio y el modelo no la castiga, porque en el sector financiero el ancla está calibrada contra bancos, para los que los depósitos son pasivo.
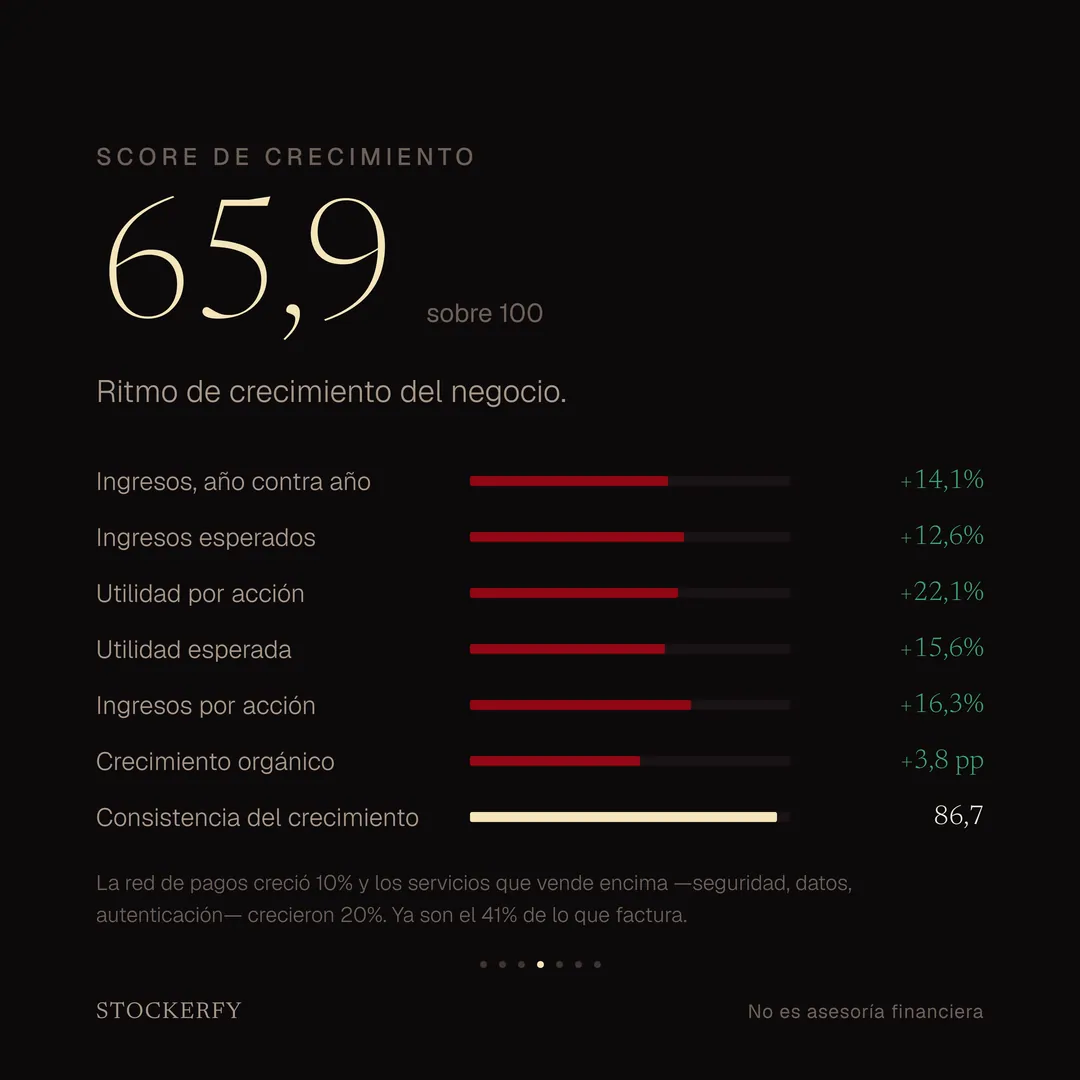
Crecimiento 65,9. Los ingresos subieron 14,1% en el trimestre y la utilidad por acción 22,1%; la diferencia entre esos dos números es la recompra, porque hay 883 millones de acciones diluidas contra 909 un año antes. Lo que importa del eje está en la composición: la red de pagos creció 10% y los servicios que vende encima —seguridad, autenticación digital, datos de mercado— crecieron 20%, hasta ser el 41% de lo que factura.
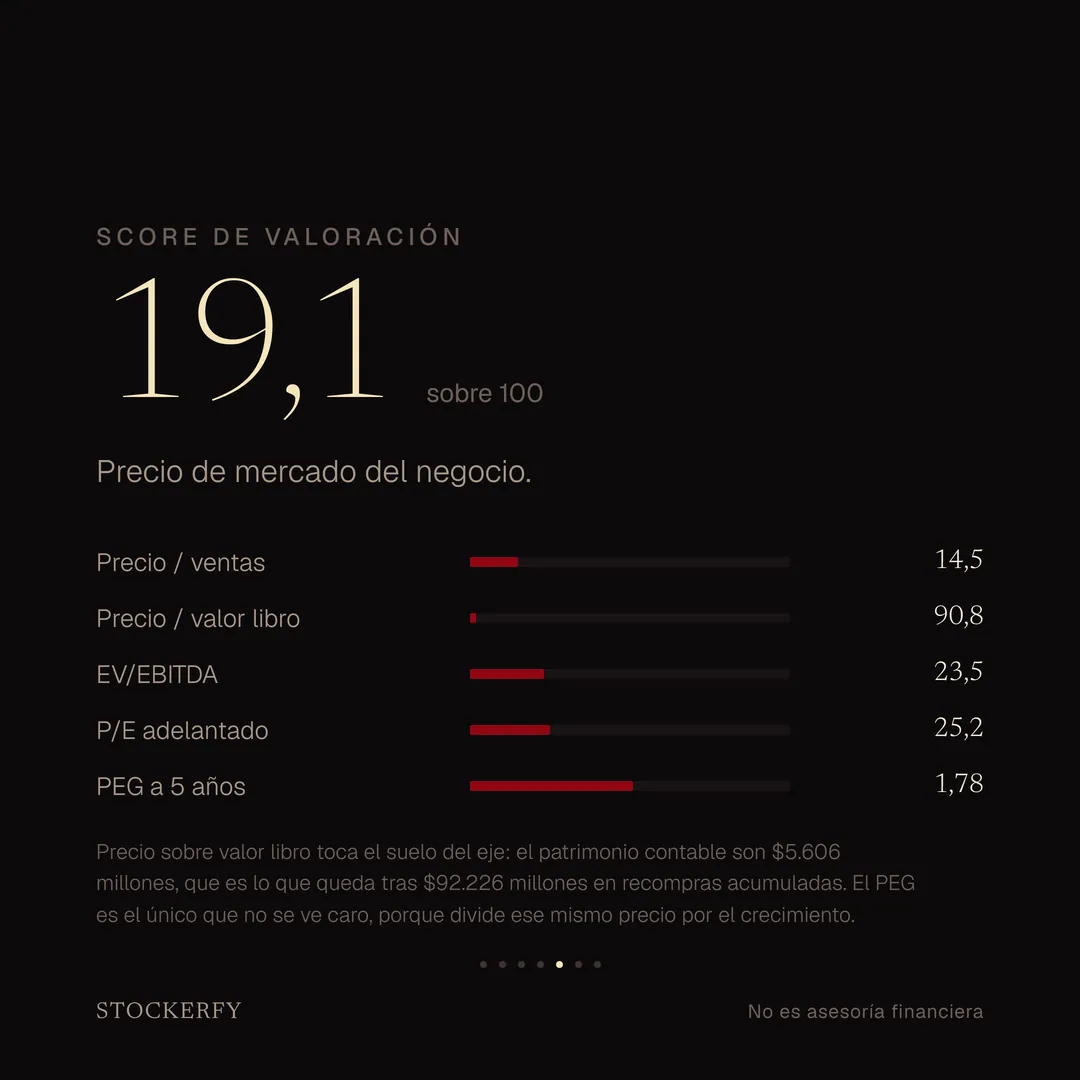
Valoración 19,1, y acá más barato puntúa más alto. Precio sobre valor libro es 90,8 y toca el suelo del eje, el peor tramo posible del múltiplo que más pesa. En el balance, la empresa acumuló $91.771 millones de utilidades en su historia y lleva gastados $92.226 millones recomprando sus propias acciones, que no se anulan sino que quedan guardadas y se restan del patrimonio. Quedan $5.606 millones contra una capitalización de $508.638. El PEG de 1,78 es el único que no se ve caro, porque divide ese precio por el crecimiento.
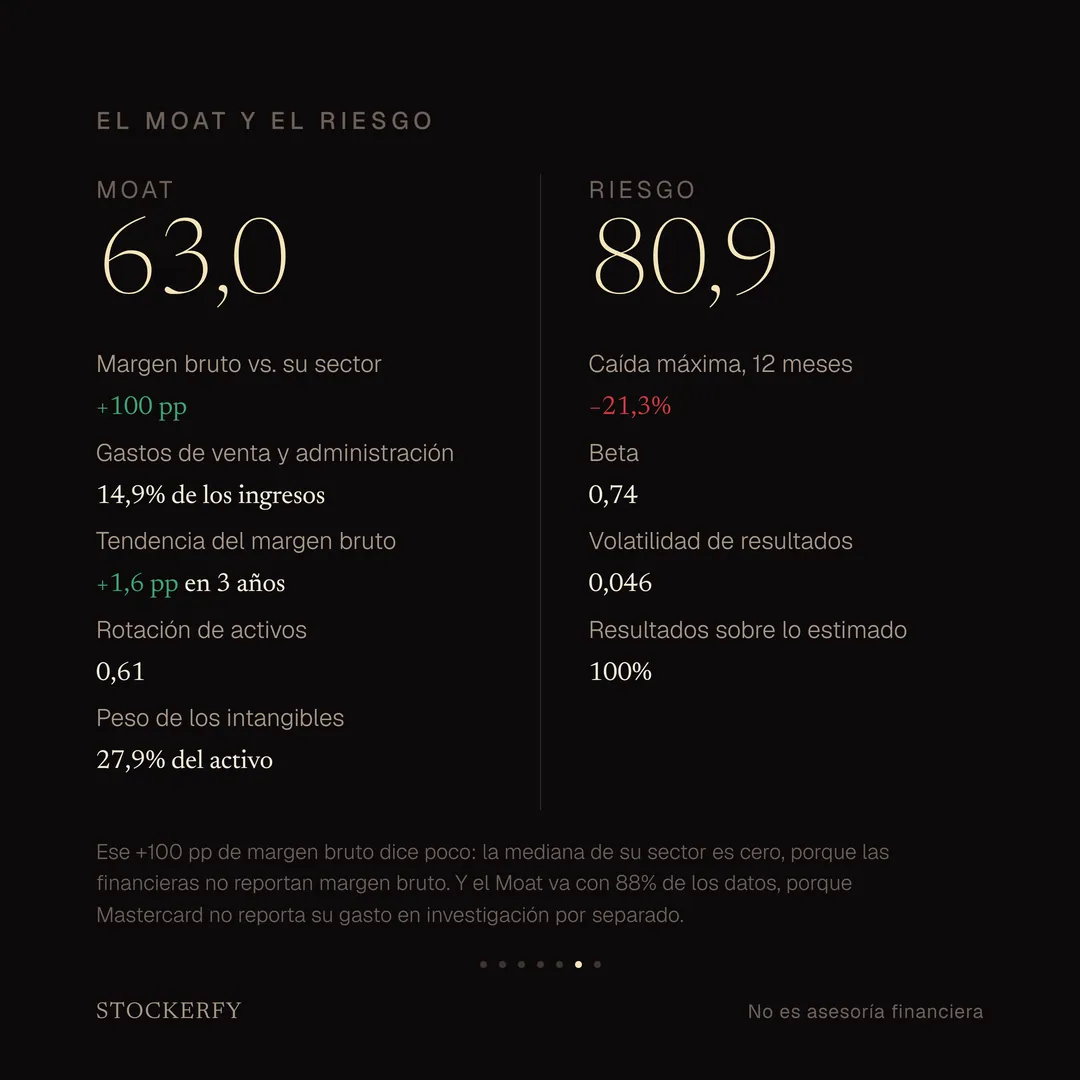
Moat 63,0. Los gastos de venta y administración son el 14,9% de los ingresos y los intangibles el 27,9% del activo. El margen bruto sale 100 puntos sobre la mediana de su sector, y eso dice poco: la mediana de las financieras es cero exacto, porque los bancos no lo reportan. Le falta el gasto en investigación, que Mastercard no reporta por separado, y por eso el eje va con el 88% de los datos.
Riesgo 80,9. Beta 0,74, caída máxima de 21,3% en el año y resultados sobre lo estimado en los cuatro últimos trimestres.
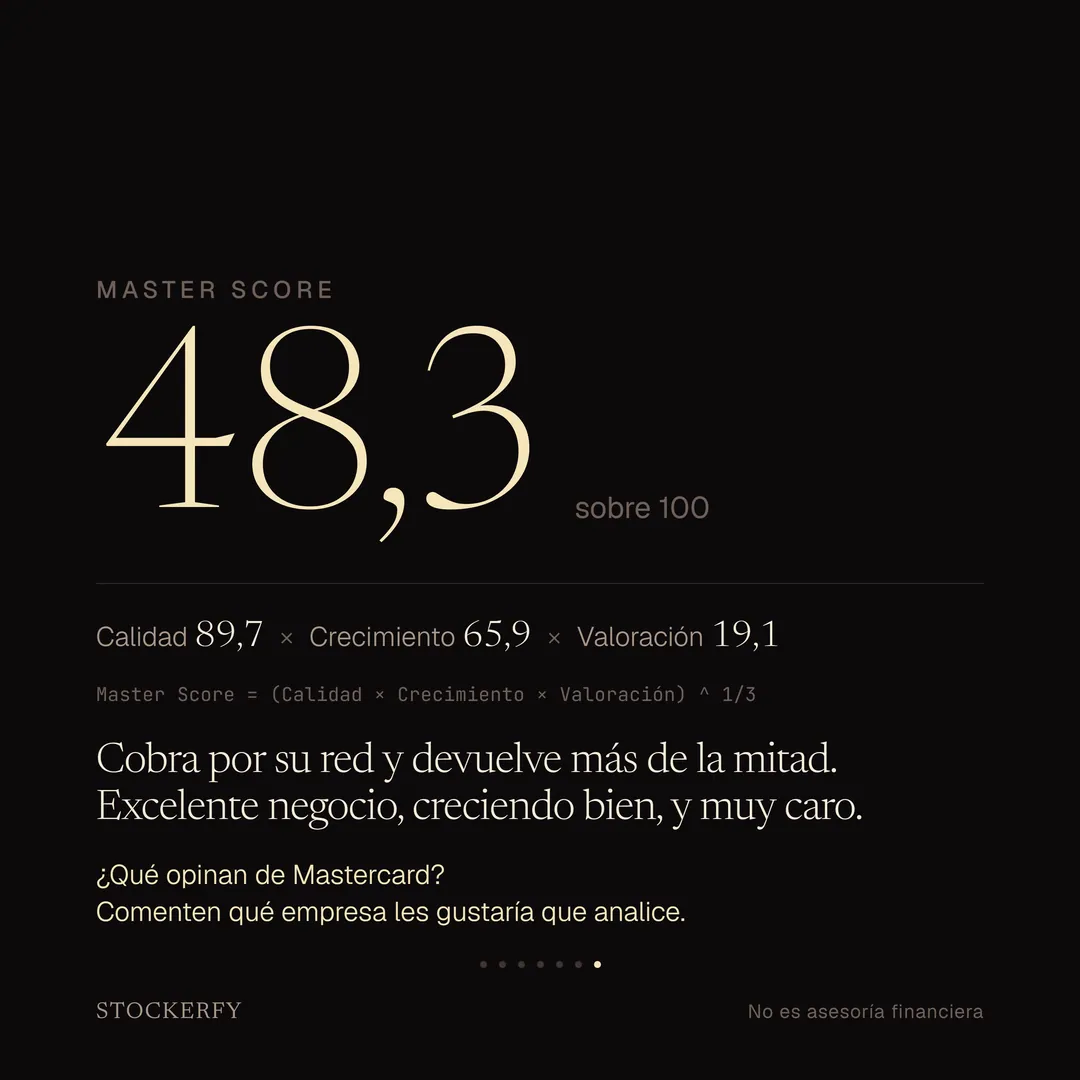
El compuesto da 48,3, la media geométrica de los tres primeros ejes. Vigésimo de los veintiséis análisis que llevo publicados.
¿Qué opinan de Mastercard? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Servicios financieros