Stockerfy

Tuya (TUYA): la mitad de la ganancia vino de los intereses de su caja
Tuya reportó el lunes su segundo trimestre. Batió las expectativas de ingresos, igualó en utilidad y el crecimiento se aceleró a 16%, el doble que el trimestre anterior. La acción subió apenas 4% en dos sesiones.
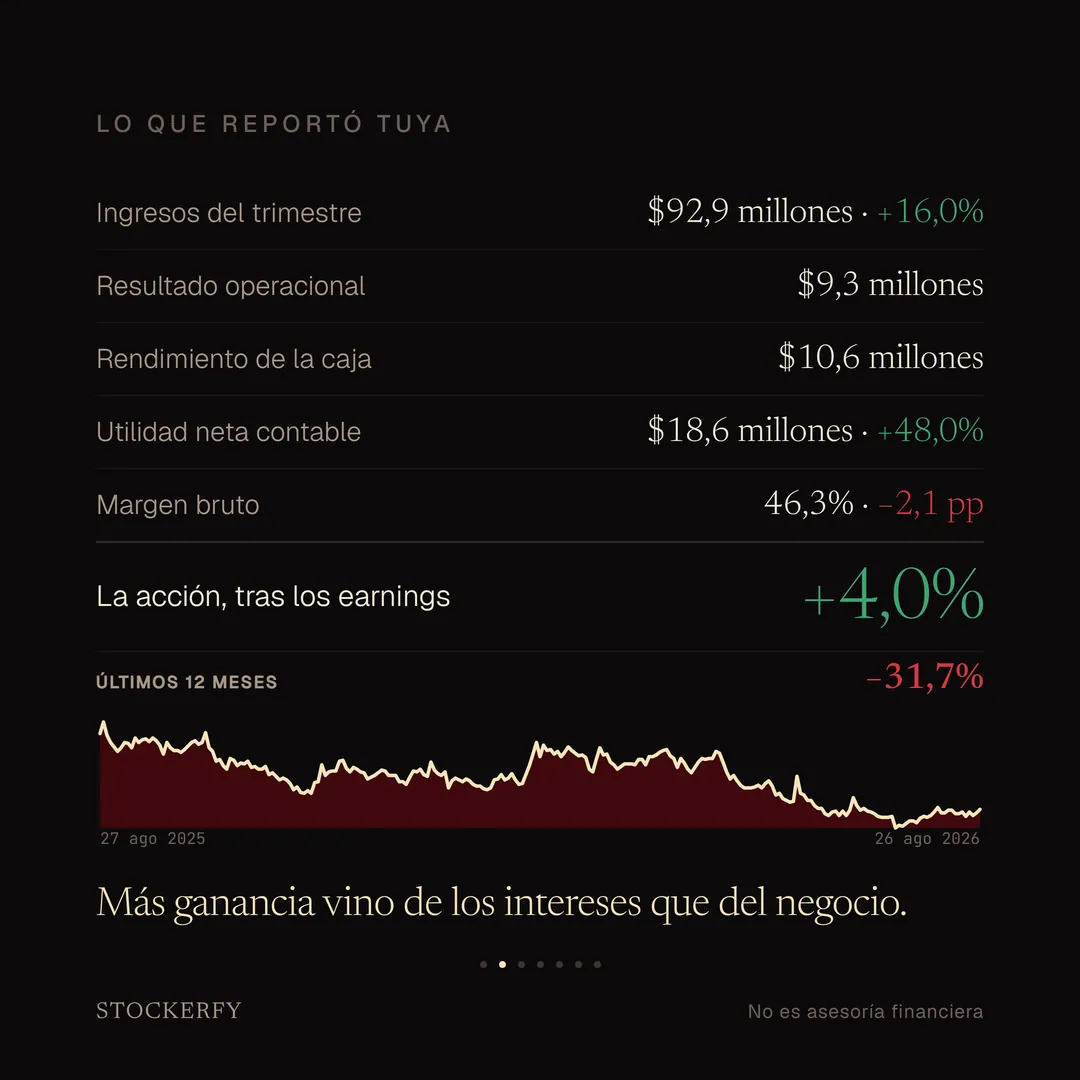
Lo interesante está en el estado de resultados. El negocio, operando, dejó un resultado de 9,3 millones de dólares. Pero la línea de "ingresos financieros" —el rendimiento de la caja e inversiones de la empresa, unos 976 millones de dólares en depósitos y bonos del Tesoro— aportó 10,6 millones. De los 18,8 millones de utilidad antes de impuestos, más de la mitad salió de esa caja, no del negocio.
Hay un segundo detalle, que va al revés de lo habitual. La utilidad neta contable subió 48%. Pero la utilidad ajustada que la empresa suele destacar cayó 6% interanual. El motivo es que la compensación en acciones a sus empleados se desplomó de 7,5 millones a 0,6 millones: los paquetes que Tuya entregó cuando su acción valía mucho más, en 2021, ya terminaron de amortizarse contablemente. Esa cifra "ajustada" se calcula sumando de vuelta ese pago en acciones; como ya casi no hay nada que sumar, la cifra contable y la ajustada casi coinciden. Menos dilución para el accionista es algo bueno, pero deja el número ajustado más bajo que hace un año.
Y un tercer detalle: el margen bruto bajó de 48,4% a 46,3%. En parte por el precio de los semiconductores, y en parte porque la mezcla de ventas se corrió hacia el hardware de menor margen: los productos de hogar inteligente y robots crecieron 23%, más rápido que la plataforma.
Qué hace: Tuya es una empresa china que opera una plataforma de nube para el Internet de las Cosas. Les vende a marcas y fabricantes de electrodomésticos un servicio con el que convierten productos corrientes —enchufes, ampolletas, sensores, aspiradoras robot— en dispositivos conectados, más la app y la nube para operarlos. Sus clientes son las marcas, no el consumidor final. Tiene sede en Hangzhou y cotiza a la vez en Nueva York y Hong Kong. En el trimestre facturó 92,9 millones de dólares, un 16% más que hace un año, y ganó 0,03 dólares ajustados por acción, en línea con lo esperado.
La acción subió 4% desde el reporte. En los últimos doce meses, acumula una baja de 32%.
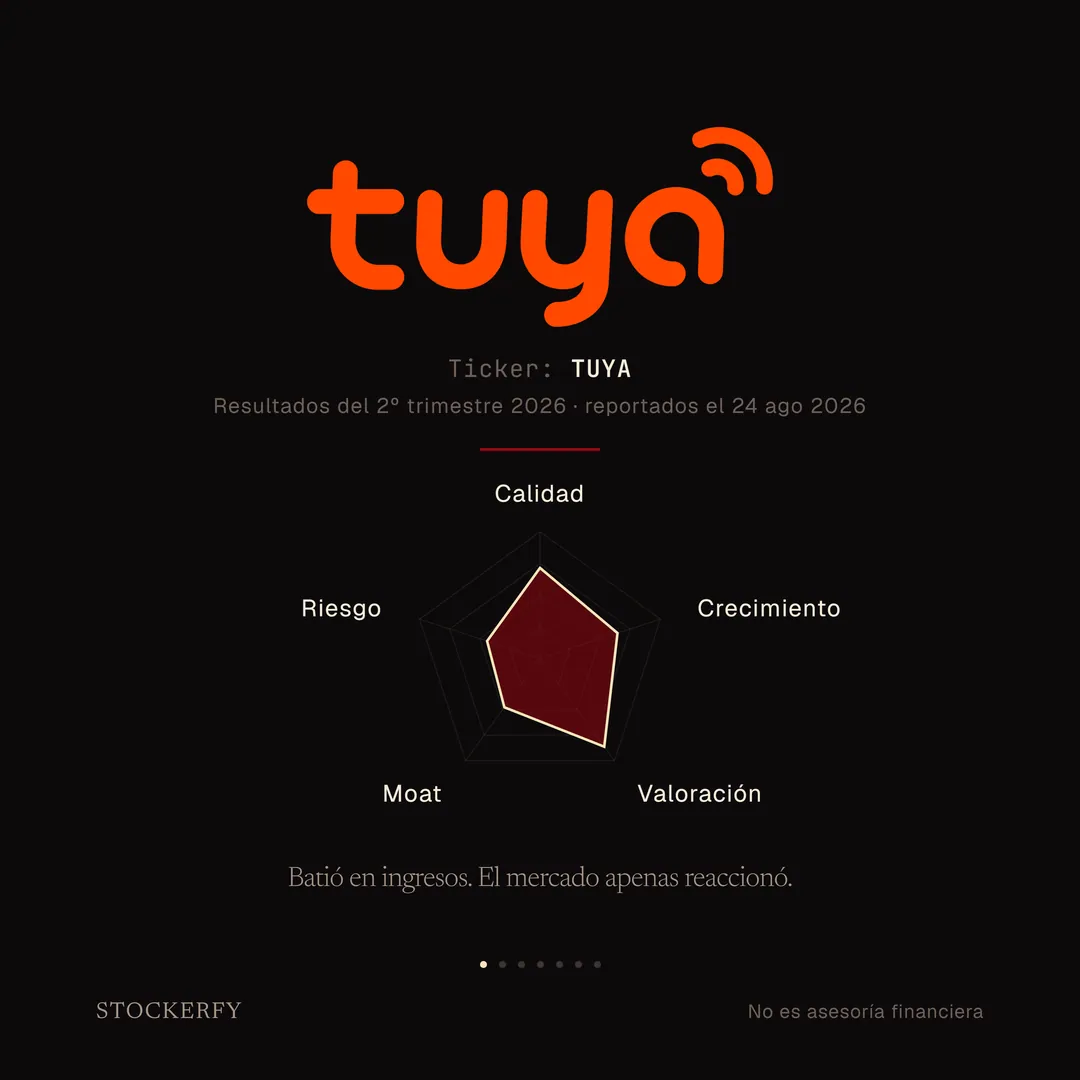
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
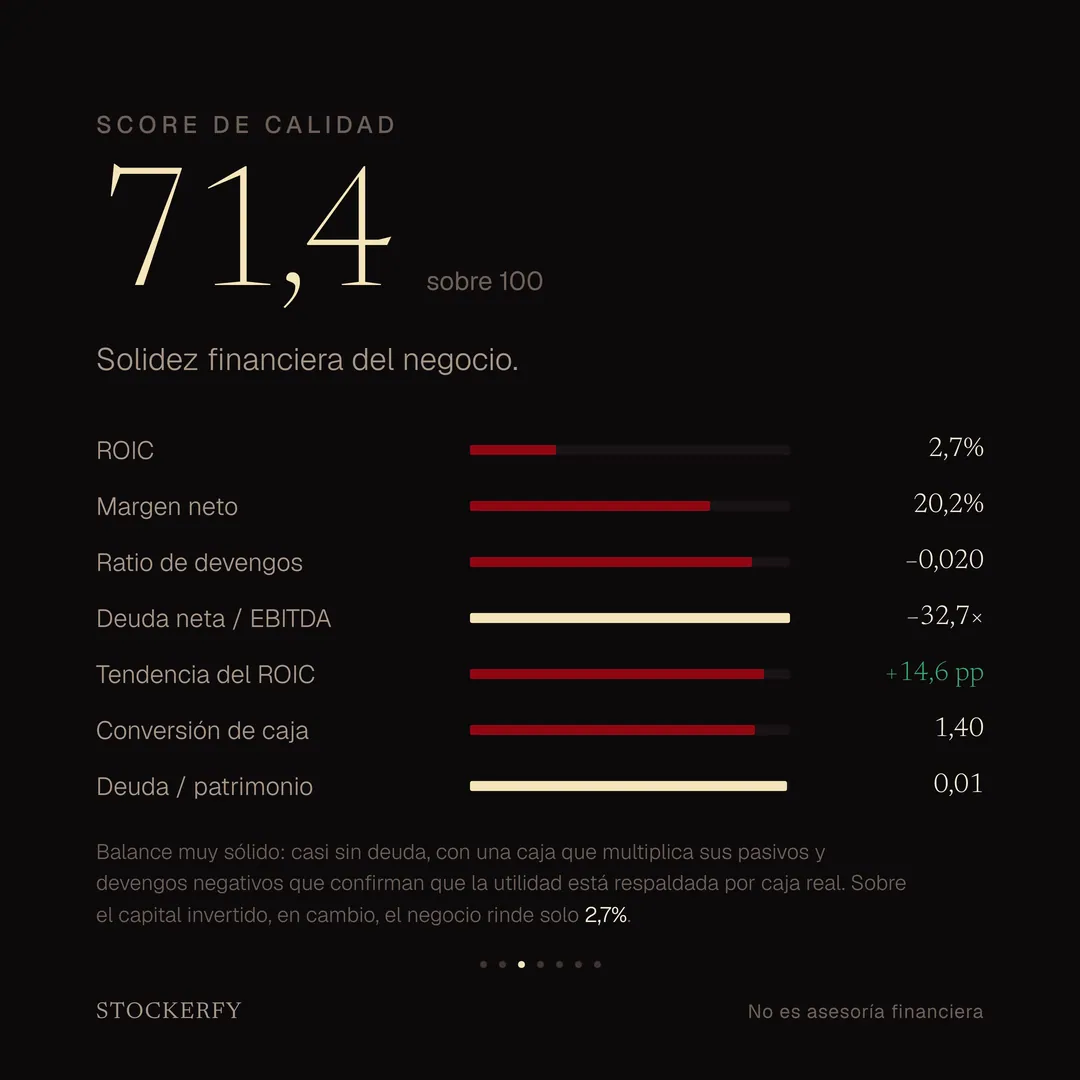
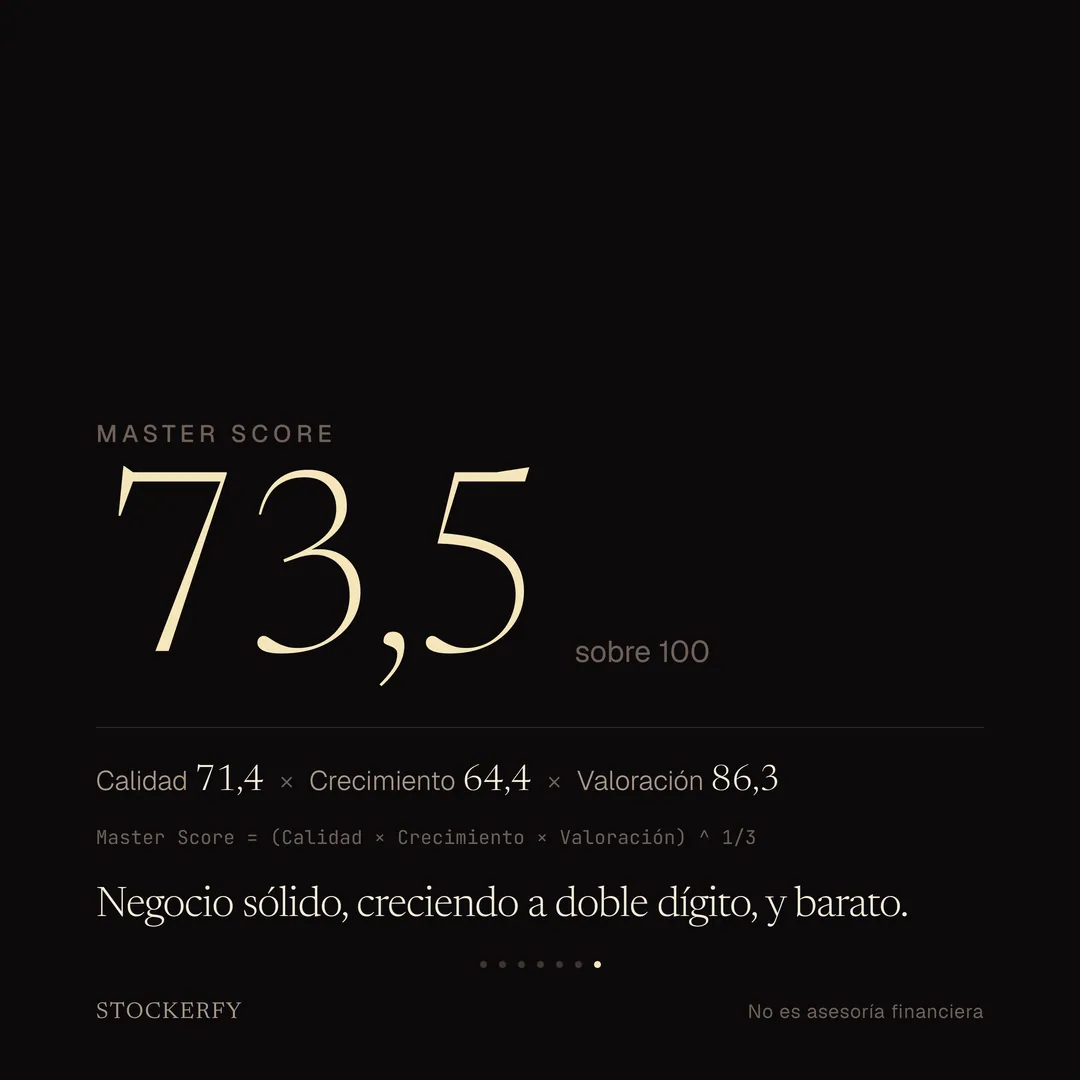
Calidad da 71,4. El balance es muy sólido: casi sin deuda, con una caja que multiplica sus pasivos, y devengos negativos que confirman que la utilidad está respaldada por caja real. Sobre el capital invertido, en cambio, el negocio rinde solo 2,7%.
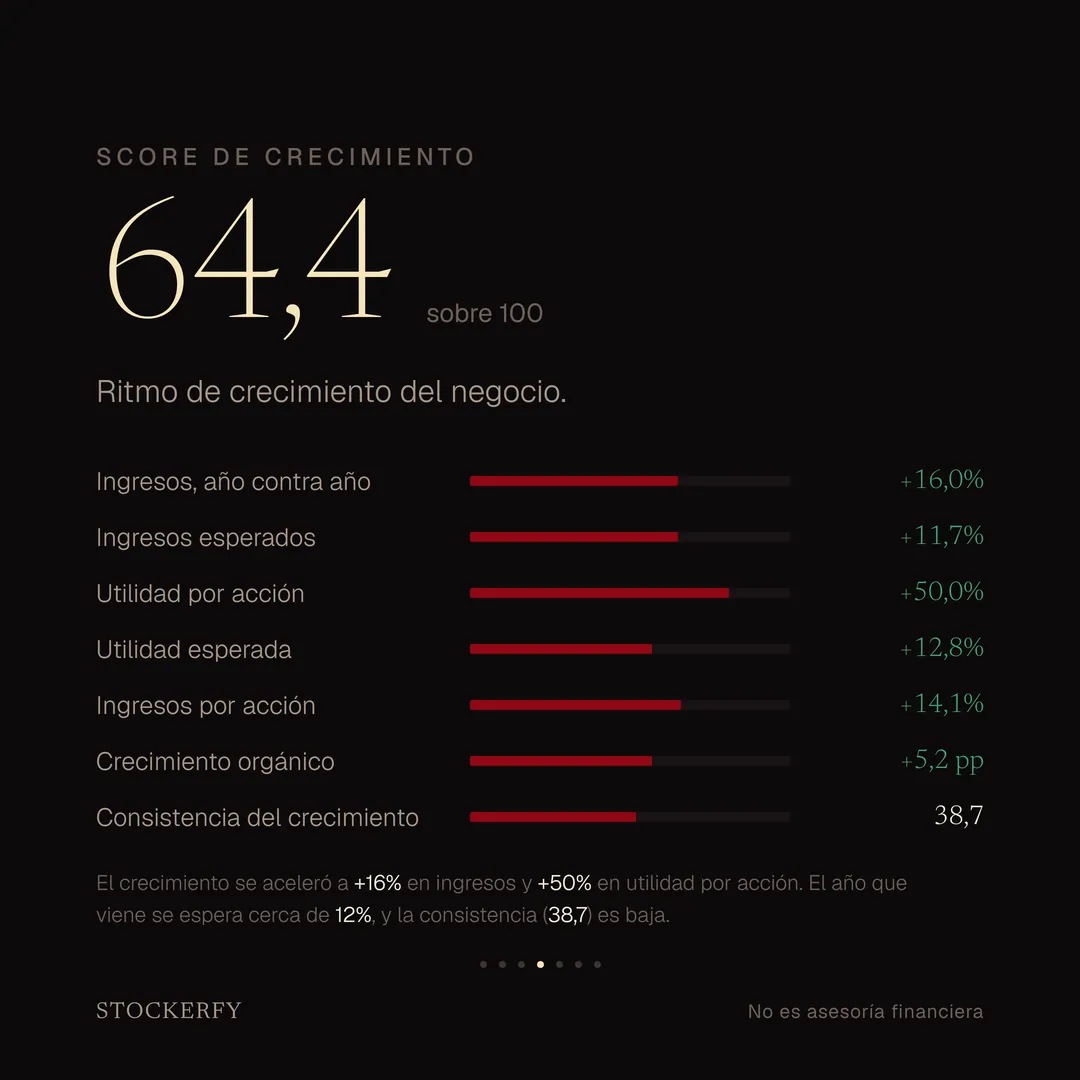
Crecimiento da 64,4. Los ingresos crecen 16% y la utilidad por acción 50%. Para el año que viene se espera algo más moderado, cerca de 12%. La consistencia del crecimiento queda baja, 38,7 sobre 100: en 2022 y 2023 los ingresos de Tuya cayeron con fuerza tras la burbuja de su salida a bolsa de 2021.
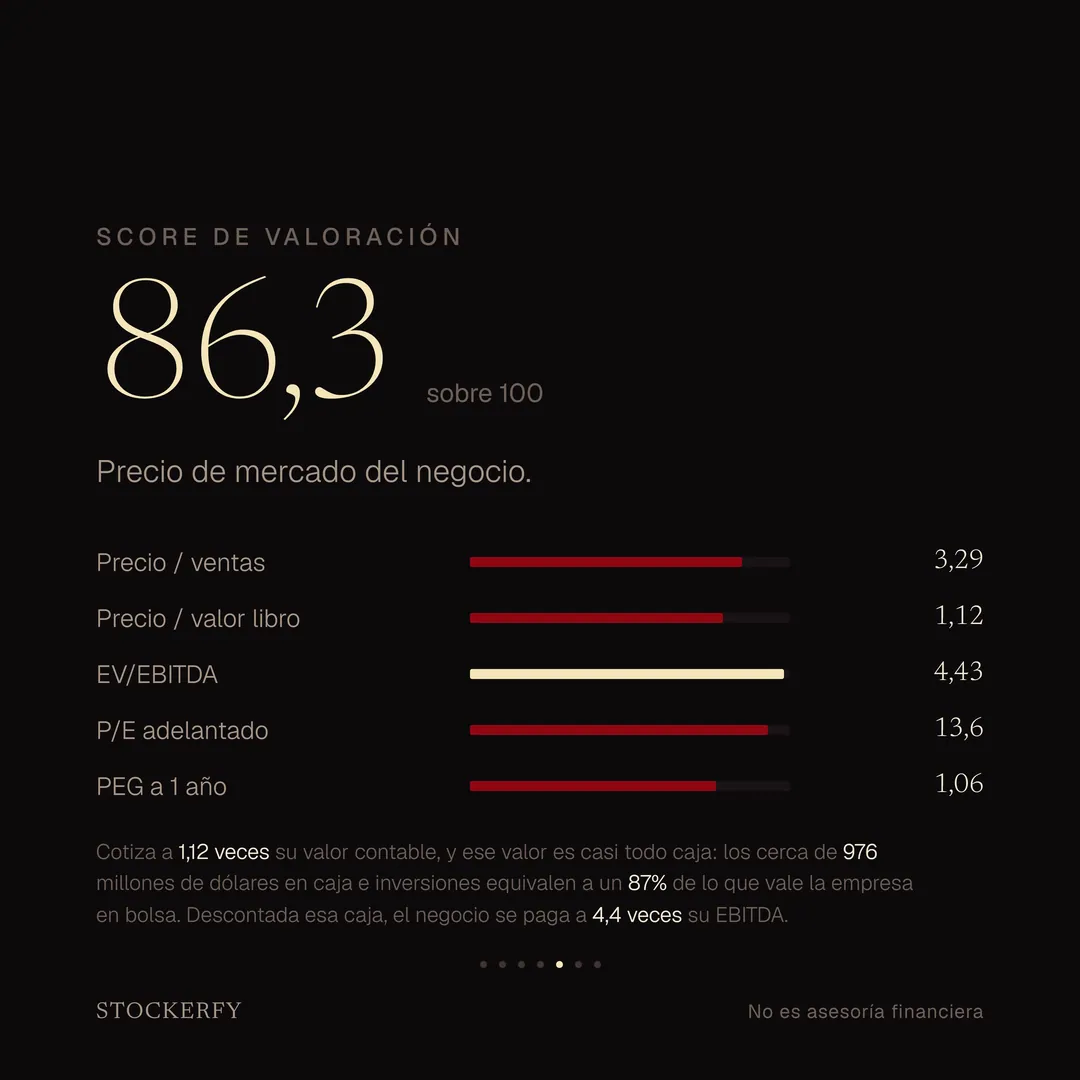
Valoración da 86,3, y acá más barato puntúa más alto. Es el eje más alto del carrusel, y es la otra cara de la misma caja. Cotiza a 1,12 veces su valor contable, y ese valor es casi todo caja: los 976 millones equivalen a un 87% de lo que vale en bolsa. Descontada la caja, lo que se paga por el negocio en sí queda en 4,4 veces su EBITDA.
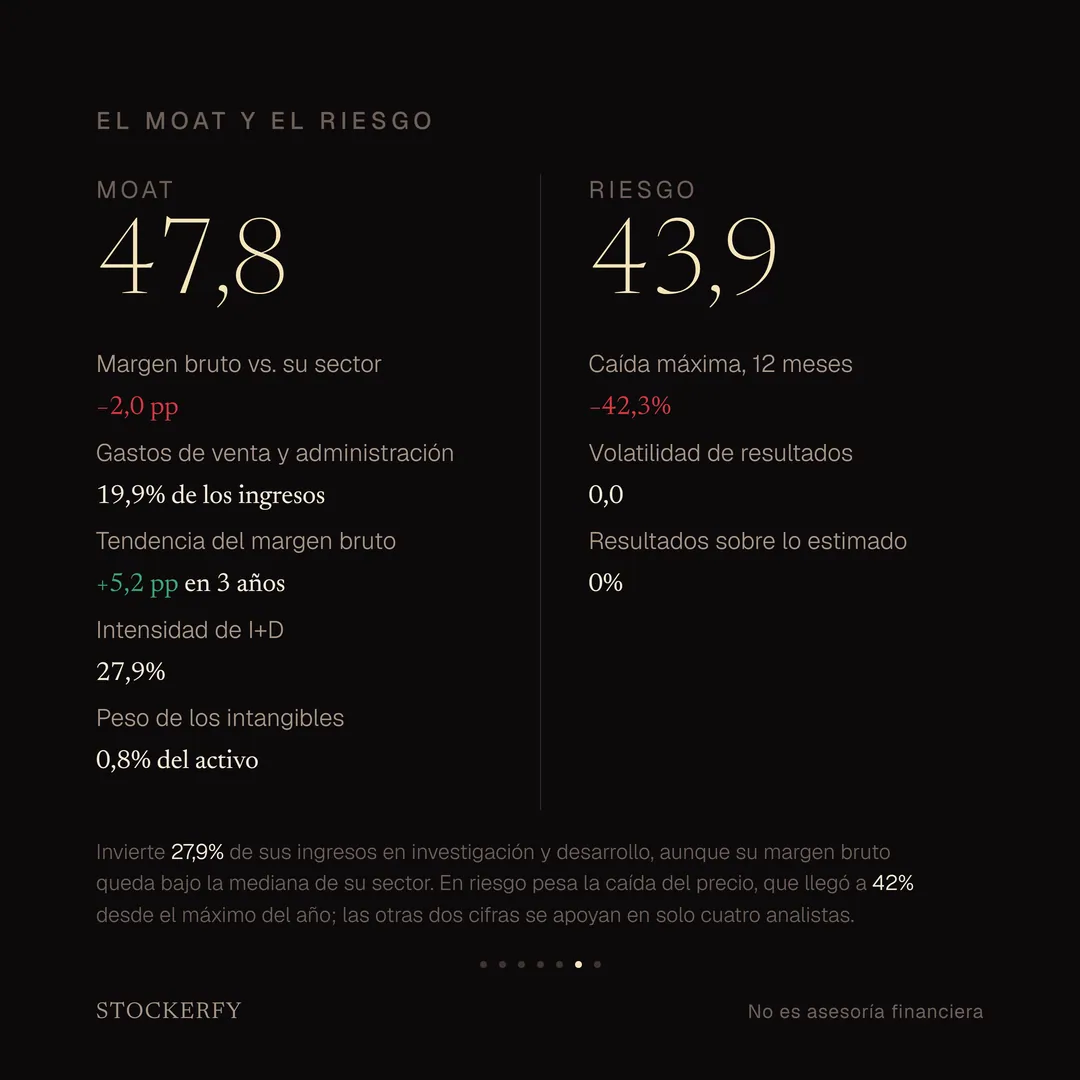
Moat da 47,8. Invierte 27,9% de sus ingresos en investigación y desarrollo, aunque su margen bruto quede unos dos puntos bajo la mediana de su sector.
Riesgo da 43,9, con cobertura parcial. Lo que pesa es la caída del precio: la acción llegó a perder 42% desde su máximo de doce meses. La volatilidad de sus resultados y las sorpresas frente al consenso se calculan sobre solo cuatro analistas, así que dicen poco.
El compuesto da 73,5, la media geométrica de Calidad, Crecimiento y Valoración. Es el cuarto más alto de los 33 análisis que he publicado, detrás de SK hynix, Micron y Opera.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología