Stockerfy

Adobe (ADBE): cayó 29% en el año y ahora el escáner la ve barata
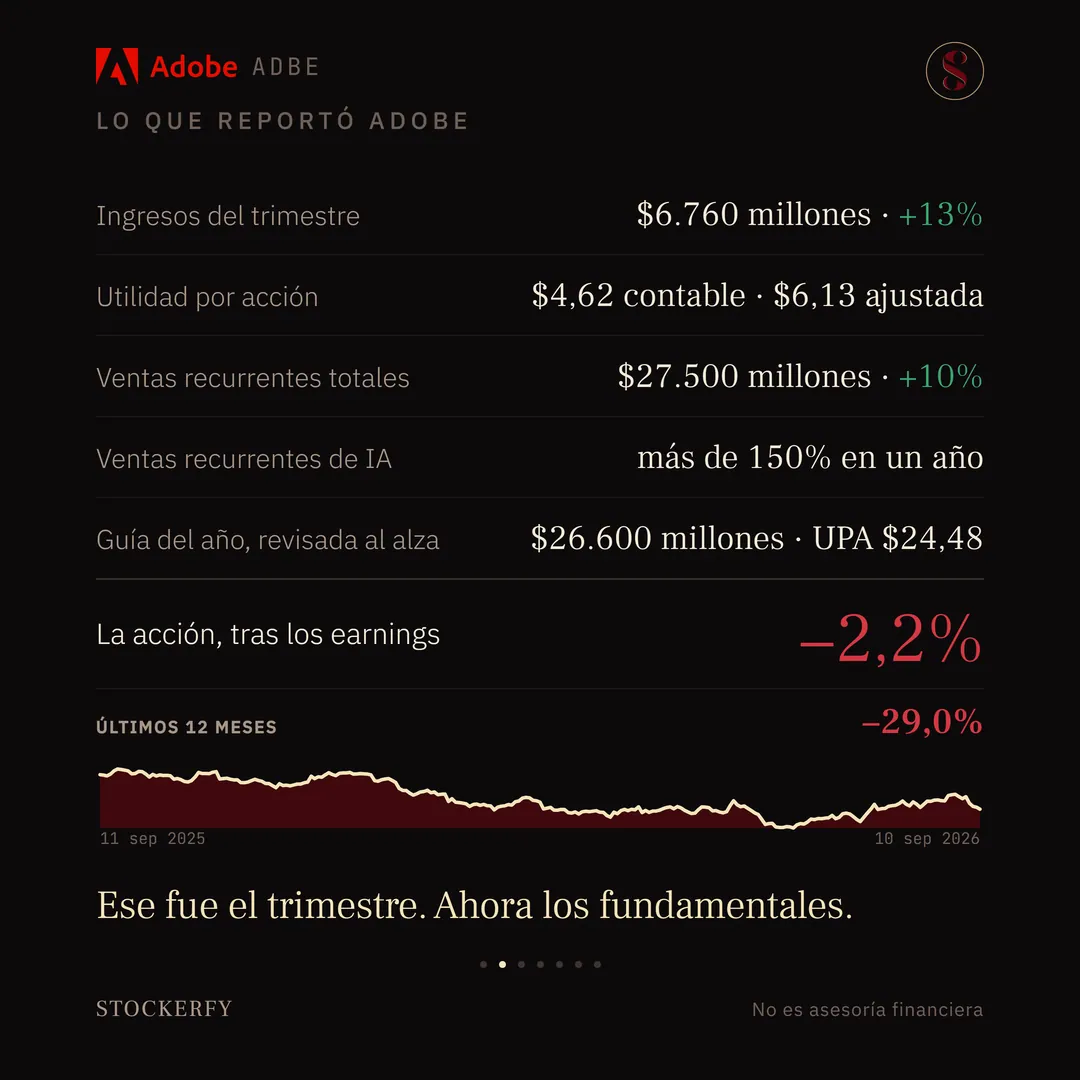
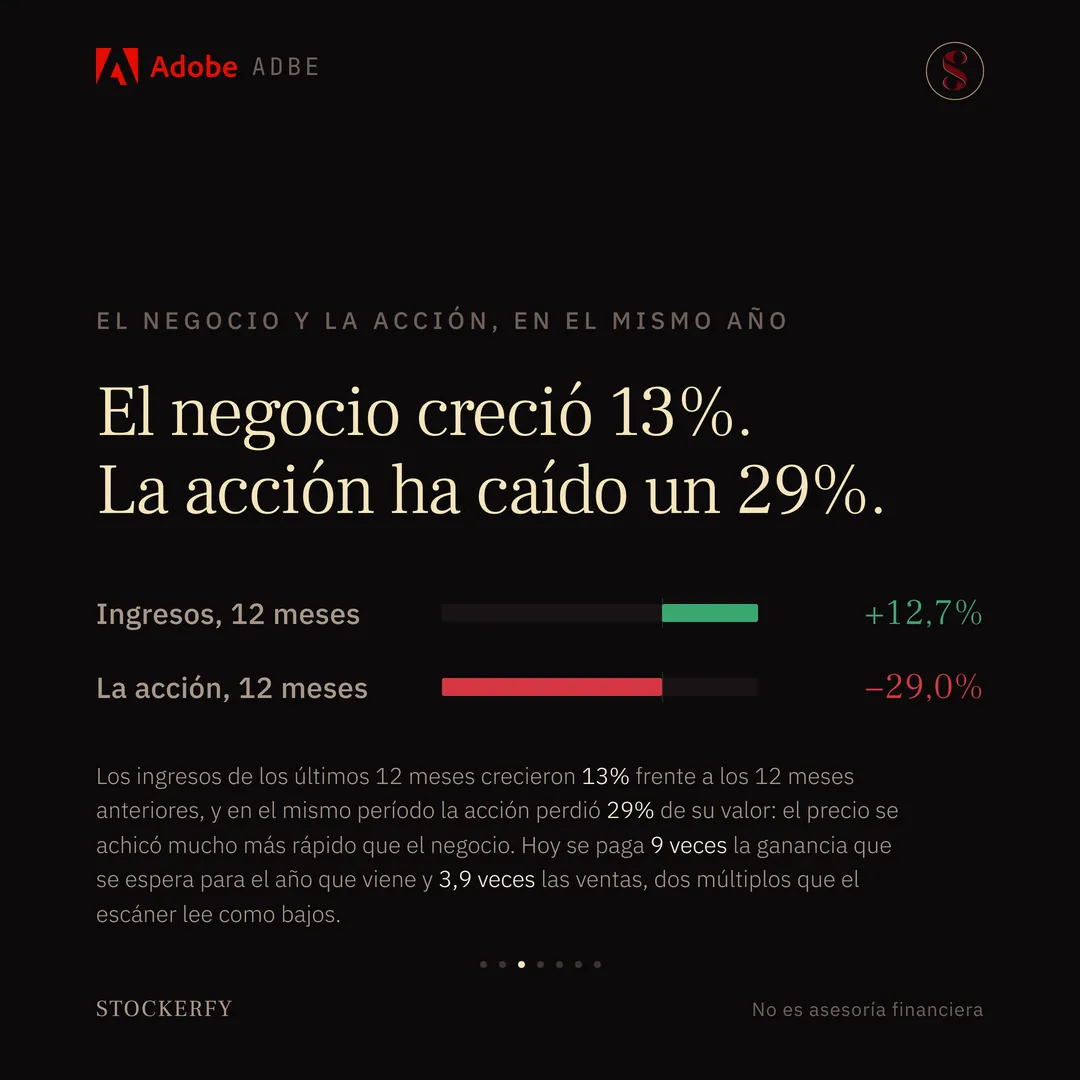
Adobe facturó 6.760 millones de dólares en el tercer trimestre de su año fiscal 2026, los tres meses hasta el 28 de agosto de 2026, un 13% más que un año antes, y subió su previsión de ganancia para el año completo. La acción cayó de todas formas, y acumula una caída de 29% en los últimos 12 meses: de unos 350 dólares hace un año a unos 249 hoy.
Qué hace Adobe: es la empresa detrás de las herramientas de diseño y edición más usadas del mundo —Photoshop, Illustrator, Premiere Pro— y del formato PDF de Acrobat, que vende por suscripción mensual o anual en vez de licencia única. En los últimos años sumó dentro de esos mismos programas una familia de herramientas de inteligencia artificial generativa, Firefly, con la que se genera y edita imagen, video y texto.
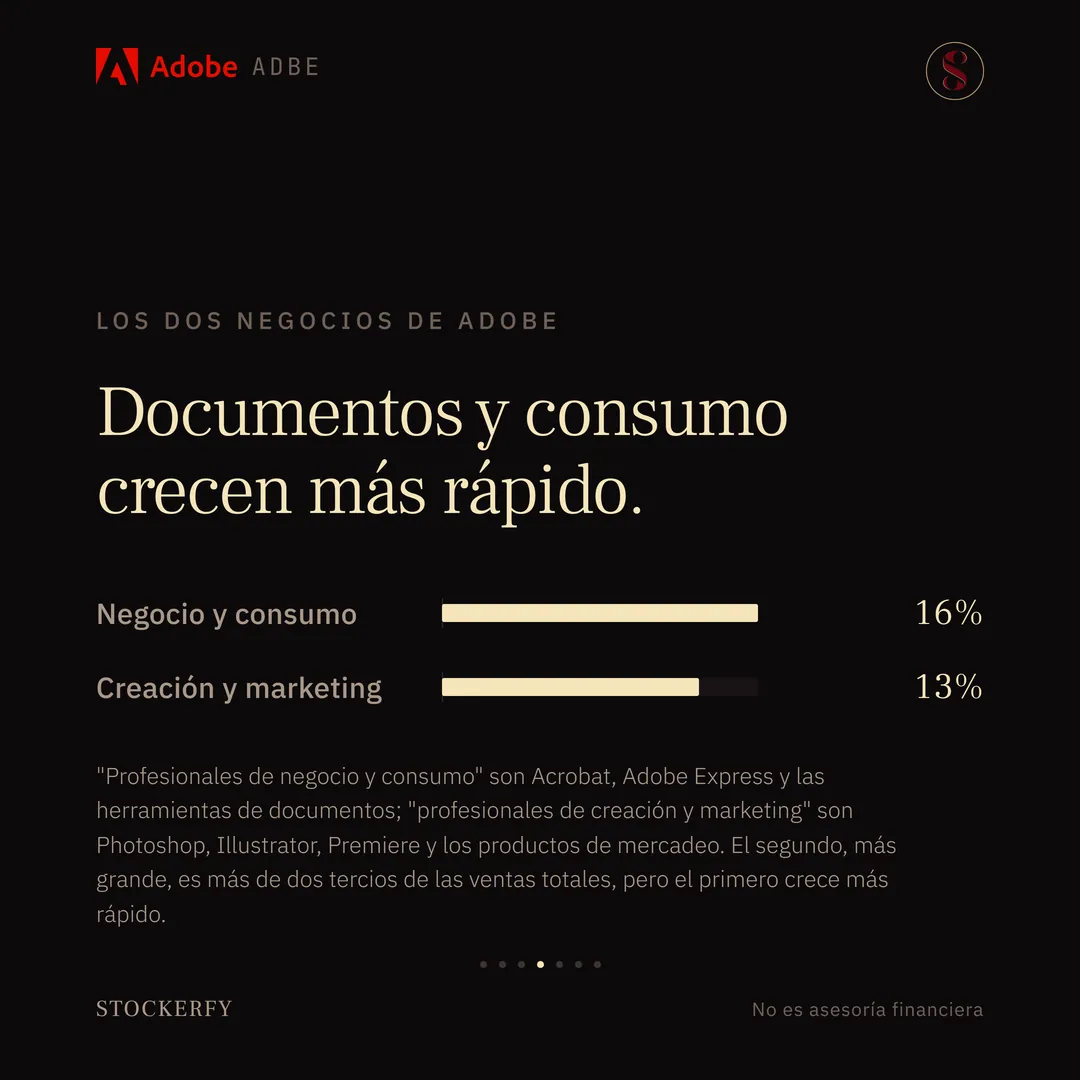
Adobe divide sus ventas por suscripción en dos grupos. "Profesionales de negocio y consumo" son Acrobat y Adobe Express, y crecieron 16% en el trimestre. "Profesionales de creación y marketing" son Photoshop, Illustrator, Premiere y los productos de mercadeo: son más de dos tercios de las ventas totales, y crecieron 13%. El grupo más chico, el de documentos, crece más rápido que el de diseño.
Las ventas recurrentes de inteligencia artificial —el valor anualizado de las suscripciones activas a Firefly y a las funciones de IA dentro de Creative Cloud— más que se duplicaron en el año, aunque siguen siendo una fracción chica de los 27.500 millones de dólares en ventas recurrentes totales, que crecieron 10%.
La acción, en los últimos 12 meses, cayó 29%, con una caída máxima de 47% entre septiembre de 2025 y junio de 2026.
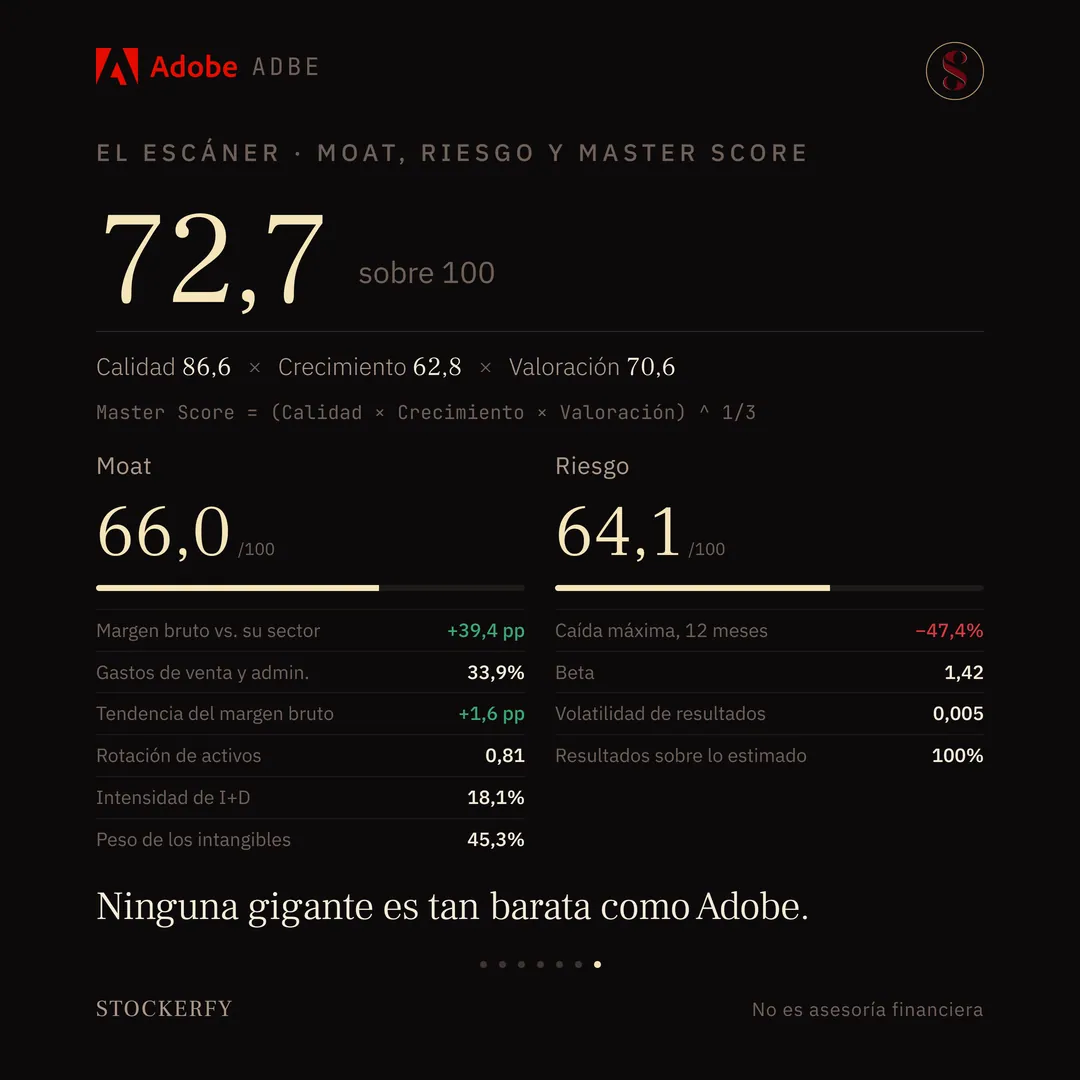
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
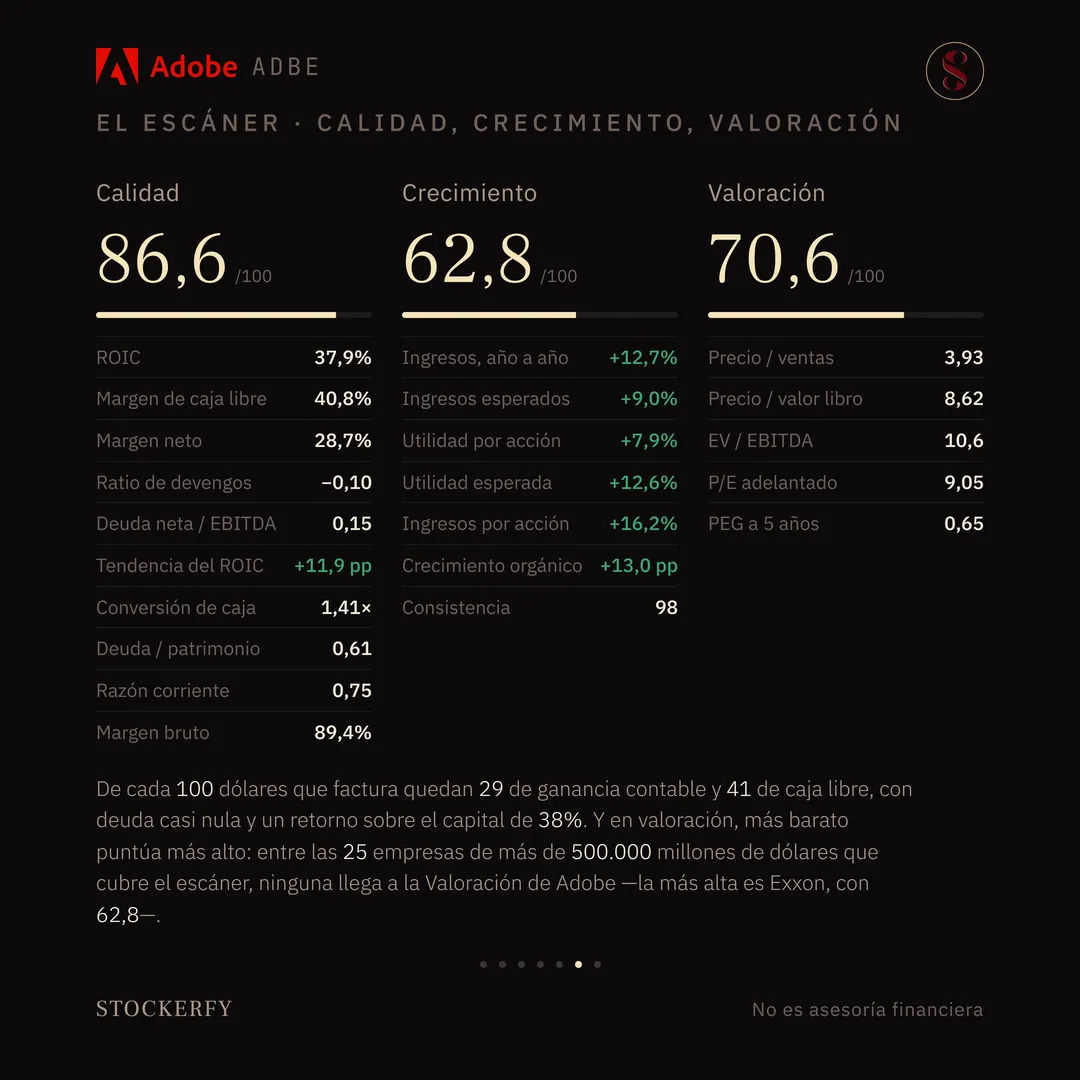
Calidad: 86,6 → convierte 41% de sus ventas en caja libre y 29% en ganancia contable, con un retorno sobre el capital de 38% y una deuda casi inexistente. Lo único que desentona es una razón corriente de 0,75, algo ajustada para cubrir pasivos de corto plazo.
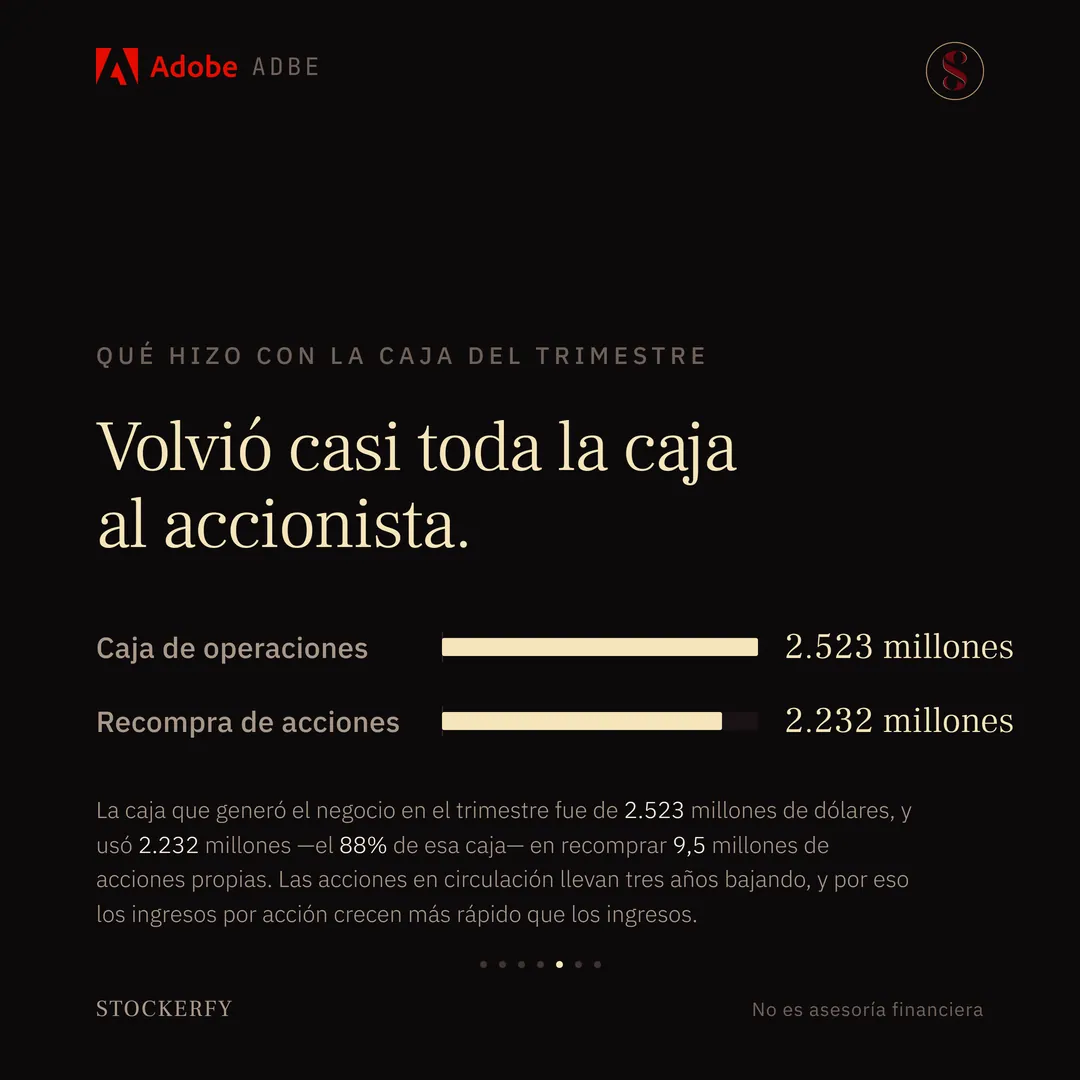
Crecimiento: 62,8 → los ingresos crecieron 13% en el trimestre y en los últimos 12 meses. Por acción crecen algo más, 16%, tres puntos arriba del total, porque las acciones en circulación llevan tres años bajando por la recompra.
Valoración: 70,6 → acá más barato puntúa más alto, y es el eje que más empuja el compuesto. Tras caer 29% en el año, la acción vale 9 veces la ganancia que se espera para el año próximo y 3,9 veces las ventas, dos de los múltiplos más bajos que el escáner mide. Sobre el valor contable de su patrimonio sigue en 8,6 veces, la única lectura de este eje que no se ve barata. Y para dar la magnitud real: en el escáner hay 25 empresas de más de 500.000 millones de dólares, y ninguna llega a la Valoración de Adobe. La más alta entre ellas es Exxon, con 62,8, ocho puntos por debajo.
Moat: 66,0 → el Moat mide si la empresa tiene una ventaja difícil de copiar. Su margen bruto está 39 puntos sobre la mediana de su industria, y reinvierte 18% de los ingresos en desarrollo. Lo que baja el eje es que la venta y la administración se llevan 34% de las ventas.
Riesgo: 64,1 → tuvo una caída máxima de 47% entre septiembre de 2025 y junio de 2026, y una beta de 1,42, más volátil que el mercado en conjunto. A favor, sus resultados son predecibles y superó lo que esperaban los analistas en sus últimos reportes.
El Master Score da 72,7, la media geométrica de los tres primeros ejes. Es el más alto entre los posts de resultados que he publicado, y el único en el que la calidad y la valoración empujan juntas así de fuerte.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología