Stockerfy

Opera (OPRA): ganó 76% más y no sumó ni un usuario nuevo
Opera facturó 178,1 millones de dólares este trimestre, un 25% más que hace un año, y ganó 27,6 millones, un 76% más. Y no sumó ni un solo usuario nuevo: sus usuarios activos promedio quedaron en 288 millones, prácticamente el mismo número que hace un año.
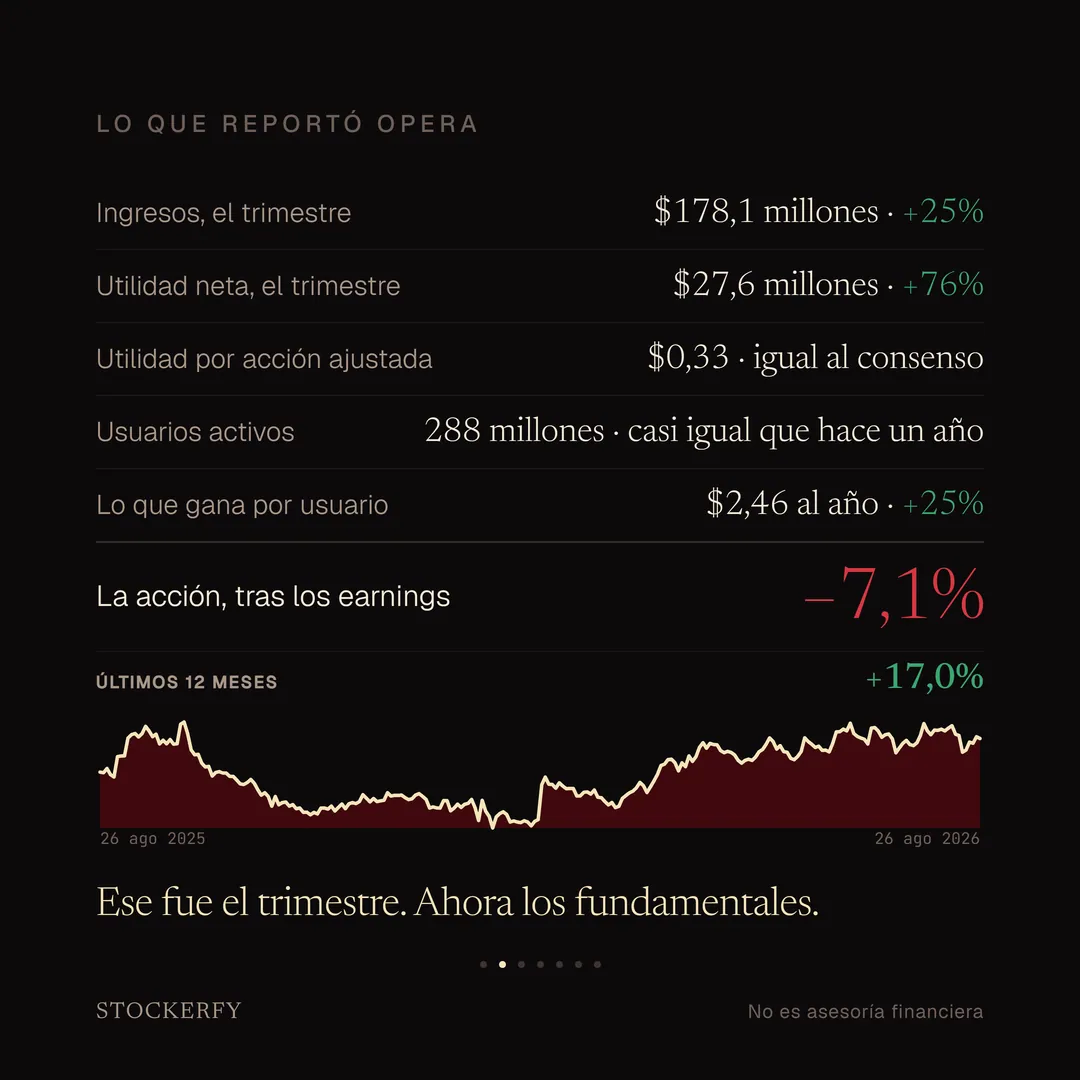
Lo que sí subió fue cuánto le saca a cada usuario: el ingreso anualizado por usuario llegó a 2,46 dólares, un 25% más, exactamente la misma tasa que crecieron los ingresos totales. Todo el crecimiento del trimestre fue de monetización, no de usuarios nuevos.
Y aun con esos números, la utilidad por acción ajustada llegó justo a lo que esperaba el mercado, ni un centavo más ni uno menos. La acción cayó 7,1% el mismo día del reporte.
Qué hace: Opera es la compañía detrás de los navegadores Opera, Opera GX (pensado para gamers) y Opera Mini, usados sobre todo fuera de Estados Unidos y Europa. Gana dinero de dos formas: publicidad que se muestra dentro del navegador, y acuerdos con buscadores como Google o Bing para ser la opción de búsqueda por defecto, a eso le llaman ingresos por consulta.
La acción, en los últimos doce meses, sube 16,8%, con una caída máxima de 42,9% en el camino, entre septiembre y febrero.
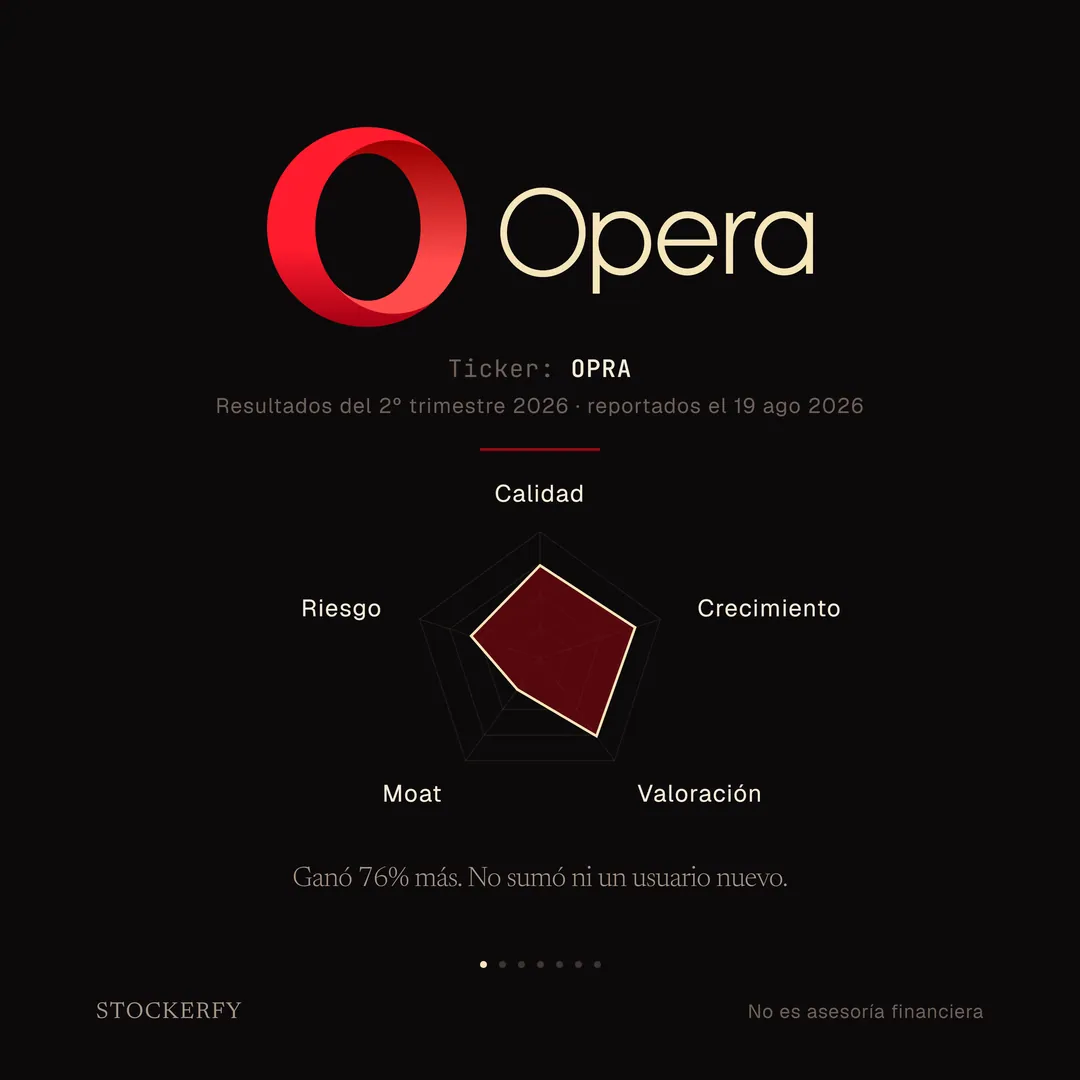
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
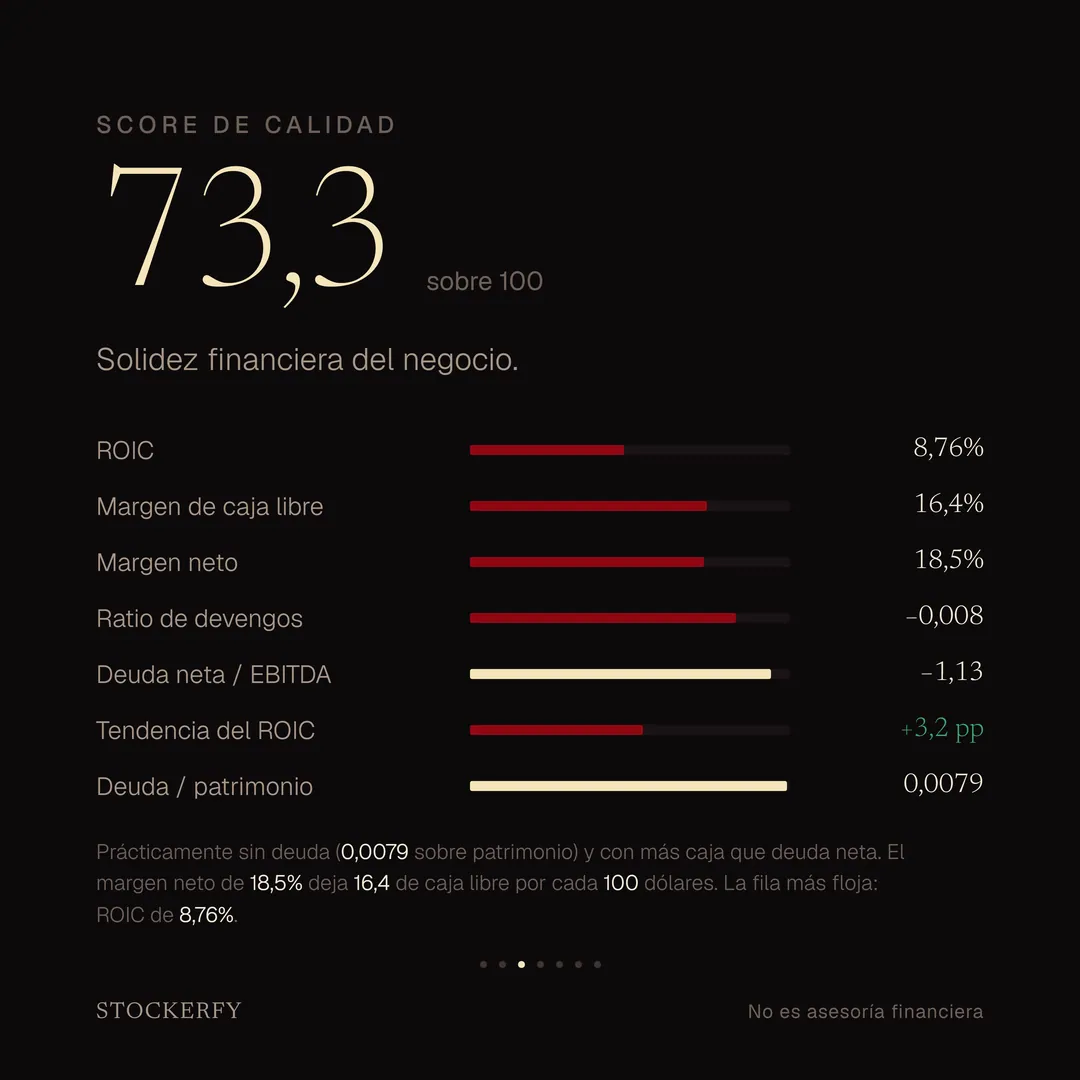
Calidad da 73,3. Prácticamente sin deuda, 0,0079 de deuda sobre patrimonio, y con más caja que deuda neta. El margen neto de 18,5% deja 16,4 dólares de caja libre por cada 100 que vende, y el ratio de devengos negativo confirma que esa utilidad la respalda caja real, no papel contable. La fila más floja del eje es el retorno sobre el capital, 8,76%.
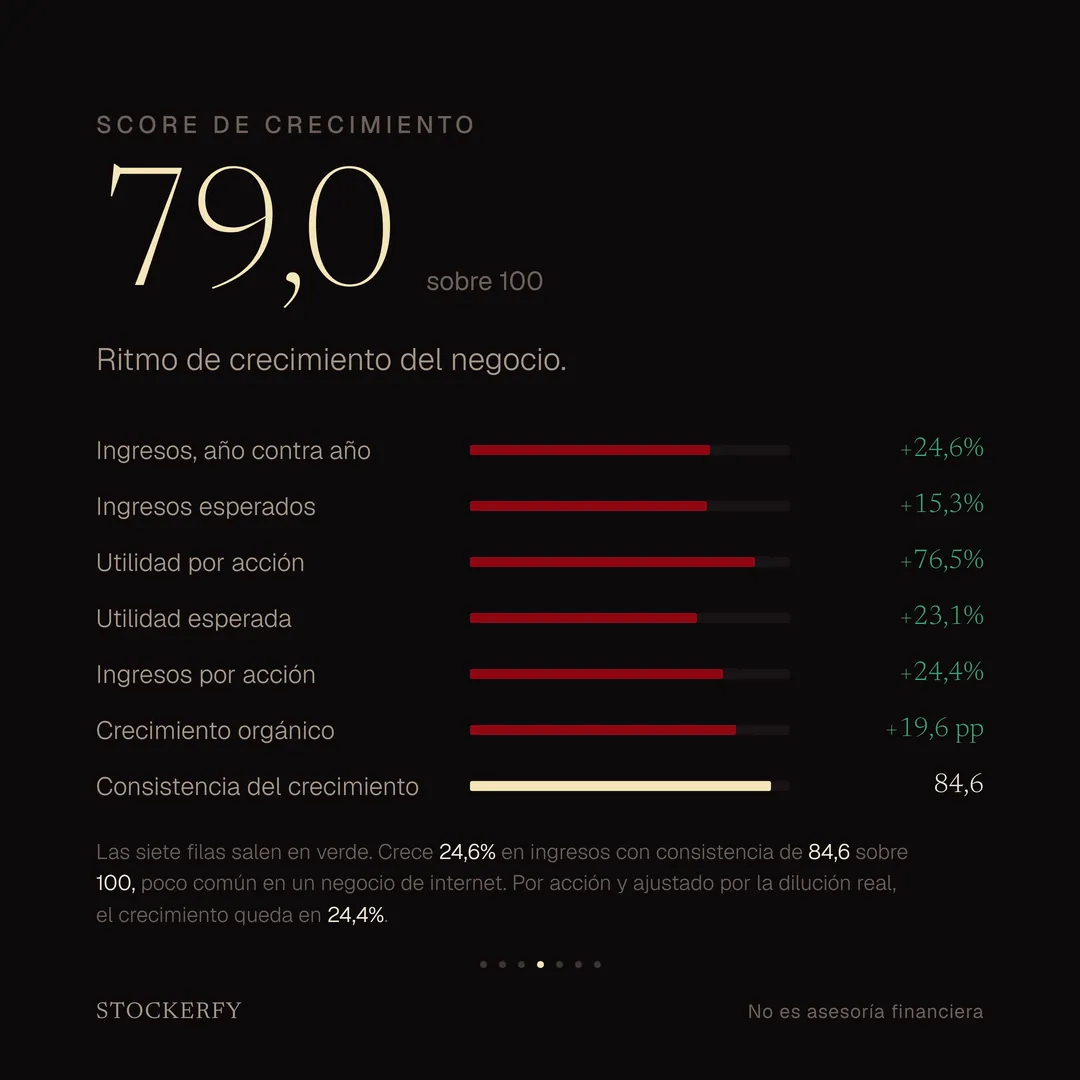
Crecimiento da 79,0, y las siete métricas del eje salen en verde. Crece 24,6% en ingresos con una consistencia de 84,6 sobre 100, poco común en un negocio de internet, que suele ser más cíclico. La utilidad por acción sube 76,5%, muy por delante de los ingresos.
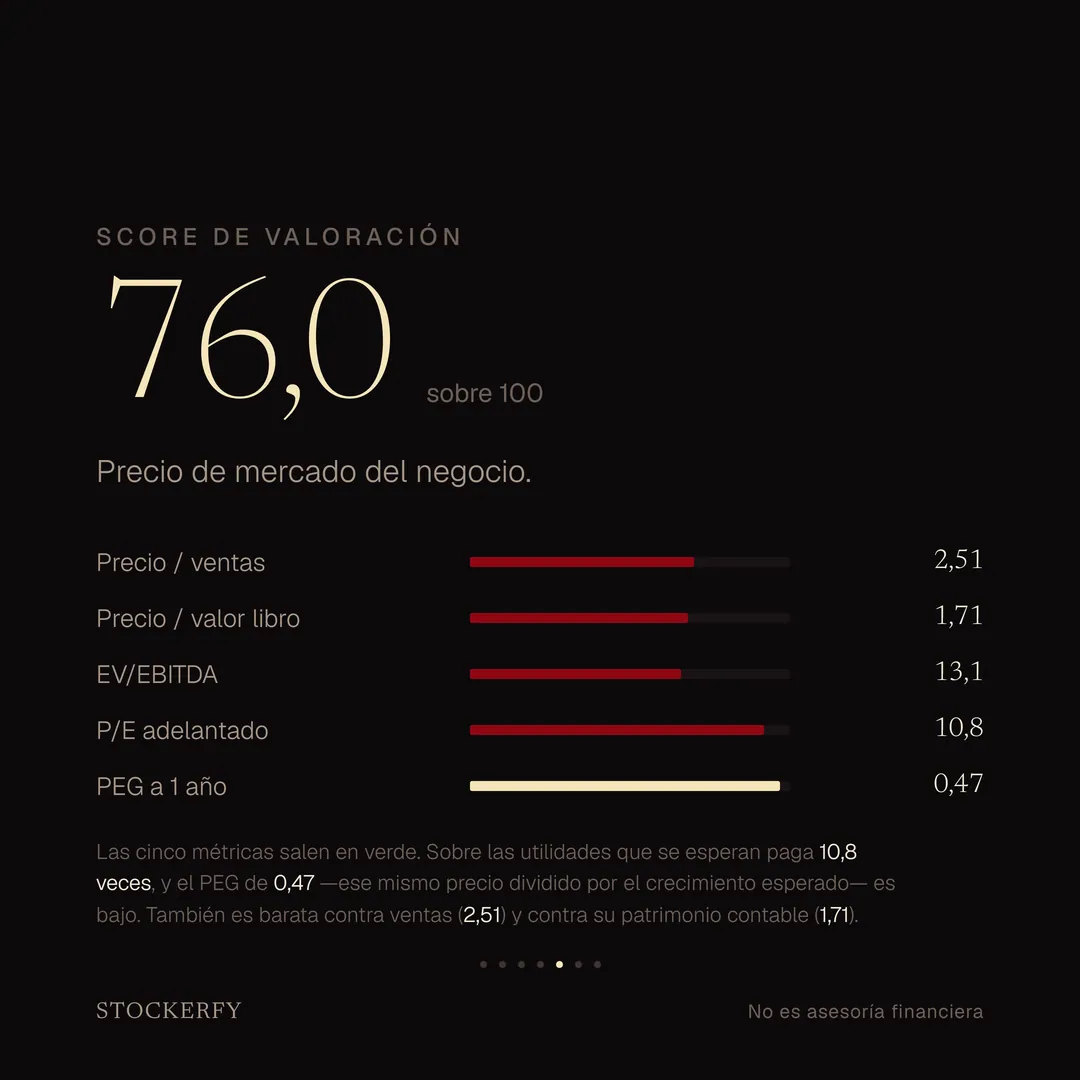
Valoración da 76,0, y acá más barato puntúa más alto: las cinco métricas también salen en verde. Sobre la utilidad que se espera paga 10,8 veces, y el PEG de 0,47, ese mismo precio dividido por el crecimiento esperado, es bajo. También es barata contra ventas (2,51 veces) y contra su patrimonio contable (1,71 veces).
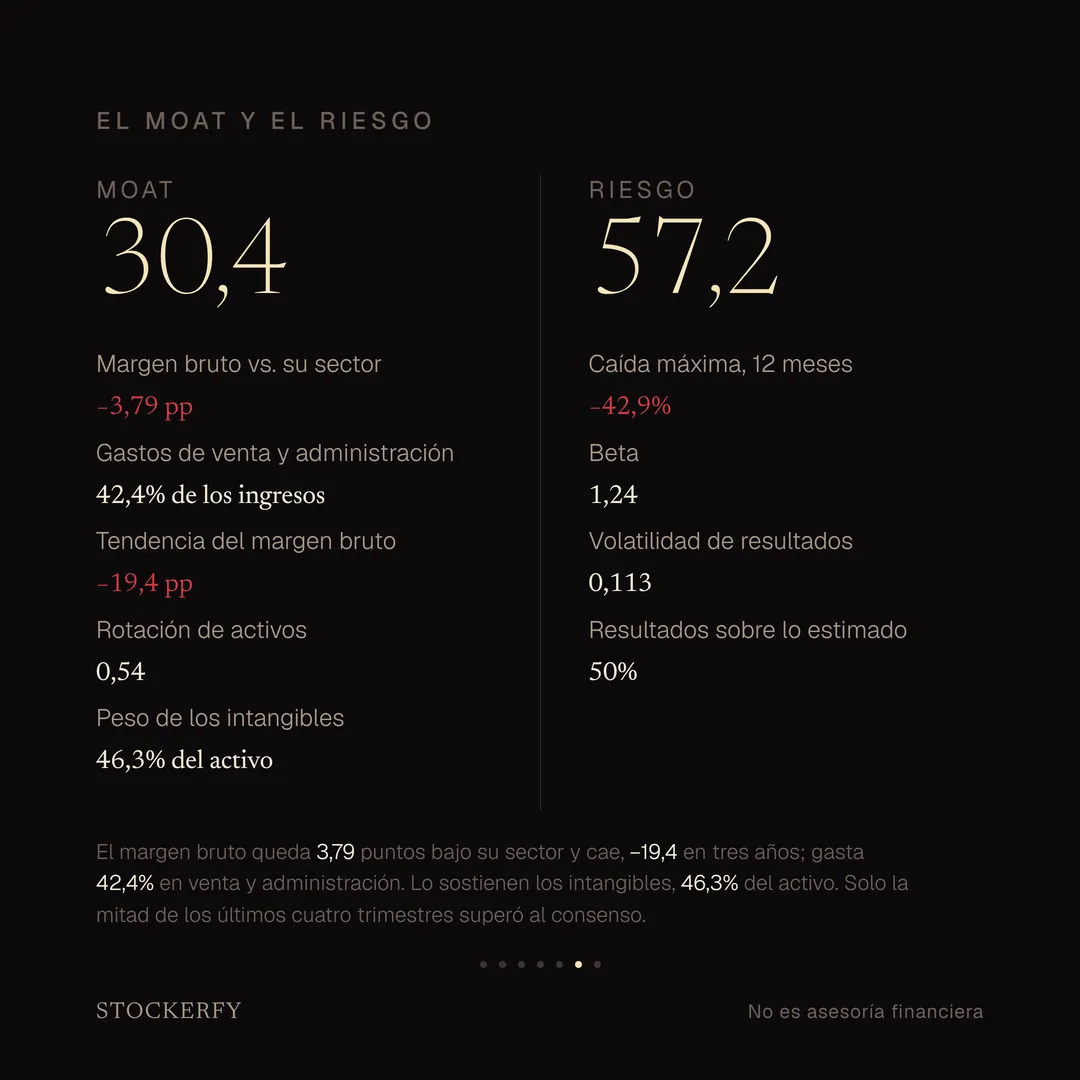
Moat da 30,4, el eje más flojo del carrusel. El margen bruto queda 3,79 puntos bajo la mediana de su sector y viene cayendo, 19,4 puntos en tres años, y gasta 42,4% de sus ingresos en venta y administración. Lo que sostiene el eje son los intangibles, 46,3% del activo.
Riesgo da 57,2. La beta de 1,24 se mueve algo más que el mercado, la acción llegó a caer 42,9% en el último año, y solo la mitad de sus últimos cuatro trimestres superó lo que esperaban los analistas, coherente con que este mismo trimestre solo empató la expectativa.
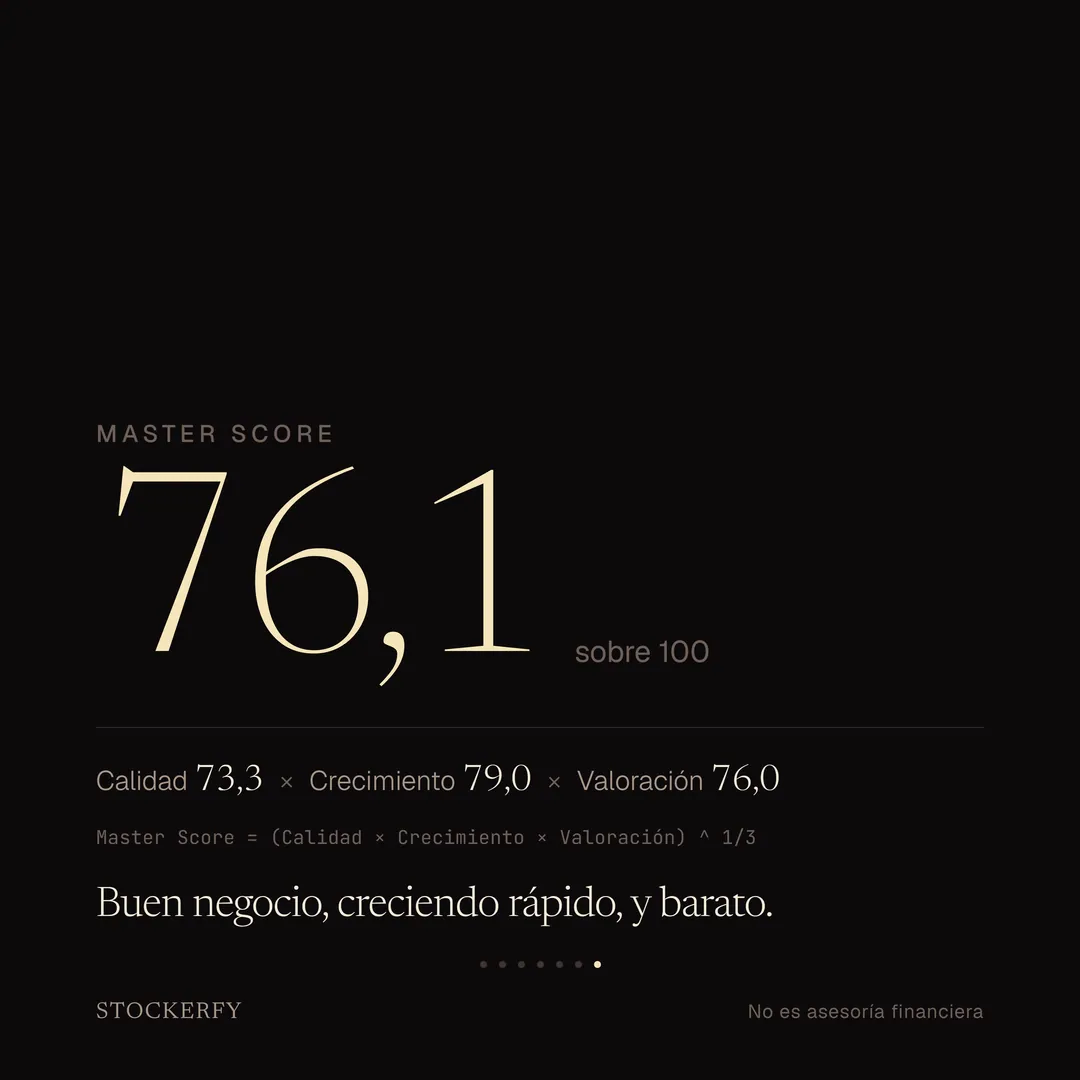
El compuesto da 76,1, la media geométrica de los tres primeros ejes. Es el tercer Master Score más alto que he publicado hasta ahora, y el primero donde los tres ejes visibles, calidad, crecimiento y valoración, salen fuertes al mismo tiempo.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Comunicaciones