Stockerfy

Oracle (ORCL): invirtió 28.500 millones en un trimestre y la caja quedó negativa
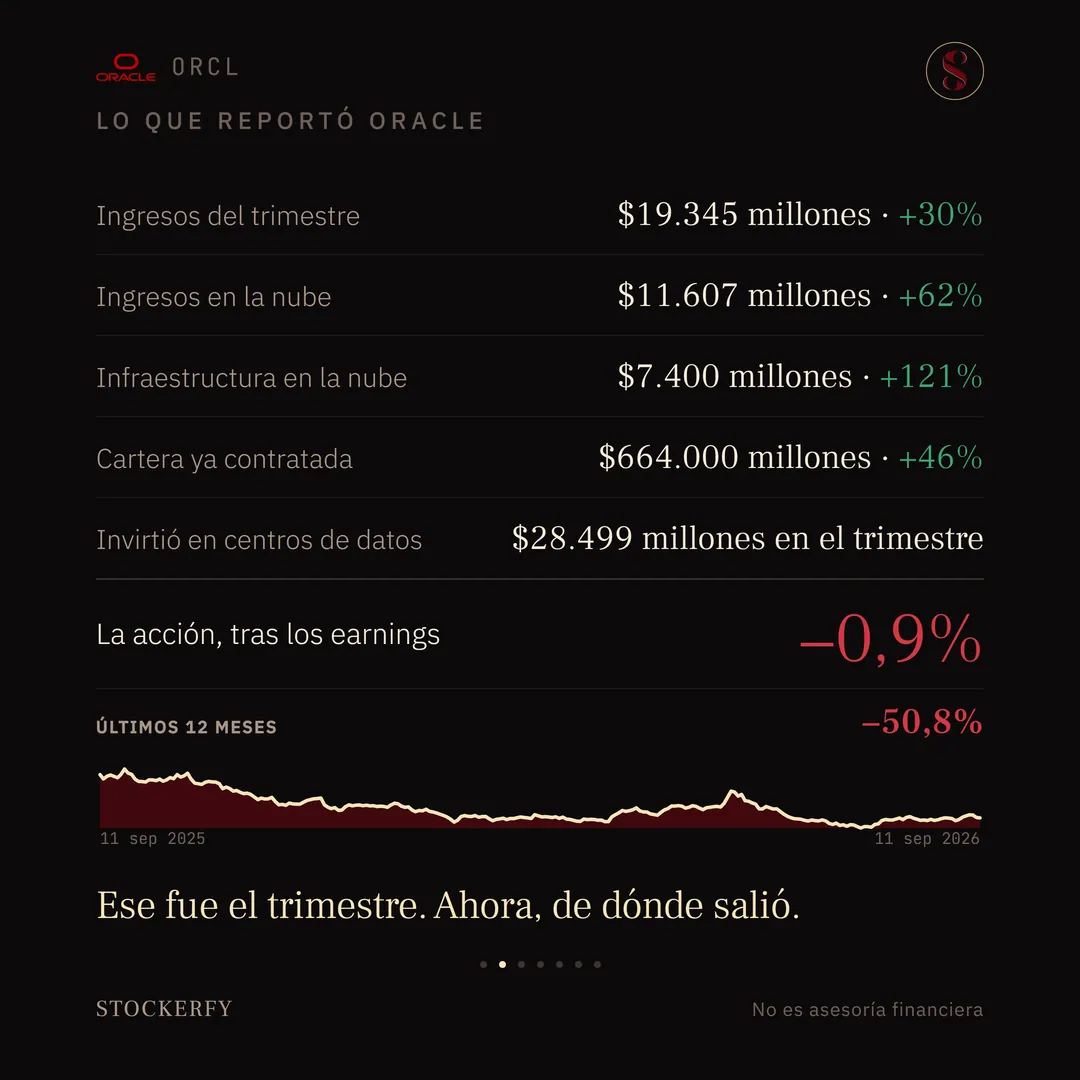
Oracle facturó 19.345 millones de dólares en su primer trimestre del año fiscal 2027, los tres meses hasta el 31 de agosto de 2026, un 30% más que un año antes. Batió lo que esperaban los analistas en ganancia y en ingresos. La acción llegó a subir 8,5% en el día y terminó devolviendo todo ese movimiento.
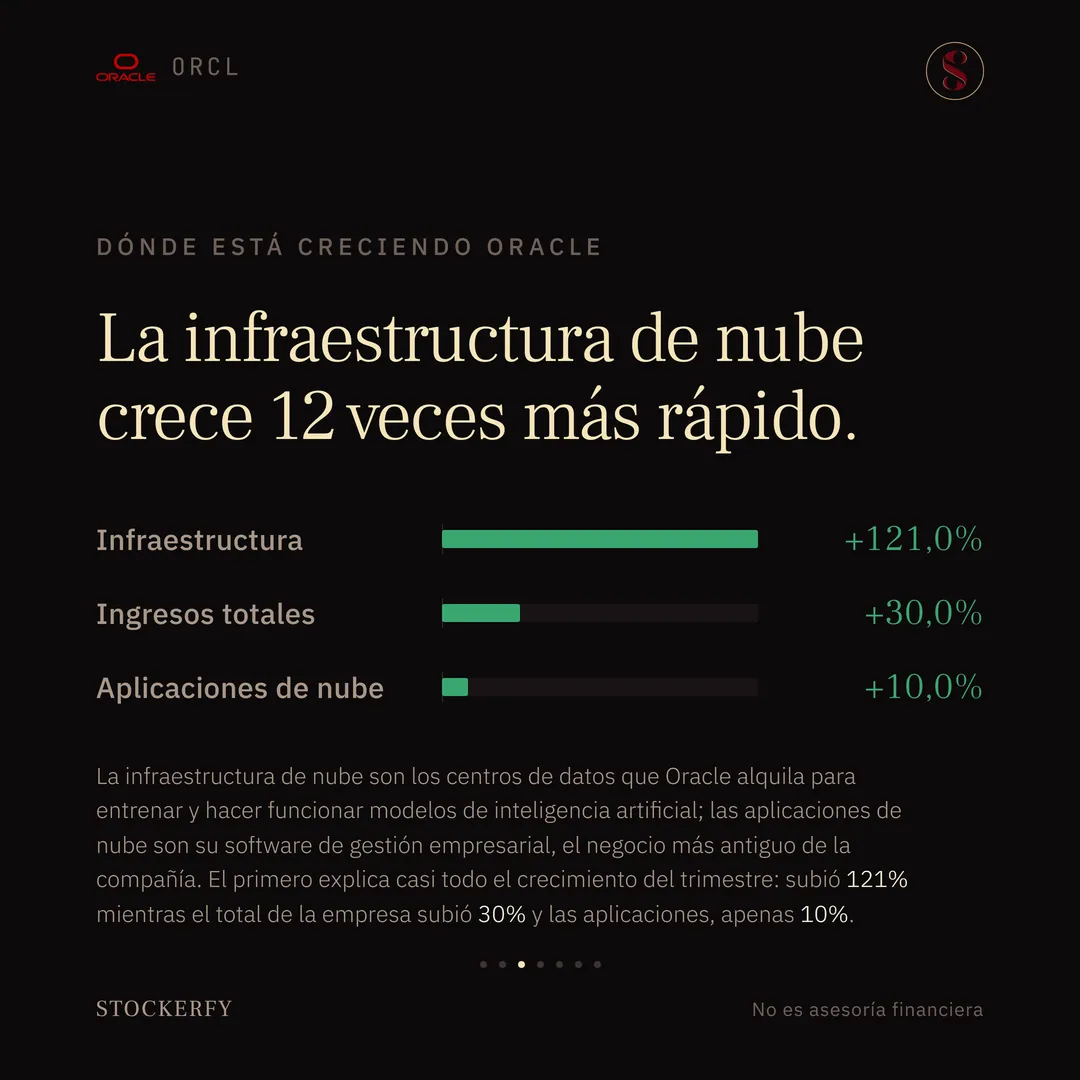
Qué hace Oracle: es una de las compañías de software empresarial más antiguas de Estados Unidos, conocida históricamente por sus bases de datos y su software de gestión corporativa. En los últimos años sumó un negocio nuevo que hoy crece mucho más rápido que el resto: alquila infraestructura de nube, los centros de datos que otras empresas usan para entrenar y hacer funcionar modelos de inteligencia artificial.
La infraestructura de nube subió 121% en el trimestre, mientras las aplicaciones de nube —su negocio más tradicional de software de gestión— subieron apenas 10%. El total de la empresa creció 30%, así que la infraestructura explica casi todo el avance.
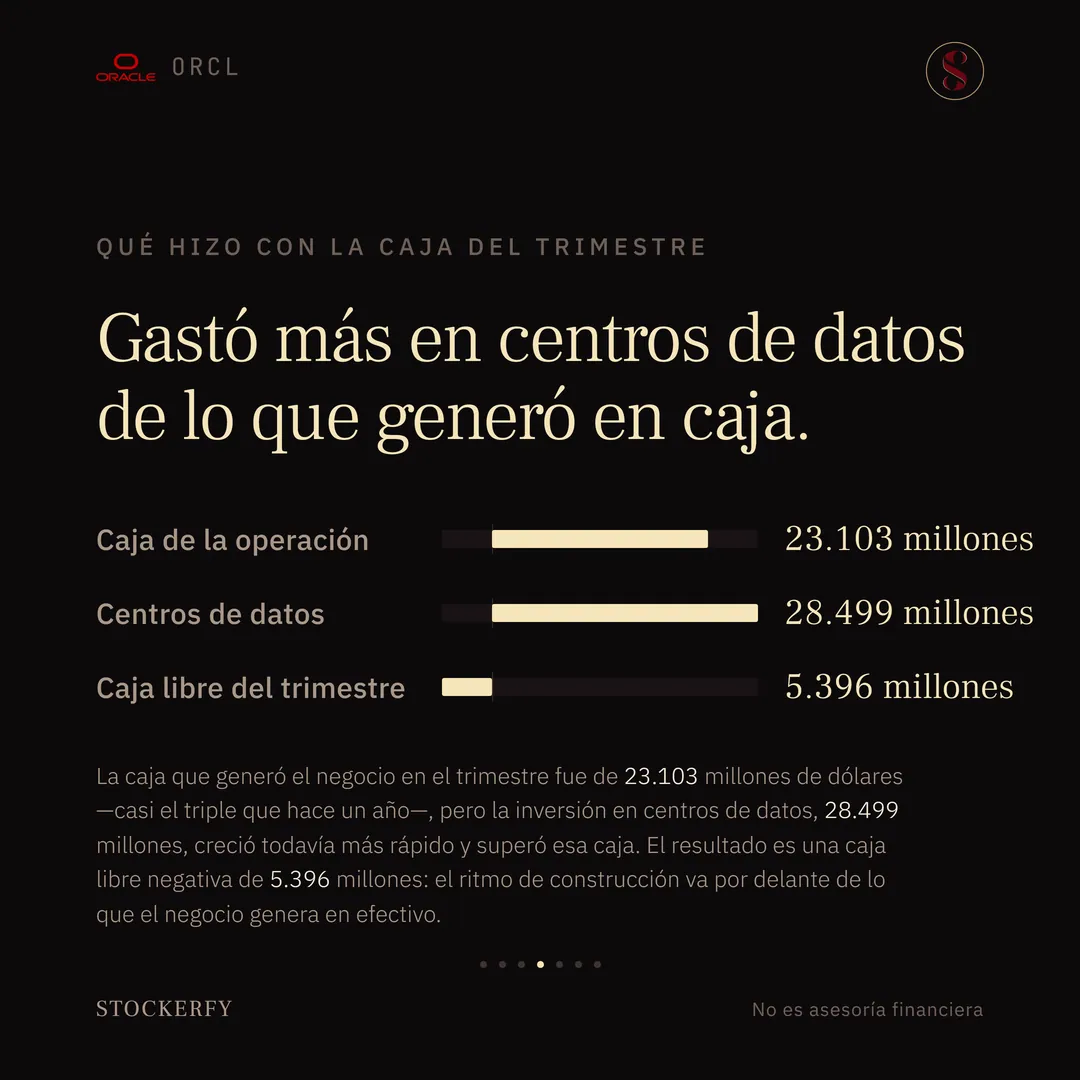
La cartera de contratos ya firmados y todavía no facturados llegó a 664.000 millones de dólares, un 46% más que hace un año, y de esa cartera más de 30.000 millones se firmaron solo en este trimestre. Financiar la capacidad para cumplir esos contratos cuesta: invirtió 28.499 millones de dólares en centros de datos en tres meses, más del triple que hace un año, y la caja que generó el negocio no alcanzó para cubrirlo. La caja libre del trimestre quedó en 5.396 millones negativos.
La acción, en los últimos 12 meses, cayó 51%, aunque esa ventana arranca justo después del salto que dio hace un año con el reporte anterior. Tras estos resultados, llegó a subir 8,5% en el día y devolvió todo el movimiento, para terminar la sesión prácticamente plana.
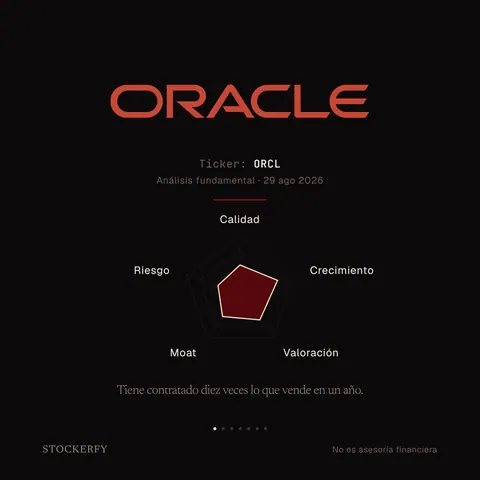
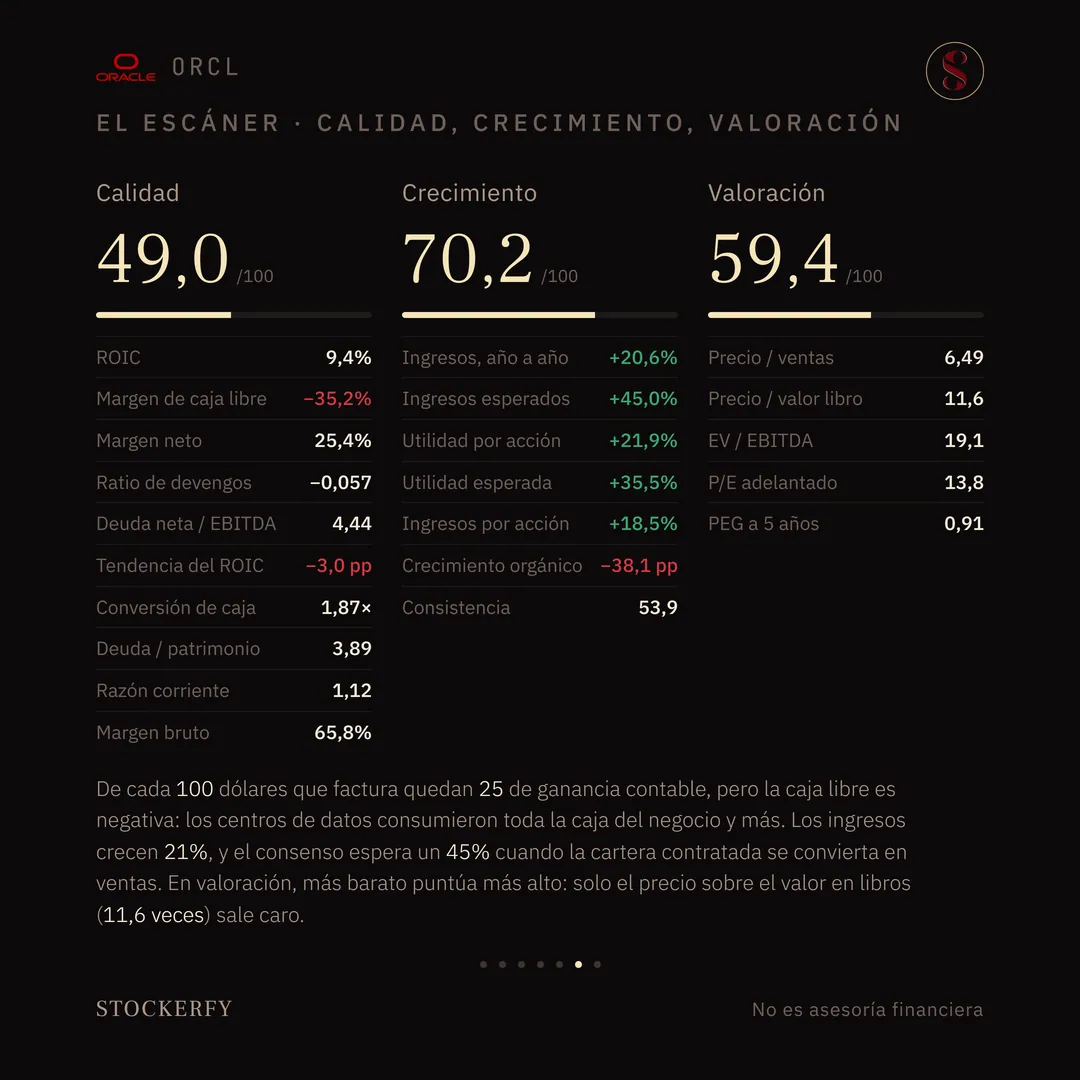
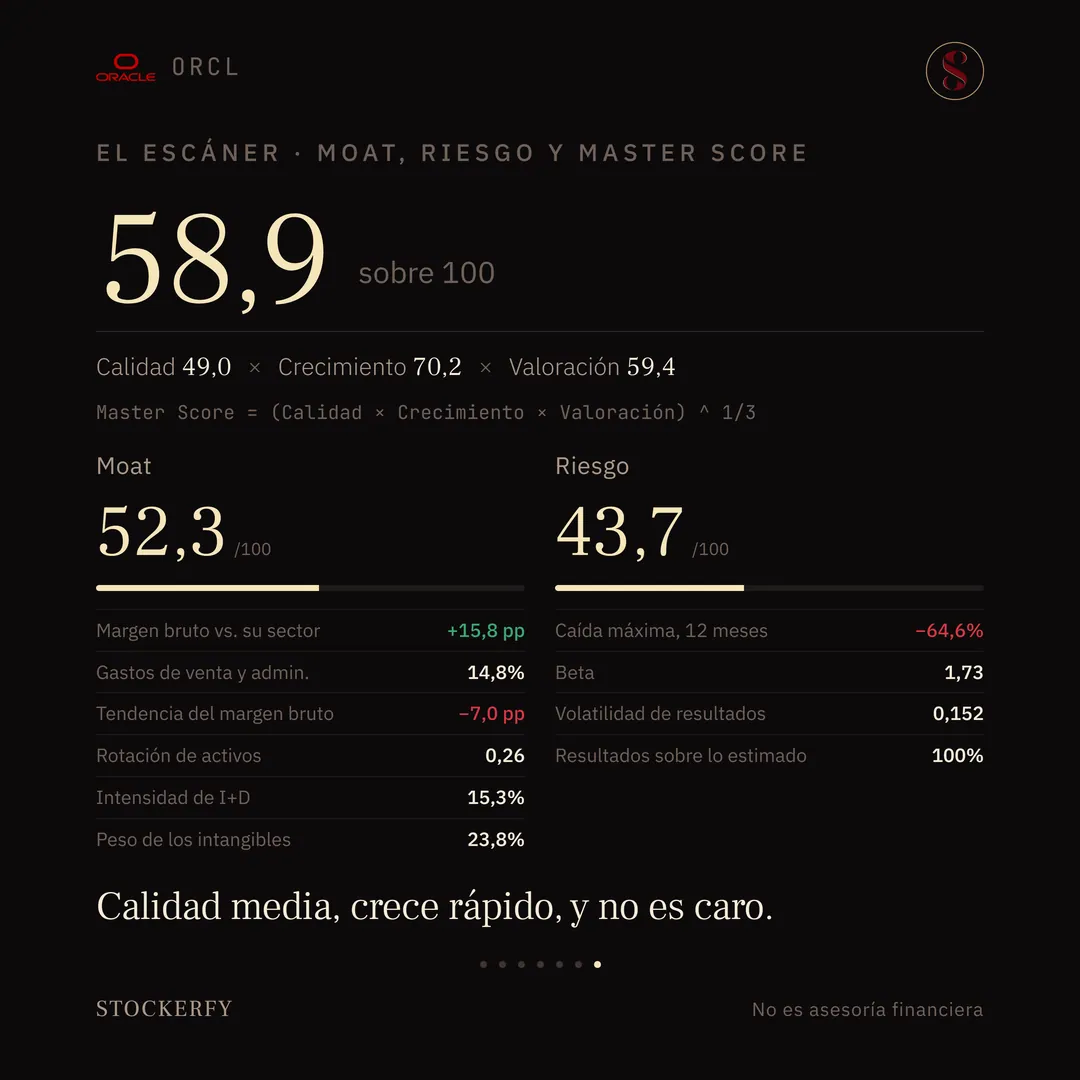
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad: 49,0 → de cada 100 dólares que factura le quedan 25 de ganancia contable y un retorno sobre el capital de 9,4%, pero la caja libre es profundamente negativa: construir los centros de datos consumió toda la caja que generó el negocio y más. La deuda ya es alta frente a la ganancia operativa.
Crecimiento: 70,2 → los ingresos suben 21% en el año, y el consenso espera que se acerquen al 45% cuando la cartera contratada se convierta en ventas. El crecimiento orgánico, en cambio, es negativo: ese crecimiento se compra construyendo infraestructura, no se genera dentro del negocio existente.
Valoración: 59,4 → acá más barato puntúa más alto. El precio sobre la ganancia que se espera para el año próximo, 13,8 veces, y el PEG, 0,91, son bajos porque ya descuentan esa conversión futura de la cartera en ventas; el único múltiplo caro es el precio sobre el valor en libros, 11,6 veces, inflado por años de recompras que redujeron el patrimonio contable.
Moat: 52,3 → el margen bruto está 16 puntos sobre la mediana de su industria, aunque viene cayendo 7 puntos en tres años, a medida que la infraestructura de nube, de menor margen que el software tradicional, pesa más en la mezcla de ingresos.
Riesgo: 43,7 → tuvo una caída máxima de 65% entre septiembre de 2025 y julio de 2026, con una beta de 1,73, bastante más volátil que el mercado en conjunto. A favor, superó lo que esperaban los analistas en sus últimos reportes.
El Master Score da 58,9, la media geométrica de los tres primeros ejes. Es prácticamente el mismo que le di a Oracle hace dos semanas, en un análisis sin evento: los datos de balance detrás del escáner todavía no incorporan este trimestre nuevo.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Otros análisis de ORCL y de Tecnología