Stockerfy

TSMC invirtió un récord en fábricas y le sobró un cuarto de sus ingresos
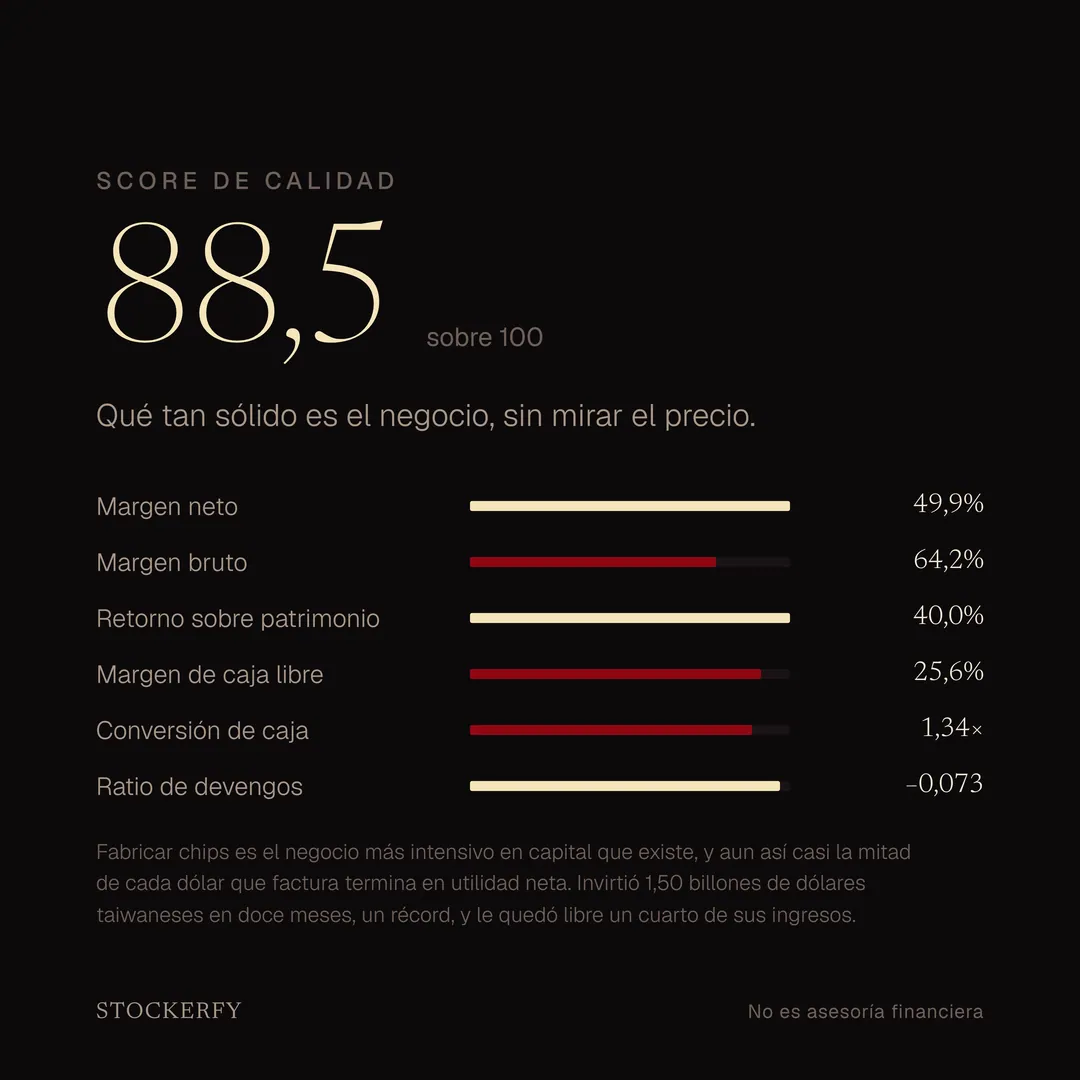
TSMC generó 2,63 billones de dólares taiwaneses de caja de operaciones en doce meses e invirtió 1,50 billones en fábricas y equipos, un récord. Le quedaron libres 1,14 billones: el 25,6% de todo lo que facturó. Fabricar chips es el negocio más intensivo en capital que existe, y este es el que lo hace y encima genera caja de sobra.
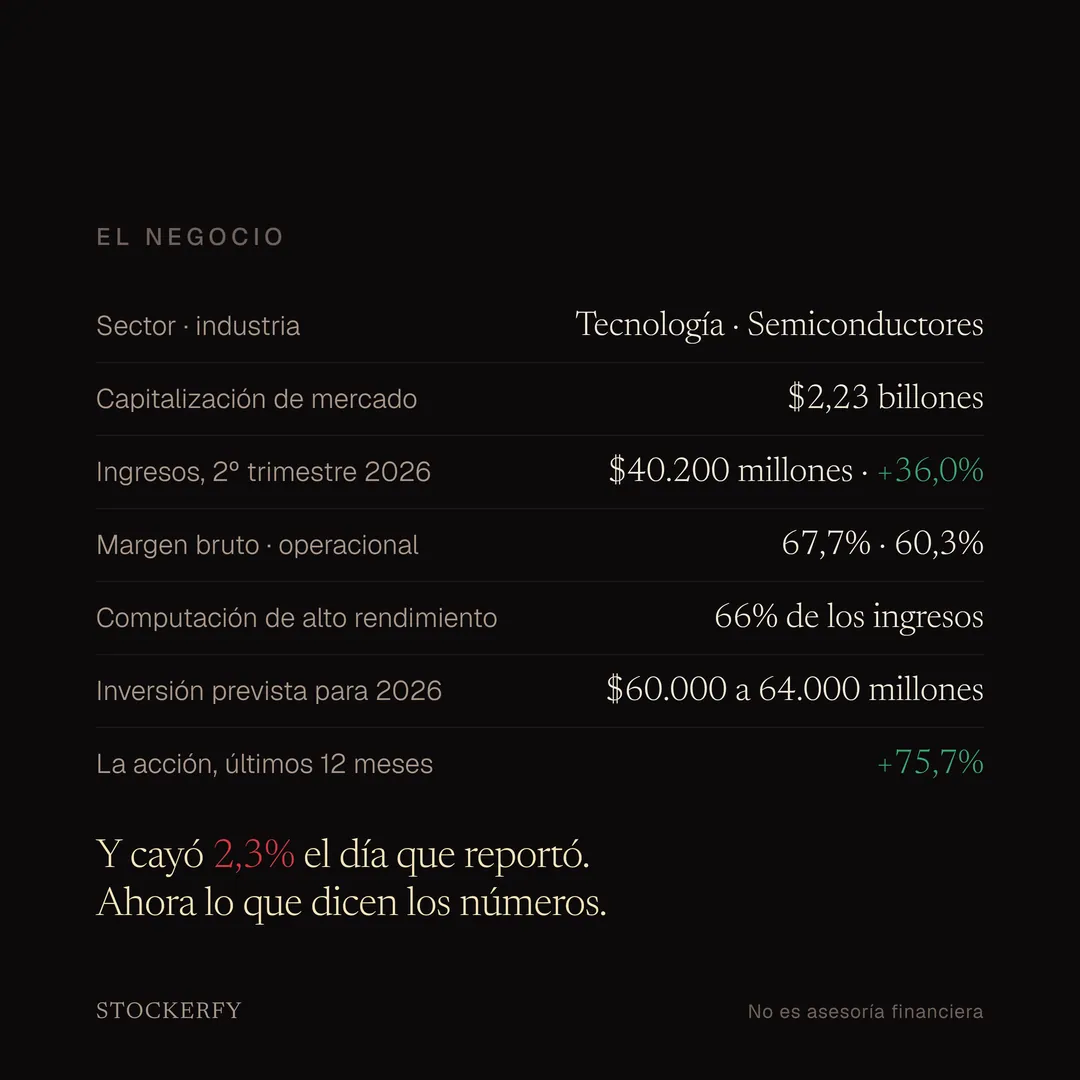
Qué hace: fabrica los chips que diseñan otros. En el trimestre cerrado en junio facturó 40.200 millones de dólares, 36% más que un año antes, con un margen bruto de 67,7% y uno operacional de 60,3%. La computación de alto rendimiento fue el 66% de sus ingresos, y las tecnologías de siete nanómetros y menores, el 77% de sus ingresos de obleas. En la conferencia de resultados subió la inversión prevista para el año a 60.000-64.000 millones de dólares y comprometió 100.000 millones adicionales en Arizona.
La acción subió 75,7% en doce meses, y cayó 2,3% el día que reportó.
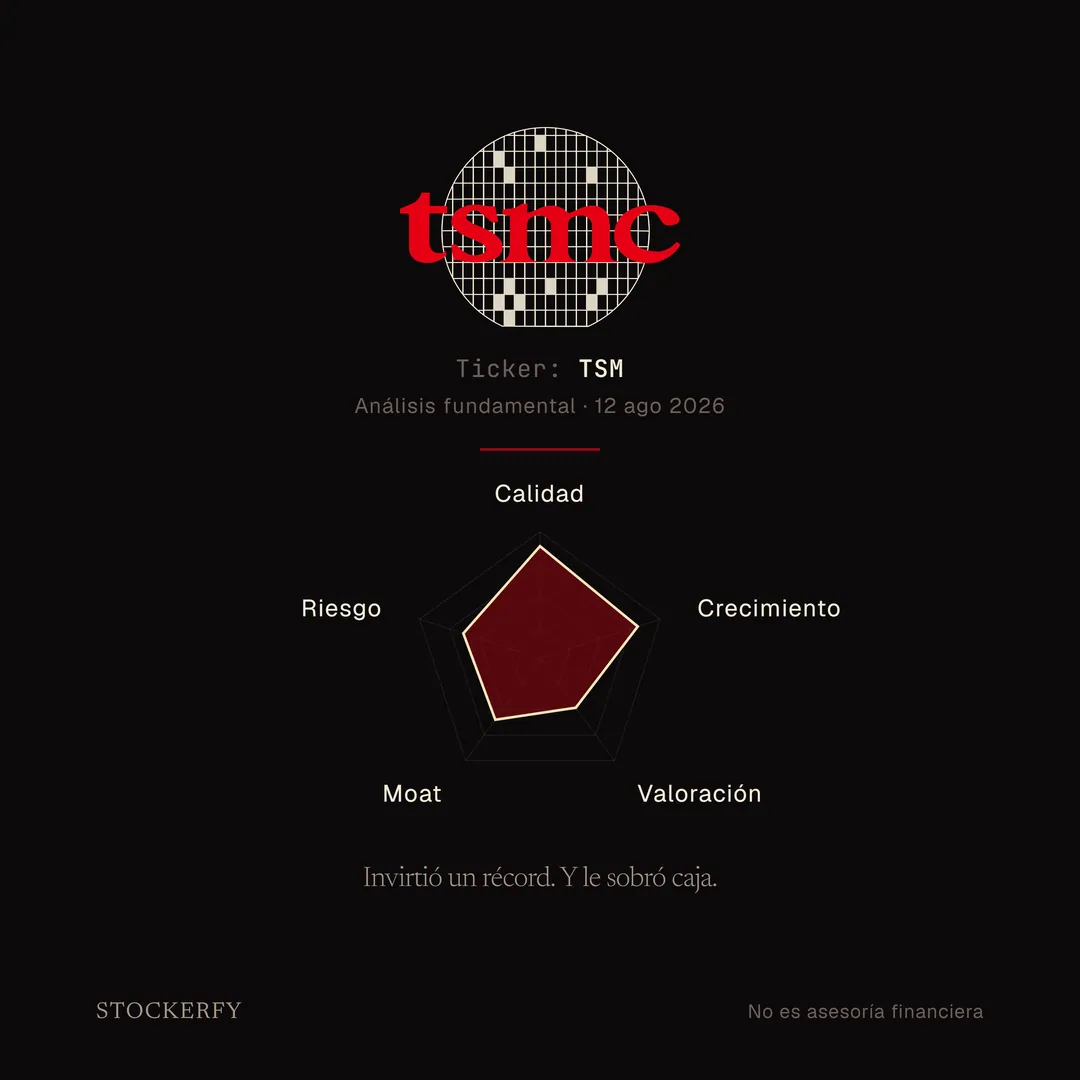
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
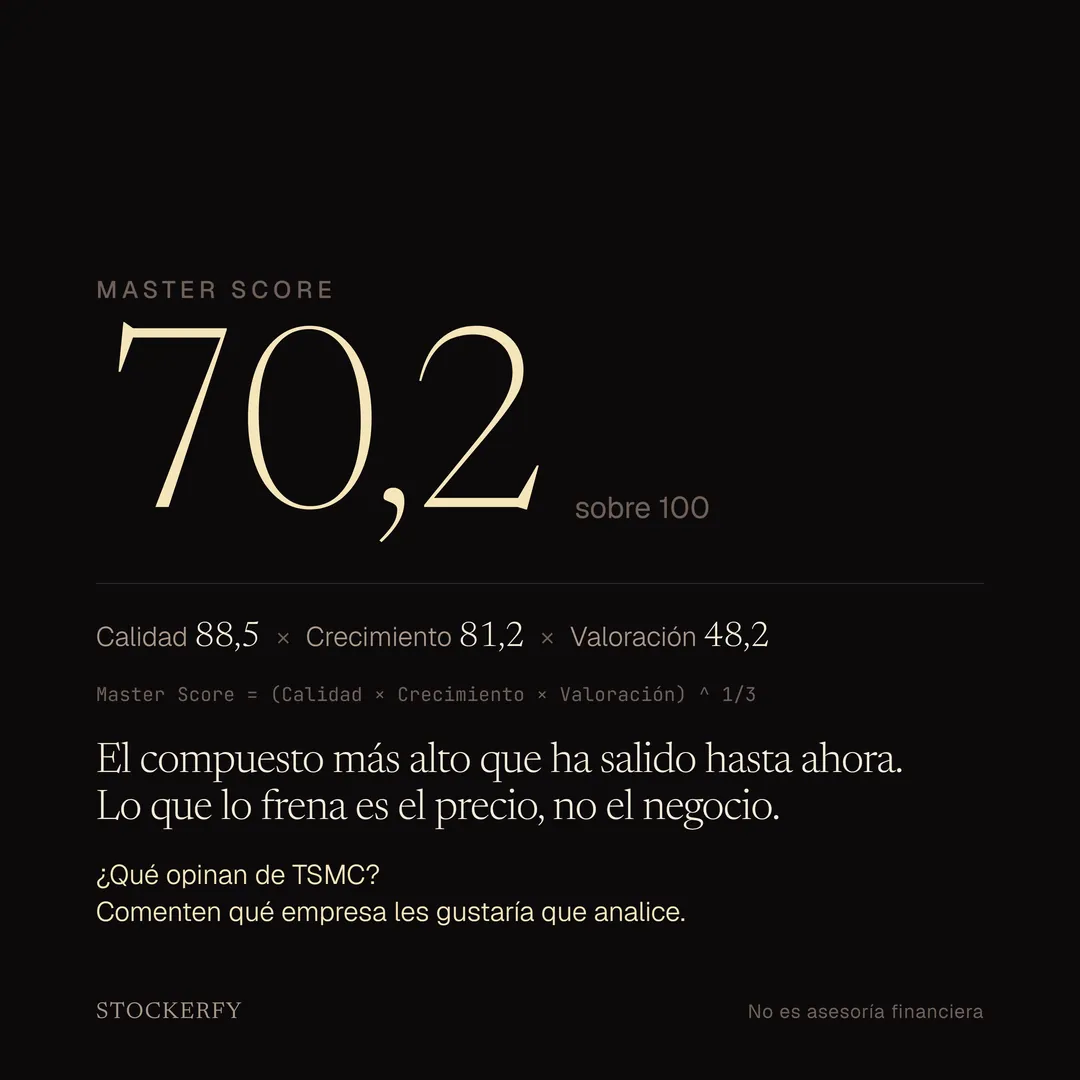
Calidad 88,5. Margen neto 49,9%, margen bruto 64,2%, retorno sobre patrimonio 40%, conversión de caja 1,34 veces y un ratio de devengos negativo, que quiere decir que la utilidad viene respaldada por caja. Casi la mitad de cada dólar que factura termina en utilidad neta, y eso en un negocio que tiene que construir fábricas de miles de millones para operar.
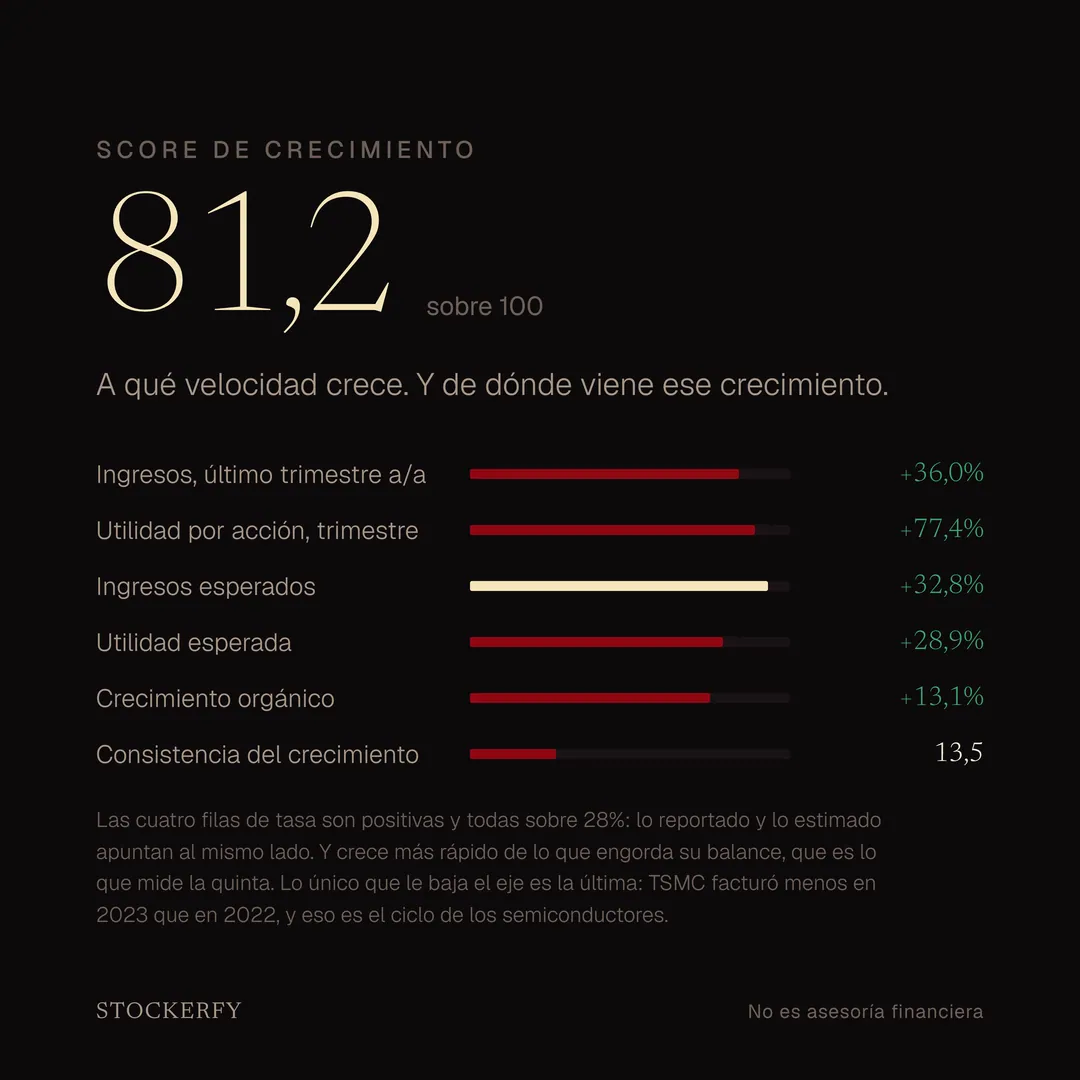
Crecimiento 81,2. Ingresos más 36,0% y utilidad por acción más 77,4% en el trimestre, con ingresos esperados más 32,8% y utilidad esperada más 28,9%. Las cuatro filas de tasa positivas y todas sobre 28%: lo reportado y lo estimado apuntan al mismo lado. Y su crecimiento orgánico es más 13,1%, o sea que crece más rápido de lo que engorda su balance. Lo único que le baja el eje es la consistencia, que mide cuánto se parecen los años entre sí: TSMC facturó menos en 2023 que en 2022 y creció 31,6% en 2025. Eso es el ciclo de los semiconductores, y el modelo lo registra en vez de taparlo.
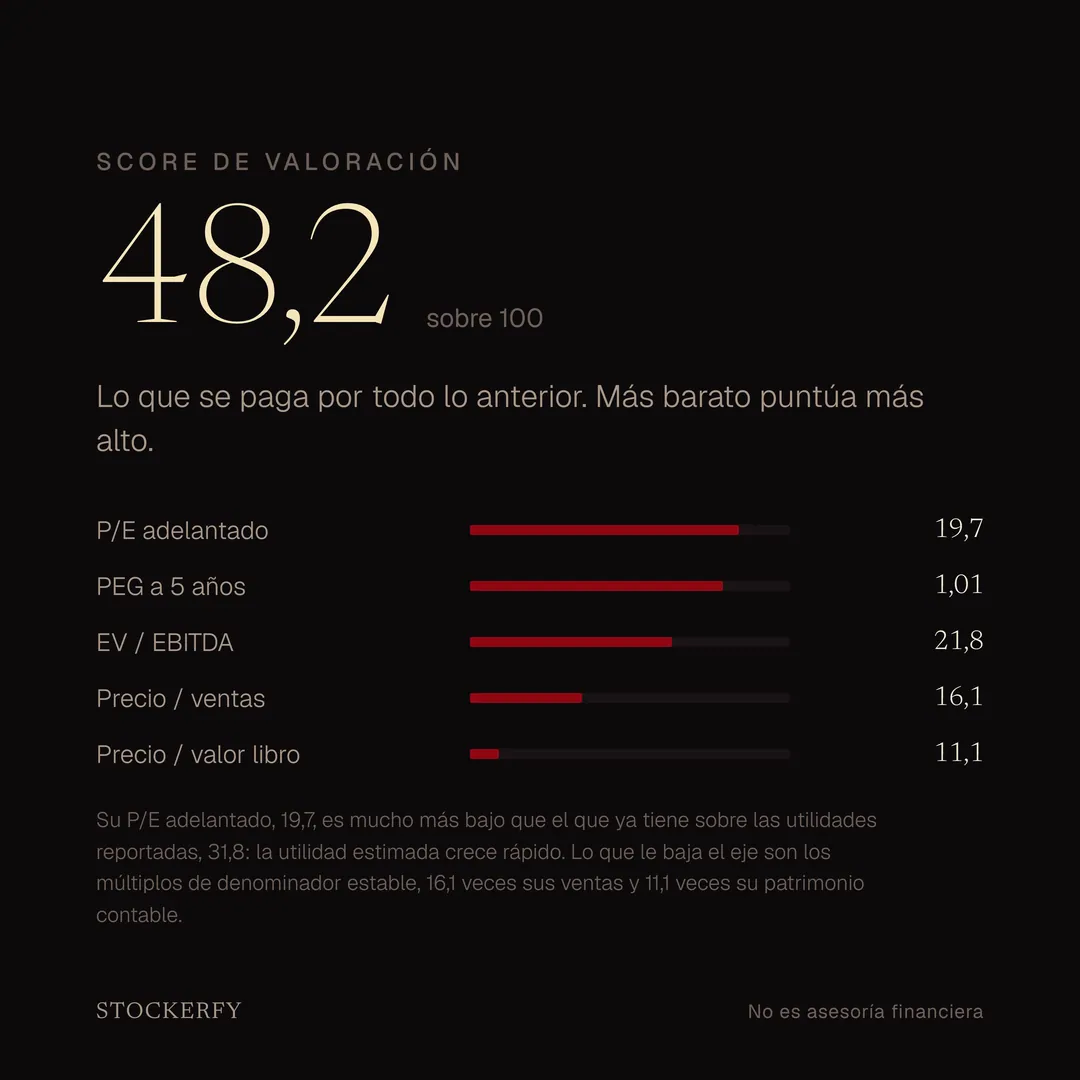
Valoración 48,2, y acá más barato puntúa más alto. P/E adelantado 19,7, PEG a cinco años 1,01, EV/EBITDA 21,8, precio sobre ventas 16,1 y precio sobre valor libro 11,1. Detalle que conviene decir: su P/E adelantado es mucho más bajo que el que ya tiene sobre las utilidades reportadas, 31,8, porque la utilidad estimada crece rápido. Lo que le baja el eje son los múltiplos de denominador estable, ventas y patrimonio.
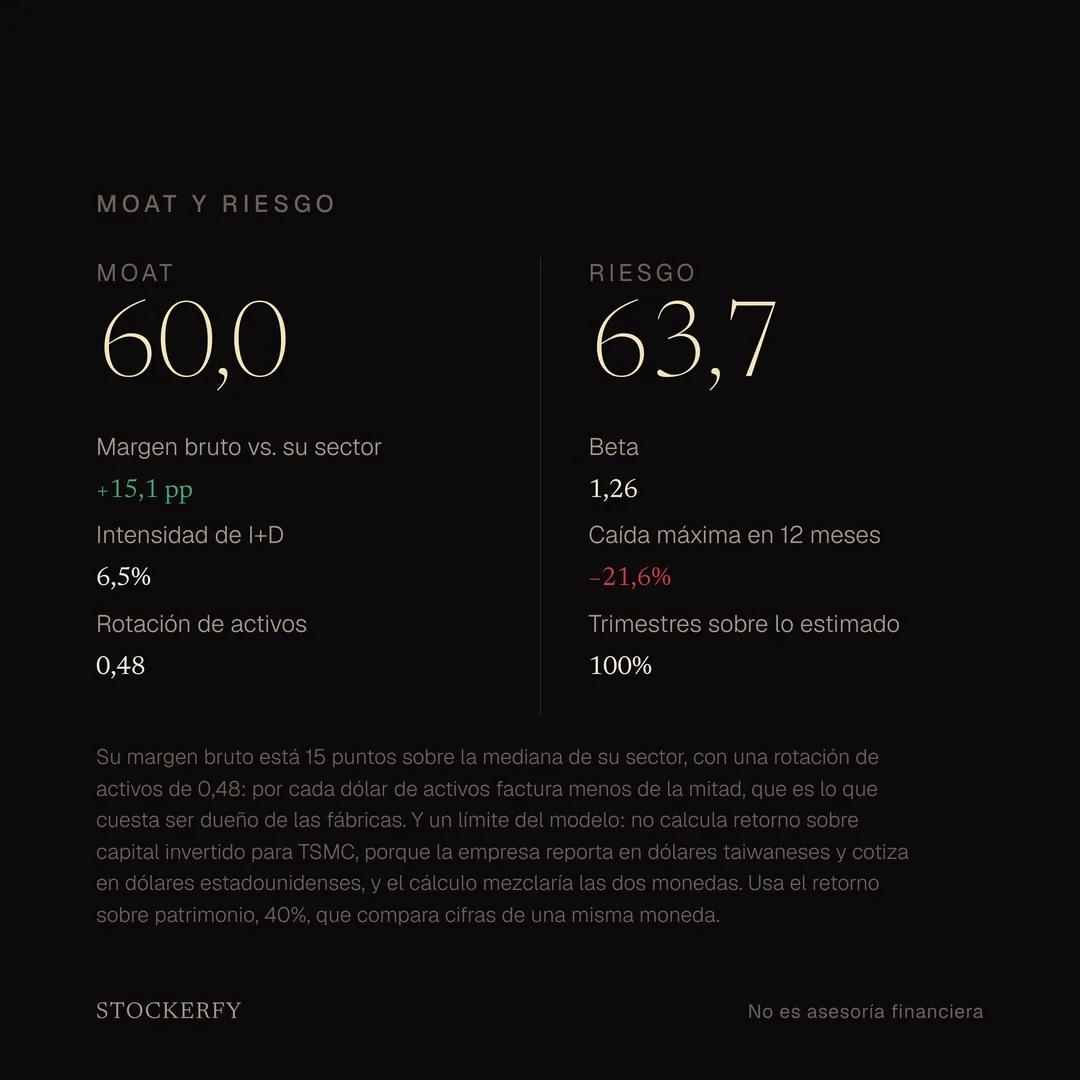
Moat 60,0. Su margen bruto está 15 puntos sobre la mediana de su sector, con una rotación de activos de 0,48: por cada dólar de activos factura menos de la mitad, que es exactamente lo que cuesta ser dueño de las fábricas.
Riesgo 63,7: beta 1,26, peor caída de 21,6% en doce meses y cuatro de cuatro trimestres por sobre lo estimado.
Y acá hay un límite del modelo que prefiero decir. Mi escáner no calcula el retorno sobre capital invertido de TSMC, porque la empresa reporta en dólares taiwaneses y cotiza en dólares estadounidenses, y el cálculo mezclaría la capitalización en una moneda con los estados financieros en otra. Usa el retorno sobre patrimonio, 40%, que compara cifras de una misma moneda. Un dato con las unidades mezcladas no es un dato impreciso: no es un dato.
El compuesto da 70,2, la media geométrica de los tres primeros ejes. Es el más alto de los once análisis que llevo. Lo que lo frena es el precio, no el negocio.
¿Qué opinan de TSMC? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología