Stockerfy
AVGOBroadcom Inc.·Tecnología

Broadcom invierte el 1% de sus ventas y le sobra el 43%

4 min de lectura7 slides

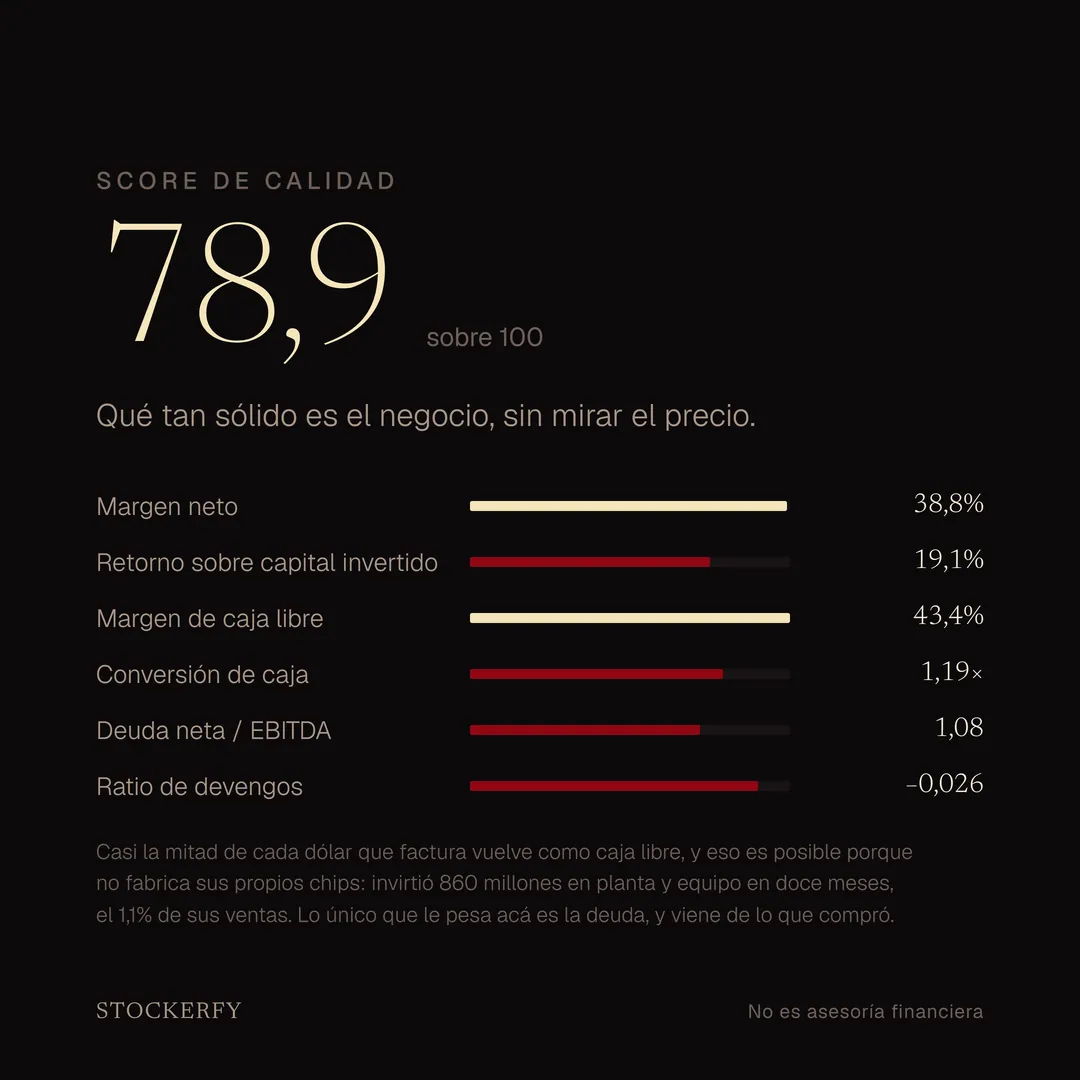
Broadcom facturó 75.465 millones de dólares en doce meses, generó 33.622 millones de caja de operaciones e invirtió 860 millones en planta y equipo. El 1,1% de sus ventas. Le quedaron libres 32.762 millones: el 43,4% de todo lo que facturó. Puede hacerlo porque no fabrica sus propios chips, se los fabrica TSMC.
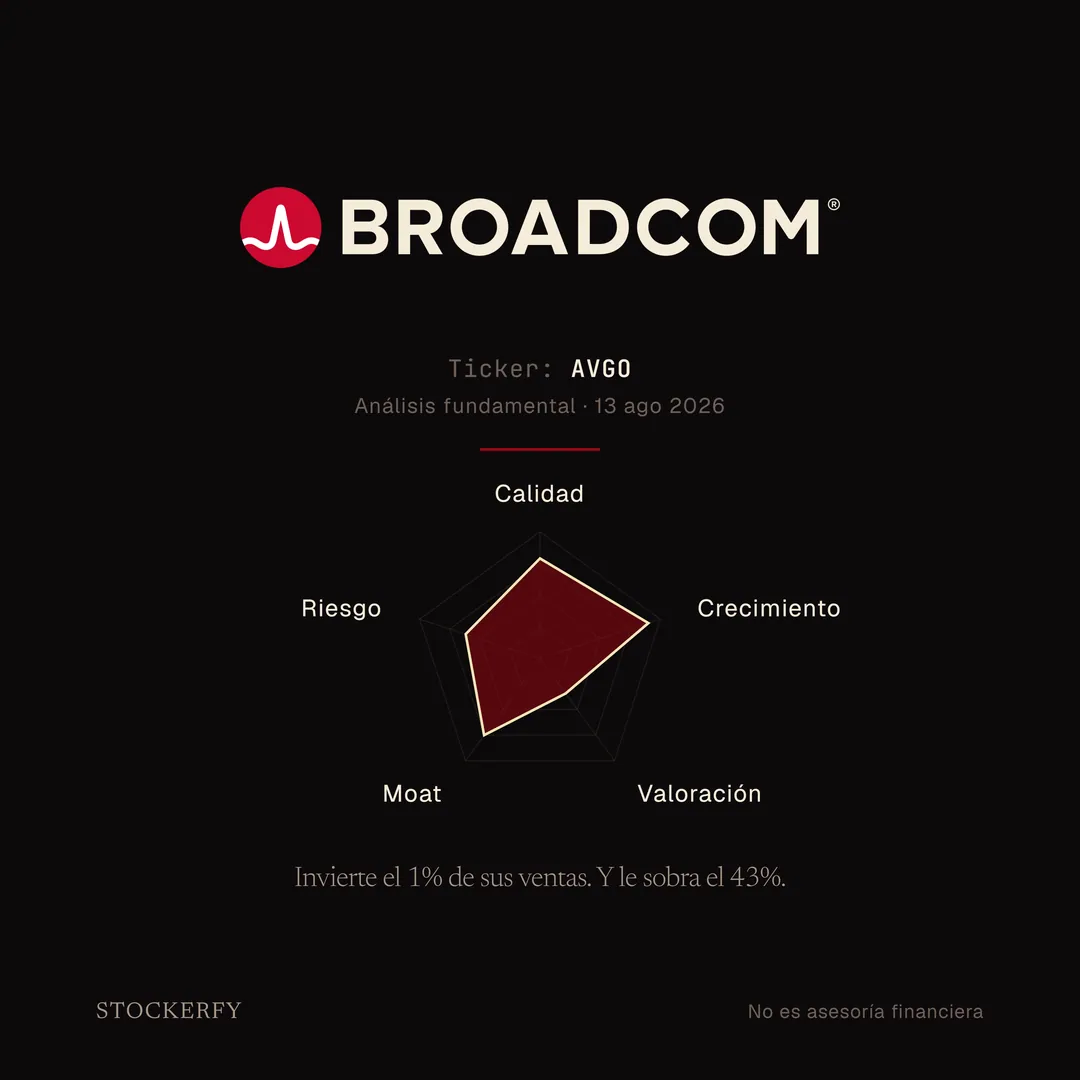
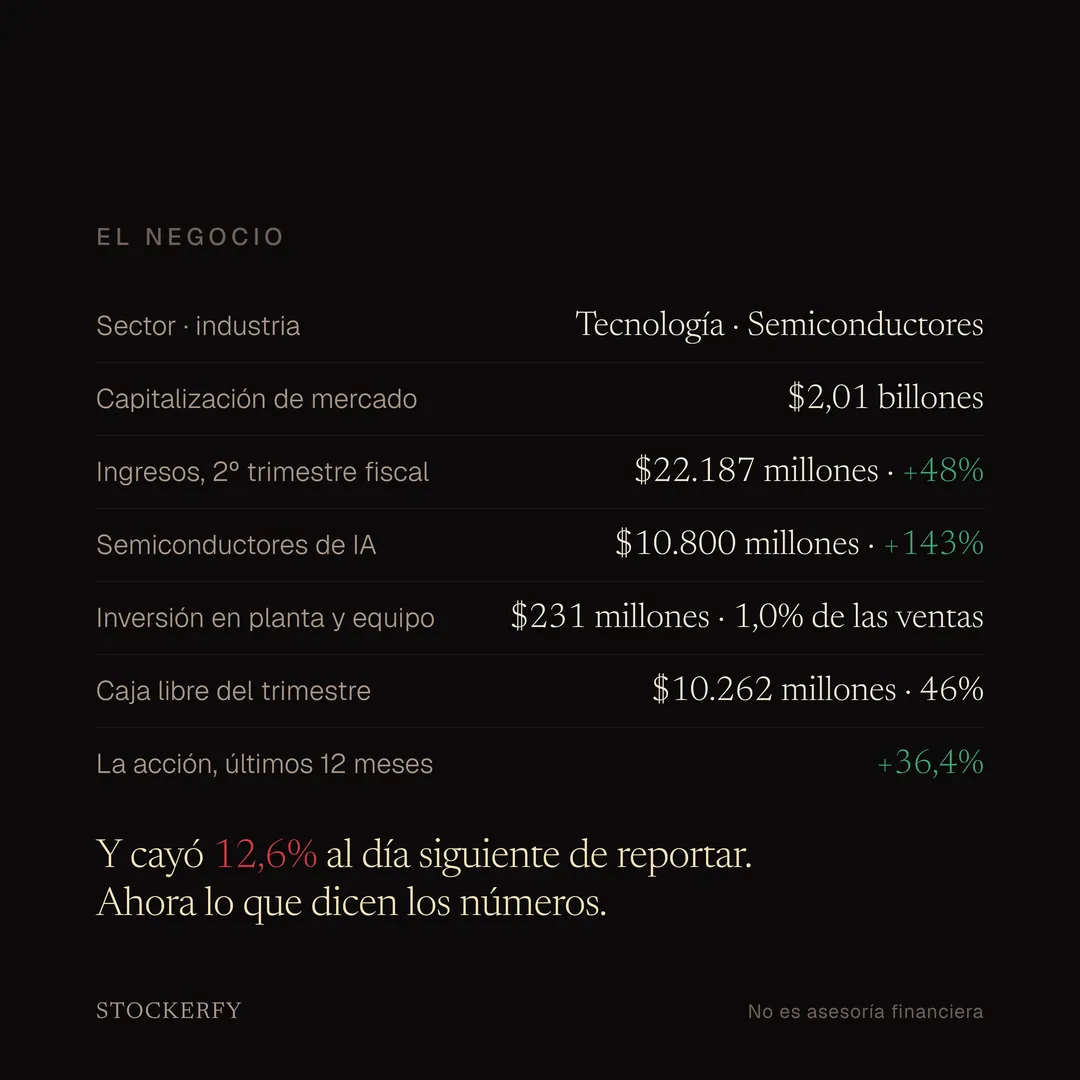
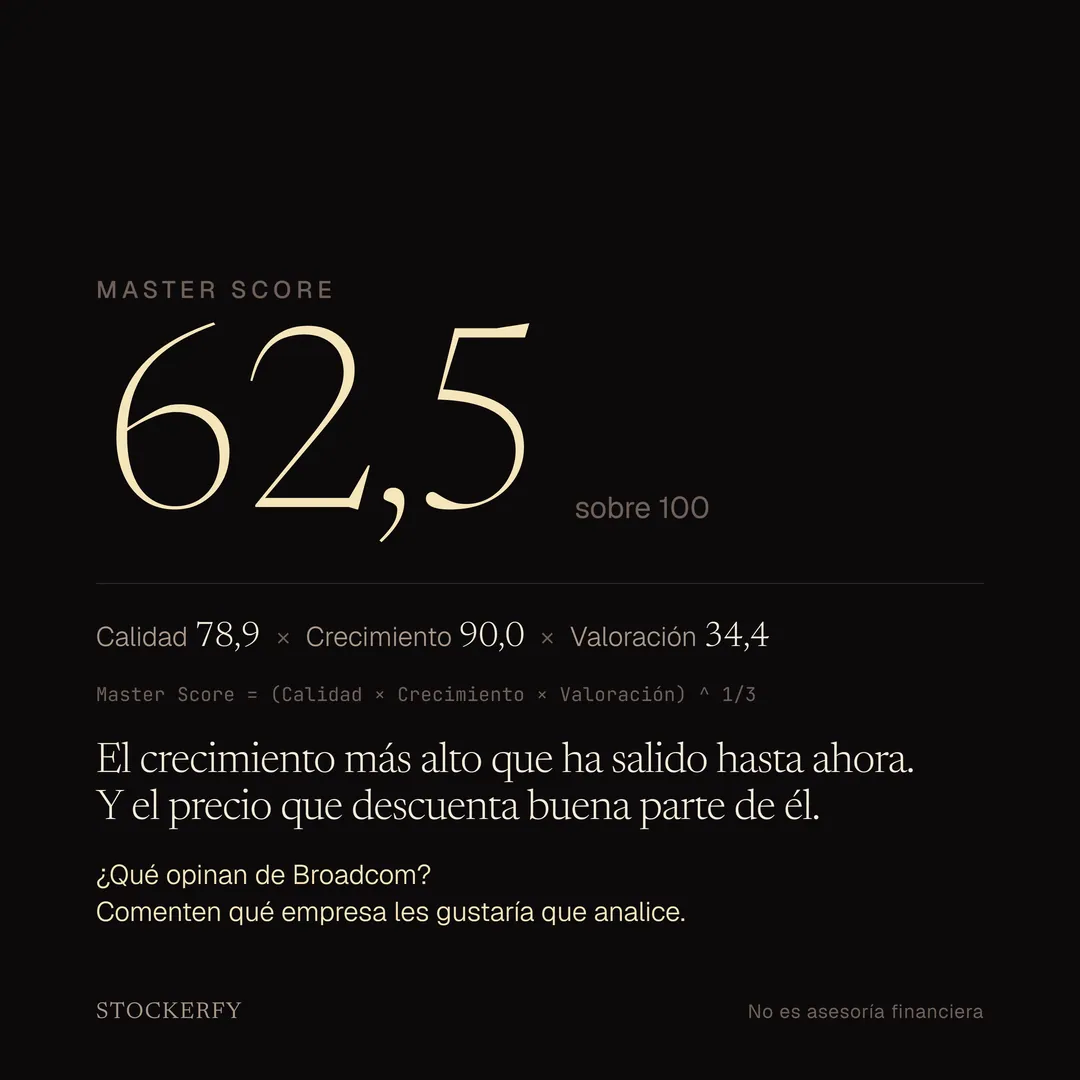
Sobre fondo oscuro, arriba el logotipo de Broadcom: un círculo rojo con una onda blanca dentro, junto a la palabra BROADCOM en color crema. Debajo, en letra pequeña, ticker AVGO y análisis fundamental del 13 de agosto de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes en el que crecimiento toca casi el borde exterior, calidad y moat quedan altos, riesgo en la zona media y valoración forma una muesca profunda hacia adentro. Cierra la slide el titular: invierte el 1% de sus ventas y le sobra el 43%.Tabla titulada El negocio: sector tecnología, industria semiconductores; capitalización de mercado 2,01 billones de dólares; ingresos del segundo trimestre fiscal de 22.187 millones, 48% más; semiconductores de inteligencia artificial 10.800 millones, 143% más; inversión en planta y equipo 231 millones, el 1,0% de las ventas; caja libre del trimestre 10.262 millones, el 46%; la acción subió 36,4% en doce meses. Al pie, la nota de que cayó 12,6% al día siguiente de reportar, con esa cifra en rojo.Score de calidad 78,9 sobre 100, con barras para margen neto 38,8%, retorno sobre capital invertido 19,1%, margen de caja libre 43,4%, conversión de caja 1,19 veces, deuda neta sobre EBITDA 1,08 y ratio de devengos menos 0,026. Una nota explica que casi la mitad de cada dólar facturado vuelve como caja libre porque la empresa no fabrica sus propios chips, y que lo único que le pesa es la deuda que viene de lo que compró.Score de crecimiento 90,0 sobre 100, con barras para ingresos del último trimestre más 47,9%, utilidad por acción más 85,4%, ingresos esperados más 63,6%, utilidad esperada más 68,0%, ingresos por acción más 43,4%, crecimiento orgánico más 20,6% y consistencia del crecimiento 41,5. Una nota señala que las siete métricas puntúan en positivo y que es el crecimiento más alto de los doce análisis publicados.Score de valoración 34,4 sobre 100, con barras para P/E adelantado 21,6, PEG a cinco años 0,47, EV sobre EBITDA 48,1, precio sobre ventas 26,6 y precio sobre valor libro 22,9. Una nota aclara que el P/E adelantado sale de la utilidad estimada para el ejercicio siguiente, que sobre la ya reportada son 70,4 veces y sobre la del ejercicio en curso 36,3, y que lo que baja el eje son los múltiplos de denominador estable.Moat 75,1 y riesgo 61,7 lado a lado. Moat: peso de los intangibles 76%, intensidad de investigación y desarrollo 17,2%, rotación de activos 0,37. Riesgo: beta 1,47, caída máxima en doce meses menos 28,7%, trimestres por sobre lo estimado 100%. Una nota explica que tres de cada cuatro dólares del activo son fondo de comercio e intangibles comprados, y que por eso la rotación de activos es la más baja publicada, el mismo número bajo que TSMC por el motivo contrario.Master Score 62,5 sobre 100, en grande. Debajo, los tres factores que lo componen: calidad 78,9 por crecimiento 90,0 por valoración 34,4, y la ecuación de la media geométrica. Texto de cierre: es el crecimiento más alto que ha salido hasta ahora, y el precio descuenta buena parte de él. Una pregunta invita a comentar qué empresa analizar después.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Es la tercera respuesta seguida a la misma pregunta. Amazon invirtió más de lo que generó y su caja libre quedó negativa. TSMC invirtió un récord y aun así le sobró un cuarto de sus ingresos. Broadcom casi no invierte y le sobra el 43%.

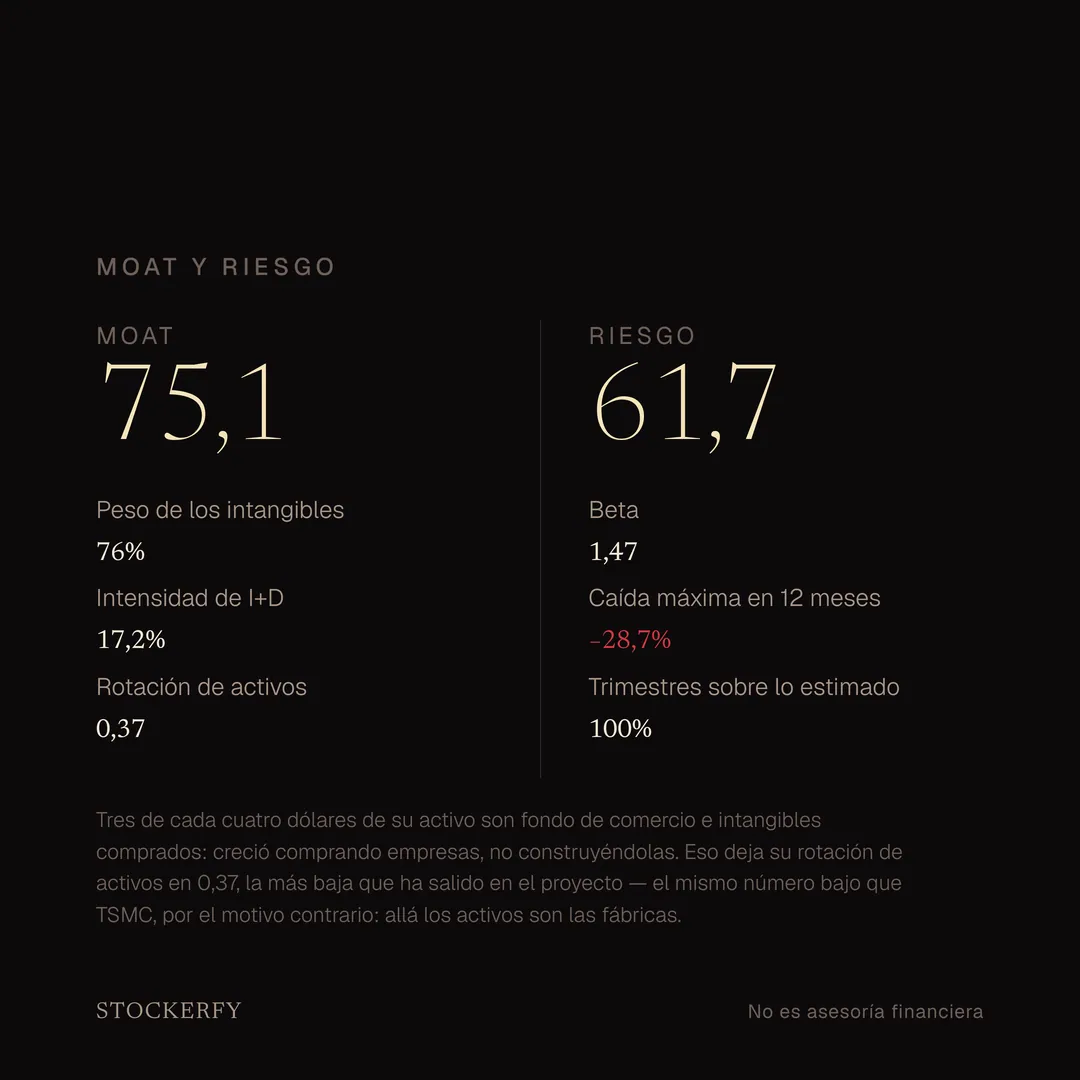
Pero sí invirtió, por otra vía. Tres de cada cuatro dólares de su activo son fondo de comercio e intangibles comprados: 130.074 millones de un activo total de 171.092. Broadcom creció comprando empresas en vez de construirlas, y lo pagó con deuda —64.907 millones contra 19.628 de caja— y con acciones nuevas: emitió más de las que recompró, y por eso sus ingresos por acción crecen 43,4% mientras sus ingresos crecen 47,9%.

El trimestre cerrado en mayo: 22.187 millones de dólares, 48% más. Los semiconductores de inteligencia artificial fueron 10.800 millones y crecieron 143%, con pedidos por más de 30.000 millones contra los 10.800 despachados. La acción subió 36,4% en doce meses, y cayó 12,6% al día siguiente de reportar, porque la guía del trimestre siguiente quedó por debajo de lo que esperaba el mercado.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad 78,9. Margen neto 38,8%, retorno sobre capital invertido 19,1%, margen de caja libre 43,4%, conversión de caja 1,19 veces y un ratio de devengos negativo, que quiere decir que la utilidad viene respaldada por caja. Lo único que le pesa acá es la deuda, y viene de lo que compró.

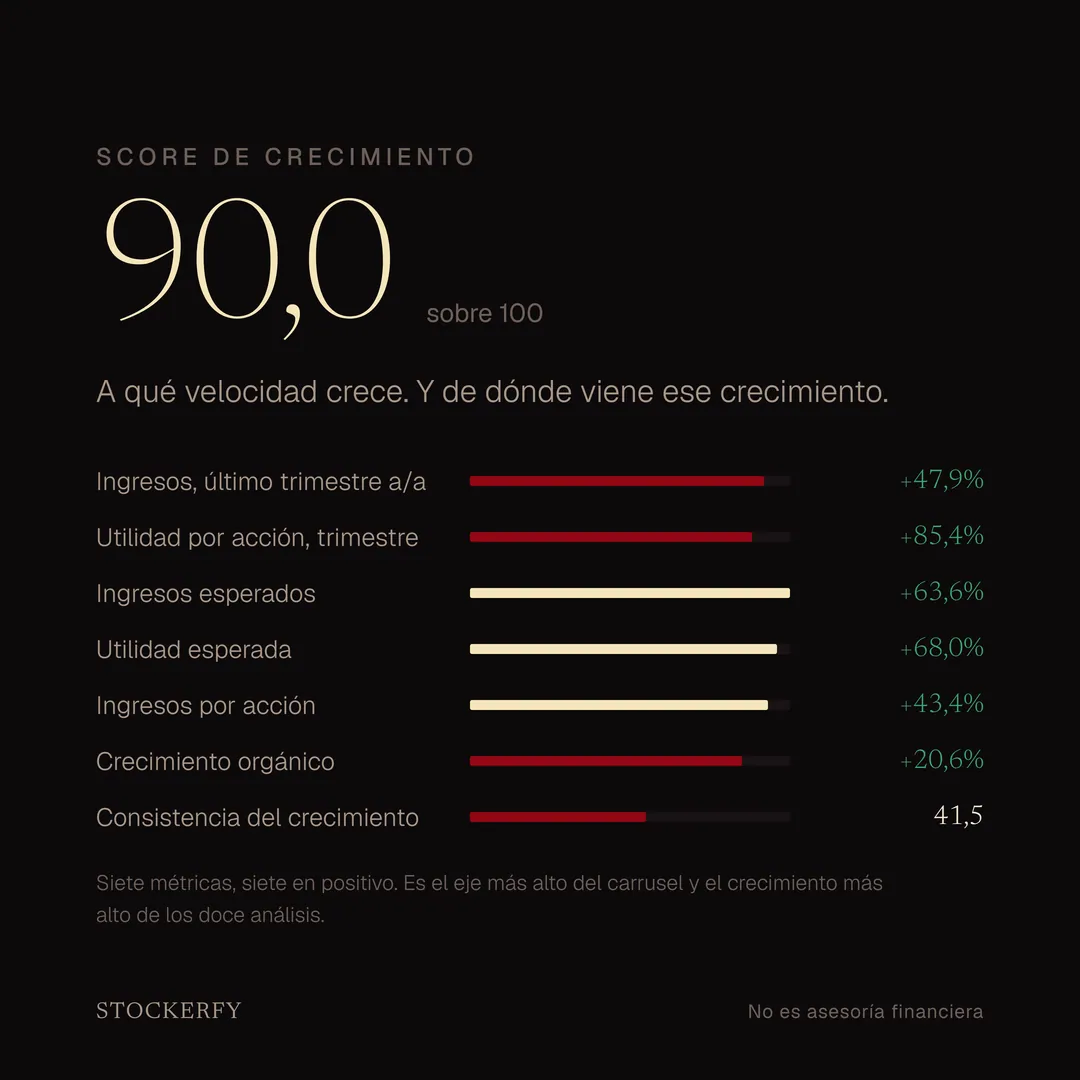
Crecimiento 90,0. Ingresos más 47,9% y utilidad por acción más 85,4% en el trimestre, con ingresos esperados más 63,6% y utilidad esperada más 68,0%. Siete métricas, siete en positivo, y es el crecimiento más alto de los doce análisis que llevo. La fila más floja es la consistencia, 41,5, que mide cuánto se parecen los años entre sí: el ciclo de los semiconductores sigue ahí.

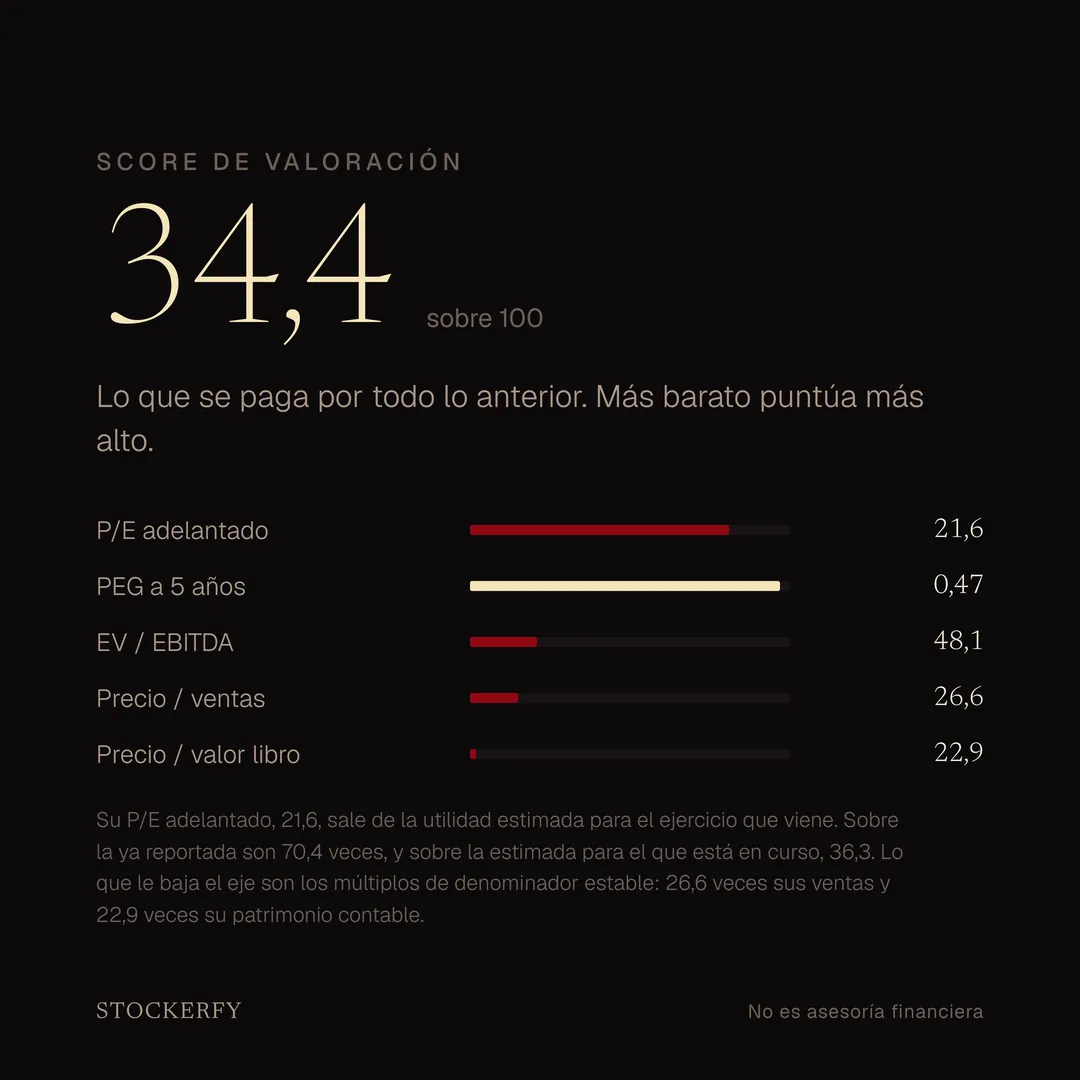
Valoración 34,4, y acá más barato puntúa más alto. P/E adelantado 21,6 y PEG a cinco años 0,47, contra EV sobre EBITDA 48,1, precio sobre ventas 26,6 y precio sobre valor libro 22,9. El eje se parte limpio en dos: las dos filas que miran hacia adelante puntúan bien y las tres de denominador estable puntúan mal. Detalle que conviene decir: ese 21,6 sale de la utilidad estimada para el ejercicio que viene. Sobre la ya reportada son 70,4 veces, y sobre la estimada para el que está en curso, 36,3.

Moat 75,1. El peso de los intangibles, 76% del activo, y una intensidad de investigación y desarrollo de 17,2% de las ventas. Su rotación de activos es 0,37, la más baja que ha salido en el proyecto: el mismo número bajo que TSMC, por el motivo contrario. Allá los activos son las fábricas, acá son las empresas compradas.

Riesgo 61,7: beta 1,47, peor caída de 28,7% en doce meses y cuatro de cuatro trimestres por sobre lo estimado.

El compuesto da 62,5, la media geométrica de los tres primeros ejes. Queda quinto de los doce análisis. El crecimiento es el más alto que ha salido; lo que baja el compuesto es lo que se paga por él.

¿Qué opinan de Broadcom? Comenten qué empresa les gustaría que analice.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Tecnología

Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026
Arista Networks (ANET): Un análisis cuantitativo de la acción
ANET23 sept 2026
Oracle (ORCL): invirtió 28.500 millones en un trimestre y la caja quedó negativa
ORCL11 sept 2026
Adobe (ADBE): cayó 29% en el año y ahora el escáner la ve barata
ADBE11 sept 2026