Stockerfy

Tesla facturó un récord de 28.236 millones y quemó 1.092 millones de caja
Tesla vendió un récord de 28.236 millones de dólares en el trimestre cerrado en junio, 26% más que el año anterior, con 480.126 entregas. Y su caja libre quedó en menos 1.092 millones: la caja de operaciones creció 85%, pero la inversión creció 142% hasta 5.789 millones y se la comió entera.
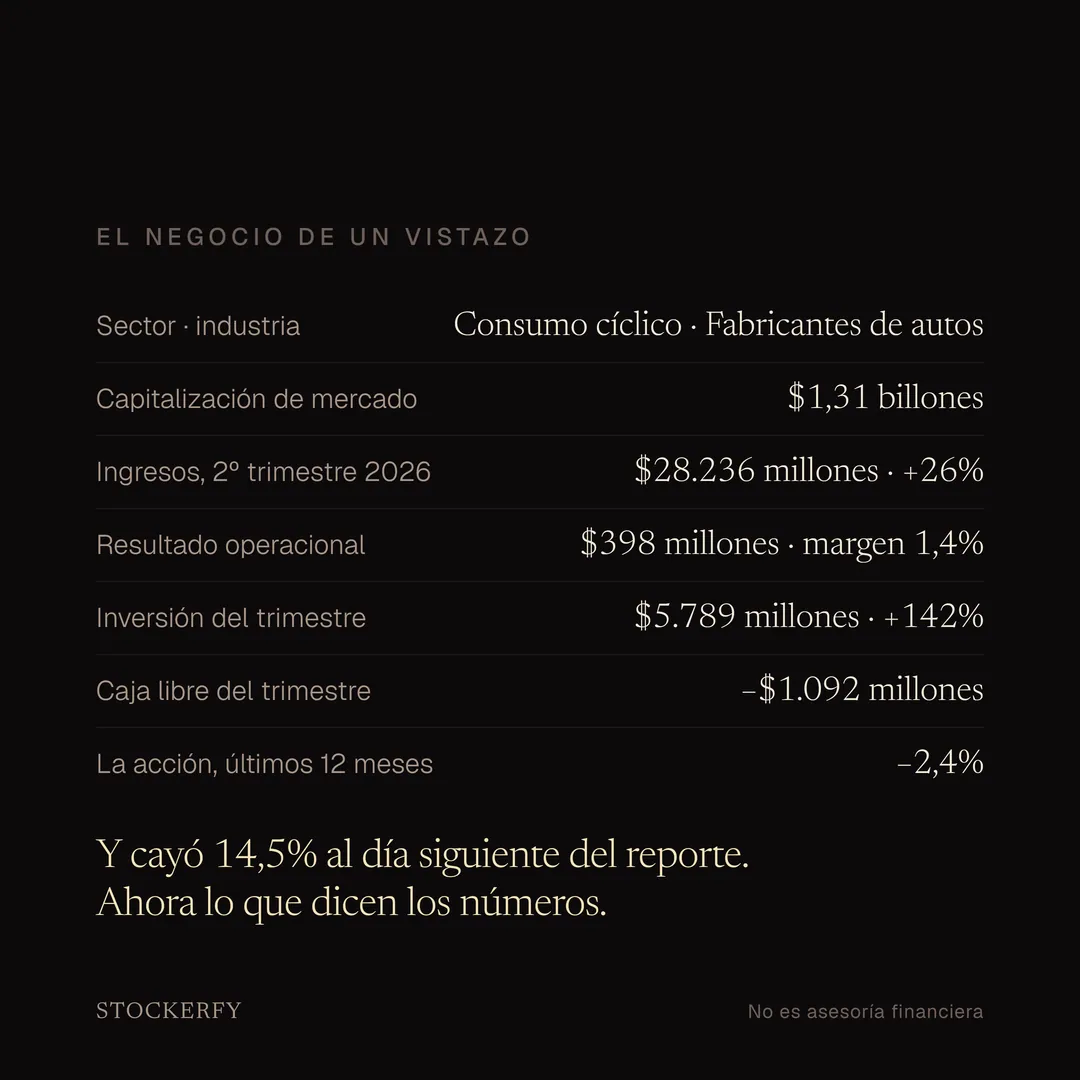
Qué hace: autos eléctricos, almacenamiento de energía y servicios. Del trimestre, 20.516 millones vinieron de automotriz, 3.139 de energía y 4.581 de servicios. Pero el resultado operacional cayó 57% hasta 398 millones, o sea un margen de 1,4% contra 4,1% del mismo trimestre del año anterior: los gastos operacionales subieron 47%, con investigación y desarrollo en 2.371 millones.
La acción cayó 2,4% en doce meses, y 14,5% al día siguiente del reporte.
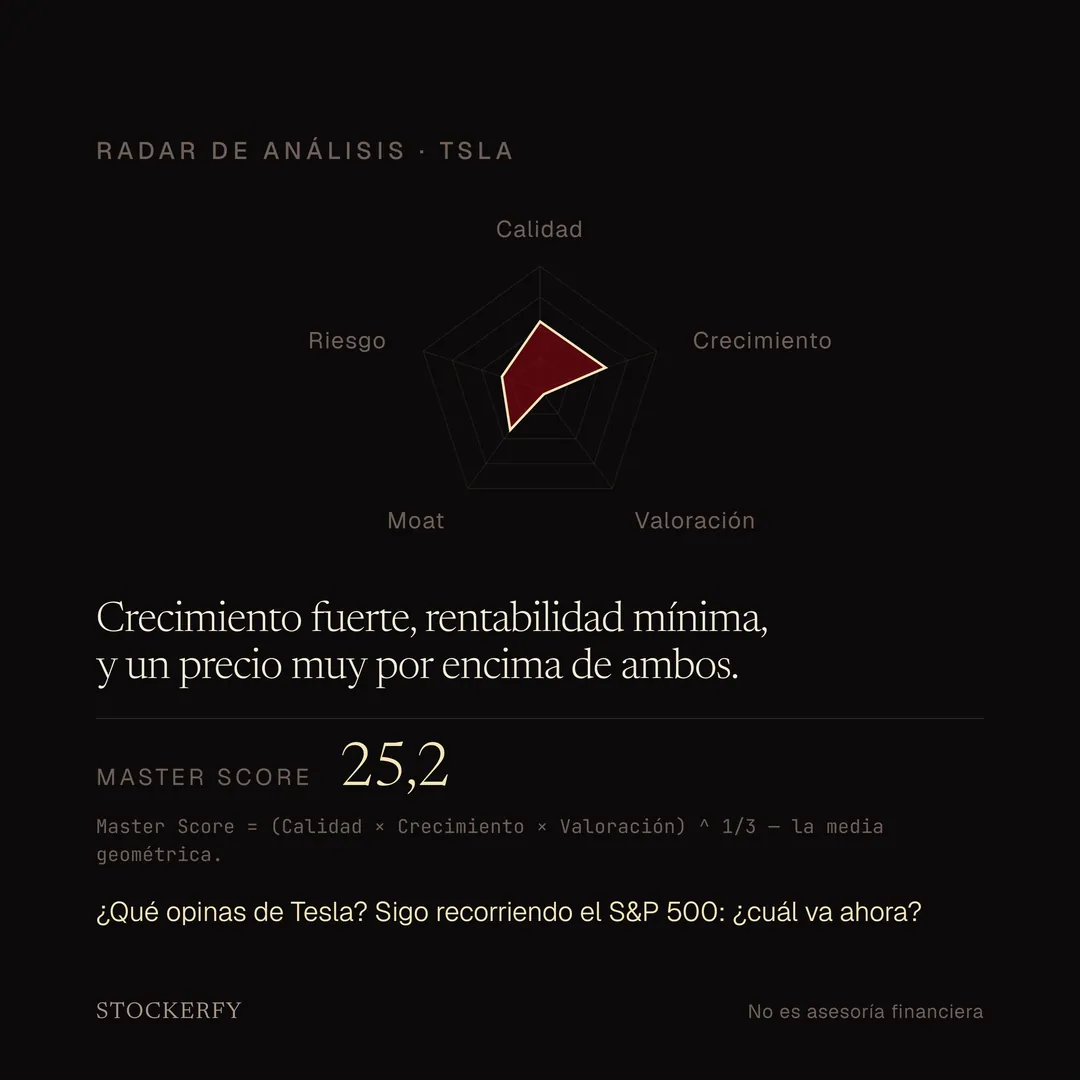
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
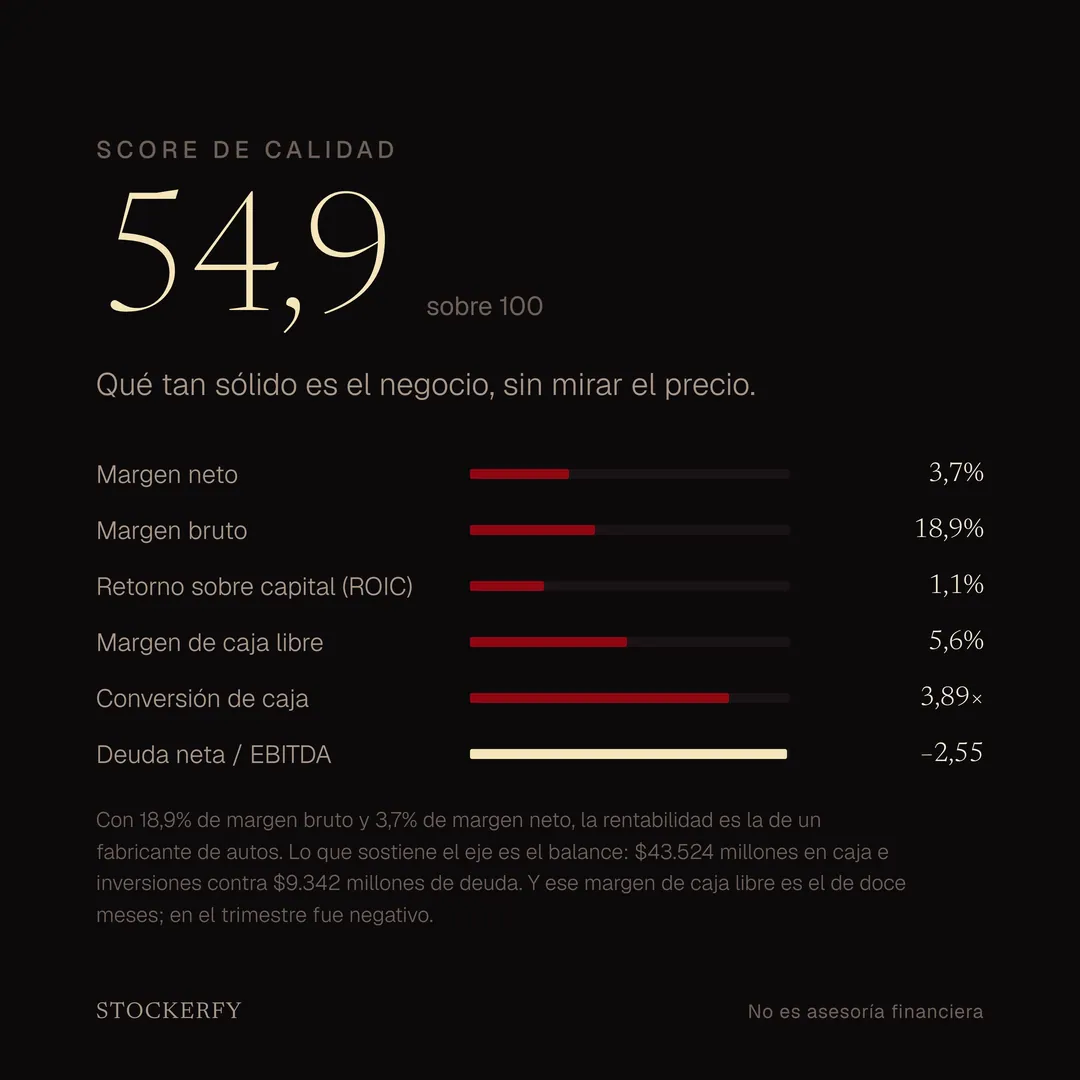
Calidad 54,9. Margen bruto 18,9%, margen neto 3,7% y retorno sobre capital 1,1%: la rentabilidad es la de un fabricante de autos, no la de una empresa de software. Lo que sostiene el eje es el balance, con 43.524 millones en caja e inversiones contra 9.342 millones de deuda. El margen de caja libre de 5,6% es el de los últimos doce meses; en el trimestre fue negativo.
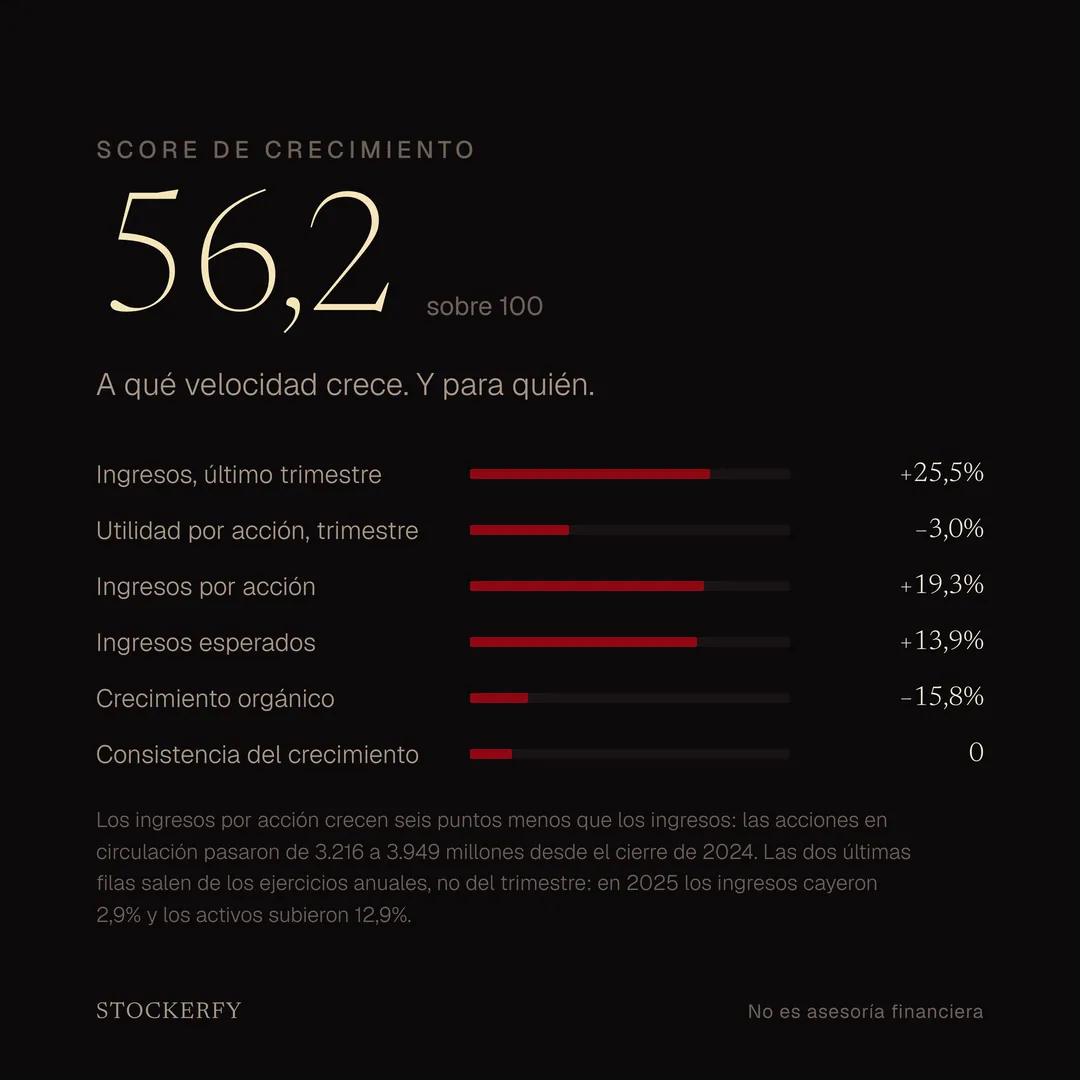
Crecimiento 56,2. Ingresos más 25,5% y utilidad por acción menos 3,0% en el trimestre. Los ingresos por acción crecen 19,3%, seis puntos menos que los ingresos, porque hay más acciones repartiéndolos: el 10-Q declara 3.949 millones de acciones en circulación al 30 de junio contra 3.216 millones al cierre de 2024, un 22,8% más en dieciocho meses. Ese mismo hecho explica que la capitalización de mercado haya subido alrededor de 22% en el año con la acción plana. Las otras dos filas, crecimiento orgánico y consistencia, salen de los ejercicios anuales y no del trimestre: en 2025 los ingresos cayeron 2,9% mientras los activos subían 12,9%.
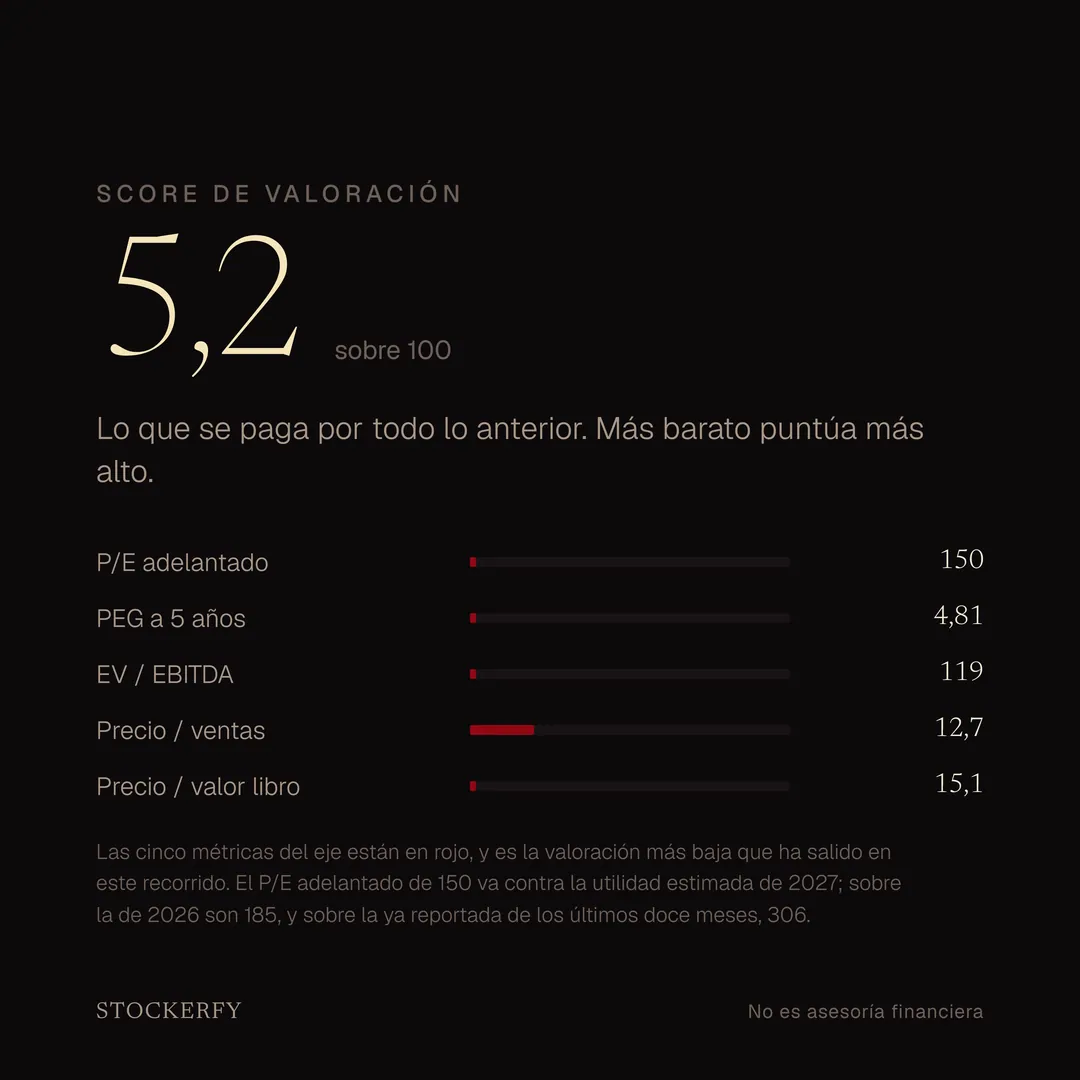
Valoración 5,2, y acá más barato puntúa más alto. Es la más baja que he publicado, y el primer eje que sale con sus cinco métricas en rojo. P/E adelantado 150, PEG a cinco años 4,81, EV/EBITDA 119, precio sobre ventas 12,7 y precio sobre valor libro 15,1. Ese P/E de 150 va contra la utilidad estimada de 2027; sobre la estimada de 2026 son 185, y sobre la ya reportada de los últimos doce meses, 306.
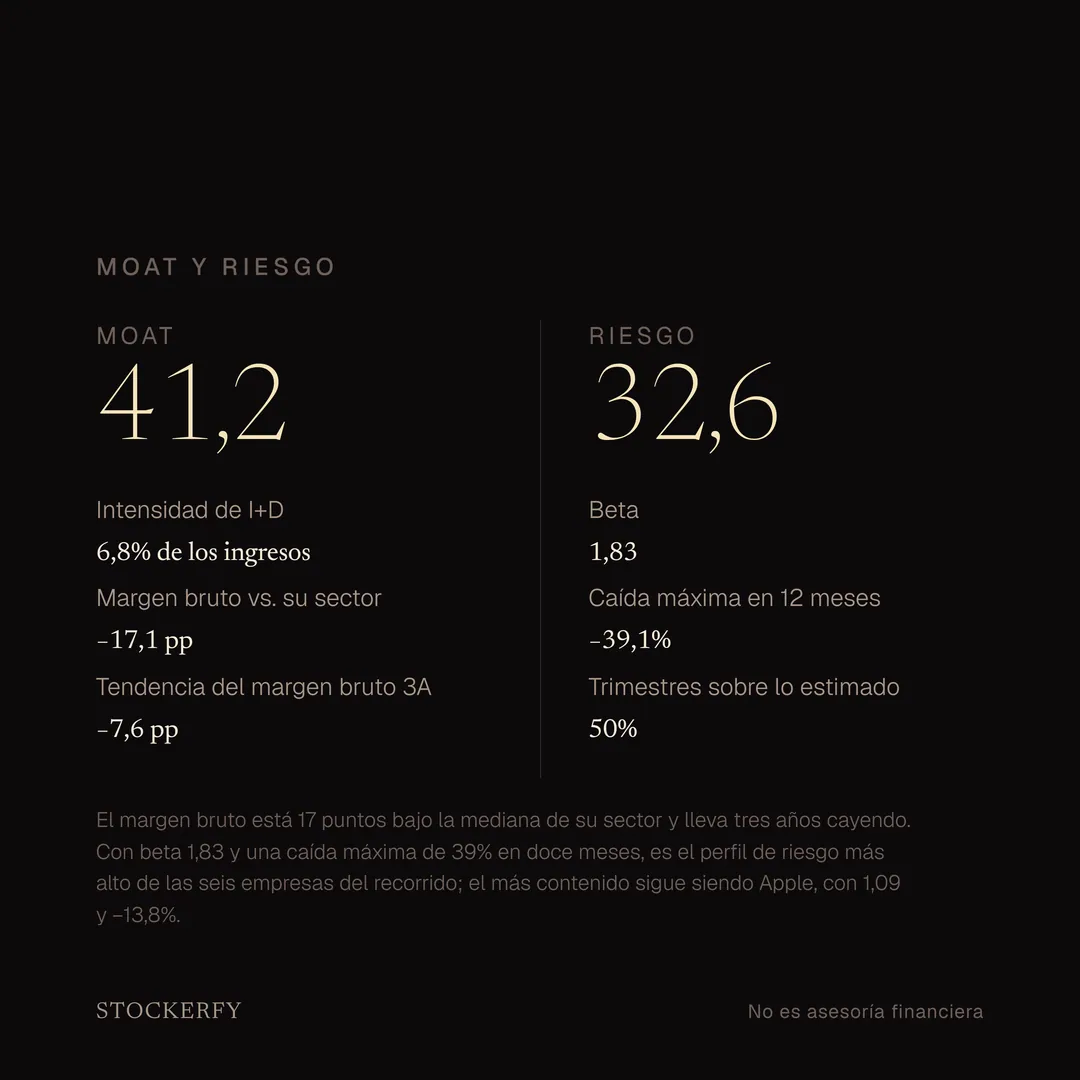
Moat 41,2. Su margen bruto está 17,1 puntos bajo la mediana de su sector y lleva tres años cayendo, 7,6 puntos en total. Es el reverso exacto de Microsoft, que está 18,8 puntos por encima de la mediana del suyo.
Riesgo 32,6: beta 1,83 y peor caída de 39,1% en doce meses. Es el perfil de riesgo más alto de las seis empresas que llevo; el más contenido sigue siendo Apple, con beta 1,09 y una caída máxima de 13,8%.
El compuesto da 25,2, la media geométrica de los tres primeros ejes. Las cinco paradas anteriores del S&P 500 dieron entre 55 y 65, y acá lo hunde un solo eje: con la valoración de Meta en vez de la suya, Tesla daría 55,1. Eso es justo lo que se le pide a una media geométrica y no a un promedio, que dejaría que un eje bueno tape uno extremo.
Y un límite del modelo que en este caso pesa más que en ningún otro: lee estados financieros ya reportados. Robotaxi, Optimus, Cybercab y la fábrica de semiconductores no aparecen en ninguna métrica hasta que generen ingresos. Esto describe el precio contra los números de hoy; no dice nada sobre los de mañana.
¿Qué opinas de Tesla? Sigo recorriendo el S&P 500: ¿cuál analizo ahora?
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Consumo cíclico