Stockerfy

SpaceX son tres negocios, y solo uno gana dinero
SpaceX son tres negocios adentro de uno. En el primer semestre de 2026, Starlink facturó 7.548 millones de dólares y ganó 2.844 operacionales. Los otros dos, espacio e inteligencia artificial, facturaron 4.960 millones juntos y perdieron 4.930. La simetría es casualidad, pero la imagen es exacta: un negocio rentable sostiene a otros dos que todavía no lo son, y la empresa consolidada pierde 2.086 millones operacionales en el semestre.
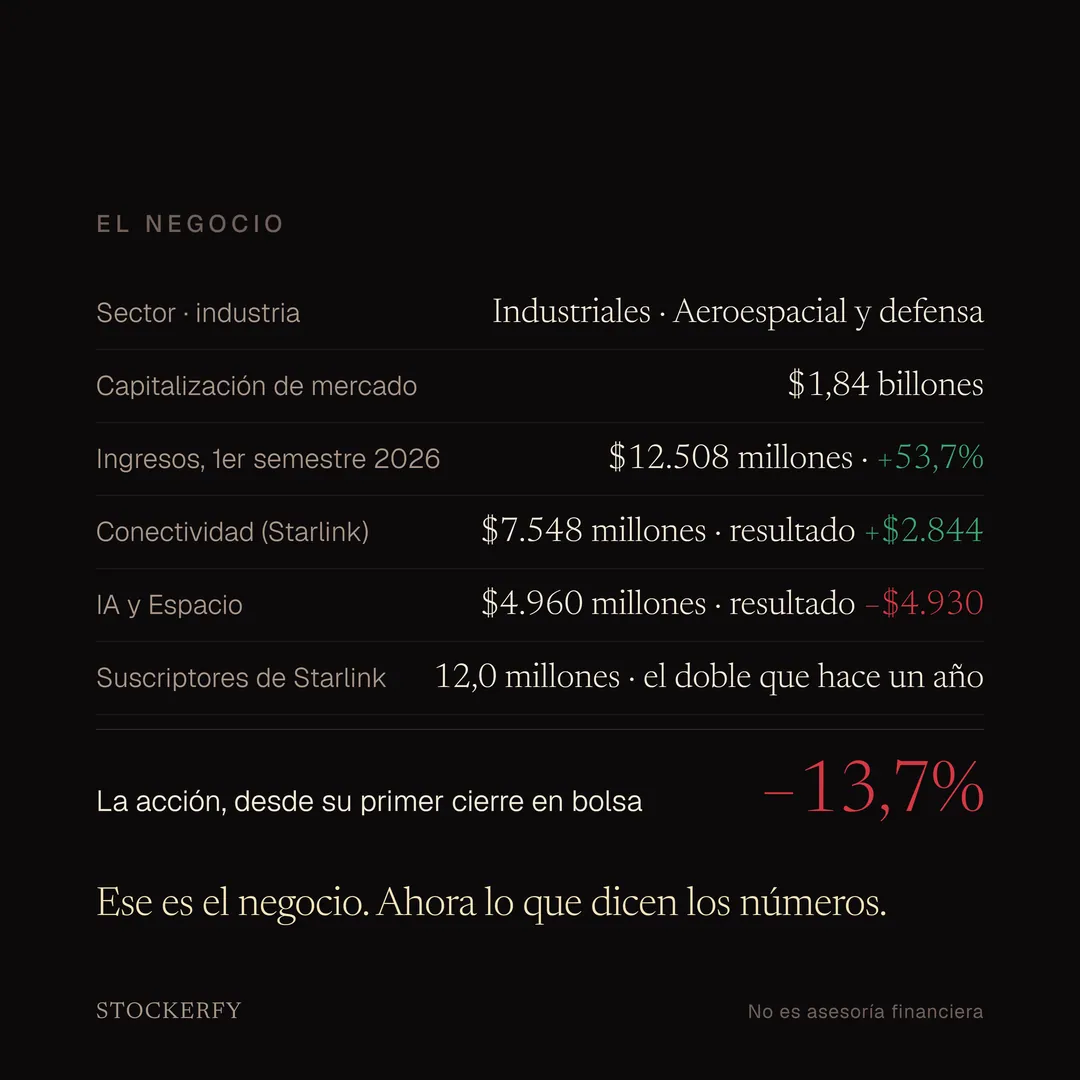
El negocio, con cifras del comunicado del 4 de agosto: 12.508 millones de ingresos en el semestre, 53,7% más. En el trimestre solo, 7.814 millones, 92% más, con pérdida neta de 541 millones y EBITDA ajustado de 3.538. Starlink cerró con 12 millones de suscriptores, el doble que hace un año, a 66 dólares al mes. El segmento de inteligencia artificial creció 247% por nuevos acuerdos de servicios en la nube, y su capacidad de cómputo pasó de 0,4 a 1,4 gigavatios en un año.
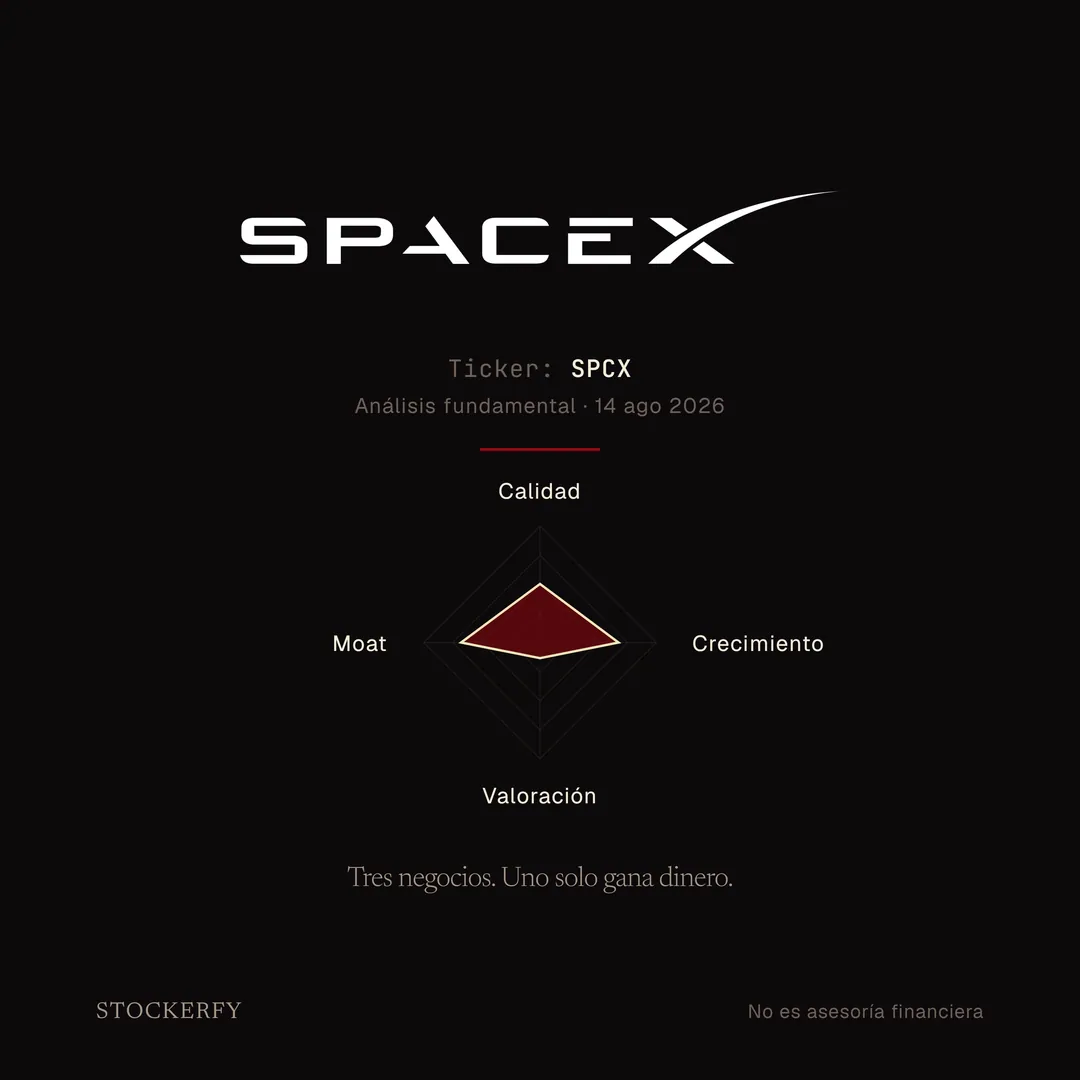
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien. Con esta empresa solo pude publicar cuatro, y esa es la parte interesante.
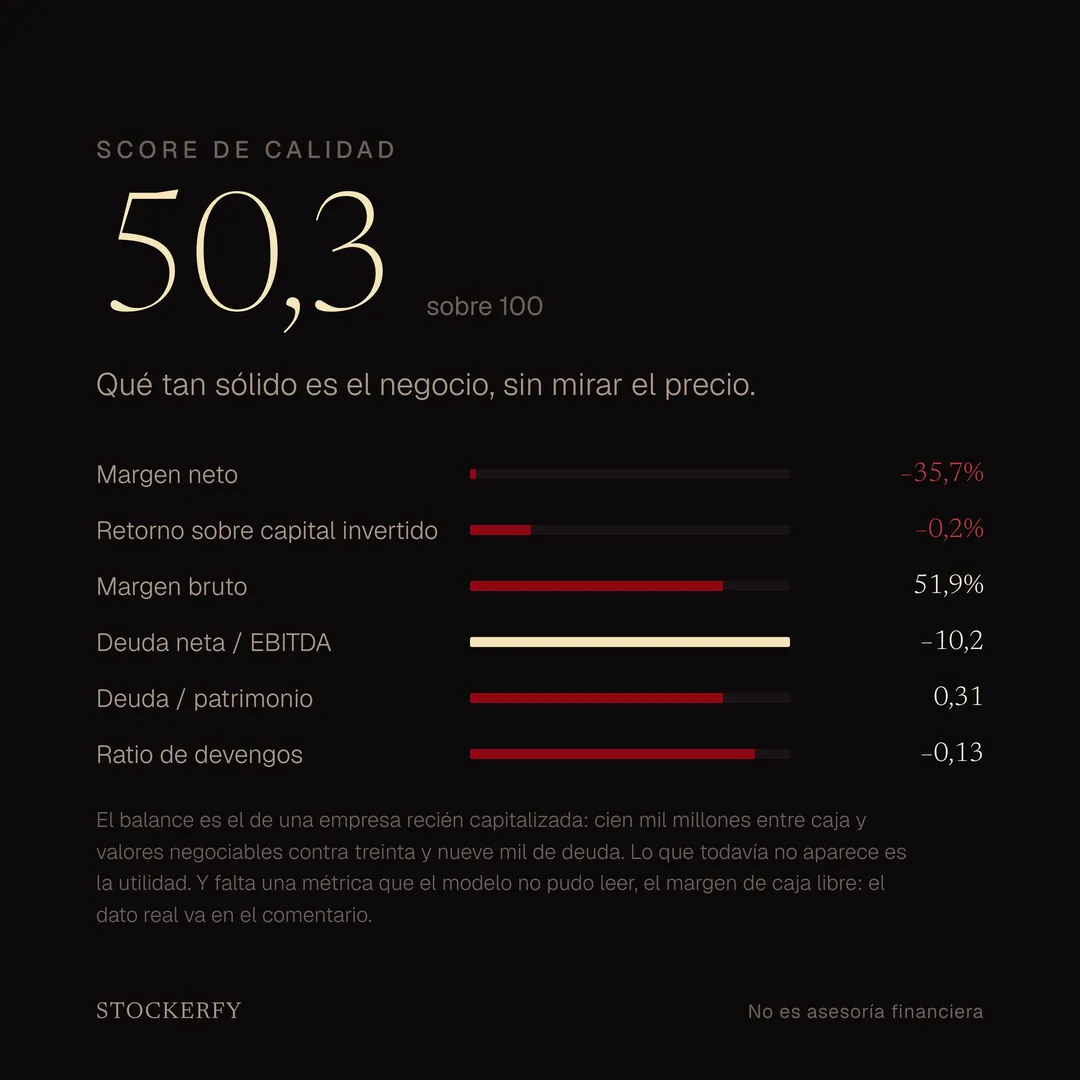
Calidad 50,3. El balance es el de una empresa recién capitalizada: 100.000 millones entre caja y valores negociables contra 39.000 de deuda, deuda neta negativa y un ratio de devengos negativo, que quiere decir que lo poco que reporta viene respaldado por caja. Lo que todavía no aparece es la utilidad: margen neto negativo de 35,7% y retorno sobre capital invertido en cero.
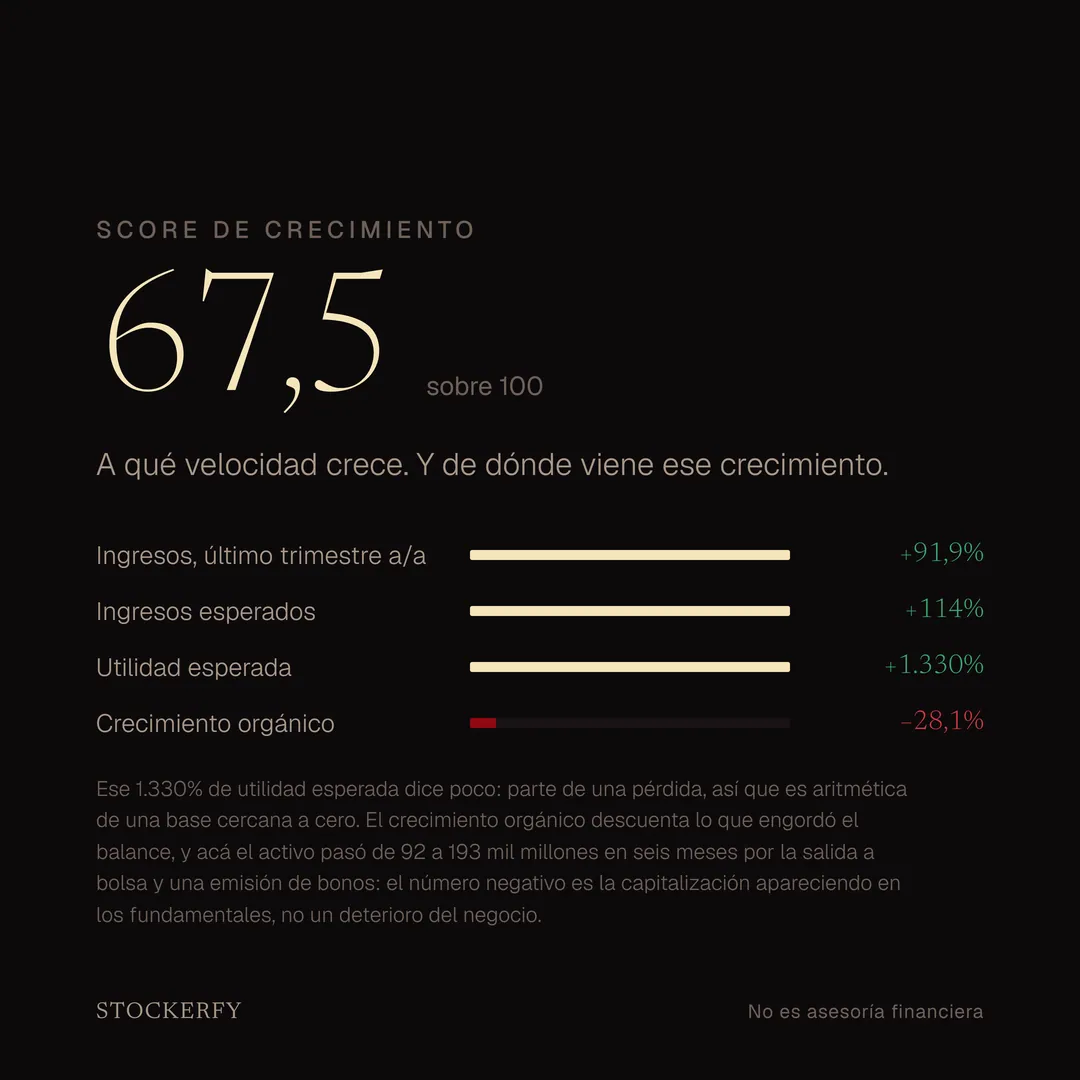
Crecimiento 67,5. Ingresos del trimestre más 91,9% e ingresos esperados más 114%. La utilidad esperada sale en más 1.330%, y ahí hay que tener cuidado: parte de una pérdida, así que es aritmética de una base cercana a cero, no una previsión de que la utilidad se multiplique por catorce. El crecimiento orgánico sale negativo porque descuenta lo que engordó el balance, y el activo pasó de 92.000 a 193.000 millones en seis meses por la salida a bolsa y una emisión de bonos de 25.000 millones.
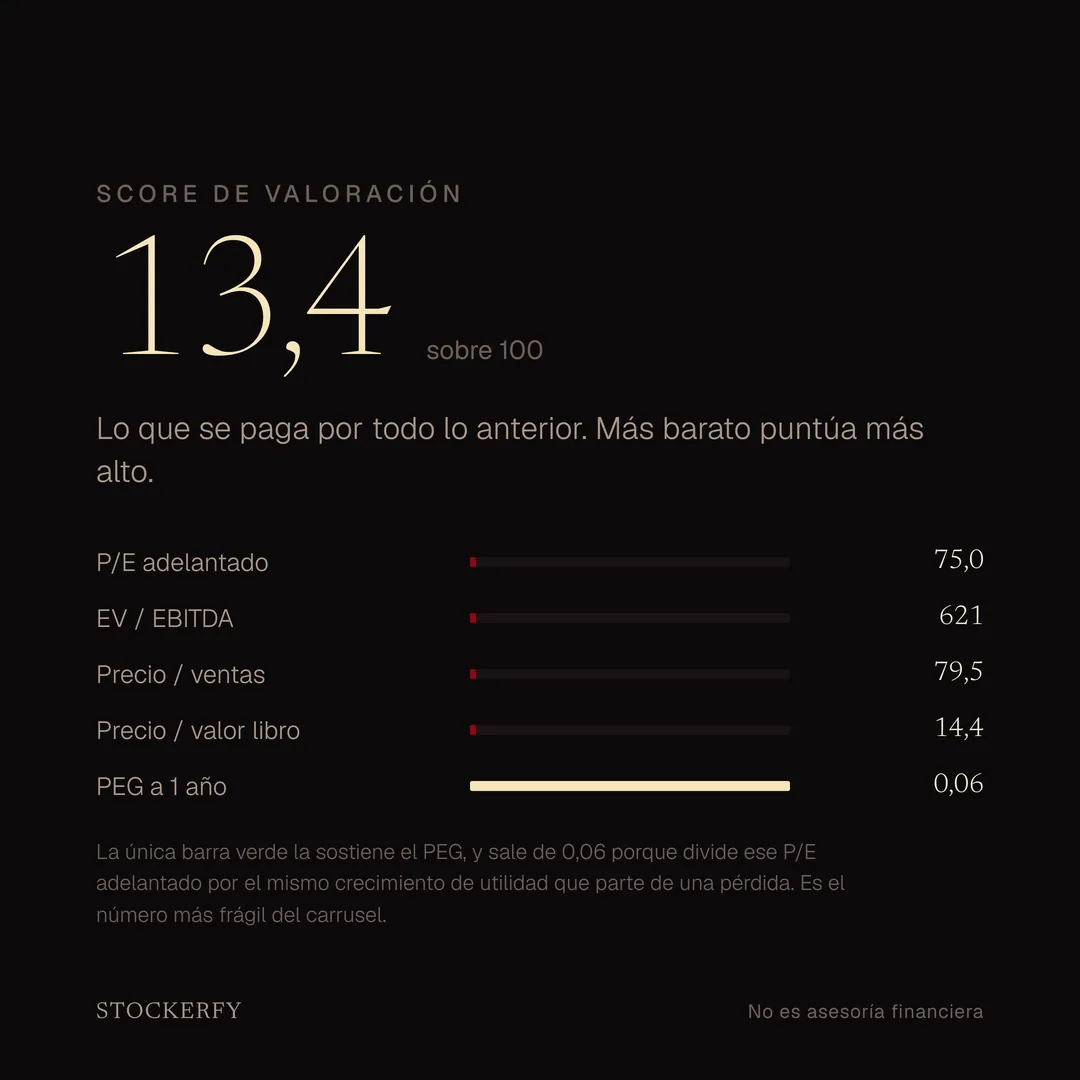
Valoración 13,4, y acá más barato puntúa más alto. P/E adelantado 75,0, EV sobre EBITDA 621, precio sobre ventas 79,5 y precio sobre valor libro 14,4. Cuatro de las cinco métricas puntúan en el mínimo del eje. La única barra verde la sostiene un PEG de 0,06, que es el mismo cociente de la utilidad esperada visto al revés: es el número más frágil del carrusel.
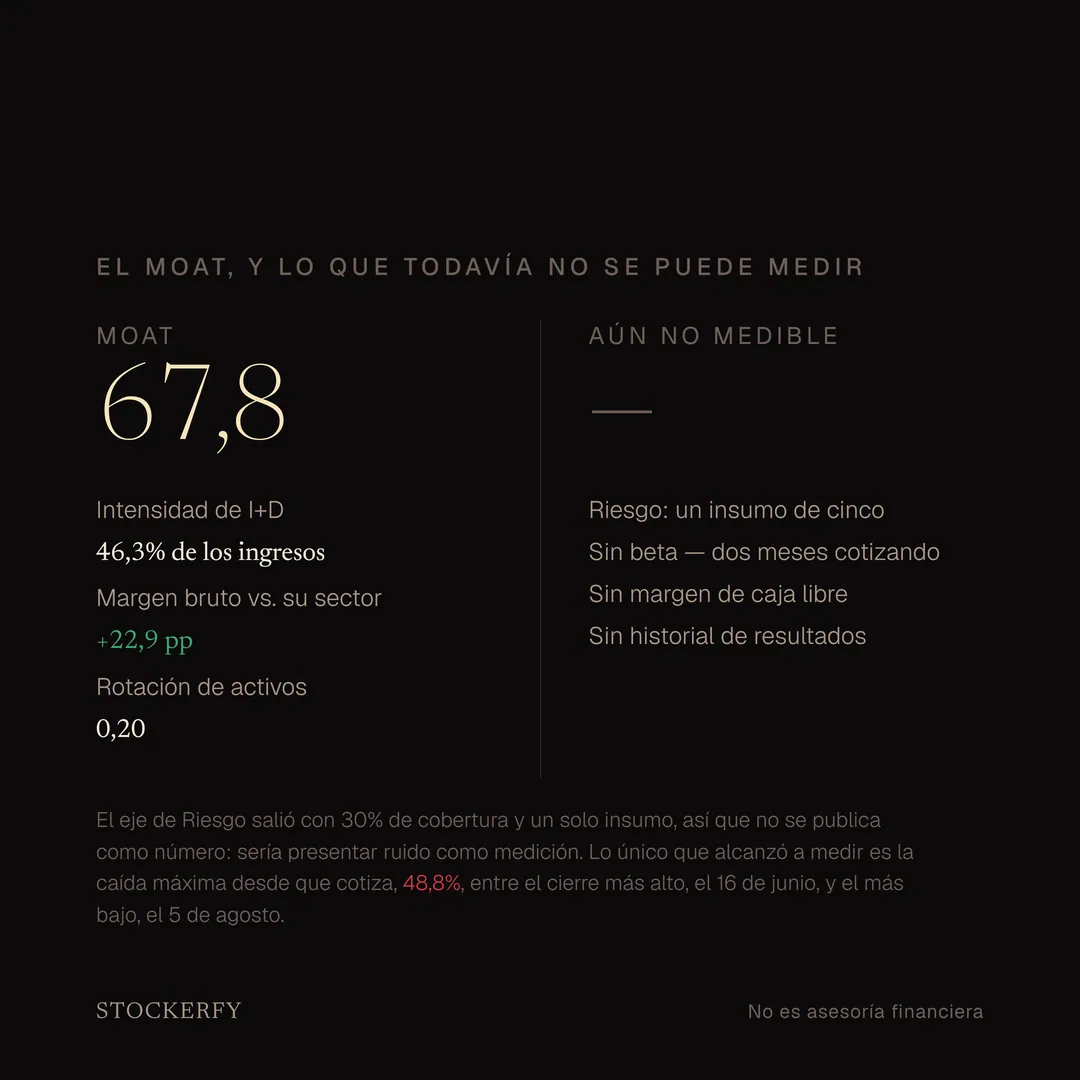
Moat 67,8. Gasta el 46,3% de sus ingresos en investigación y desarrollo, y su margen bruto está 22,9 puntos sobre el de su sector.
Riesgo no lo publico. Salió con 30% de cobertura y un solo insumo, porque la empresa lleva dos meses cotizando: no hay beta, no hay historial de resultados. Publicar ese número sería presentar ruido como medición. Lo único que alcanzó a medir es la caída máxima desde que cotiza, 48,8%, entre el cierre más alto, el 16 de junio, y el más bajo, el 5 de agosto.
Y le falta una métrica más: el margen de caja libre. El proveedor de datos me lo devuelve vacío, así que lo saqué del comunicado. En el semestre generó 3.466 millones de caja de operaciones e invirtió 28.476: quemó 25.010 millones. No recalculé el eje con eso, porque publicar un score que el modelo no produjo sería inventar un número.
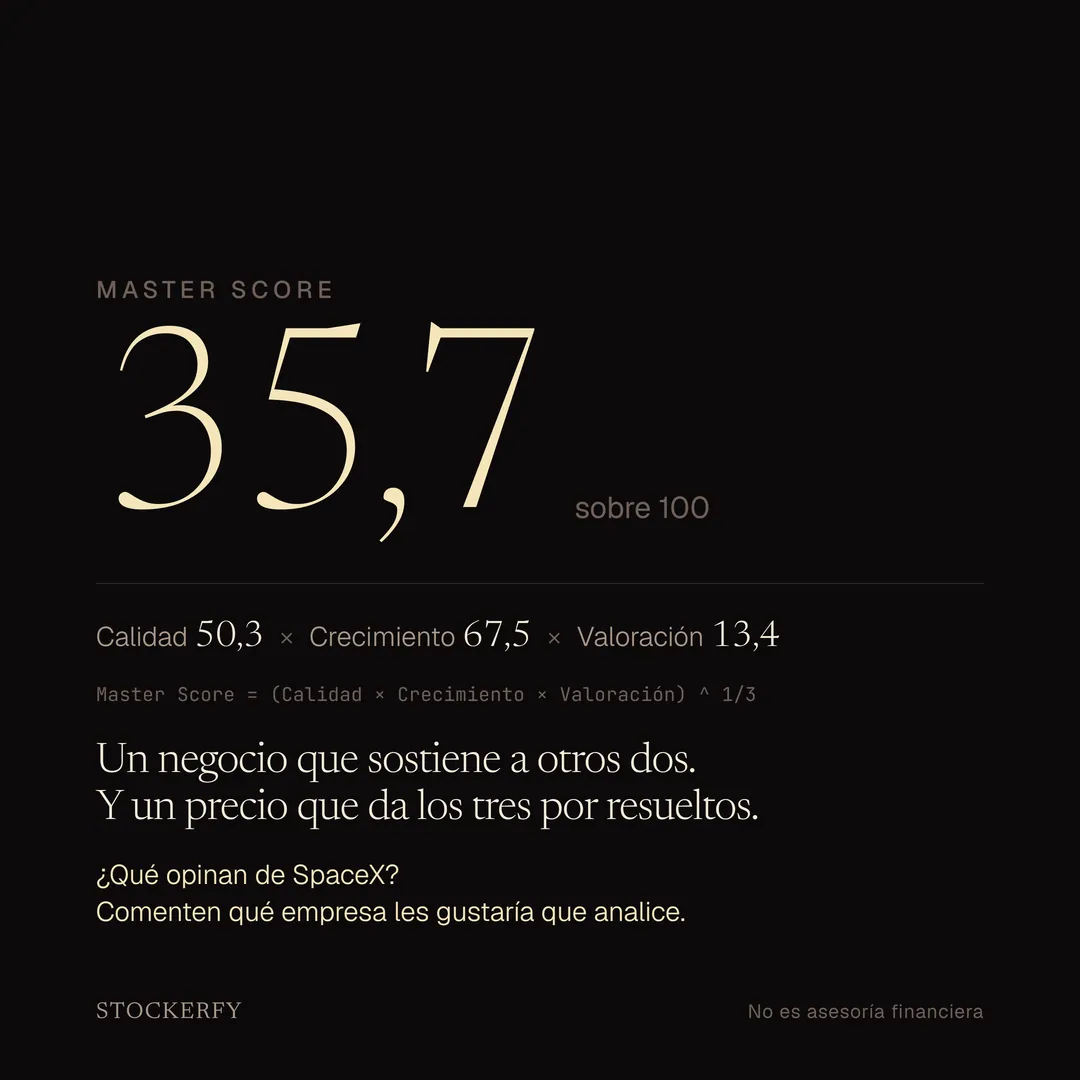
El compuesto da 35,7, la media geométrica de los tres primeros ejes. El negocio que ya funciona sostiene a dos que todavía no, y el precio da los tres por resueltos.
¿Qué opinan de SpaceX? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Industria