Stockerfy

Bloom Energy (BE): casi triplicó ingresos y arrastra $3.721 millones perdidos
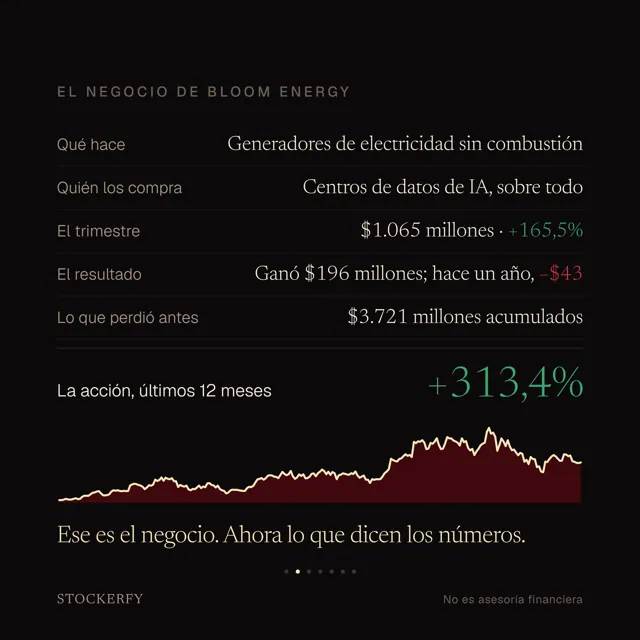
Bloom Energy facturó $1.065 millones en el trimestre que cerró en junio, contra $401 millones un año antes: un 165,5% más, y el primer trimestre sobre mil millones de su historia. Los equipos solos pasaron de $297 a $935 millones, un 215% más. El margen bruto subió de 26,7% a 33,4% y la utilidad atribuible a los accionistas pasó de una pérdida de $43 millones a una ganancia de $196 millones.
La empresa subió su guía del año a entre $3.900 y $4.200 millones, alrededor del doble de los $2.024 millones que facturó en 2025.
Qué hace: fabrica generadores de electricidad de óxido sólido. Producen corriente a partir de gas natural, biogás o hidrógeno mediante una reacción química, sin quemar el combustible, y se instalan en el terreno del propio cliente. También vende electrolizadores, que hacen el camino inverso y producen hidrógeno. El comprador que explica el trimestre son los centros de datos de inteligencia artificial, que necesitan energía antes de que la red eléctrica pueda entregársela.
En el balance al 30 de junio, los accionistas han aportado $5.333 millones de capital y la empresa acumula $3.721 millones de pérdidas desde que se fundó. La resta deja el patrimonio contable en $1.612 millones.
Esas pérdidas se financiaron emitiendo acciones. A fines de 2022 había 205,7 millones y al 30 de junio de 2026 hay 293,4 millones. En el trimestre se ve en la propia utilidad por acción: $0,68 en su versión básica y $0,62 en la diluida, porque el recuento diluido incluye 19,6 millones que saldrían de deuda convertible en acciones y 16,0 millones de opciones y premios.
La acción subió 313% en los últimos doce meses.
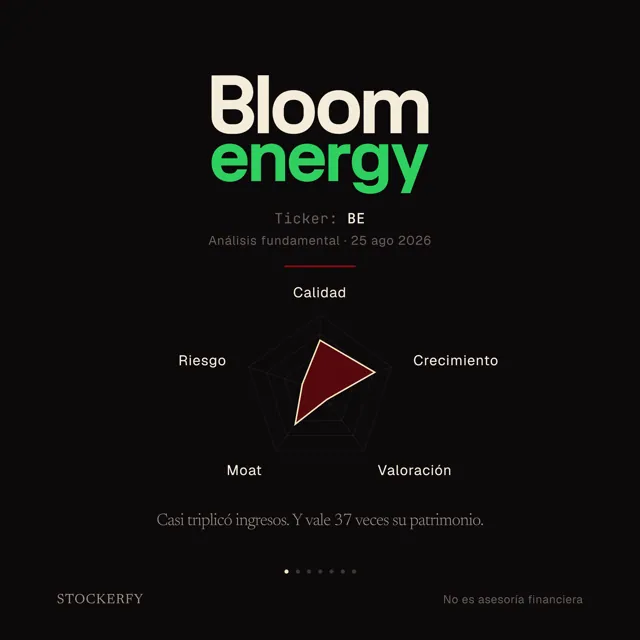
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
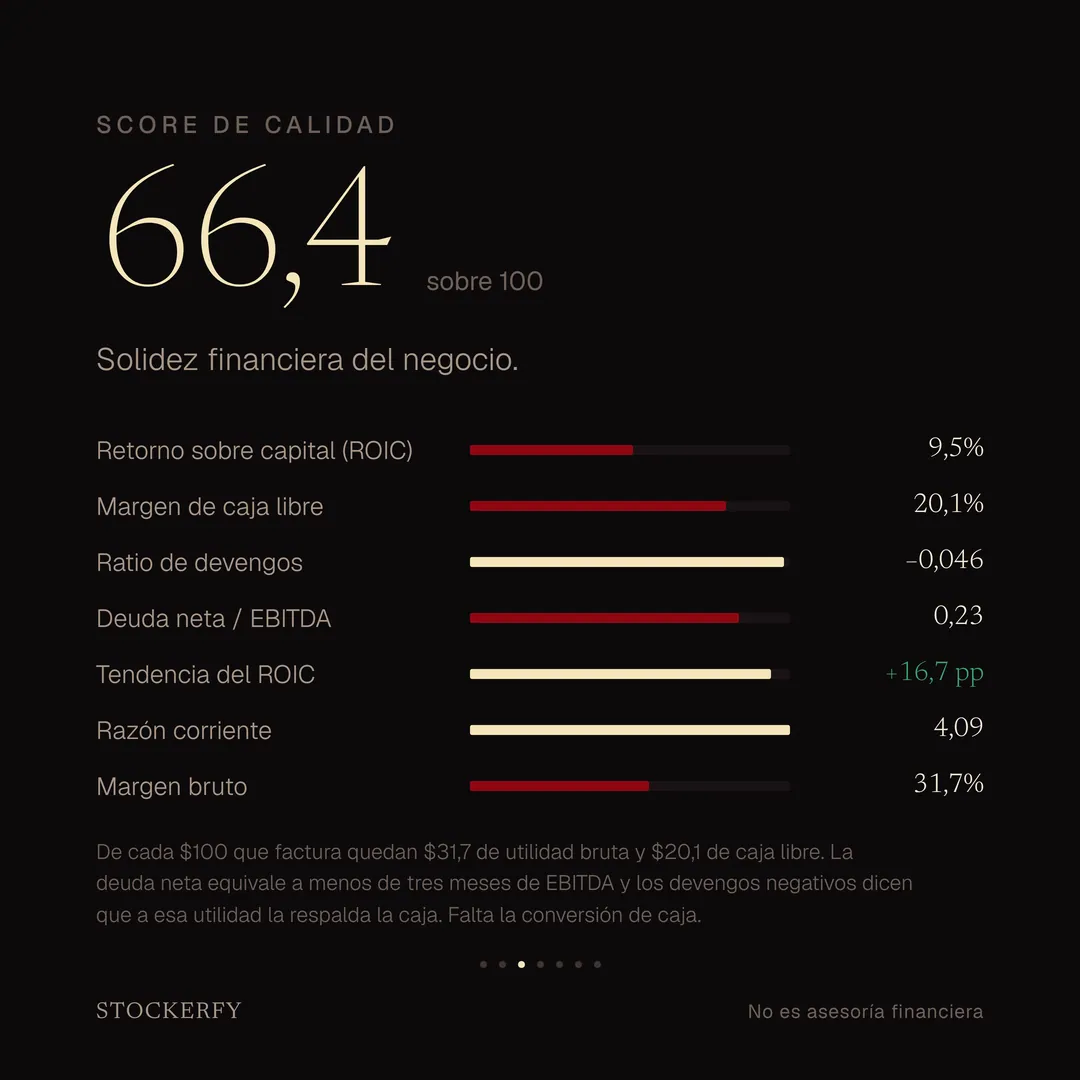
Calidad 66,4. De cada $100 que factura quedan $31,7 de utilidad bruta y $20,1 de caja libre. El balance está holgado: cuatro dólares en activos líquidos por cada dólar que debe este año y una deuda neta que equivale a menos de tres meses de EBITDA. El ratio de devengos es negativo, o sea a la utilidad la respalda la caja, y el retorno sobre el capital, 9,5%, sube 16,7 puntos en tres años. Falta la conversión de caja: el año pasado cerró con pérdida y el cociente no existe.
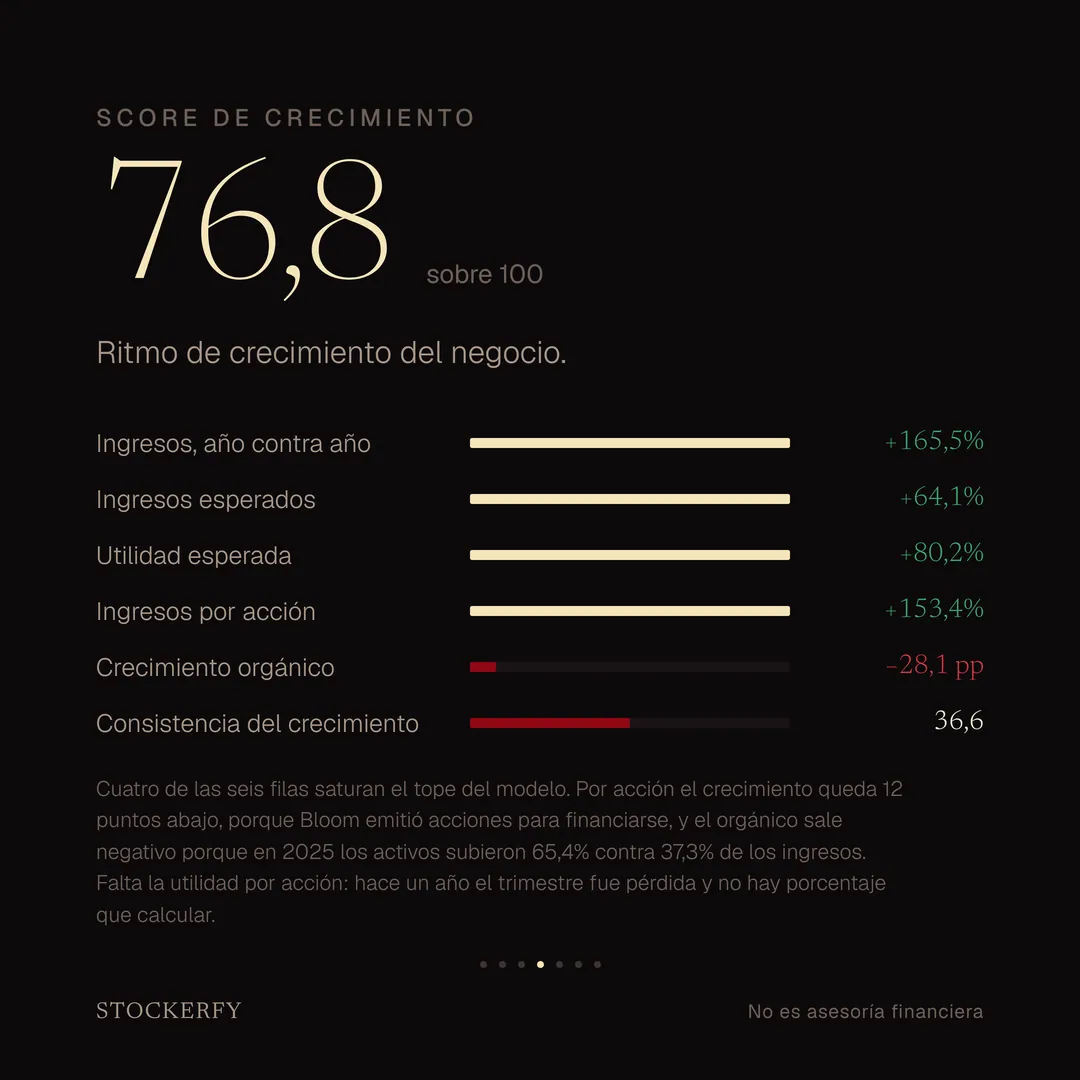
Crecimiento 76,8. Cuatro de las seis filas saturan el tope del modelo: ingresos, ingresos esperados, utilidad esperada e ingresos por acción. Esta última queda 12 puntos bajo la de ingresos, y esa distancia es la dilución. El crecimiento orgánico sale negativo porque en 2025 los activos subieron 65,4% contra 37,3% de los ingresos. Falta la utilidad por acción año contra año: hace un año el trimestre fue pérdida y no hay porcentaje entre una pérdida y una ganancia.
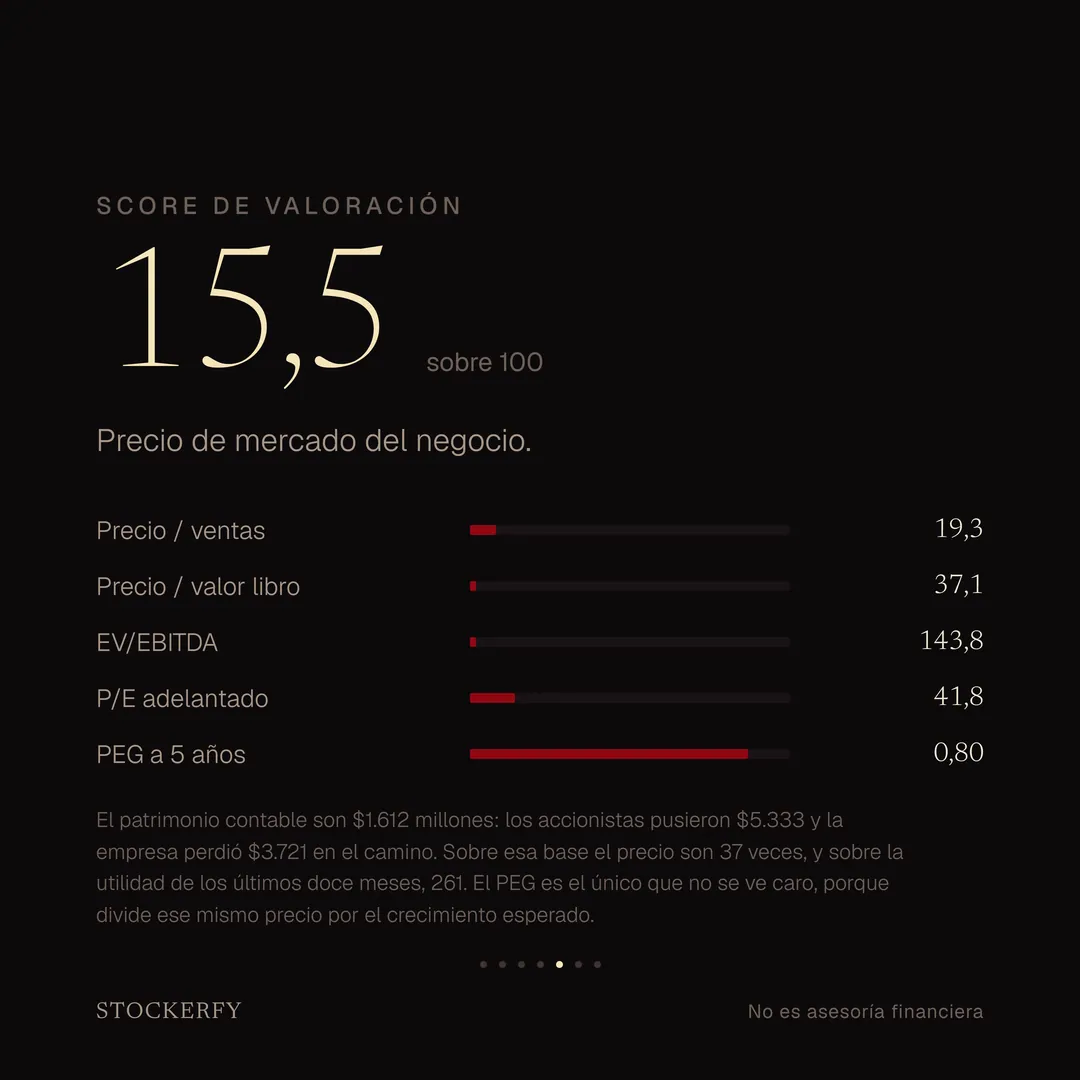
Valoración 15,5, y acá más barato puntúa más alto. Sobre el patrimonio contable de $1.612 millones el precio son 37 veces, y sobre la utilidad de los últimos doce meses, 261. Precio sobre valor libro y EV/EBITDA tocan el suelo del ancla, y son los dos slots más pesados del eje. El PEG a cinco años, 0,80, es el único que no se ve caro, porque divide ese mismo precio por la tasa de crecimiento esperada.
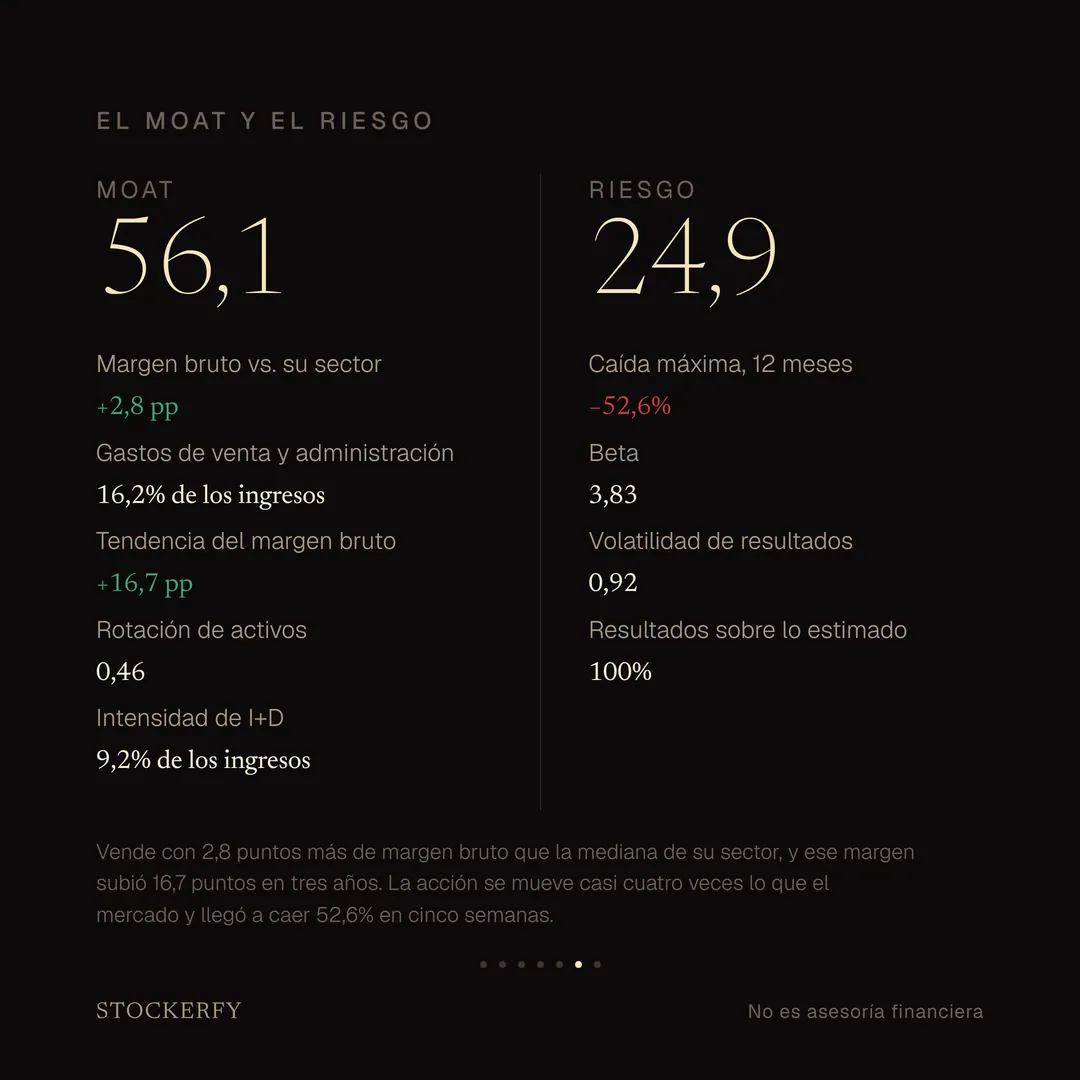
Moat 56,1. Vende con 2,8 puntos más de margen bruto que la mediana de su sector, y ese margen subió 16,7 puntos en tres años. Invierte 9,2% de lo que factura en investigación.
Riesgo 24,9. Beta 3,83, o sea que se mueve casi cuatro veces lo que el mercado, y llegó a caer 52,6% entre el 22 de junio y el 29 de julio. Superó lo estimado en los cuatro últimos trimestres.
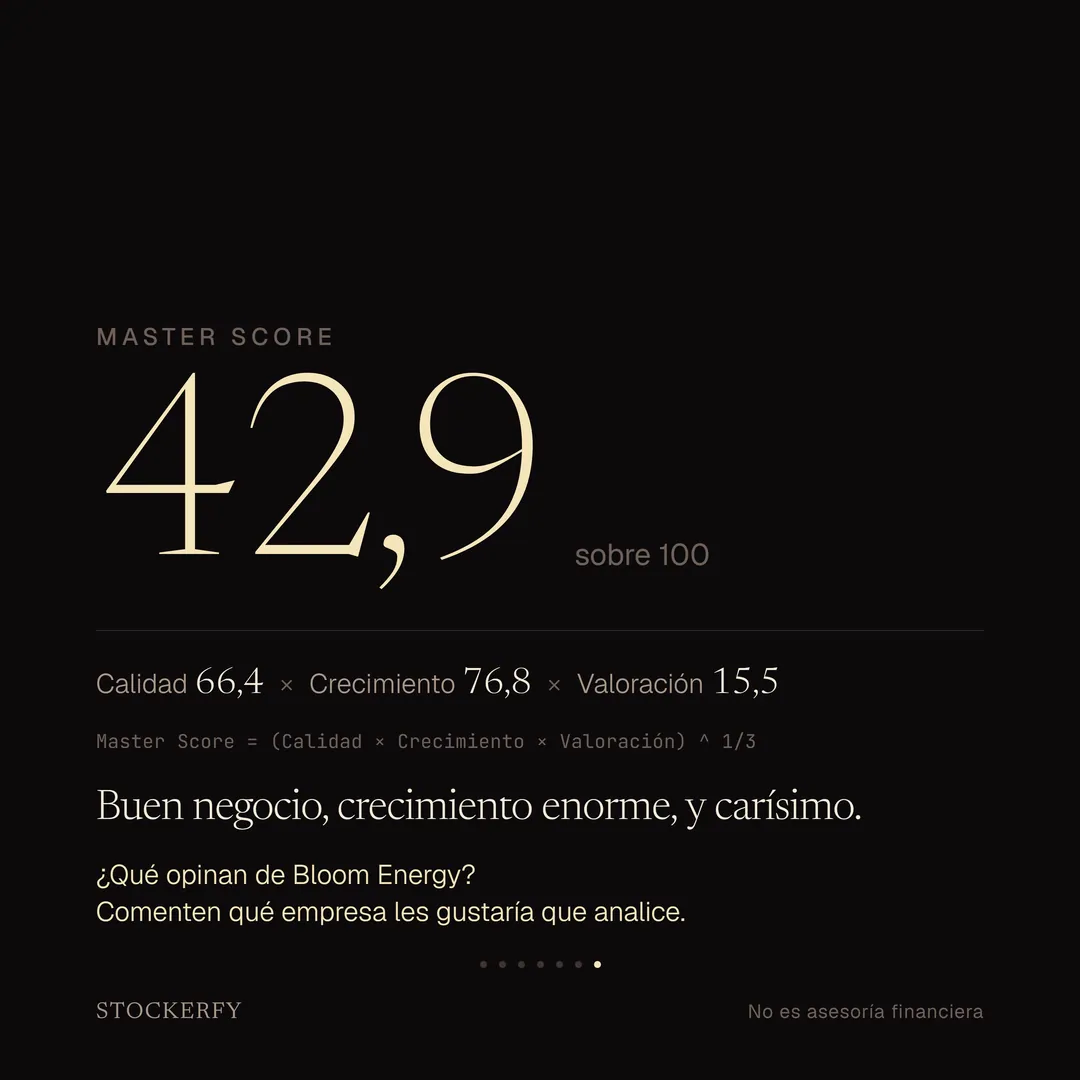
El compuesto da 42,9, la media geométrica de Calidad, Crecimiento y Valoración: el eje bajo pesa más que en un promedio. Queda vigesimoséptimo de los treinta análisis publicados.
¿Qué opinan de Bloom Energy? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Industria