Stockerfy

La misma empresa vale 42% más en Nasdaq que en Seúl
SK hynix cotiza en Nasdaq desde el 10 de julio bajo el ticker SKHY, y lleva décadas cotizando en Seúl. Conviene saber cómo funciona, porque es el tema de este análisis.
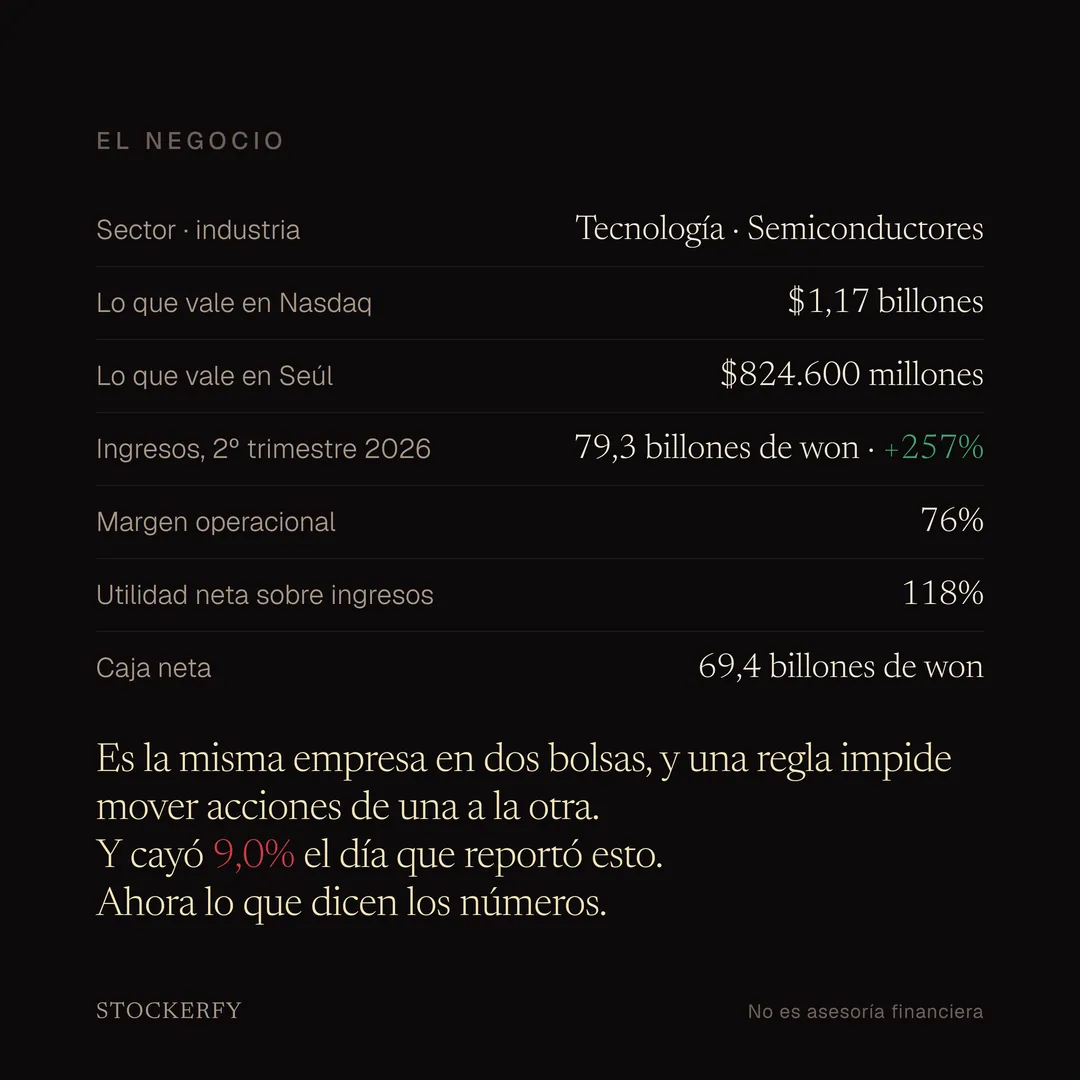
Una empresa extranjera no cotiza en Estados Unidos con sus acciones originales. Un banco compra esas acciones, las guarda, y emite en su lugar unos títulos que sí se negocian en Nasdaq. En SK hynix cada uno de esos títulos equivale a una décima parte de una acción de las de Seúl, y por lo tanto los dos precios deberían coincidir.
Sin embargo, no coinciden. Al cierre de hoy la acción de Seúl vale 1.645.000 won, que al cambio del día son 116,17 dólares por título, mientras que en Nasdaq cerró a 164,90: un 42% más caro por lo mismo.
Normalmente una diferencia así se corrige sola, porque alguien compra barato en Seúl, hace el canje, vende caro en Nueva York, y los precios terminan juntándose. Acá no se puede, porque el banco que hace ese canje lo tiene cerrado y además hay un tope que limita cuánto se puede convertir. Como nadie puede emparejarlos, la diferencia se sostiene: desde el debut ha ido del 16% al 51%.
Qué hace: fabrica memoria, y sobre todo la memoria de alto ancho de banda que va dentro de los aceleradores de inteligencia artificial. En el trimestre cerrado en junio facturó 79,3 billones de won, 257% más que un año antes, con un margen operacional de 76%. La utilidad neta fue el 118% de los ingresos: ganó más de lo que vendió, porque 33,4 billones de won de esa utilidad no vienen de la operación. El comunicado no los itemiza, y lo comprobé línea por línea. Tiene 88 billones de won en caja contra 18,6 de deuda. Y la acción cayó 9,0% el día que reportó todo eso.
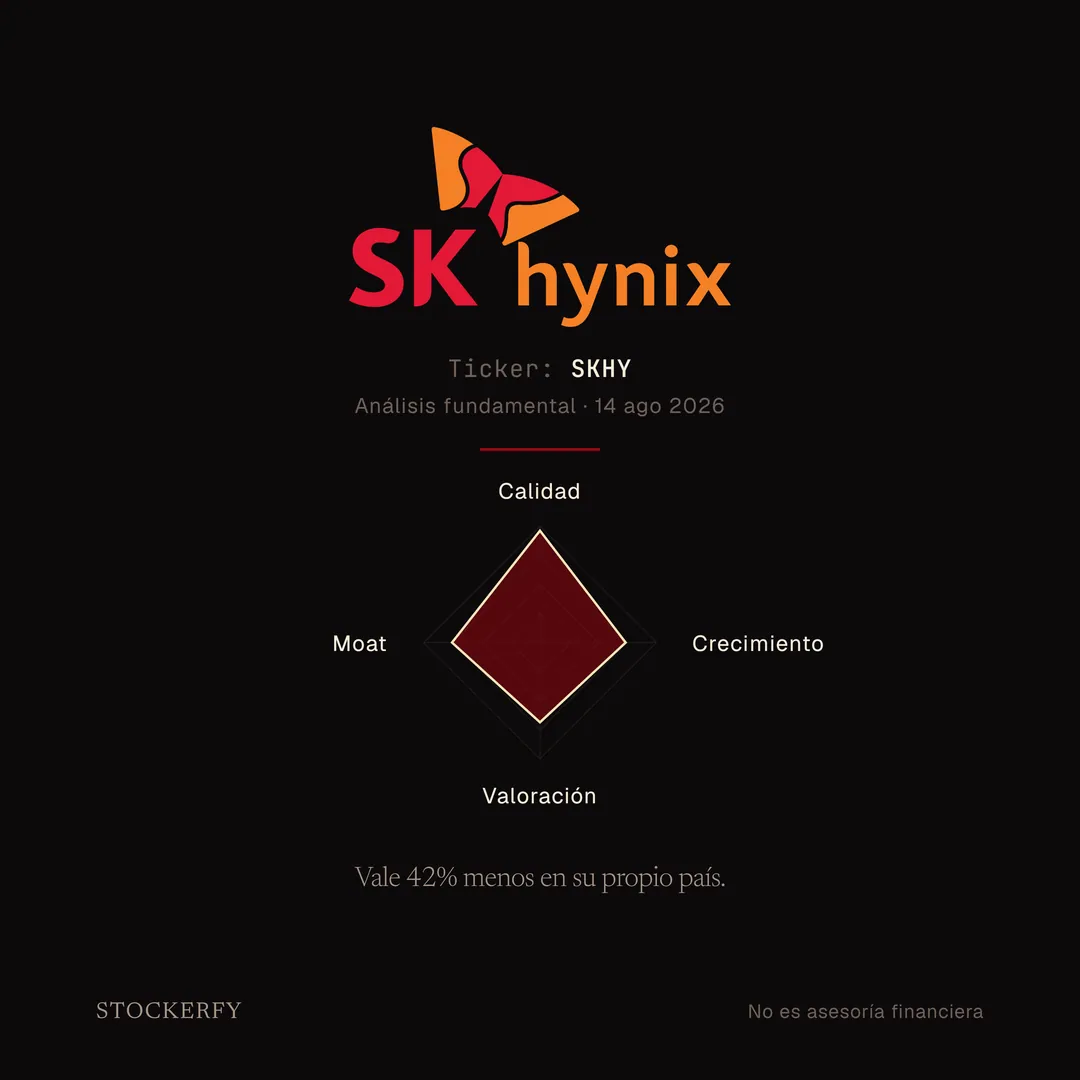
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien. Acá publico cuatro, y el quinto es la parte más interesante.
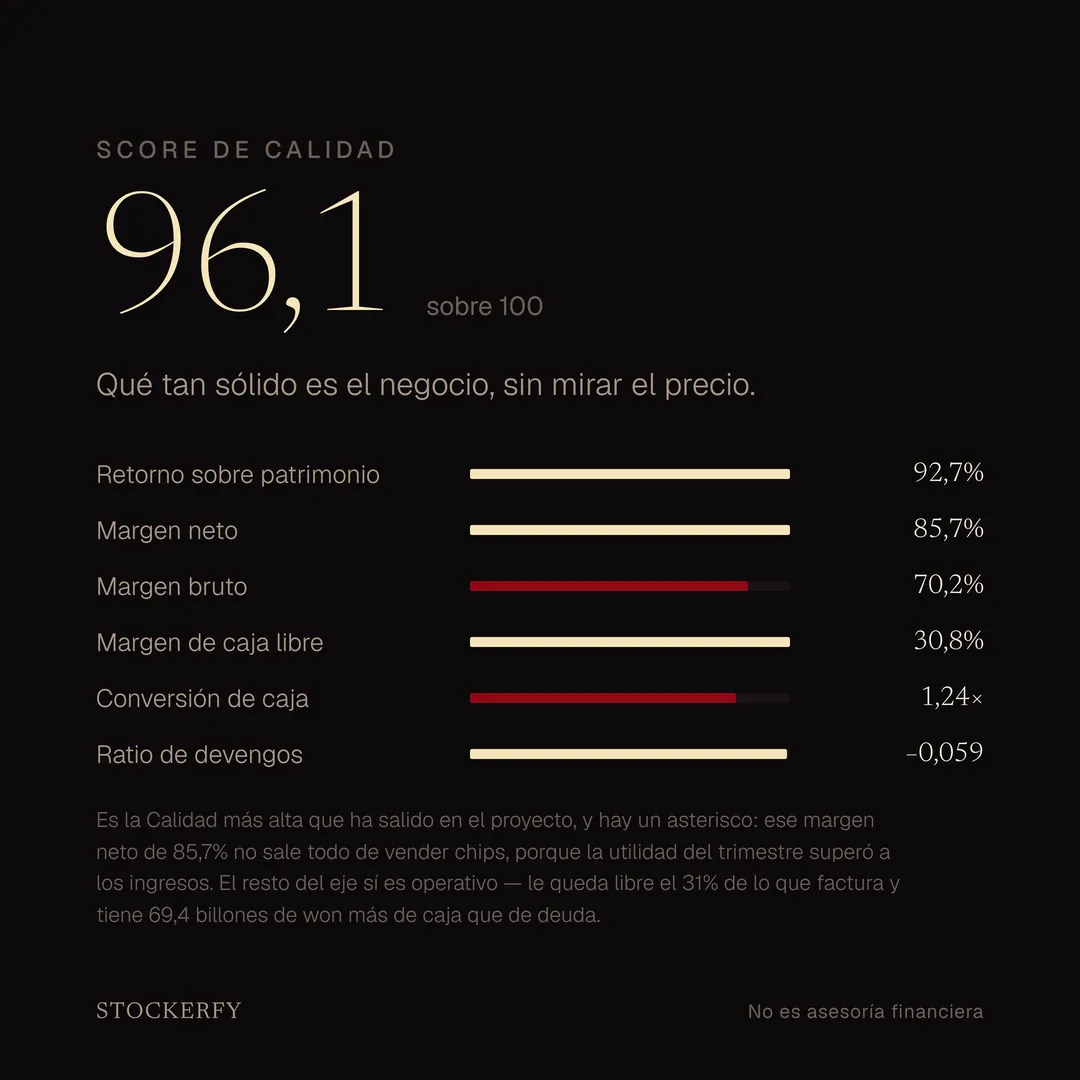
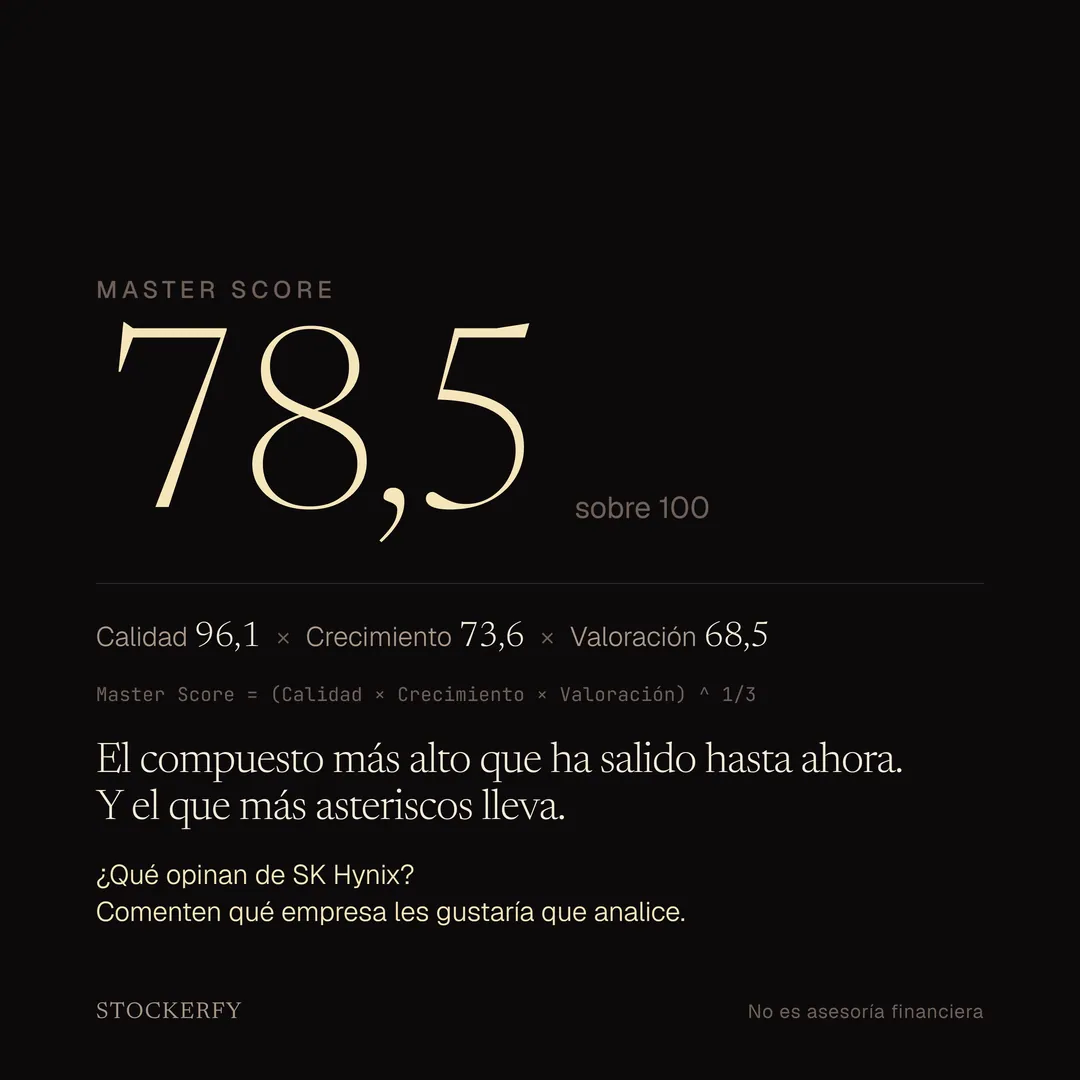
Calidad 96,1, la más alta de los trece análisis que llevo. Retorno sobre patrimonio 92,7%, margen bruto 70,2%, margen de caja libre 30,8%, conversión de caja 1,24 veces y un ratio de devengos negativo, que quiere decir que la utilidad viene respaldada por caja. Con un asterisco: ese margen neto de 85,7% no sale todo de vender chips, por lo mismo de antes.
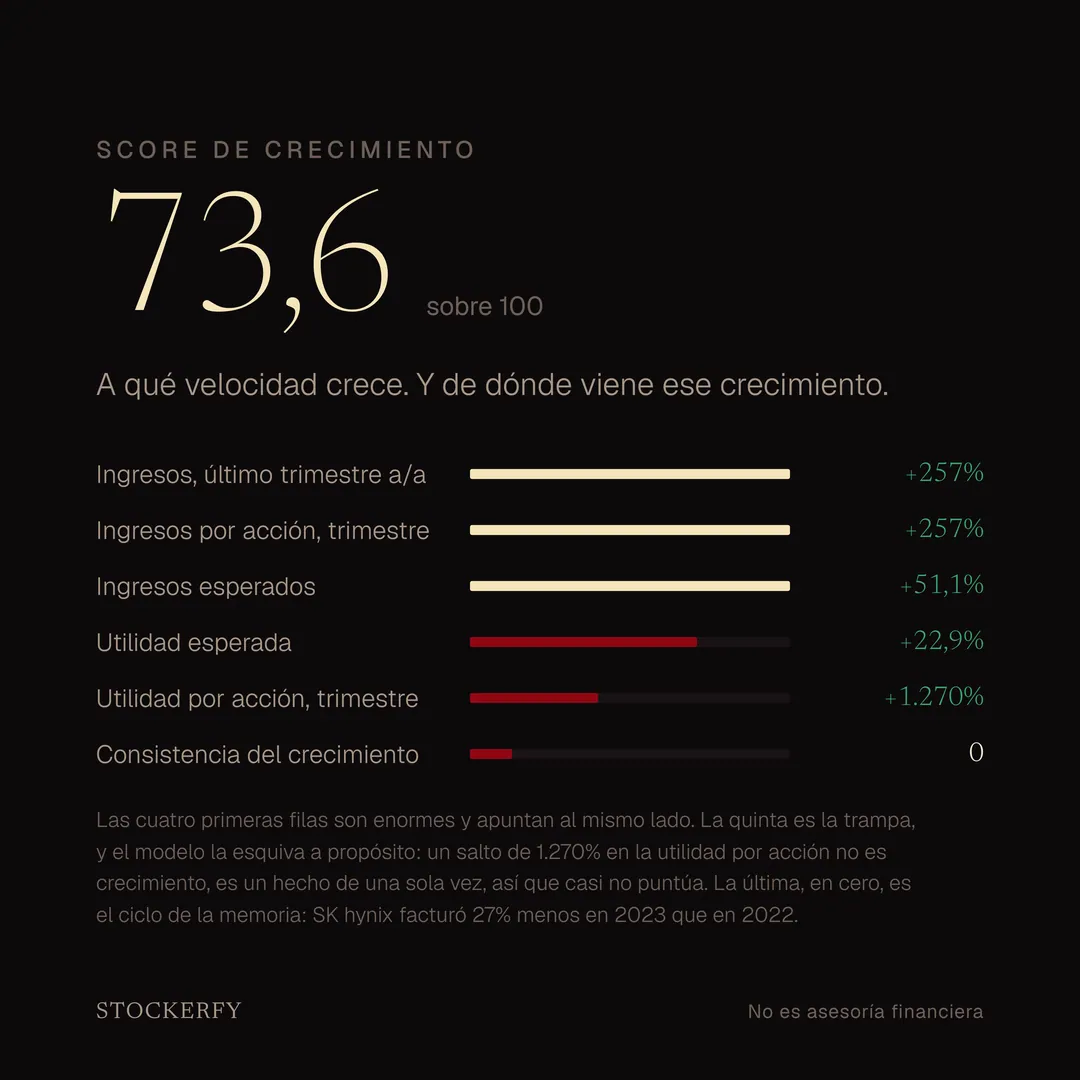
Crecimiento 73,6. Ingresos más 257% en el trimestre, ingresos esperados más 51,1% y utilidad esperada más 22,9%. La fila que importa es otra: la utilidad por acción creció 1.270% y el modelo casi no la premia, a propósito, porque un salto así no es crecimiento sino un hecho de una sola vez. Y la consistencia sale cero, que mide cuánto se parecen los años entre sí: SK hynix facturó 27% menos en 2023 que en 2022. Eso es el ciclo de la memoria, el más violento de la industria.
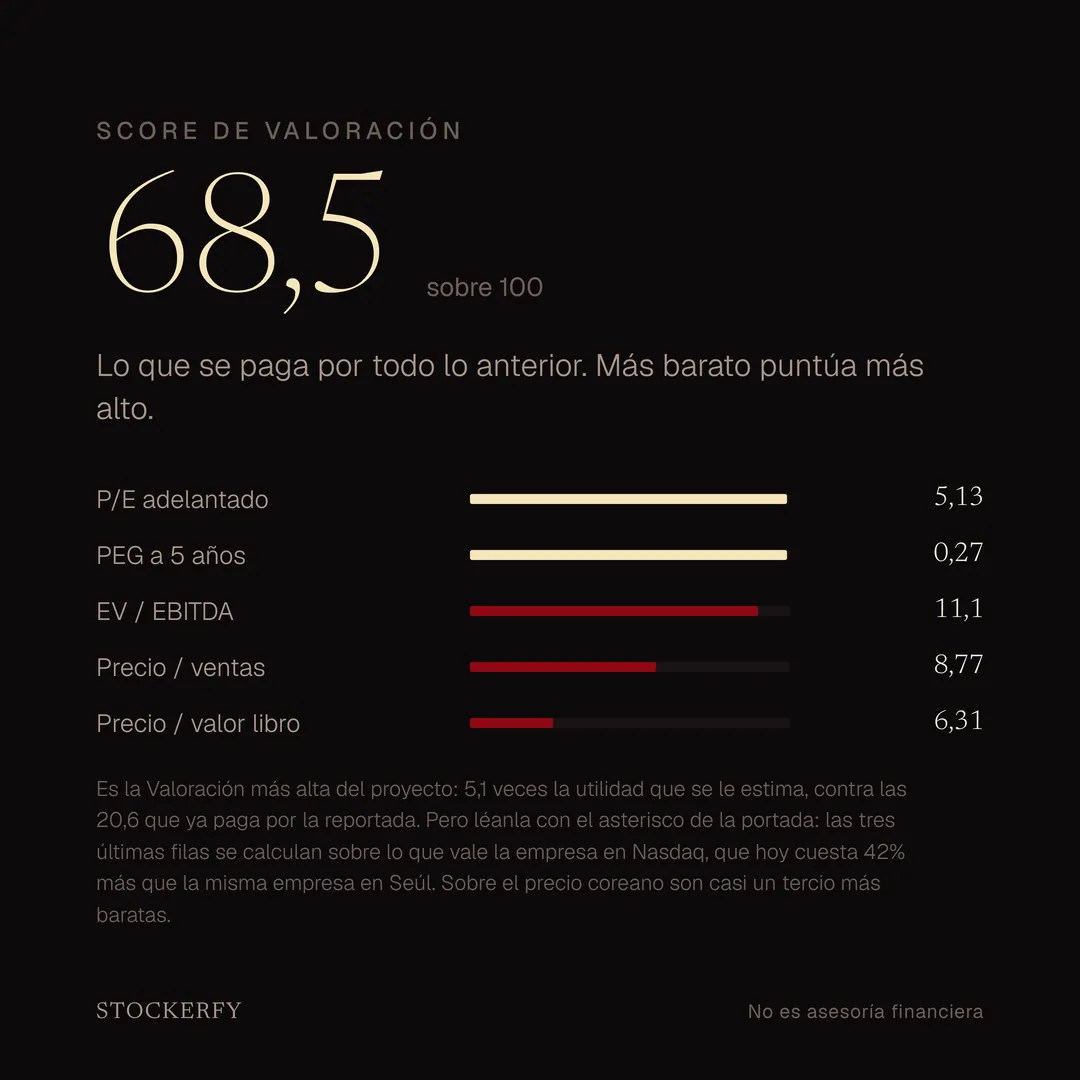
Valoración 68,5, y acá más barato puntúa más alto. Es la más alta del proyecto. P/E adelantado 5,13, PEG a cinco años 0,27, EV sobre EBITDA 11,1, precio sobre ventas 8,77 y precio sobre valor libro 6,31. Detalle que hay que decir: las tres últimas se calculan sobre lo que vale la empresa en Nasdaq, así que llevan ese 42% adentro. Medidas sobre el precio de Seúl quedan en 6,18, 4,45 y alrededor de 7,8.
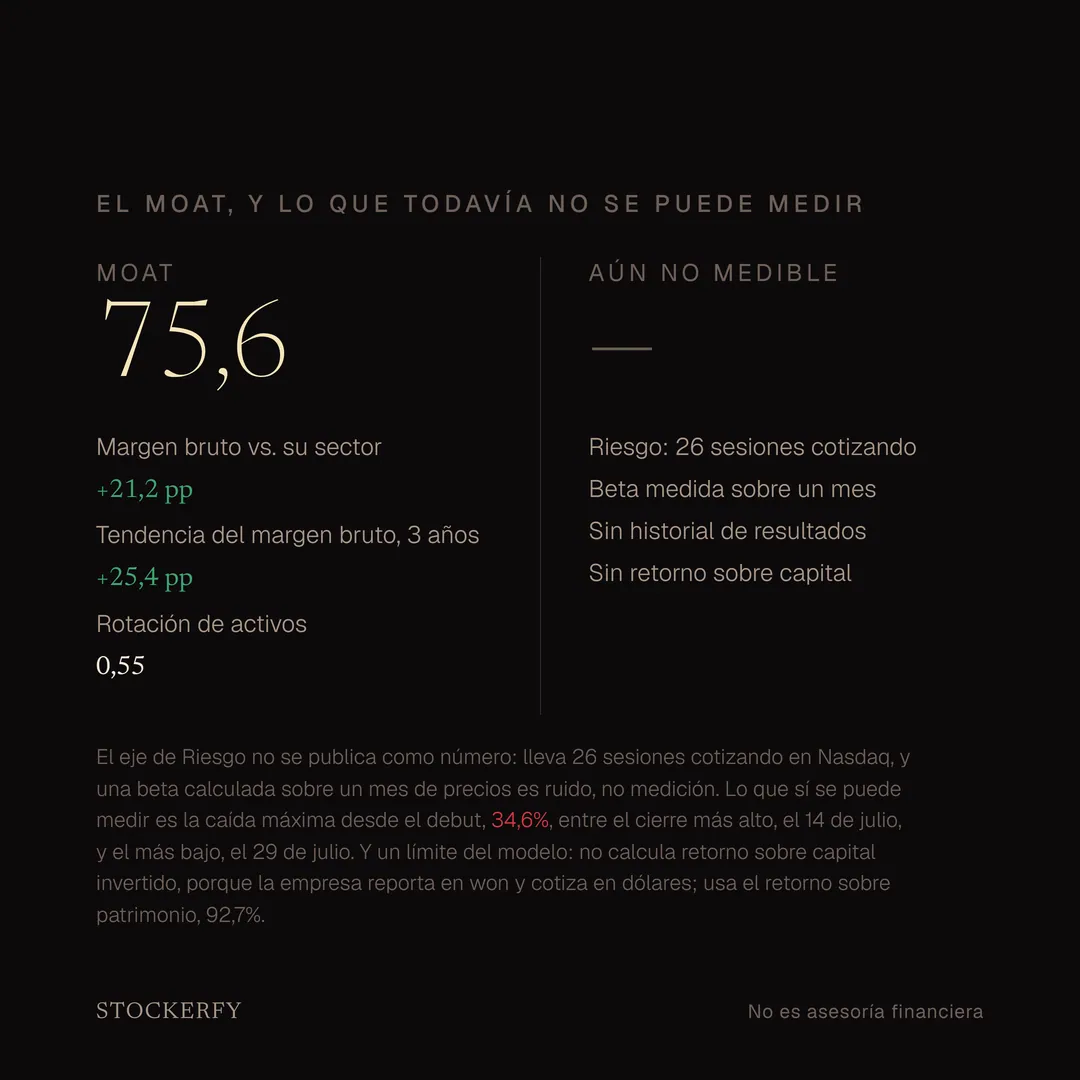
Moat 75,6. Su margen bruto está 21 puntos sobre la mediana de su sector y subió 25 puntos en tres años, que es la otra cara del ciclo: en 2023 perdía dinero.
Y el quinto eje, Riesgo, no lo publico. Salió 21,2, pero dos de sus tres insumos se calculan sobre la serie de precios de Nasdaq, que tiene 26 sesiones. Una beta medida sobre un mes es ruido, no medición. Prefiero decir qué no puedo ver antes que publicar un número sin sentido. Lo único medible es la caída máxima desde el debut, 34,6%.
El compuesto da 78,5, la media geométrica de los tres primeros ejes. Es el más alto de los trece análisis que llevo. Y también el que más asteriscos lleva.
¿Qué opinan de SK Hynix? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología