Stockerfy
GEGE Aerospace·Industria

GE Aerospace (GE): Un análisis cuantitativo de la acción

4 min de lectura7 slides

GE Aerospace es un negocio de alta calidad que crece a doble dígito, y aun así es una de las acciones más caras del mercado en relación a lo que se espera que gane: vale hoy 37 veces la utilidad que se proyecta para el año próximo.
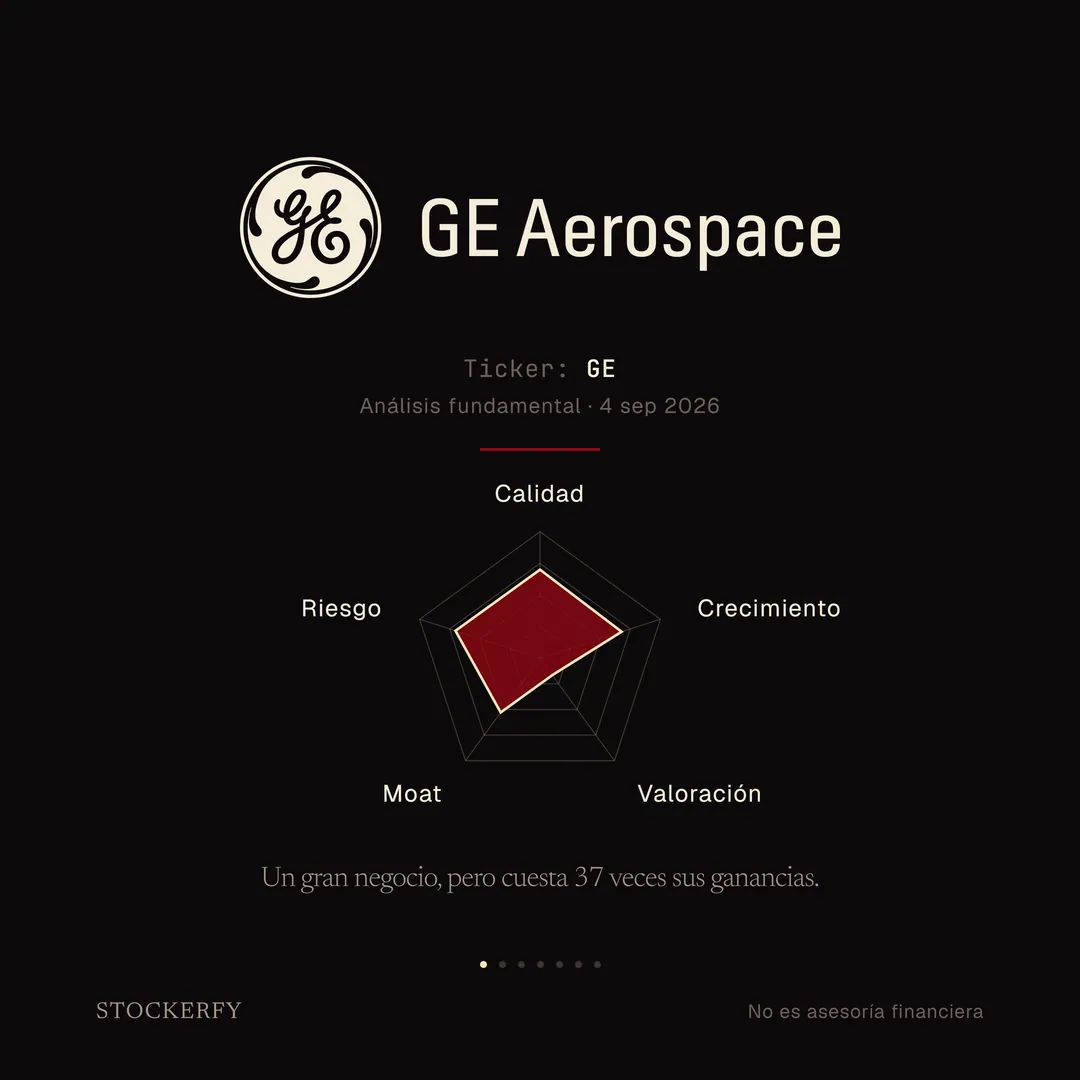
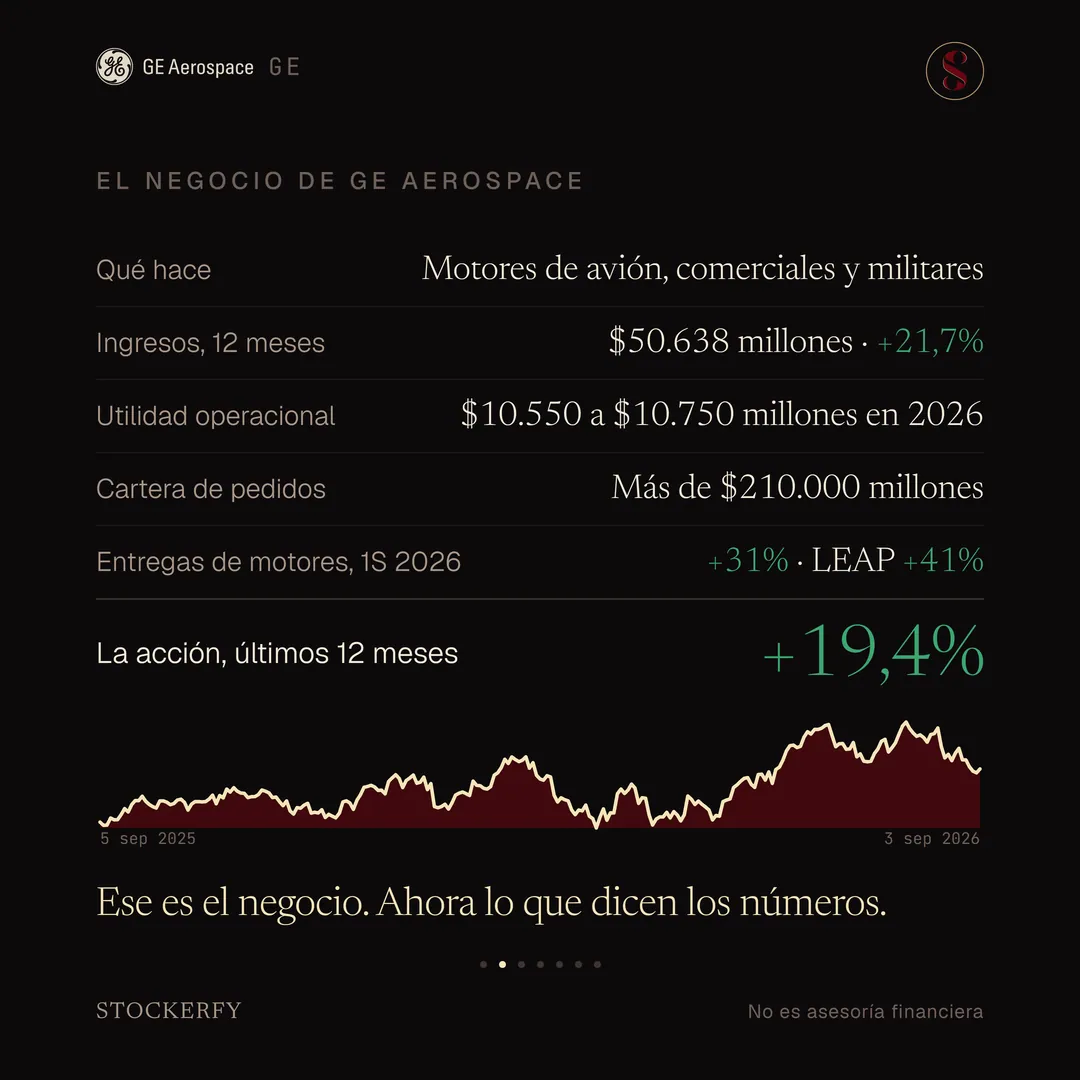
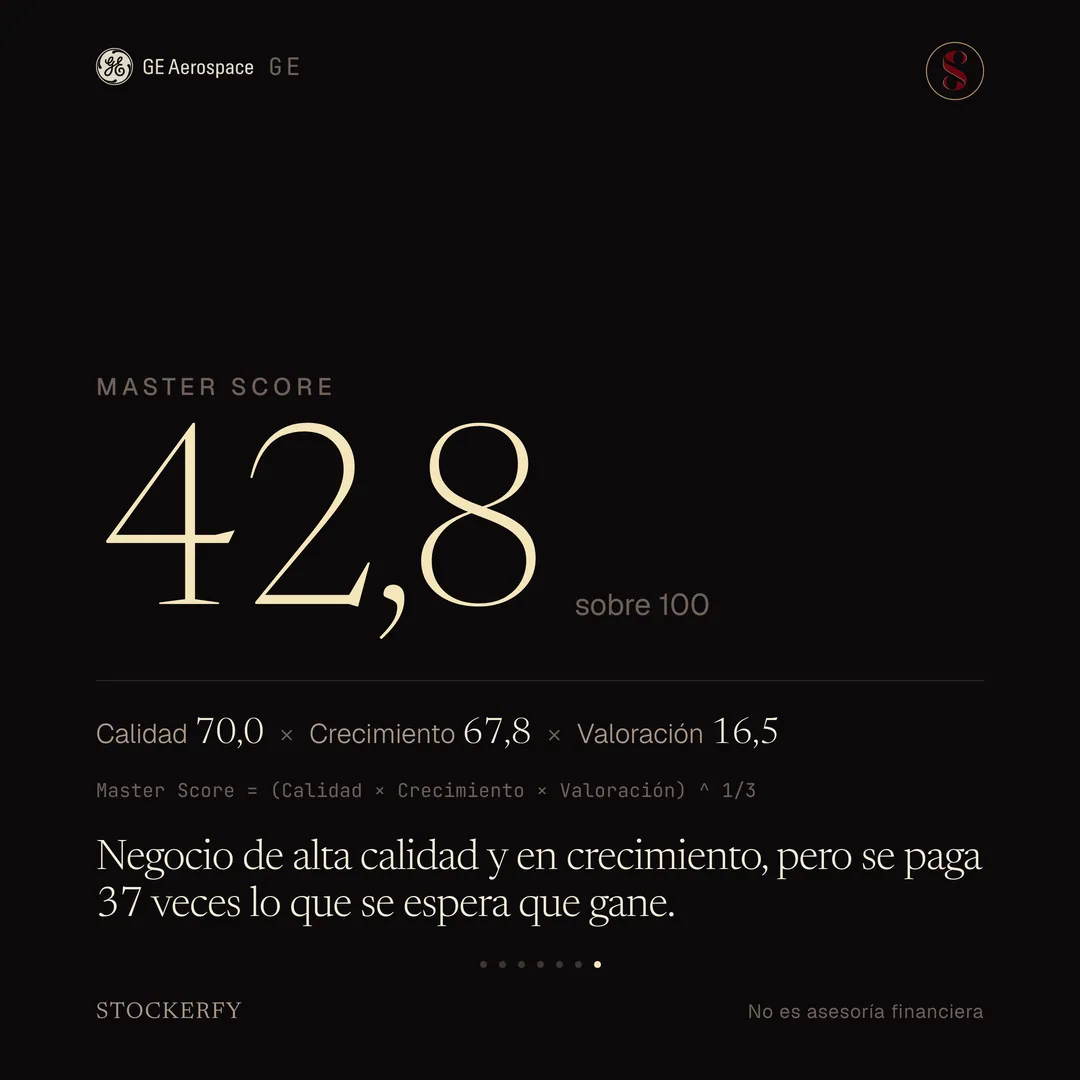
Sobre fondo oscuro, el logotipo de GE Aerospace: el monograma circular clásico de GE en crema, con el guion cursivo G y E entrelazadas, junto al wordmark GE Aerospace. Después, en letra pequeña, ticker GE y análisis fundamental del 4 de septiembre de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde calidad y riesgo llegan a la zona alta, crecimiento queda cerca, moat en la zona media, y valoración es apenas una punta corta hacia el centro. Cierra el titular: un gran negocio, pero cuesta 37 veces sus ganancias.Tabla titulada El negocio de GE Aerospace: qué hace, motores de avión, comerciales y militares; ingresos de doce meses, 50.638 millones de dólares, más 21,7% en verde; utilidad operacional, entre 10.550 y 10.750 millones de dólares en 2026; cartera de pedidos, más de 210.000 millones de dólares; entregas de motores en el primer semestre de 2026, más 31%, y del motor LEAP, más 41%, ambos en verde. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 19,4%, en verde grande. El gráfico de los últimos doce meses, con las fechas 5 de septiembre de 2025 y 3 de septiembre de 2026 en las esquinas, sube de forma irregular con una caída marcada hacia el primer trimestre de 2026 y una recuperación fuerte hacia mediados de año. Cierra el remate: ese es el negocio, ahora lo que dicen los números.Score de calidad 70,0 sobre 100, con barras para ROIC 21,7%, margen de caja libre 16,6%, margen neto 17,7%, ratio de devengos 0,0012, deuda neta sobre EBITDA 0,90 y tendencia del ROIC más 12,8 puntos en verde. Una nota explica que de cada 100 dólares que factura GE Aerospace convierte 18 en ganancia y 17 en caja libre, y rinde 22% sobre el capital que emplea, que la deuda neta equivale a menos de una vez sus ganancias antes de intereses, impuestos y amortización, que los devengos casi en cero muestran que esa ganancia contable se refleja en caja real, y que ese retorno sobre el capital viene subiendo casi 13 puntos en los últimos tres años.Score de crecimiento 67,8 sobre 100, con barras para ingresos año contra año más 21,1%, ingresos esperados más 10,7%, utilidad por acción más 19,4%, utilidad esperada más 14,2%, ingresos por acción más 22,3%, crecimiento orgánico más 12,8 puntos y consistencia del crecimiento 69,3, todos en verde. Una nota explica que los ingresos y la utilidad por acción crecen por encima de 20% interanual y de forma estable, con una consistencia de 69 sobre 100 sin caídas en ningún año reciente, aunque el consenso espera un ritmo menor para el año próximo, 10,7% en ingresos y 14,2% en utilidad.Score de valoración 16,5 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 6,83, precio sobre valor libro 19,6 con una barra casi vacía, EV sobre EBITDA 30,7, P/E adelantado 36,7 y PEG a 5 años 4,18. Una nota explica que sobre las ventas de los últimos doce meses el precio es 6,8 veces, la métrica menos estirada del eje, que sobre lo que se espera que gane el año próximo son 37 veces y contra el valor contable casi 20, y que ese valor contable es chico porque GE Aerospace surgió en 2024 de escindir GE Vernova y GE HealthCare, con recompras de acciones sostenidas desde entonces.Moat de GE Aerospace, 52,9 sobre 100: margen bruto contra su sector más 2,2 puntos, gastos de venta y administración 9,1% de los ingresos, tendencia del margen bruto más 5,5 puntos en verde, intensidad de investigación y desarrollo 3,4% de los ingresos y peso de los intangibles 10,2% del activo. Al lado, Riesgo 70,2: caída máxima en doce meses menos 21,0% en rojo, beta 1,35, volatilidad de resultados 0,035 y resultados sobre lo estimado 100% de sus últimos reportes. Una nota explica que el foso de GE Aerospace está en su eficiencia de gasto, solo 9,1% de los ingresos van a venta y administración, y en un margen bruto que mejoró 5,5 puntos en tres años aunque apenas supera la mediana de su sector, y que la acción se mueve más que el mercado y cayó como máximo 21,0% en el año.Master Score de GE Aerospace en grande, 42,8 sobre 100, con el desglose Calidad 70,0 por Crecimiento 67,8 por Valoración 16,5 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: negocio de alta calidad y en crecimiento, pero se paga 37 veces lo que se espera que gane.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace GE Aerospace: es lo que quedó de General Electric después de que la empresa se separara en tres compañías independientes entre 2023 y 2024 —GE HealthCare, GE Vernova y GE Aerospace—, y se quedó con el negocio de motores de avión. Fabrica motores comerciales a través de CFM International, una sociedad al 50% con la francesa Safran, dueña del LEAP, el motor del Airbus A320neo y el Boeing 737 MAX, y también motores militares. Pero la mayor parte de su ganancia viene de mantener los motores que ya están volando, con repuestos y reparación durante décadas.

En el segundo trimestre de 2026 GE Aerospace ingresó 13.349 millones de dólares, un 21% más que un año antes, con una utilidad operacional de 2.746 millones de dólares, 18% más. El segmento de motores y servicios comerciales creció 27% y su margen llegó a 27,3%; el de defensa y propulsión creció 16%. La empresa elevó su guía para todo 2026: espera una utilidad operacional de entre 10.550 y 10.750 millones de dólares, con una cartera de pedidos pendientes que supera los 210.000 millones de dólares.

Las entregas de motores subieron 31% en el primer semestre de 2026, y las del LEAP, el más vendido, subieron 41%. Ese crecimiento no viene solo de vender más motores: GE Aerospace también recompró acciones por unos 4.220 millones de dólares en el trimestre, lo que reduce las acciones en circulación y ayuda a que la ganancia por acción crezca más rápido que el negocio.

La acción, en los últimos doce meses: subió 19,4%, aunque en el camino tuvo una caída máxima de 21,0% durante marzo de 2026.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

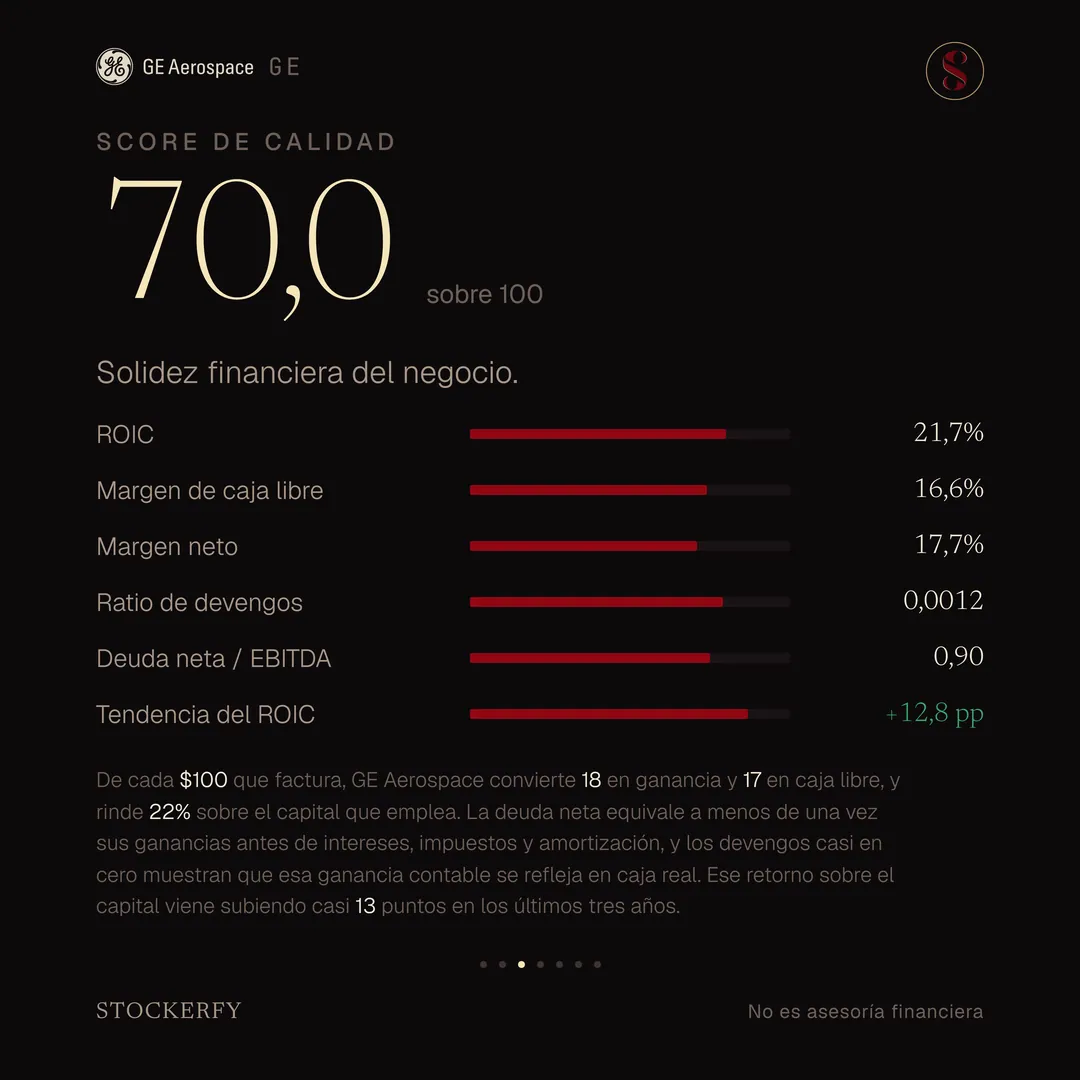
Calidad: 70,0 → de cada 100 dólares que factura, GE Aerospace convierte 18 en ganancia y 17 en caja libre, y rinde 22% sobre el capital que emplea. Su deuda neta equivale a menos de una vez sus ganancias antes de intereses, impuestos y amortización, y los devengos casi en cero muestran que esa ganancia contable se refleja en caja real. Ese retorno sobre el capital viene subiendo casi 13 puntos en los últimos tres años.

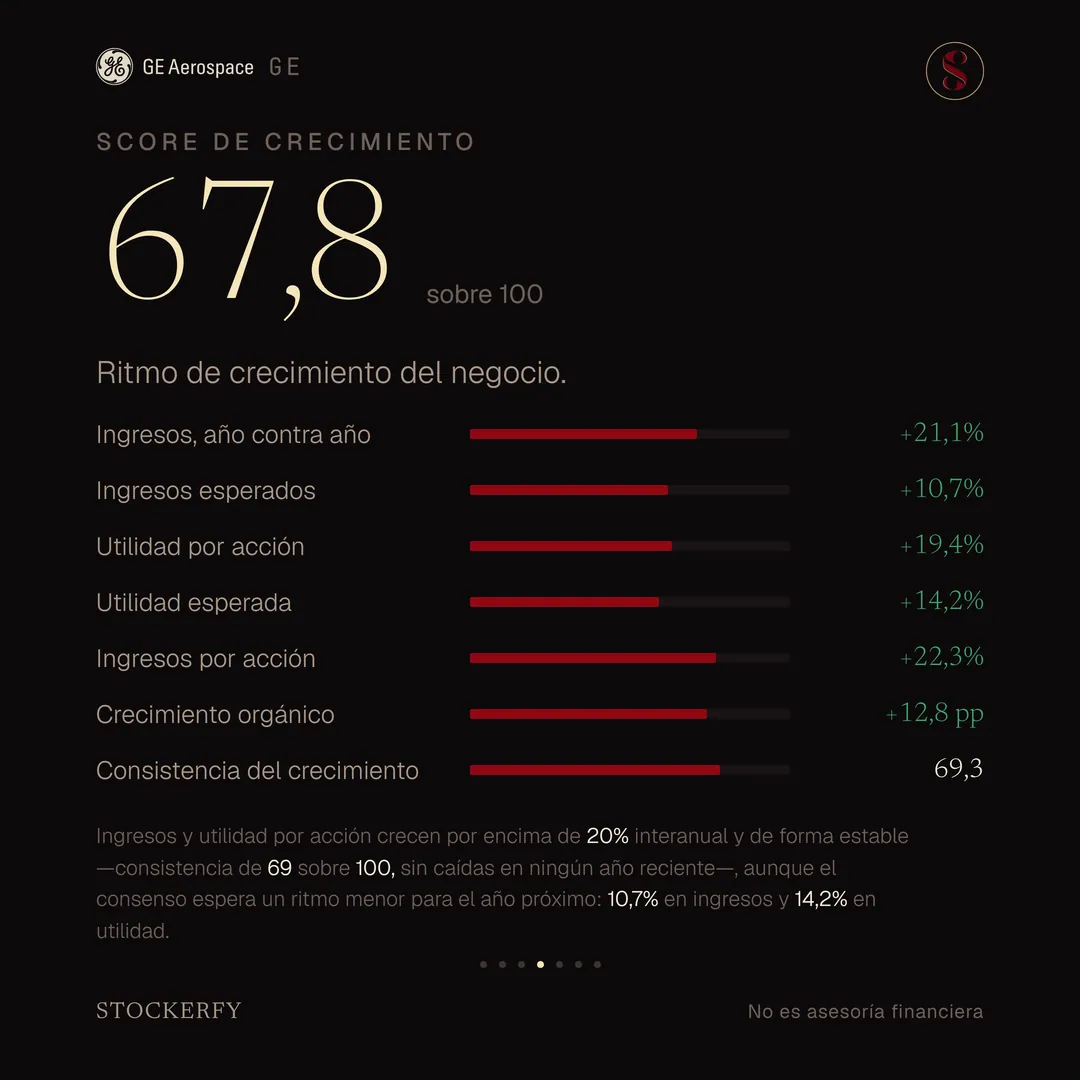
Crecimiento: 67,8 → los ingresos y la utilidad por acción crecen por encima de 20% interanual, con una consistencia de 69 sobre 100 porque el negocio no cayó en ningún año reciente. El consenso de analistas espera un ritmo menor para el año próximo: 10,7% en ingresos y 14,2% en utilidad.

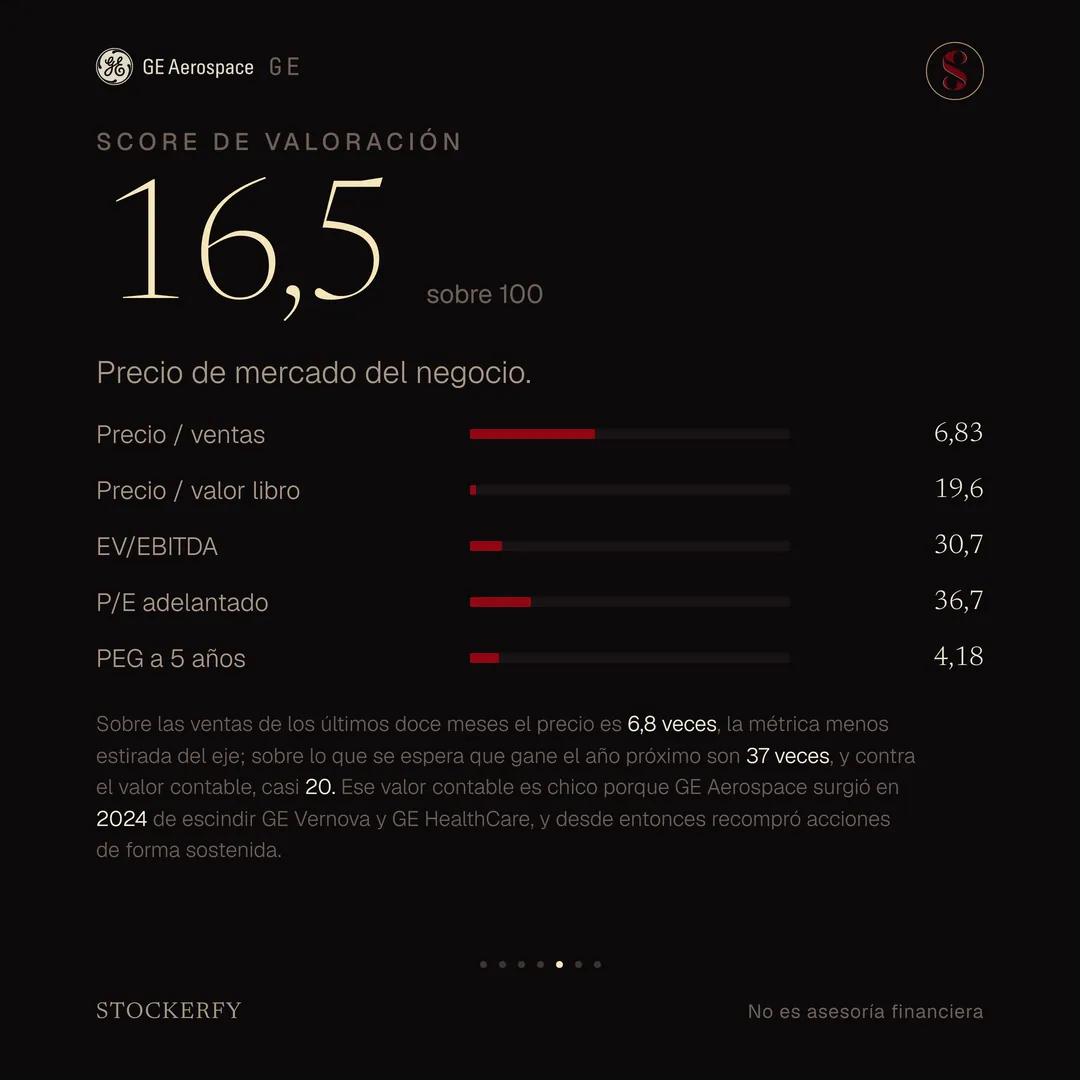
Valoración: 16,5 → acá más barato puntúa más alto. Sobre las ventas de los últimos doce meses el precio es 6,8 veces, la métrica menos estirada del eje. Pero sobre lo que se espera que gane el año próximo son 37 veces, y contra su valor contable, casi 20 veces, tan alto que el modelo ya no distingue si está aún más caro. Ese valor contable es chico porque GE Aerospace surgió en 2024 de escindir GE Vernova y GE HealthCare, y desde entonces recompró acciones de forma sostenida.

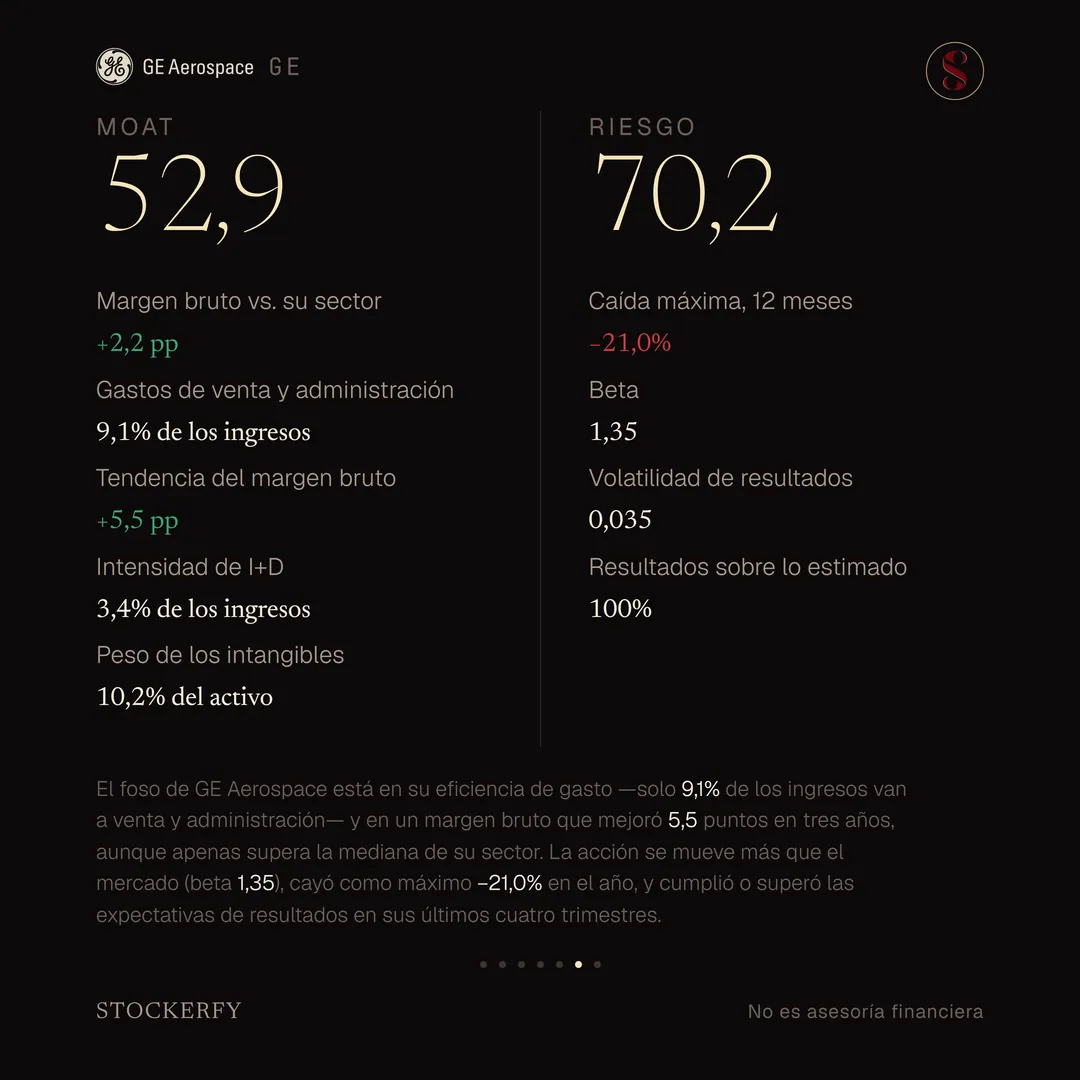
Moat: 52,9 → el Moat mide si la empresa tiene una ventaja difícil de copiar. En GE Aerospace está en su eficiencia de gasto, solo 9,1% de los ingresos van a venta y administración, y en un margen bruto que mejoró 5,5 puntos en tres años, aunque ese margen apenas supera la mediana de su sector.

Riesgo: 70,2 → la acción se mueve más que el mercado, con una beta de 1,35, y tuvo una caída máxima de 21,0% en el año. Cumplió o superó las expectativas de resultados en sus últimos cuatro trimestres reportados.

El Master Score da 42,8, la media geométrica de Calidad, Crecimiento y Valoración. Queda cerca de Palantir y Bloom Energy entre los análisis que he publicado.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Industria
Caterpillar (CAT): récord de ventas, y una acción que no está barata
CAT1 sept 2026
Bloom Energy (BE): casi triplicó ingresos y arrastra $3.721 millones perdidos
BE25 ago 2026
SpaceX son tres negocios, y solo uno gana dinero
SPCX14 ago 2026
Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026