Stockerfy

Eli Lilly creció 47,7% valiendo un billón de dólares
Eli Lilly facturó 22.974 millones de dólares en el segundo trimestre, un 47,7% más que hace un año. Y vale un billón de dólares. Empresas de ese tamaño casi nunca crecen así: normalmente, cuando una compañía llega a ese peso, su crecimiento ya se parece al de la economía.
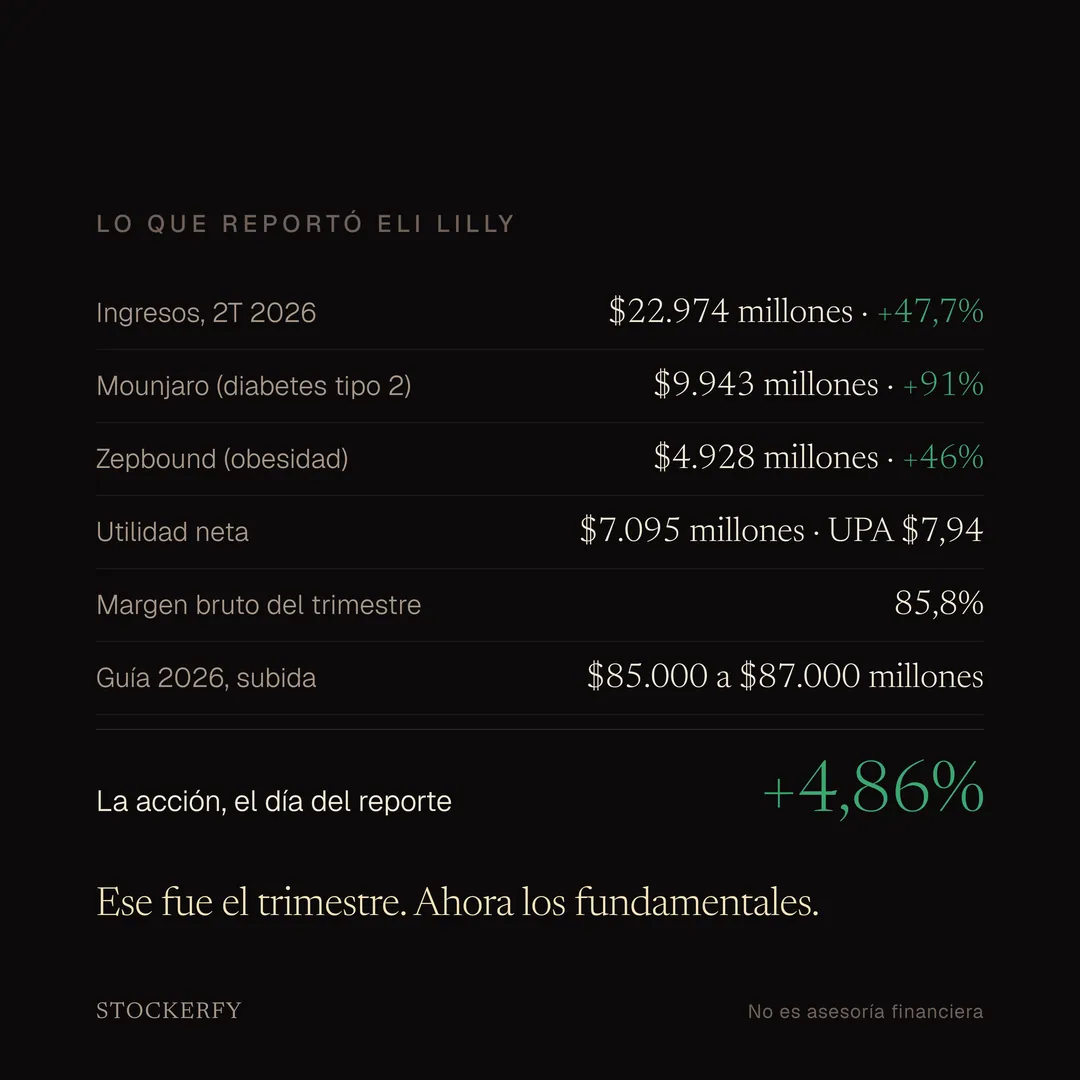
Lo que lo explica son dos fármacos. Mounjaro, aprobado para la diabetes tipo 2, facturó 9.943 millones y creció 91%. Zepbound, el mismo compuesto aprobado para la obesidad, 4.928 millones y creció 46%. Con eso la empresa subió su guía del año a 85.000-87.000 millones.
Qué hace: descubre, fabrica y vende medicamentos. En el trimestre cerrado en junio tuvo un margen bruto de 85,8% y una utilidad neta de 7.095 millones, o sea 7,94 dólares por acción. La acción cerró 4,86% arriba el día que reportó.
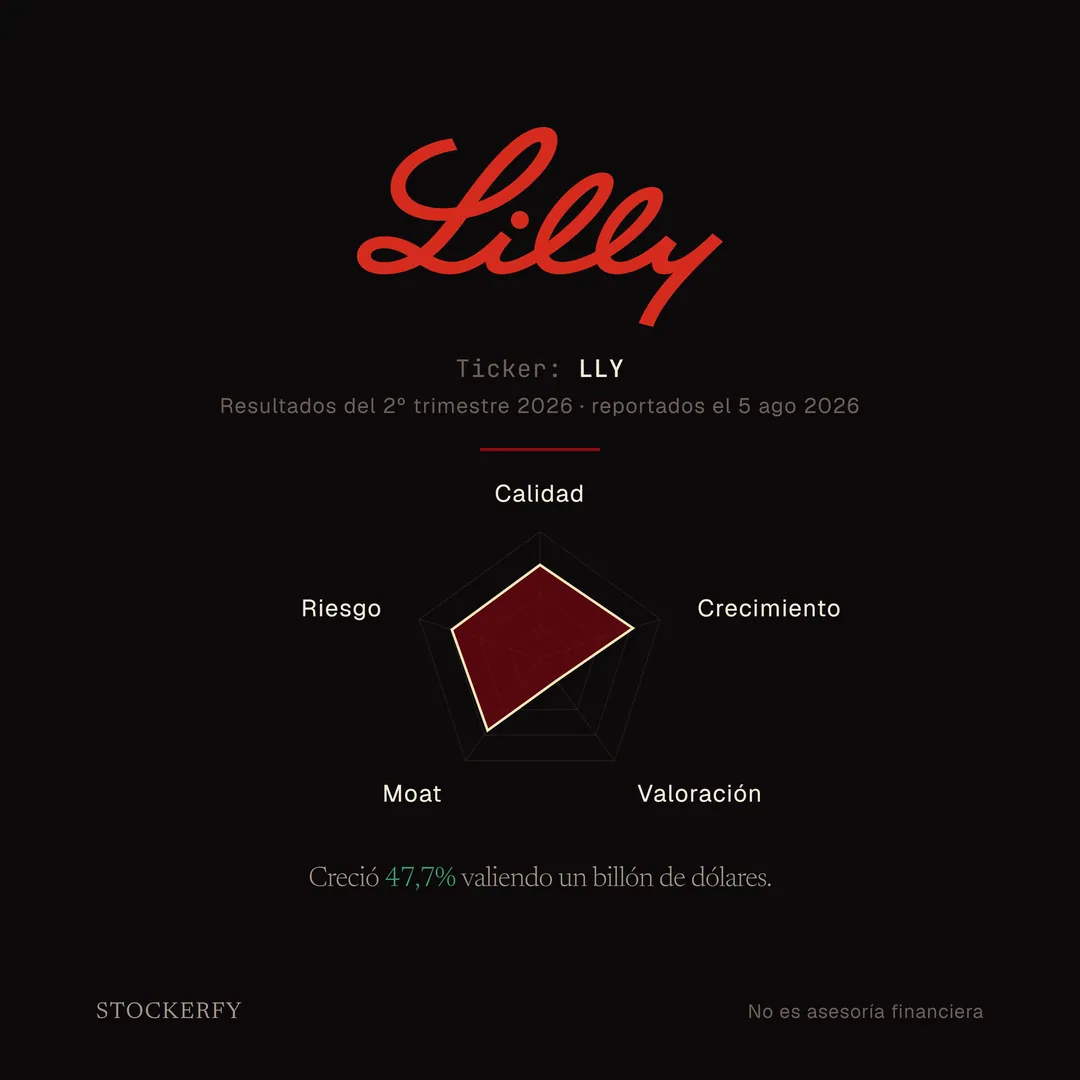
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
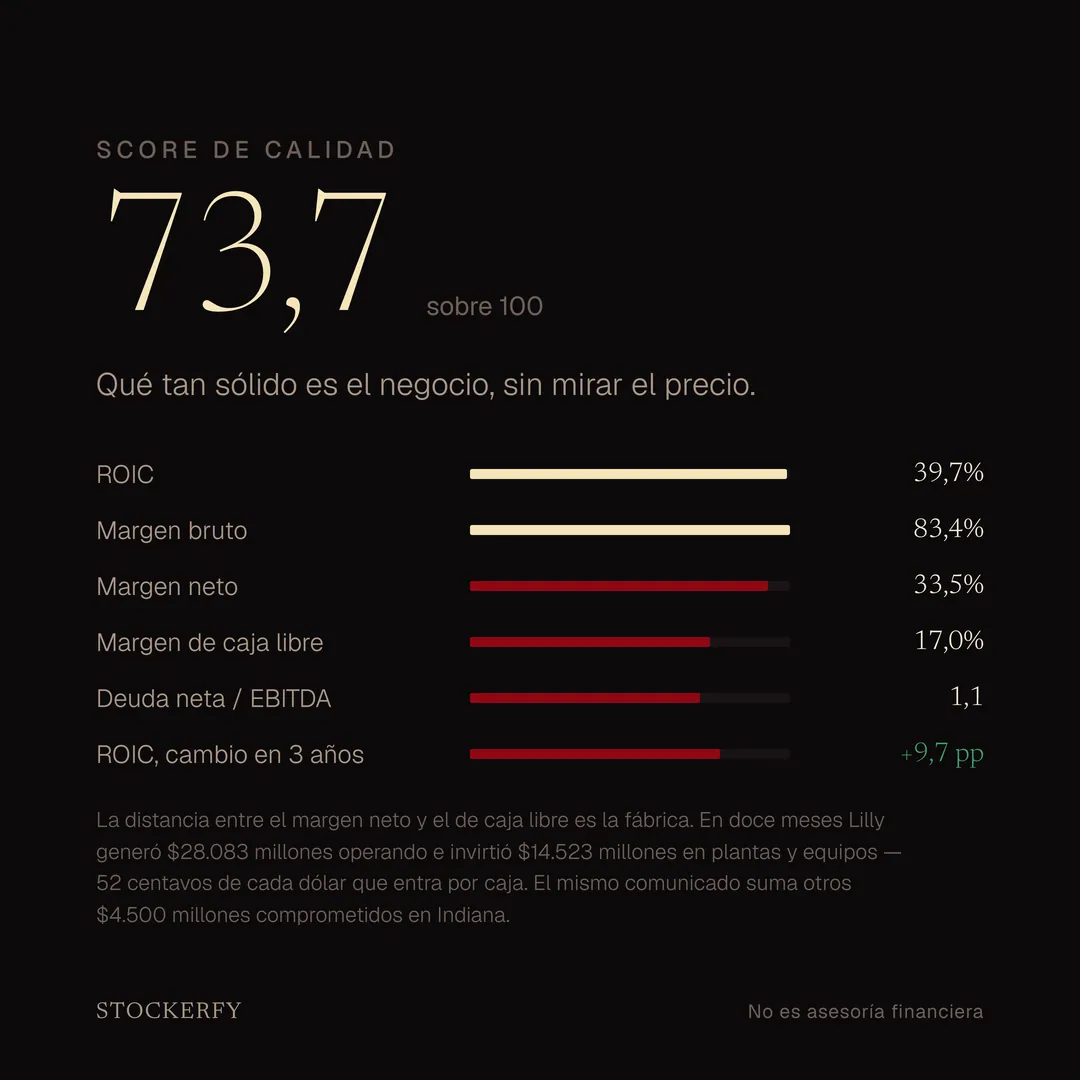
Calidad 73,7. Retorno sobre capital invertido 39,7%, margen bruto 83,4% en doce meses, margen neto 33,5% y deuda neta sobre EBITDA de 1,1 veces. Su retorno sobre el capital subió 9,7 puntos en tres años.
Hay una distancia dentro de ese eje que vale mirar: el margen neto es 33,5% y el margen de caja libre, 17,0%. La diferencia es la fábrica. Lilly invirtió 14.523 millones en doce meses, o sea 52 centavos de cada dólar que le entra por operaciones, más otros 4.500 millones comprometidos en Indiana. No es un problema del negocio; es en qué se está gastando lo que gana.
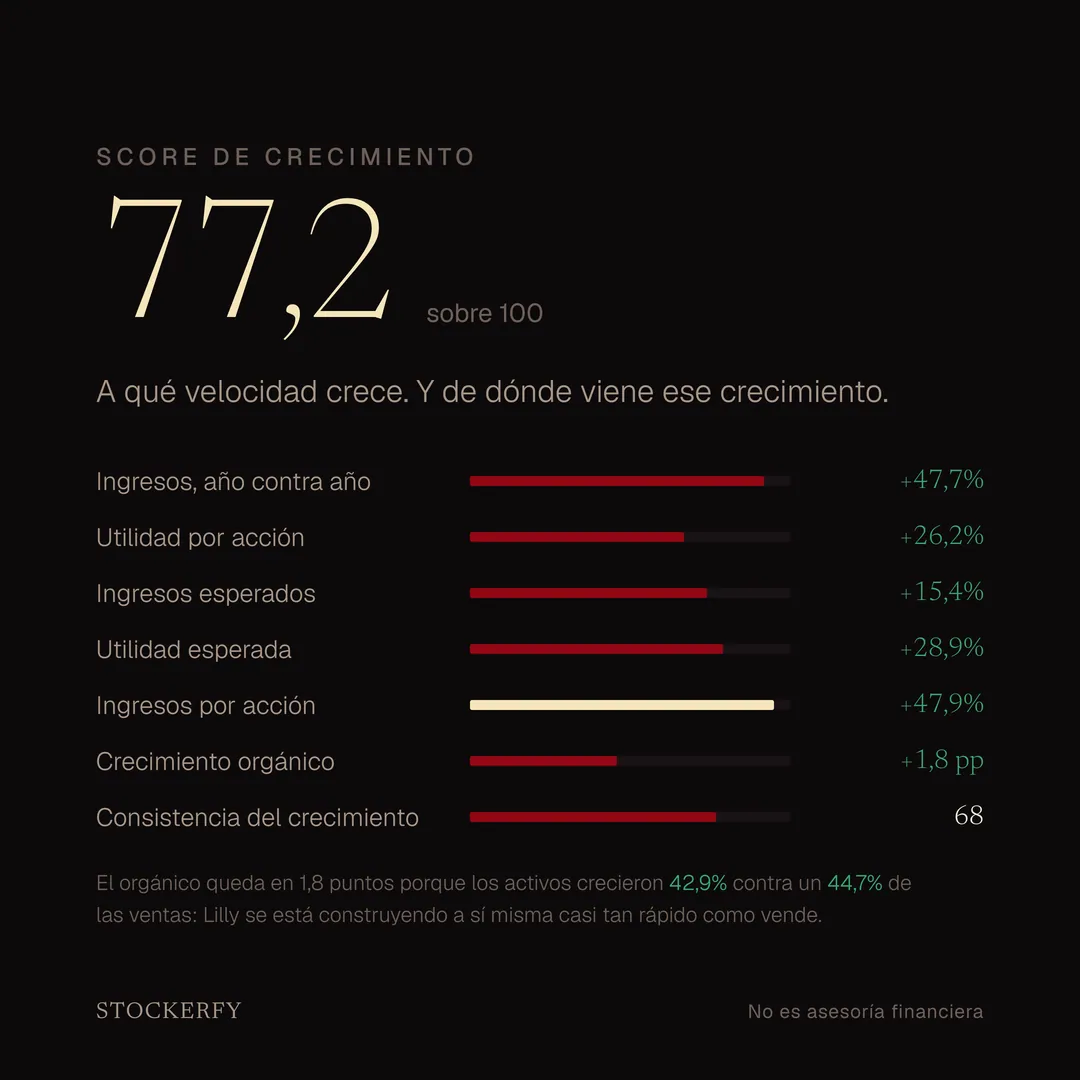
Crecimiento 77,2, con las siete métricas del eje en positivo. Ingresos más 47,7% y utilidad por acción más 26,2% en el trimestre, con ingresos esperados más 15,4% y utilidad esperada más 28,9%. Una fila parece floja y no lo es: el crecimiento orgánico queda en 1,8 puntos porque sus activos crecieron 42,9% contra un 44,7% de las ventas. No está comprando crecimiento, se está construyendo a sí misma casi tan rápido como vende.
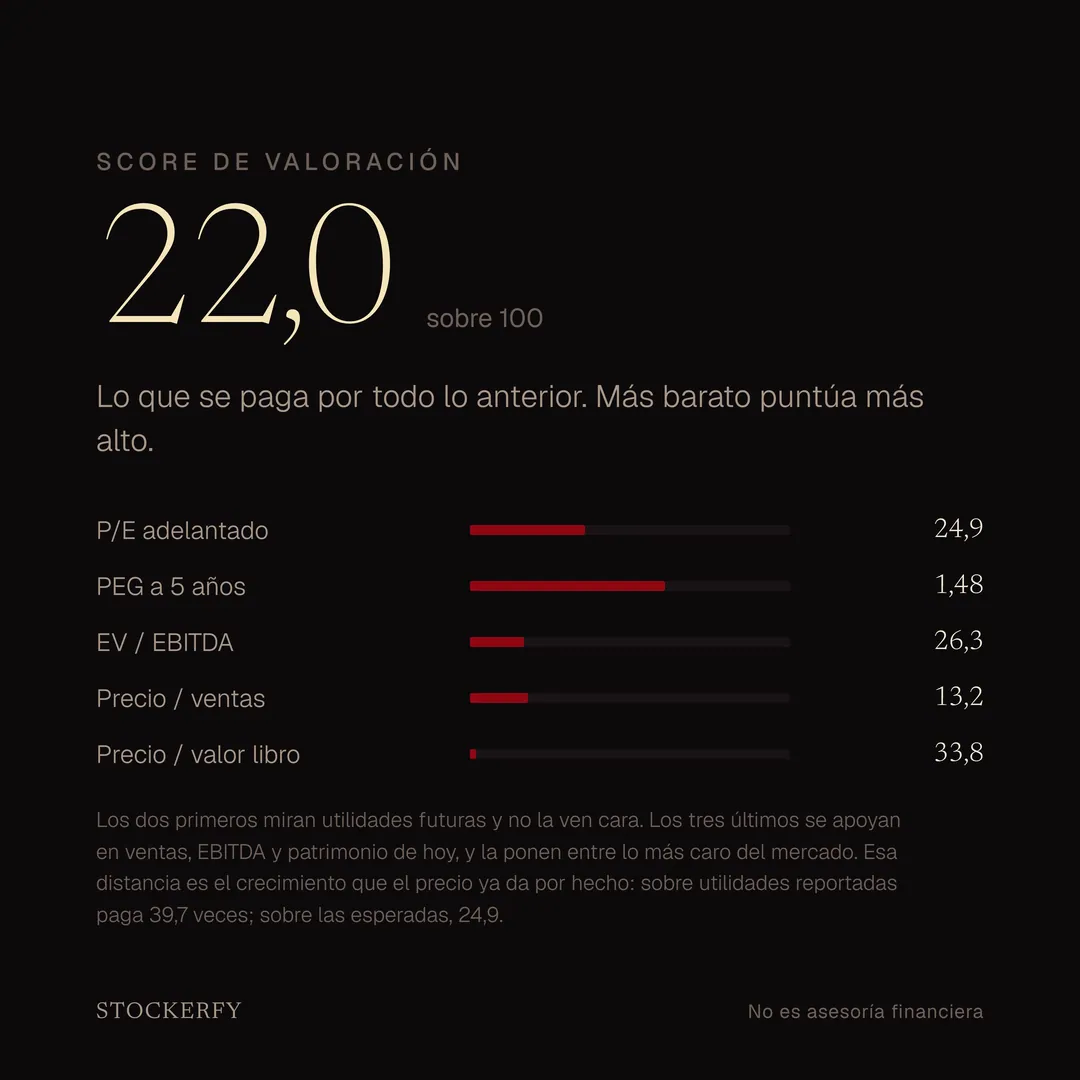
Valoración 22,0, y acá más barato puntúa más alto. Este es el caso interesante del análisis, porque el eje se parte limpio en dos mitades opuestas. El P/E adelantado, 24,9, y el PEG a cinco años, 1,48, no la ven cara. El EV sobre EBITDA, 26,3, el precio sobre ventas, 13,2, y el precio sobre valor libro, 33,8, la ponen entre lo más caro del mercado.
La diferencia entre esas dos mitades es de dónde sacan el denominador. Las dos primeras dividen el precio por utilidades que todavía no ocurren; las tres últimas, por ventas, EBITDA y patrimonio que ya están reportados. Esa distancia es, literalmente, el crecimiento que el precio ya da por hecho: sobre utilidades reportadas paga 39,7 veces, sobre las esperadas 24,9.
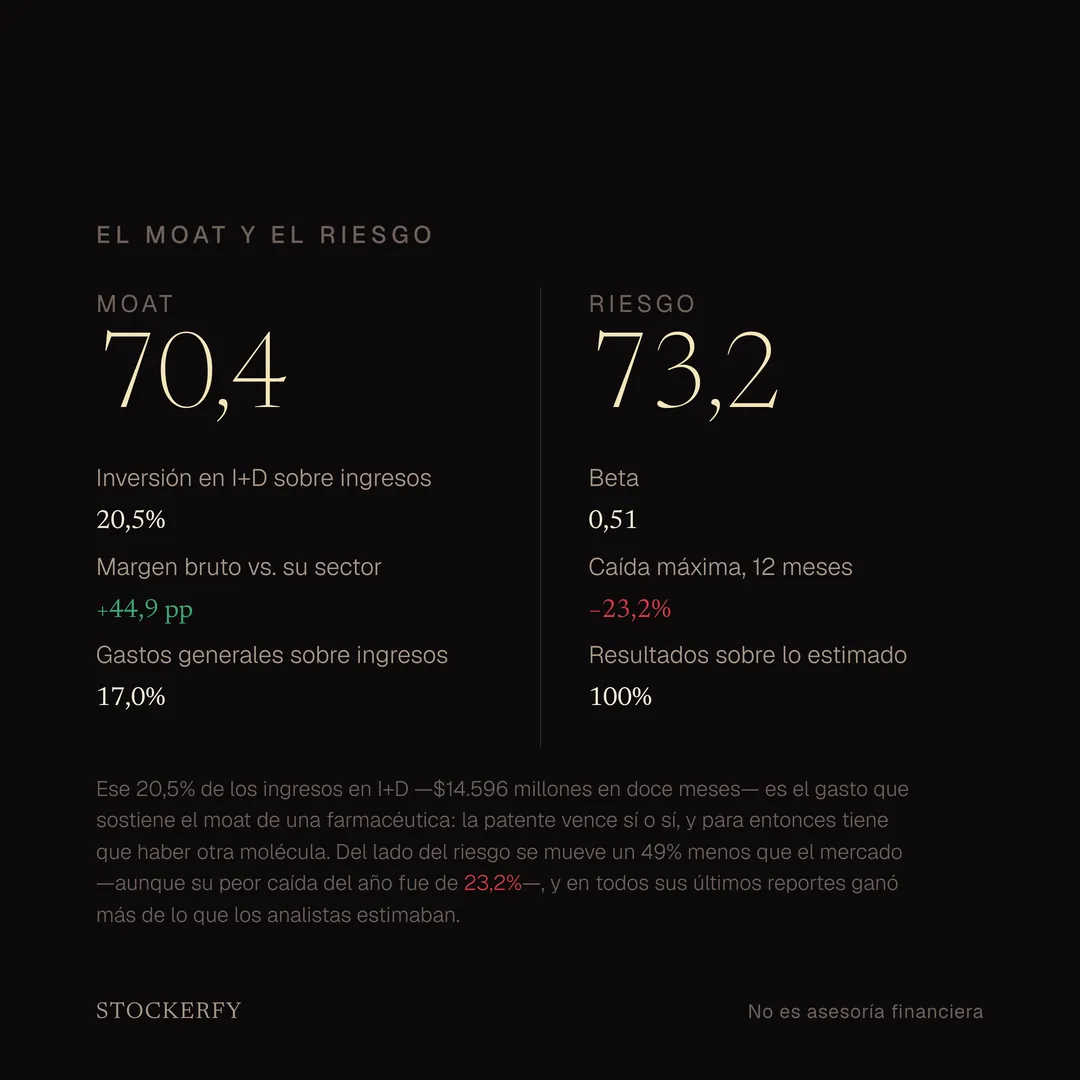
Moat 70,4. Invierte el 20,5% de sus ingresos en investigación y desarrollo, y en una farmacéutica ese gasto es el moat: la patente vence sí o sí, así que lo único que sostiene el negocio a diez años es lo que hoy está en el laboratorio. Su margen bruto está 44,9 puntos sobre la mediana de su sector.
Riesgo 73,2: beta 0,51, o sea se mueve la mitad que el mercado, peor caída de 23,2% en doce meses y cuatro de cuatro trimestres por sobre lo estimado.
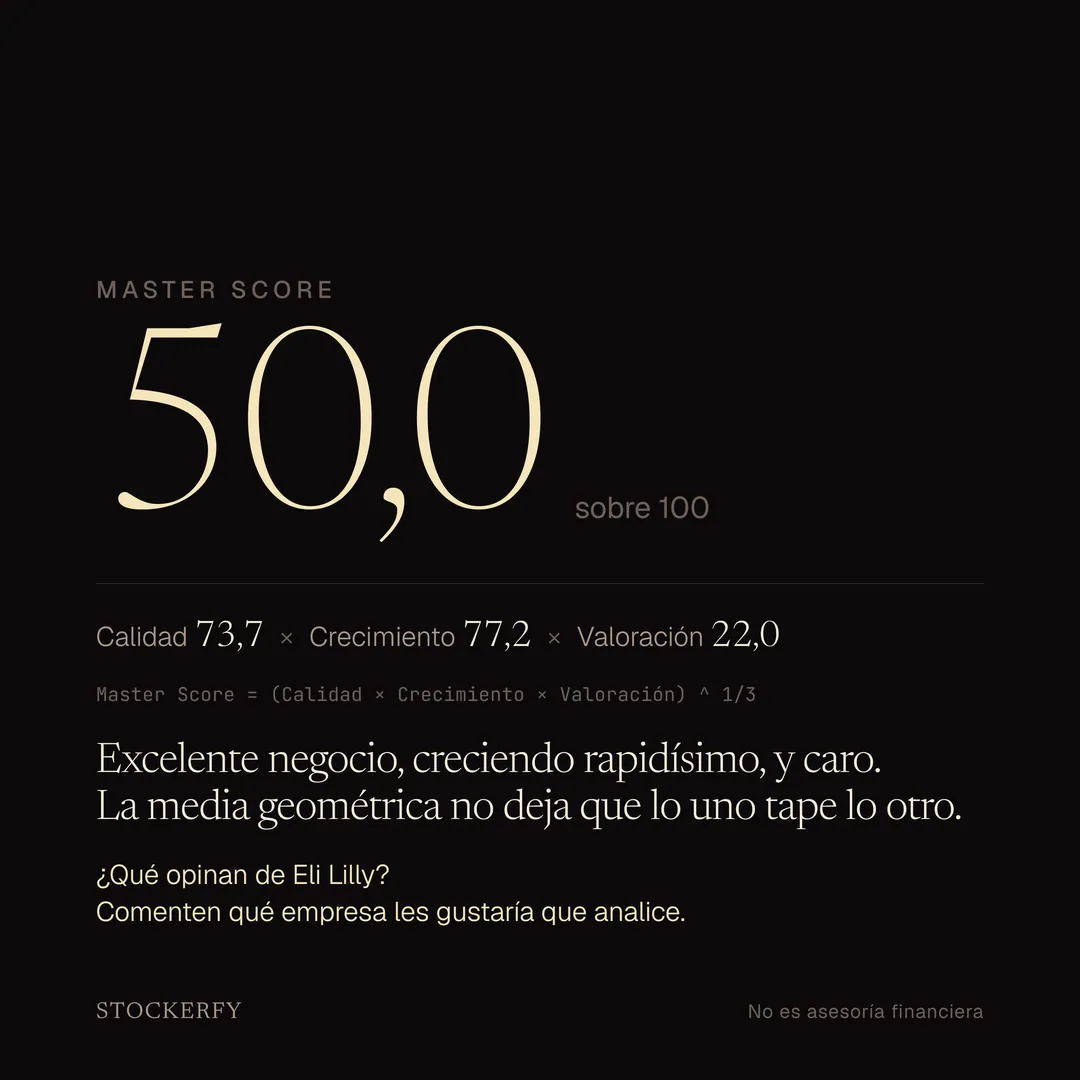
El compuesto da 50,0, la media geométrica de los tres primeros ejes. Queda duodécimo de los quince análisis que llevo. Excelente negocio, creciendo rapidísimo, y caro: la media geométrica no deja que lo uno tape lo otro, que es justamente para lo que la uso en vez de un promedio.
¿Qué opinan de Eli Lilly? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Salud