Stockerfy
CATCaterpillar, Inc.·Industria

Caterpillar (CAT): récord de ventas, y una acción que no está barata

4 min de lectura7 slides

En el segundo trimestre de 2026 Caterpillar vendió 20.543 millones de dólares, un 24% más que un año antes. Es la primera vez en su historia que supera los 20.000 millones en un solo trimestre. La utilidad por acción pasó de 4,62 a 7,77 dólares, un 68% más, y el margen operacional subió de 17,3% a 20,9%.
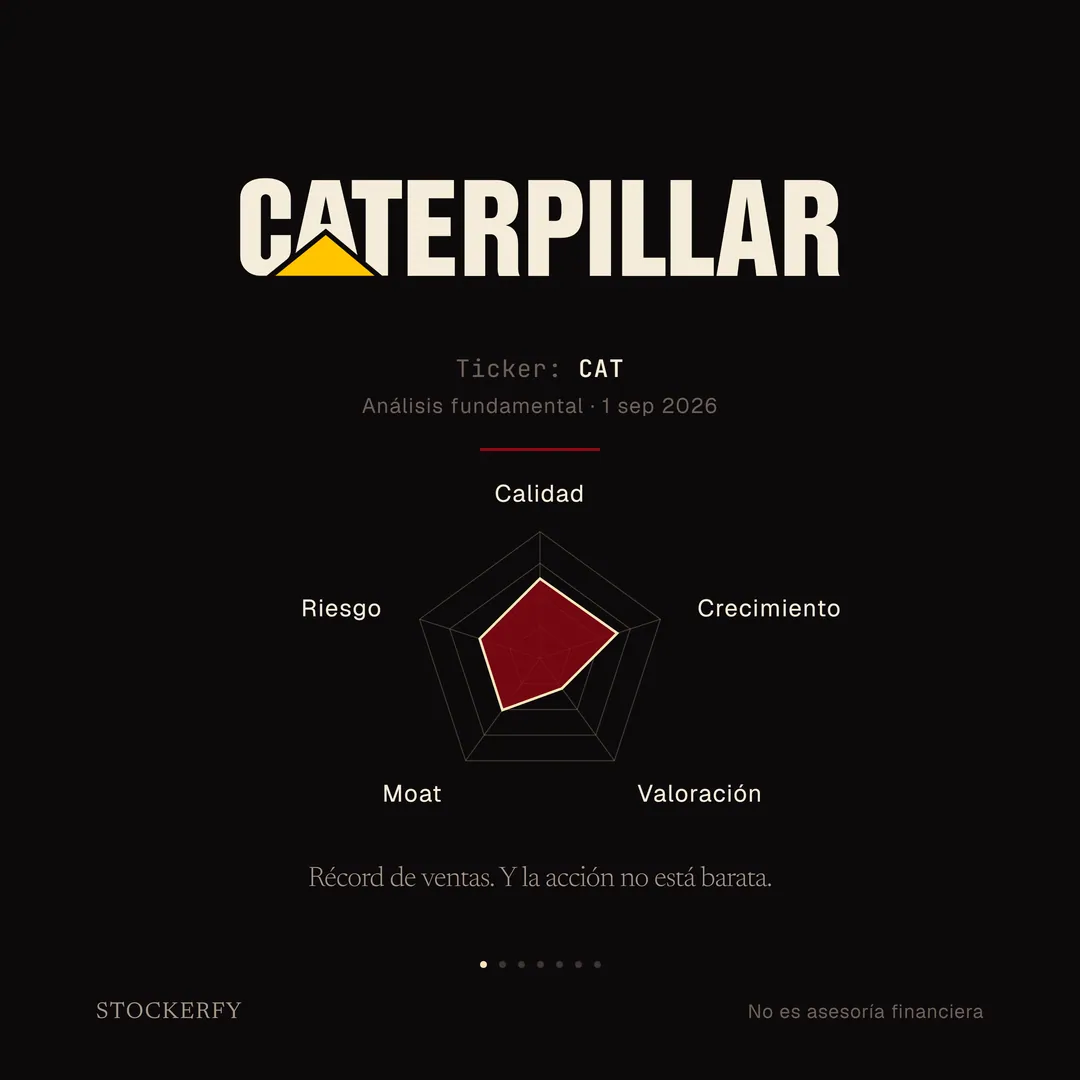
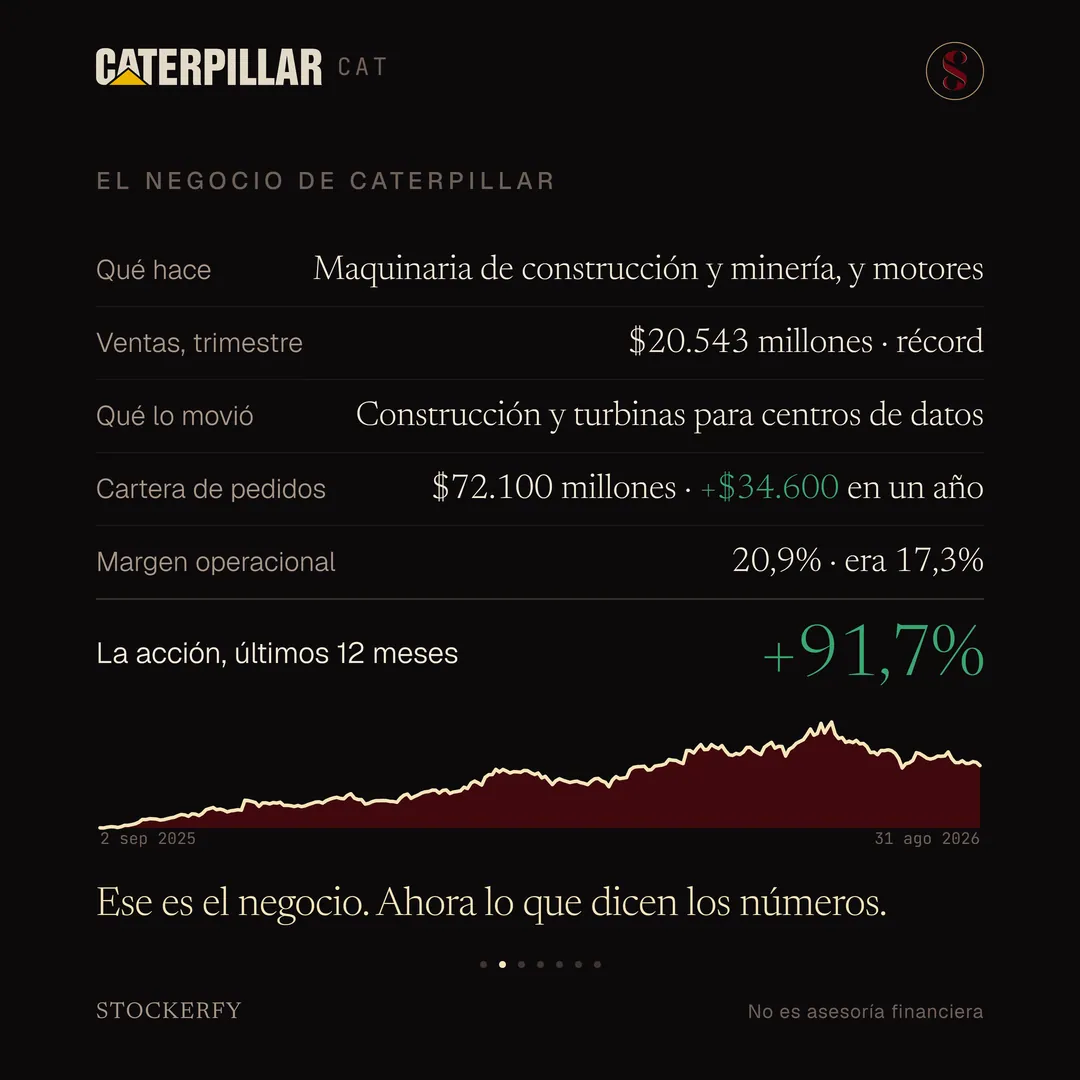
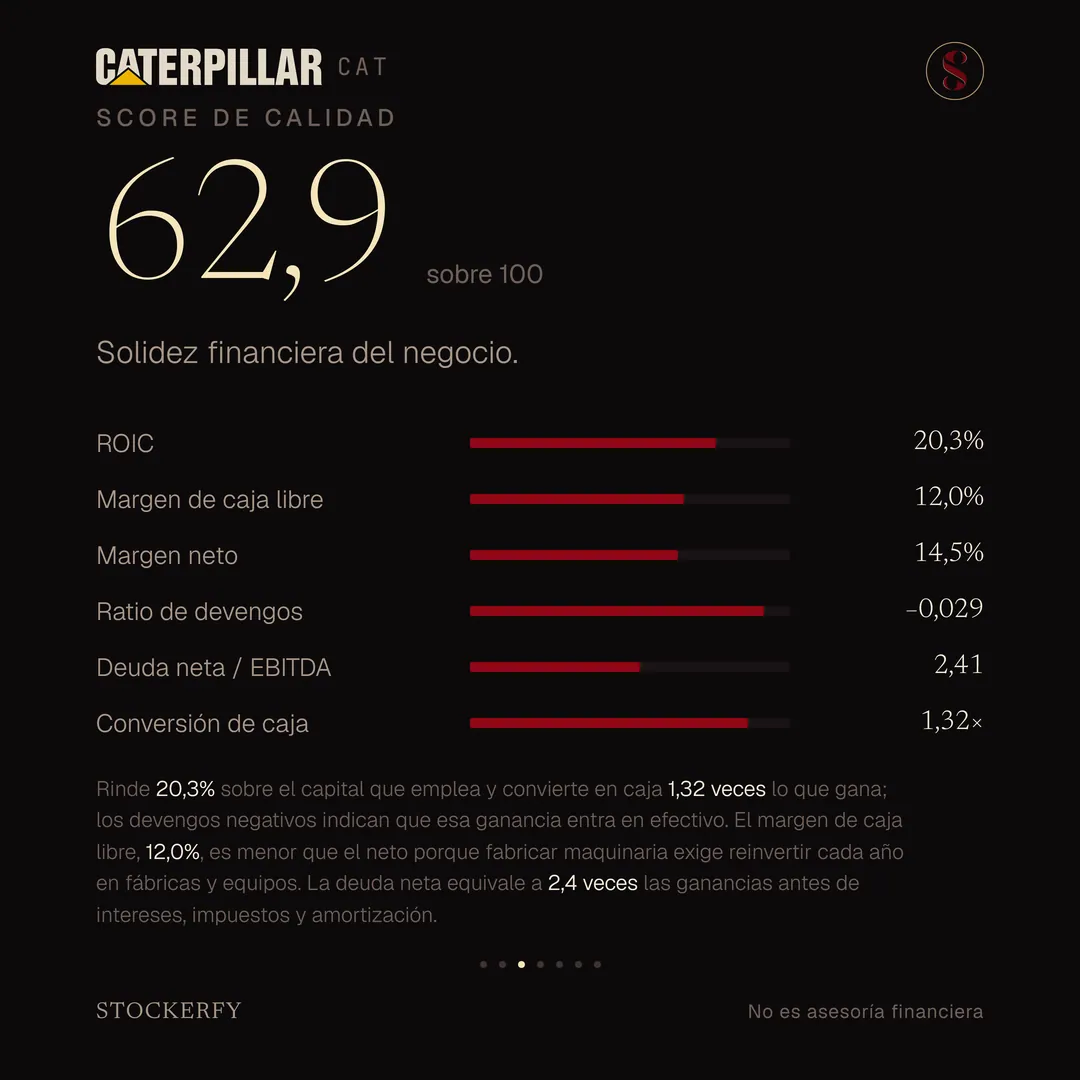
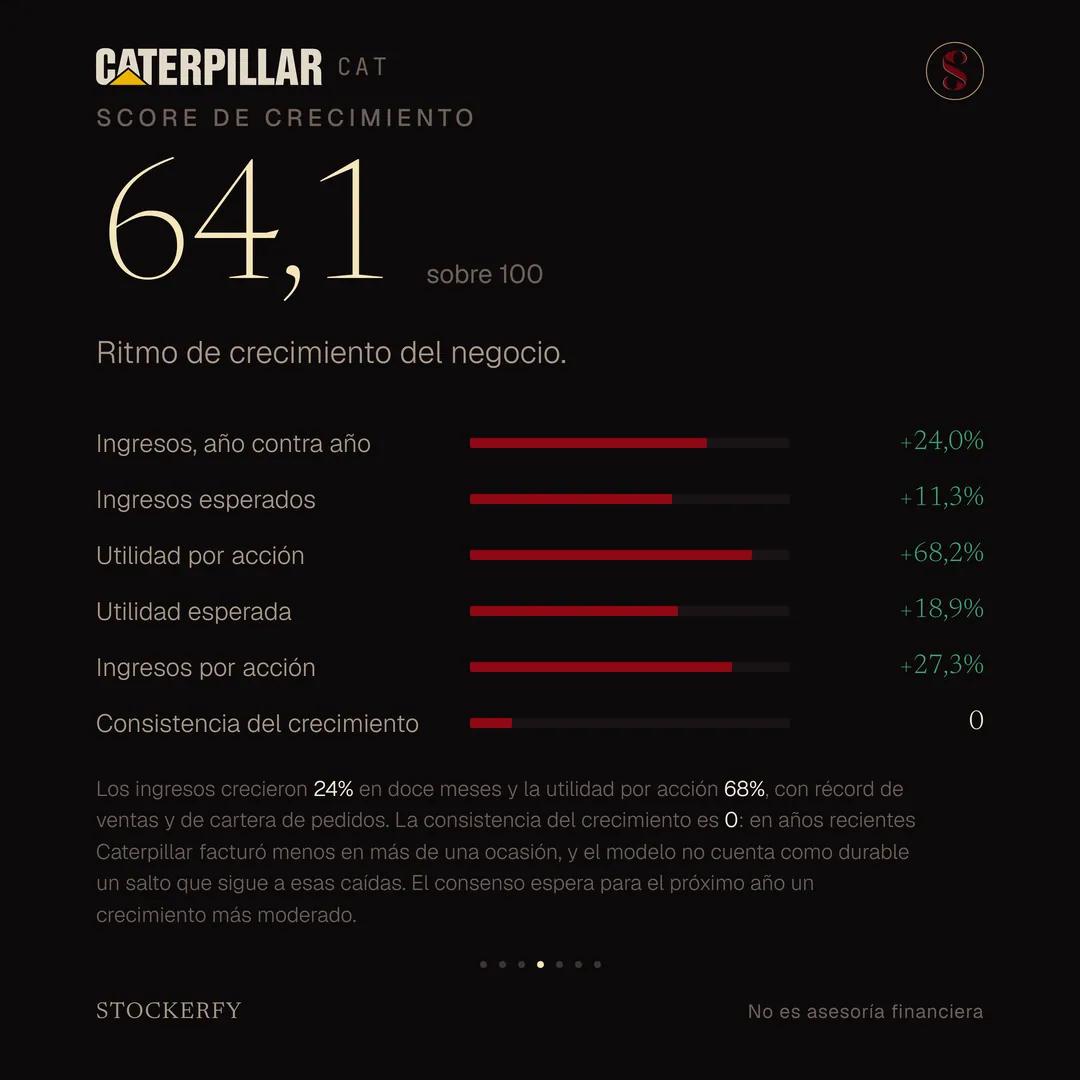
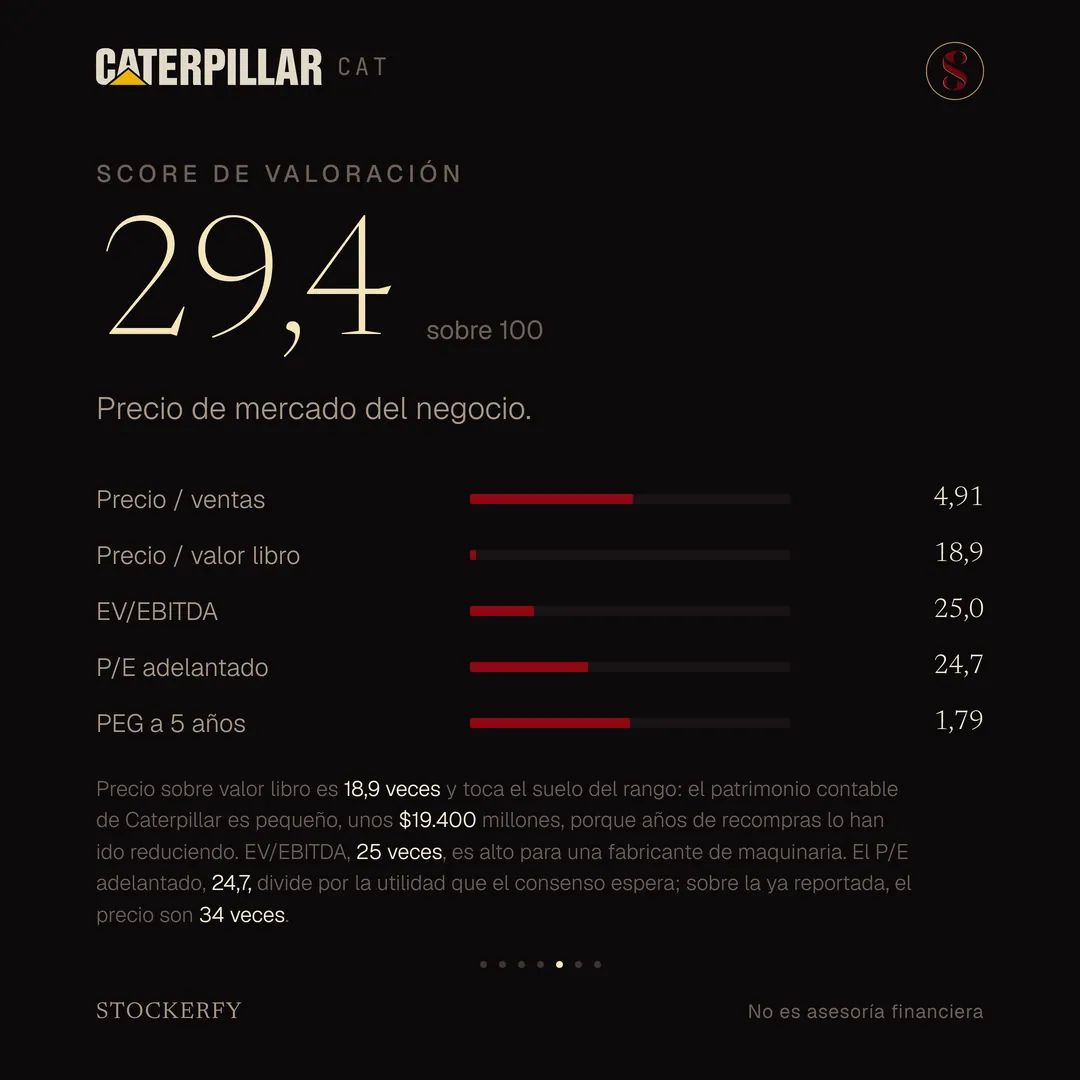
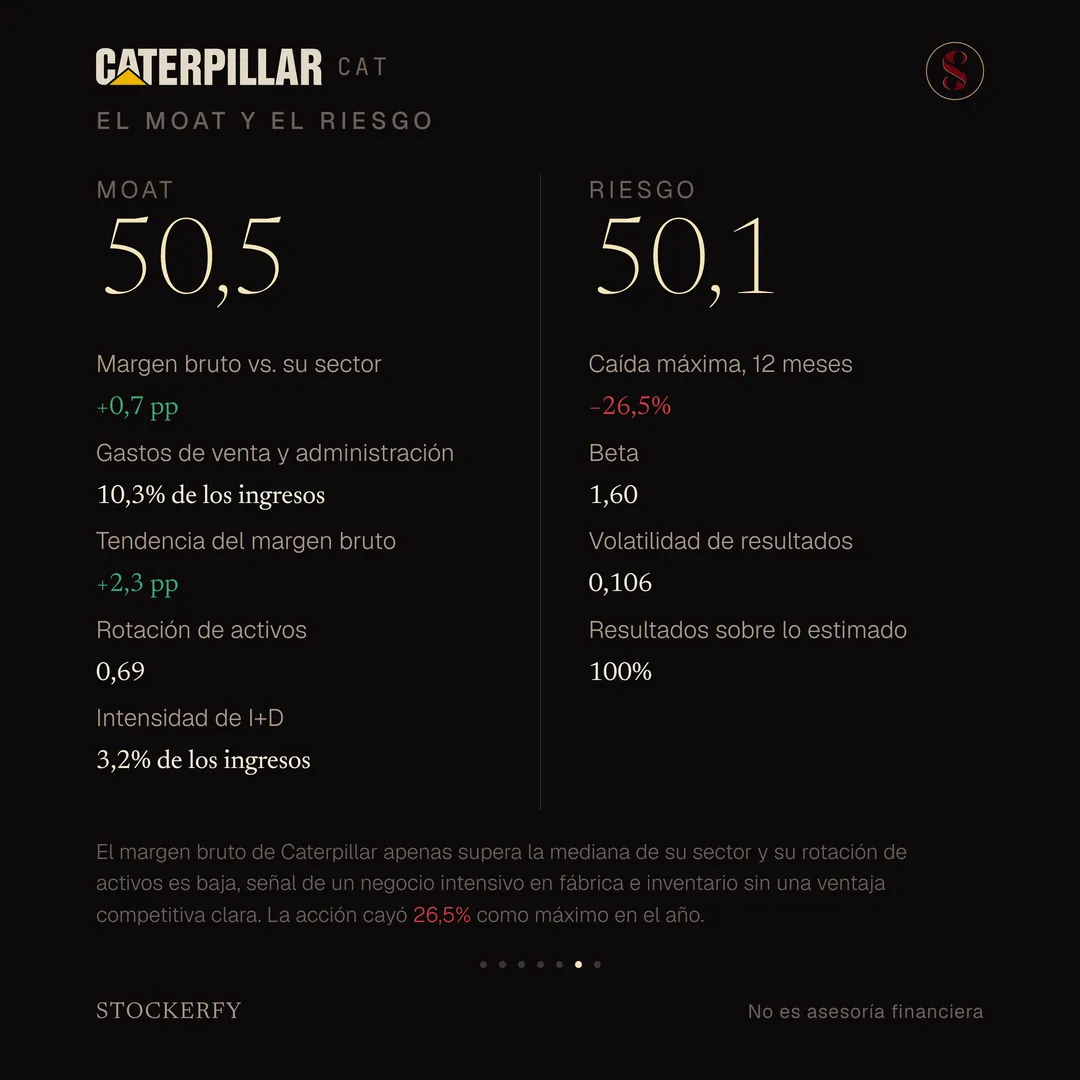
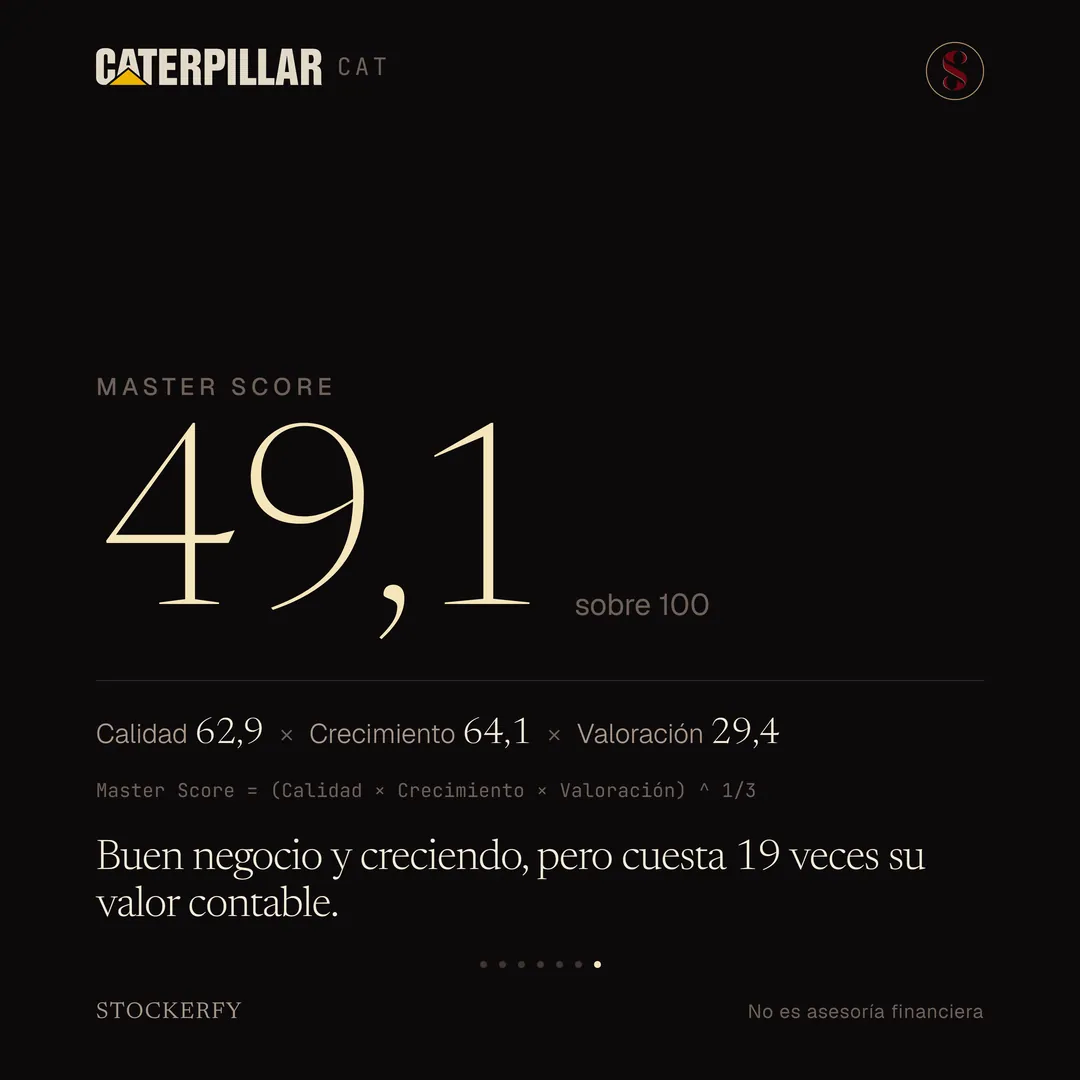
Sobre fondo oscuro, el logotipo de Caterpillar: la palabra CATERPILLAR en crema con el triángulo amarillo de la marca bajo la A. Después, en letra pequeña, ticker CAT y análisis fundamental del 1 de septiembre de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde calidad y crecimiento llegan a la zona media-alta, moat y riesgo quedan cerca del centro y valoración es el más corto. Cierra el titular: récord de ventas, y la acción no está barata.Tabla titulada El negocio de Caterpillar: qué hace, maquinaria de construcción y minería, y motores; ventas del trimestre, 20.543 millones de dólares, récord; qué lo movió, construcción y turbinas para centros de datos; cartera de pedidos, 72.100 millones de dólares, 34.600 millones más en un año, en verde; margen operacional, 20,9%, era 17,3%. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 91,7%, en verde grande. El gráfico de los últimos doce meses, con las fechas 2 de septiembre de 2025 y 31 de agosto de 2026 en las esquinas, sube de forma sostenida hasta un pico hacia finales de junio y luego cae. Cierra el remate: ese es el negocio, ahora lo que dicen los números.Score de calidad 62,9 sobre 100, con barras para ROIC 20,3%, margen de caja libre 12,0%, margen neto 14,5%, ratio de devengos menos 0,029, deuda neta sobre EBITDA 2,41 y conversión de caja 1,32. Una nota explica que Caterpillar rinde 20,3% sobre el capital que emplea y convierte en caja 1,32 veces lo que gana, que los devengos negativos indican que esa ganancia entra en efectivo, y que el margen de caja libre es menor que el neto porque fabricar maquinaria exige reinvertir cada año en fábricas y equipos.Score de crecimiento 64,1 sobre 100, con barras para ingresos año contra año más 24,0%, ingresos esperados más 11,3%, utilidad por acción más 68,2%, utilidad esperada más 18,9%, ingresos por acción más 27,3% y consistencia del crecimiento 0. Una nota explica que los ingresos crecieron 24% en doce meses y la utilidad por acción 68%, con récord de ventas y de cartera de pedidos, que la consistencia del crecimiento es 0 porque Caterpillar facturó menos en más de una ocasión en años recientes, y que el consenso espera un crecimiento más moderado el próximo año.Score de valoración 29,4 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 4,91, precio sobre valor libro 18,9, EV sobre EBITDA 25,0, P/E adelantado 24,7 y PEG a 5 años 1,79. Una nota explica que precio sobre valor libro es 18,9 veces y toca el suelo del rango porque el patrimonio contable de Caterpillar es pequeño, unos 19.400 millones de dólares, después de años de recompras; que EV/EBITDA es alto para una fabricante de maquinaria; y que sobre la utilidad ya reportada el precio son 34 veces.Moat de Caterpillar, 50,5 sobre 100: margen bruto 0,7 puntos sobre su sector, en verde; gastos de venta y administración 10,3% de los ingresos; tendencia del margen bruto más 2,3 puntos, en verde; rotación de activos 0,69; e intensidad de investigación y desarrollo 3,2% de los ingresos. Al lado, Riesgo 50,1: caída máxima en doce meses menos 26,5%, en rojo; beta 1,60; volatilidad de resultados 0,106; y resultados sobre lo estimado en el 100% de sus últimos reportes. Una nota explica que el margen bruto apenas supera la mediana del sector y la rotación de activos es baja, señal de un negocio intensivo en fábrica e inventario sin una ventaja competitiva clara, y que la acción cayó como máximo 26,5% en el año.Master Score de Caterpillar en grande, 49,1 sobre 100, con el desglose Calidad 62,9 por Crecimiento 64,1 por Valoración 29,4 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: buen negocio y creciendo, pero cuesta 19 veces su valor contable.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

El impulso vino de dos frentes. Por un lado, la construcción en Estados Unidos, donde las ventas del segmento subieron 35%. Por otro, la demanda de generadores y turbinas para centros de datos: las ventas de equipos de generación eléctrica a usuarios finales crecieron 72%, empujadas por la construcción de infraestructura para computación en la nube e inteligencia artificial. La cartera de pedidos, el valor de los equipos ya encargados que todavía no se entregan, llegó a un récord de 72.100 millones, 34.600 más que hace un año.

Qué hace Caterpillar: fabrica maquinaria pesada para construcción y minería —excavadoras, camiones mineros, tractores, palas— y motores y turbinas para generación de energía. Vende a través de una red de distribuidores independientes, y tiene un brazo propio, Cat Financial, que presta dinero a los clientes que compran sus equipos.

En doce meses la acción sube 91,7%. Tocó un máximo a finales de junio y desde ahí bajó alrededor de un 26%.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad da 62,9. Caterpillar rinde 20,3% sobre el capital que emplea y convierte en caja 1,32 veces lo que gana; los devengos negativos, una señal de que la utilidad está respaldada por dinero real y no por ajustes contables, lo confirman. El margen de caja libre, 12,0%, es menor que el margen neto de 14,5% porque fabricar maquinaria exige reinvertir cada año en fábricas y equipos. La deuda neta equivale a 2,4 veces las ganancias antes de intereses, impuestos y amortización, en parte por el brazo de financiamiento a clientes.

Crecimiento da 64,1. Los ingresos crecieron 24% en doce meses, la utilidad por acción 68% y los ingresos por acción 27%. Las dos filas que miran hacia adelante, lo que el consenso espera para el próximo año, son más moderadas: 11% en ingresos y 19% en utilidad. Y la consistencia del crecimiento sale 0: en años recientes Caterpillar facturó menos en más de una ocasión, porque su negocio depende de los ciclos de la construcción y la minería, y el modelo no cuenta como durable un salto que sigue a esas caídas.

Valoración da 29,4, el eje más bajo, y acá más barato puntúa más alto. Precio sobre valor libro es 18,9 veces y toca el suelo del rango: el patrimonio contable de Caterpillar es pequeño, unos 19.400 millones, porque años de recompras de acciones lo han ido reduciendo. EV/EBITDA es 25 veces, alto para una fabricante de maquinaria. El P/E adelantado, 24,7, divide por la utilidad que el consenso espera; sobre la que ya reportó, el precio son 34 veces.

Moat da 50,5. El Moat mide si la empresa tiene una ventaja difícil de copiar. En Caterpillar cuesta encontrarla: su margen bruto apenas supera la mediana de las fabricantes de maquinaria, y su rotación de activos es baja, 0,69, porque el negocio necesita mucha fábrica e inventario. Gasta 10,3% de sus ingresos en venta y administración y 3,2% en investigación.

Riesgo da 50,1. La acción tuvo una caída máxima del 26,5% en el año, entre finales de junio y finales de julio. Su beta de 1,6 dice que amplifica los movimientos del mercado, y en los últimos cuatro trimestres sus resultados quedaron en o por encima de lo que esperaban los analistas.

El compuesto da 49,1, la media geométrica de Calidad, Crecimiento y Valoración. Queda entre Mastercard y McDonald's de los que he publicado.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Industria
GE Aerospace (GE): Un análisis cuantitativo de la acción
GE4 sept 2026
Bloom Energy (BE): casi triplicó ingresos y arrastra $3.721 millones perdidos
BE25 ago 2026
SpaceX son tres negocios, y solo uno gana dinero
SPCX14 ago 2026
Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026