Stockerfy

Reddit invirtió 1,1 millones en equipos y le sobró el 36% de sus ventas
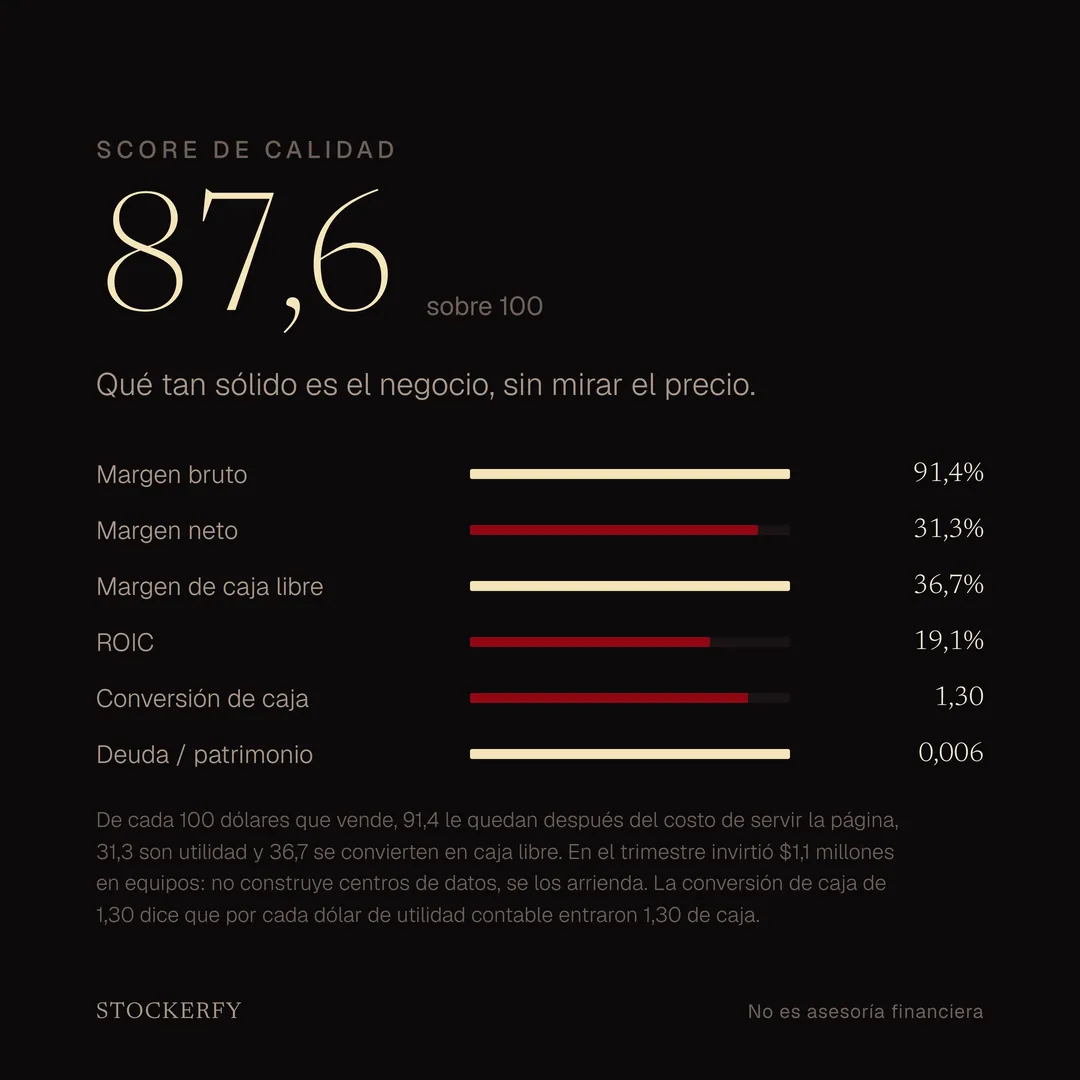
Reddit facturó 2.779 millones de dólares en doce meses, generó 1.026 millones de caja de operaciones e invirtió 7,4 millones en propiedad y equipo. El 0,14% de sus ventas. Le quedaron libres 1.019 millones: el 36,7% de todo lo que facturó. Puede hacerlo porque no fabrica nada de lo que vende: el contenido lo escriben sus usuarios sin cobrar, y los servidores tampoco son suyos. El propio comunicado dice que usa proveedores de infraestructura de terceros y que por eso no incurre en inversiones de capital significativas.
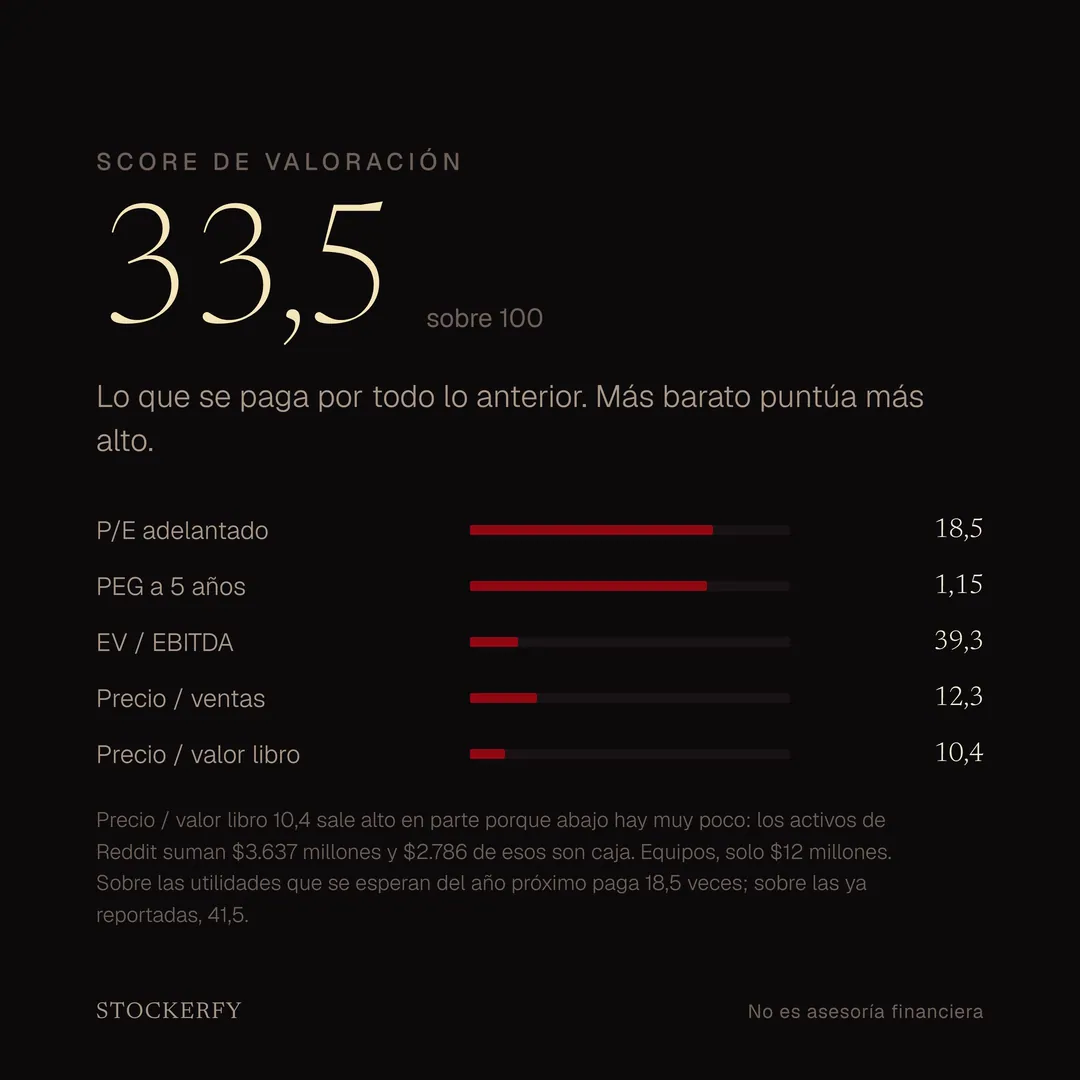
En el balance se ve igual. De 3.637 millones de activos totales, 2.786 son caja y valores negociables, y los equipos suman 12 millones: un negocio con 130 millones de visitantes diarios y una fábrica de doce millones de dólares.
El reverso de eso es el precio, y es el mismo hecho leído por el otro lado: cuando abajo hay tan poco balance, cualquier múltiplo que se mida contra el balance sale alto. Precio sobre valor libro 10,4 y precio sobre ventas 12,3.
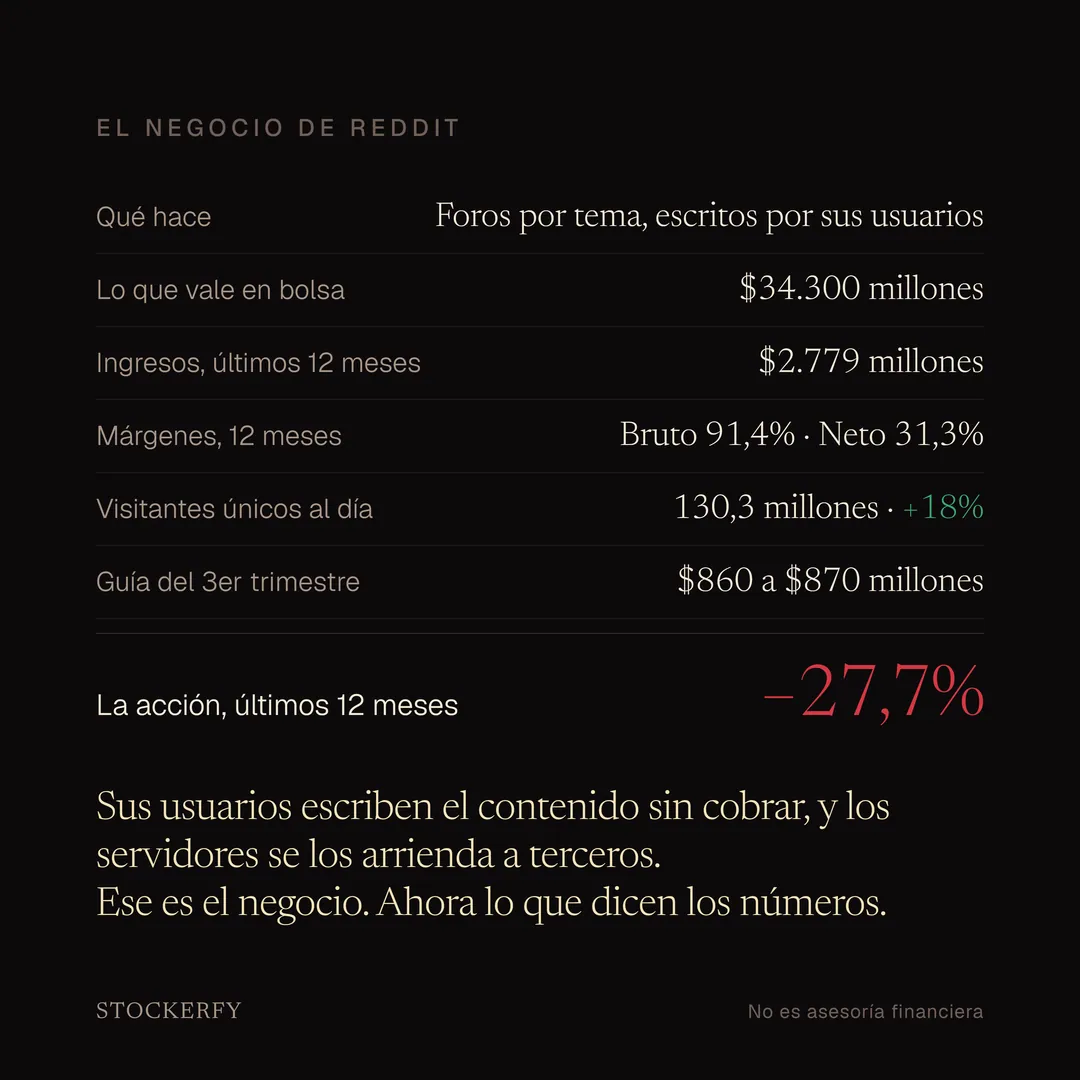
Qué hace: foros por tema, escritos por sus usuarios, que se monetizan con publicidad. En el trimestre cerrado en junio facturó 804,9 millones, 61% más que un año antes, con margen bruto de 91,3% y un resultado operacional de 231,7 millones, el 28,8% de los ingresos. Es su octavo trimestre seguido creciendo sobre 60%. La publicidad fue 762 millones y creció 64%. Los visitantes únicos al día llegaron a 130,3 millones, 18% más, y la guía del trimestre siguiente son 860 a 870 millones.
La acción está 27,7% bajo el nivel de hace doce meses.
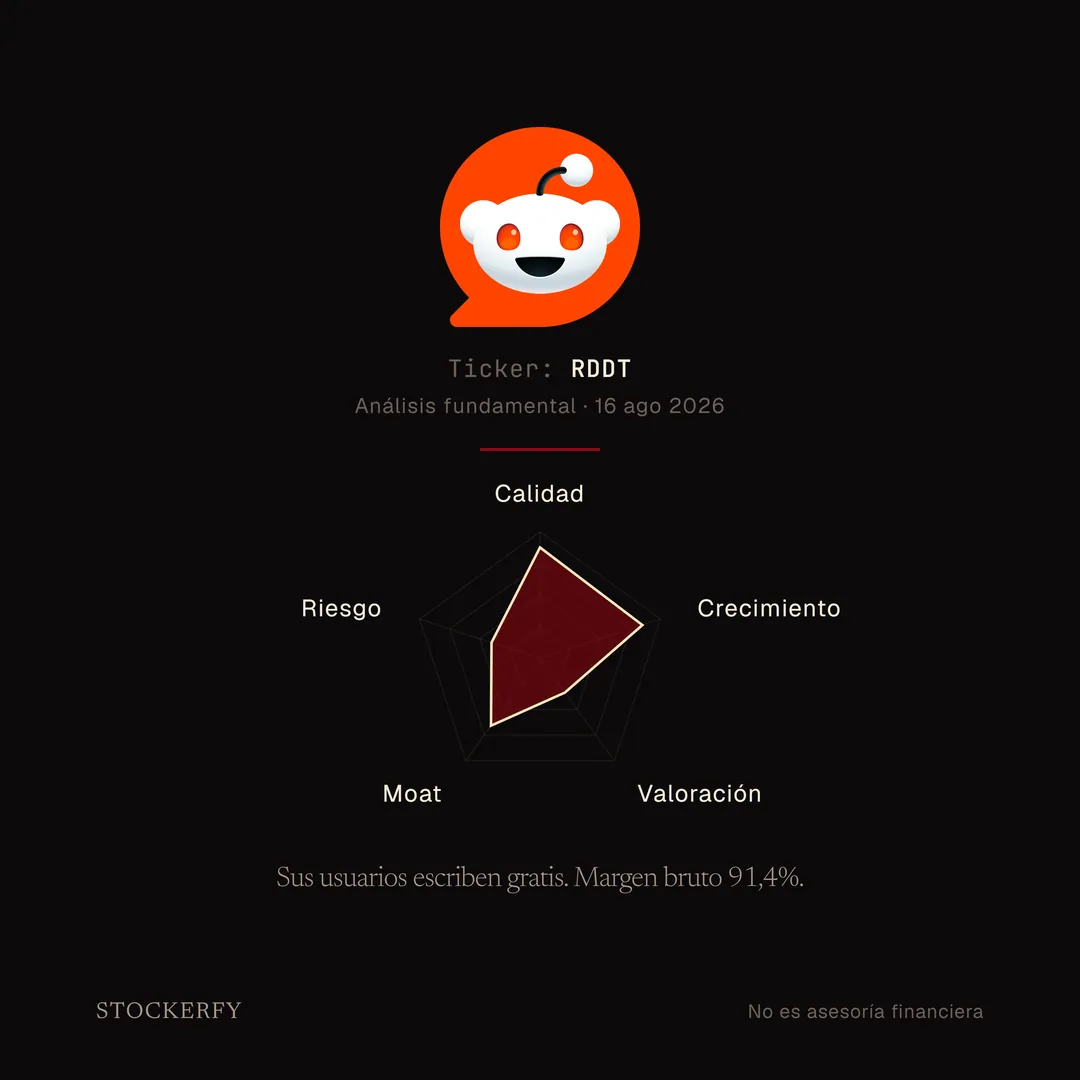
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
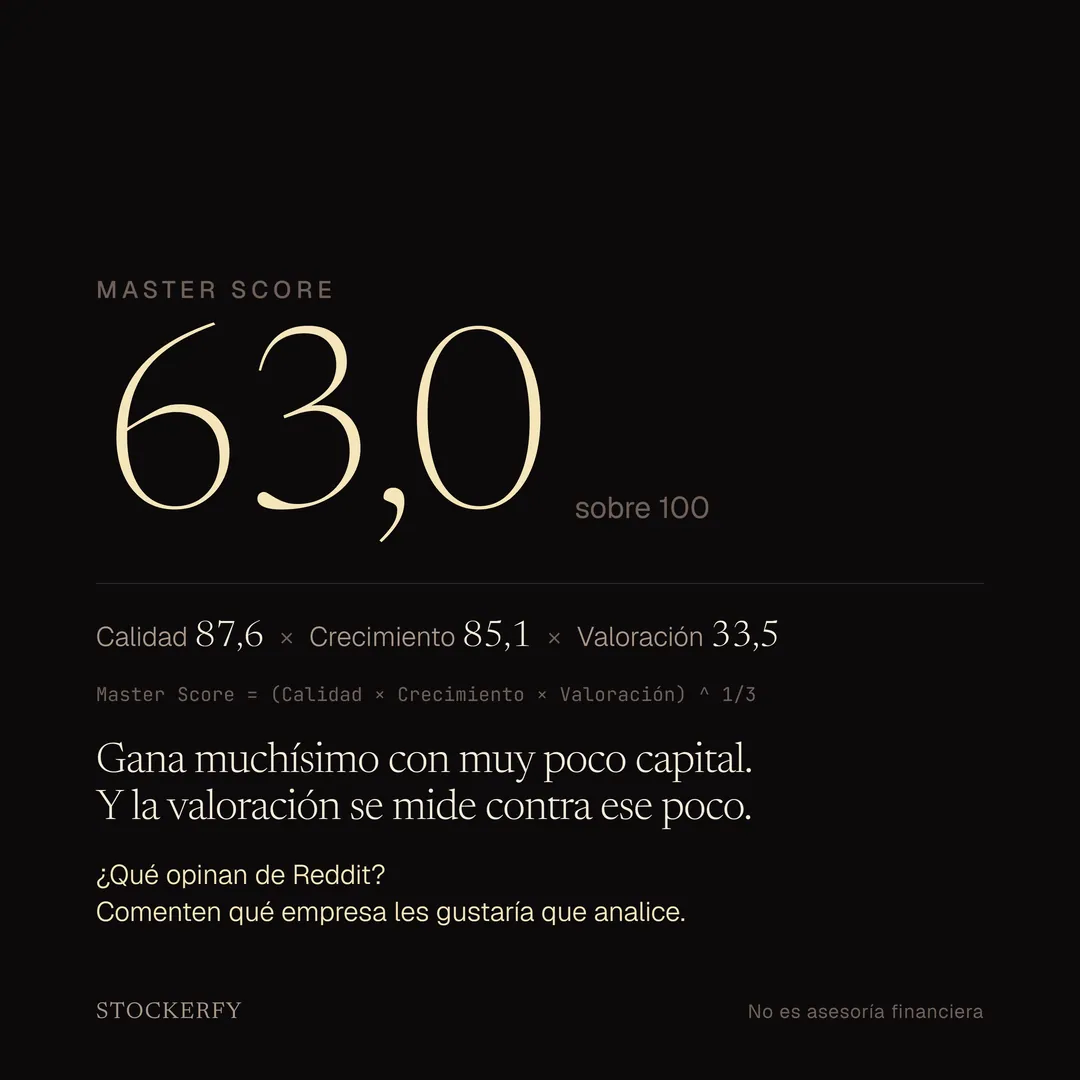
Calidad 87,6. Margen bruto 91,4%, margen neto 31,3%, margen de caja libre 36,7%, retorno sobre capital invertido 19,1%, conversión de caja 1,30 veces y un ratio de devengos negativo, que quiere decir que la utilidad viene respaldada por caja. Casi no tiene deuda: 0,006 de deuda sobre patrimonio.
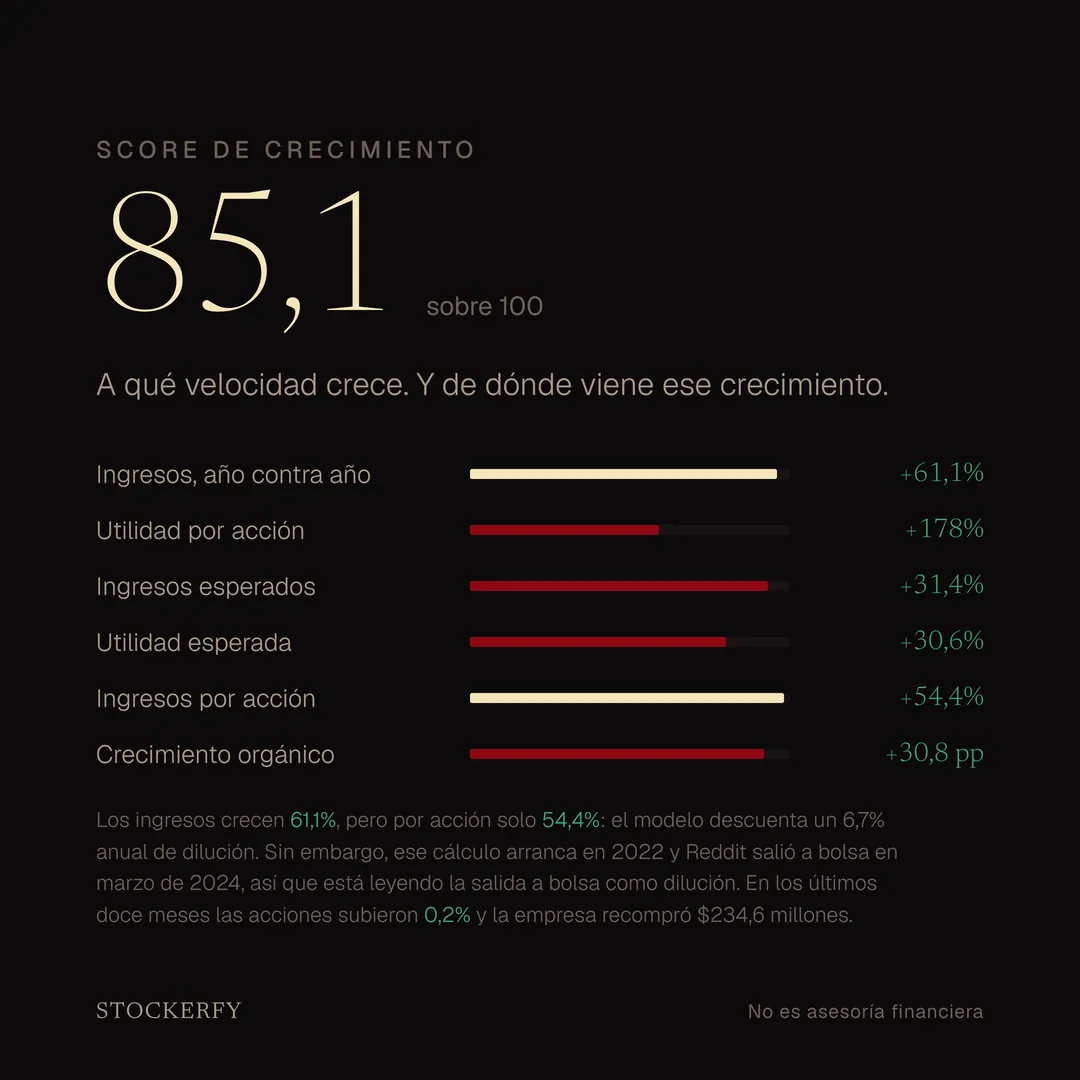
Crecimiento 85,1. Ingresos más 61,1% y utilidad por acción más 178% en el trimestre, con ingresos esperados más 31,4% y utilidad esperada más 30,6%. Su crecimiento orgánico es más 30,8 puntos, o sea que crece bastante más rápido de lo que engorda su balance.
Y acá hay un límite del modelo que prefiero decir. En esa misma slide los ingresos por acción crecen 54,4%, casi siete puntos menos que los ingresos, porque el modelo descuenta un 6,7% anual de dilución. Ese número compara las acciones del último balance anual contra las del más antiguo que tiene, el de 2022, y Reddit salió a bolsa en marzo de 2024: la ventana está leyendo la salida a bolsa como si fuera dilución. La empresa dice lo contrario del último año, sus acciones totalmente diluidas subieron 0,2% y recompró 234,6 millones en el trimestre.
Valoración 33,5, y acá más barato puntúa más alto. P/E adelantado 18,5 y PEG a cinco años 1,15, contra EV sobre EBITDA 39,3, precio sobre ventas 12,3 y precio sobre valor libro 10,4. Detalle que conviene decir: ese 18,5 sale de la utilidad estimada para el ejercicio que viene. Sobre la ya reportada son 41,5 veces.
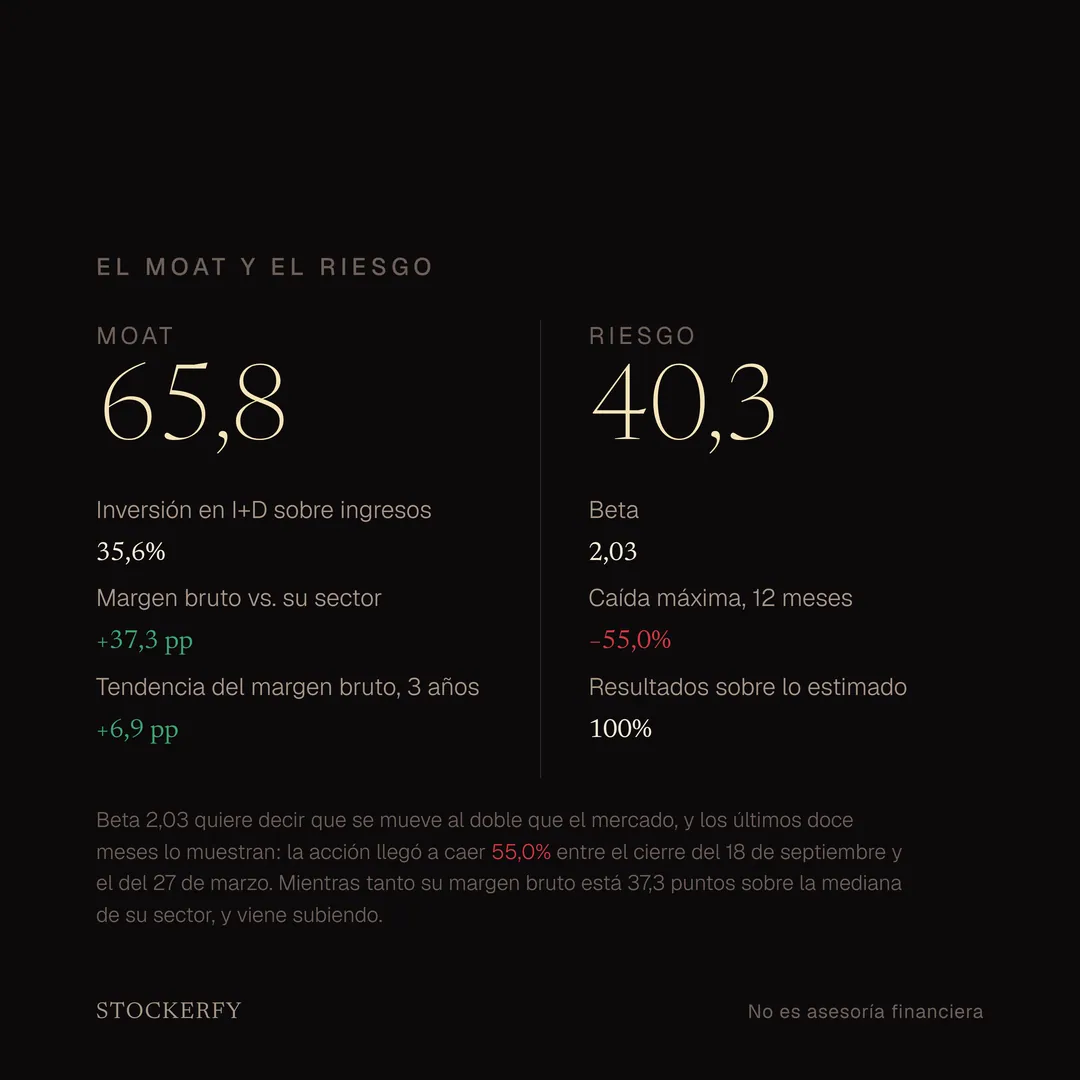
Moat 65,8. Invierte el 35,6% de sus ingresos en investigación y desarrollo, y su margen bruto está 37,3 puntos sobre la mediana de su sector, subiendo 6,9 puntos en tres años.
Riesgo 40,3: beta 2,03, peor caída de 55,0% en doce meses y cuatro de cuatro trimestres por sobre lo estimado.
El compuesto da 63,0, la media geométrica de los tres primeros ejes. Queda séptimo de los diecisiete análisis que llevo. Gana muchísimo con muy poco capital, y la valoración se mide contra ese poco.
¿Qué opinan de Reddit? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Comunicaciones