 Stockerfy

Micron multiplicó sus ingresos por 4,5 en un año
Micron facturó 41.456 millones de dólares en su último trimestre. En ese mismo trimestre del año anterior había facturado 9.301. Multiplicó sus ingresos por 4,46 en doce meses, con un margen bruto de 84,6% y un resultado operacional que se llevó el 80,4% de las ventas.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 15 de agosto de 2026, que pueden diferir.
- Industria
- Semiconductors
- Capitalización
- US$903,4 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
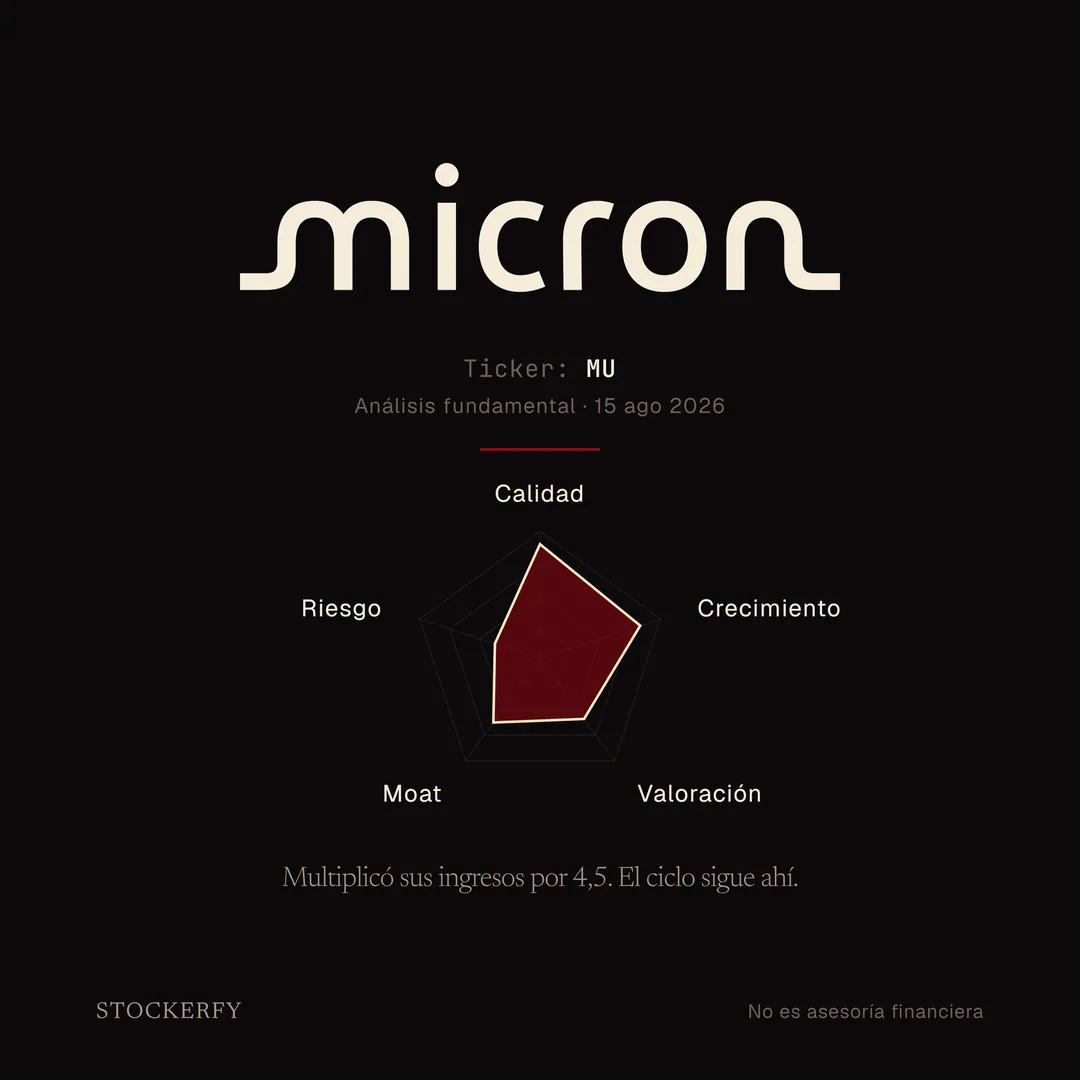
Multiplicó sus ingresos por 4,5. El ciclo sigue ahí.
- 01 / 07
Multiplicó sus ingresos por 4,5. El ciclo sigue ahí.
Descripción de la slide
Portada de Stockerfy. Logotipo de Micron en crema sobre fondo negro. Ticker MU, análisis fundamental del 15 de agosto de 2026. Gráfico de radar con cinco ejes: Calidad 90,2, Crecimiento 83,3, Valoración 59,2, Moat 62,7 y Riesgo 37,4. Titular: multiplicó sus ingresos por 4,5, el ciclo sigue ahí.
- 02 / 07
El negocio de Micron
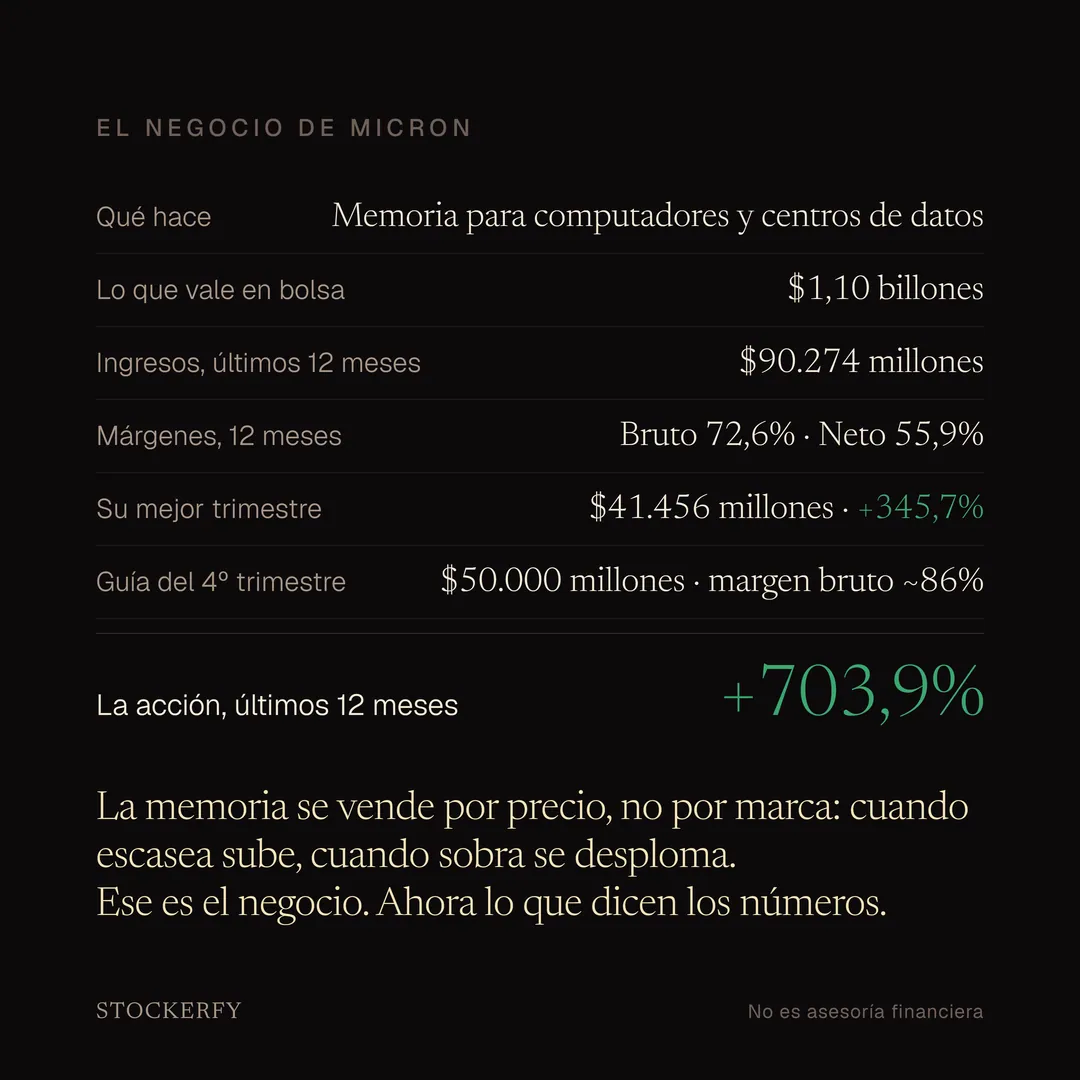
La memoria se vende por precio, no por marca: cuando escasea sube, cuando sobra se desploma. Ese es el negocio. Ahora lo que dicen los números.
Descripción de la slide
Tabla del negocio de Micron. Fabrica memoria para computadores y centros de datos. Vale 1,10 billones de dólares en bolsa. Ingresos de los últimos doce meses 90.274 millones. Márgenes de doce meses: bruto 72,6% y neto 55,9%. Su mejor trimestre, 41.456 millones, un 345,7% más. Guía del cuarto trimestre, 50.000 millones con margen bruto de alrededor de 86%. Destacado: la acción subió 703,9% en doce meses. Cierra explicando que la memoria se vende por precio y no por marca.
- 03 / 07Qué tan sólido es el negocio, sin mirar el precio.
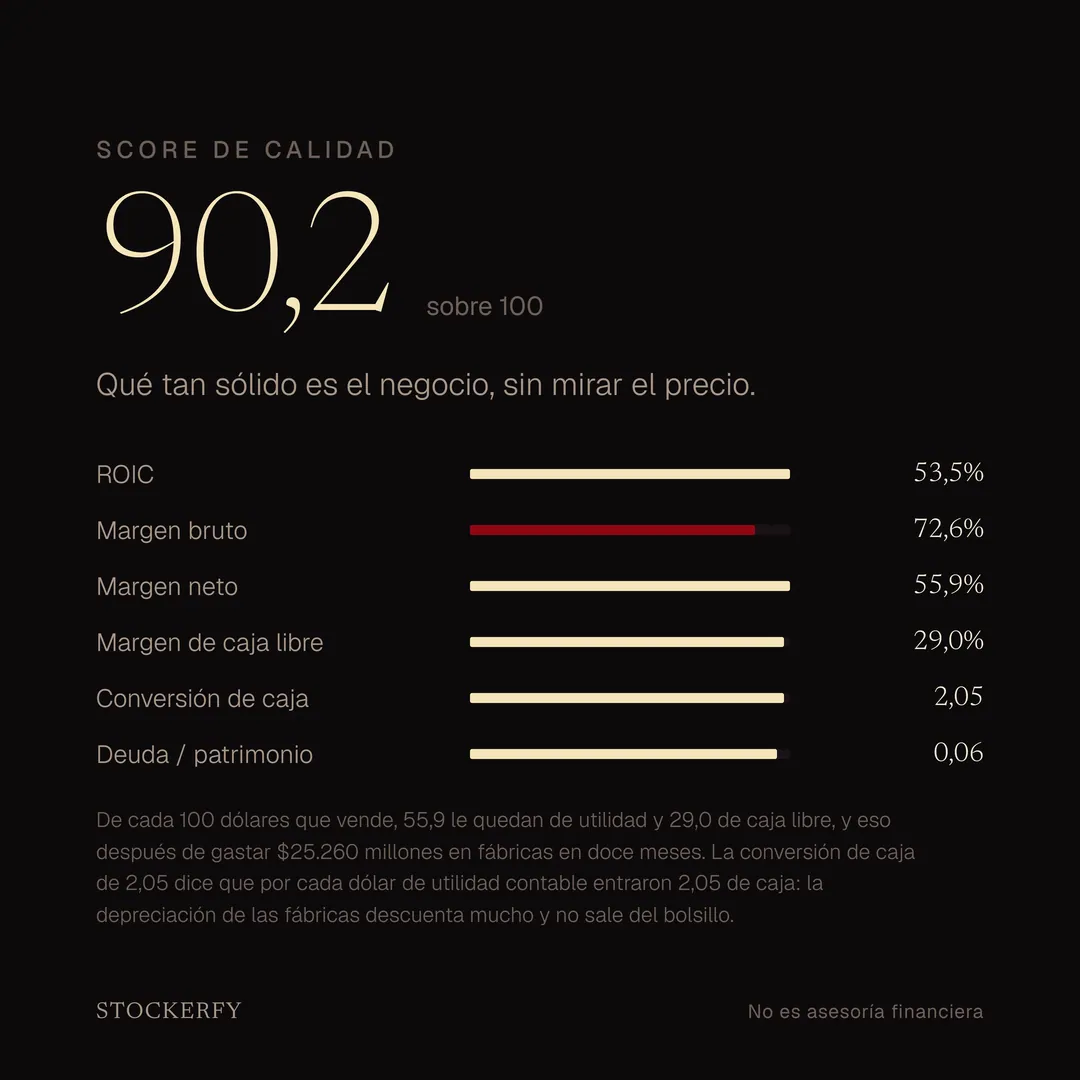
Calidad: 90,2
De cada 100 dólares que vende, 55,9 le quedan de utilidad y 29,0 de caja libre, y eso después de gastar $25.260 millones en fábricas en doce meses. La conversión de caja de 2,05 dice que por cada dólar de utilidad contable entraron 2,05 de caja: la depreciación de las fábricas descuenta mucho y no sale del bolsillo.
Descripción de la slide
Eje Calidad de Micron, 90,2 sobre 100. Retorno sobre capital invertido 53,5%, margen bruto 72,6%, margen neto 55,9%, margen de caja libre 29,0%, conversión de caja 2,05 y deuda sobre patrimonio 0,06.
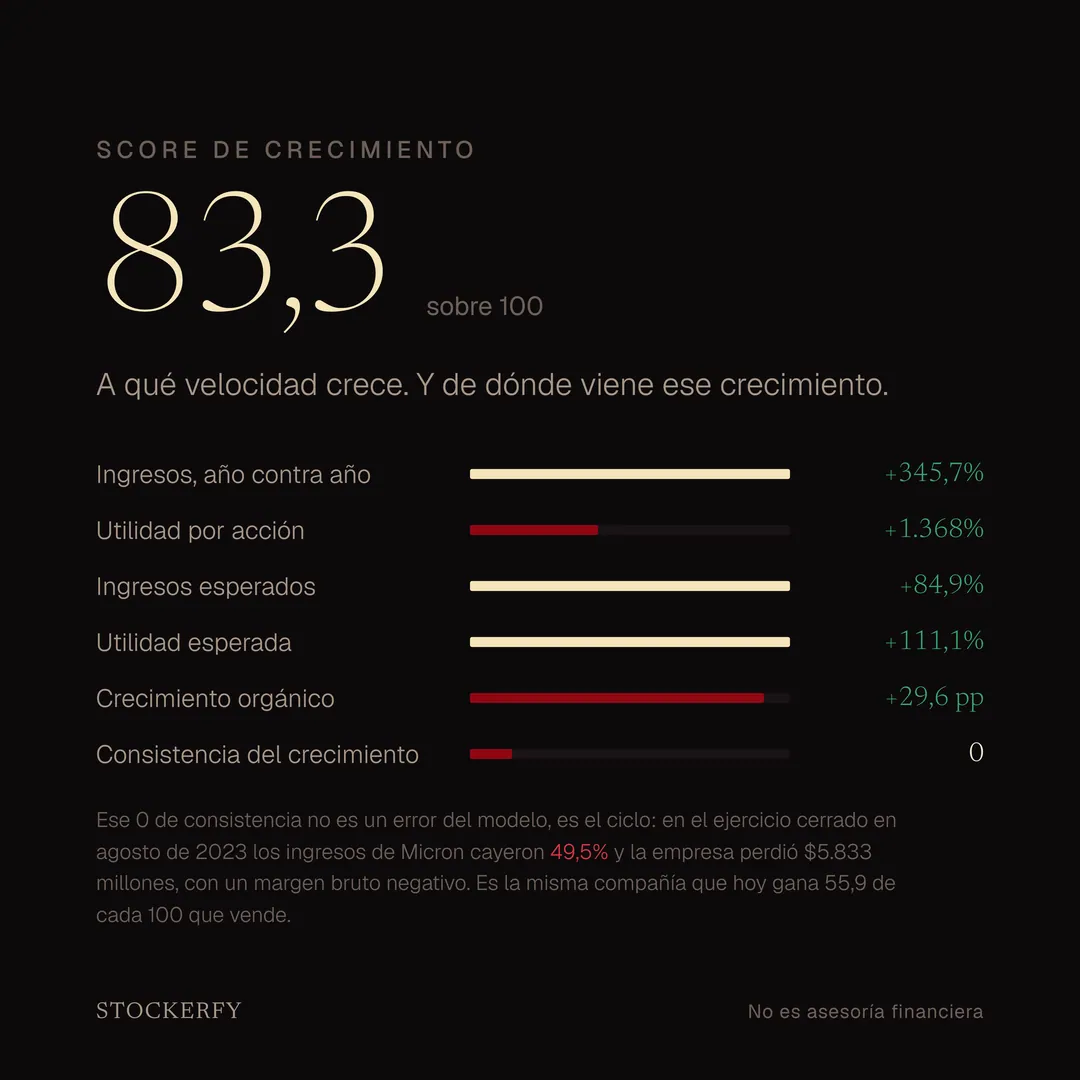
- 04 / 07A qué velocidad crece. Y de dónde viene ese crecimiento.
Crecimiento: 83,3
Ese 0 de consistencia no es un error del modelo, es el ciclo: en el ejercicio cerrado en agosto de 2023 los ingresos de Micron cayeron [-49,5%] y la empresa perdió $5.833 millones, con un margen bruto negativo. Es la misma compañía que hoy gana 55,9 de cada 100 que vende.
Descripción de la slide
Eje Crecimiento de Micron, 83,3 sobre 100. Ingresos año contra año +345,7%, utilidad por acción +1.368%, ingresos esperados +84,9%, utilidad esperada +111,1%, crecimiento orgánico +29,6 puntos y consistencia del crecimiento 0. La nota explica que ese cero es el ciclo: en el ejercicio cerrado en agosto de 2023 los ingresos cayeron 49,5% y la empresa perdió 5.833 millones.
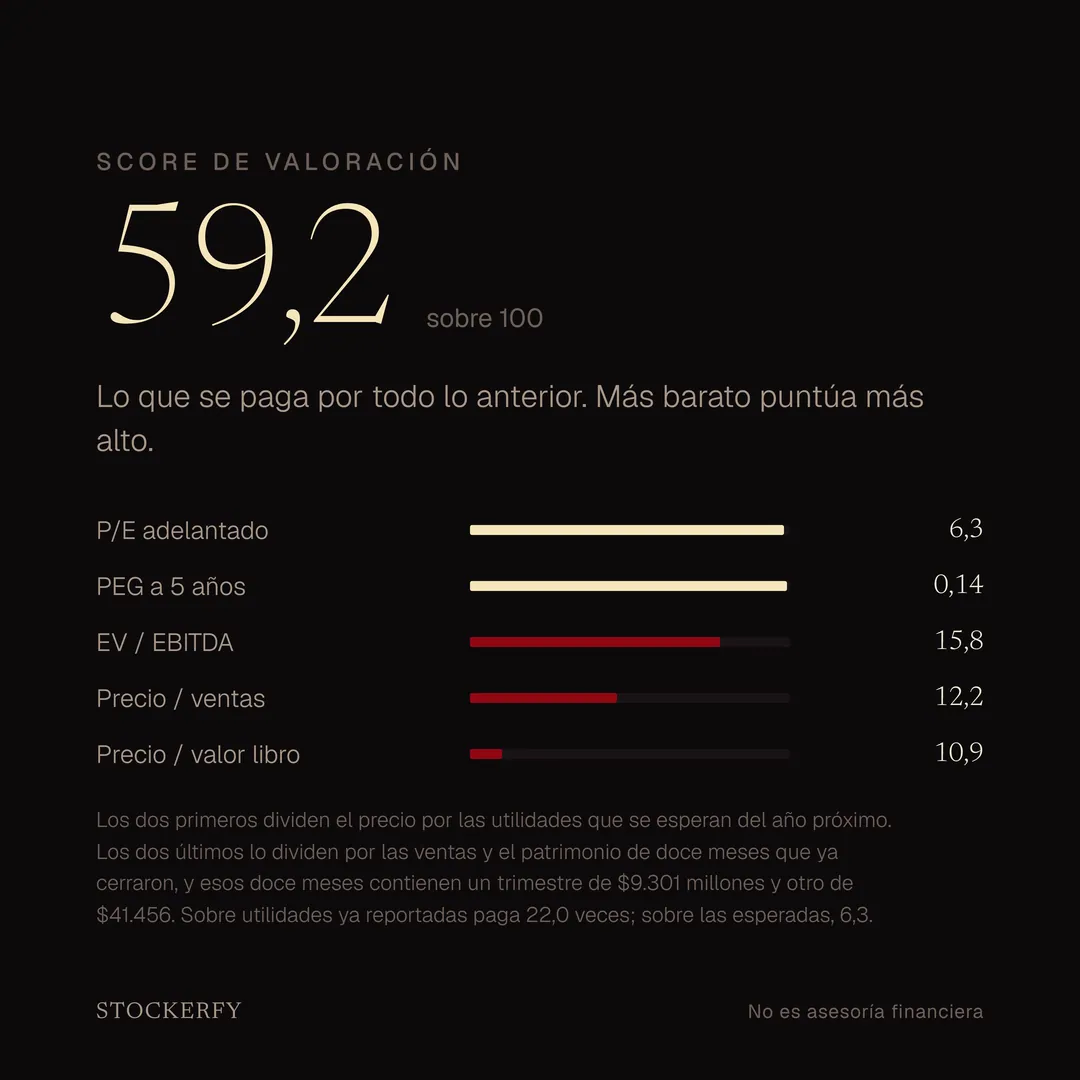
- 05 / 07Lo que se paga por todo lo anterior. Más barato puntúa más alto.
Valoración: 59,2
Los dos primeros dividen el precio por las utilidades que se esperan del año próximo. Los dos últimos lo dividen por las ventas y el patrimonio de doce meses que ya cerraron, y esos doce meses contienen un trimestre de $9.301 millones y otro de $41.456. Sobre utilidades ya reportadas paga 22,0 veces; sobre las esperadas, 6,3.
Descripción de la slide
Eje Valoración de Micron, 59,2 sobre 100. P/E adelantado 6,3, PEG a 5 años 0,14, EV sobre EBITDA 15,8, precio sobre ventas 12,2 y precio sobre valor libro 10,9.
- 06 / 07
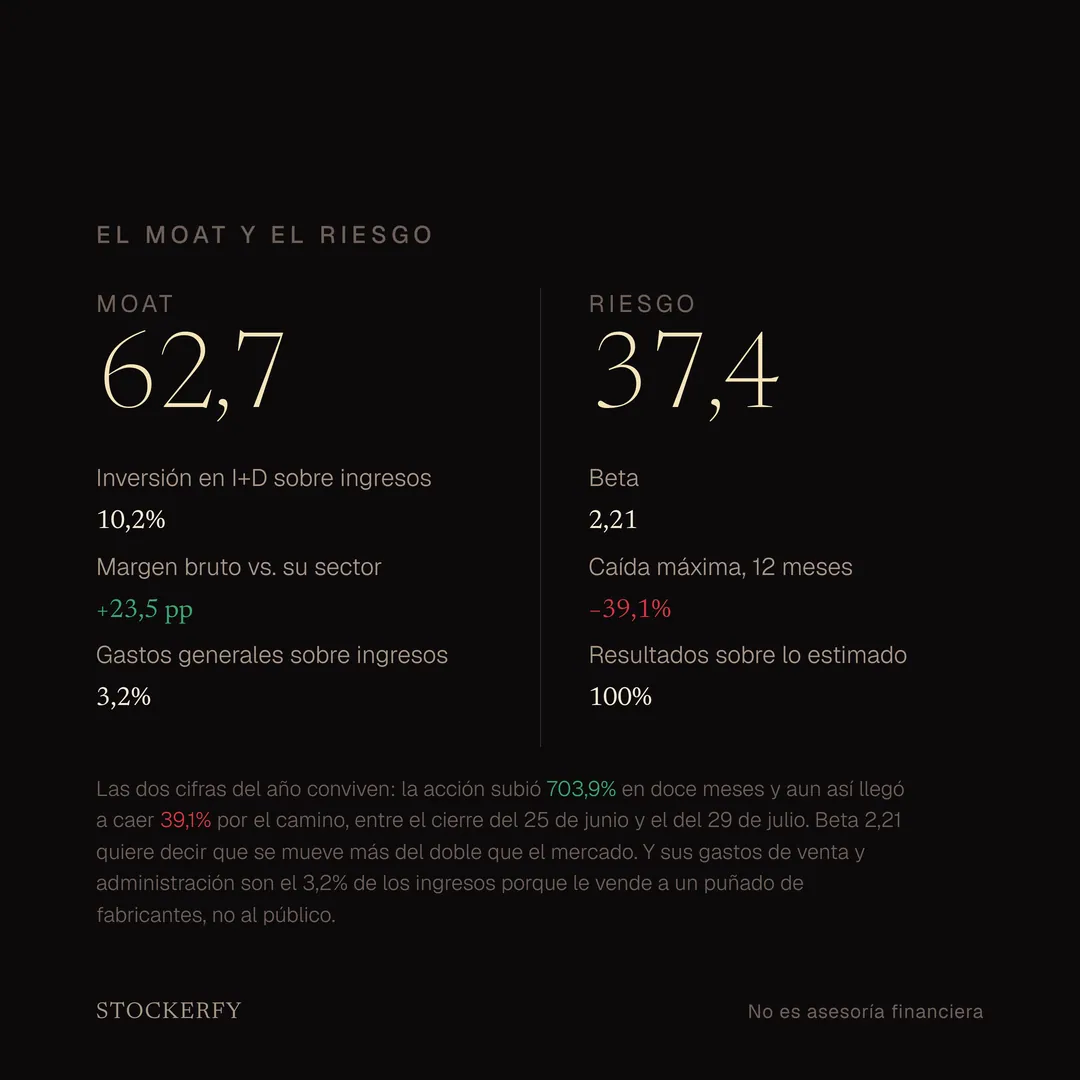
El moat y el riesgo
Las dos cifras del año conviven: la acción subió [+703,9%] en doce meses y aun así llegó a caer [-39,1%] por el camino, entre el cierre del 25 de junio y el del 29 de julio. Beta 2,21 quiere decir que se mueve más del doble que el mercado. Y sus gastos de venta y administración son el 3,2% de los ingresos porque le vende a un puñado de fabricantes, no al público.
Descripción de la slide
Moat de Micron, 62,7 sobre 100: inversión en I+D del 10,2% de los ingresos, margen bruto 23,5 puntos sobre su sector y gastos generales del 3,2% de los ingresos. Al lado, Riesgo 37,4: beta 2,21, caída máxima en doce meses −39,1% y resultados por encima de lo estimado en el 100% de sus reportes.
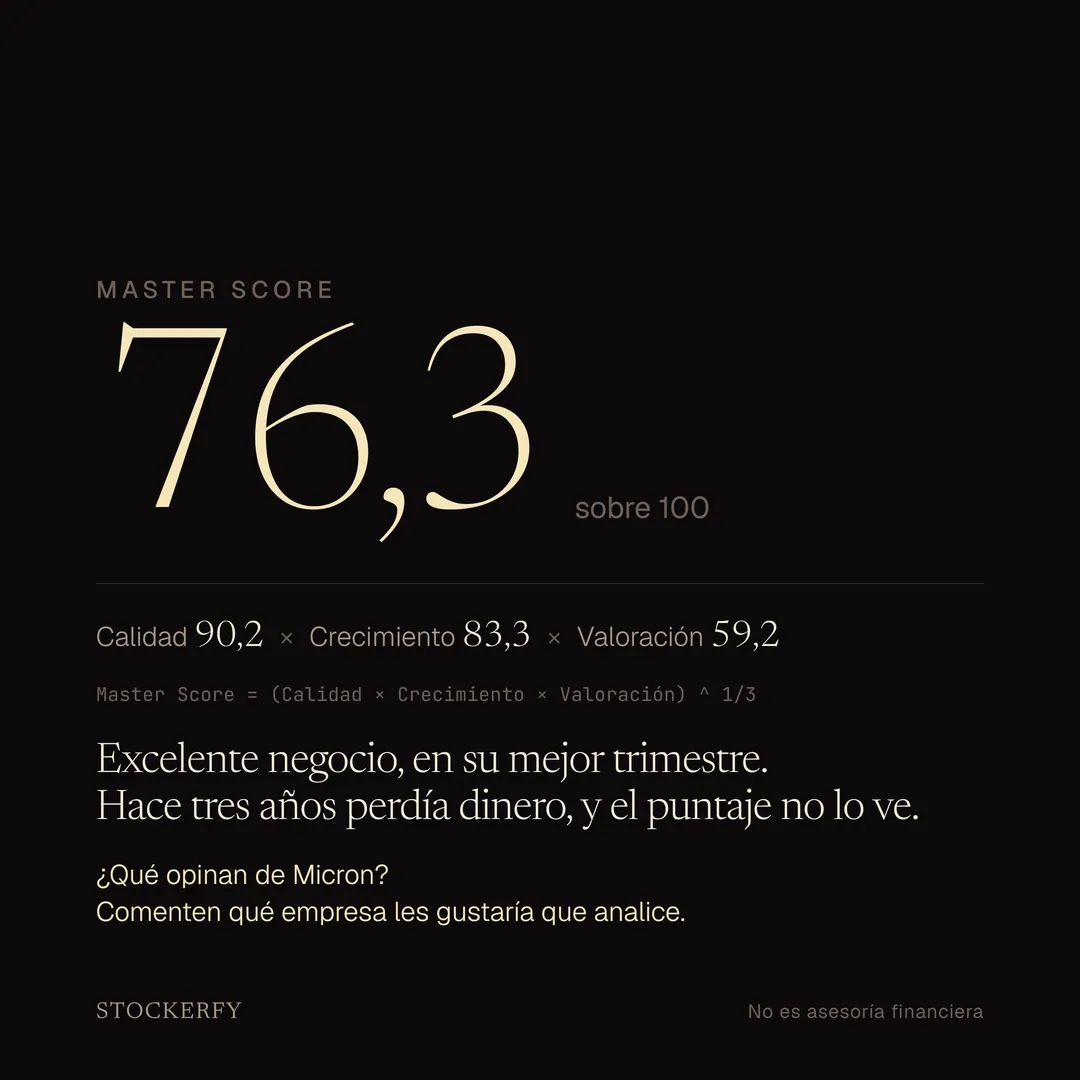
- 07 / 07Master Score 76,3
Excelente negocio, en su mejor trimestre. Hace tres años perdía dinero, y el puntaje no lo ve.
Descripción de la slide
Master Score de Micron: 76,3. Calidad 90,2 por Crecimiento 83,3 por Valoración 59,2, elevado a un tercio. Excelente negocio, en su mejor trimestre; hace tres años perdía dinero, y el puntaje no lo ve.
El texto del post
Qué hace: fabrica memoria, los chips donde el computador guarda lo que está usando en este momento. Es un producto que no se vende por marca sino por precio: cuando escasea sube, cuando sobra se desploma. Ahora escasea, empujado por los centros de datos, que le aportaron más de 25.000 millones en el trimestre. Su guía para el trimestre siguiente son 50.000 millones.
La acción subió 703,9% en doce meses.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad 90,2. Retorno sobre capital invertido 53,5%, margen bruto 72,6% en doce meses, margen neto 55,9%, margen de caja libre 29,0% y apenas 0,06 de deuda sobre patrimonio. De cada 100 dólares que vende le quedan 55,9 de utilidad, y eso después de gastar 25.260 millones en fábricas en doce meses.
Su conversión de caja es 2,05: por cada dólar de utilidad contable entraron 2,05 de caja. Parece imposible y no lo es, porque la depreciación de las fábricas descuenta muchísimo de la utilidad y no sale del bolsillo.
Crecimiento 83,3. Ingresos más 345,7% y utilidad por acción más 1.368% en el trimestre, con ingresos esperados más 84,9% y utilidad esperada más 111,1%. Su crecimiento orgánico es más 29,6 puntos, o sea que crece bastante más rápido de lo que engorda su balance.
Y en la misma slide, la consistencia del crecimiento en cero. No es un error del modelo: es la medición correcta. En el ejercicio cerrado en agosto de 2023 esta misma empresa vendió 15.540 millones, un 49,5% menos que el año anterior, perdió 5.833 millones y tuvo margen bruto negativo. Hoy tiene 72,6%. Es la misma compañía, en el otro extremo del ciclo.
Valoración 59,2, y acá más barato puntúa más alto. P/E adelantado 6,3 y PEG a cinco años 0,14, contra EV sobre EBITDA 15,8, precio sobre ventas 12,2 y precio sobre valor libro 10,9. El eje se parte en dos por la misma causa que lo anterior: los dos primeros dividen el precio por las utilidades esperadas, los tres últimos por ventas y patrimonio de doce meses que contienen un trimestre de 9.301 millones y otro de 41.456. Sobre utilidades ya reportadas paga 22,0 veces; sobre las esperadas, 6,3.
Moat 62,7. Invierte el 10,2% de sus ingresos en investigación y desarrollo y su margen bruto está 23,5 puntos sobre la mediana de su sector. Sus gastos de venta y administración son el 3,2% de los ingresos, porque le vende a un puñado de fabricantes y no al público: casi no necesita fuerza de ventas.
Riesgo 37,4: beta 2,21, o sea se mueve más del doble que el mercado, y cuatro de cuatro trimestres por sobre lo estimado. Las dos cifras del año conviven: subió 703,9% en doce meses y aun así llegó a caer 39,1% por el camino, entre el cierre del 25 de junio y el del 29 de julio.
El compuesto da 76,3, la media geométrica de los tres primeros ejes. Queda segundo de los dieciséis análisis que llevo.
Y acá va un límite del modelo que prefiero decir antes que esconder. Excelente negocio, en su mejor trimestre — pero hace tres años esta empresa perdía dinero, y el puntaje no lo ve. Ninguno de mis ejes normaliza los beneficios a lo largo de un ciclo completo: miden el momento que están mirando. Lo dejé escrito el mes pasado, cuando doce mineras de oro coparon el techo del ranking por exactamente la misma razón.
¿Qué opinan de Micron? Comenten qué empresa les gustaría que analice.