Stockerfy

Netflix (NFLX): Un análisis cuantitativo de la acción
La acción de Netflix cotiza hoy alrededor de un tercio por debajo de donde estaba hace un año. Aun después de esa caída, es de las acciones más caras del mercado en relación a lo que factura y a lo que figura en sus libros.
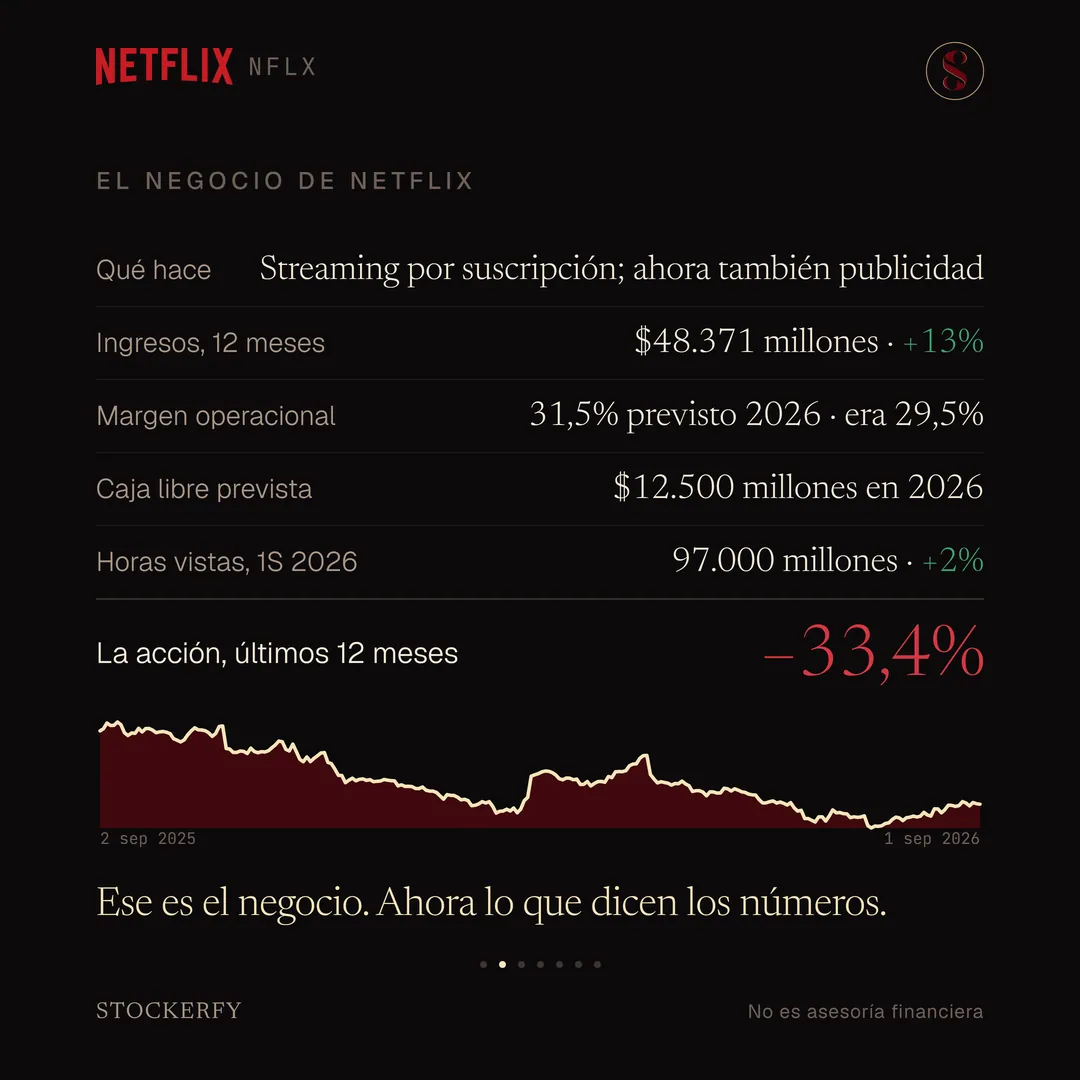
Qué hace Netflix: cobra una suscripción mensual por ver series, películas y documentales en streaming, y desde hace dos años ofrece además un plan más barato con publicidad, un negocio de anuncios que espera duplicar hasta unos 3.000 millones de dólares este año. Produce buena parte de su catálogo, y ese catálogo, contabilizado como activo, es lo más grande que figura en su balance.
El negocio está en muy buena forma. En el segundo trimestre de 2026 Netflix ingresó 12.560 millones de dólares, un 13% más que un año antes, y ganó 0,80 dólares por acción frente a 0,72. El margen operacional, la parte de cada venta que queda como ganancia del negocio antes de intereses e impuestos, quedó en 33,4%, y la empresa prevé cerrar el año en 31,5% contra 29,5% en 2025.
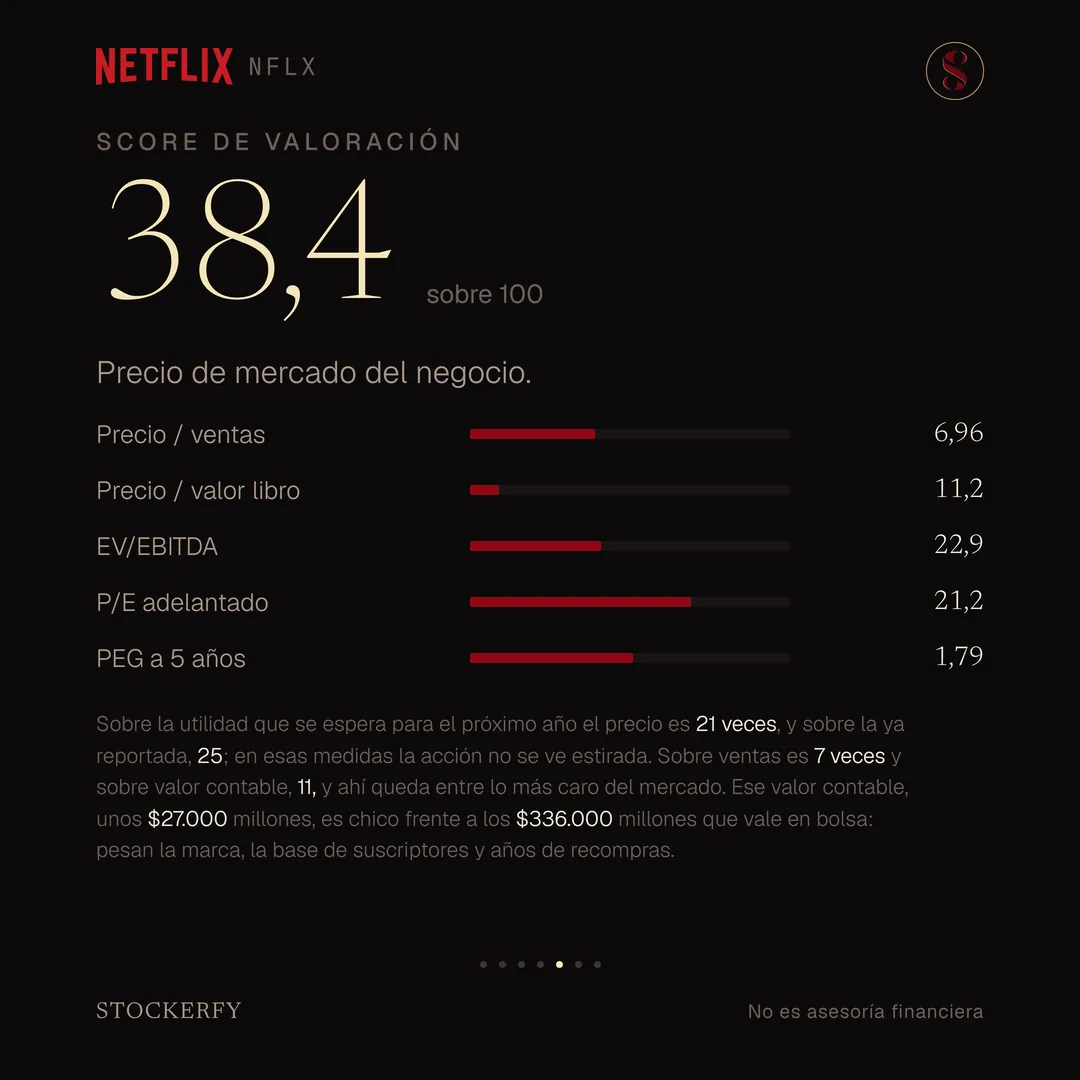
La tensión está en el precio. Sobre las ventas de los últimos doce meses la acción vale 7 veces; sobre el valor contable, 11 veces. Ese valor contable, unos 27.000 millones de dólares, es chico frente a los 336.000 millones que vale la empresa en bolsa, porque lo que el mercado paga es la marca y la base de suscriptores, no lo que dice el balance, y porque años de recompras de acciones han reducido el patrimonio.
En doce meses la acción cae 33%. Llegó a caer alrededor de un 46% desde su máximo del último año antes de recuperar parte del terreno.
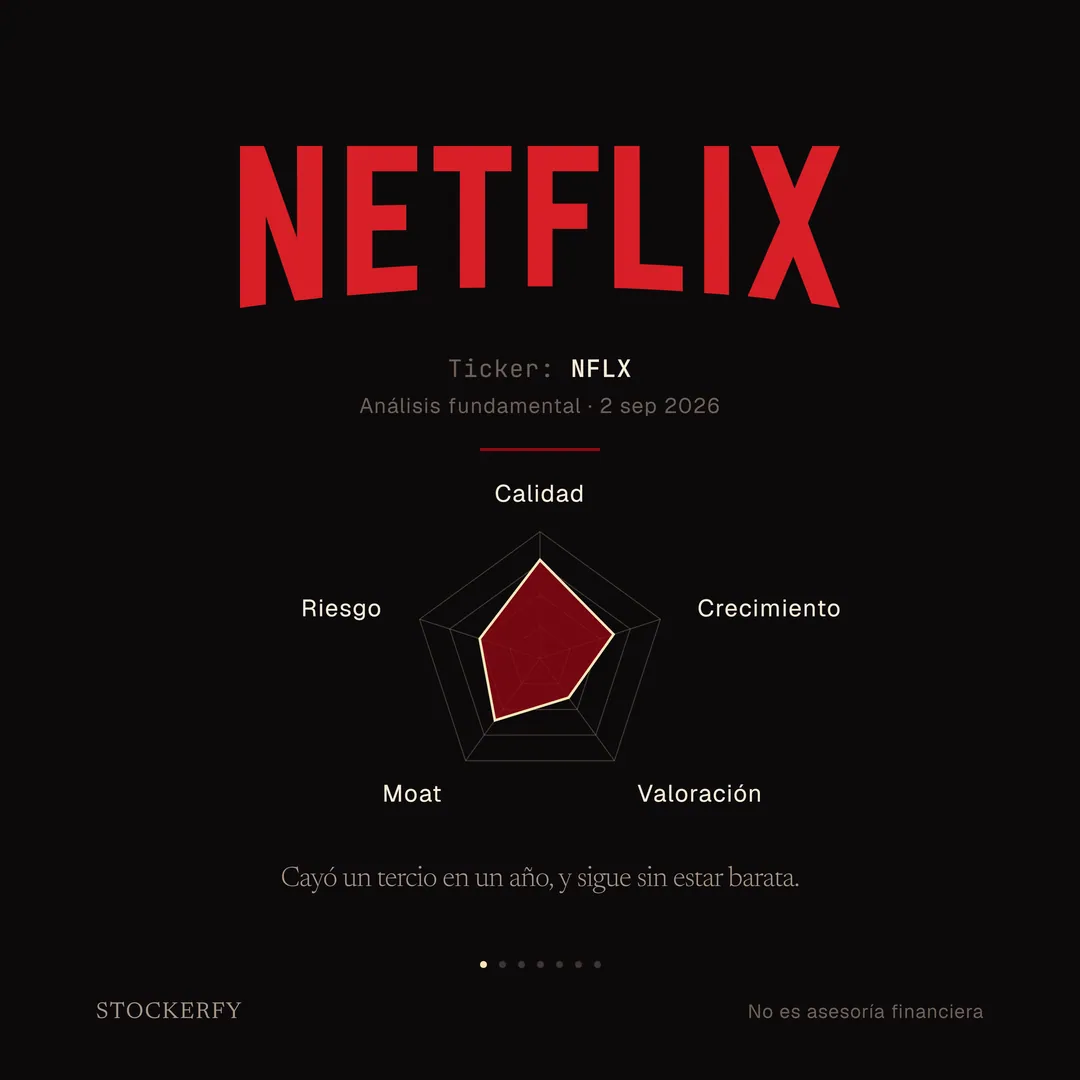
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
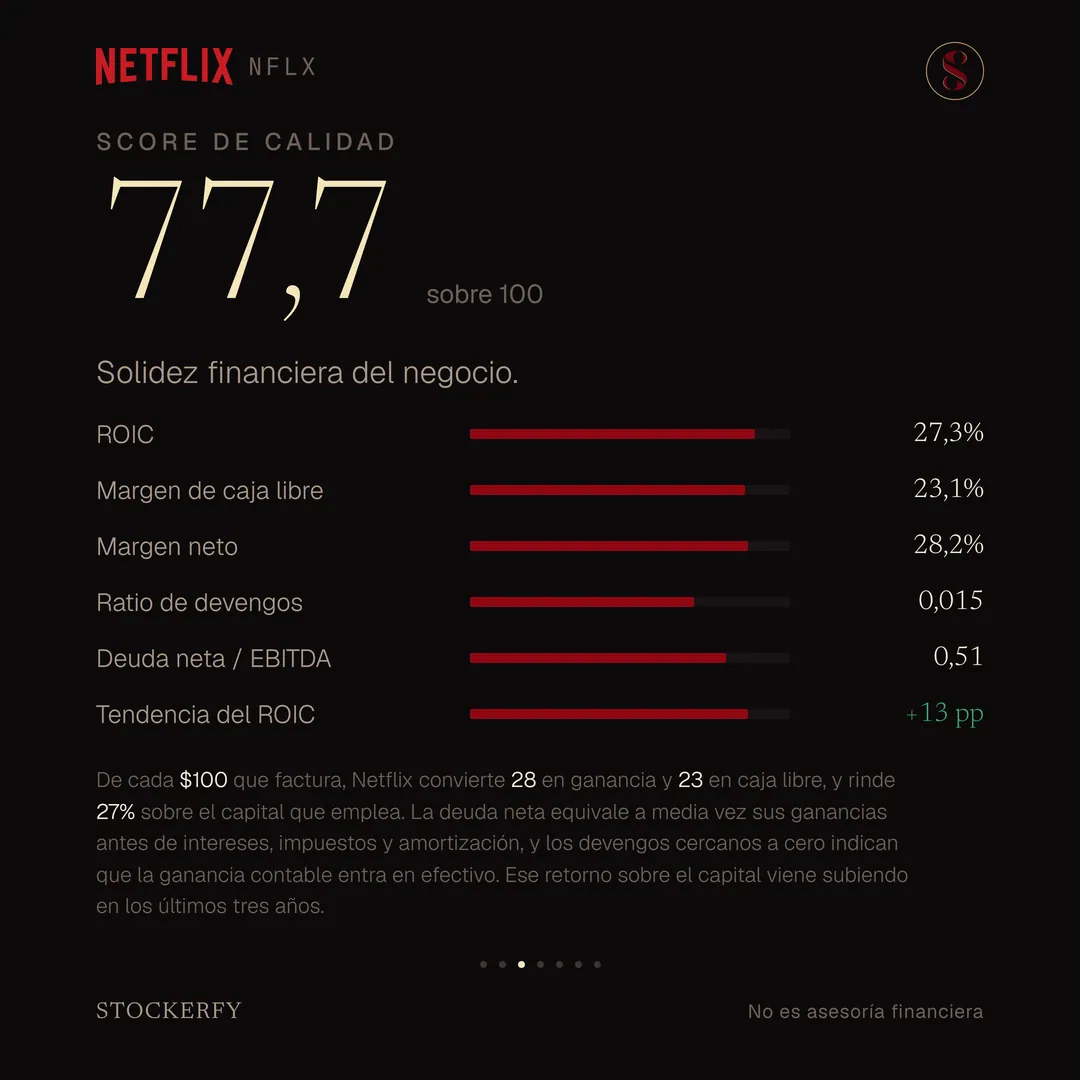
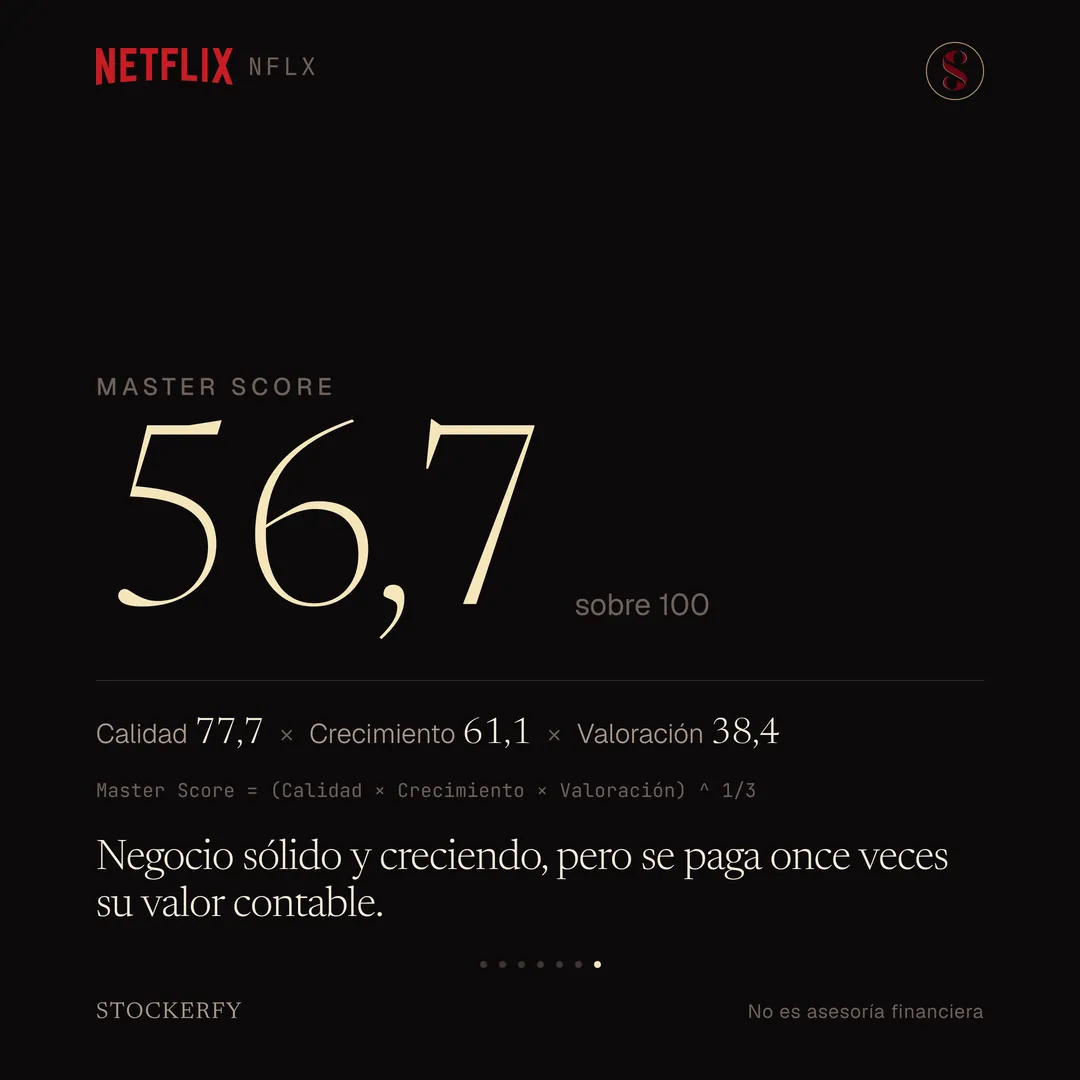
Calidad: 77,7 → de cada 100 dólares que factura, Netflix convierte 28 en ganancia y 23 en caja libre, y rinde 27% sobre el capital que emplea. Tiene algo más de deuda que de caja, y los devengos cercanos a cero indican que la ganancia contable se convierte en dinero real y no en apuntes contables. El retorno sobre el capital viene subiendo en los últimos tres años.
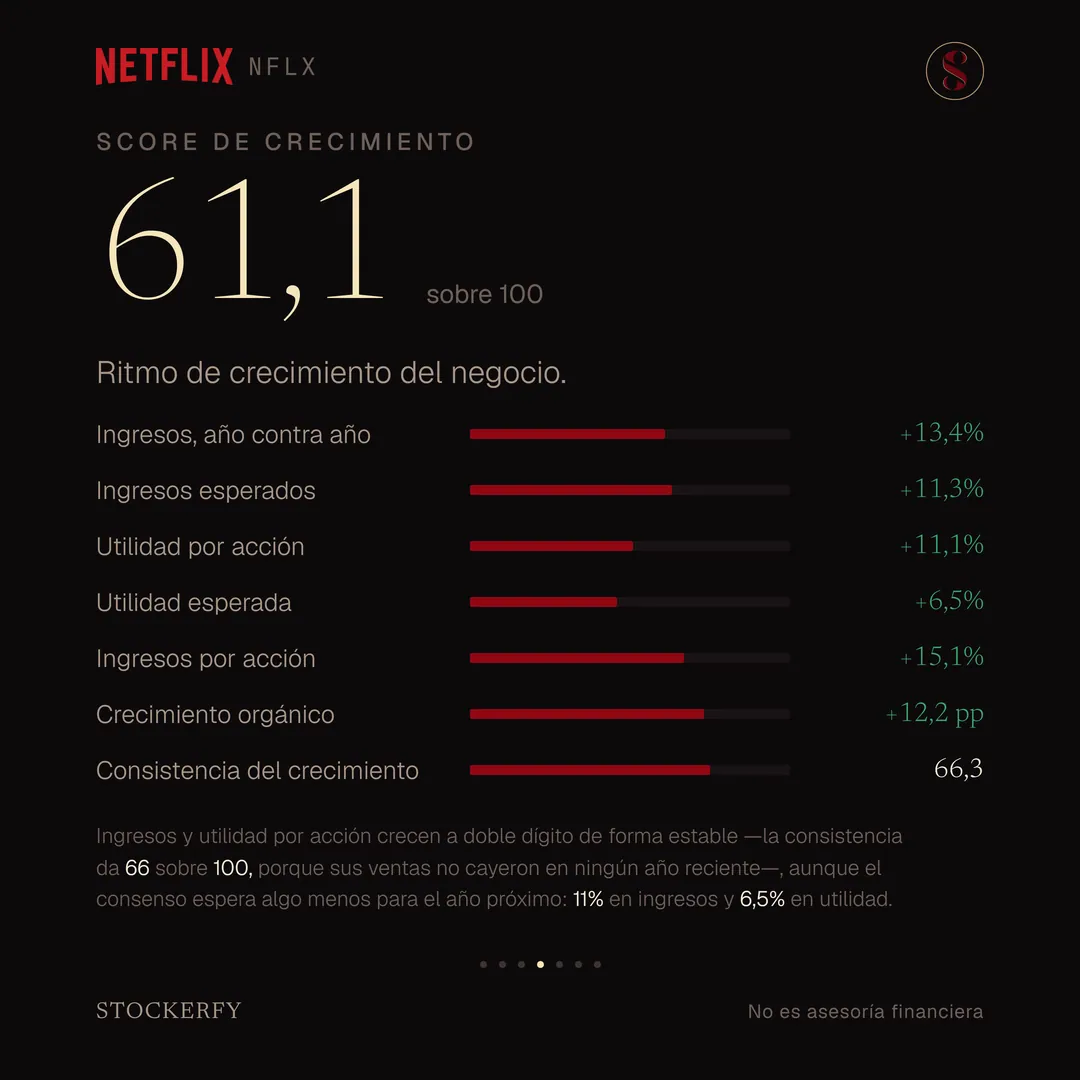
Crecimiento: 61,1 → los ingresos crecen 13% en doce meses y la utilidad por acción 11%, con una consistencia de 66 sobre 100: sus ventas no cayeron en ningún año reciente, a diferencia de los fabricantes de chips, cuyo negocio sube y baja con el ciclo. Las dos filas que miran hacia adelante, lo que el consenso espera para el próximo año, son más moderadas: 11% en ingresos y 6,5% en utilidad.
Valoración: 38,4 → acá más barato puntúa más alto. El eje está partido en dos: sobre la utilidad que se espera para el próximo año el precio es 21 veces, y sobre la ya reportada, 25; en esas medidas la acción no se ve estirada. Pero sobre ventas, sobre EBITDA y sobre valor contable queda entre lo más caro del mercado.
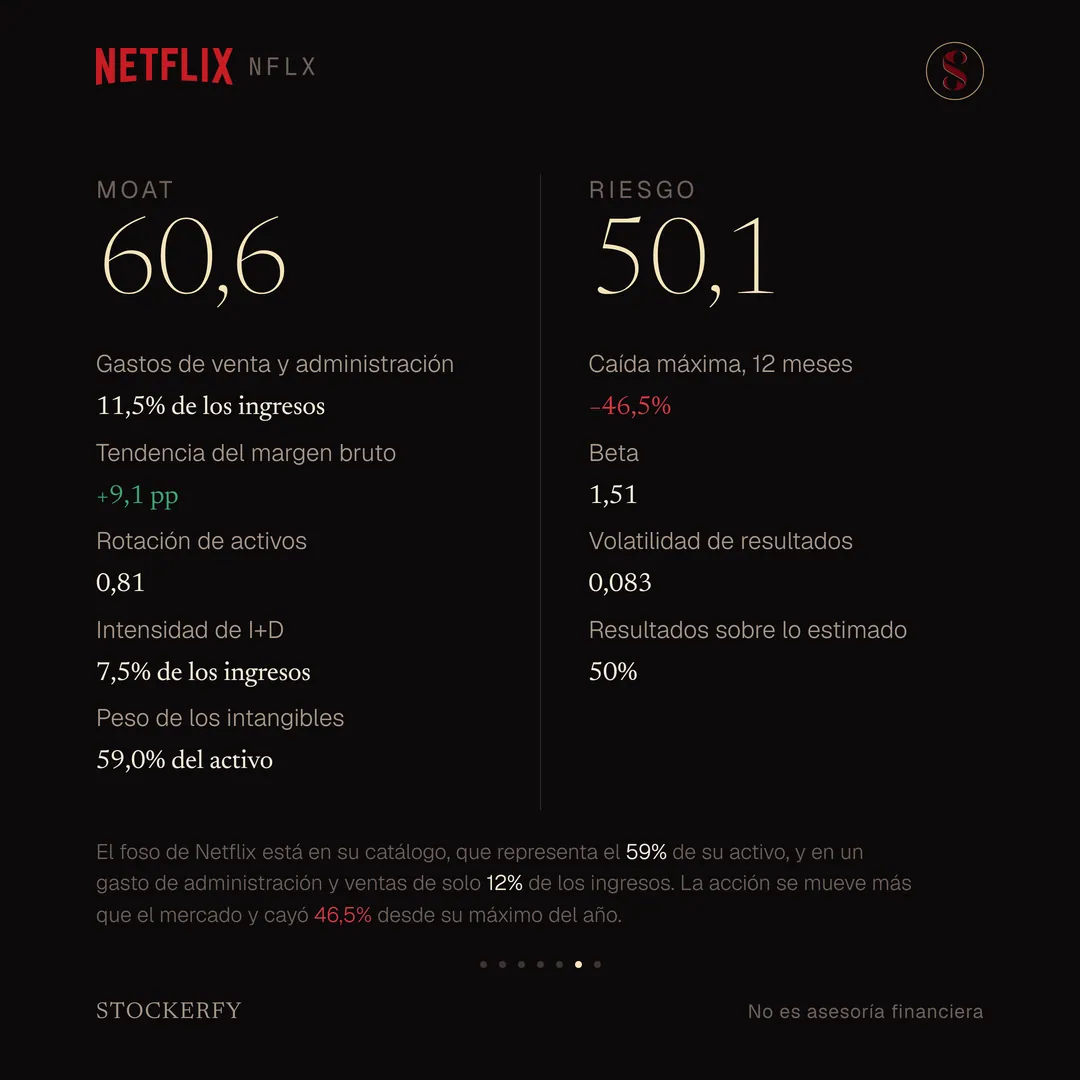
Moat: 60,6 → el Moat mide si la empresa tiene una ventaja difícil de copiar. En Netflix está en el catálogo, que son el 59% de su activo y sostienen más de 97.000 millones de horas vistas en el primer semestre del año, con casi 1.000 millones de personas usando el servicio. Gasta en administración y ventas solo 12% de los ingresos y en tecnología un 7,5%.
Riesgo: 50,1 → la acción tuvo una caída máxima del 46,5% desde su máximo del último año. Su beta de 1,5 dice que amplifica los movimientos del mercado, y en la mitad de sus últimos reportes los resultados no superaron lo que esperaban los analistas.
El Master Score da 56,7, la media geométrica de Calidad, Crecimiento y Valoración. Queda entre JPMorgan y AMD de los que he publicado.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Comunicaciones