Stockerfy

Oracle (ORCL): tiene contratado diez veces lo que vende en un año
Oracle tiene 638.000 millones de dólares en negocio ya firmado que todavía no ha entregado. Es lo que en la contabilidad se llaman obligaciones de desempeño pendientes: contratos por los que el cliente ya se comprometió a pagar, pero cuyo servicio Oracle presta más adelante. Esa cifra creció 363% en un año y equivale a casi diez veces todo lo que la empresa facturó en el año fiscal 2026, que fueron 67.357 millones. Casi todo viene de acuerdos de nube para inteligencia artificial en los que el cliente paga por adelantado.
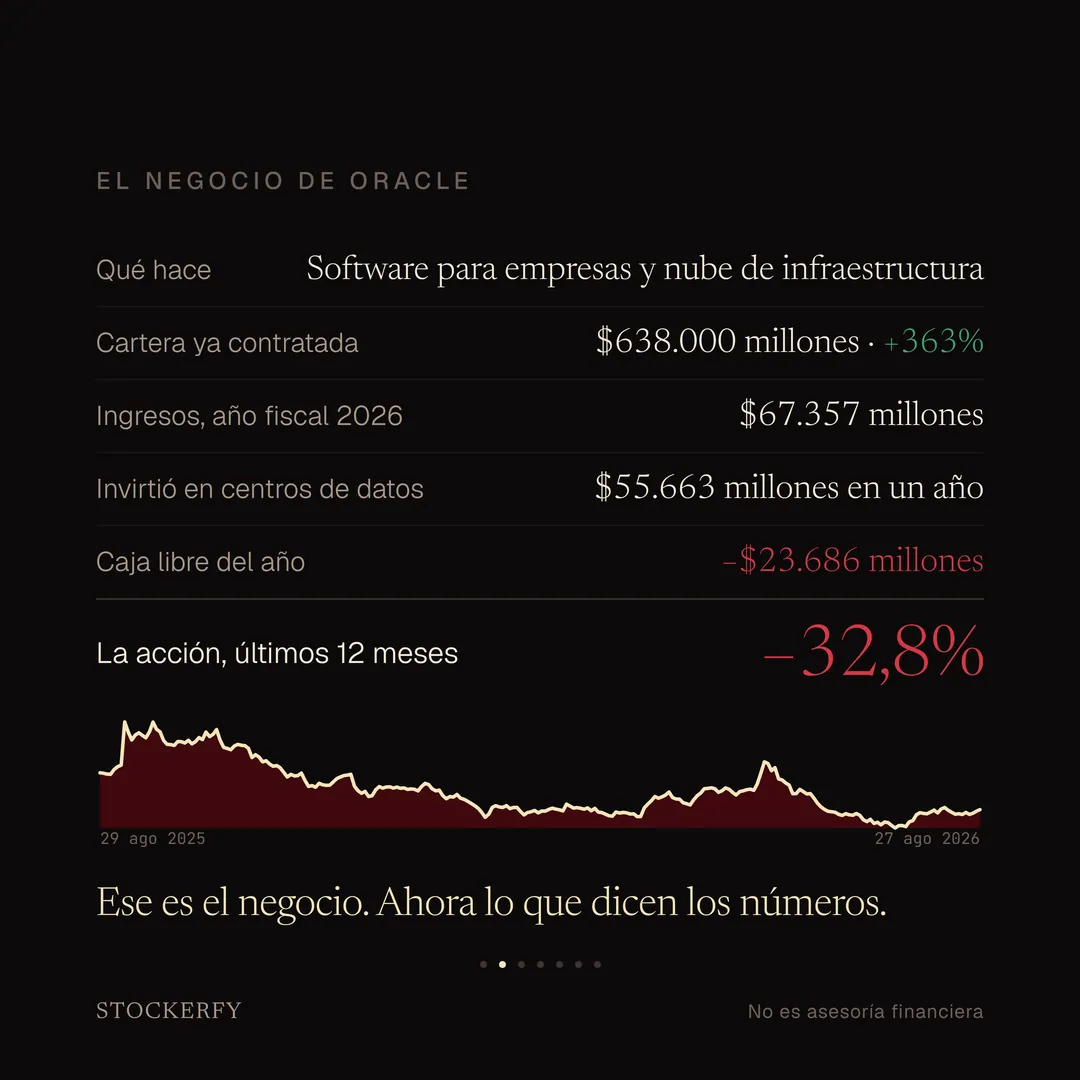
Para poder cumplir esos contratos, Oracle tiene que construir la infraestructura que los soporta. En el año fiscal 2026 invirtió 55.663 millones de dólares en centros de datos, un 162% más que el año anterior.
Esa inversión tiene una consecuencia directa en la caja. El negocio de Oracle generó 31.977 millones de dólares de flujo de caja operacional, un 54% más y un récord. Pero después de restar la inversión en centros de datos, la caja libre —el dinero que queda disponible una vez pagados los gastos y las inversiones— fue negativa en 23.686 millones. Para financiar ese hueco, la deuda total subió de 104.104 a 156.189 millones, un 50% en el año.
Qué hace Oracle: vende bases de datos y programas de gestión para empresas, un negocio que tiene desde hace décadas, y desde hace unos años arrienda potencia de cálculo en centros de datos (su nube de infraestructura, OCI), sobre todo para entrenar y ejecutar modelos de inteligencia artificial. En el año fiscal 2026 los ingresos totales crecieron 17%, hasta 67.357 millones, y los de nube de infraestructura crecieron 77%.
La acción subió a 328 dólares en septiembre de 2025, cuando Oracle presentó el salto de su cartera contratada, y desde ahí cayó hasta 115 dólares en julio de 2026, a medida que el mercado sopesaba el costo de financiar esa expansión. Hoy ronda los 152 dólares. En doce meses acumula una baja del 33%.
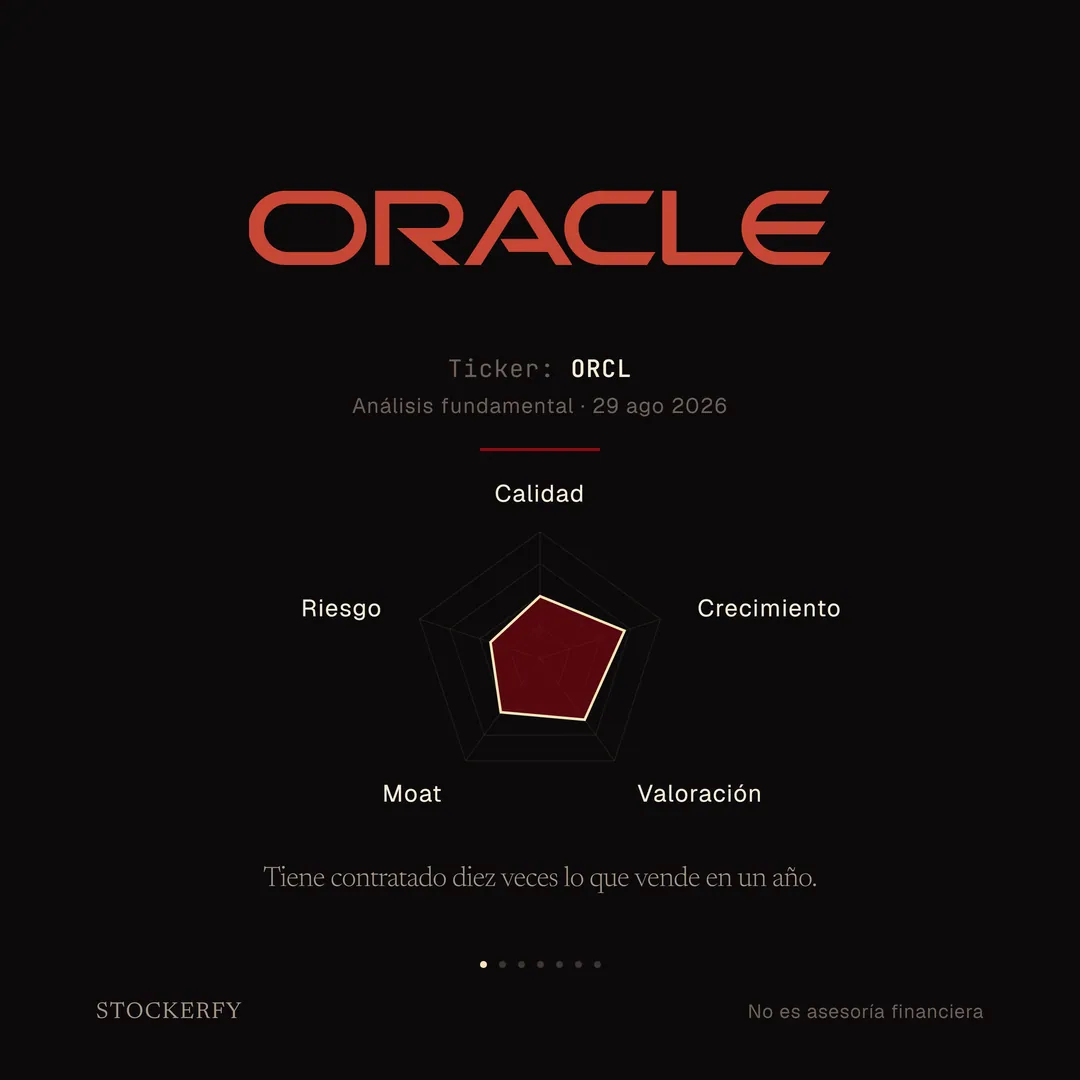
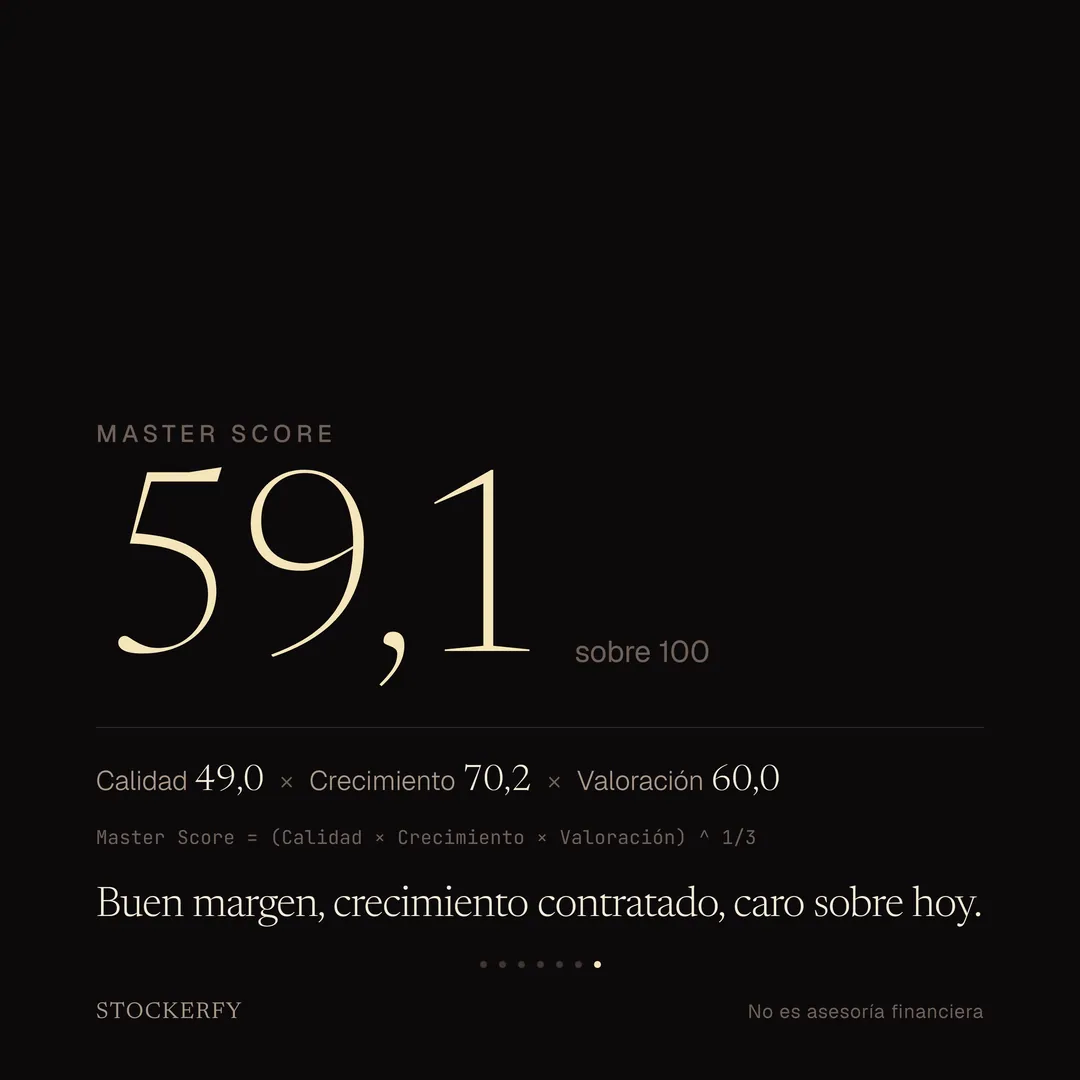
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
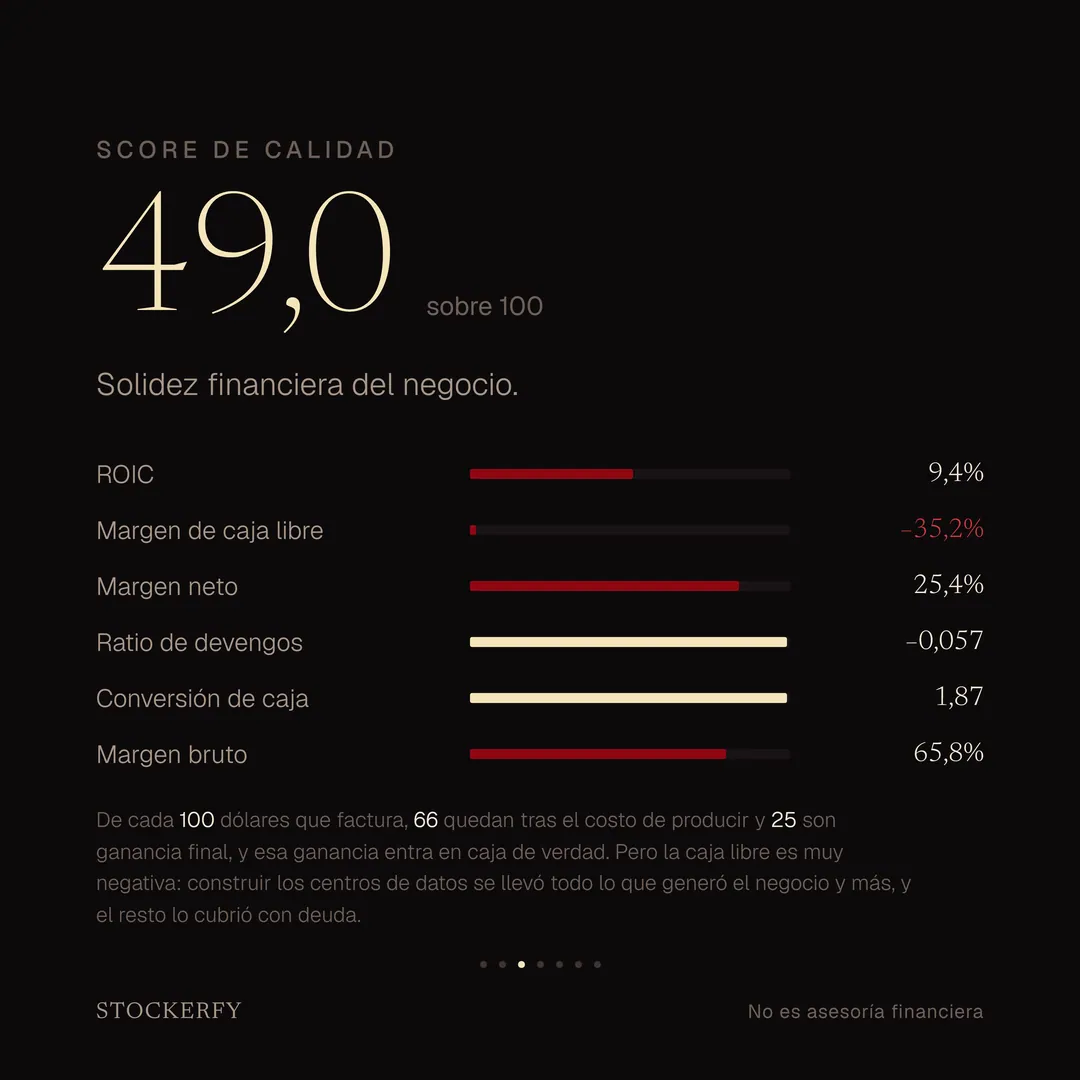
Calidad da 49,0. De cada 100 dólares que Oracle factura, 66 quedan después del costo de producir y 25 son ganancia final, y esa ganancia entra en caja de verdad. Son márgenes altos. Pero la caja libre es muy negativa: construir los centros de datos se llevó todo lo que generó el negocio y más, y el resto lo cubrió con deuda. Ese es el peso que arrastra el eje hacia abajo.
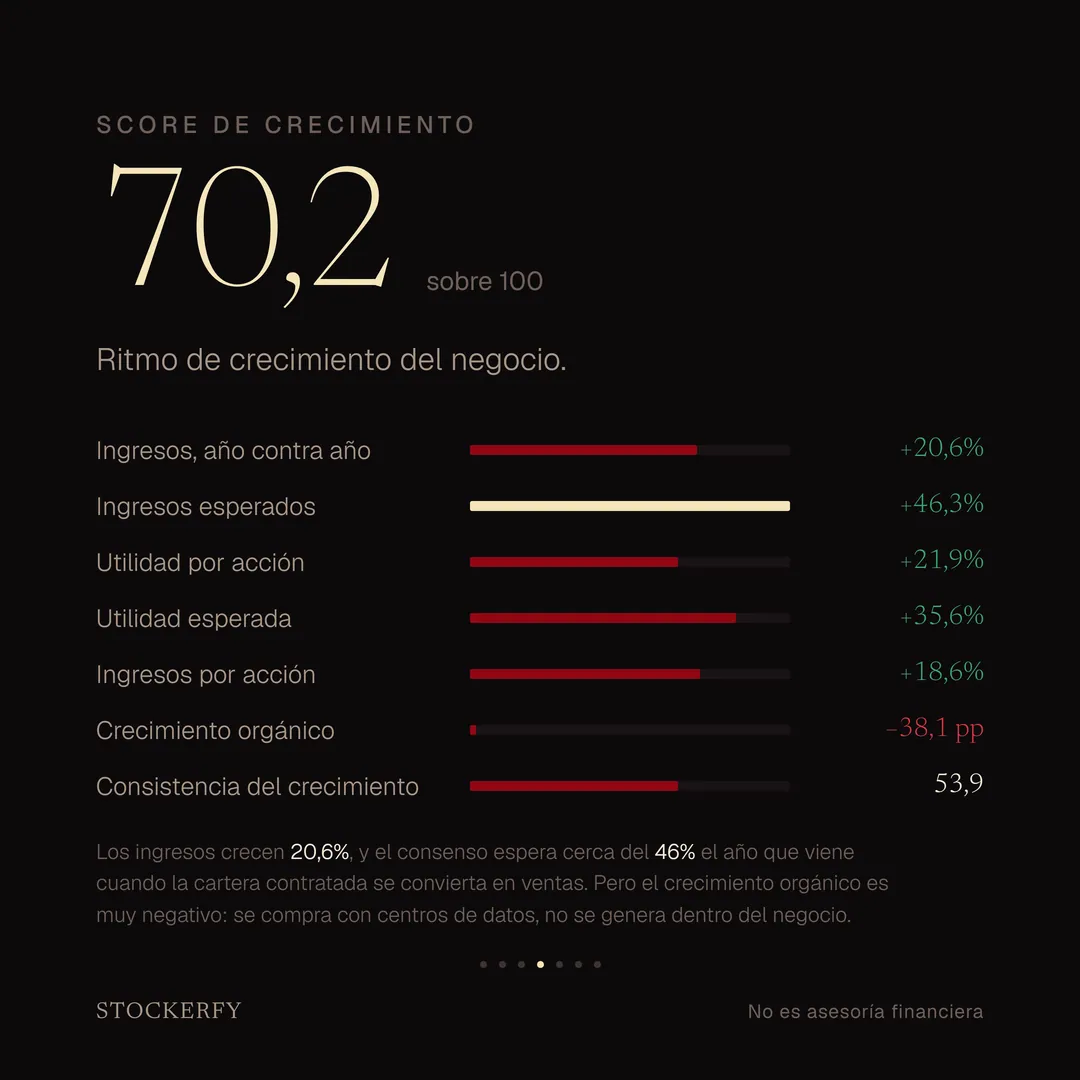
Crecimiento da 70,2. Los ingresos crecen 21% y el consenso de analistas espera cerca de 46% el año que viene, a medida que la cartera contratada se convierta en ventas. El punto en contra está dentro del mismo eje: en términos orgánicos, es decir descontando el crecimiento de los activos comprados, el negocio no crece. El crecimiento se está comprando con centros de datos, no generando dentro del negocio con lo que ya tiene.
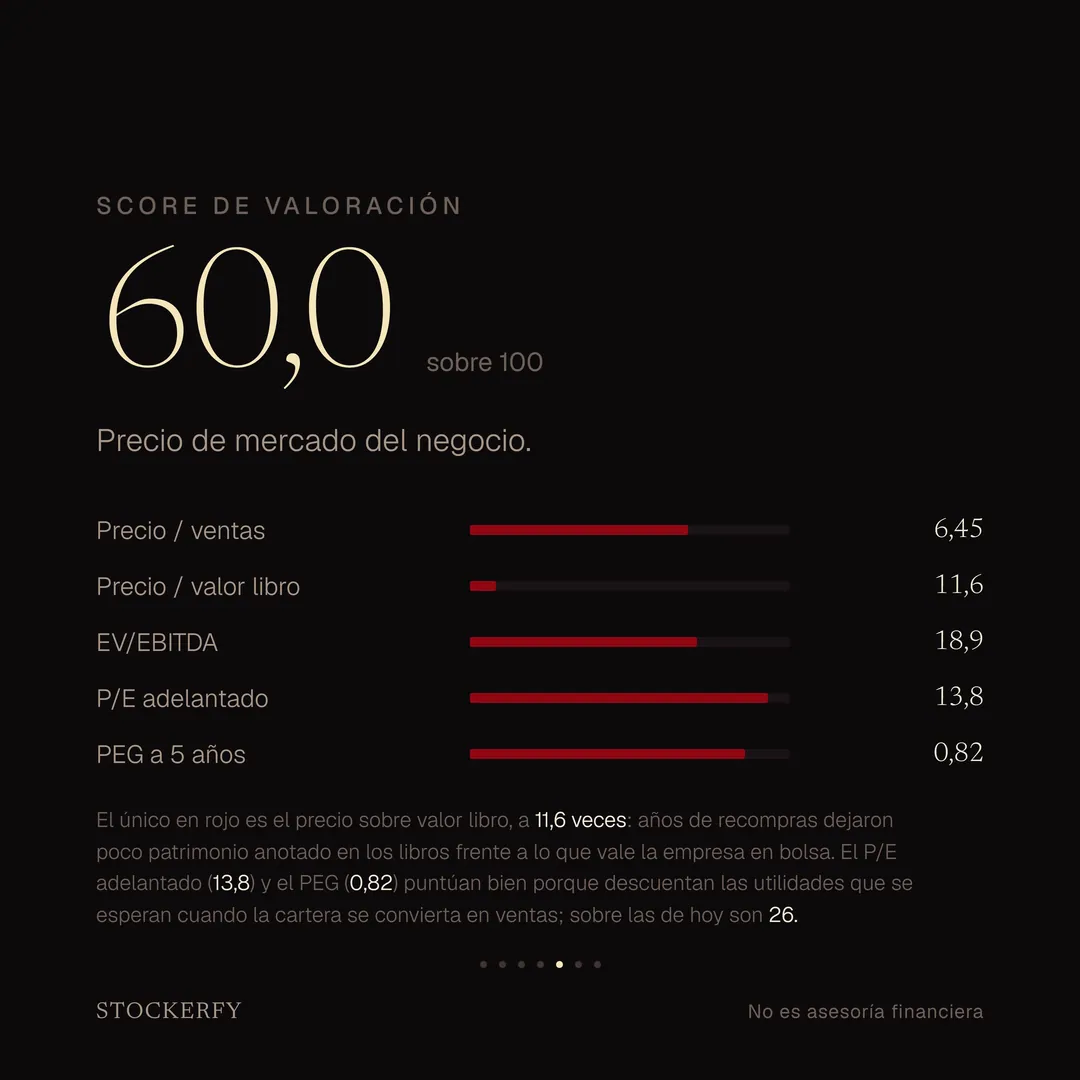
Valoración da 60,0. Acá más barato puntúa más alto. El único indicador en rojo es el precio sobre valor libro, a 11,6 veces: años de recompras dejaron poco patrimonio anotado en los libros frente a lo que la empresa vale en bolsa. El precio sobre las ganancias futuras (13,8 veces) y el PEG (0,82) puntúan bien porque descuentan lo que llegará cuando la cartera se convierta en ingresos. Sobre las ganancias que Oracle ya reportó, el precio es 26 veces.
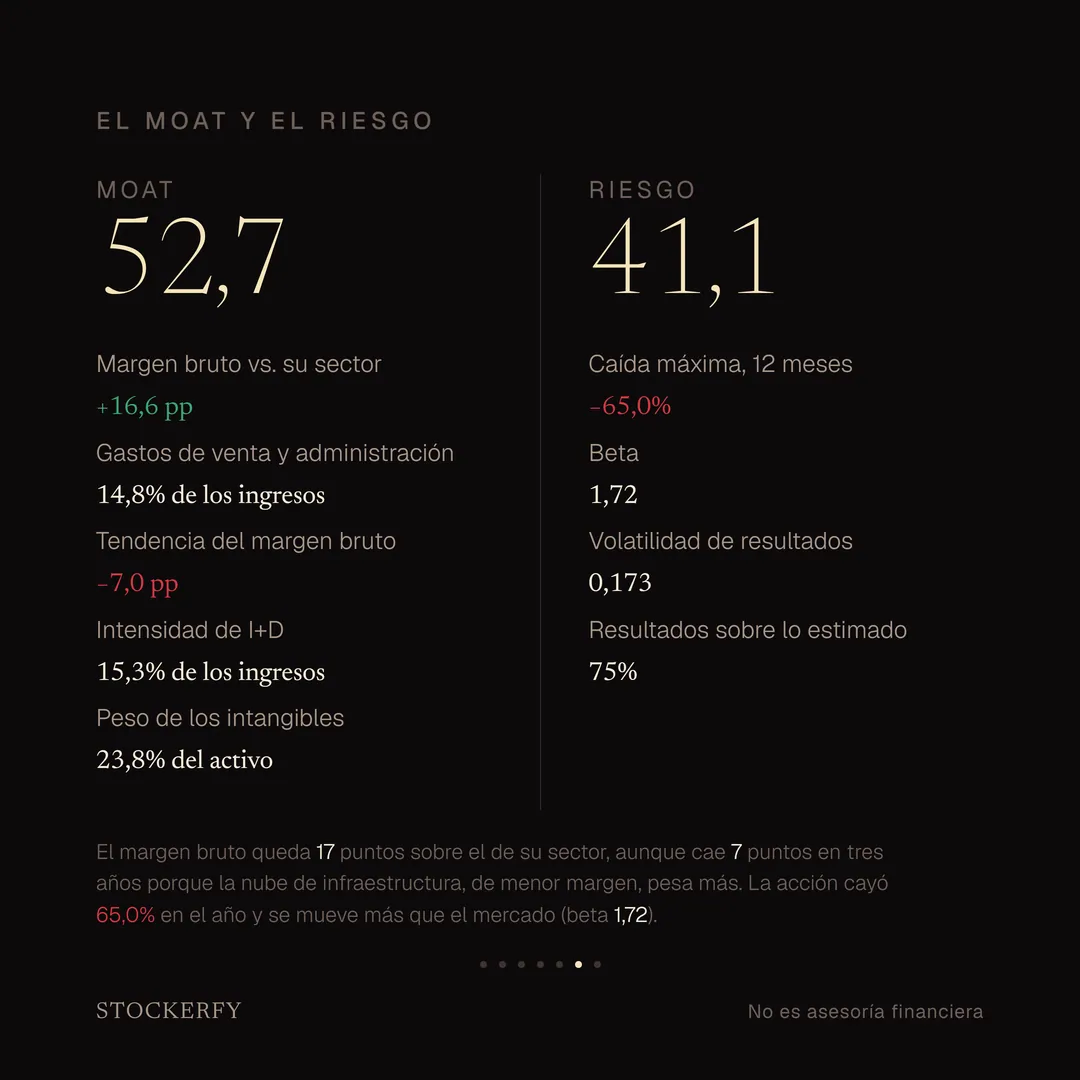
Moat da 52,7. El margen bruto de Oracle está 17 puntos por encima del de su sector, pero viene cayendo 7 puntos en tres años, porque la nube de infraestructura, que tiene márgenes más bajos que el software tradicional, pesa cada vez más en la mezcla.
Riesgo da 41,1, el más bajo de los cinco ejes. La acción cayó 65% desde su punto más alto hasta el más bajo de los últimos doce meses, y se mueve bastante más que el mercado: su beta es 1,72.
El compuesto da 59,1, la media geométrica de Calidad, Crecimiento y Valoración. Queda entre ASML y ExxonMobil de los que he publicado.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Otros análisis de ORCL y de Tecnología