Stockerfy
INTUIntuit Inc.·Tecnología

Intuit (INTU): ganó más de lo esperado y aun así la acción cayó

4 min de lectura7 slides

Intuit reportó ayer un trimestre mejor de lo que esperaban los analistas, y la acción cayó igual. El motivo real tiene una capa que casi ningún medio explicó: el mismo día del reporte, Intuit cambió cómo calcula su utilidad "ajustada" — antes excluía el pago a sus empleados en acciones de la empresa, y desde ahora lo incluye.
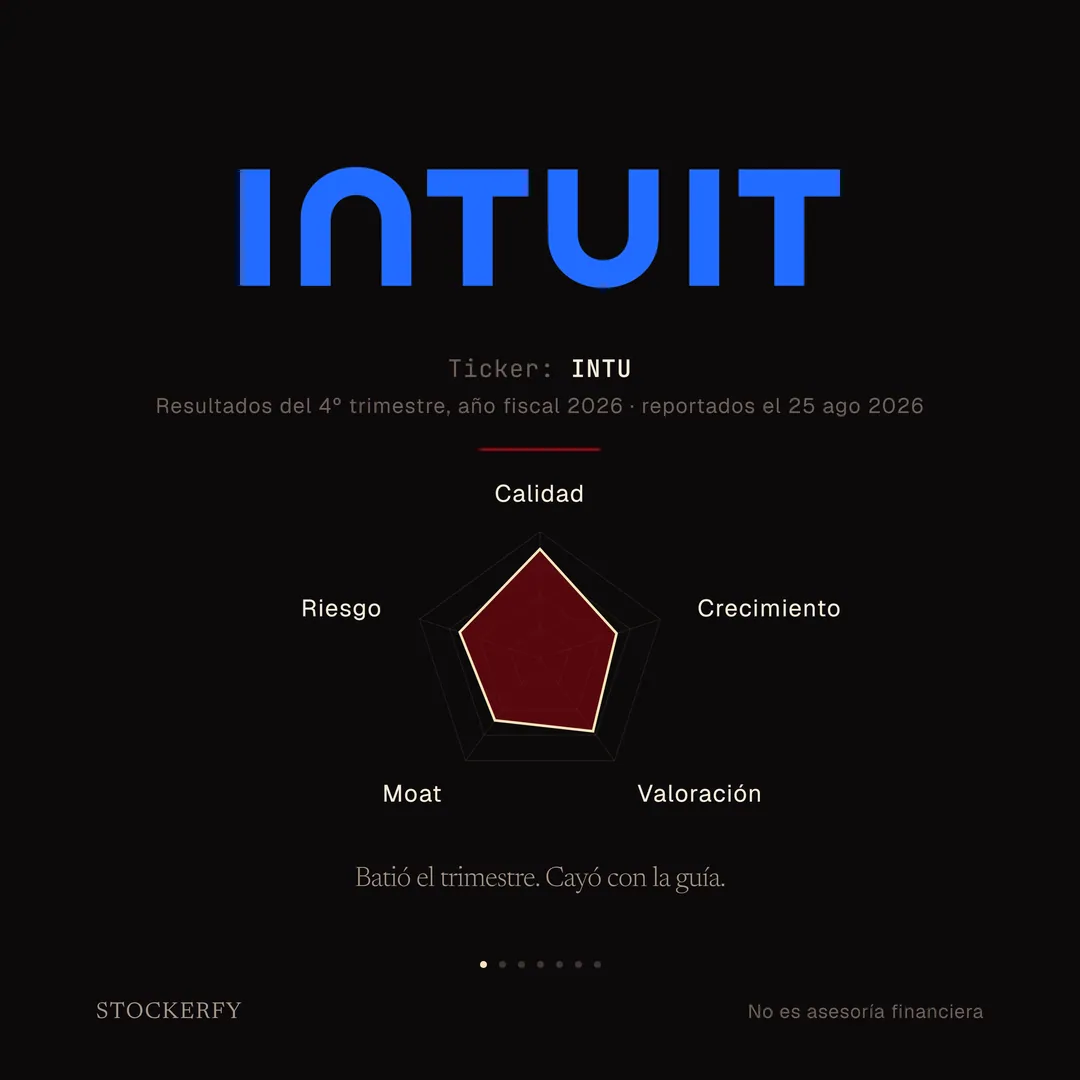
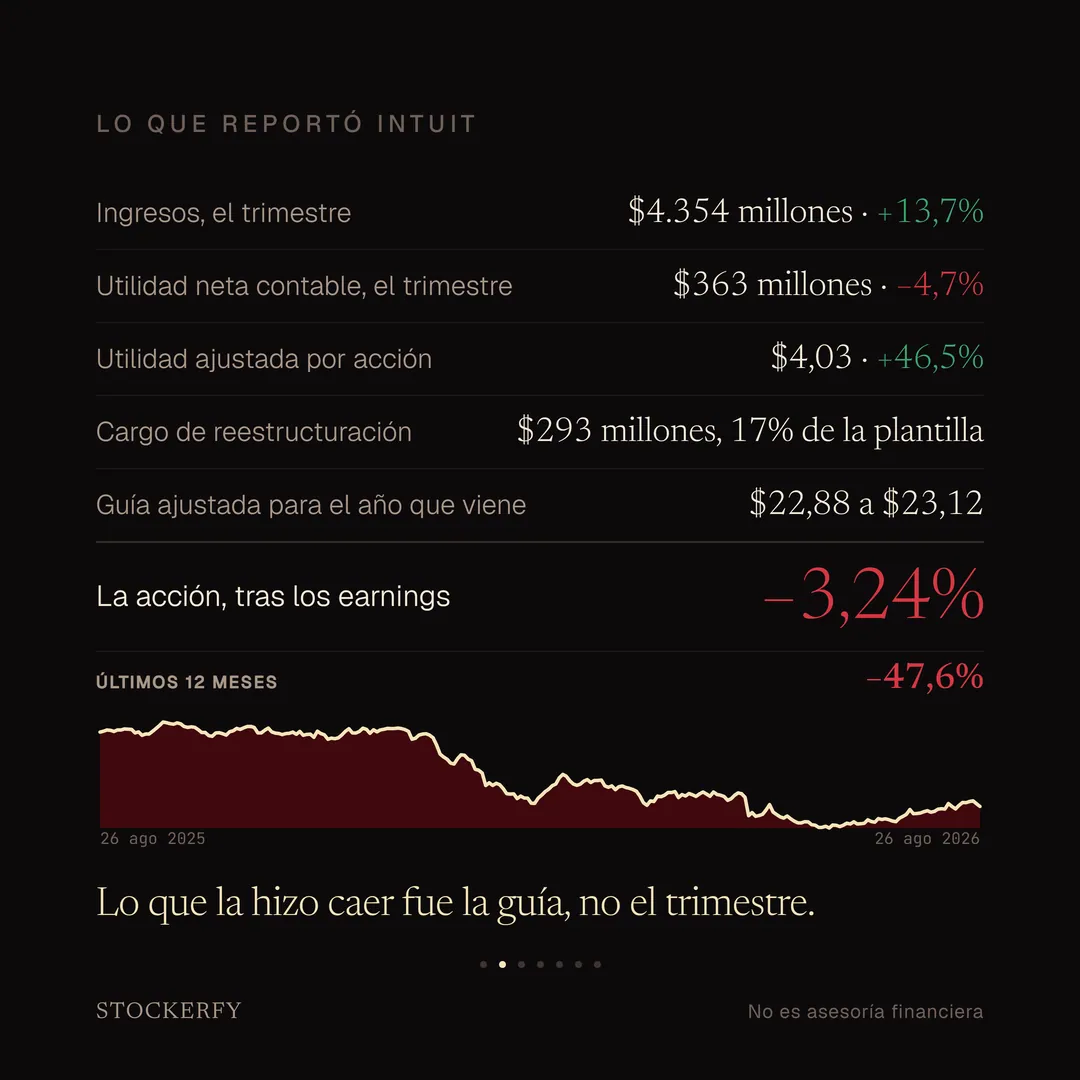
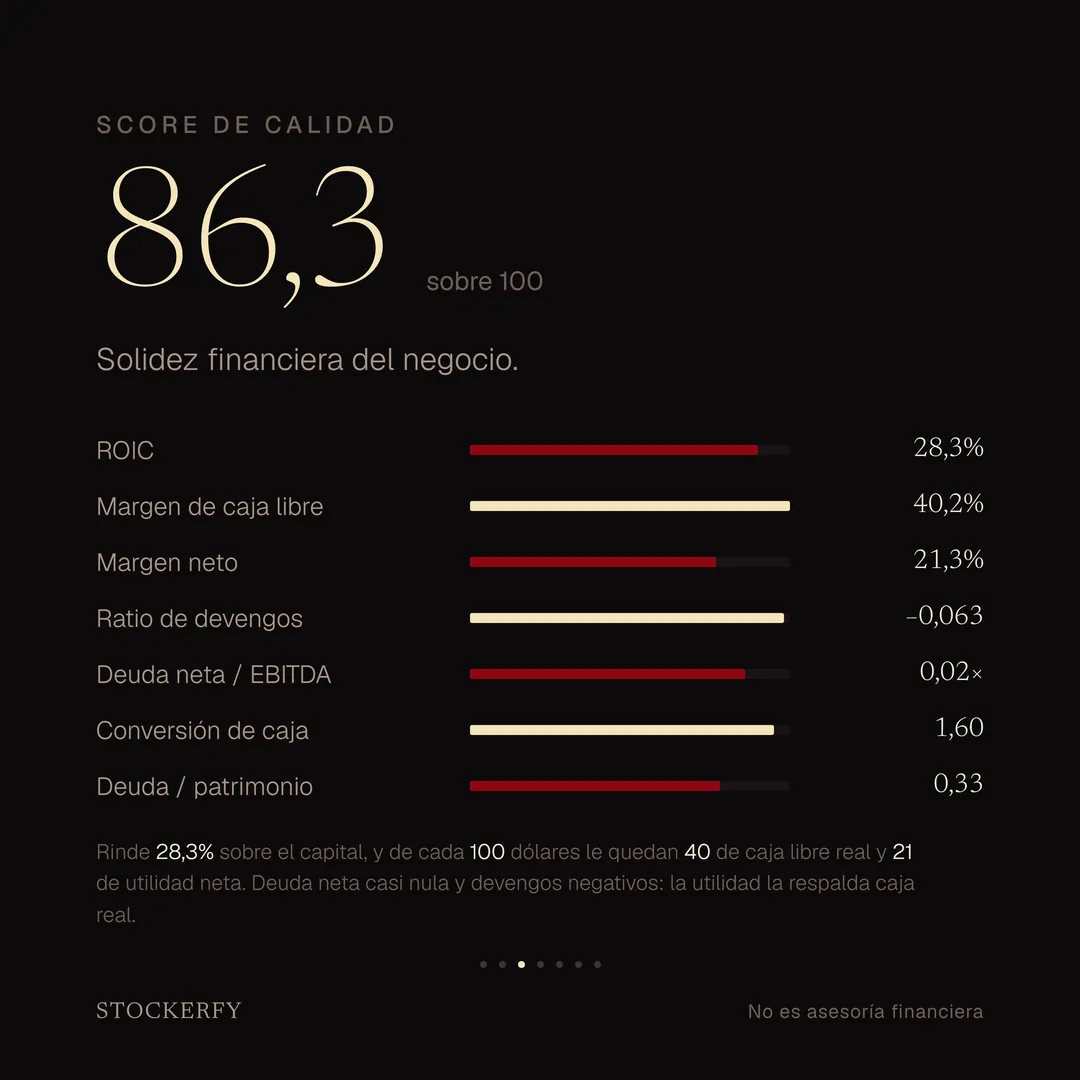
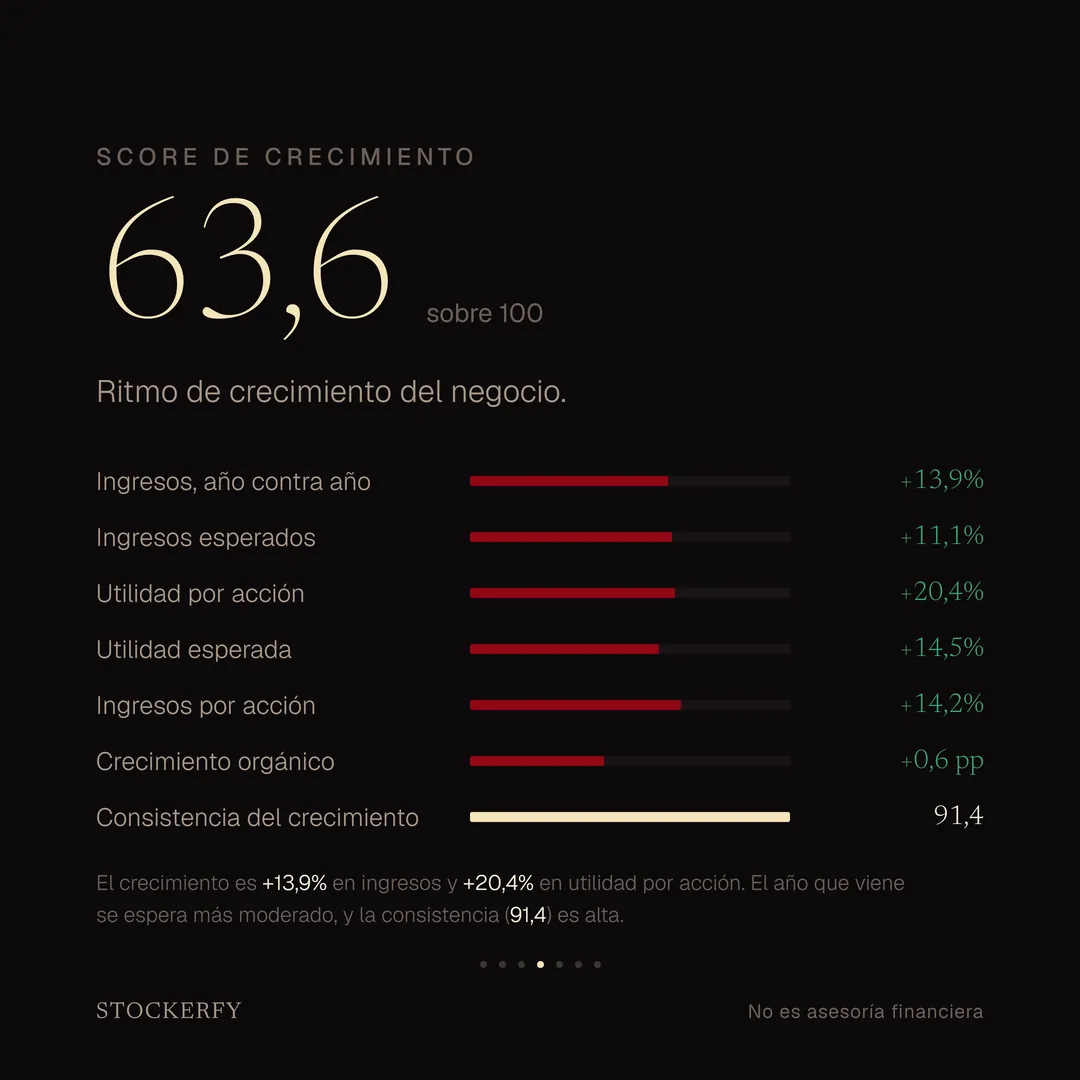
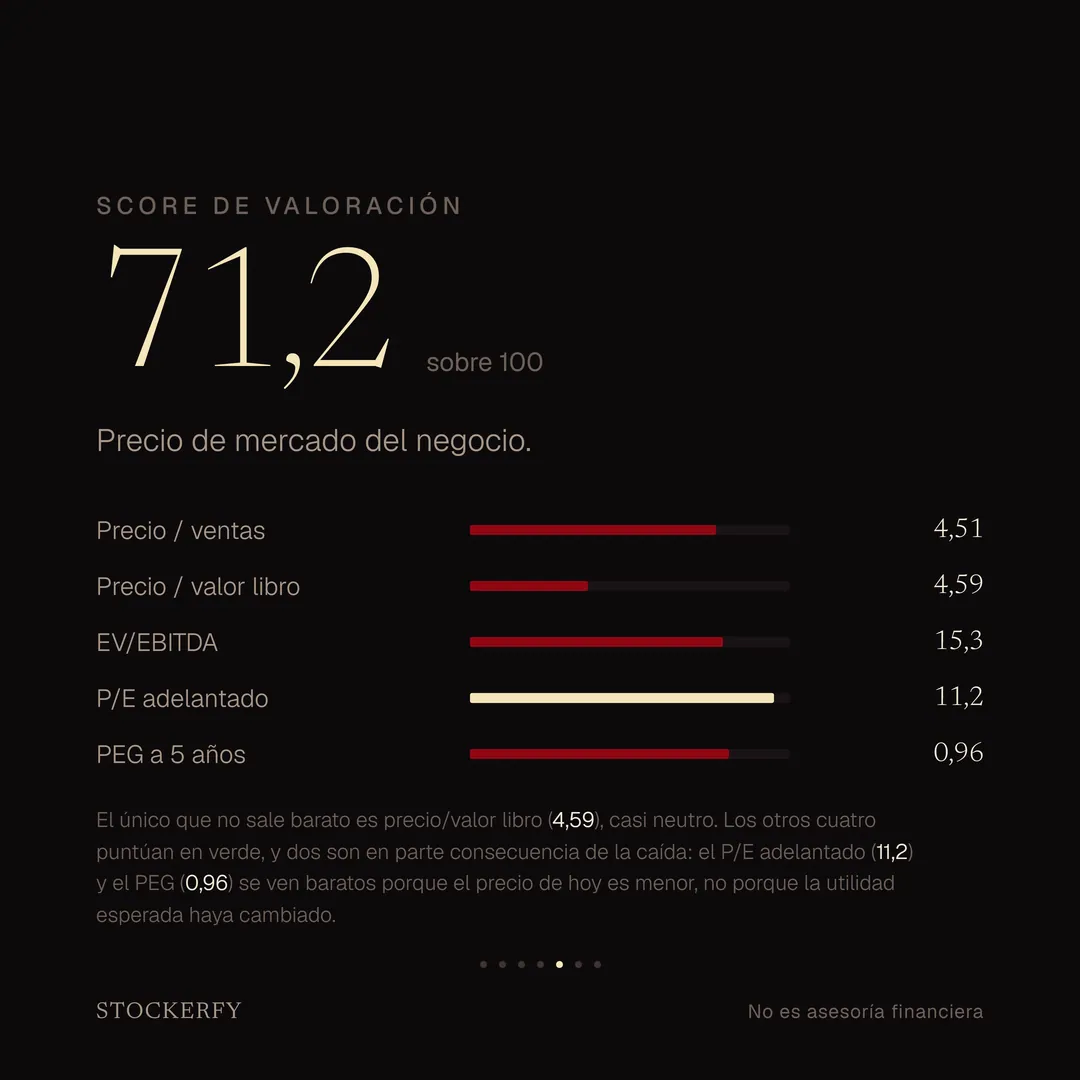
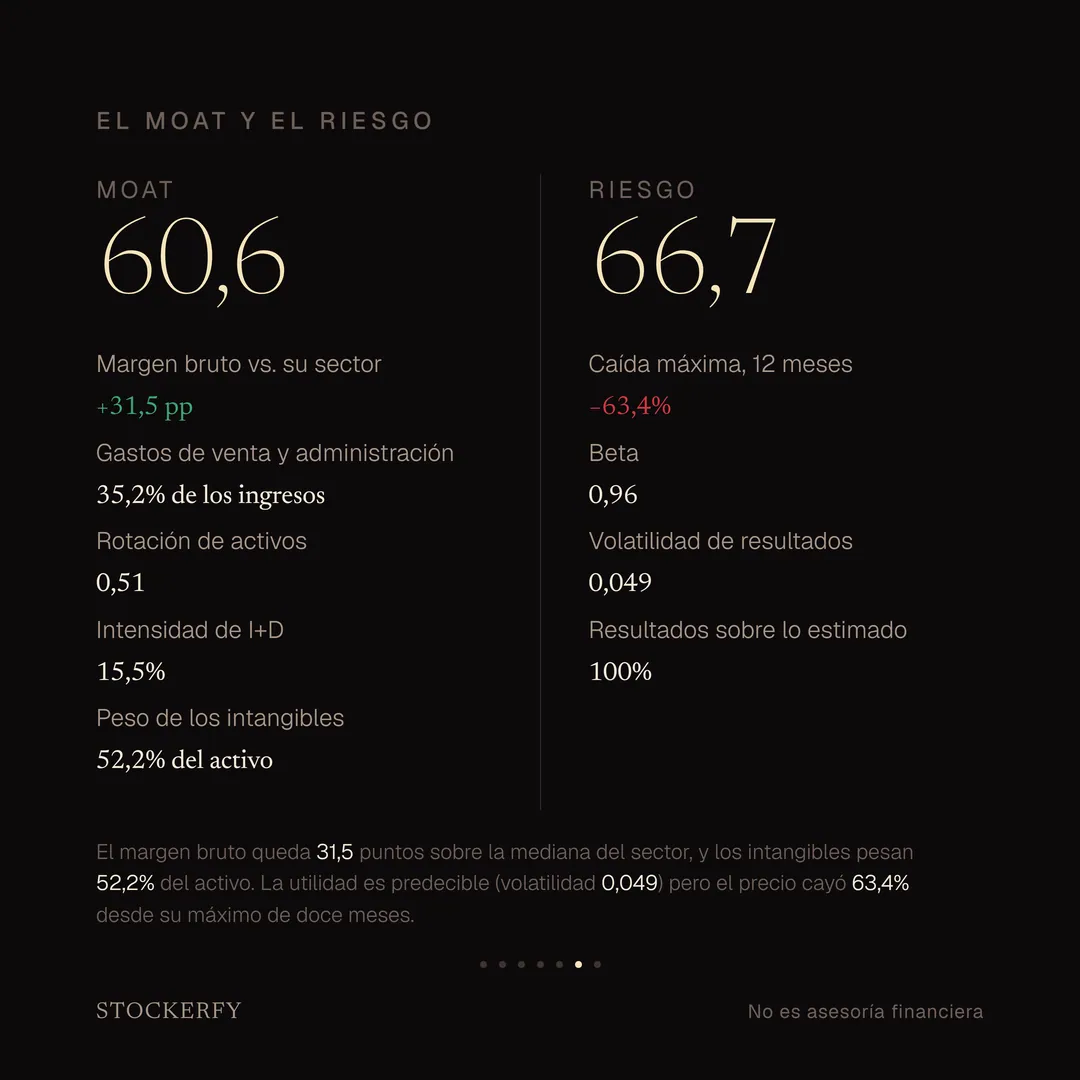
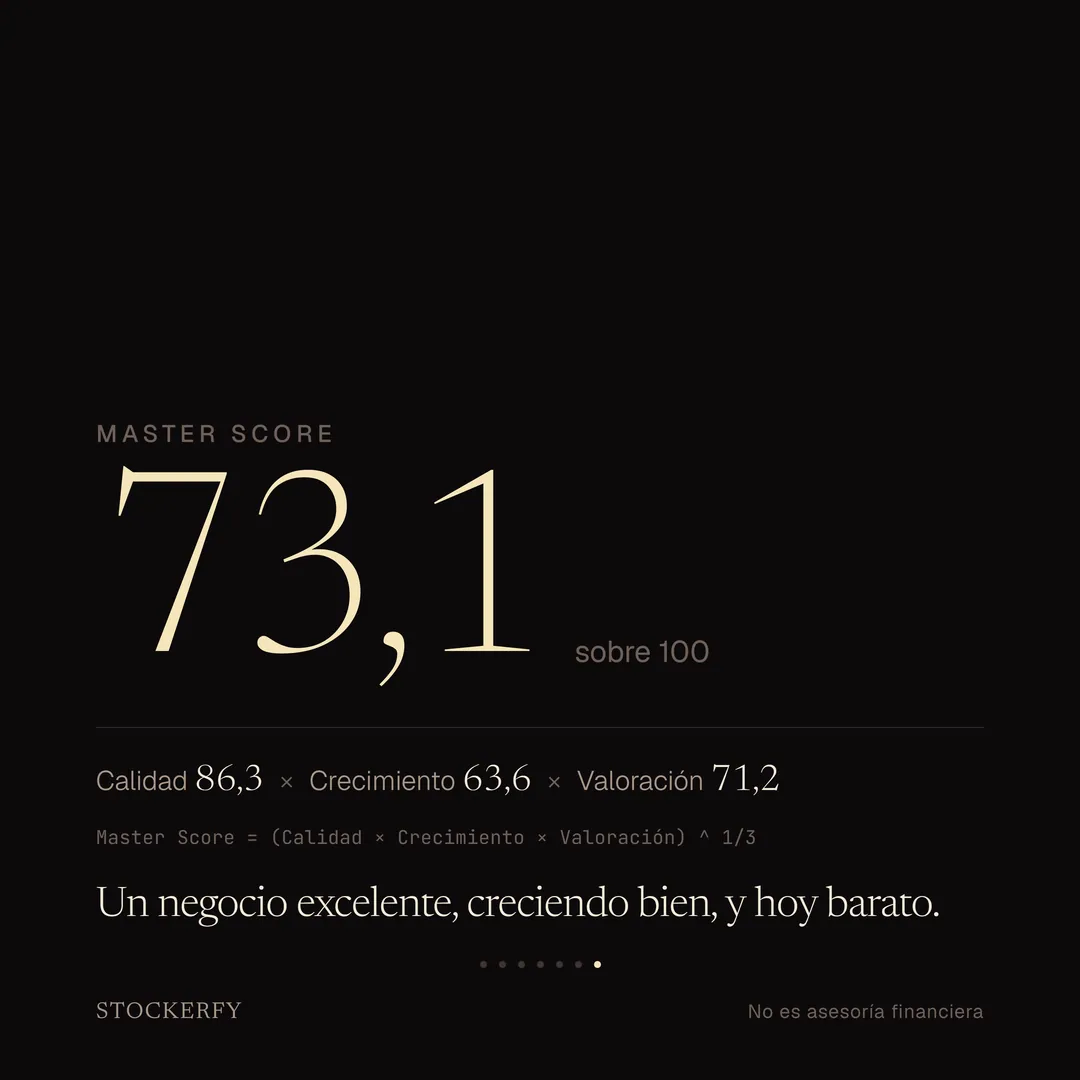
Sobre fondo oscuro, el wordmark "intuit" en azul de marca. Debajo, en letra pequeña, ticker INTU y resultados del cuarto trimestre del año fiscal 2026, reportados el 25 de agosto de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde calidad se acerca al borde exterior, riesgo y valoración quedan en la zona media-alta, y crecimiento y moat en la zona media. Cierra el titular: batió el trimestre, cayó con la guía.Tabla titulada Lo que reportó Intuit: ingresos del trimestre, 4.354 millones de dólares, un 13,7% más, en verde; utilidad neta contable del trimestre, 363 millones, un 4,7% menos, en rojo; utilidad ajustada por acción, 4,03 dólares, un 46,5% más, en verde; cargo de reestructuración, 293 millones (17% de la plantilla); guía ajustada para el año que viene, entre 22,88 y 23,12 dólares. Una fila destacada muestra la reacción al reporte, menos 3,24%, en rojo grande, y debajo, en letra chica, el rendimiento de los últimos doce meses, menos 47,6%, también en rojo. El gráfico de los últimos doce meses, con las fechas 26 de agosto de 2025 y 26 de agosto de 2026 en las esquinas, muestra una baja fuerte a mitad de año y una recuperación parcial hacia el final.Score de calidad 86,3 sobre 100, con barras para ROIC 28,3%, margen de caja libre 40,2%, margen neto 21,3%, ratio de devengos menos 0,063, deuda neta sobre EBITDA 0,02 veces, conversión de caja 1,60 y deuda sobre patrimonio 0,33. Una nota explica que rinde 28,3% sobre el capital y que la deuda neta es casi nula.Score de crecimiento 63,6 sobre 100, con barras para ingresos año contra año más 13,9%, ingresos esperados más 11,1%, utilidad por acción más 20,4%, utilidad esperada más 14,5%, ingresos por acción más 14,2%, crecimiento orgánico más 0,6 puntos y consistencia del crecimiento 91,4. Una nota explica que crece con fuerza en ingresos y en utilidad por acción, con una consistencia alta.Score de valoración 71,2 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 4,51, precio sobre valor libro 4,59, EV sobre EBITDA 15,3, P/E adelantado 11,2 y PEG a 5 años 0,96. Una nota explica que el único que no sale barato es precio sobre valor libro, y que dos de los otros cuatro se ven baratos en parte por la propia caída del precio.Moat de Intuit, 60,6 sobre 100: margen bruto 31,5 puntos sobre su sector, en verde; gastos de venta y administración 35,2% de los ingresos; rotación de activos 0,51; intensidad de investigación y desarrollo 15,5%; y peso de los intangibles 52,2% del activo. Al lado, Riesgo 66,7: caída máxima en doce meses menos 63,4%, en rojo; beta 0,96; volatilidad de resultados 0,049; y resultados sobre lo estimado en el 100% de sus últimos reportes. Una nota explica que la utilidad es predecible pero que el precio se movió mucho más que el negocio.Master Score de Intuit en grande, 73,1 sobre 100, con el desglose Calidad 86,3 por Crecimiento 63,6 por Valoración 71,2 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: un negocio excelente, creciendo bien, y hoy barato.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

La guía que dio para el año fiscal 2027 (entre 22,88 y 23,12 dólares por acción) ya usa esa definición nueva. Pero el consenso de los analistas con que la prensa la comparó se armó bajo la definición vieja, la que excluía ese pago. El propio comunicado dice cuánto vale exactamente ese cambio: 5,81 dólares por acción.

Sumando ese mismo ajuste que la empresa declara, la guía equivalente bajo la definición vieja queda entre 28,69 y 28,93 dólares, por encima del consenso de unos 27,31, no por debajo. Lo que sí quedó bajo lo esperado, y es real, es la guía de ingresos, que no depende de esta definición contable.

Qué hace: Intuit es la plataforma detrás de TurboTax (declaración de impuestos en Estados Unidos), QuickBooks (contabilidad para pequeñas y medianas empresas), Credit Karma (monitoreo de crédito y comparación de préstamos) y Mailchimp (marketing por correo). En el trimestre que cerró el 31 de julio facturó 4.354 millones de dólares, un 13,7% más que hace un año, y ganó 4,03 dólares ajustados por acción, un 46,5% más y por sobre lo esperado. Pero la utilidad neta contable cayó 4,7%, porque un cargo de reestructuración de 293 millones, del plan de recorte del 17% de la plantilla anunciado en mayo, se comió casi toda la ganancia extra.

Y la acción cayó 3,24% el mismo día. En los últimos doce meses, acumula una baja de 47,6%.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad da 86,3. Rinde 28,3% sobre el capital que emplea, y de cada 100 dólares que factura le quedan 40 de caja libre real y 21 de utilidad neta. Casi sin deuda.

Crecimiento da 63,6. El crecimiento a doce meses es 13,9% en ingresos y 20,4% en utilidad por acción. La consistencia del crecimiento, 91,4 sobre 100, es alta.

Valoración da 71,2, y acá más barato puntúa más alto. Cuatro de los cinco múltiplos salen en verde: el P/E adelantado (11,2) y el PEG (0,96) se ven especialmente baratos, en parte porque el precio de hoy es menor que hace un año, no porque la utilidad esperada haya cambiado. El único que no sale barato es precio sobre valor libro (4,59), casi neutro.

Moat da 60,6. Su margen bruto queda 31,5 puntos sobre la mediana de su sector, y los intangibles pesan 52,2% de sus activos. Gasta 35,2% en venta y administración, algo alto.

Riesgo da 66,7. La utilidad es predecible: volatilidad de apenas 0,049, con cuatro trimestres seguidos batiendo el consenso, incluido el de ayer. Pero el precio se movió mucho más que el negocio: llegó a caer 63,4% desde su máximo de doce meses.

El compuesto da 73,1, la media geométrica de Calidad, Crecimiento y Valoración. Es el cuarto más alto de los 32 análisis que he publicado, detrás de SK hynix, Micron y Opera.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Tecnología

Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026
Arista Networks (ANET): Un análisis cuantitativo de la acción
ANET23 sept 2026
Oracle (ORCL): invirtió 28.500 millones en un trimestre y la caja quedó negativa
ORCL11 sept 2026
Adobe (ADBE): cayó 29% en el año y ahora el escáner la ve barata
ADBE11 sept 2026