Stockerfy
NVDANVIDIA Corporation·Tecnología

NVIDIA (NVDA): récord de ingresos y dos movimientos en el informe

4 min de lectura7 slides

En el 2º trimestre de su año fiscal 2027, los tres meses hasta el 26 de julio de 2026, NVIDIA ingresó 96.221 millones de dólares: un 18% más que el trimestre anterior y un 106% más que un año antes. Es el trimestre más grande de su historia, y superó la guía que la propia empresa había dado. Centro de datos fue 89.023 millones, el 92% del total. Para el trimestre siguiente proyecta 108.000 millones. La acción subió 8,7% el día del reporte y acumula 27,4% en doce meses.
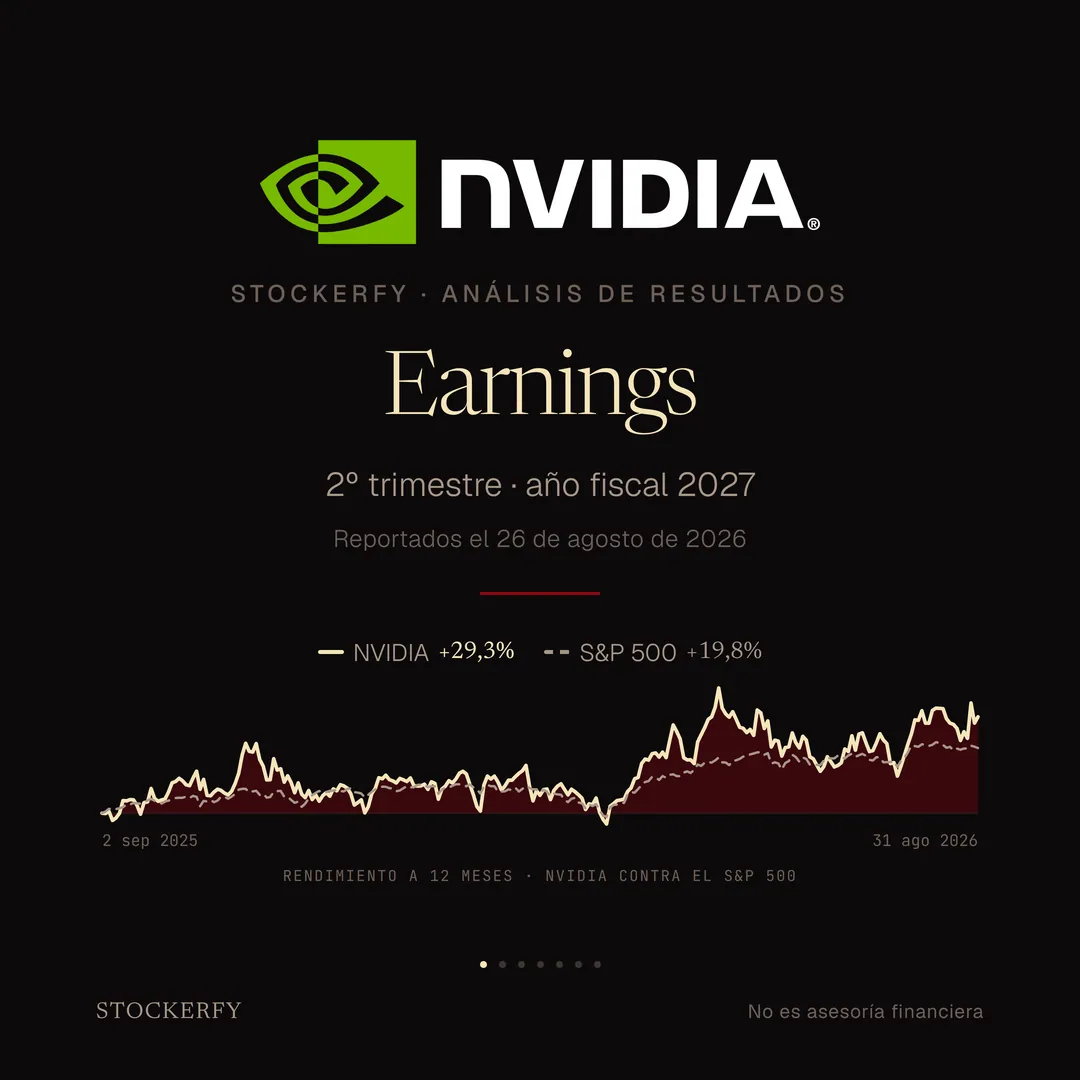
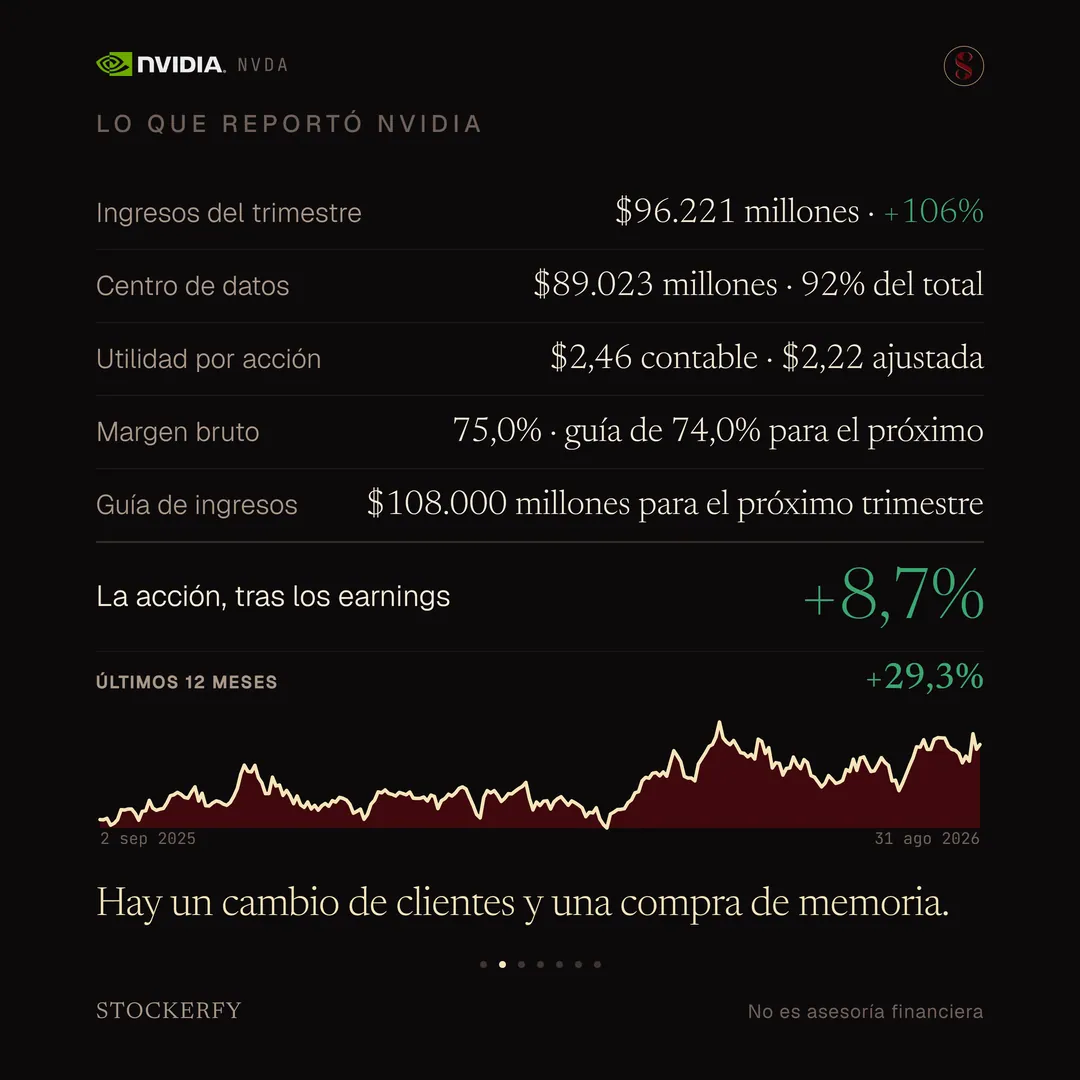
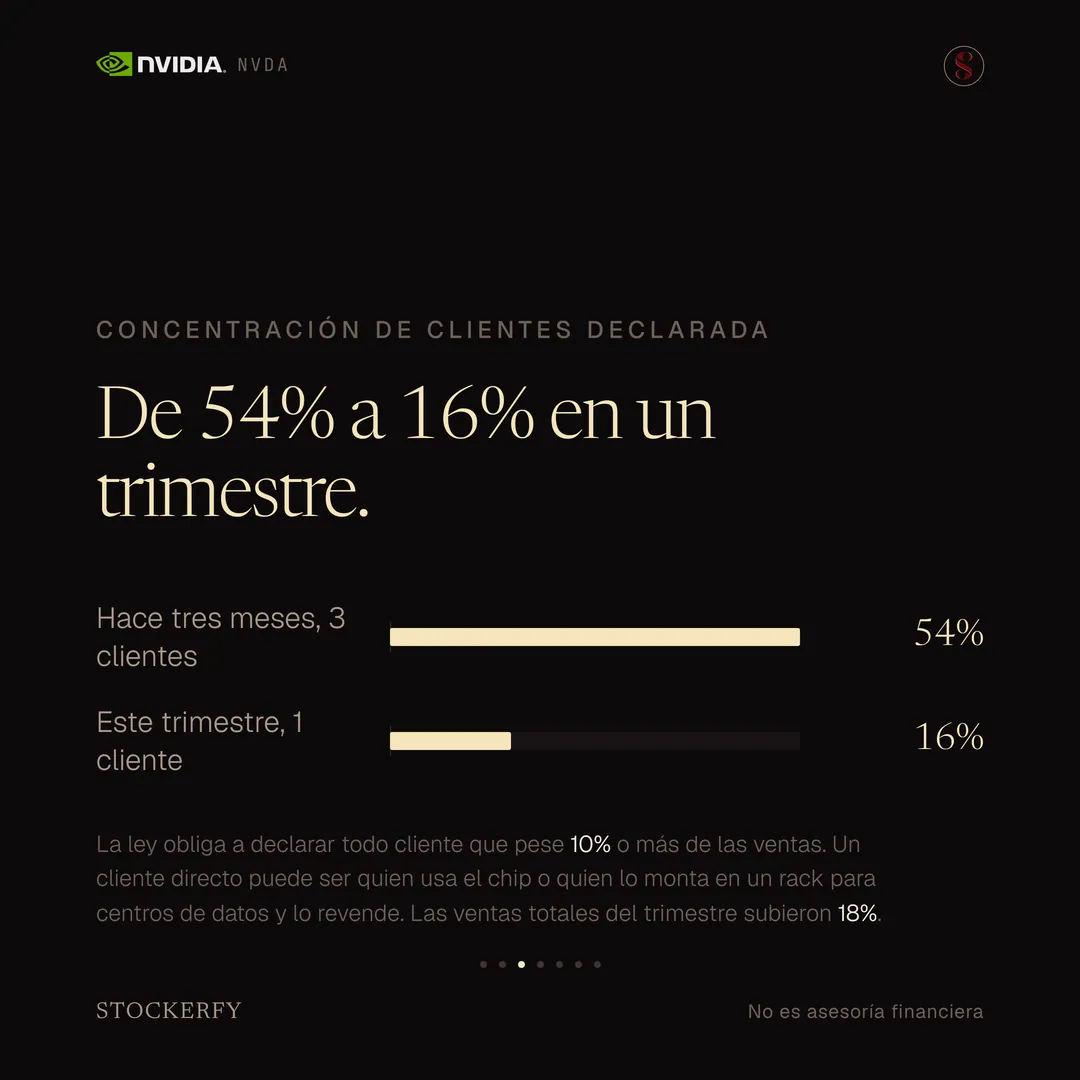
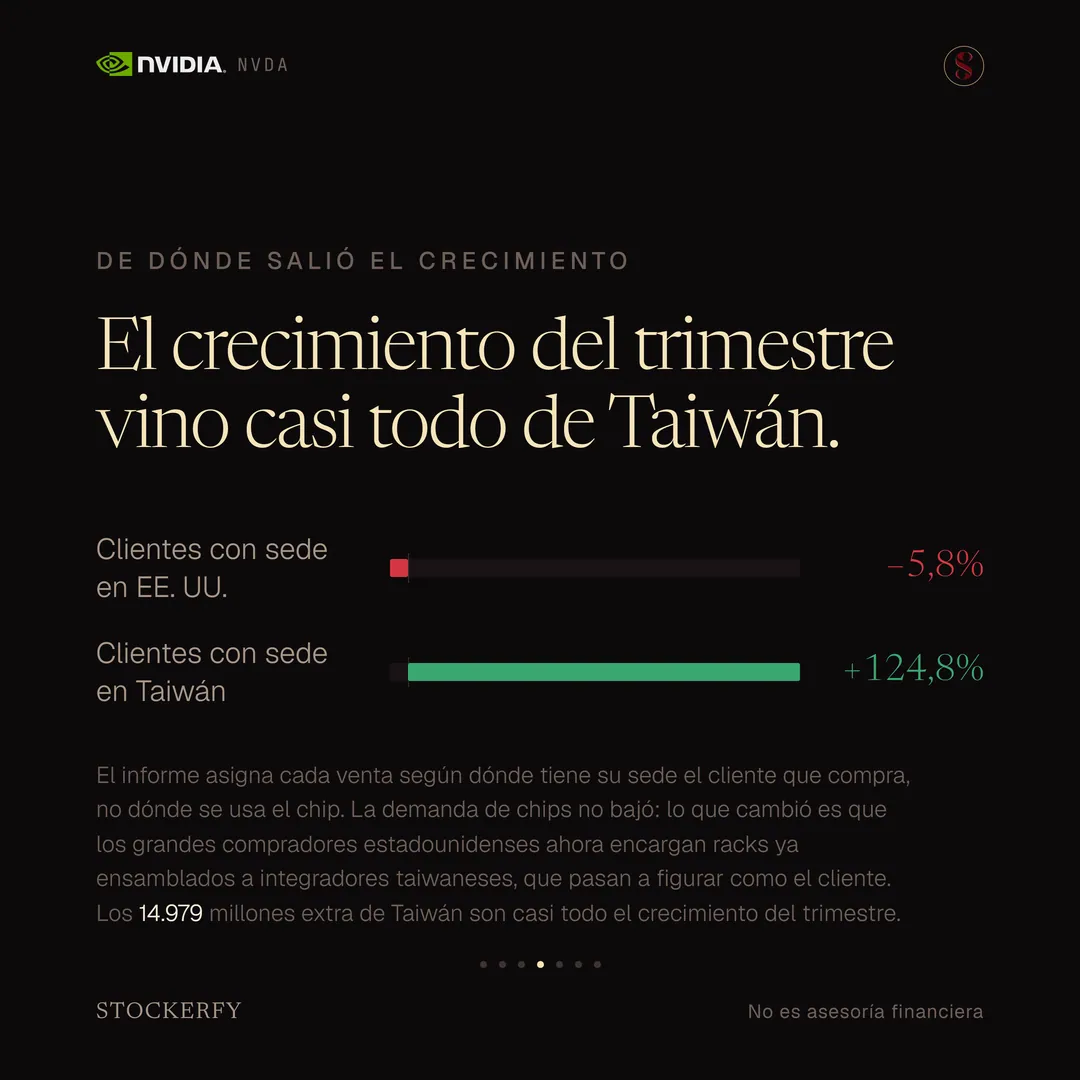
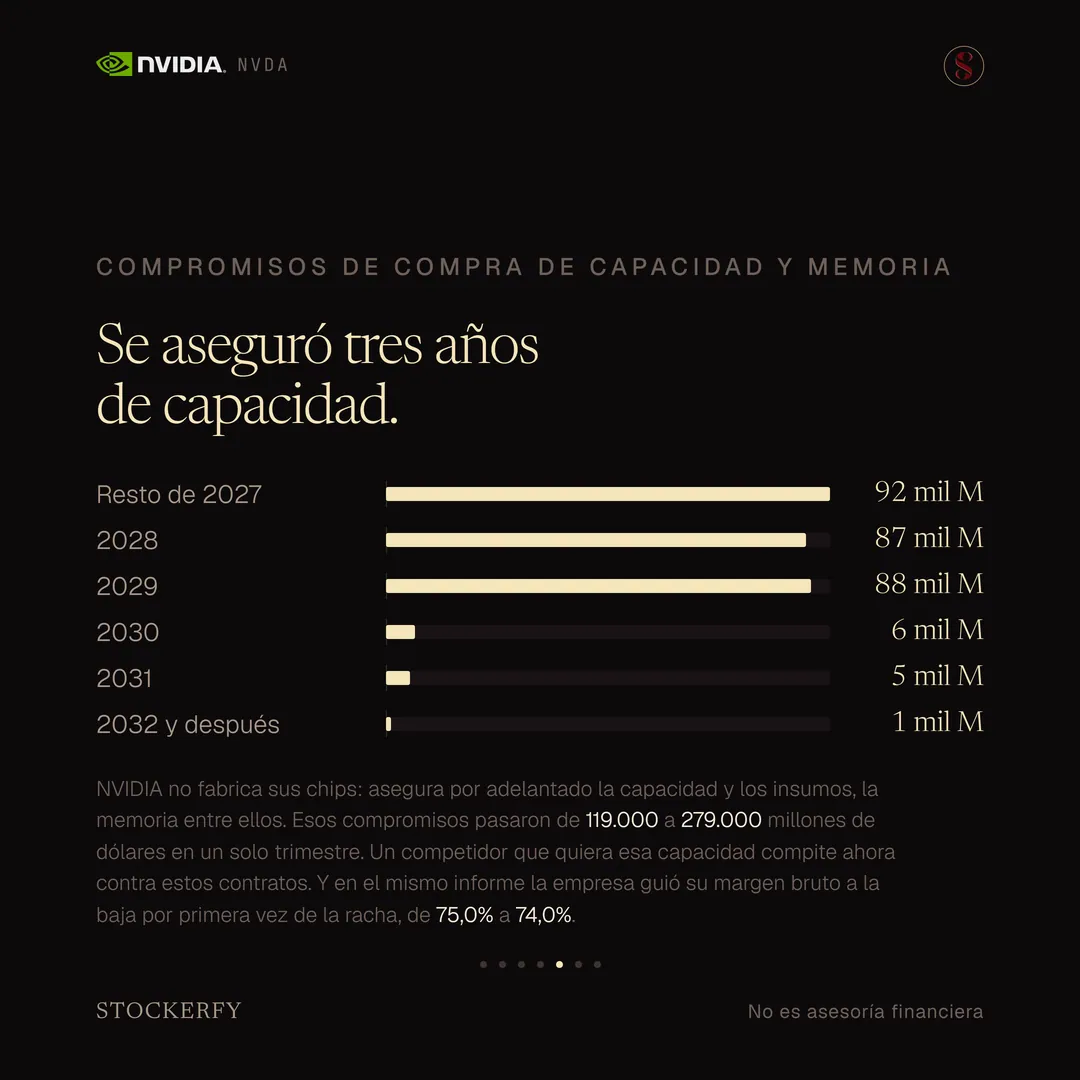
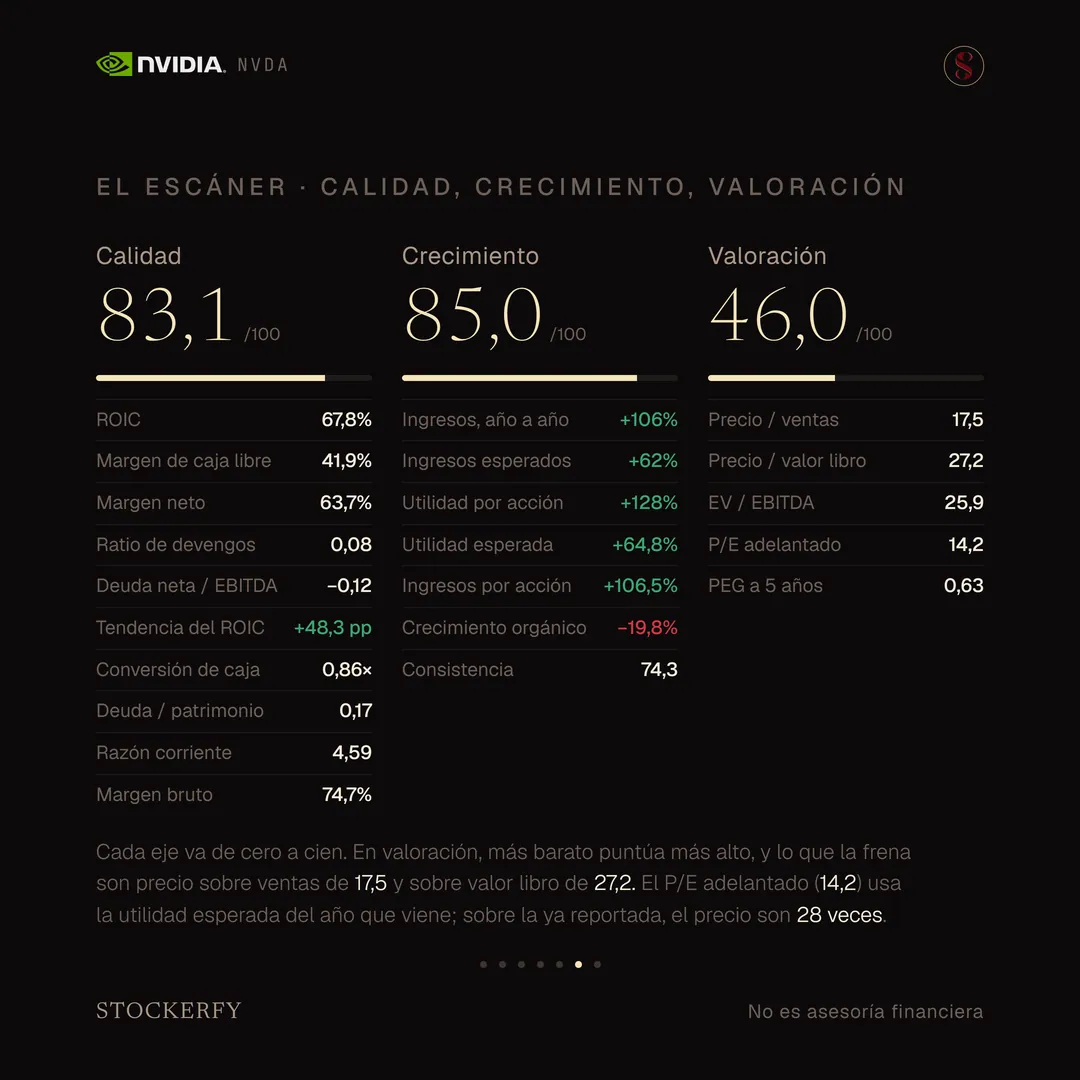
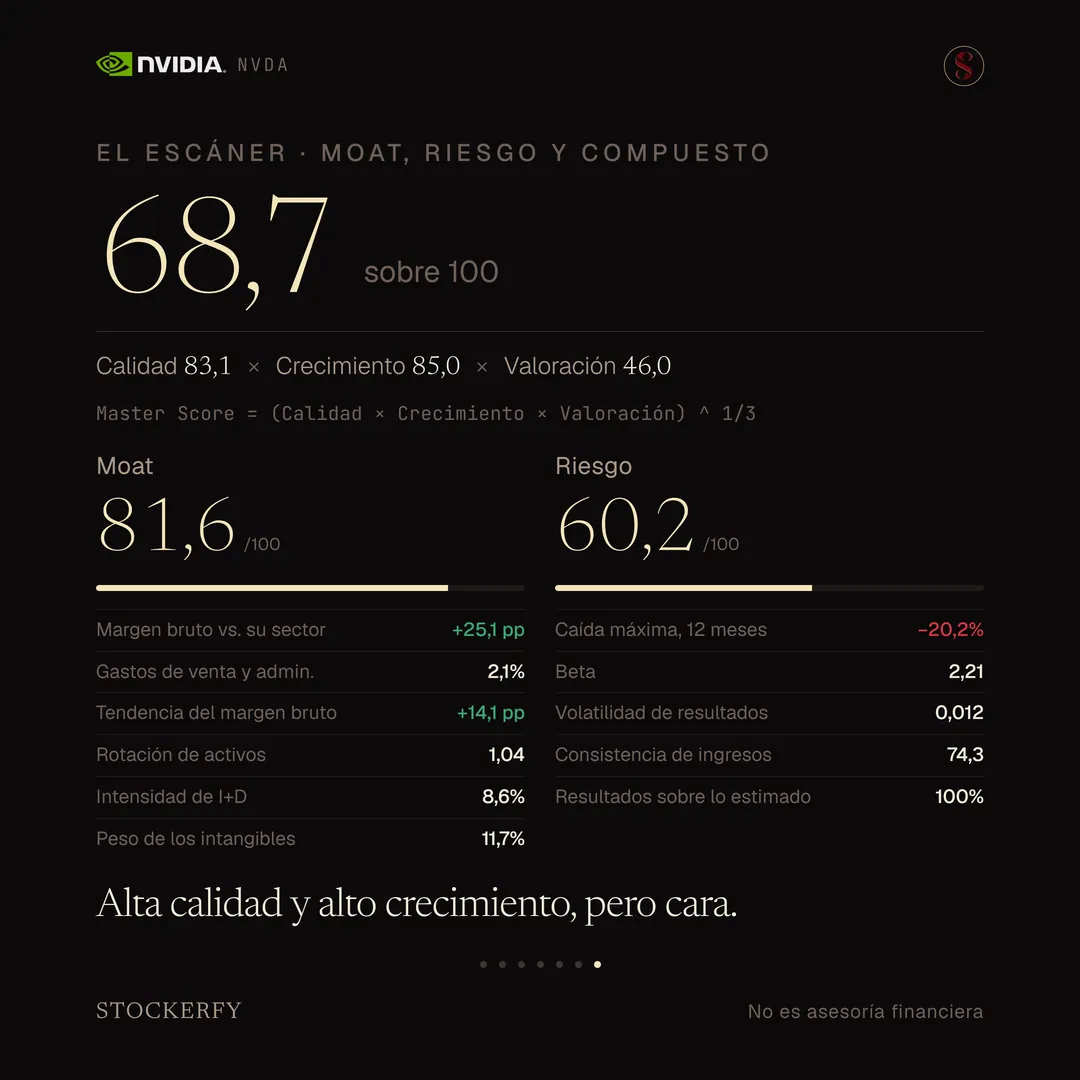
Portada. El logotipo de NVIDIA en grande y centrado; arriba a la derecha, la marca de agua de Stockerfy. Debajo del logotipo, la palabra "Earnings" y, en dos líneas, "2º trimestre · año fiscal 2027" y, más pequeña, "Reportados el 26 de agosto de 2026". Luego, una leyenda centrada y un gráfico de dos líneas rebasadas a 0%: NVIDIA en crema, sólida, más 29,3%; el S&P 500 en gris, punteada, más 19,8%; con las fechas 2 de septiembre de 2025 y 31 de agosto de 2026 en las esquinas. Bajo el gráfico, en letra pequeña, el rótulo "Rendimiento a 12 meses · NVIDIA contra el S&P 500".Tabla titulada "Lo que reportó NVIDIA": ingresos del trimestre, 96.221 millones de dólares, más 106% en verde; centro de datos, 89.023 millones, 92% del total; utilidad por acción, 2,46 contable y 2,22 ajustada; margen bruto, 75,0%, con guía de 74,0% para el próximo trimestre; guía de ingresos, 108.000 millones para el próximo trimestre. Una fila destacada muestra el rendimiento de la acción tras los resultados, más 8,7% en verde grande, y debajo, en pequeño, últimos 12 meses más 27,4%. El gráfico de los últimos doce meses cae hasta un valle hacia marzo y luego sube con fuerza. Cierra el remate: hay un cambio de clientes y una compra de memoria.Dos barras bajo el título "De 54% a 16% en un trimestre". Hace tres meses, 3 clientes: barra al 54%. Este trimestre, 1 cliente: barra al 16%. Una nota: la ley obliga a declarar todo cliente que pese 10% o más de las ventas; un cliente directo puede ser quien usa el chip o quien lo monta en un rack para centros de datos y lo revende; las ventas totales del trimestre subieron 18%.Dos barras divergentes desde cero, bajo el título "El crecimiento del trimestre vino casi todo de Taiwán". Clientes con sede en Estados Unidos: menos 5,8%, barra roja corta a la izquierda. Clientes con sede en Taiwán: más 124,8%, barra verde larga a la derecha. Una nota: el informe asigna cada venta según dónde tiene su sede el cliente que compra, no dónde se usa el chip; los 14.979 millones extra de Taiwán son casi todo el crecimiento del trimestre, porque los grandes compradores estadounidenses ahora encargan racks ya ensamblados a integradores taiwaneses, que pasan a figurar como el cliente.Seis barras por año fiscal bajo el título "Se aseguró tres años de capacidad": resto de 2027, 92 mil millones; 2028, 87; 2029, 88; y después caen a 6, 5 y 1 mil millones para 2030, 2031 y 2032 en adelante. Una nota: NVIDIA no fabrica sus chips, así que asegura por adelantado la capacidad y los insumos, la memoria entre ellos; esos compromisos pasaron de 119.000 a 279.000 millones de dólares en un solo trimestre, de modo que un competidor que quiera esa capacidad compite contra estos contratos; y en el mismo informe la empresa guió su margen bruto a la baja por primera vez de la racha, de 75,0% a 74,0%.Grilla titulada "El escáner de Stockerfy, el compuesto", con tres columnas, cada una con el puntaje del eje, una barra y todas sus métricas. Calidad 83,1 sobre 100: ROIC 67,8%, margen de caja libre 41,9%, margen neto 63,7%, ratio de devengos 0,08, deuda neta sobre EBITDA menos 0,12, tendencia del ROIC a 3 años más 48,3 puntos, conversión de caja 0,86, deuda sobre patrimonio 0,17, razón corriente 4,59 y margen bruto 74,7%. Crecimiento 85,0: ingresos año a año más 106%, ingresos esperados más 62%, utilidad por acción más 128%, utilidad esperada más 64,8%, ingresos por acción más 106,5%, crecimiento orgánico menos 19,8% y consistencia 74,3. Valoración 46,0, con barra a media altura: precio sobre ventas 17,5, precio sobre valor libro 27,2, EV sobre EBITDA 25,9, P/E adelantado 14,2 y PEG a 5 años 0,63. Una nota: en valoración más barato puntúa más alto, y lo que la frena son el precio sobre ventas y sobre valor libro; el P/E adelantado usa la utilidad esperada del año que viene, y sobre la ya reportada el precio son 28 veces.Master Score de NVIDIA en grande, 68,7 sobre 100, con el desglose Calidad 83,1 por Crecimiento 85,0 por Valoración 46,0 y la ecuación que dice que es la raíz cúbica del producto de los tres. Debajo, dos columnas: Moat 81,6 sobre 100, con margen bruto 25,1 puntos sobre su sector, gastos de venta y administración 2,1%, tendencia del margen bruto a 3 años más 14,1 puntos, rotación de activos 1,04, intensidad de I+D 8,6% y peso de los intangibles 11,7%; y Riesgo 60,2, con caída máxima en doce meses menos 20,2%, beta 2,21, volatilidad de resultados 0,012, consistencia de ingresos 74,3 y resultados sobre lo estimado 100%. Cierra el titular: alta calidad y alto crecimiento, pero cara.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace NVIDIA: diseña los chips que entrenan y ejecutan la inteligencia artificial. No los fabrica, eso lo encarga a fábricas de terceros. Su negocio principal por lejos es Centro de datos, los chips y sistemas que los grandes proveedores de nube y las empresas de inteligencia artificial compran para montar su infraestructura de cómputo.

Cómo leer la utilidad. La utilidad por acción bajo normas contables comunes fue 2,46 dólares, y la medida ajustada que publica la empresa fue 2,22. Casi siempre la ajustada es la más alta, porque para eso se ajusta. Acá es al revés, y la diferencia son 7.771 millones de ganancia por revalorización de participaciones que NVIDIA tiene en otras empresas: dinero de que esas participaciones subieron de precio, no de vender chips. La contabilidad oficial lo cuenta; el ajuste de la empresa lo saca.

Además de las cifras, el informe trae dos movimientos.

Primera: los clientes. La ley obliga a toda empresa cotizada en Estados Unidos a declarar cualquier cliente que pese 10% o más de sus ventas. Hace tres meses, el informe de NVIDIA nombraba tres clientes directos que juntos pesaban el 54% del negocio: uno con el 21%, otro con el 17% y otro con el 16%. Este trimestre nombra uno solo, con el 16%. Y las ventas totales subieron 18%. El cliente que pesaba el 21% ya no figura.

Un cliente directo, en la definición de NVIDIA, puede ser tanto quien compra los chips para usarlos como quien los monta en un rack para centros de datos y lo revende. Y su propia definición aclara que un pedido puede pasar por un ensamblador externo, que entonces figura como el cliente.

Acá entra la geografía. El informe asigna cada venta según dónde tiene su sede el cliente que compra, no dónde se usa el chip. Entre un trimestre y el siguiente, los ingresos de clientes con sede en Estados Unidos bajaron 5,8%, y los de clientes con sede en Taiwán subieron 124,8%: casi 15.000 millones más, que es casi todo el crecimiento del trimestre. En Taiwán están los grandes ensambladores de racks. La lectura razonable, aunque NVIDIA no nombre a nadie: la demanda de chips no bajó, y lo que cambió es por dónde se factura. Los grandes compradores estadounidenses ahora encargan el equipo ya ensamblado en Taiwán, y ese ensamblador pasa a figurar como el cliente de NVIDIA.

Segunda: la memoria. NVIDIA no fabrica sus chips, así que asegura por adelantado la capacidad de producción y los insumos. Esos compromisos de suministro pasaron de 119.000 a 279.000 millones de dólares en un solo trimestre, con contratos que vencen hasta 2029. Un competidor que quiera esa misma capacidad de memoria compite ahora contra estos contratos. En el mismo informe, la empresa guió su margen bruto a la baja por primera vez de la racha, de 75,0% este trimestre a 74,0% el próximo, en parte por el costo de esa memoria.

El escáner que construyo puntúa cinco ejes de cero a cien con datos de los estados financieros. NVIDIA da Calidad 83,1, Crecimiento 85,0, Valoración 46,0, Moat 81,6 y Riesgo 60,2. Sale fuerte en cuatro. La valoración es la excepción, y ahí más barato puntúa más alto: se paga mucho por cada dólar de venta y de patrimonio, y sobre las ganancias ya reportadas el precio son 28 veces.

El compuesto da 68,7, la media geométrica de calidad, crecimiento y valoración. Queda entre TSMC y Autodesk de los que he publicado.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Tecnología

Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026
Arista Networks (ANET): Un análisis cuantitativo de la acción
ANET23 sept 2026
Oracle (ORCL): invirtió 28.500 millones en un trimestre y la caja quedó negativa
ORCL11 sept 2026
Adobe (ADBE): cayó 29% en el año y ahora el escáner la ve barata
ADBE11 sept 2026