 Stockerfy

NIKE (NKE): la utilidad superó lo esperado, las ventas no y la acción cayó 3,6%
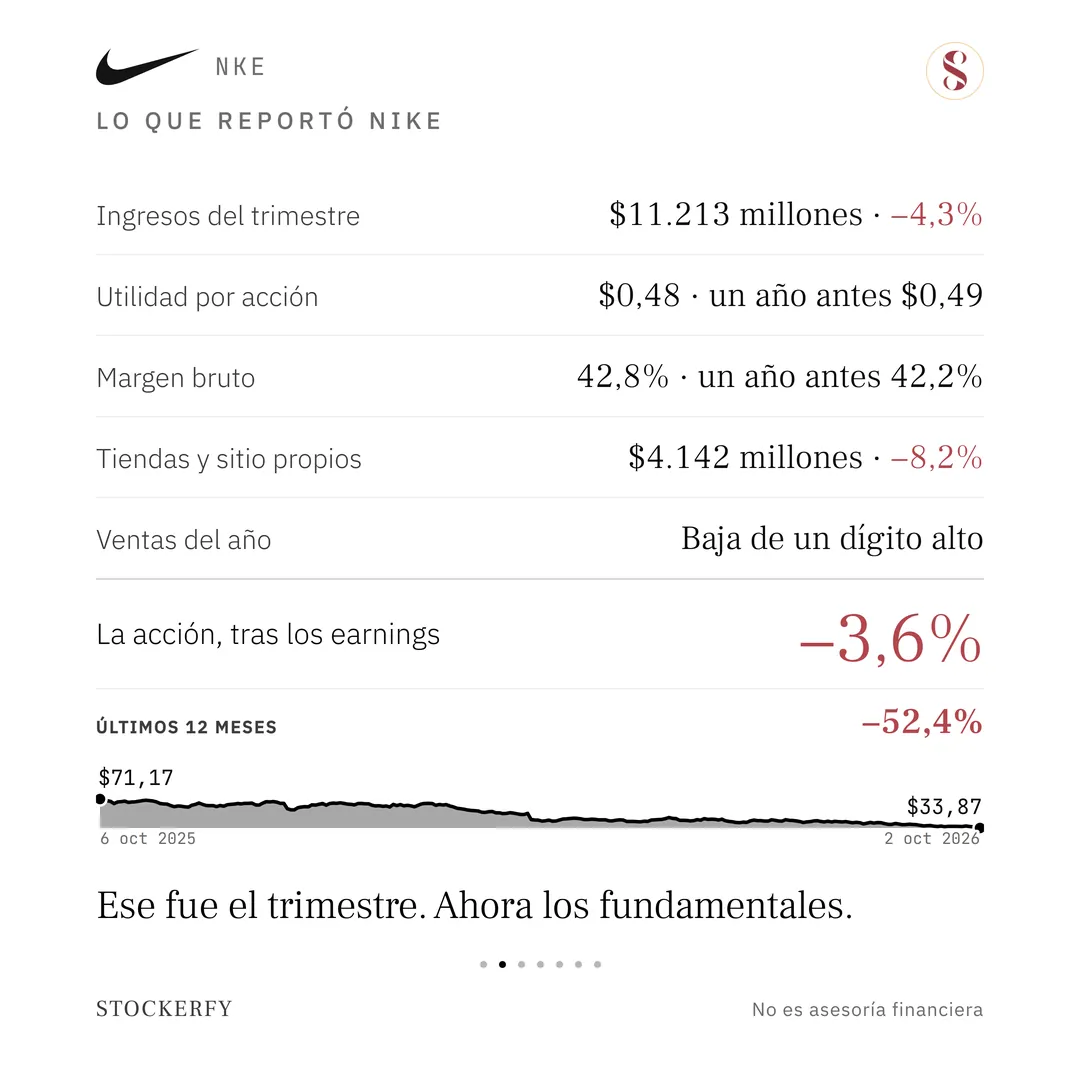
En el primer trimestre de su año fiscal 2027, los tres meses hasta el 31 de agosto de 2026, NIKE facturó 11.213 millones de dólares, un 4,3% menos que un año antes. La utilidad por acción fue de 0,48 dólares, por encima de lo que esperaban los analistas, y las ventas quedaron por debajo. La empresa también prevé una baja de ventas de un dígito alto para todo el año. Al día siguiente la acción llegó a caer 9% y cerró con una baja de 3,6%.
Qué hace NIKE: diseña, fabrica y vende zapatillas, ropa y equipamiento deportivo con las marcas NIKE y Jordan, además de Converse, una marca de zapatillas casuales. Vende a tiendas de terceros y también por su cuenta, en tiendas propias y en su sitio web.
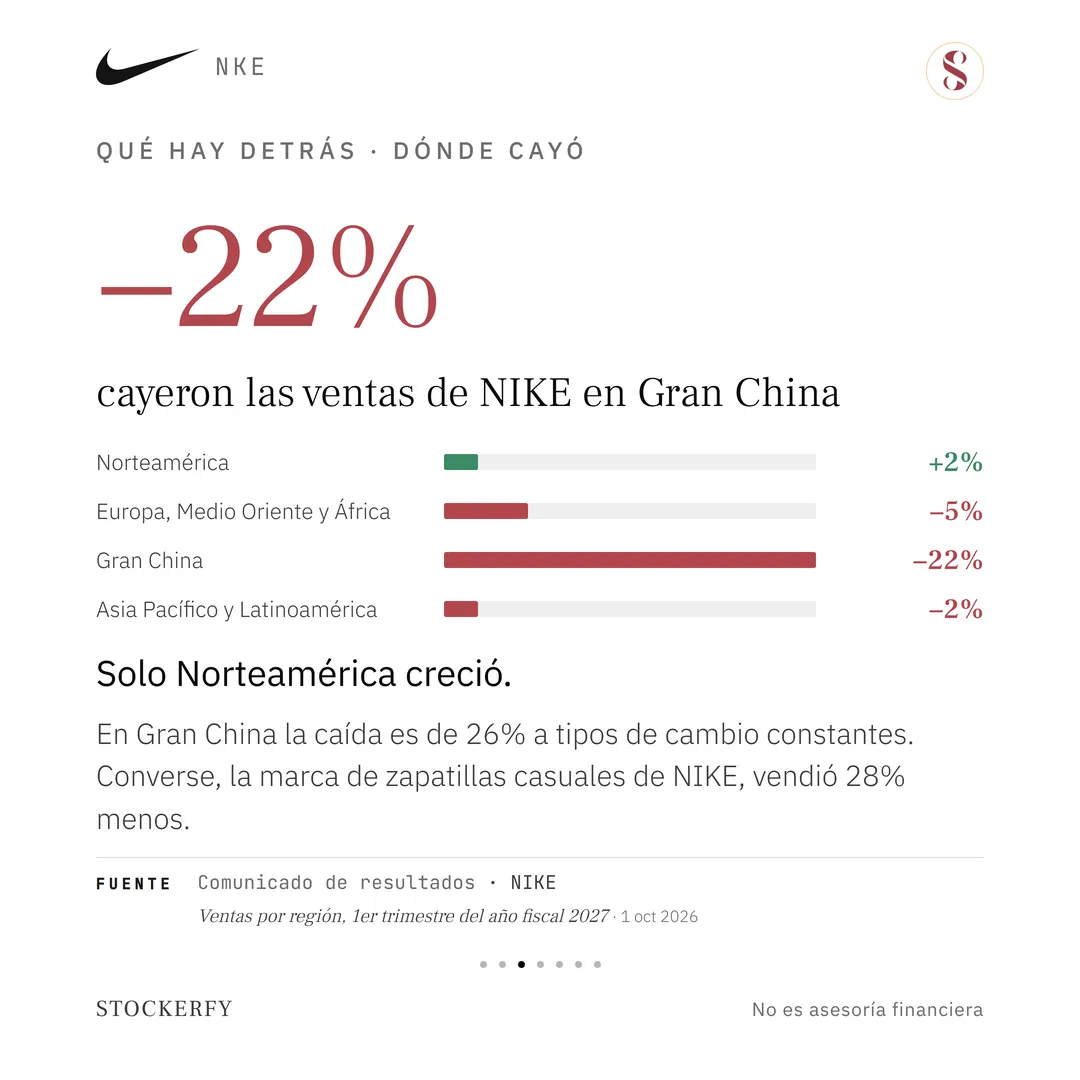
Las ventas cayeron en casi todas partes. Solo Norteamérica creció, 2%. Europa, Medio Oriente y África bajó 5%, Asia Pacífico y Latinoamérica 2% y Gran China 22%, o 26% sin el efecto de los tipos de cambio. Converse vendió 28% menos. Y lo que NIKE vende por su cuenta, en tiendas propias y por internet, cayó 8,2%, a 4.142 millones.
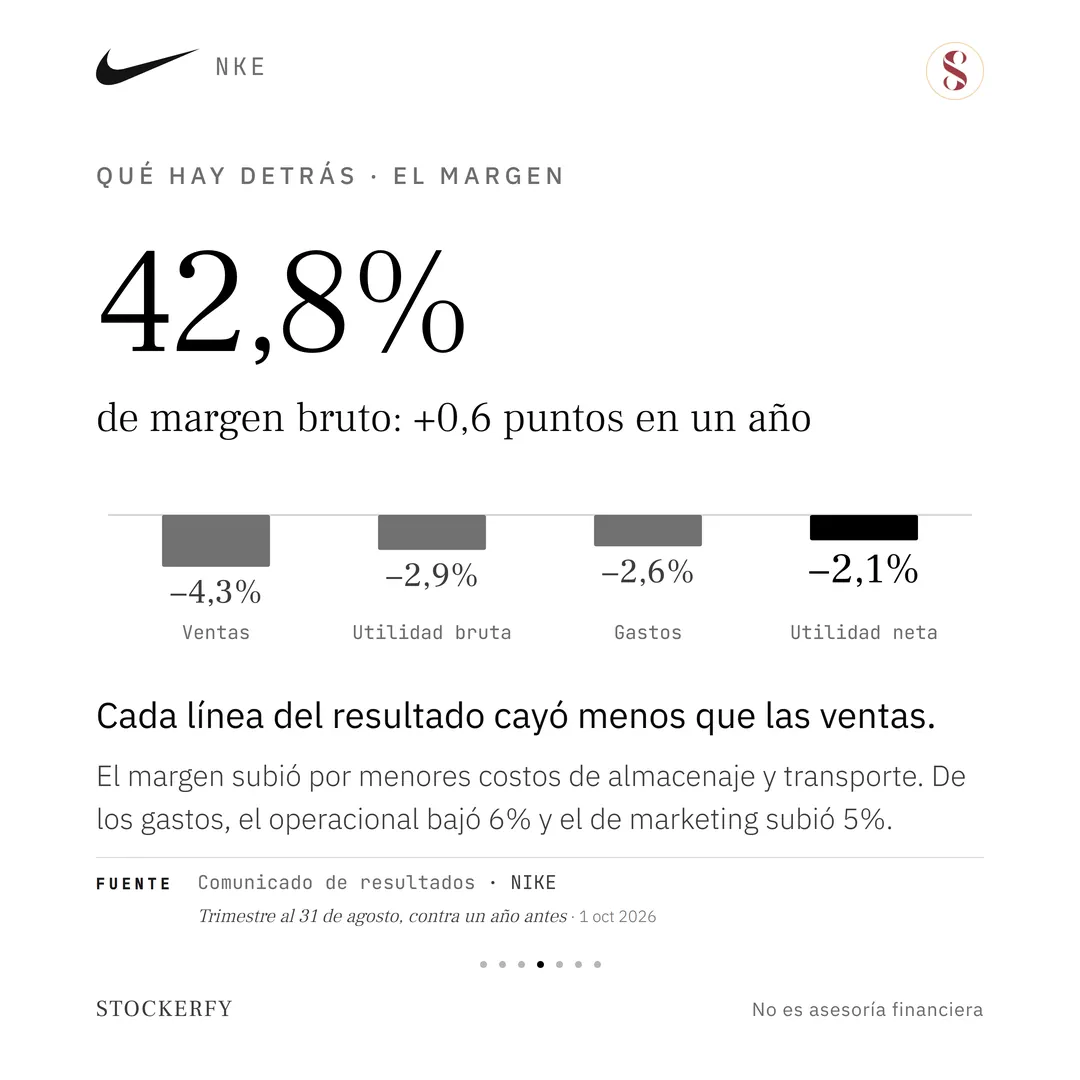
Aun así, las ganancias aguantaron mejor que las ventas. El margen bruto, lo que queda tras pagar la fabricación, subió de 42,2% a 42,8% por menores costos de almacenaje y transporte. Los gastos de venta y administración bajaron 2,6%: el operacional cayó 6% y el de publicidad y marketing subió 5%. La utilidad neta fue de 712 millones, 2,1% menos, y la utilidad por acción pasó de 0,49 a 0,48 dólares.
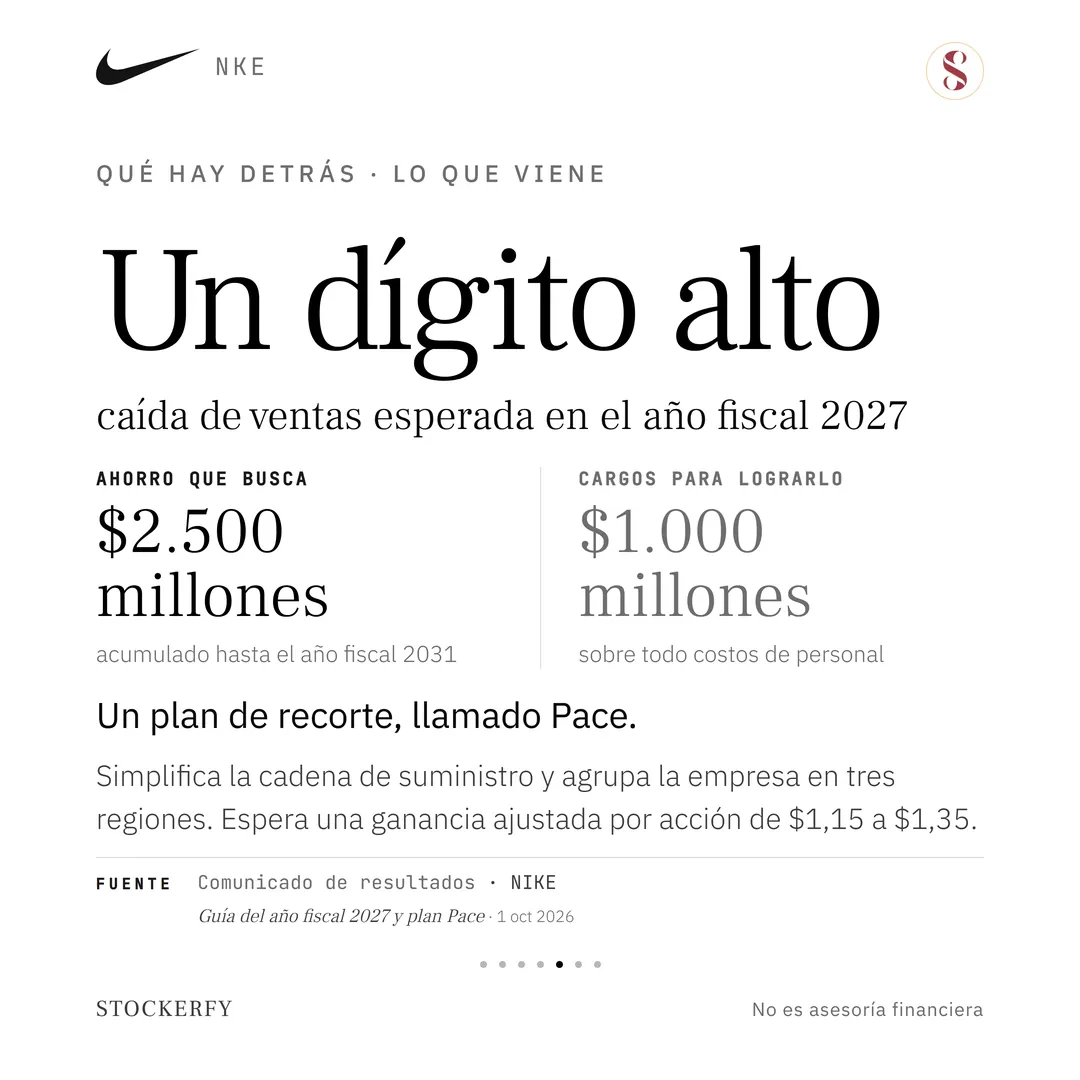
Para el año fiscal 2027, que termina en mayo de 2027, NIKE espera una caída de ventas de un dígito alto y una ganancia ajustada por acción de entre 1,15 y 1,35 dólares, sin contar unos 0,15 dólares de gastos de reestructuración. Además presentó Pace, un plan para simplificar la cadena de suministro y agrupar la empresa en tres regiones. Busca ahorrar 2.500 millones de dólares hasta el año fiscal 2031, con cargos por unos 1.000 millones, sobre todo costos de personal.
La acción cayó 3,6% tras el reporte y acumula una baja de 52,4% en los últimos doce meses.
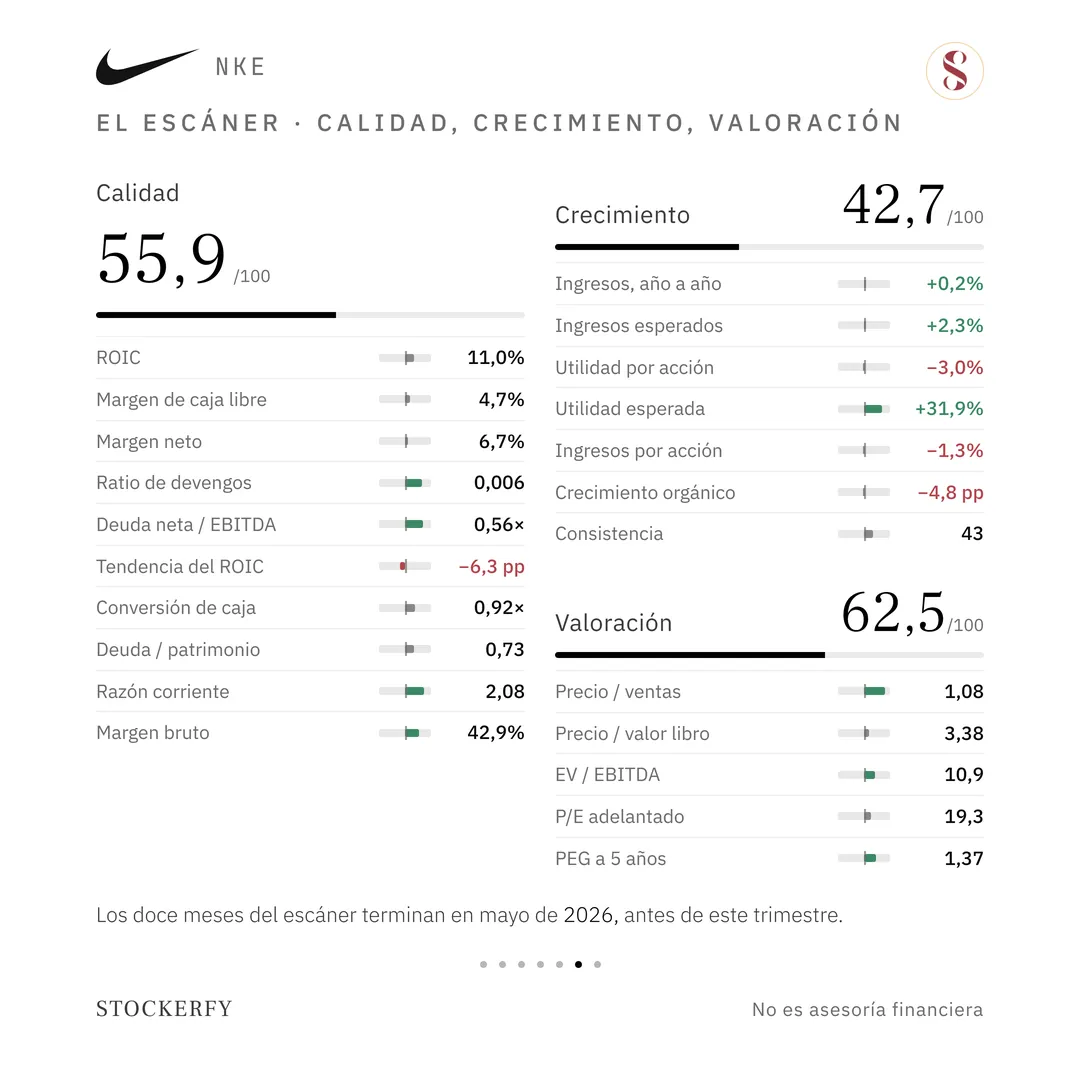
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad: 55,9 → de cada 100 dólares que vende le quedan 7 de ganancia y 5 de caja libre, con un margen bruto de 42,9%. La deuda neta es 0,56 veces lo que genera en un año antes de intereses e impuestos y la razón corriente es 2,08, o sea que cubre sus deudas de corto plazo con holgura. El retorno sobre el capital, 11,0%, bajó 6,3 puntos en tres años.
Crecimiento: 42,7 → los ingresos de doce meses crecen 0,2% y la utilidad por acción baja 3,0%, pero esos doce meses terminan en mayo de 2026 y no incluyen este trimestre. Los analistas esperan ingresos 2,3% mayores y una ganancia 31,9% mayor. La consistencia del crecimiento, qué tan parejo fue en los últimos años, queda en 43.
Valoración: 62,5 → acá más barato puntúa más alto. La acción vale 19,3 veces la ganancia esperada para el año próximo, 1,08 veces sus ventas y 3,38 veces su patrimonio contable.
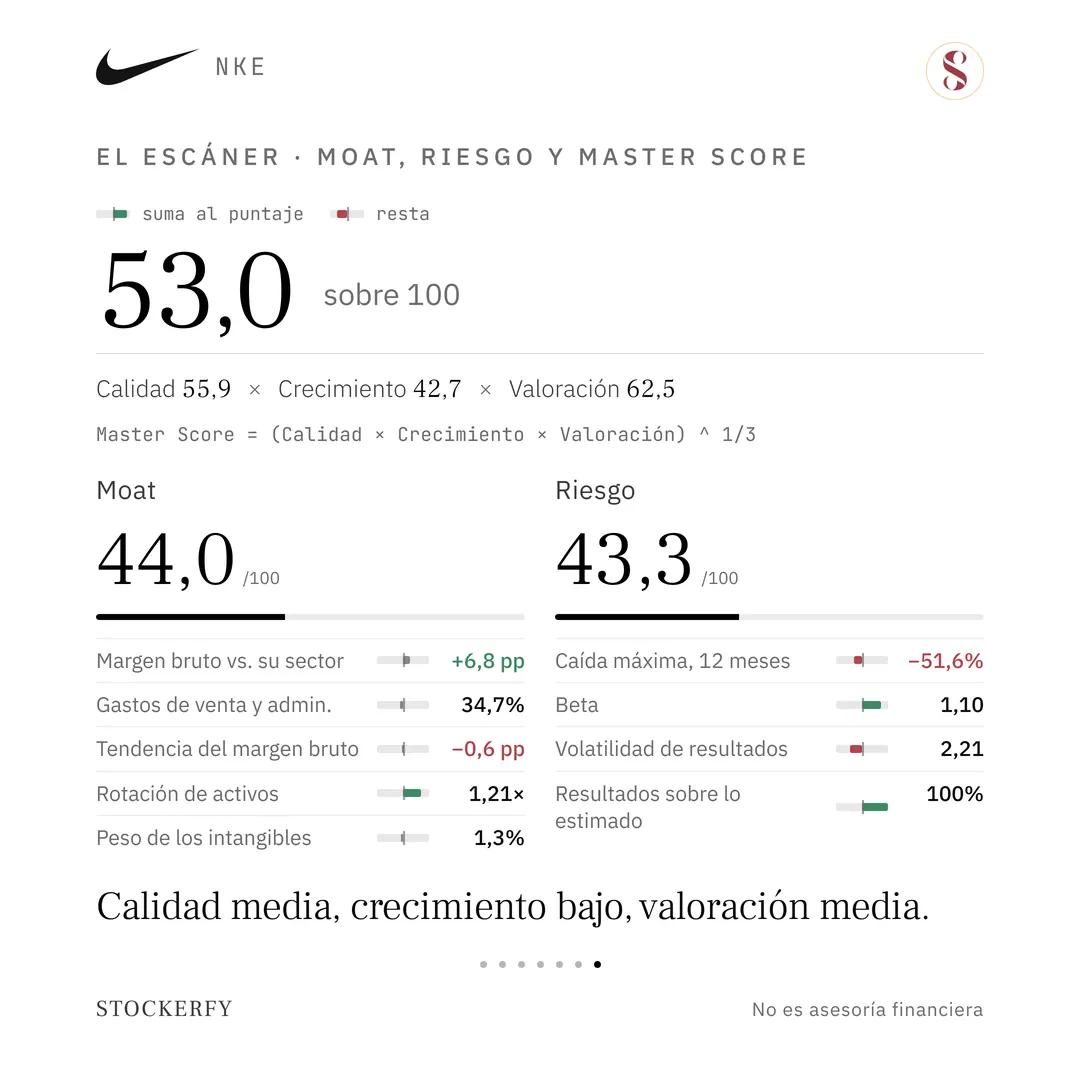
Moat: 44,0 → el Moat mide si la empresa tiene una ventaja difícil de copiar. Su margen bruto supera en 6,8 puntos a la mediana de su sector y rota sus activos 1,21 veces por año, aunque el margen bruto bajó 0,6 puntos en tres años y gasta 34,7% de sus ingresos en ventas y administración.
Riesgo: 43,3 → la beta es 1,10, o sea que la acción se mueve algo más que el mercado, y los resultados superaron lo estimado en los últimos cuatro reportes. En contra, la acción cayó 51,6% en su peor tramo de los últimos doce meses y la variación de sus resultados es alta.
El Master Score da 53,0, la media geométrica de los tres primeros ejes: calidad media, crecimiento bajo y valoración media.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Consumo cíclico