Stockerfy
BABAAlibaba Group Holding Limited·Consumo cíclico

Alibaba (BABA): Un análisis cuantitativo de la acción

4 min de lectura7 slides

Alibaba es una de las acciones más baratas del mercado en relación a lo que se espera que gane, y a la vez su negocio hoy rinde poco y crece despacio. Las dos cosas tienen la misma causa: el gasto en infraestructura de inteligencia artificial, que dispara la inversión y hunde la utilidad mientras acelera los ingresos de la nube.
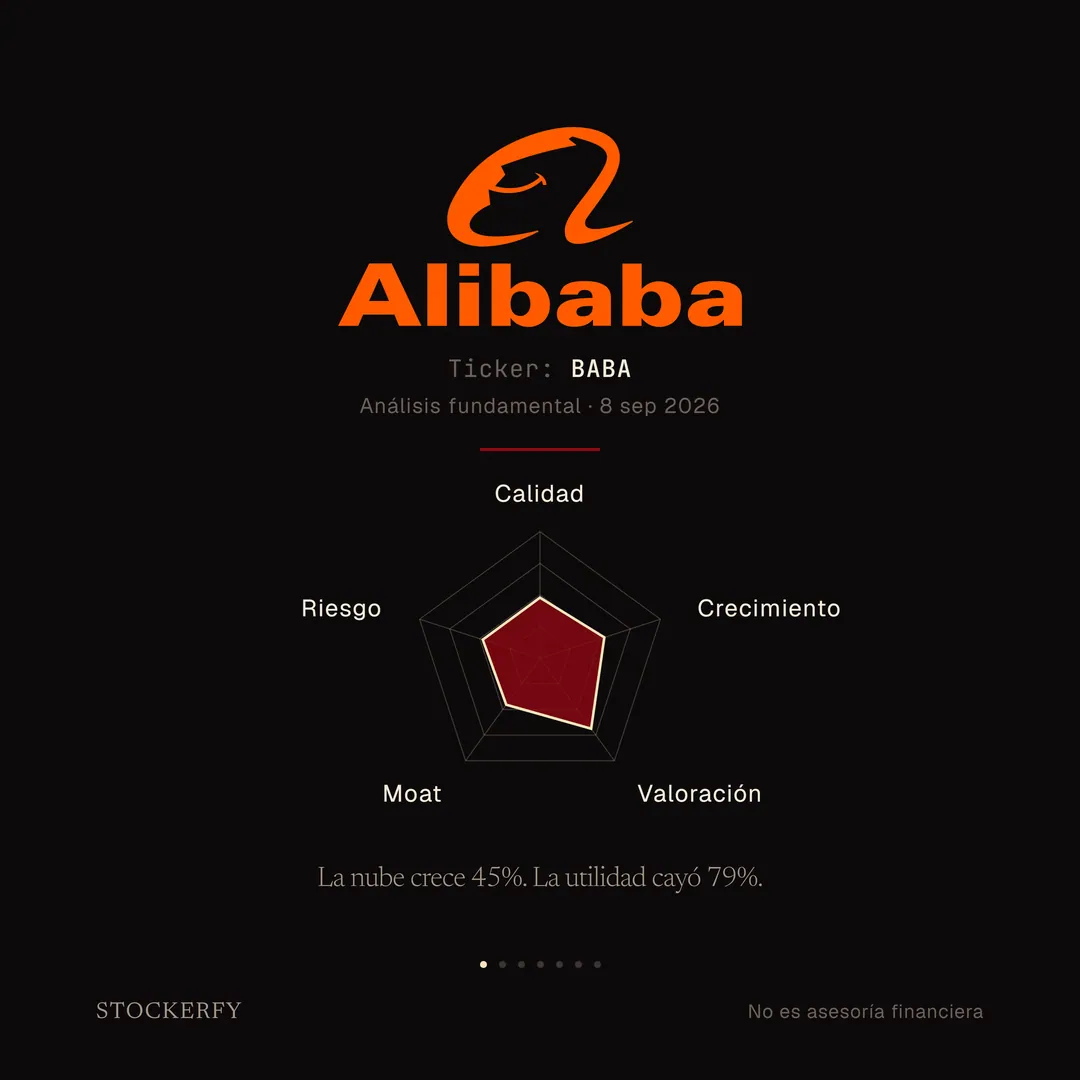
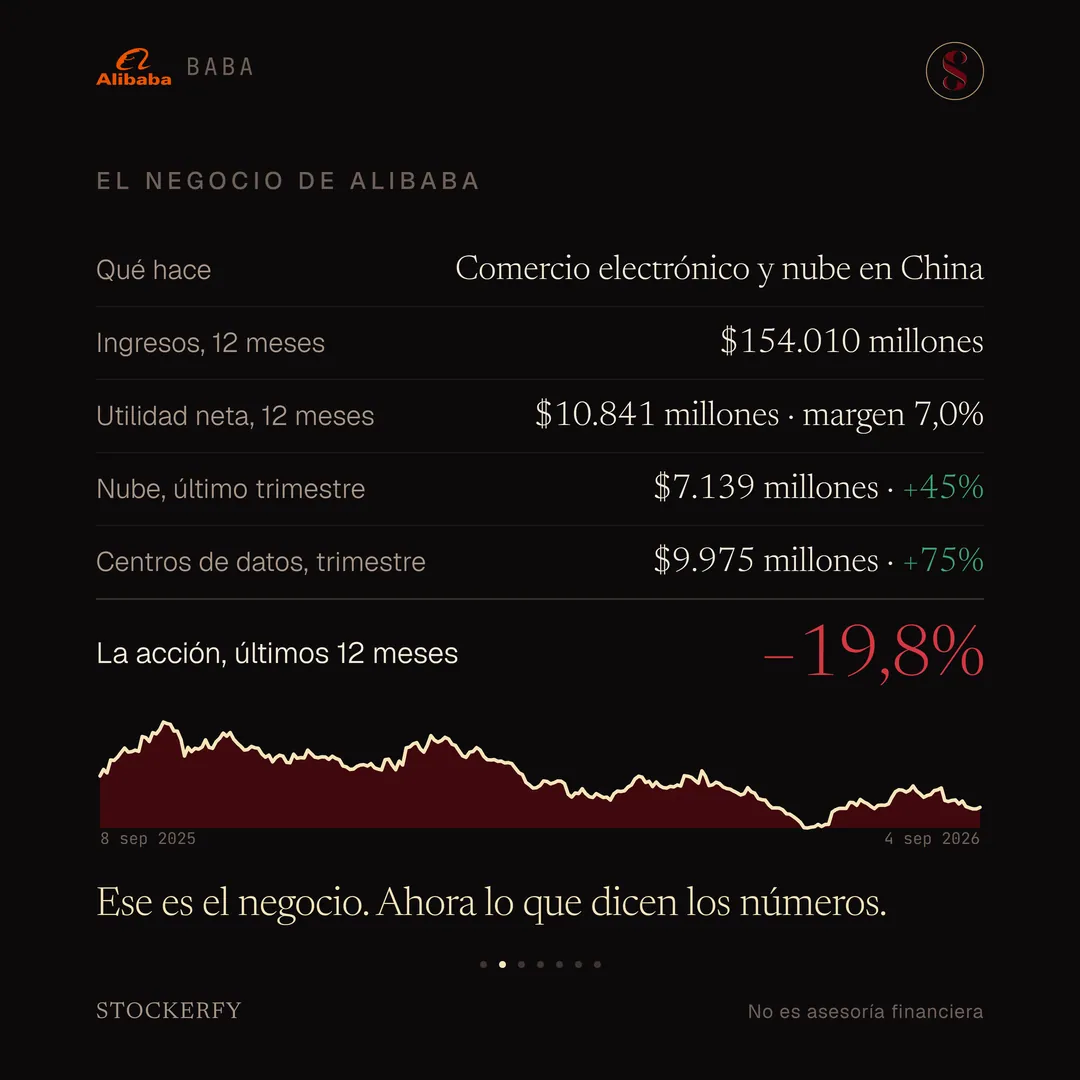
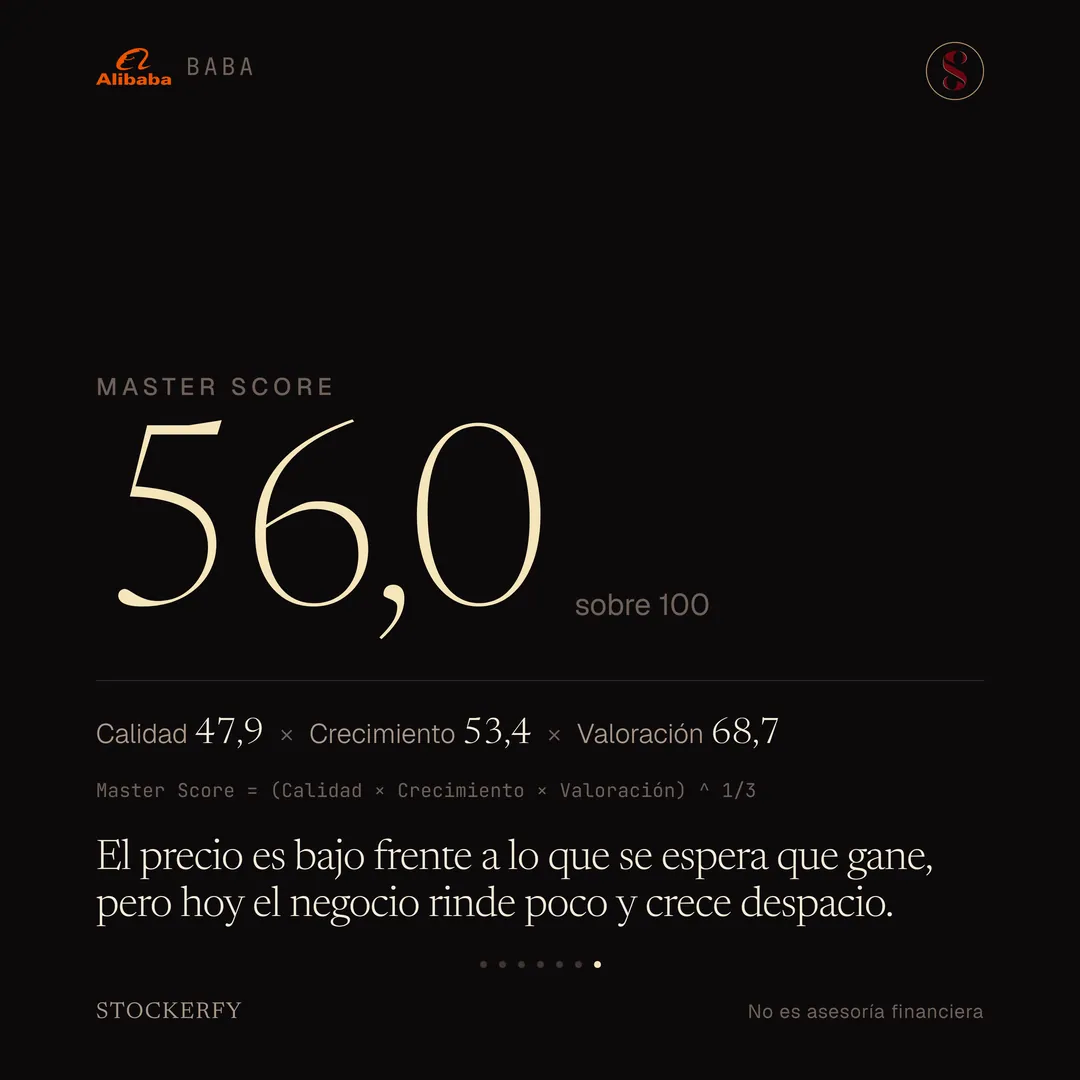
Sobre fondo oscuro, el logotipo de Alibaba: el símbolo naranja de la cinta con la figura estilizada arriba, y debajo la palabra Alibaba en naranja. Después, en letra pequeña, ticker BABA y análisis fundamental del 8 de septiembre de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde valoración se estira hacia la zona alta, calidad, crecimiento y riesgo quedan en la zona media, y moat es la punta más corta hacia el centro. Cierra el titular: la nube crece 45%, la utilidad cayó 79%.Tabla titulada El negocio de Alibaba: qué hace, comercio electrónico y nube en China; ingresos de doce meses, 154.010 millones de dólares; utilidad neta de doce meses, 10.841 millones de dólares con margen 7,0%; nube en el último trimestre, 7.139 millones de dólares, más 45% en verde; centros de datos en el trimestre, 9.975 millones de dólares, más 75% en verde. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, menos 19,8%, en rojo grande. El gráfico de los últimos doce meses, con las fechas 8 de septiembre de 2025 y 4 de septiembre de 2026 en las esquinas, sube al inicio y luego baja de forma sostenida hasta un mínimo hacia mediados de 2026, con una recuperación parcial al final. Cierra el remate: ese es el negocio, ahora lo que dicen los números.Score de calidad 47,9 sobre 100, con barras para margen de caja libre menos 6,9% en rojo, margen neto 7,0%, ratio de devengos 0,014, deuda neta sobre EBITDA menos 1,20 en la barra más llena, deuda sobre patrimonio 0,24 y margen bruto 38,2%. Una nota explica que Alibaba llega con más caja que deuda, con la deuda en 0,24 veces el patrimonio y los devengos cercanos a cero que muestran que la ganancia contable se cobra en efectivo, que el margen bruto es 38% y el neto 7%, que la caja libre es negativa porque la caja que genera el negocio no cubre una inversión en centros de datos que creció 75% en un año, y que el retorno sobre el capital, fuera de esta lista, cayó a 3,5% este año.Score de crecimiento 53,4 sobre 100, con barras para ingresos año contra año más 8,6%, ingresos esperados más 12,6%, utilidad por acción menos 79,4% en rojo con la barra casi vacía, utilidad esperada más 41,0%, ingresos por acción más 11,8% y consistencia del crecimiento 59. Una nota explica que la utilidad por acción cayó 79% en doce meses por cargos que no se repiten —un deterioro contable del valor de negocios comprados, la multa de la Comisión Europea y menores ganancias de la cartera de inversiones—, que los ingresos crecen 9% y por acción 12%, y que el consenso proyecta que la utilidad rebote 41% el año próximo cuando esos cargos salgan de la comparación.Score de valoración 68,7 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 1,80, precio sobre valor libro 1,69, EV sobre EBITDA 17,7, P/E adelantado 12,2 y PEG a 5 años 0,53. Una nota explica que sobre las ventas de los últimos doce meses la acción vale 1,8 veces y sobre lo que se espera que gane el año próximo 12 veces, que el PEG es 0,53, y que la excepción es el valor de empresa sobre la ganancia operativa antes de amortización, 17,7 veces, porque esa ganancia está reducida hoy por el gasto en inteligencia artificial.Moat de Alibaba, 45,3 sobre 100: margen bruto contra su sector más 2,0 puntos en verde, tendencia del margen bruto más 3,1 puntos en verde, rotación de activos 0,54, intensidad de investigación y desarrollo 6,5% de los ingresos y peso de los intangibles 14,4% del activo. Al lado, Riesgo 47,5: caída máxima en doce meses menos 49,9% en rojo, beta 0,50, volatilidad de resultados 0,32 y resultados sobre lo estimado 0% de sus últimos reportes. Una nota explica que el modelo no ve una ventaja competitiva marcada, con un margen bruto que apenas supera la mediana de su industria y una inversión en desarrollo de 6,5% de los ingresos, y que la acción se mueve poco respecto del mercado de Estados Unidos por su beta de 0,50 porque responde sobre todo a China, aunque aun así cayó 49,9% desde su máximo del año y quedó bajo lo esperado por los analistas en sus últimos cuatro reportes.Master Score de Alibaba en grande, 56,0 sobre 100, con el desglose Calidad 47,9 por Crecimiento 53,4 por Valoración 68,7 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: el precio es bajo frente a lo que se espera que gane, pero hoy el negocio rinde poco y crece despacio.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace Alibaba: es la mayor empresa de comercio electrónico de China, dueña de Taobao y Tmall, y opera además la nube más grande del país, Alibaba Cloud, junto a su familia de modelos de inteligencia artificial Qwen. También tiene comercio internacional con AliExpress y Lazada, comercio inmediato con Taobao Instant Commerce y Freshippo, y logística con Cainiao. Cotiza en Nueva York como ADR, un título que representa acciones de una empresa extranjera, y cada uno equivale a ocho acciones ordinarias de Hong Kong.

En el trimestre terminado en junio de 2026 ingresó 39.639 millones de dólares, un 9% más que un año antes. La nube fue lo más fuerte: creció 45%, y sus ingresos de productos de inteligencia artificial llevan doce trimestres seguidos de crecimiento de tres dígitos.

El contrapeso es el costo. La inversión en centros de datos subió 75% interanual, hasta 9.975 millones de dólares en un solo trimestre, y como esa inversión supera la caja que genera el negocio, la caja libre del período fue una salida de 6.584 millones de dólares. La utilidad por acción cayó 79% frente a un año antes, por cargos que no se repiten: un deterioro contable del valor de negocios comprados en el pasado, una provisión por la multa de la Comisión Europea y menores ganancias de su cartera de inversiones. Sin esos cargos, la utilidad ajustada cayó 38%.

La acción, en los últimos doce meses, bajó 19,8%, y tuvo una caída máxima de 49,9%.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

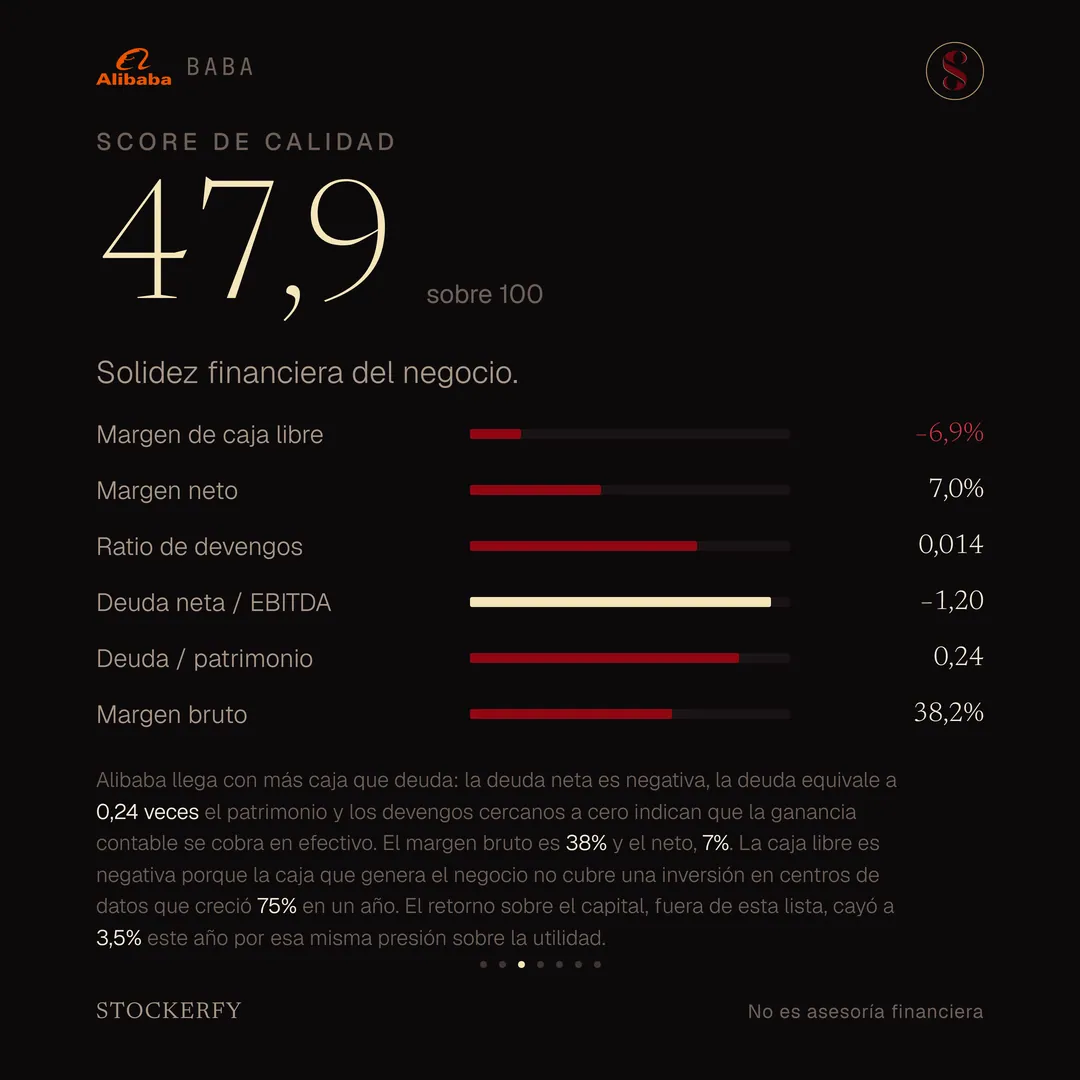
Calidad: 47,9 → Alibaba llega con más caja que deuda, la deuda equivale a 0,24 veces el patrimonio y los devengos cercanos a cero indican que la ganancia contable se cobra en efectivo. Pero el margen neto es 7% y la caja libre es negativa, porque la caja que genera el negocio no cubre la inversión en centros de datos. El retorno sobre el capital cayó a 3,5% este año por esa misma presión sobre la utilidad.

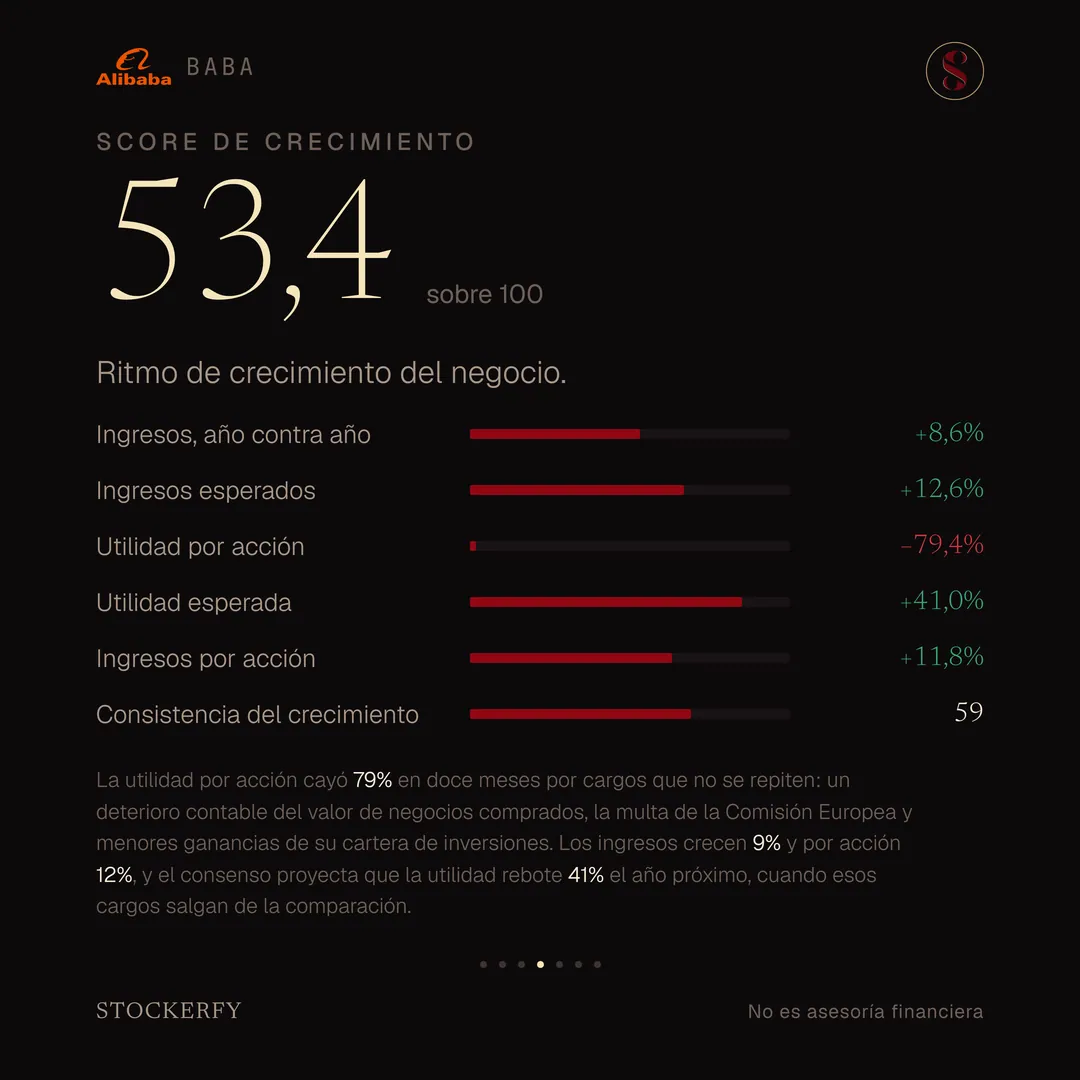
Crecimiento: 53,4 → los ingresos crecen 9% y por acción 12%, y el consenso espera algo más para el año próximo, con 12,6% en ingresos. La utilidad por acción cayó 79% en doce meses por los cargos que no se repiten, y el consenso proyecta que rebote 41% el año próximo, cuando esos cargos salgan de la comparación.

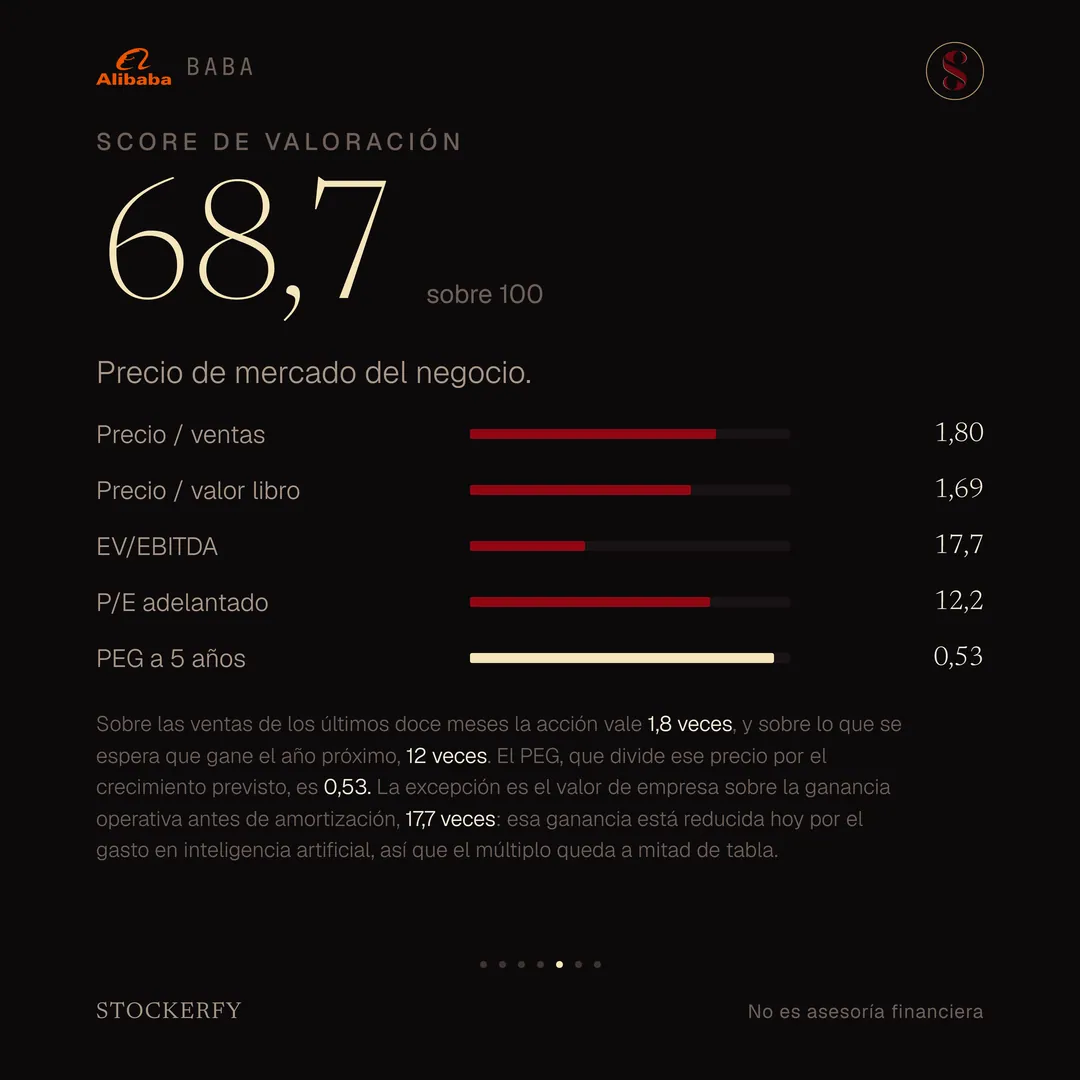
Valoración: 68,7 → acá más barato puntúa más alto. Sobre las ventas de los últimos doce meses la acción vale 1,8 veces, y sobre lo que se espera que gane el año próximo, 12 veces. El PEG, que divide ese precio por el crecimiento previsto, es 0,53, la lectura más barata del eje. La excepción es el valor de empresa sobre la ganancia operativa antes de amortización, 17,7 veces: esa ganancia está reducida hoy por el gasto en inteligencia artificial, así que el múltiplo queda a mitad de tabla.

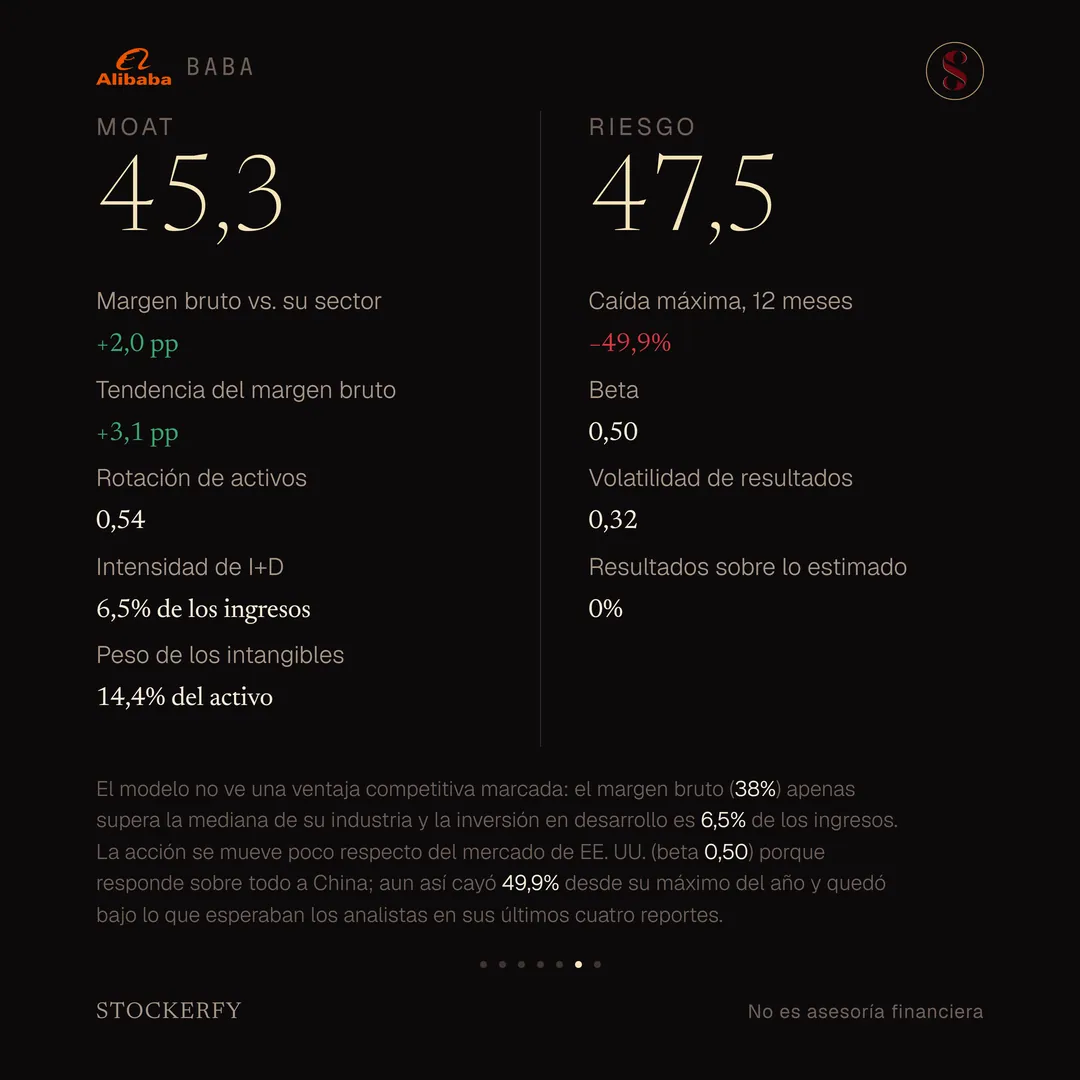
Moat: 45,3 → el Moat mide si la empresa tiene una ventaja difícil de copiar. El modelo no encuentra una marcada: el margen bruto de Alibaba, 38%, apenas supera la mediana de su industria y la inversión en desarrollo es 6,5% de los ingresos, aunque ese margen mejoró 3,1 puntos en tres años.

Riesgo: 47,5 → la acción se mueve poco respecto del mercado de Estados Unidos, con una beta de 0,50, porque su precio responde sobre todo a China. Aun así cayó 49,9% desde su máximo del año, y quedó por debajo de lo que esperaban los analistas en sus últimos cuatro reportes.

El Master Score da 56,0, la media geométrica de Calidad, Crecimiento y Valoración. Queda entre Apple y JPMorgan de los análisis que he publicado.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Consumo cíclico
McDonald's ganó $71.987 millones y se recompró $80.527. Su patrimonio es negativo
MCD22 ago 2026
Tesla facturó un récord de 28.236 millones y quemó 1.092 millones de caja
TSLA11 ago 2026
Amazon generó 161.403 millones de caja y su caja libre igual quedó negativa
AMZN11 ago 2026
Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026