Stockerfy
SNDKSandisk Corporation·Tecnología

Sandisk (SNDK): Un análisis cuantitativo de la acción

5 min de lectura7 slides

Sandisk ganó 11.433 millones de dólares en el último año, después de tres años seguidos con pérdidas. Su margen bruto pasó de 26,2% a 84,6% en doce meses, y dos tercios del último salto trimestral vinieron de precios más altos y un tercio de más unidades.
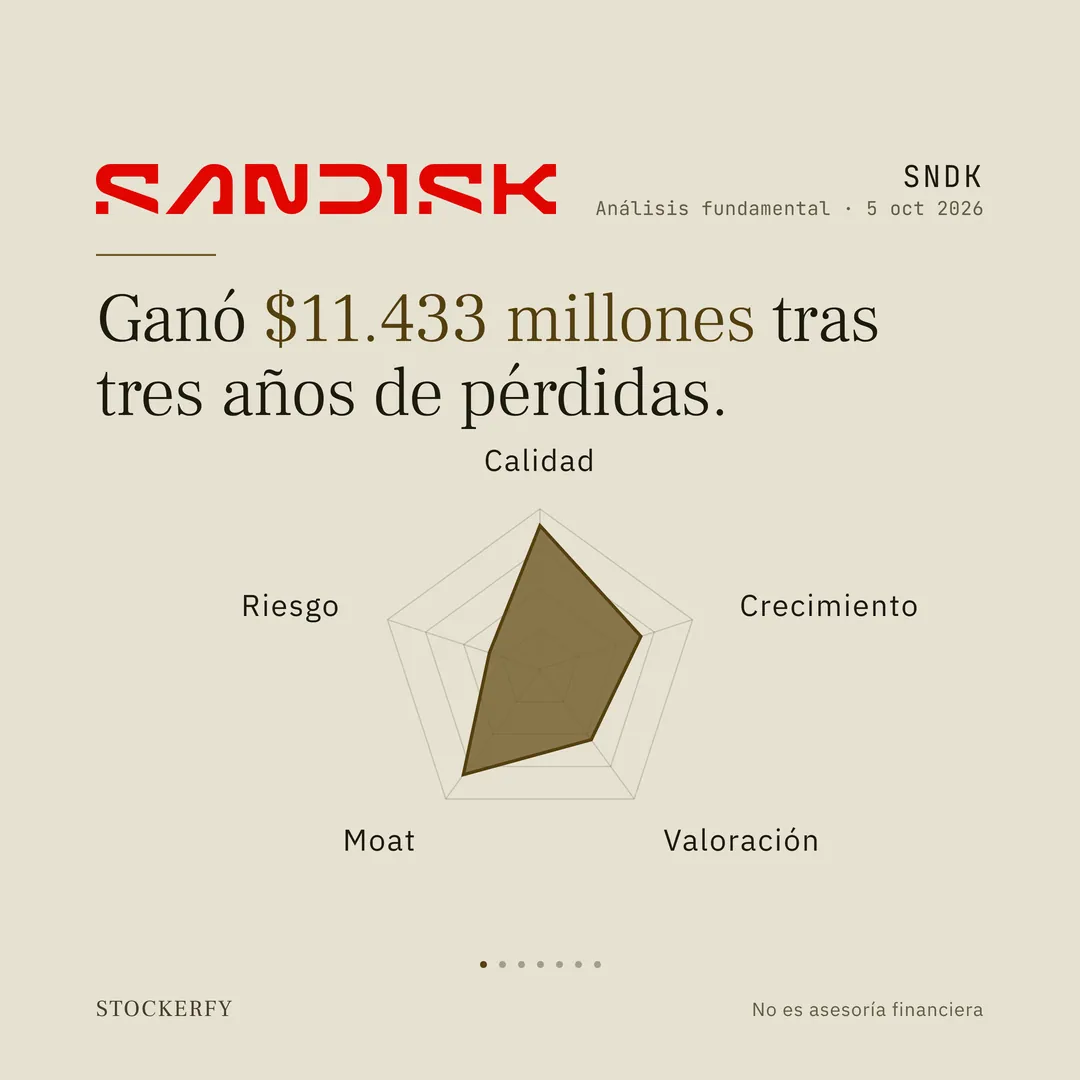
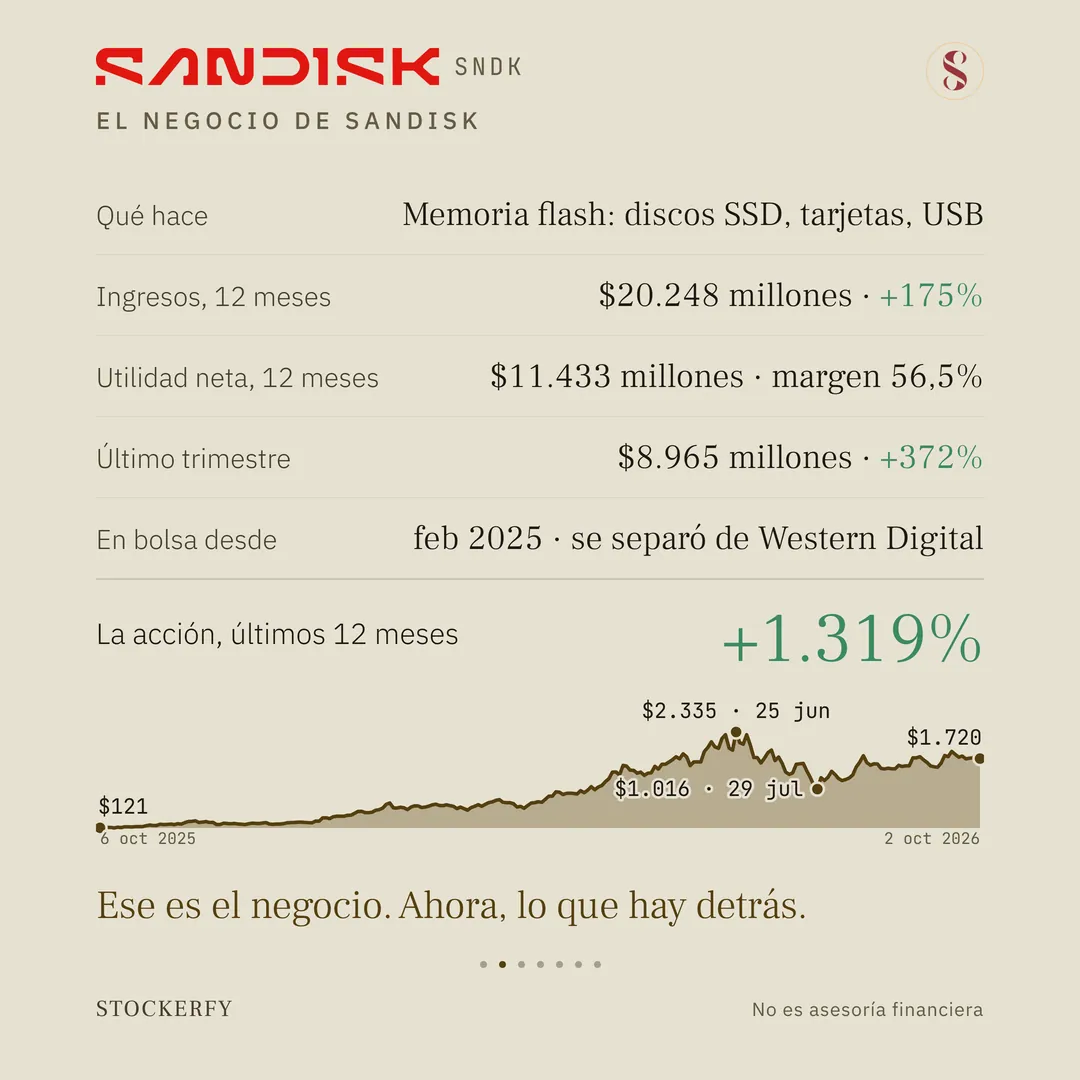
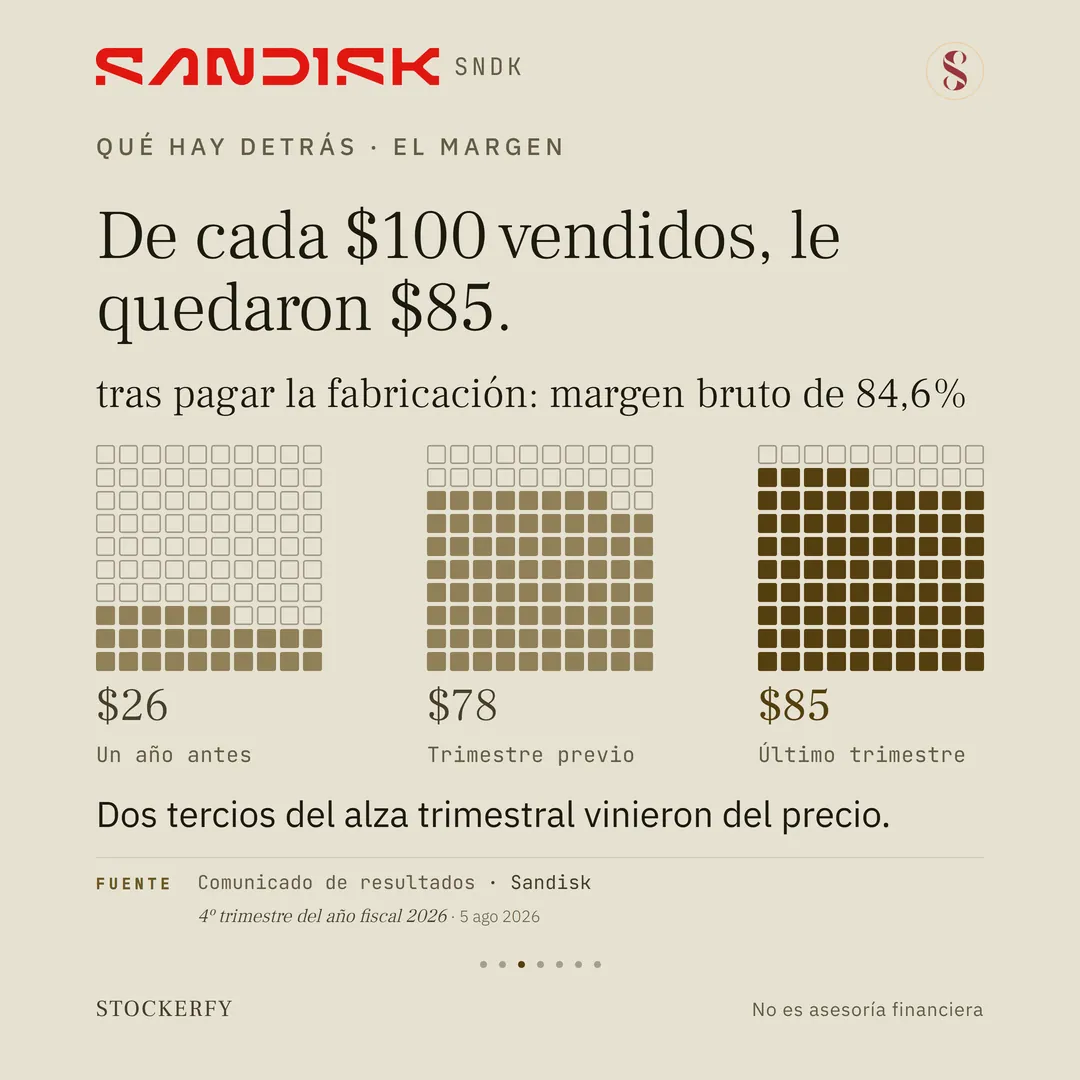
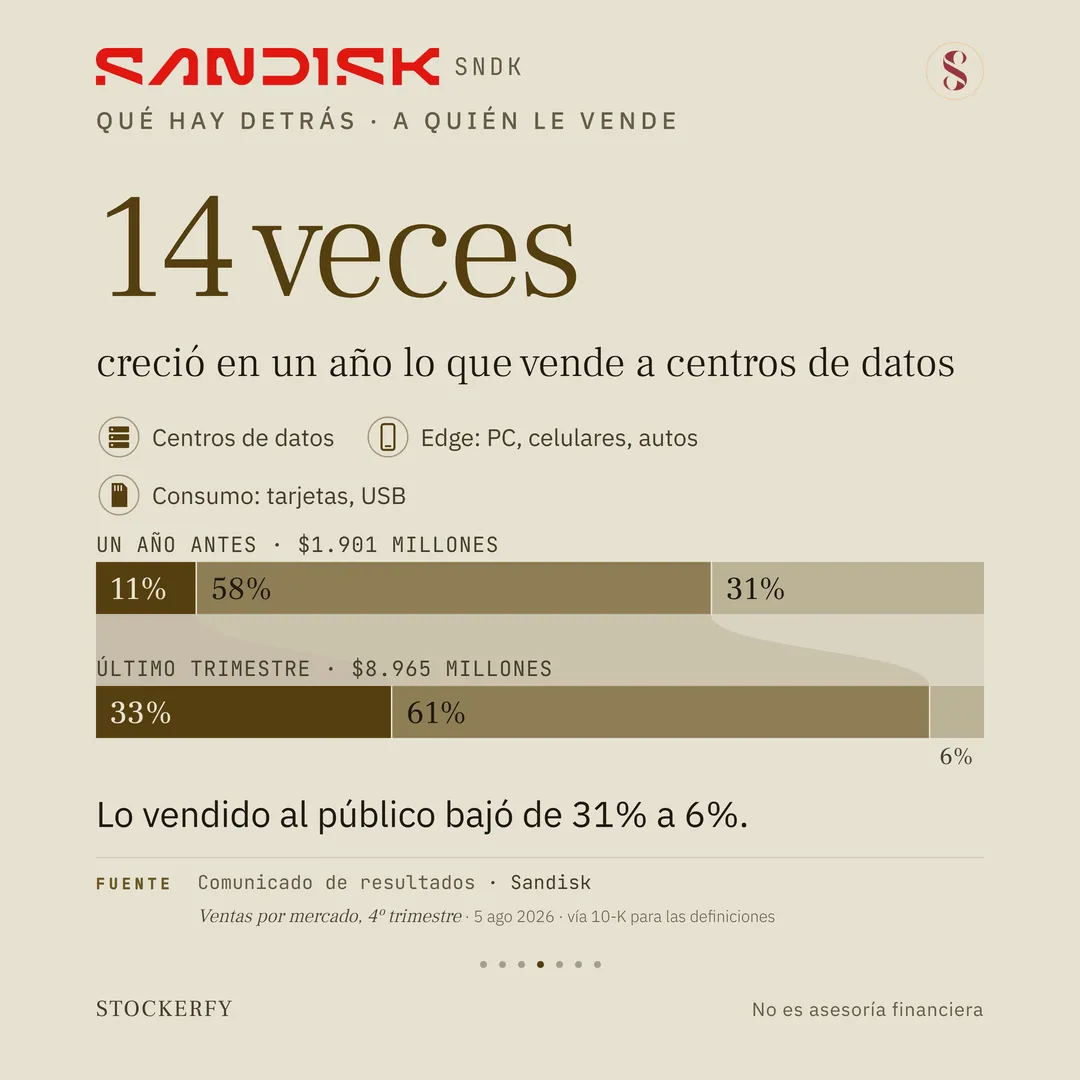
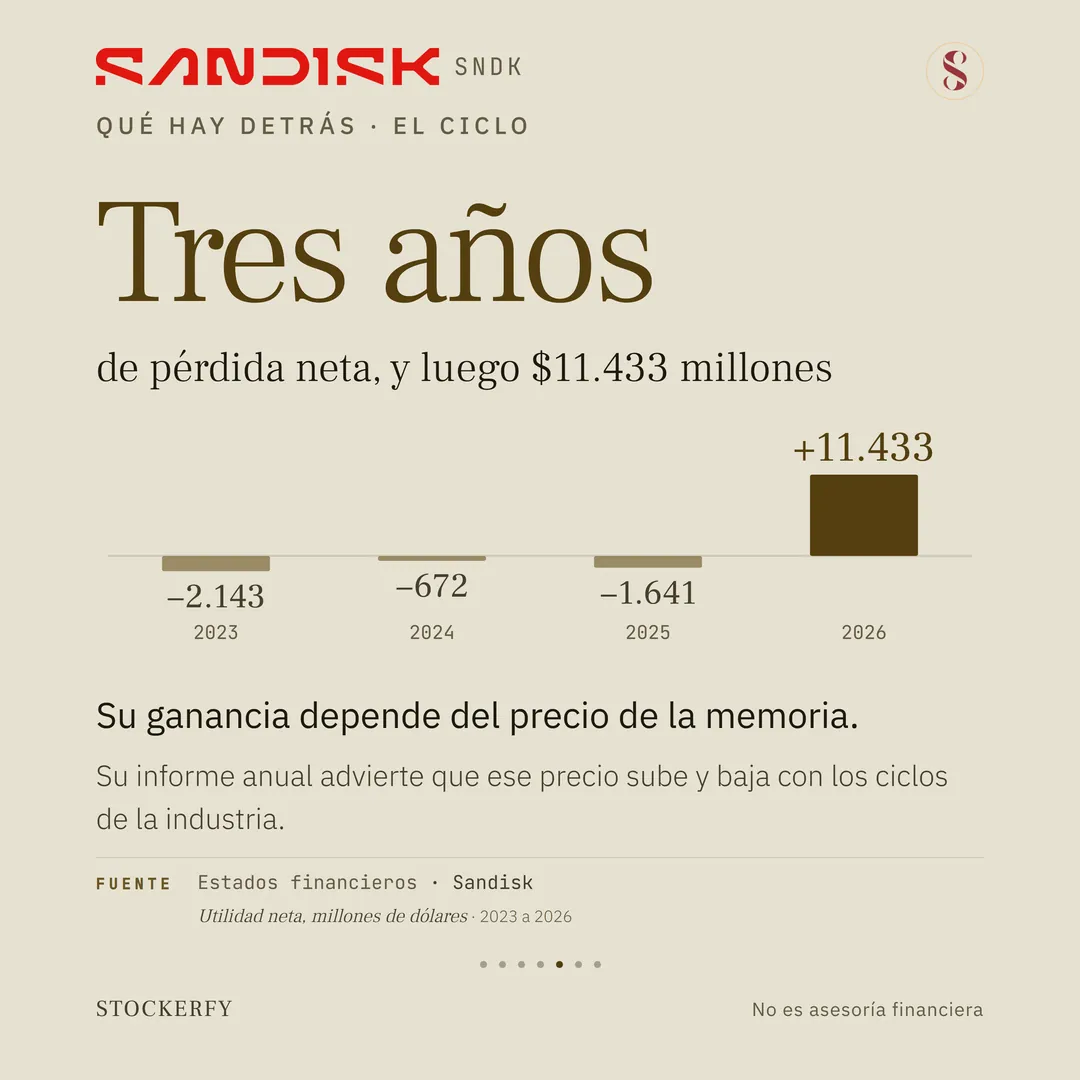
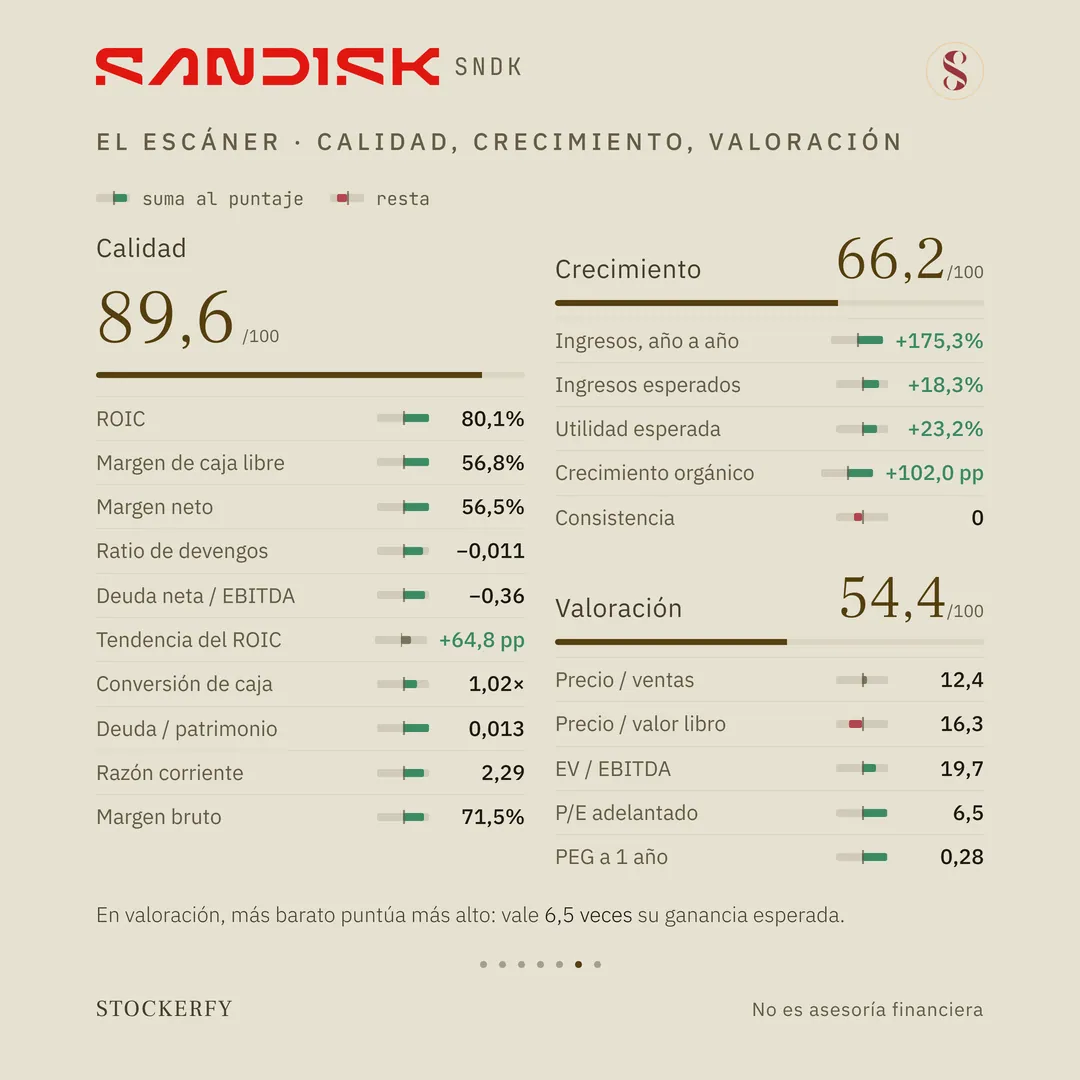
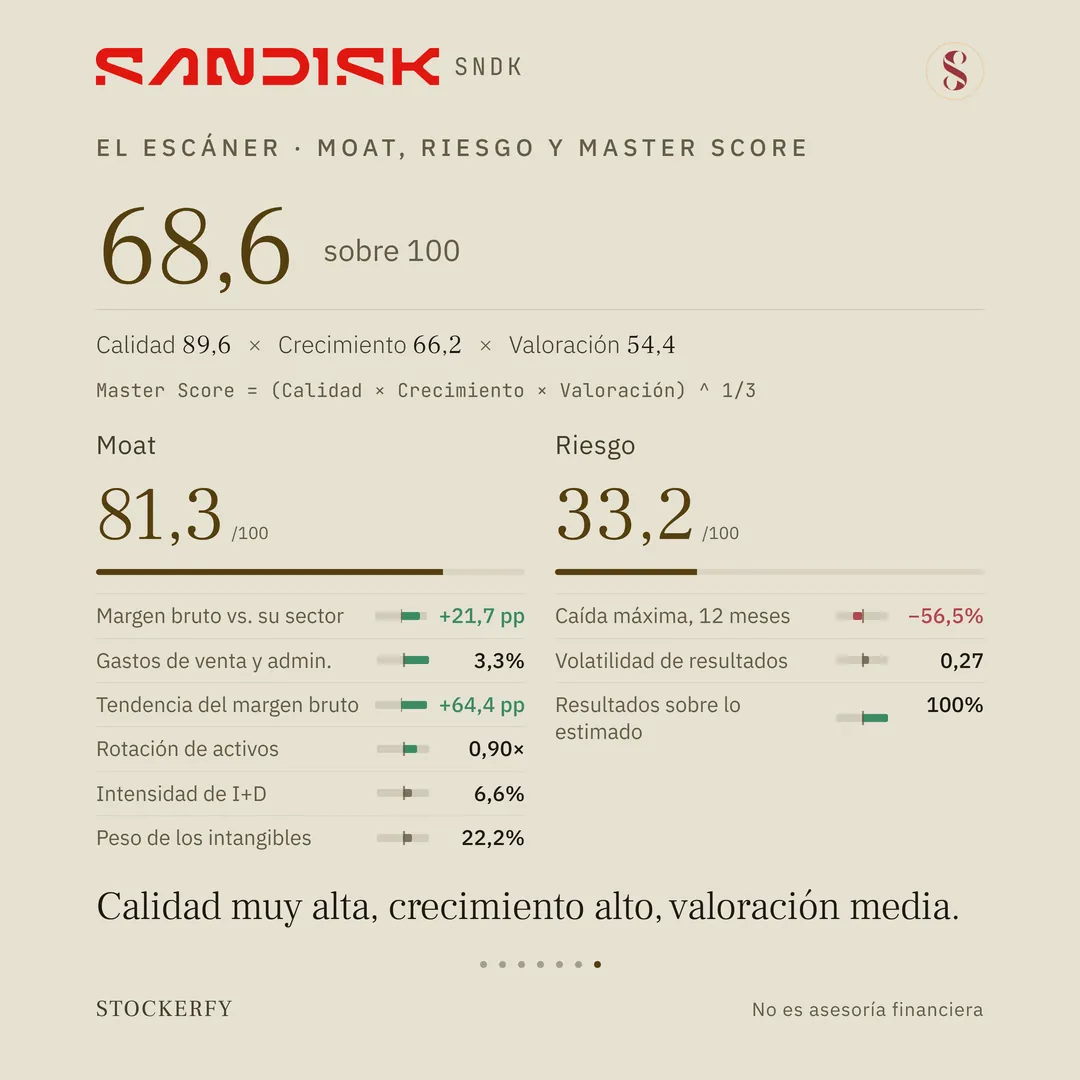
Sobre fondo color piedra claro, arriba a la izquierda el logotipo de Sandisk, la palabra SANDISK en letras rojas de trazo grueso, y a la derecha el ticker SNDK y la fecha del análisis fundamental, 5 de octubre de 2026. Bajo una línea corta color bronce, el titular en letra grande: ganó 11.433 millones de dólares, cifra destacada en bronce, tras tres años de pérdidas. Debajo, un gráfico de radar de cinco ejes con su grilla: calidad y moat se estiran hacia afuera, crecimiento y valoración quedan en la zona media y riesgo es la punta más corta, cerca del centro.Tabla titulada El negocio de Sandisk: qué hace, memoria flash en discos SSD, tarjetas y USB; ingresos de doce meses, 20.248 millones de dólares, más 175% en verde; utilidad neta de doce meses, 11.433 millones de dólares con margen 56,5%; último trimestre, 8.965 millones de dólares, más 372% en verde; en bolsa desde febrero de 2025, cuando se separó de Western Digital. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 1.319%, en verde grande. Debajo, el gráfico de precio del 6 de octubre de 2025 al 2 de octubre de 2026 con cuatro puntos rotulados: 121 dólares al inicio, el máximo de 2.335 dólares el 25 de junio, el mínimo posterior de 1.016 dólares el 29 de julio y 1.720 dólares al cierre. Cierra el remate: ese es el negocio, ahora, lo que hay detrás.Bajo el título qué hay detrás, el margen, la frase en grande: de cada 100 dólares vendidos, le quedaron 85, tras pagar la fabricación; margen bruto de 84,6%. Tres rejillas de cien cuadrados, llenas desde abajo: 26 cuadrados un año antes, 78 el trimestre previo y 85 en el último trimestre, esta última en bronce oscuro. Debajo: dos tercios del alza trimestral vinieron del precio. Al pie, la fuente: comunicado de resultados de Sandisk, 4º trimestre del año fiscal 2026, 5 de agosto de 2026.Bajo el título qué hay detrás, a quién le vende, la cifra 14 veces en grande: creció en un año lo que vende a centros de datos. Una leyenda con tres pictogramas: un servidor para centros de datos, un teléfono para Edge, que reúne PC, celulares y autos, y una tarjeta de memoria para consumo, que son tarjetas y USB. Dos barras horizontales que suman 100% cada una, unidas por cintas: un año antes, con ventas de 1.901 millones de dólares, centros de datos 11%, Edge 58% y consumo 31%; en el último trimestre, con 8.965 millones, centros de datos 33%, Edge 61% y consumo 6%. Debajo: lo vendido al público bajó de 31% a 6%. Al pie, la fuente: comunicado de resultados de Sandisk, ventas por mercado, 5 de agosto de 2026, con el 10-K para las definiciones.Bajo el título qué hay detrás, el ciclo, las palabras Tres años en grande: de pérdida neta, y luego 11.433 millones. Cuatro columnas de utilidad neta por año fiscal en millones de dólares: 2023 menos 2.143, 2024 menos 672 y 2025 menos 1.641, colgando bajo la línea base, y 2026 más 11.433, alta y en bronce oscuro. El titular dice que su ganancia depende del precio de la memoria, y la nota, que su informe anual advierte que ese precio sube y baja con los ciclos de la industria. Al pie, la fuente: estados financieros de Sandisk, 2023 a 2026.El escáner en dos columnas. Una leyenda explica la barrita junto a cada métrica: hacia la derecha suma al puntaje, hacia la izquierda resta. A la izquierda, Calidad 89,6 sobre 100: ROIC 80,1%, margen de caja libre 56,8%, margen neto 56,5%, ratio de devengos menos 0,011, deuda neta sobre EBITDA menos 0,36, tendencia del ROIC más 64,8 puntos, conversión de caja 1,02, deuda sobre patrimonio 0,013, razón corriente 2,29 y margen bruto 71,5%; nueve barritas verdes hacia la derecha y una gris corta. A la derecha, Crecimiento 66,2: ingresos año a año más 175,3%, ingresos esperados más 18,3%, utilidad esperada más 23,2% y crecimiento orgánico más 102,0 puntos, en verde, y consistencia 0, con barrita roja hacia la izquierda. Debajo, Valoración 54,4: precio sobre ventas 12,4, en gris, precio sobre valor libro 16,3, en rojo, y EV sobre EBITDA 19,7, P/E adelantado 6,5 y PEG a un año 0,28, en verde. La nota dice que en valoración más barato puntúa más alto y que la acción vale 6,5 veces su ganancia esperada.Master Score de Sandisk en grande, 68,6 sobre 100, con el desglose Calidad 89,6 por Crecimiento 66,2 por Valoración 54,4 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Debajo, dos columnas con las mismas barritas de aporte: Moat 81,3, con margen bruto contra su sector más 21,7 puntos, gastos de venta y administración 3,3%, tendencia del margen bruto más 64,4 puntos y rotación de activos 0,90, que suman, e intensidad de investigación y desarrollo 6,6% y peso de los intangibles 22,2%, neutros; y Riesgo 33,2, con caída máxima en doce meses menos 56,5%, que resta, volatilidad de resultados 0,27, neutra, y resultados sobre lo estimado 100%, que suma. Cierra el titular: calidad muy alta, crecimiento alto, valoración media.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace Sandisk: fabrica memoria flash, el tipo de memoria que guarda datos aunque se apague el aparato. Está dentro de los discos SSD, que reemplazan al disco duro en computadores y servidores, de los celulares, de las tarjetas de memoria y de las memorias USB. Fue parte de Western Digital hasta febrero de 2025. Toda su memoria se fabrica en Japón, en plantas que comparte con la empresa Kioxia, y ningún cliente suma más de 10% de sus ventas. En el trimestre terminado el 3 de julio de 2026 vendió 8.965 millones de dólares, 372% más que un año antes.

Dónde se concentró ese crecimiento: sus ventas a centros de datos pasaron de 213 a 2.977 millones de dólares en un año, 14 veces más, y hoy son 33% de las ventas totales; hace un año eran 11%. Las ventas de Edge, que reúne los chips de PC, celulares, consolas y autos, subieron de 1.103 a 5.432 millones.

El margen bruto es lo que queda de cada venta después de pagar la fabricación. En el trimestre fue 84,6%: de cada 100 dólares vendidos, 85 quedaron. Un año antes eran 26 y el trimestre previo, 78. Entre un trimestre y otro las ventas subieron 51%: un tercio por más unidades y dos tercios por precios más altos, según la empresa.

Lo anterior tiene un reverso. Los tres años fiscales previos terminaron con pérdida neta: 2.143 millones en 2023, 672 en 2024 y 1.641 en 2025. En su informe anual la empresa dice que sus resultados cambian con los ciclos de la industria y que el precio de venta puede bajar.

La acción, en los últimos doce meses, subió 1.319%, de 121 a 1.720 dólares. En el camino cayó 56,5% entre el 25 de junio y el 29 de julio, de 2.335 a 1.016 dólares, y después se recuperó.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad: 89,6 → Sandisk rinde 80,1% sobre el capital que emplea y de cada 100 dólares que vende gana 56. Le quedan 57 de caja libre por cada 100 de ventas, porque sus compras de equipos fueron de solo 177 millones de dólares en el año. Su deuda es 1,3% del patrimonio y tiene más caja que deuda. Nueve de las diez métricas publicadas puntúan a su favor; la tendencia del ROIC queda neutra.

Crecimiento: 66,2 → las ventas de doce meses crecen 175% y los analistas esperan 18,3% más de ventas y 23,2% más de utilidad el año próximo. La consistencia puntúa 0: el ritmo fue cerca de 10% en cada uno de los dos años previos y 175% en el último, y el modelo premia el crecimiento parejo.

Valoración: 54,4 → acá más barato puntúa más alto. La acción vale 6,5 veces la ganancia que se espera para el año próximo, y el PEG, que divide ese múltiplo por el crecimiento previsto, da 0,28: esas dos filas puntúan alto. El valor de la empresa equivale a 19,7 veces su ganancia operativa antes de amortizaciones. Por ventas vale 12,4 veces y por patrimonio contable 16,3 veces, y esas filas restan. La ganancia esperada depende del precio de la memoria.

Moat: 81,3 → el Moat mide si la empresa tiene una ventaja difícil de copiar. El margen bruto de Sandisk supera en 22 puntos a la mediana de su industria y subió 64 puntos en tres años, de 7% a 71%. Gasta 3,3% de sus ventas en vender y administrar y 6,6% en investigación y desarrollo.

Riesgo: 33,2 → pesan la caída máxima de 56,5% y la variabilidad de sus resultados, que el modelo mide en 0,27. Los resultados superaron lo que esperaban los analistas en los últimos cuatro reportes.

El Master Score da 68,6, la media geométrica de los tres primeros ejes. Queda entre Village Farms y NVIDIA de los análisis que he publicado.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Tecnología
Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026
Arista Networks (ANET): Un análisis cuantitativo de la acción
ANET23 sept 2026
Oracle (ORCL): invirtió 28.500 millones en un trimestre y la caja quedó negativa
ORCL11 sept 2026
Adobe (ADBE): cayó 29% en el año y ahora el escáner la ve barata
ADBE11 sept 2026