Stockerfy

Amazon generó 161.403 millones de caja y su caja libre igual quedó negativa
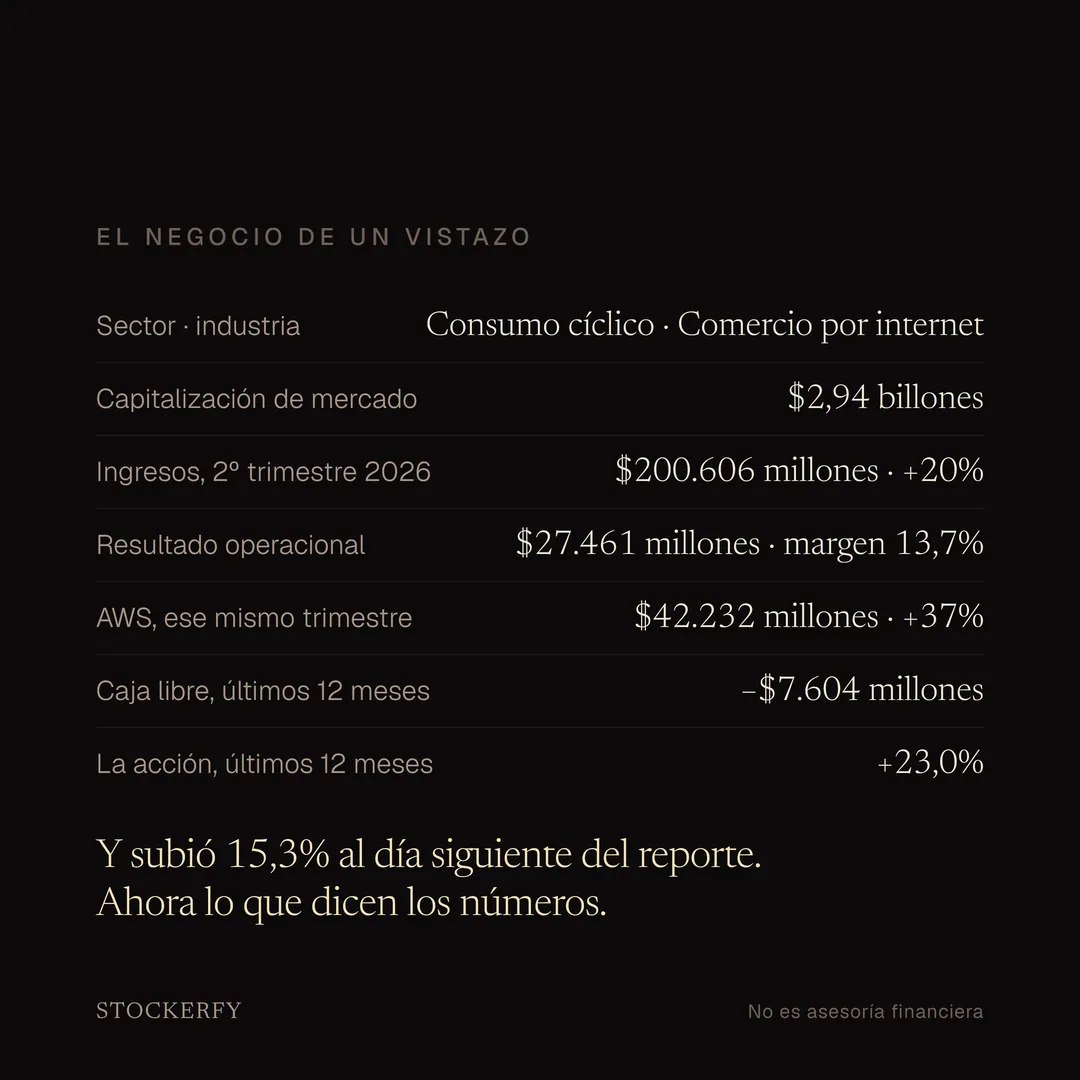
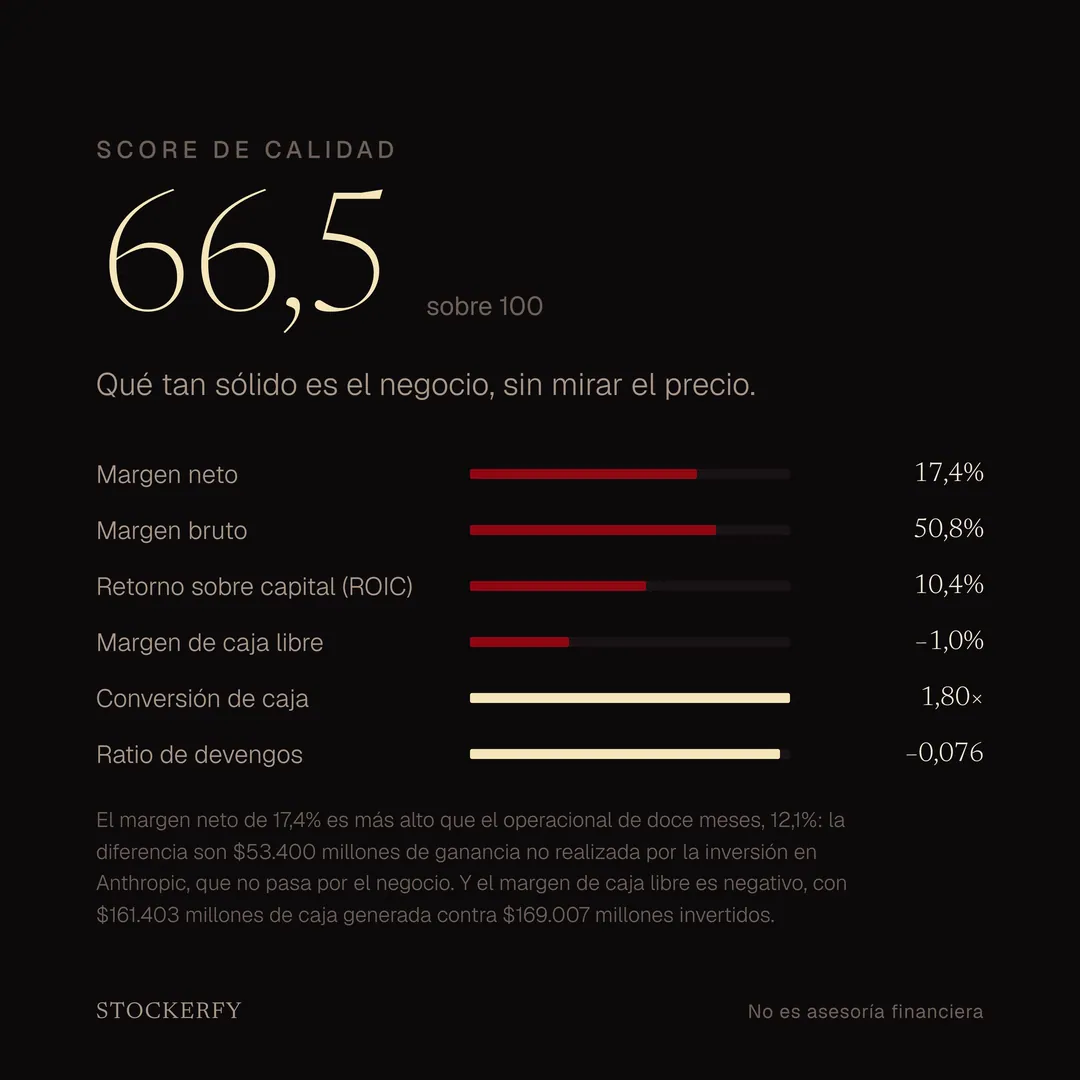
Amazon generó 161.403 millones de dólares de caja de operaciones en doce meses, un 33% más que el año anterior y un récord de la empresa. Y su caja libre quedó en menos 7.604 millones, porque en el mismo período invirtió 169.007 millones netos en propiedad y equipo, un 64% más. El propio comunicado dice que ese aumento refleja principalmente inversiones en inteligencia artificial.
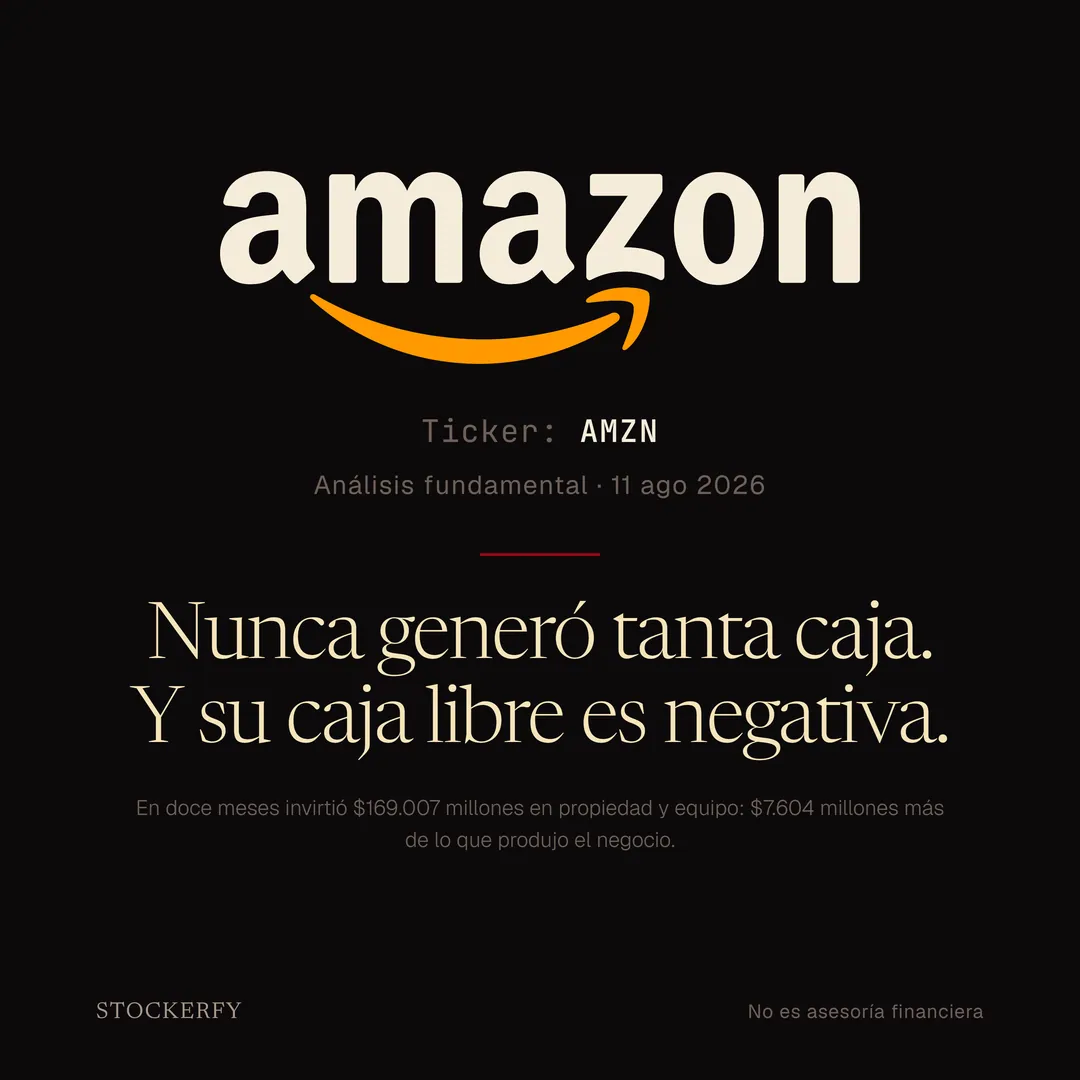
No es un tropiezo de un trimestre. La caja libre de doce meses que Amazon publica en su tabla suplementaria lleva seis trimestres seguidos cayendo: 25.925, luego 18.184, 14.788, 11.194, 1.232 y ahora menos 7.604 millones.
Qué hace: comercio por internet, publicidad y AWS, su negocio de nube. En el trimestre cerrado en junio facturó 200.606 millones, 20% más, con un resultado operacional de 27.461 millones y margen de 13,7%. AWS creció 37%, su ritmo más rápido en dieciocho trimestres, y aportó 16.621 de esos 27.461 millones: el 21% de los ingresos y el 61% del resultado.
La acción subió 23,0% en doce meses, y 15,3% al día siguiente del reporte.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad 66,5. Margen bruto 50,8%, retorno sobre capital 10,4%, conversión de caja 1,80 veces y un ratio de devengos negativo, que quiere decir que la utilidad viene respaldada por caja. Hay una cosa rara y vale la pena mirarla: el margen neto de doce meses, 17,4%, es más alto que el margen operacional del mismo período, 12,1%. Cuando el resultado final supera al operativo, la empresa está ganando plata fuera del negocio. Acá son 53.400 millones de ganancia no realizada por la inversión en Anthropic, que el comunicado declara textualmente.
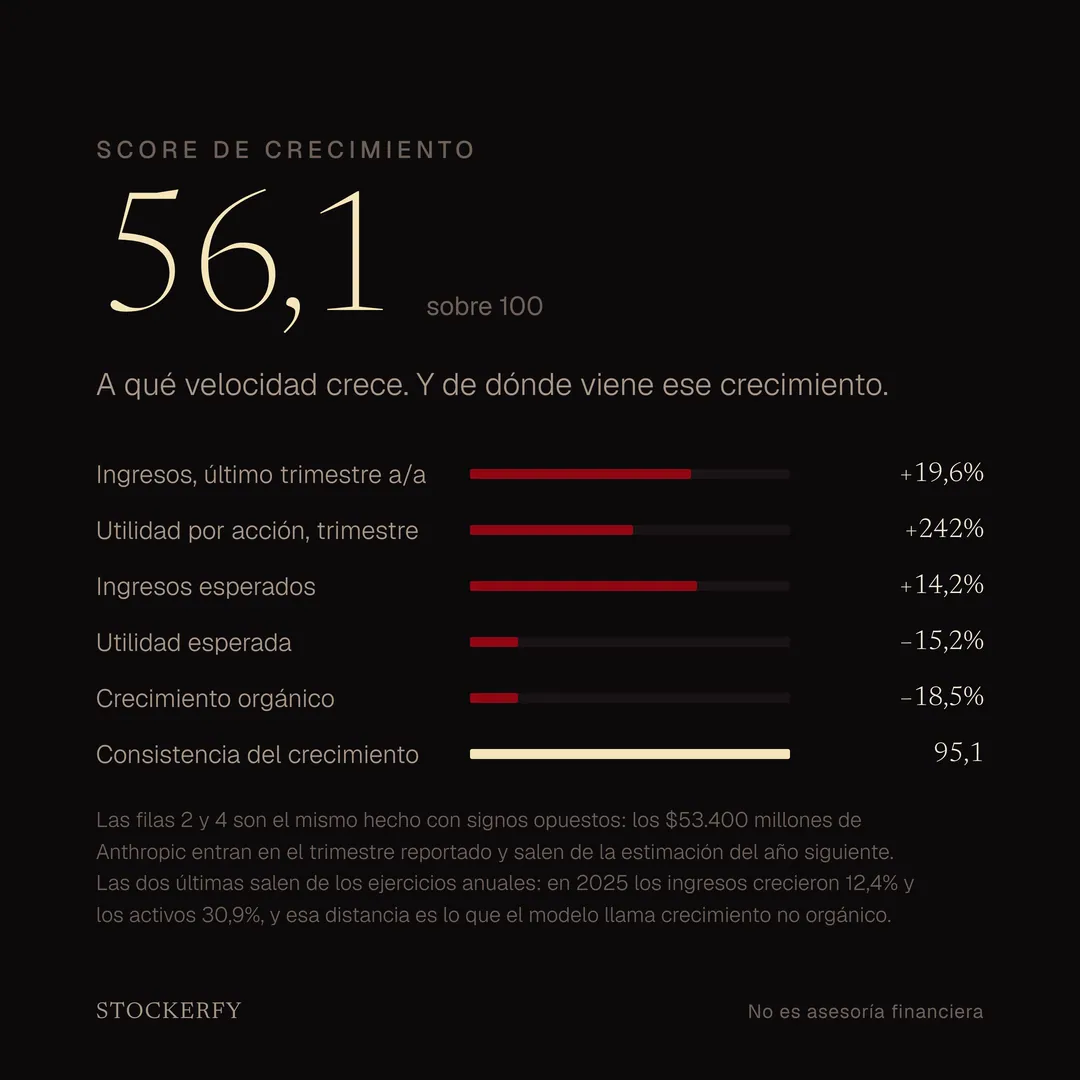
Crecimiento 56,1. Ingresos más 19,6% y utilidad por acción más 242% en el trimestre. Ese 242% y la utilidad esperada de menos 15,2% son el mismo hecho con signos opuestos: la ganancia entra en el trimestre reportado y sale de la estimación del año siguiente. El modelo ya se defiende solo del 242%, porque su escala no premia saltos que no se repiten. Las otras dos filas salen de los ejercicios anuales: en 2025 los ingresos crecieron 12,4% y los activos 30,9%, y esa distancia es lo que llama crecimiento no orgánico. La consistencia, en cambio, da 95,1 sobre 100, el valor más alto de las siete empresas del recorrido: Amazon crece a un ritmo parecido año tras año.
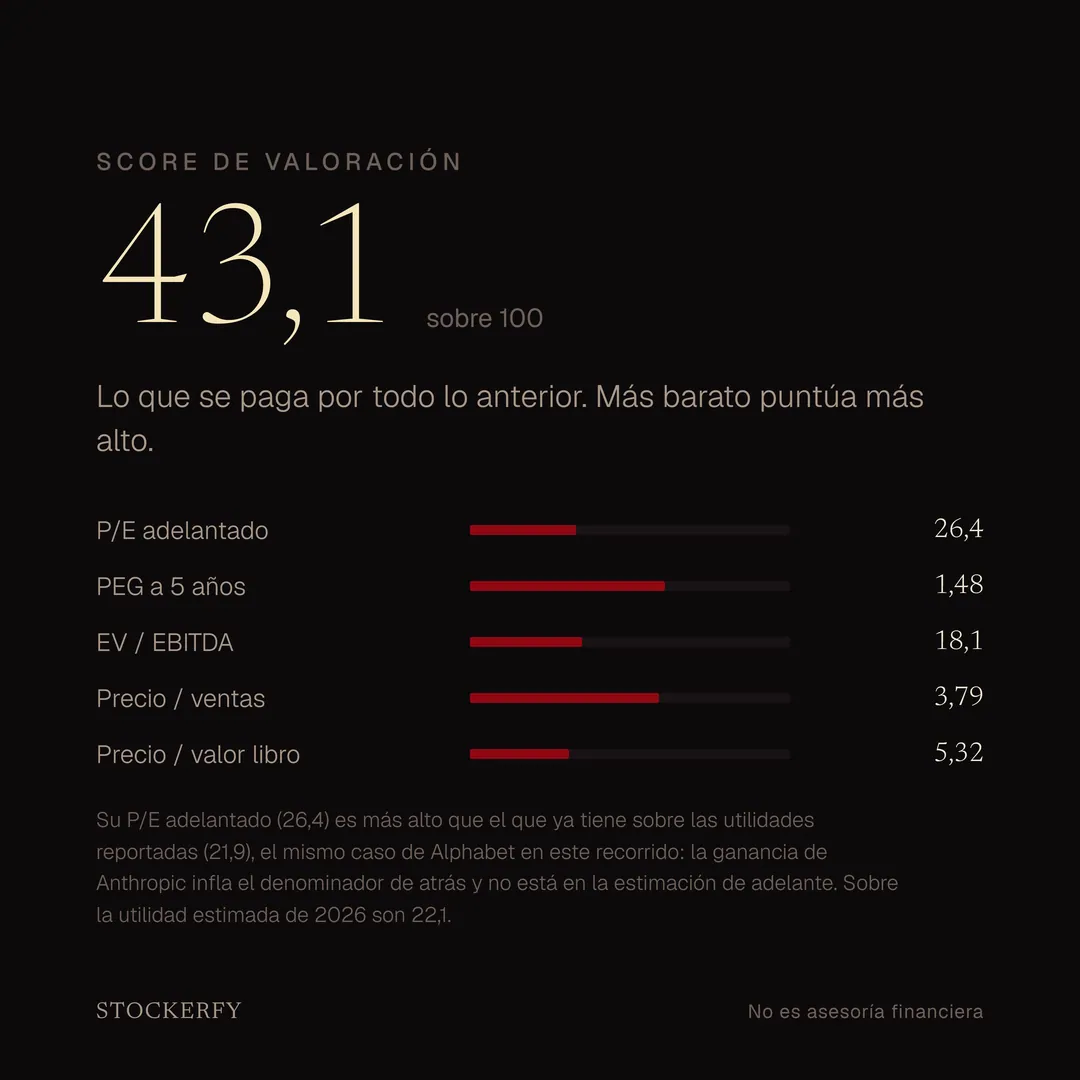
Valoración 43,1, y acá más barato puntúa más alto. P/E adelantado 26,4, PEG a cinco años 1,48, EV/EBITDA 18,1, precio sobre ventas 3,79 y precio sobre valor libro 5,32. Detalle que conviene decir: su P/E adelantado es más alto que el que ya tiene sobre las utilidades reportadas, 21,9. No es que se haya encarecido, es que la ganancia de Anthropic infla el denominador de atrás y no está en la estimación de adelante. Sobre la utilidad estimada de este año son 22,1.
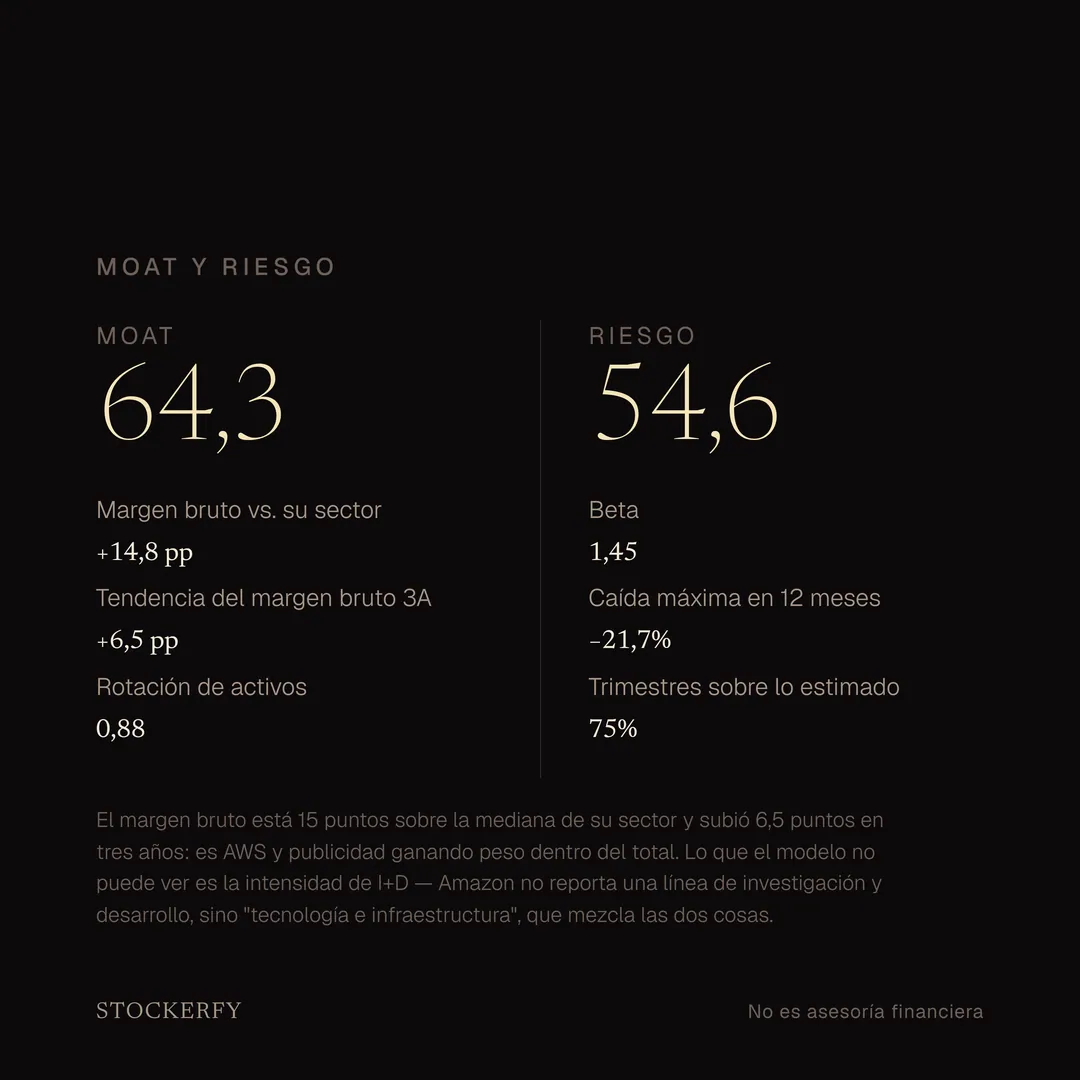
Moat 64,3. Su margen bruto está 14,8 puntos sobre la mediana de su sector y subió 6,5 puntos en tres años: es AWS y publicidad ganando peso dentro del total. Y acá hay un límite del modelo que prefiero decir: no tiene el dato de intensidad de investigación y desarrollo, porque Amazon no reporta una línea de I+D. Reporta tecnología e infraestructura, 33.158 millones en el trimestre, que mezcla el desarrollo con el costo de operar los centros de datos. Un dato que la empresa no separa, el modelo no lo puede leer.
Riesgo 54,6: beta 1,45 y peor caída de 21,7% en doce meses.
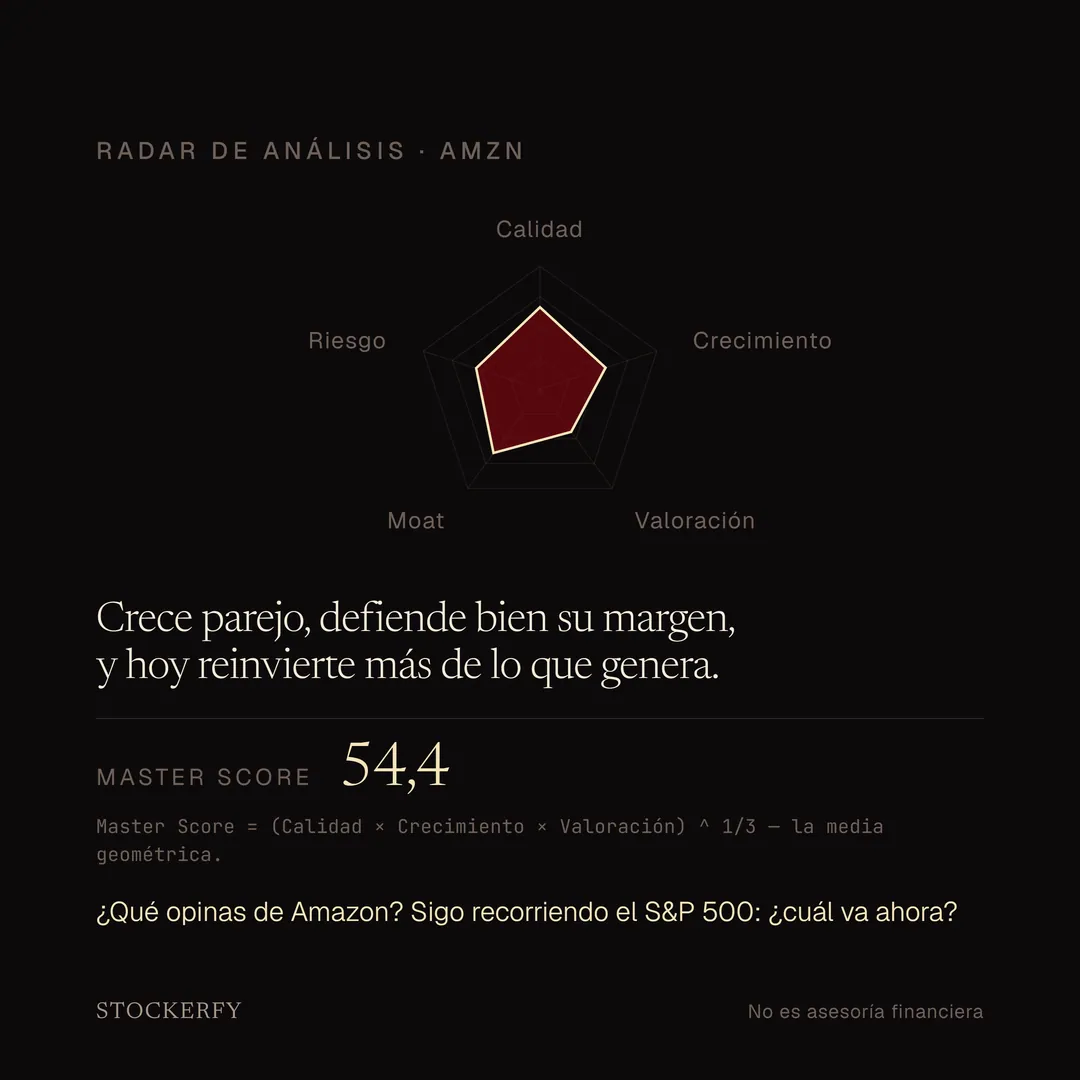
El compuesto da 54,4, la media geométrica de los tres primeros ejes. Es el perfil más parejo de las siete paradas del S&P 500: ningún eje sobre 67 ni bajo 43. Ni el mejor negocio del recorrido ni el más barato, pero el que menos depende de un solo eje.
¿Qué opinas de Amazon? Sigo recorriendo el S&P 500: ¿cuál analizo ahora?
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Consumo cíclico