Stockerfy
AMATApplied Materials, Inc.·Tecnología

Applied Materials (AMAT): Un análisis cuantitativo de la acción

4 min de lectura7 slides

Applied Materials viene del mejor año de su historia reciente. En los últimos doce meses facturó 30.837 millones de dólares, un récord, el último trimestre creció cerca de 25% y la empresa acumula 13 trimestres seguidos de mejora del margen bruto. La guía del trimestre siguiente es de 10.250 millones, otra subida grande.
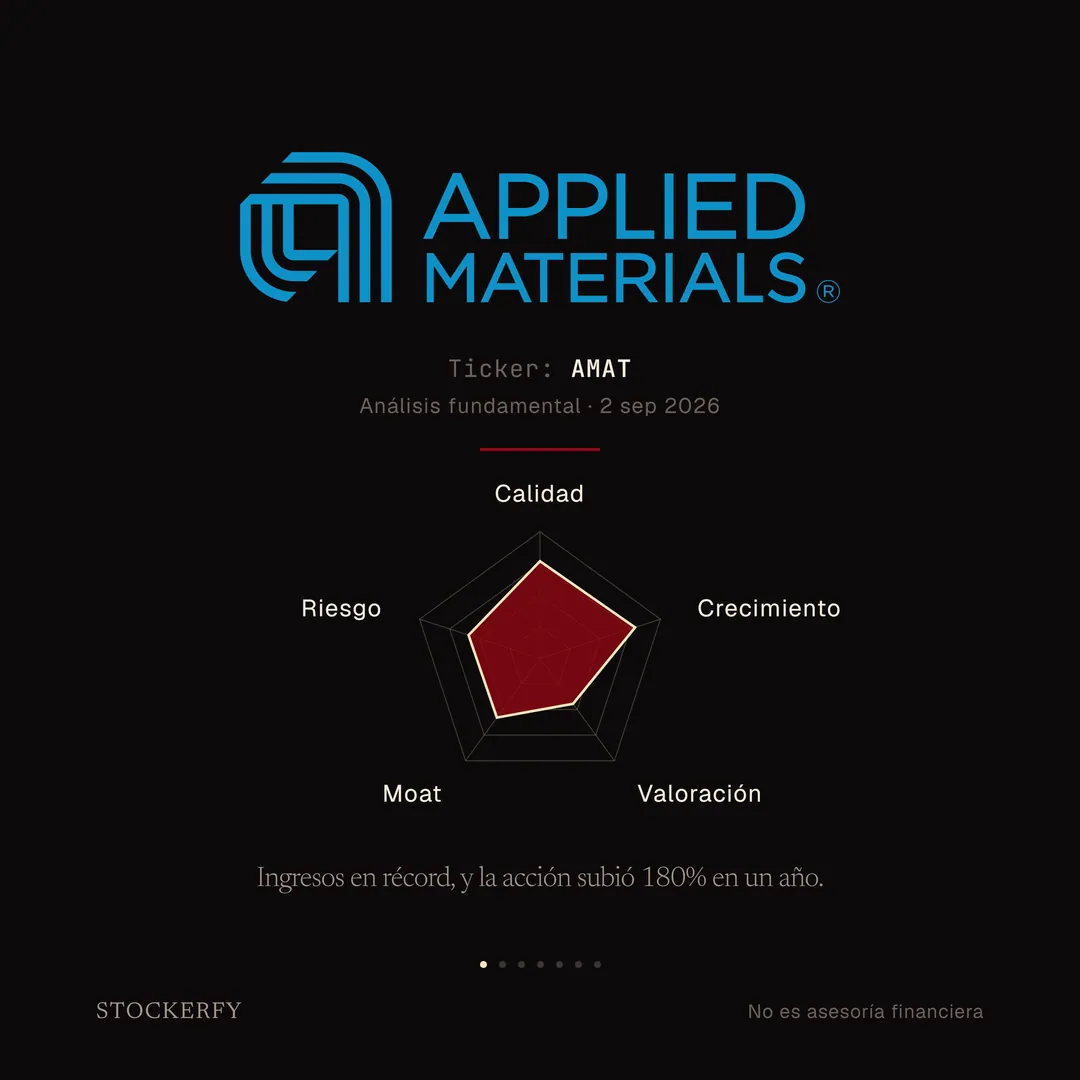
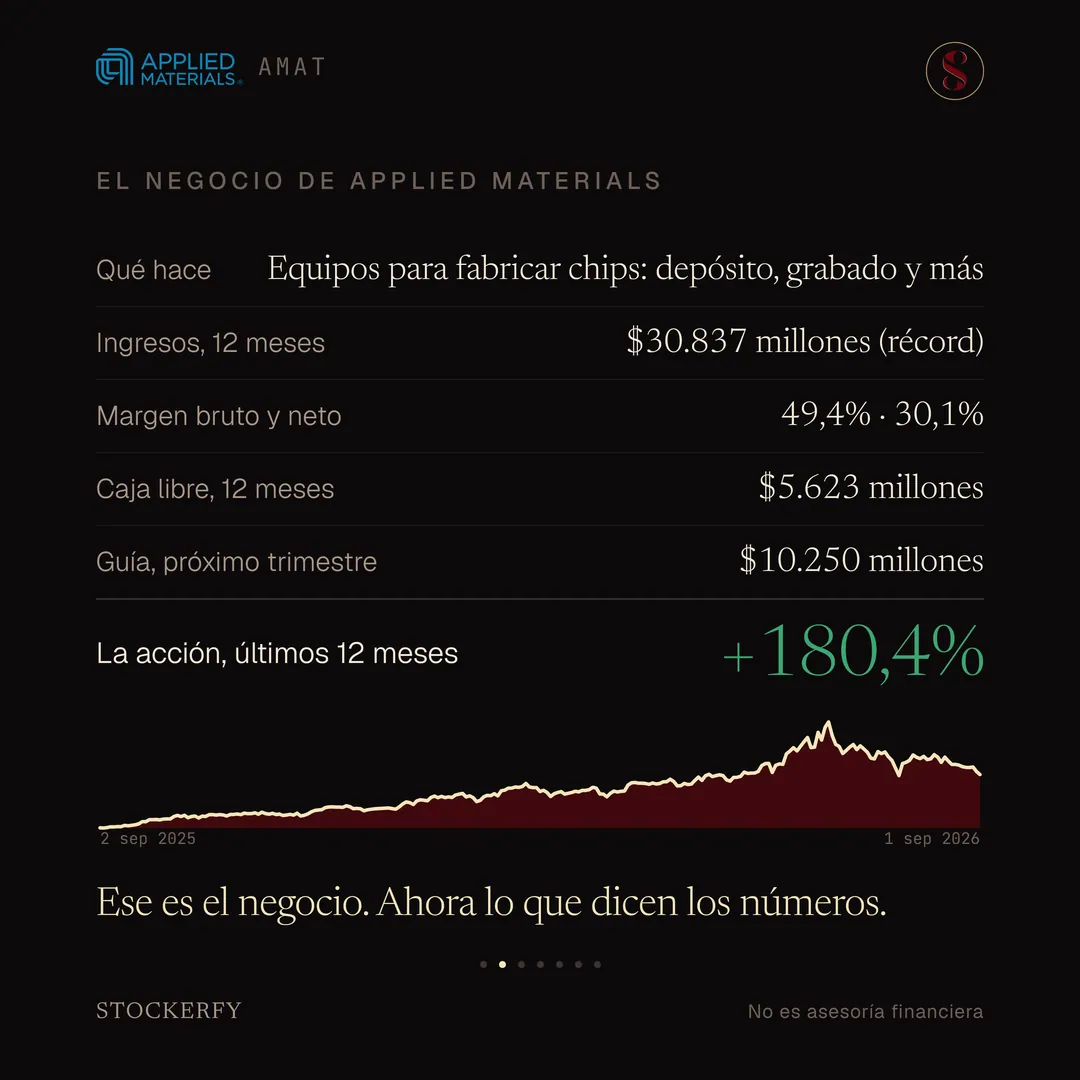
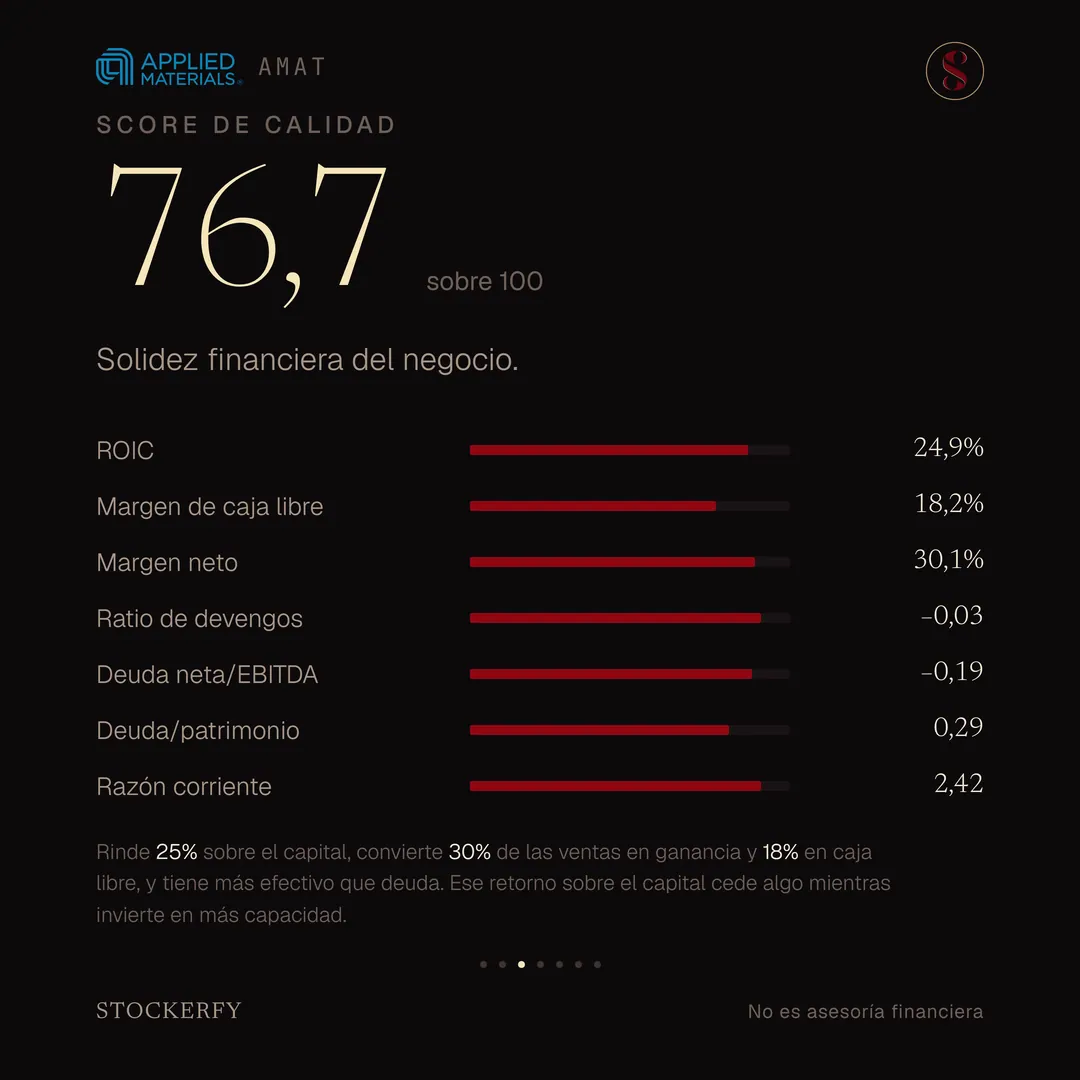
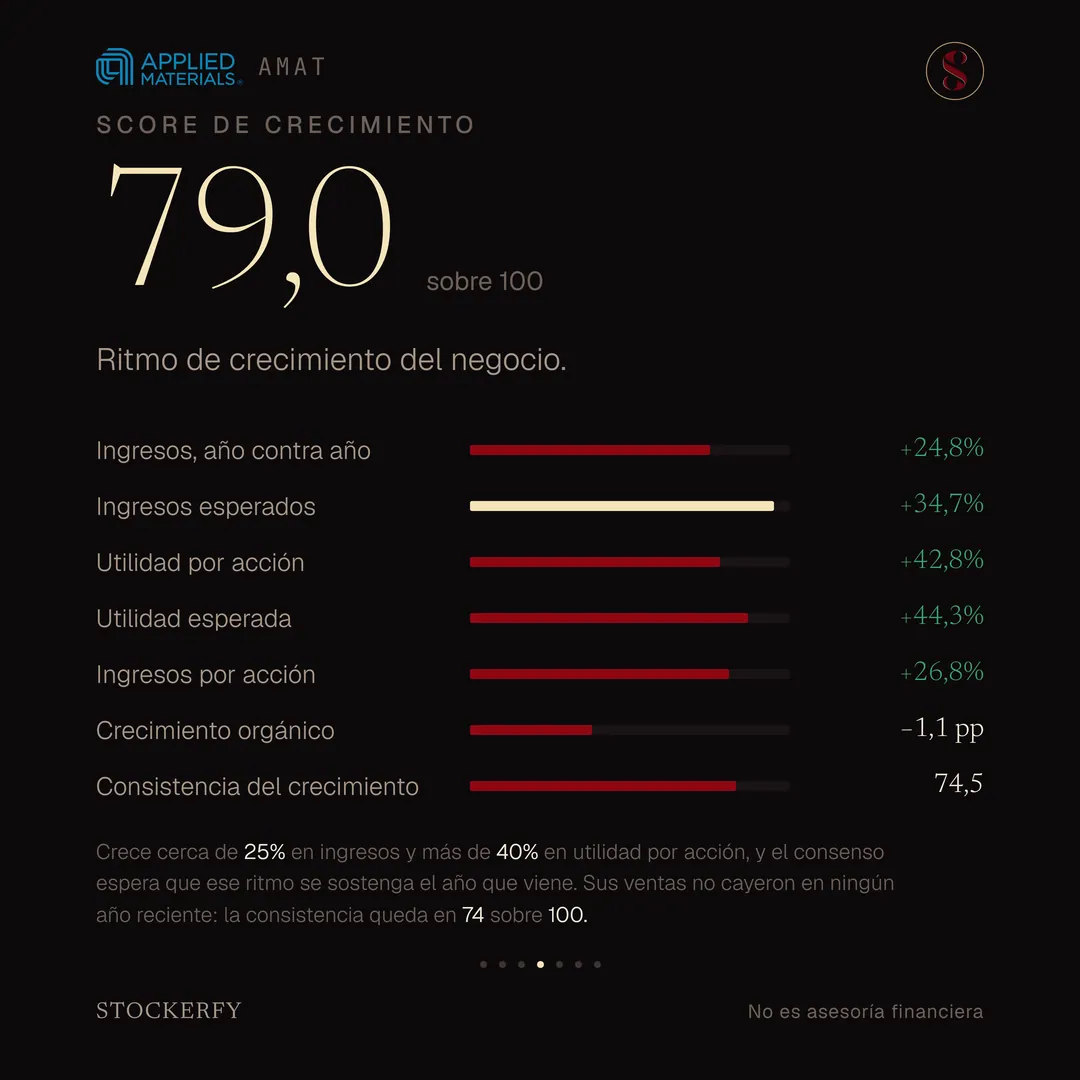
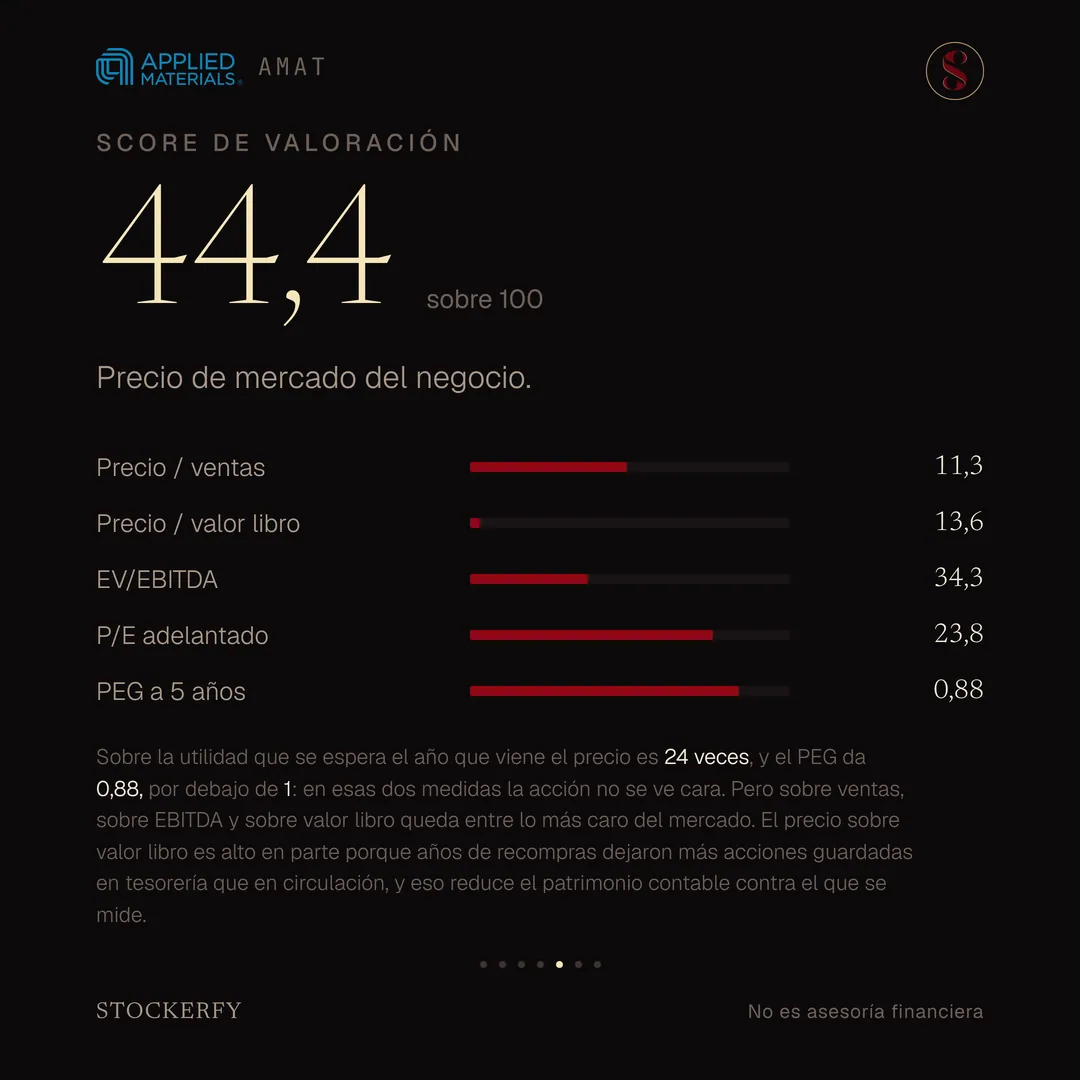
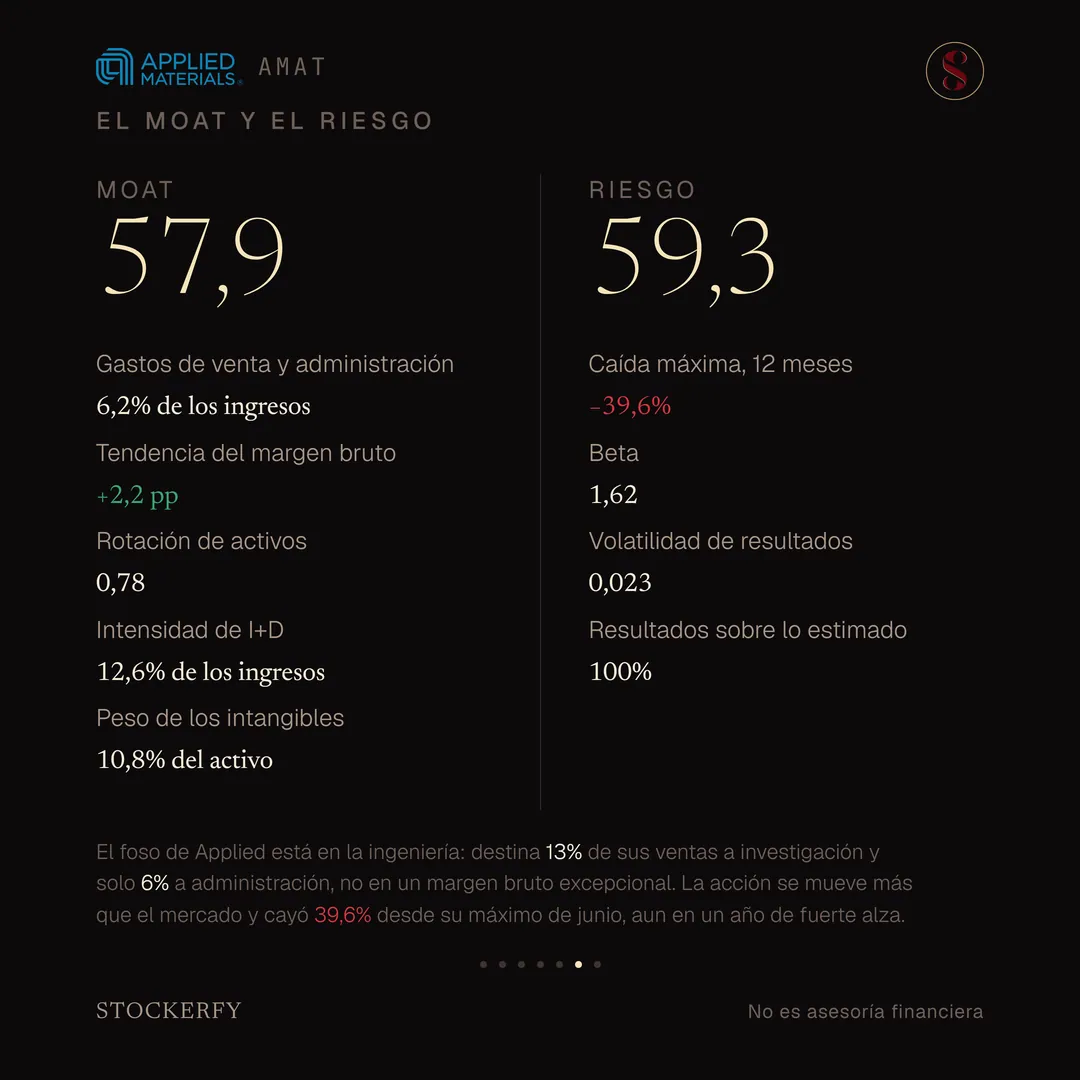
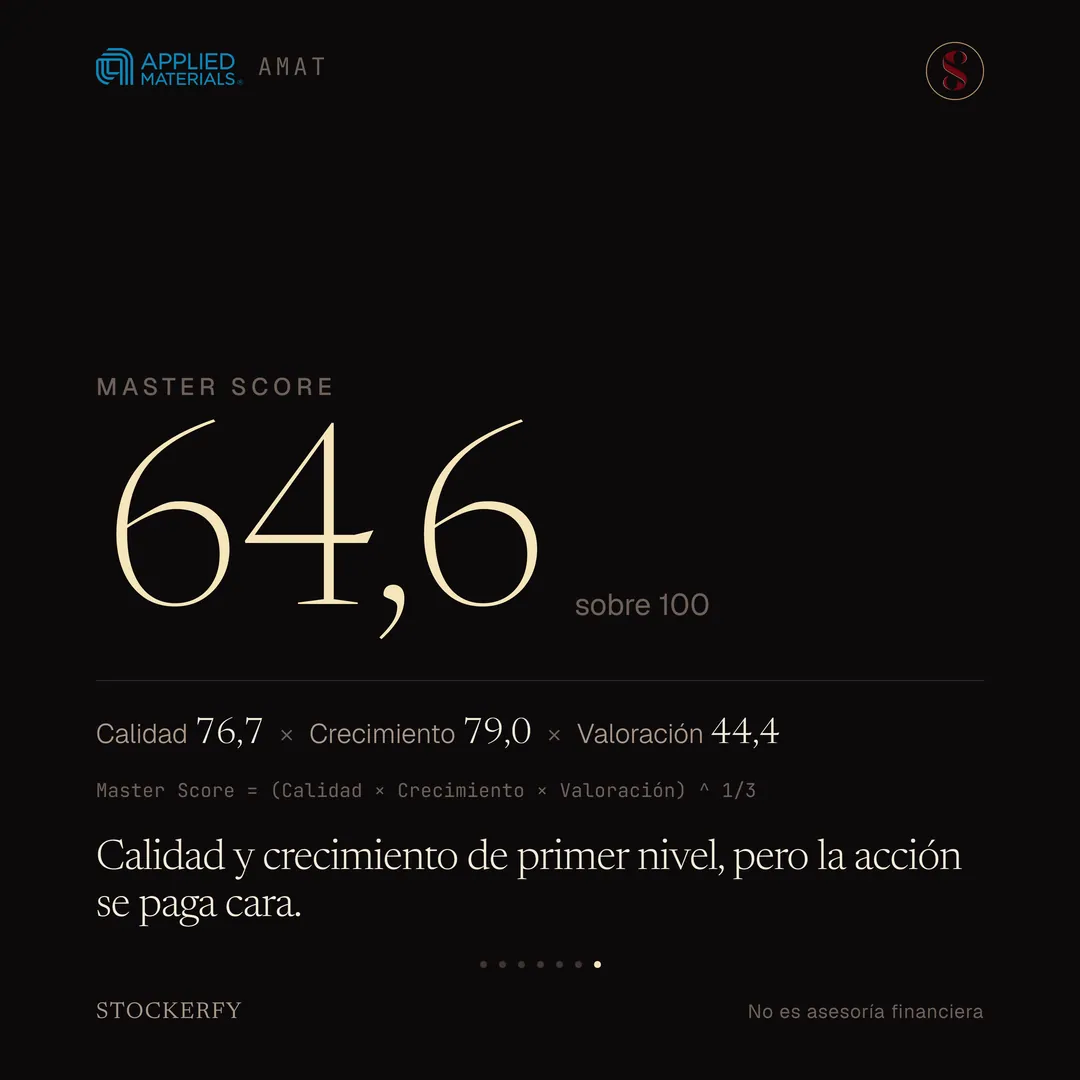
Sobre fondo oscuro, el logotipo de Applied Materials en azul cian: un isotipo de esquinas redondeadas anidadas junto a las palabras APPLIED MATERIALS en dos líneas. Más abajo, en letra pequeña, ticker AMAT y análisis fundamental del 2 de septiembre de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde calidad y crecimiento se acercan al borde, moat y riesgo quedan en la zona media, y valoración es el eje más corto. Cierra el titular: ingresos en récord, y la acción subió 180% en un año.Tabla titulada El negocio de Applied Materials: qué hace, equipos para fabricar chips, depósito, grabado y más; ingresos de los últimos doce meses, 30.837 millones de dólares, récord; margen bruto y neto, 49,4% y 30,1%; caja libre de los últimos doce meses, 5.623 millones de dólares; guía del próximo trimestre, 10.250 millones de dólares. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 180,4%, en verde grande. El gráfico de los últimos doce meses, con las fechas 2 de septiembre de 2025 y 1 de septiembre de 2026 en las esquinas, muestra una subida fuerte hasta un pico en junio, una caída brusca y una recuperación parcial, desde unos 158 hasta unos 442 dólares. Cierra el remate: ese es el negocio, ahora lo que dicen los números.Score de calidad 76,7 sobre 100, con barras para ROIC 24,9%, margen de caja libre 18,2%, margen neto 30,1%, ratio de devengos menos 0,03, deuda neta sobre EBITDA menos 0,19, deuda sobre patrimonio 0,29 y razón corriente 2,42. Una nota explica que rinde 25% sobre el capital que emplea, convierte 30% de las ventas en ganancia y 18% en caja libre, y tiene más efectivo que deuda, y que ese retorno sobre el capital cede algo mientras invierte en más capacidad.Score de crecimiento 79,0 sobre 100, con barras para ingresos año contra año más 24,8%, ingresos esperados más 34,7%, utilidad por acción más 42,8%, utilidad esperada más 44,3%, ingresos por acción más 26,8%, crecimiento orgánico menos 1,1 puntos y consistencia del crecimiento 74,5. Una nota explica que crece cerca de 25% en ingresos y más de 40% en utilidad por acción, con un ritmo parecido esperado para el año que viene, y que sus ventas no cayeron en ningún año reciente: la consistencia queda en 74 sobre 100.Score de valoración 44,4 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 11,3, precio sobre valor libro 13,6, EV sobre EBITDA 34,3, P/E adelantado 23,8 y PEG a 5 años 0,88. Una nota explica que sobre la utilidad esperada el precio es 24 veces y el PEG 0,88, ninguno estirado, pero que sobre ventas, EBITDA y valor libro la acción queda entre lo más caro del mercado, y que el precio sobre valor libro es alto en parte porque años de recompras dejaron más acciones en tesorería que en circulación.Moat de Applied Materials, 57,9 sobre 100: gastos de venta y administración 6,2% de los ingresos; tendencia del margen bruto más 2,2 puntos, en verde; rotación de activos 0,78; intensidad de investigación y desarrollo 12,6% de los ingresos; y peso de los intangibles 10,8% del activo. Al lado, Riesgo 59,3: caída máxima en doce meses menos 39,6%, en rojo; beta 1,62; volatilidad de resultados 0,023; y resultados sobre lo estimado en el 100% de sus últimos reportes. Una nota explica que el foso de Applied está en el 13% de las ventas que gasta en investigación y el menos de 6% en administración, y que la acción se mueve más que el mercado y cayó 39,6% desde su máximo de junio.Master Score de Applied Materials en grande, 64,6 sobre 100, con el desglose Calidad 76,7 por Crecimiento 79,0 por Valoración 44,4 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: calidad y crecimiento de primer nivel, pero la acción se paga cara.
1 / 7
El carrusel tal como se publicó en TikTok e Instagram.

Qué hace Applied Materials: fabrica las máquinas con que se construyen los chips. Un chip moderno se levanta capa sobre capa, más de cien. ASML imprime los patrones sobre la oblea de silicio; Applied hace la gama más amplia de los pasos siguientes: depositar películas finísimas, grabar —retirar material con precisión—, implantar iones que cambian cómo conduce el silicio y pulir la superficie entre capa y capa. Sus clientes son los fabricantes de memoria y de procesadores, y Applied además da servicio a las máquinas ya instaladas, un ingreso recurrente. En el último trimestre reportado los ingresos subieron 25% hasta 9.115 millones de dólares y la utilidad por acción 43%.

A diferencia de otras empresas del mismo sector, Applied no arrastra el castigo del ciclo. En el modelo con que puntúo las acciones, la fila del eje de Crecimiento que mira varios años atrás —la consistencia— queda en 74 sobre 100. Las de Micron, TSMC o Lam Research quedan en cero, porque esas empresas facturaron menos que el año anterior en algún momento reciente.

El otro lado de la moneda es el precio. El eje de Valoración da 44,4 y está partido en dos: las métricas que dividen por las ganancias esperadas no ven la acción cara, y las que miran ventas, EBITDA y patrimonio contable la ponen entre lo más caro del mercado.

La acción cotiza cerca de 440 dólares; hace un año valía 158. En doce meses subió más de 180%, con un camino accidentado: llegó a subir mucho más y después cayó un 40% desde su máximo de junio.

Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.

Calidad: 76,7 → rinde 25% sobre el capital que emplea. De cada 100 dólares que factura, 30 son ganancia final y 18 quedan como caja libre. El balance tiene más efectivo que deuda y el apalancamiento es bajo. El único punto flojo es que ese retorno sobre el capital viene cediendo, porque la inversión en nueva capacidad crece más rápido que las ganancias.

Crecimiento: 79,0 → los ingresos crecen cerca de 25%, la utilidad por acción más de 40%, y el consenso espera un ritmo parecido para el año que viene. Lo que lo distingue de sus pares es la consistencia: sus ventas no retrocedieron en ningún año reciente.

Valoración: 44,4 → acá más barato puntúa más alto, así que un puntaje bajo significa una acción cara. Sobre la utilidad que se espera el año que viene el precio es 24 veces, y el PEG, que ajusta ese precio por el ritmo de crecimiento, da 0,88; ninguno de los dos se ve estirado. Pero el precio sobre ventas (11), sobre valor libro (14) y el valor de empresa sobre EBITDA (34) están entre lo más alto del mercado. El precio sobre valor libro es alto en parte porque Applied recompró tantas acciones que las que guarda en tesorería ya superan a las que circulan, y eso reduce el patrimonio contable contra el que se mide.

Moat: 57,9 → Applied destina el 13% de sus ventas a investigación y menos del 6% a gastos de administración; ahí está su foso, no en un margen bruto excepcional, que apenas supera la mediana de su sector.

Riesgo: 59,3 → la acción se mueve más que el mercado y llegó a caer un 40% desde su máximo de junio, aun en un año de fuerte alza. Contra eso, sus resultados varían poco de un trimestre a otro y superaron las estimaciones de los analistas en sus últimos cuatro reportes.

El Master Score da 64,6, la media geométrica de Calidad, Crecimiento y Valoración. Calidad y crecimiento de primer nivel, pero la acción se paga cara.

Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.

Más de Tecnología

Paychex (PAYX): ganó 14% más y la acción cayó 7,6%
PAYX23 sept 2026
Arista Networks (ANET): Un análisis cuantitativo de la acción
ANET23 sept 2026
Oracle (ORCL): invirtió 28.500 millones en un trimestre y la caja quedó negativa
ORCL11 sept 2026
Adobe (ADBE): cayó 29% en el año y ahora el escáner la ve barata
ADBE11 sept 2026