Stockerfy

Dell Technologies (DELL): Un análisis cuantitativo de la acción
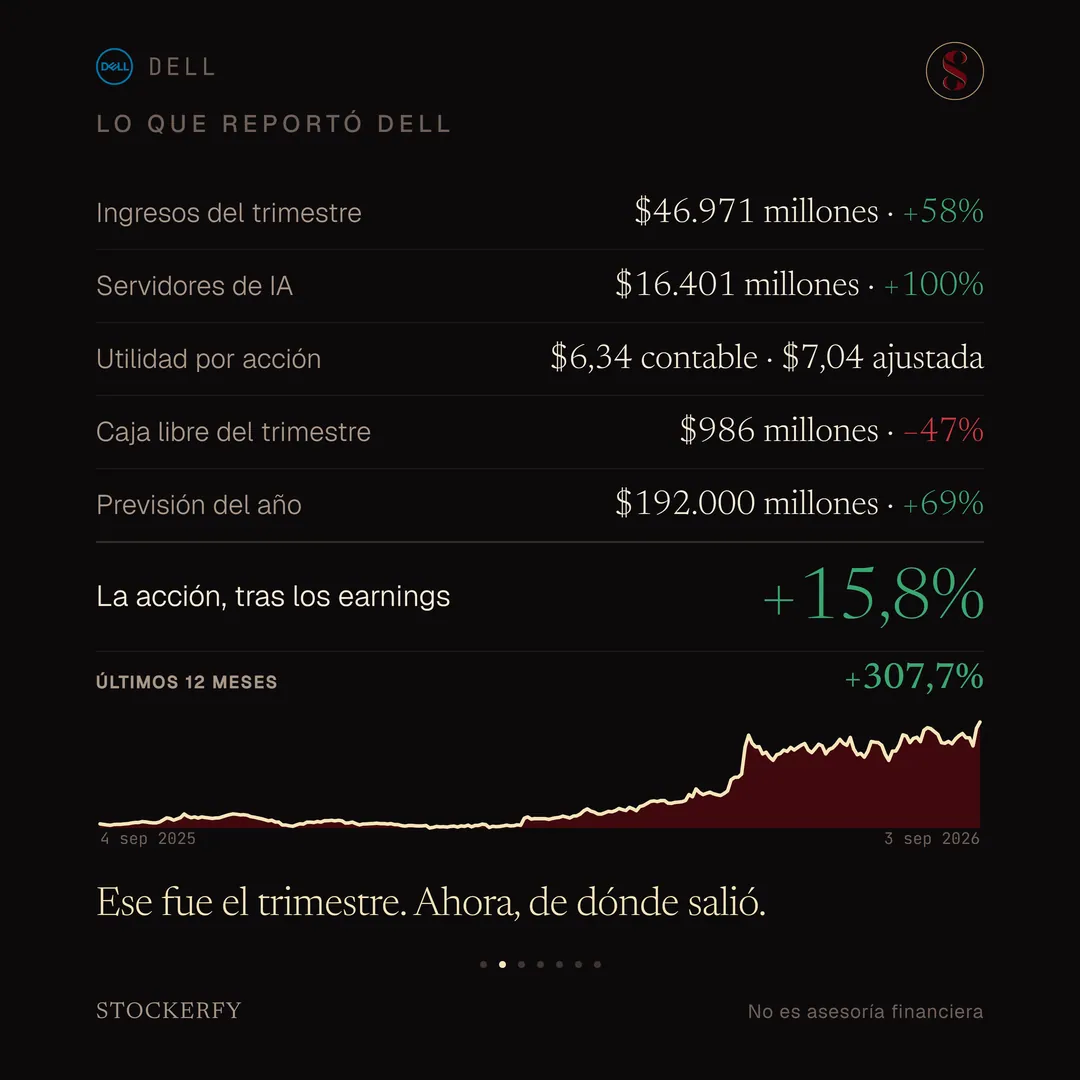
En el 2º trimestre de su año fiscal 2027, los tres meses hasta el 31 de julio de 2026, Dell facturó 46.971 millones de dólares: un 58% más que un año antes y el trimestre más grande de su historia. La utilidad por acción fue de 6,34 dólares bajo normas contables comunes, un 273% más. La acción subió 15,8% al día siguiente del informe y acumula 307,7% en doce meses.
Qué hace Dell: arma y vende computadores de escritorio y portátiles para empresas y hogares, y sobre todo servidores, almacenamiento y equipos de red para centros de datos. Su línea de mayor peso hoy son los servidores optimizados para inteligencia artificial: gabinetes que integran los chips gráficos de Nvidia y de otros fabricantes, listos para instalar. Dell no diseña esos chips: los compra y vende la máquina completa.
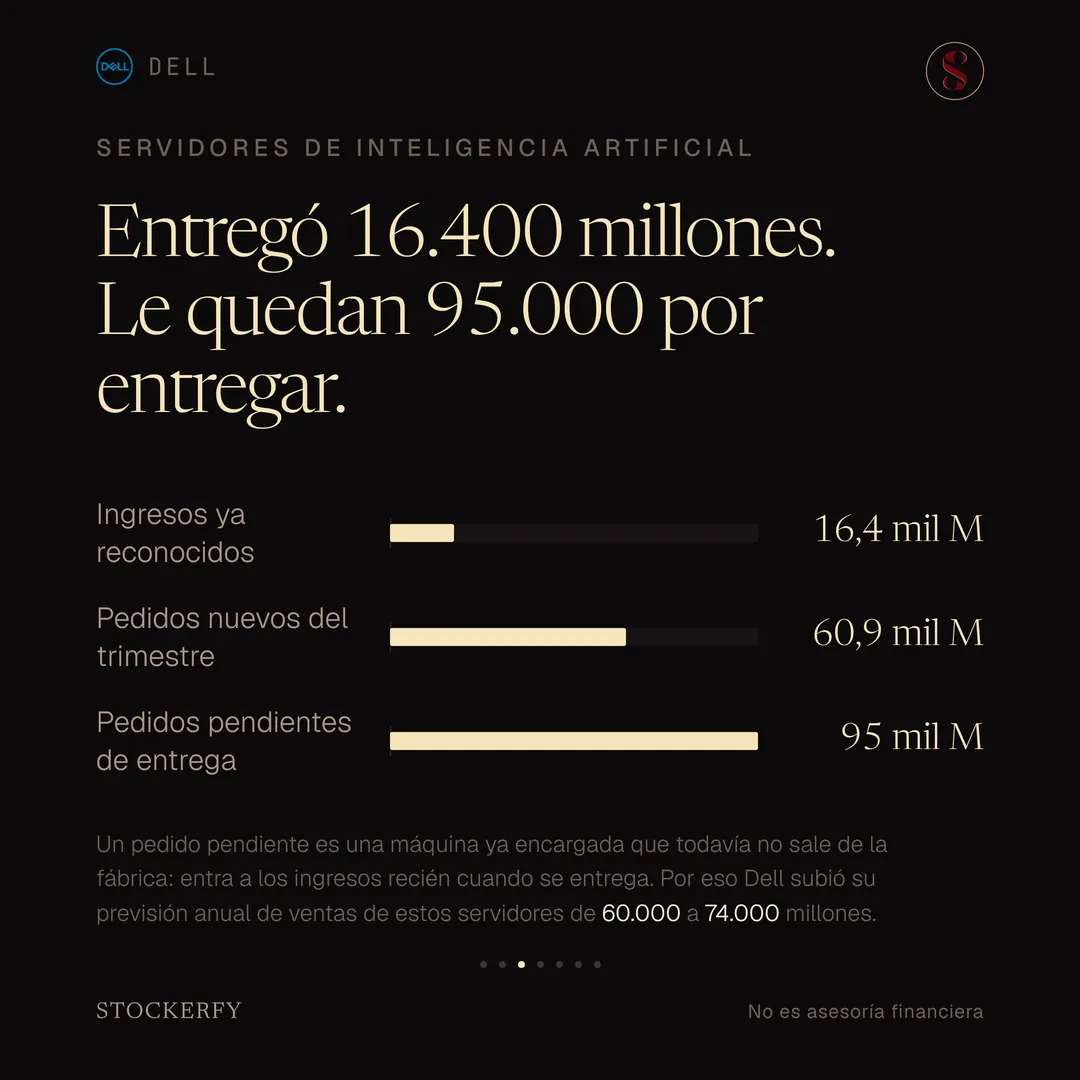
El libro de pedidos. En el trimestre Dell reconoció 16.401 millones de dólares de ingresos por servidores de inteligencia artificial, el doble que hace un año, tomó 60.900 millones en pedidos nuevos y cerró con 95.000 millones pendientes de entrega. Un pedido pendiente es una máquina ya encargada que todavía no sale de la fábrica, y entra a los ingresos recién cuando se entrega. Con ese respaldo subió su previsión de ventas del año hasta 192.000 millones.
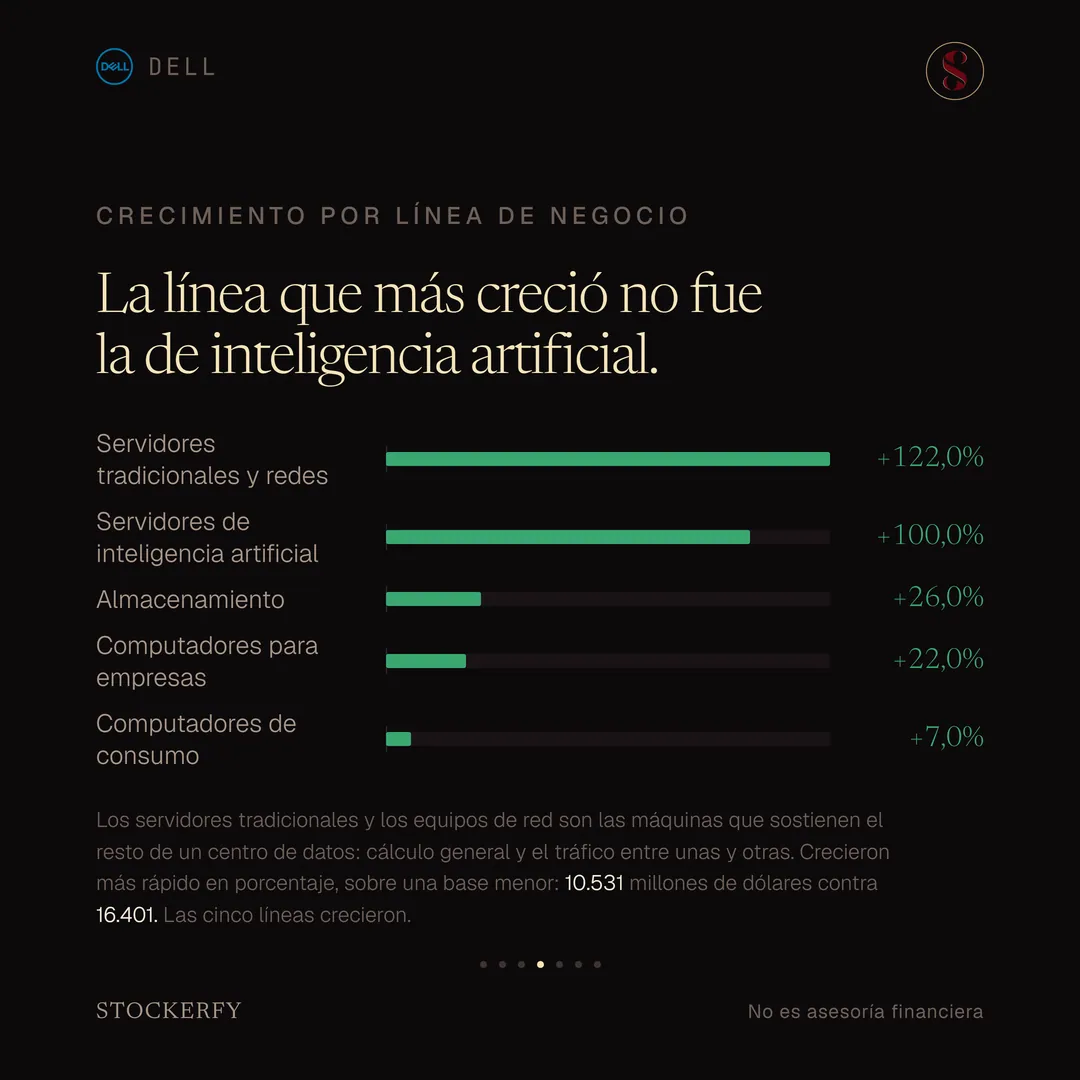
La línea que más creció en porcentaje no fue la de inteligencia artificial. Los servidores tradicionales y los equipos de red —las máquinas que sostienen el resto de un centro de datos— crecieron 122%, hasta 10.531 millones, sobre una base menor. Almacenamiento subió 26%, los computadores para empresas 22% y los de consumo 7%. Las cinco líneas crecieron.
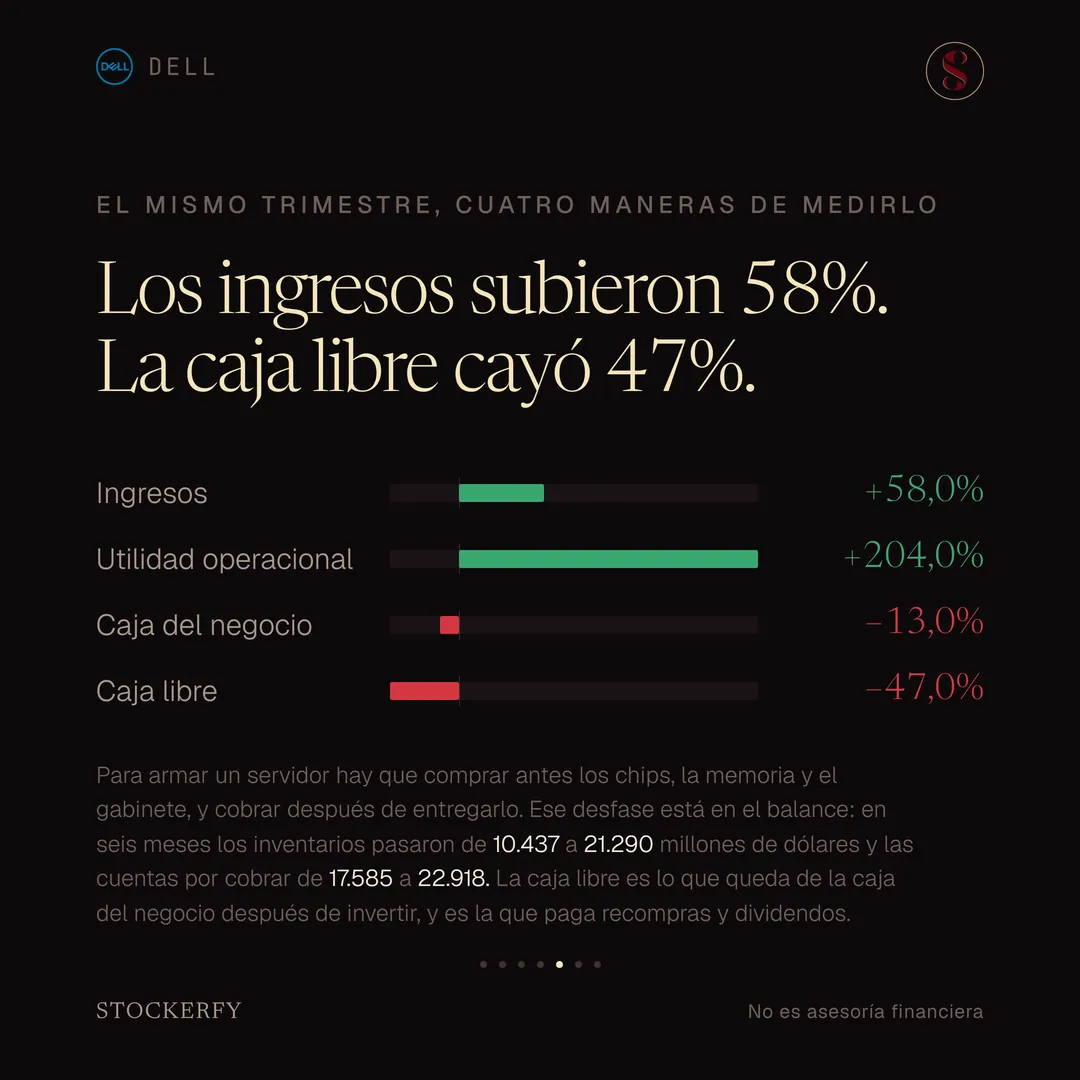
El reverso está en la caja. Los ingresos subieron 58% y la utilidad operacional 204%, pero la caja generada por el negocio bajó 13% y la caja libre —lo que queda después de invertir— cayó 47%, hasta 986 millones. En el balance: para armar un servidor hay que comprar antes los componentes y cobrar después de entregarlo, y en seis meses los inventarios pasaron de 10.437 a 21.290 millones de dólares.
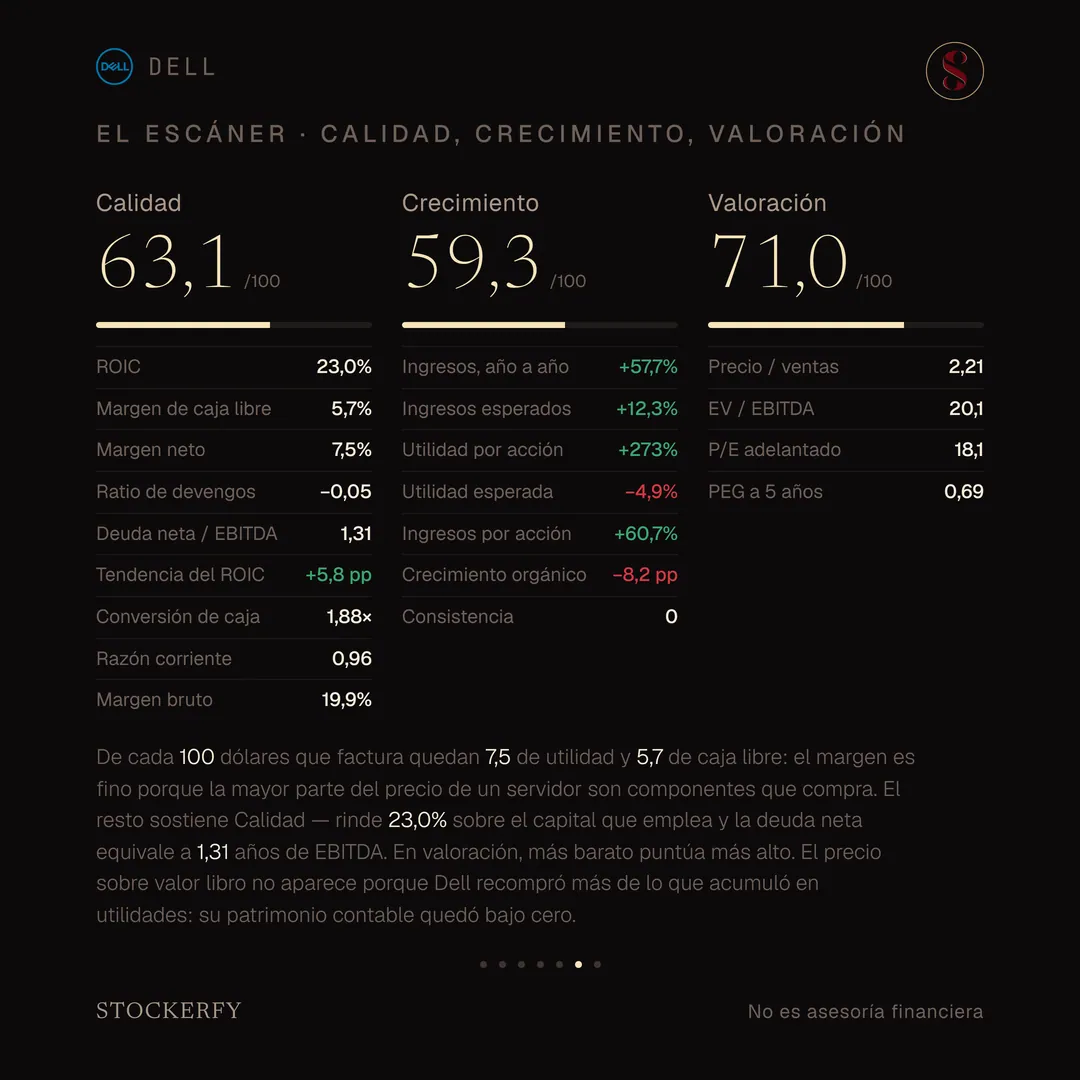
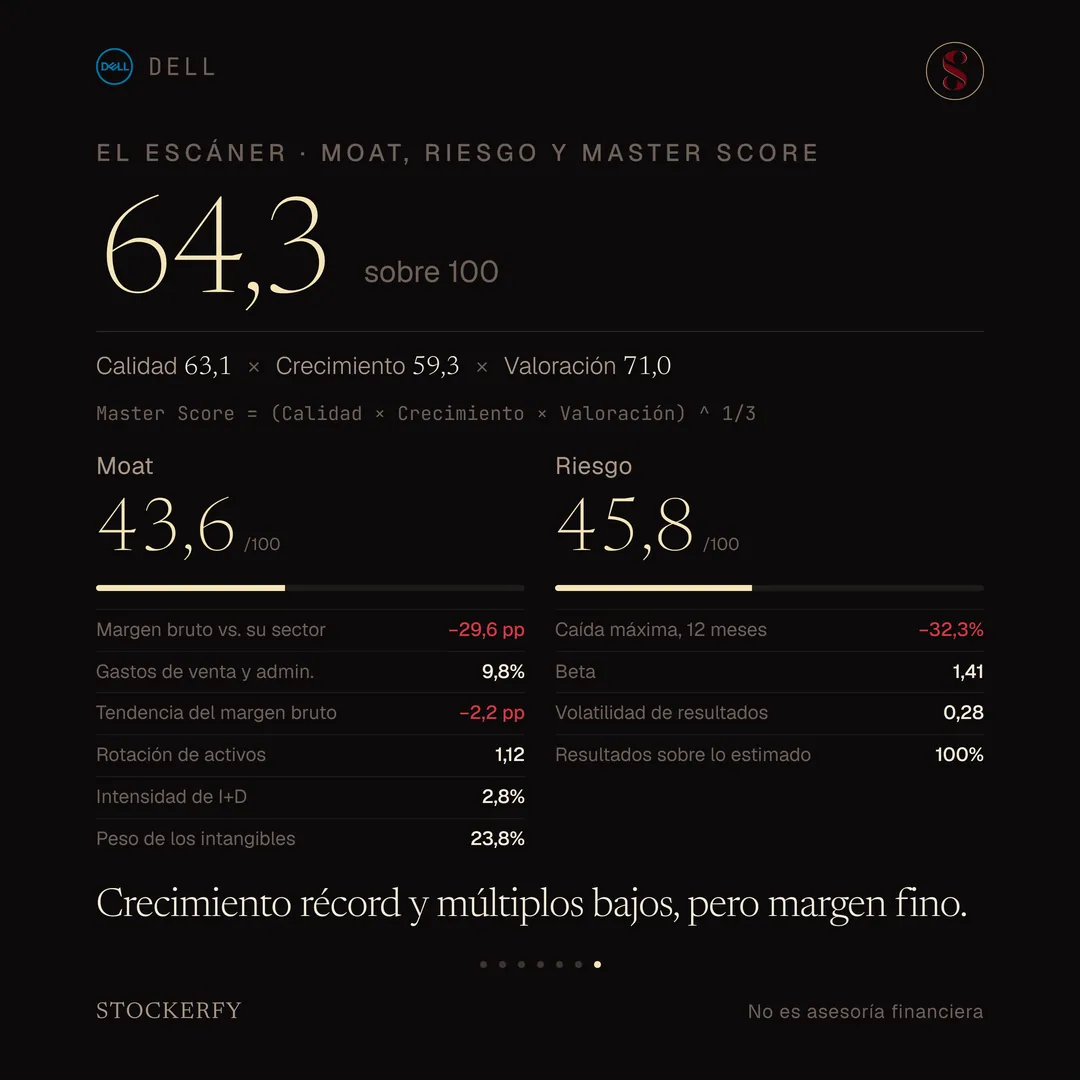
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien con datos de los estados financieros.
Calidad: 63,1 → rinde 23,0% sobre el capital que emplea, su deuda neta equivale a 1,31 años de EBITDA y la utilidad contable viene respaldada por caja. Lo que lo frena es el margen: de cada 100 dólares que factura quedan 7,5 de utilidad y 5,7 de caja libre, porque la mayor parte del precio de un servidor son componentes que compra.
Crecimiento: 59,3 → los ingresos crecen 57,7% en el año móvil, la utilidad por acción 273% y el consenso espera 12,3% más de ingresos el próximo año. Dos filas lo bajan. El crecimiento orgánico es negativo, porque el balance creció más rápido que las ventas. Y la consistencia queda en cero: sus ingresos cayeron 13,6% en uno de los últimos tres años.
Valoración: 71,0 → acá más barato puntúa más alto. La acción se paga 2,21 veces las ventas, 18,1 veces la utilidad que se espera para el próximo año y 20,1 veces el EBITDA y el PEG da 0,69. El quinto múltiplo, el precio sobre valor libro, no se puede calcular: años de recompras dejaron el patrimonio contable de Dell bajo cero.
Moat: 43,6 → ensamblar servidores deja menos margen que escribir software: el margen bruto de Dell está 29,6 puntos bajo la mediana de su sector. Lo que sí tiene es escala, y factura 1,12 dólares por cada dólar de activo.
Riesgo: 45,8 → la acción llegó a caer 32,3% en los últimos doce meses y se mueve 1,41 veces lo que se mueve el mercado. Contra eso, superó las estimaciones de los analistas en sus últimos cuatro reportes.
El Master Score da 64,3, la media geométrica de los tres primeros ejes. Queda entre Nvidia y Meta de los que he publicado.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología