Stockerfy

Intel (INTC): la acción subió, y por eso reportó una pérdida
Intel ganó $1.796 millones operacionalmente en el segundo trimestre y reportó una pérdida de $11.033 millones. La diferencia entera está en una línea del estado de resultados que no tiene nada que ver con vender chips.
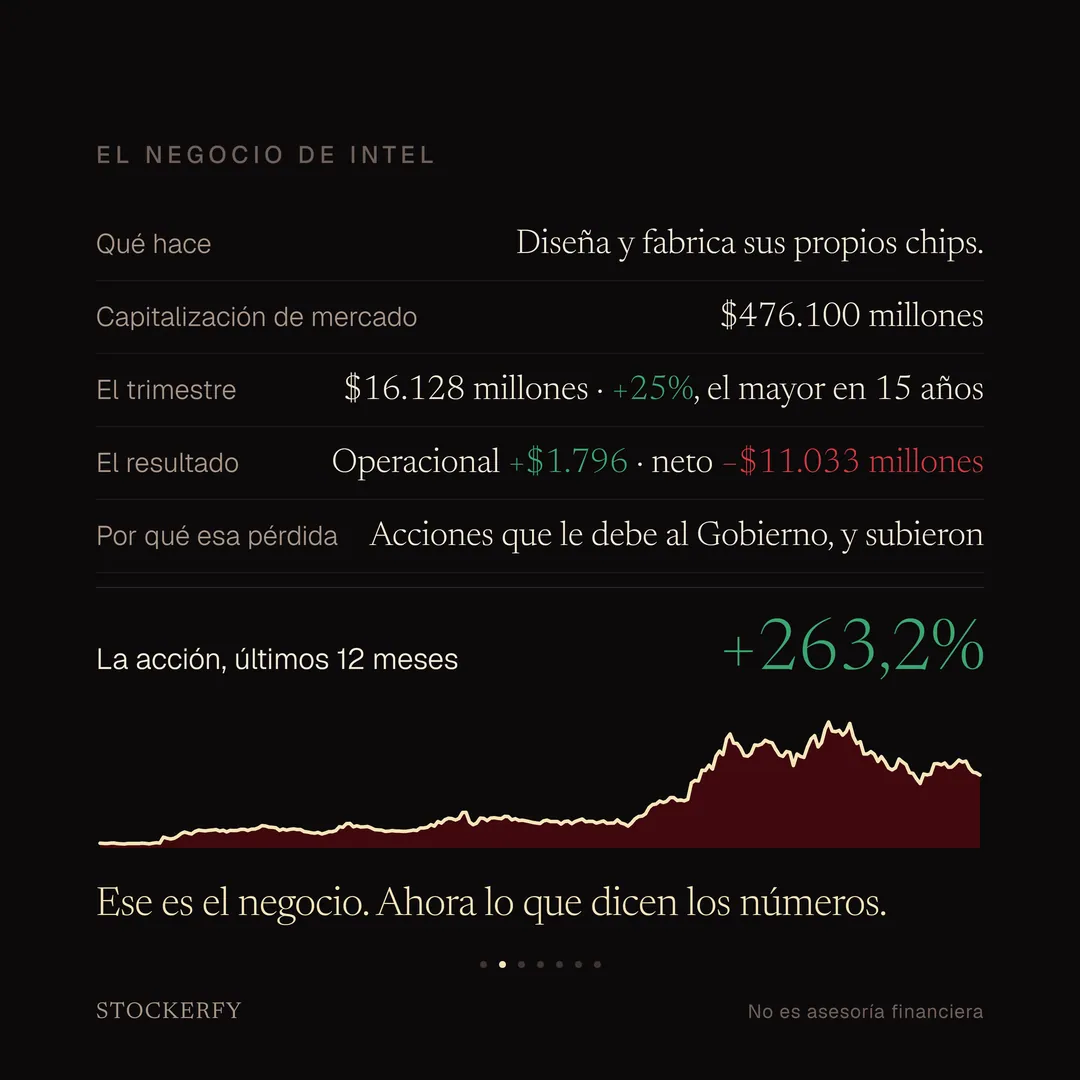
Intel le debe acciones al Gobierno de Estados Unidos. Vienen del acuerdo por el que recibe fondos públicos para fabricar chips en el país. Las acciones quedan guardadas en garantía y se le van entregando al Departamento de Comercio a medida que la empresa cumple y cobra. Esa promesa figura en los libros como una deuda, y una deuda de ese tipo se valora a precio de mercado cada trimestre.
De ahí sale el resultado. Si la acción sube, entregar esas acciones cuesta más, la deuda crece y la diferencia se anota como pérdida. En el trimestre fueron $12.529 millones, o $2,45 por acción. La empresa también publica una utilidad ajustada que excluye esa línea, y ahí el mismo trimestre da $0,42 por acción en vez de −$2,16. Entre las dos hay $2,58 de distancia, y $2,45 son esto solo, el 95%.
Qué hace: diseña y fabrica sus propios chips. Es raro, porque AMD y NVIDIA diseñan y le encargan la fabricación a terceros, mientras que TSMC solo fabrica. Vendió $16.128 millones en el trimestre, un 25% más, su mayor crecimiento en más de quince años. Los chips para centros de datos crecieron 59% y los de computadores 13%.
La acción subió 263,2% en los últimos doce meses.
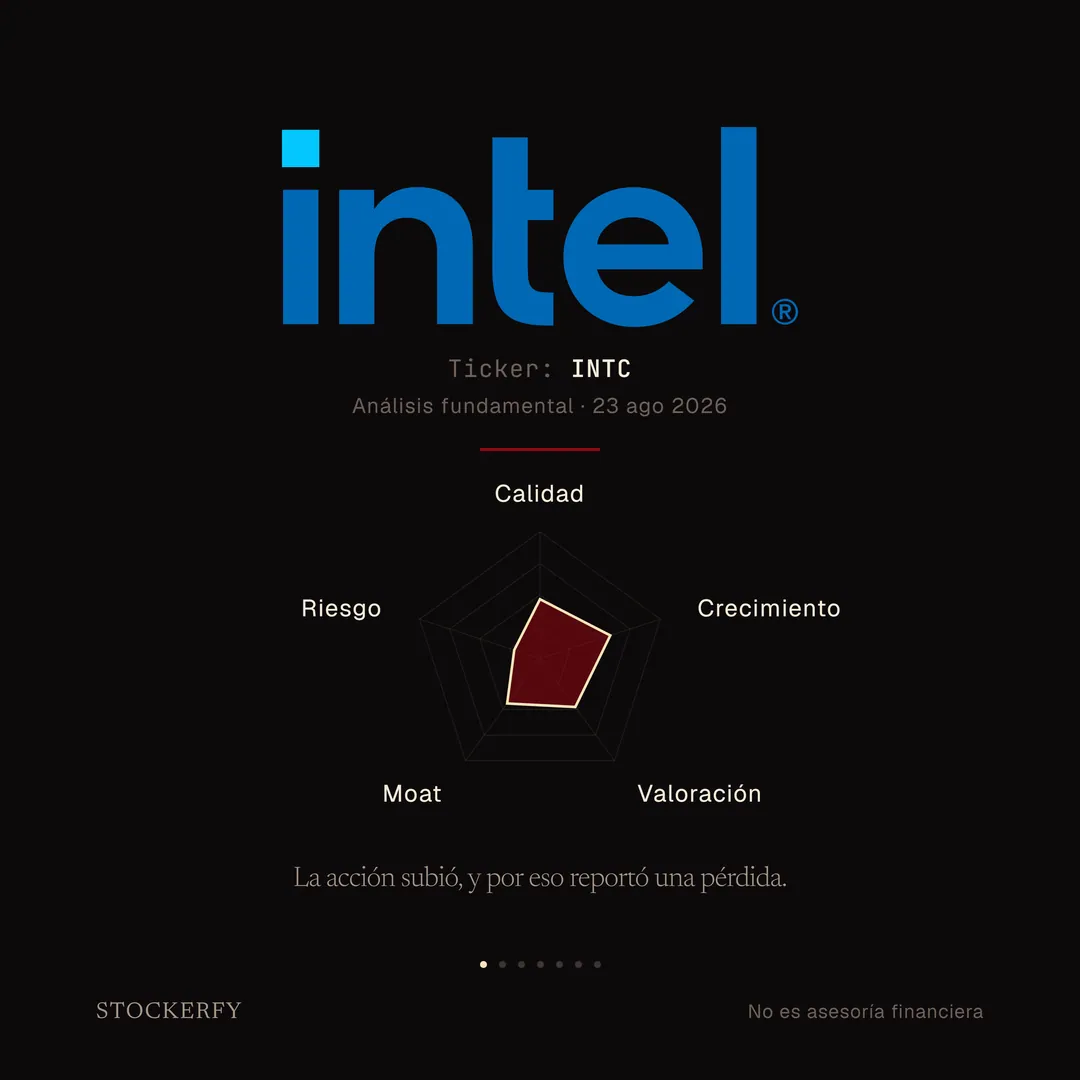
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
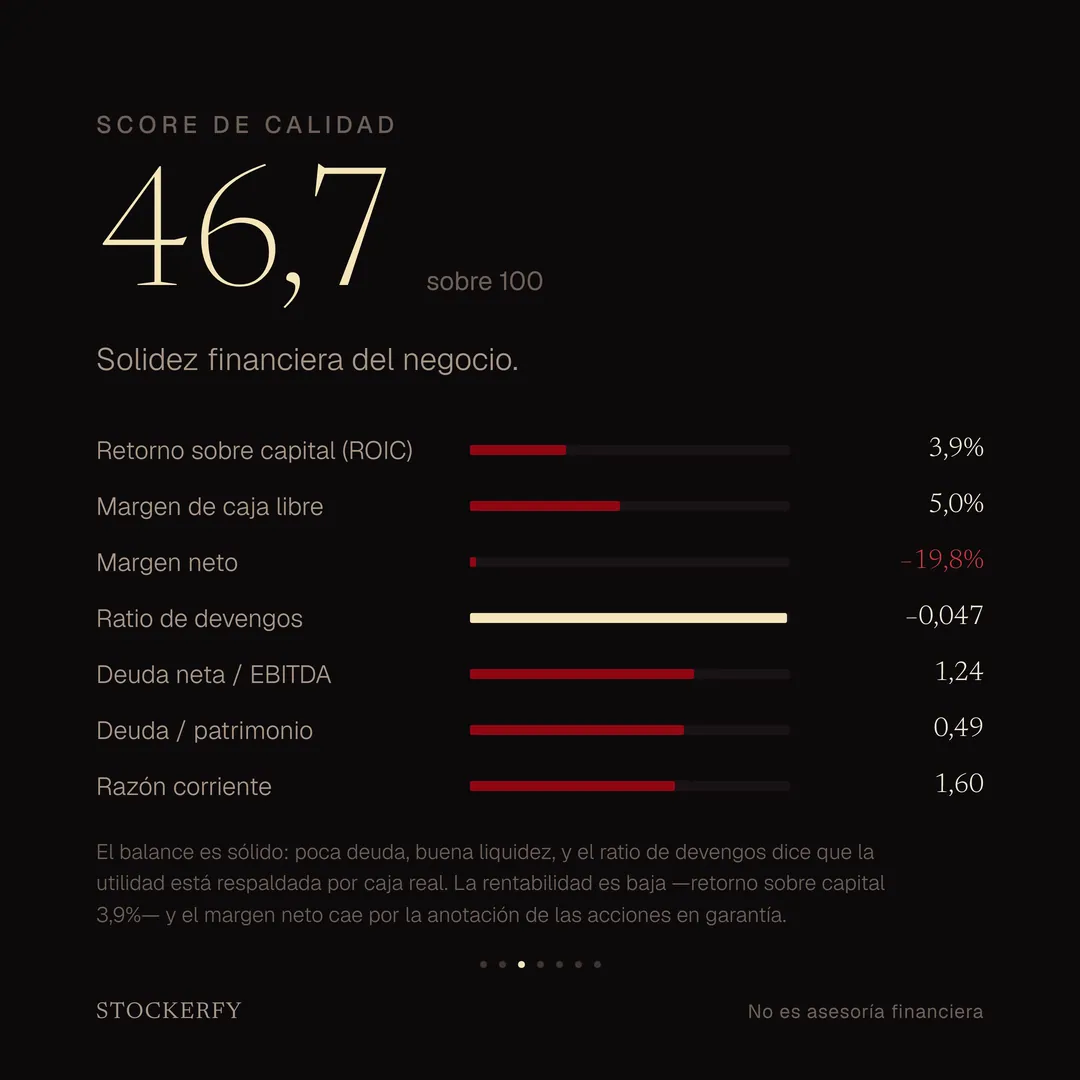
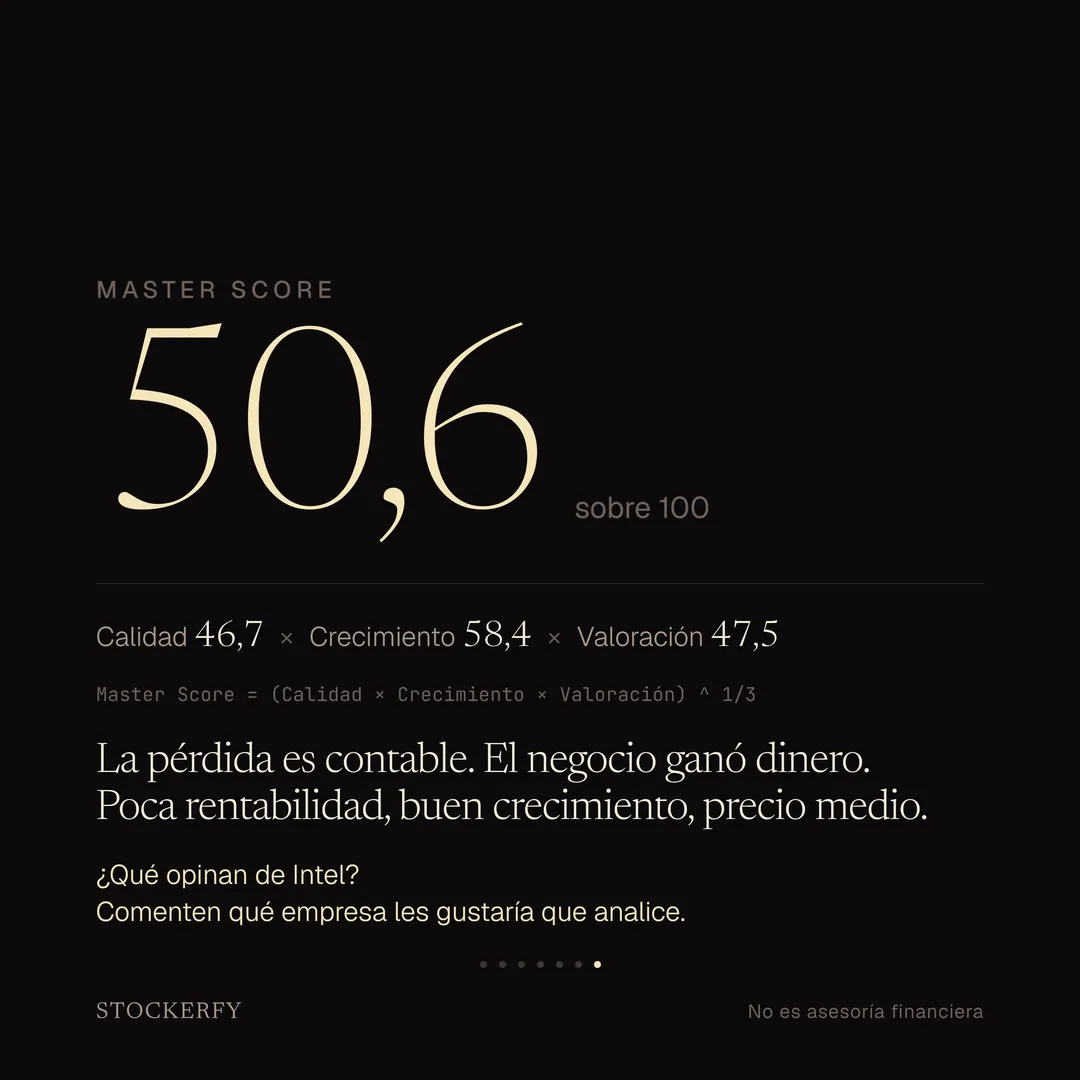
Calidad 46,7. El balance está sano: deuda neta apenas 1,24 veces el EBITDA, deuda 0,49 veces el patrimonio y razón corriente 1,60, los tres en verde. El ratio de devengos, −0,047, dice que la poca utilidad que reporta está respaldada por caja real y no por ajustes contables. Donde se nota el trimestre es en la rentabilidad: retorno sobre capital apenas 3,9%, y el margen neto sale en −19,8% arrastrado por esa misma anotación de las acciones en garantía —esos mismos doce meses dieron +7,6% de margen operacional—.
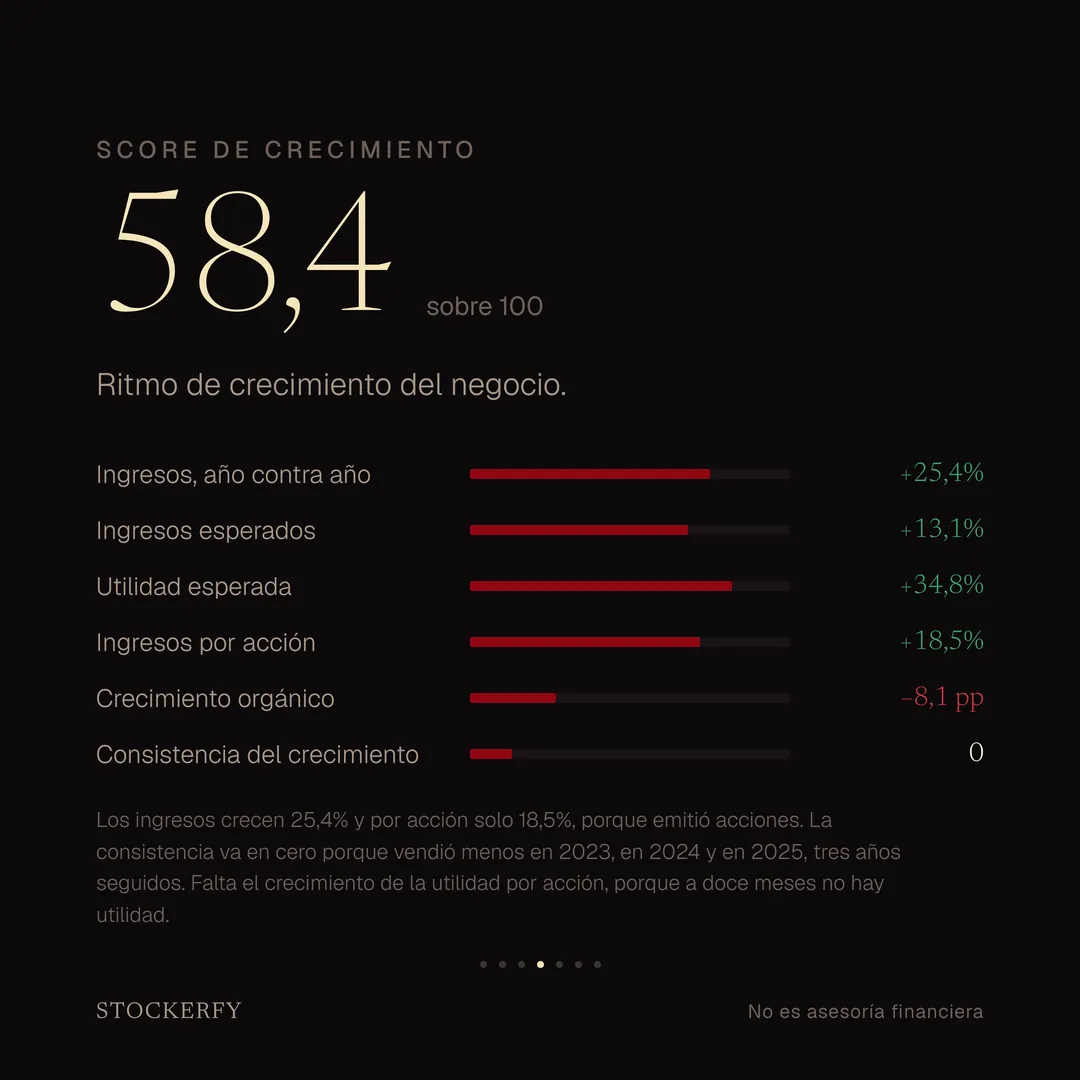
Crecimiento 58,4. Los ingresos crecen 25,4% y los ingresos por acción solo 18,5%, porque emitió acciones: pasó de 4.137 a 4.994 millones en tres años. La consistencia va en cero porque vendió menos en 2023, en 2024 y en 2025, tres años seguidos a la baja. Falta el crecimiento de la utilidad por acción, porque a doce meses no hay utilidad que comparar.
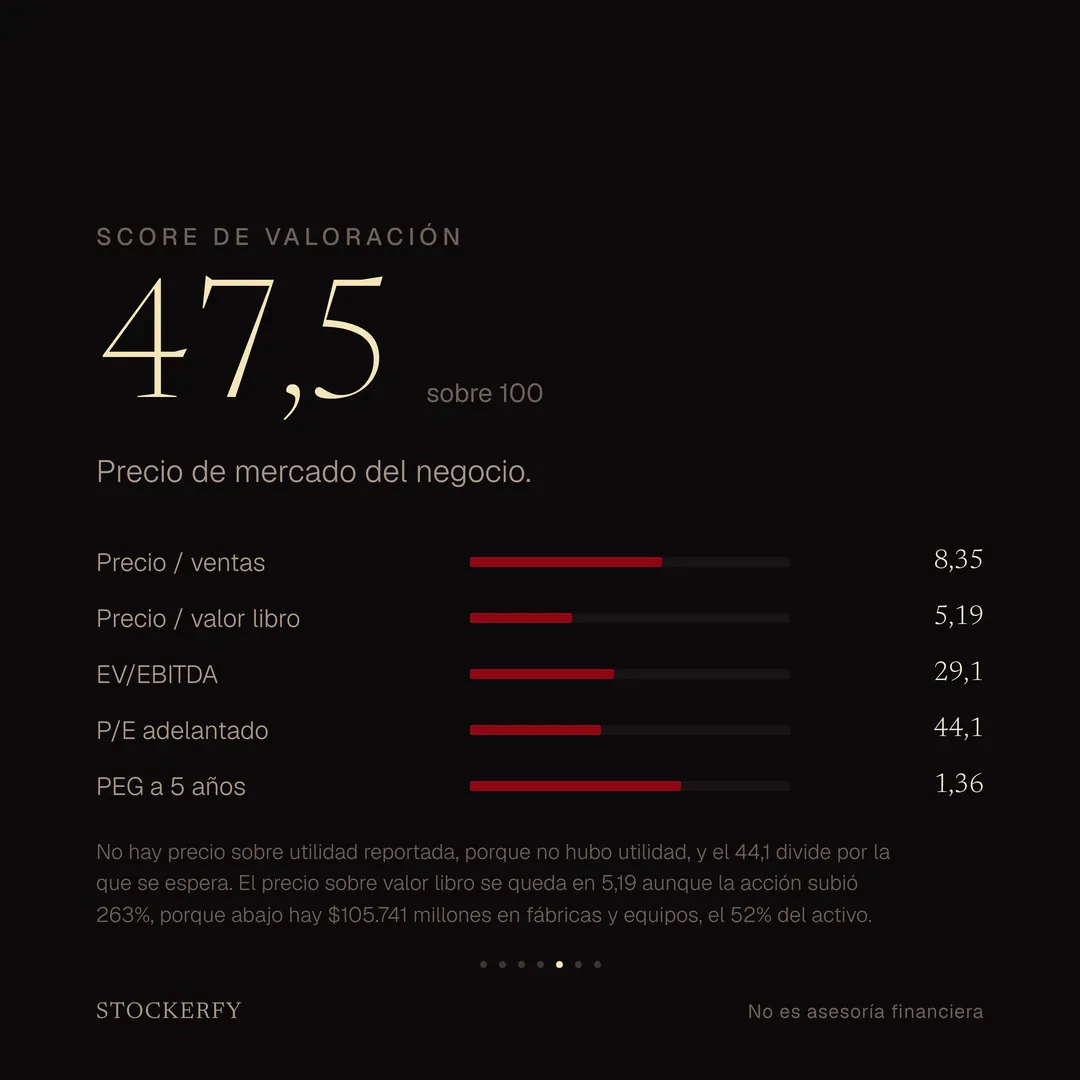
Valoración 47,5, y acá más barato puntúa más alto. No hay precio sobre utilidad reportada, por lo mismo, así que el 44,1 que aparece divide por la utilidad que se espera. El precio sobre valor libro se queda en 5,19 pese a que la acción se multiplicó por tres y medio, porque abajo hay $105.741 millones en fábricas y equipos, el 52% de todo su activo.
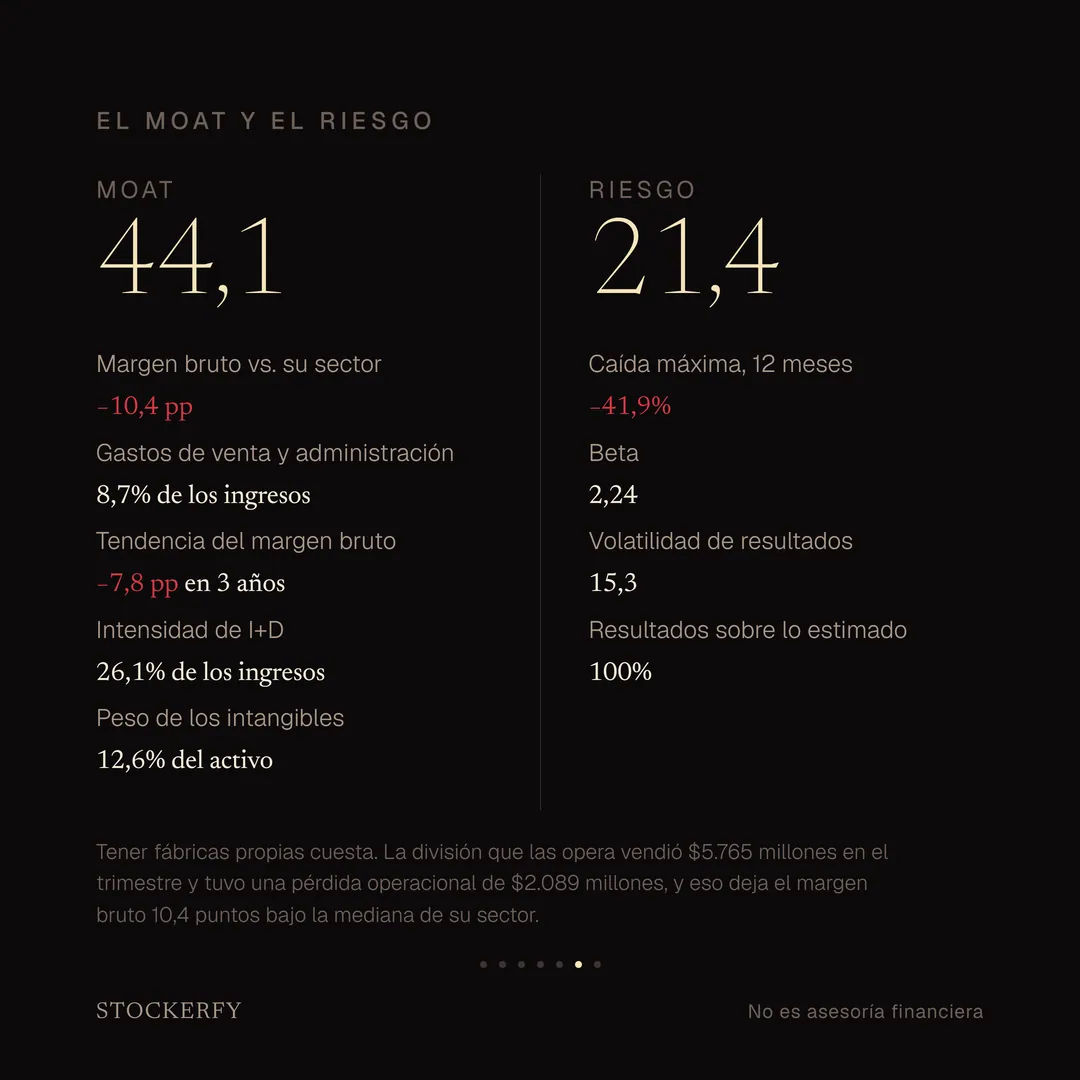
Moat 44,1. Su margen bruto está 10,4 puntos bajo la mediana de su sector y cayó 7,8 puntos en tres años. La división que opera las fábricas vendió $5.765 millones en el trimestre y tuvo una pérdida operacional de $2.089 millones, mientras la que diseña vendió $15.139 y ganó $4.817. Gasta el 26,1% de sus ingresos en investigación.
Riesgo 21,4. Beta 2,24 y una caída máxima de 41,9% en el año, del cierre del 22 de junio al del 29 de julio.
El compuesto da 50,6, la media geométrica de los tres primeros ejes.
¿Qué opinan de Intel? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología