 Stockerfy

AbbVie (ABBV): perdió la patente de su superventas y hoy vende más que antes
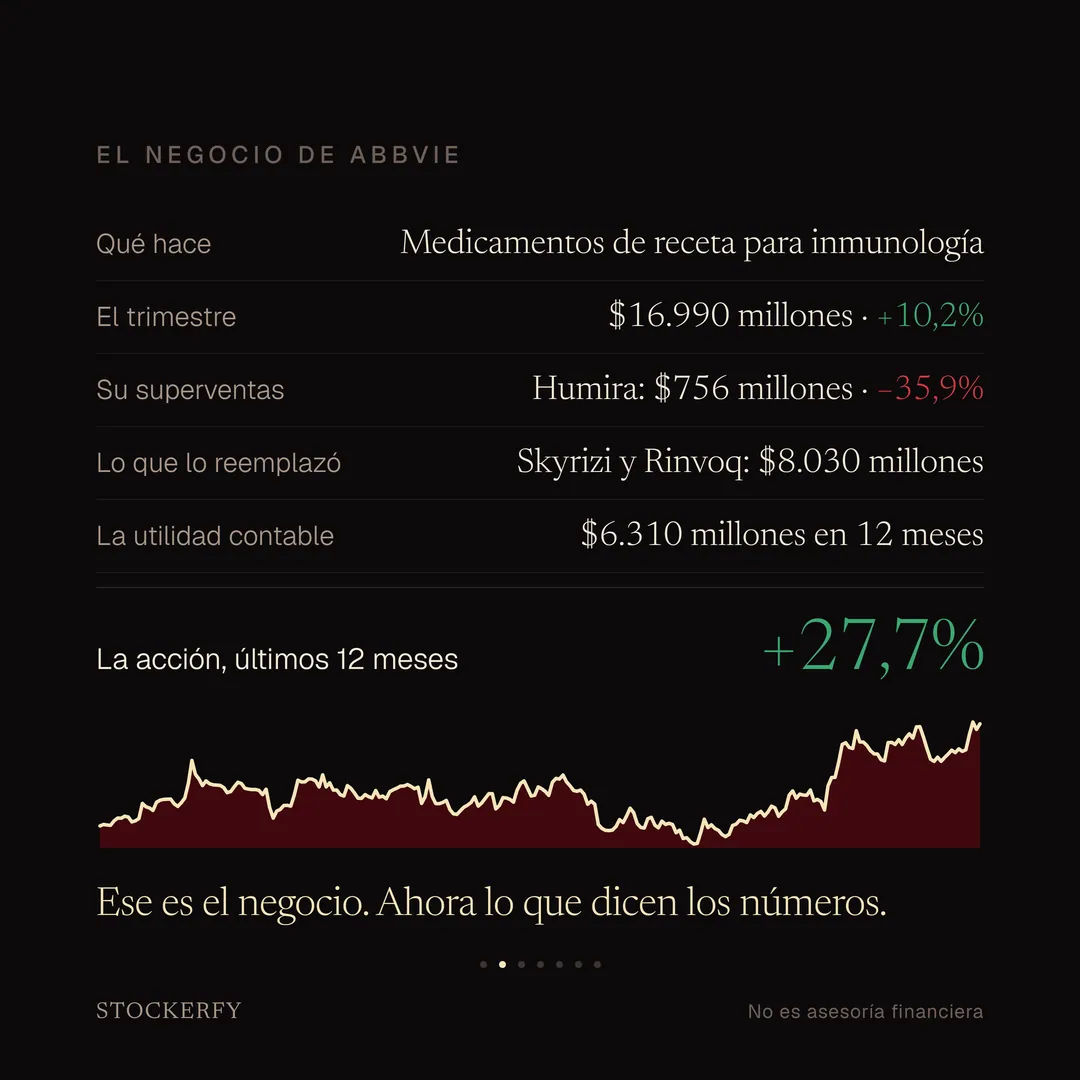
Humira era el medicamento más vendido del mundo. En 2022 facturó $21.237 millones él solo, más de un tercio de todo lo que vendía AbbVie ese año. Su exclusividad en Estados Unidos terminó el 31 de enero de 2023, cuando entró el primer biosimilar, que es la copia autorizada de un medicamento biológico. El trimestre pasado Humira vendió $756 millones, un 35,9% menos.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 24 de agosto de 2026, que pueden diferir.
- Industria
- Drug Manufacturers - General
- Capitalización
- US$520,5 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
Perdió la patente de su superventas. Vende más.
- 01 / 07
Perdió la patente de su superventas. Vende más.
Descripción de la slide
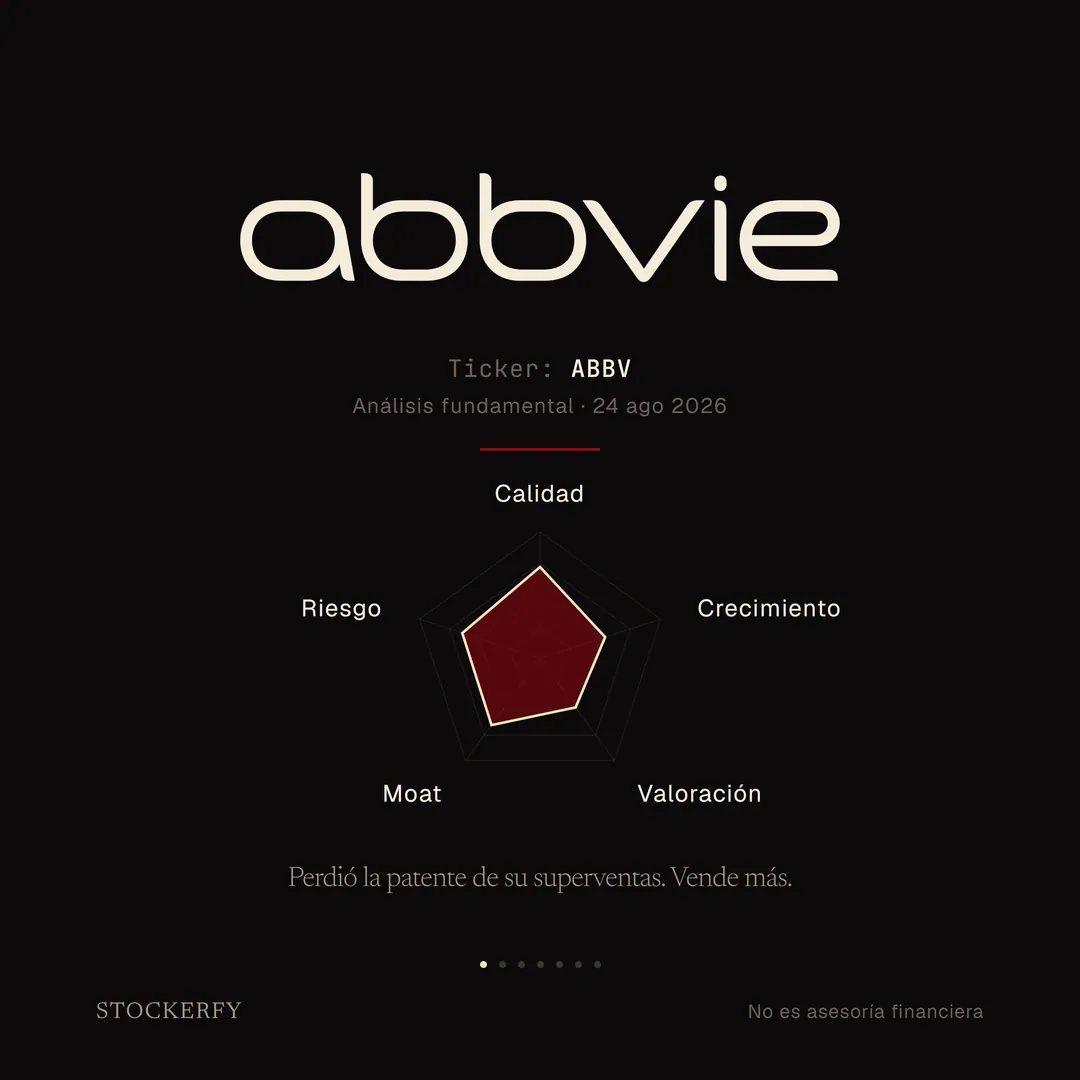
Portada del análisis de AbbVie (ABBV), 24 de agosto de 2026. El logotipo "abbvie" en color crema sobre fondo negro, y debajo un gráfico de radar con los cinco ejes del modelo: Calidad 72,1, Crecimiento 54,1, Valoración 47,9, Moat 65,2 y Riesgo 64,5. Titular: perdió la patente de su superventas y vende más.
- 02 / 07
El negocio de AbbVie
Ese es el negocio. Ahora lo que dicen los números.
Descripción de la slide
El negocio de AbbVie. Qué hace: medicamentos de receta para inmunología. El trimestre: 16.990 millones de dólares, un 10,2% más. Su superventas: Humira, 756 millones, un 35,9% menos. Lo que lo reemplazó: Skyrizi y Rinvoq, 8.030 millones. La utilidad contable: 6.310 millones en doce meses. La acción subió 27,7% en los últimos doce meses, con el gráfico de precio del año.
- 03 / 07Solidez financiera del negocio.
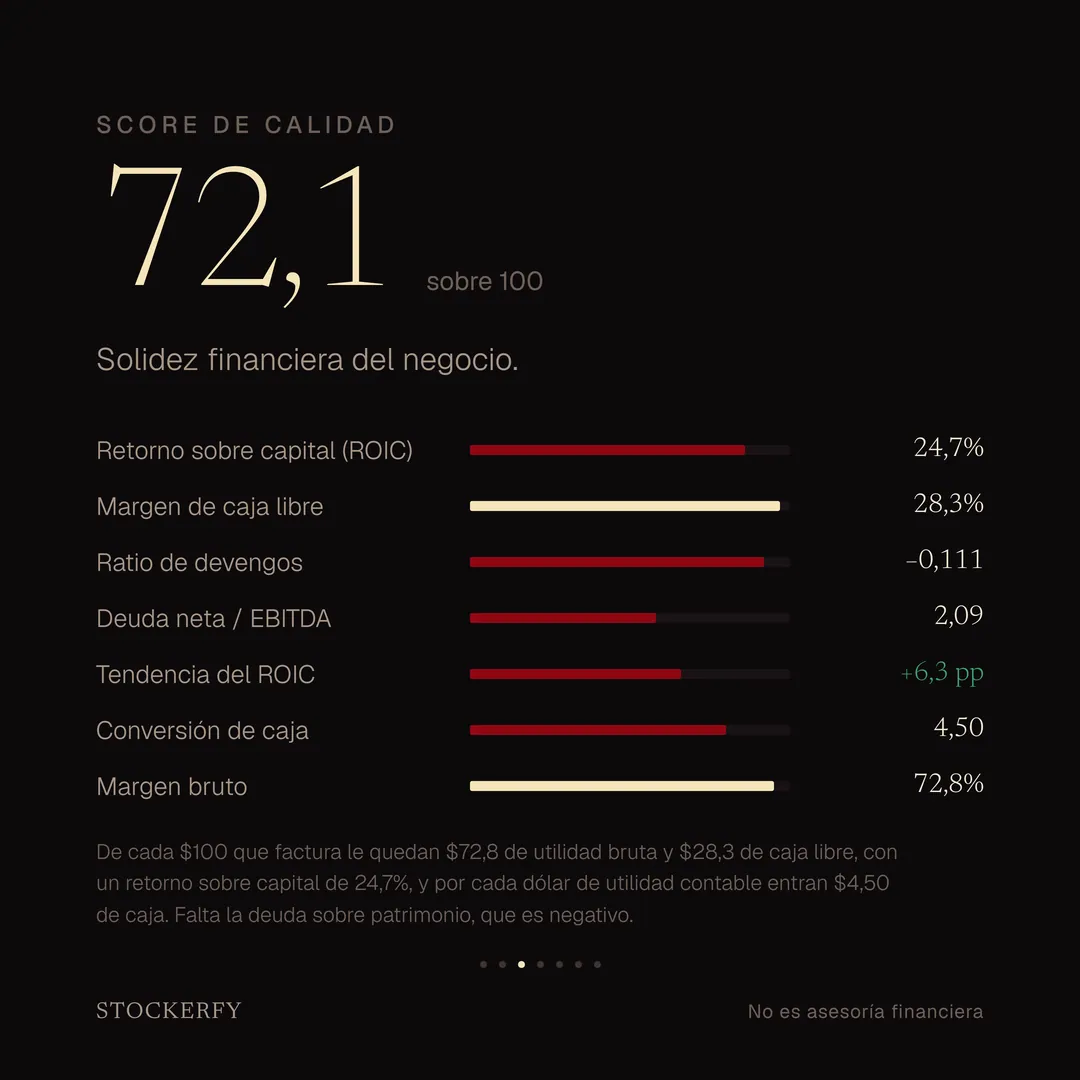
Calidad: 72,1
De cada $100 que factura le quedan $72,8 de utilidad bruta y $28,3 de caja libre, con un retorno sobre capital de 24,7%, y por cada dólar de utilidad contable entran $4,50 de caja. Falta la deuda sobre patrimonio, que es negativo.
Descripción de la slide
Score de Calidad: 72,1 sobre 100. Retorno sobre capital 24,7%, margen de caja libre 28,3%, ratio de devengos −0,111, deuda neta sobre EBITDA 2,09, tendencia del retorno sobre capital +6,3 puntos, conversión de caja 4,50 y margen bruto 72,8%. De cada 100 dólares que factura le quedan 72,8 de utilidad bruta y 28,3 de caja libre, y por cada dólar de utilidad contable entran 4,50 de caja.
- 04 / 07Ritmo de crecimiento del negocio.
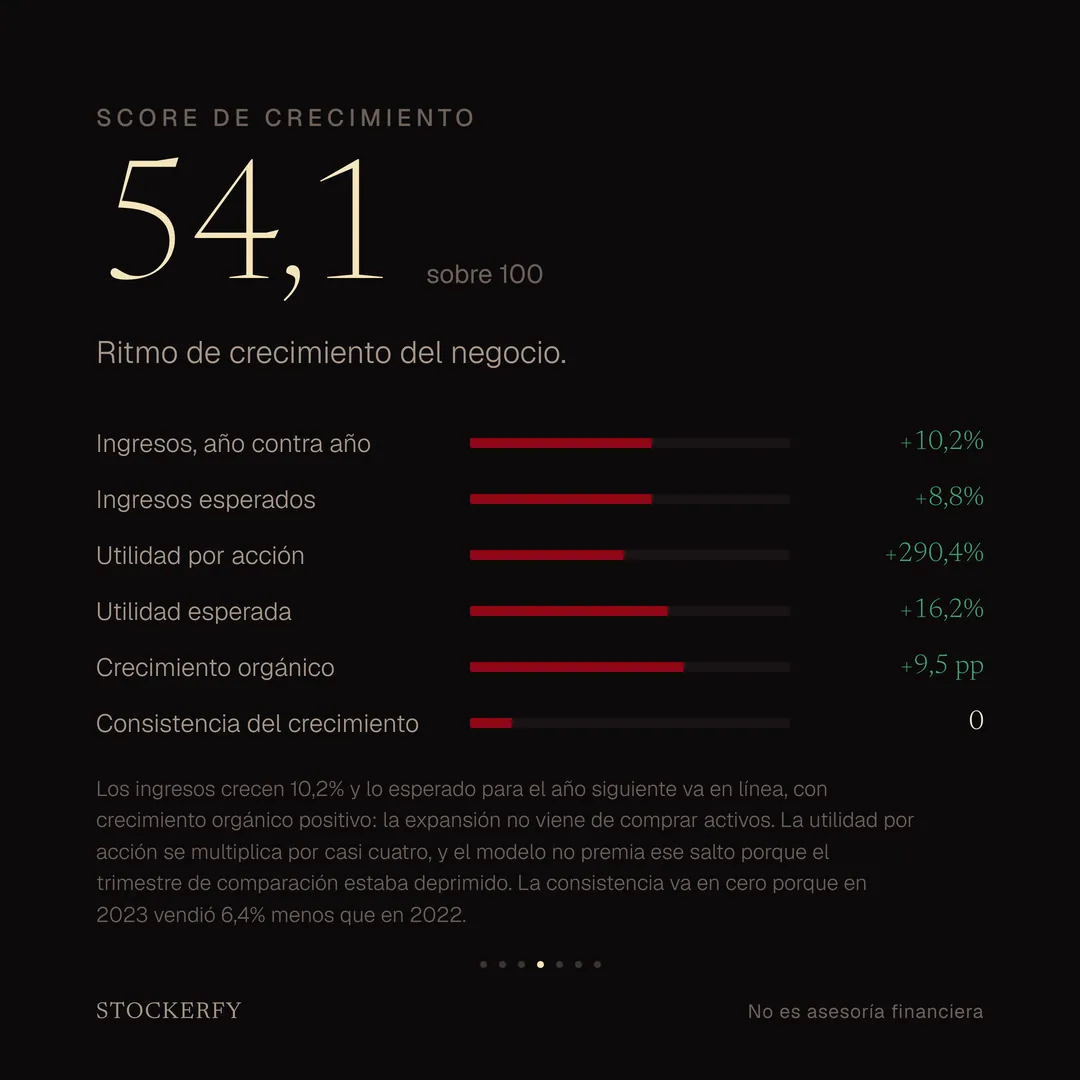
Crecimiento: 54,1
Los ingresos crecen 10,2% y lo esperado para el año siguiente va en línea, con crecimiento orgánico positivo: la expansión no viene de comprar activos. La utilidad por acción se multiplica por casi cuatro, y el modelo no premia ese salto porque el trimestre de comparación estaba deprimido. La consistencia va en cero porque en 2023 vendió 6,4% menos que en 2022.
Descripción de la slide
Score de Crecimiento: 54,1 sobre 100. Ingresos año contra año +10,2%, ingresos esperados +8,8%, utilidad por acción +290,4%, utilidad esperada +16,2%, crecimiento orgánico +9,5 puntos y consistencia del crecimiento 0. La consistencia va en cero porque en 2023 vendió 6,4% menos que en 2022.
- 05 / 07Precio de mercado del negocio.
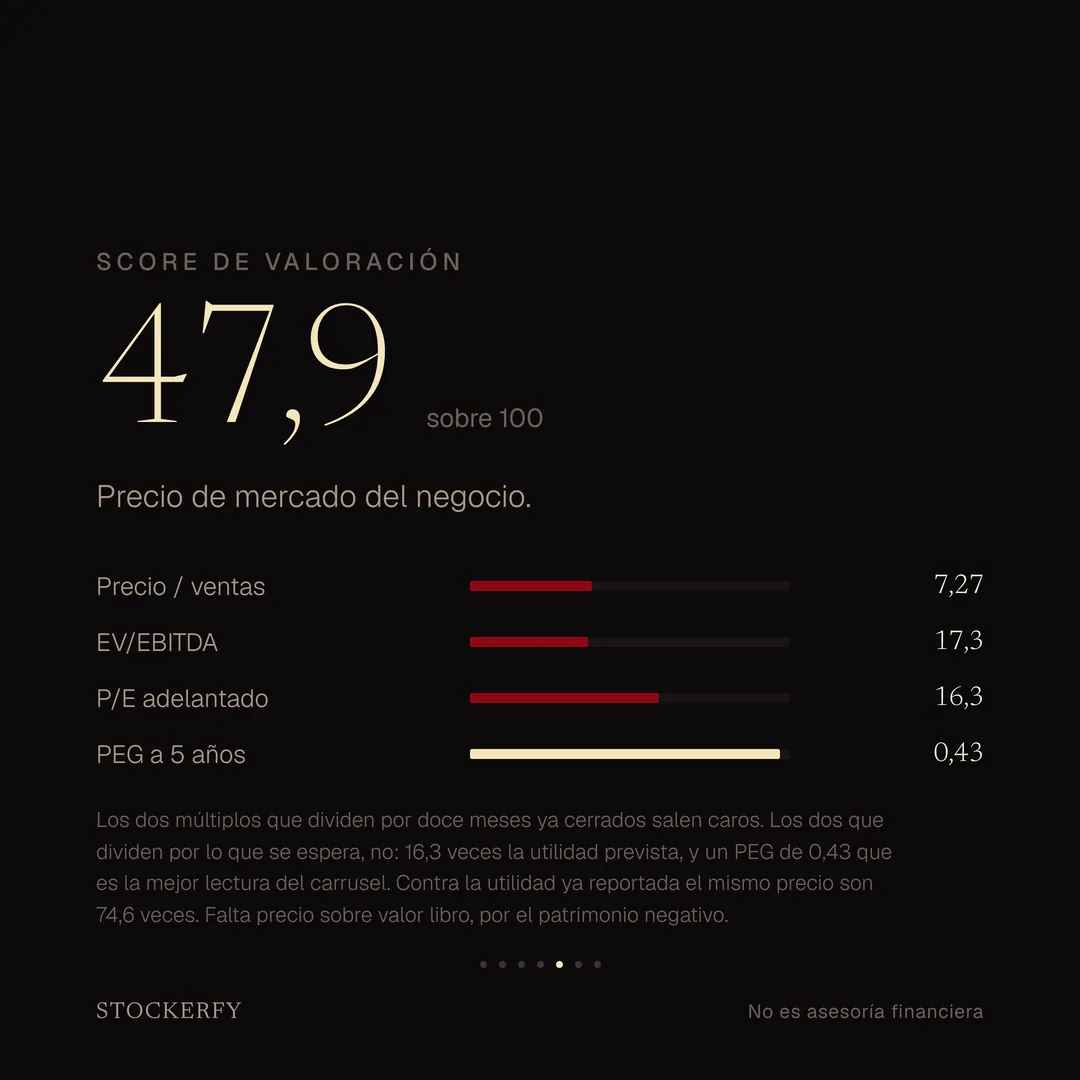
Valoración: 47,9
Los dos múltiplos que dividen por doce meses ya cerrados salen caros. Los dos que dividen por lo que se espera, no: 16,3 veces la utilidad prevista, y un PEG de 0,43 que es la mejor lectura del carrusel. Contra la utilidad ya reportada el mismo precio son 74,6 veces. Falta precio sobre valor libro, por el patrimonio negativo.
Descripción de la slide
Score de Valoración: 47,9 sobre 100, donde más barato puntúa más alto. Precio sobre ventas 7,27, EV/EBITDA 17,3, P/E adelantado 16,3 y PEG a 5 años 0,43. Los múltiplos que dividen por doce meses ya cerrados salen caros y los que dividen por la utilidad esperada no; contra la utilidad ya reportada el mismo precio son 74,6 veces.
- 06 / 07
El moat y el riesgo
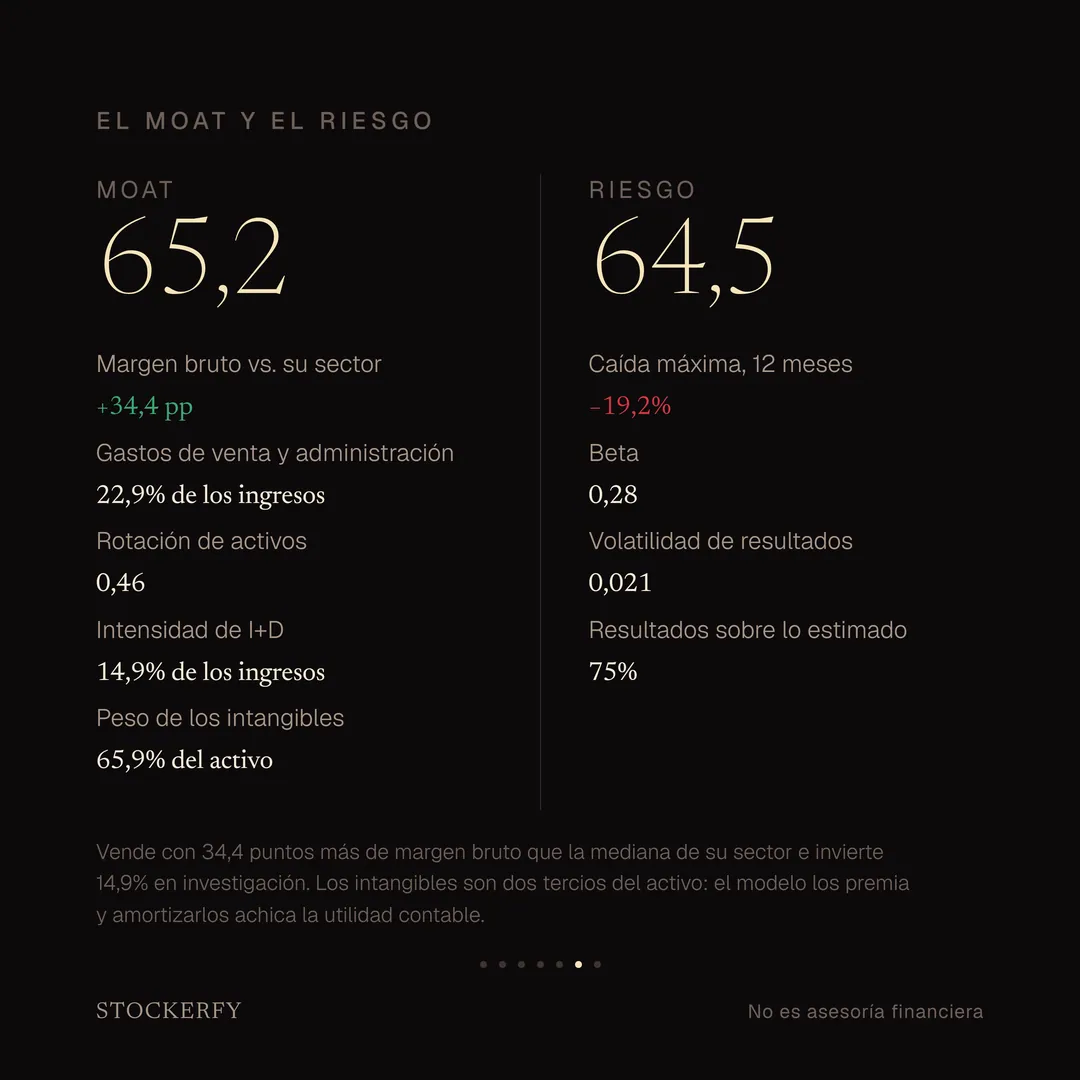
Vende con 34,4 puntos más de margen bruto que la mediana de su sector e invierte 14,9% en investigación. Los intangibles son dos tercios del activo: el modelo los premia y amortizarlos achica la utilidad contable.
Descripción de la slide
Moat 65,2 y Riesgo 64,5. Moat: margen bruto 34,4 puntos sobre su sector, gastos de venta y administración 22,9% de los ingresos, rotación de activos 0,46, intensidad de investigación 14,9% de los ingresos e intangibles 65,9% del activo. Riesgo: caída máxima 19,2%, beta 0,28, volatilidad de resultados 0,021 y resultados sobre lo estimado 75%.
- 07 / 07Master Score 57,2
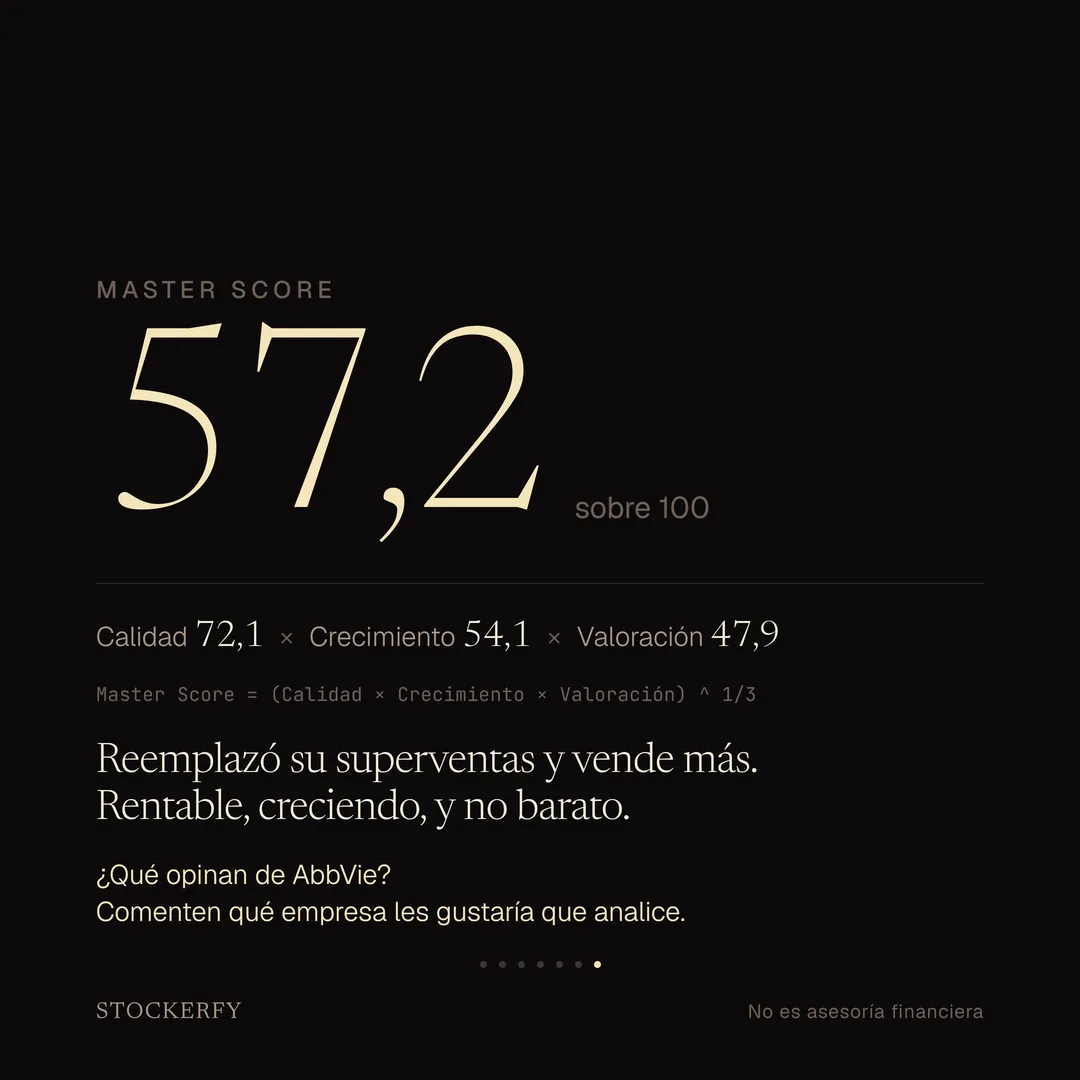
Reemplazó su superventas y vende más. Rentable, creciendo, y no barato.
Descripción de la slide
Master Score: 57,2 sobre 100. Es la media geométrica de Calidad 72,1, Crecimiento 54,1 y Valoración 47,9. Reemplazó su superventas y vende más. Rentable, creciendo, y no barato.
El texto del post
Y la empresa vende hoy más que antes de perderlo. En el trimestre facturó $16.990 millones, un 10,2% más, y a doce meses lleva $64.386 millones, sobre los $58.054 de 2022. Lo que ocupó el lugar son dos medicamentos de la propia AbbVie: Skyrizi (para psoriasis en placas y enfermedad de Crohn) con $5.505 millones en el trimestre y 24,4% de crecimiento, y Rinvoq (para artritis reumatoide y enfermedad de Crohn) con $2.525 millones y 24,5%. Juntos suman $8.030 millones, diez veces lo que queda de Humira.
Ese recorrido explica un cero del análisis. La consistencia del crecimiento sale 0 sobre 100, y es la medición correcta: AbbVie facturó $58.054 millones en 2022, $54.318 en 2023, $56.334 en 2024 y $61.160 en 2025. Cayó un año y creció los otros dos.
Qué hace: AbbVie es una farmacéutica de Illinois, separada de Abbott en 2013. Vende medicamentos de receta, sobre todo para enfermedades inmunológicas como la artritis reumatoide, la psoriasis y la enfermedad de Crohn, y también tiene negocios en neurología ($3.228 millones en el trimestre), oncología ($1.650) y estética médica ($1.282).
La acción subió 27,7% en los últimos doce meses.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad 72,1. De cada $100 que factura le quedan $72,8 de utilidad bruta y $28,3 de caja libre, con un retorno sobre capital de 24,7% y una deuda neta de 2,09 veces el EBITDA. La cifra que define el caso es la conversión de caja: por cada dólar de utilidad contable entran $4,50 de caja. La diferencia es la amortización de las patentes y marcas que compró para reemplazar a Humira, que resta en la utilidad pero no sale de la caja. El ratio de devengos, −0,111, confirma que lo que reporta está respaldado por caja real.
Crecimiento 54,1. Los ingresos suben 10,2% y lo esperado para el año siguiente va en línea, 8,8%. El crecimiento orgánico es positivo, o sea la expansión no viene de comprar activos. La utilidad por acción se multiplica por casi cuatro respecto al mismo trimestre de 2025, y el modelo no premia ese salto: lo lee como un punto de partida deprimido, no como ritmo.
Valoración 47,9, y acá más barato puntúa más alto. El eje se parte en dos. Los dos múltiplos que dividen por doce meses ya cerrados, precio sobre ventas 7,27 y EV/EBITDA 17,3, salen caros. Los dos que dividen por la utilidad que se espera, no: 16,3 veces la utilidad prevista y un PEG de 0,43, que es la mejor lectura de todo el carrusel. Contra la utilidad que ya reportó, el mismo precio son 74,6 veces. Falta el precio sobre valor libro, porque el patrimonio contable es negativo.
Moat 65,2. Vende con 34,4 puntos más de margen bruto que la mediana de su sector e invierte 14,9% de lo que factura en investigación. Los intangibles son el 65,9% de su activo, y el modelo también los premia porque los lee como propiedad intelectual: son las patentes que le permitieron sobrevivir al vencimiento de Humira. Amortizarlas es lo que deja pequeña la utilidad contable, así que lo mismo suma acá y resta en Calidad.
Riesgo 64,5. Beta 0,28, o sea que se mueve mucho menos que el mercado, con una caída máxima de 19,2% en el año. La volatilidad de sus resultados es de las más bajas que mide el modelo.
El compuesto da 57,2, la media geométrica de Calidad, Crecimiento y Valoración: el eje bajo pesa más que en un promedio. Queda undécimo de los veintiocho análisis publicados.
¿Qué opinan de AbbVie? Comenten qué empresa les gustaría que analice.