 Stockerfy

Lam Research (LRCX): su mejor año, y una acción cara
Lam Research acaba de cerrar el mejor año de su historia reciente. En el año fiscal que terminó en junio facturó 23.233 millones de dólares, un récord y un 26% más que el año anterior, y el último trimestre creció 30%. La empresa guió el trimestre siguiente a 8.100 millones, otra subida grande. La utilidad por acción del año fue de 5,76 dólares.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 1 de septiembre de 2026, que pueden diferir.
- Industria
- Semiconductor Equipment & Materials
- Capitalización
- US$292,0 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
Ingresos récord, y el ciclo de la memoria por detrás.
- 01 / 07
Ingresos récord, y el ciclo de la memoria por detrás.
Descripción de la slide
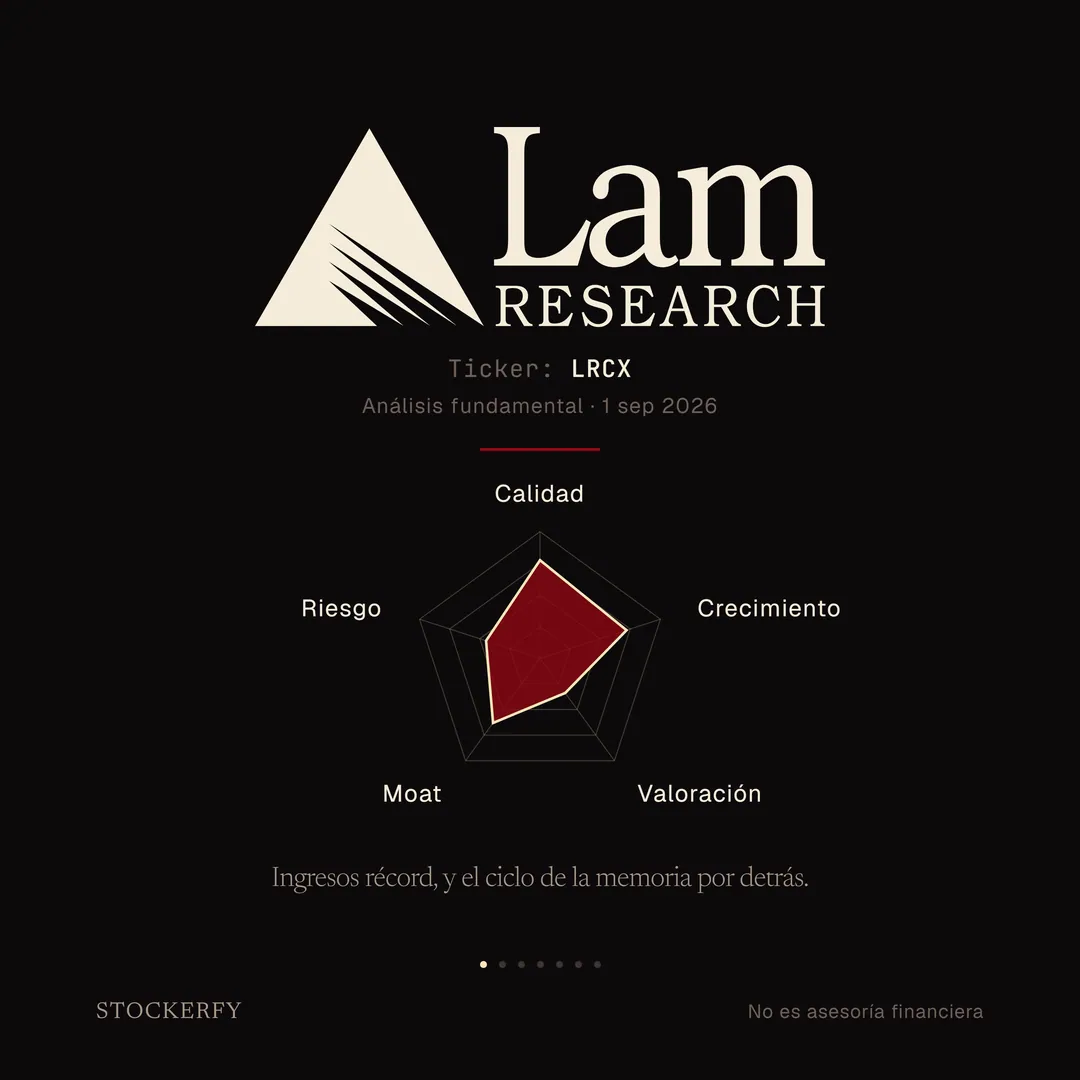
Sobre fondo oscuro, el logotipo clásico de Lam Research en crema: un triángulo con cortes diagonales junto a la palabra Lam en serif y RESEARCH debajo. Más abajo, en letra pequeña, ticker LRCX y análisis fundamental del 1 de septiembre de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes donde calidad y crecimiento se acercan al borde, moat queda en la zona media, y valoración y riesgo son los ejes más cortos. Cierra el titular: ingresos récord, y el ciclo de la memoria por detrás.
- 02 / 07
El negocio de Lam Research
Ese es el negocio. Ahora lo que dicen los números.
Descripción de la slide
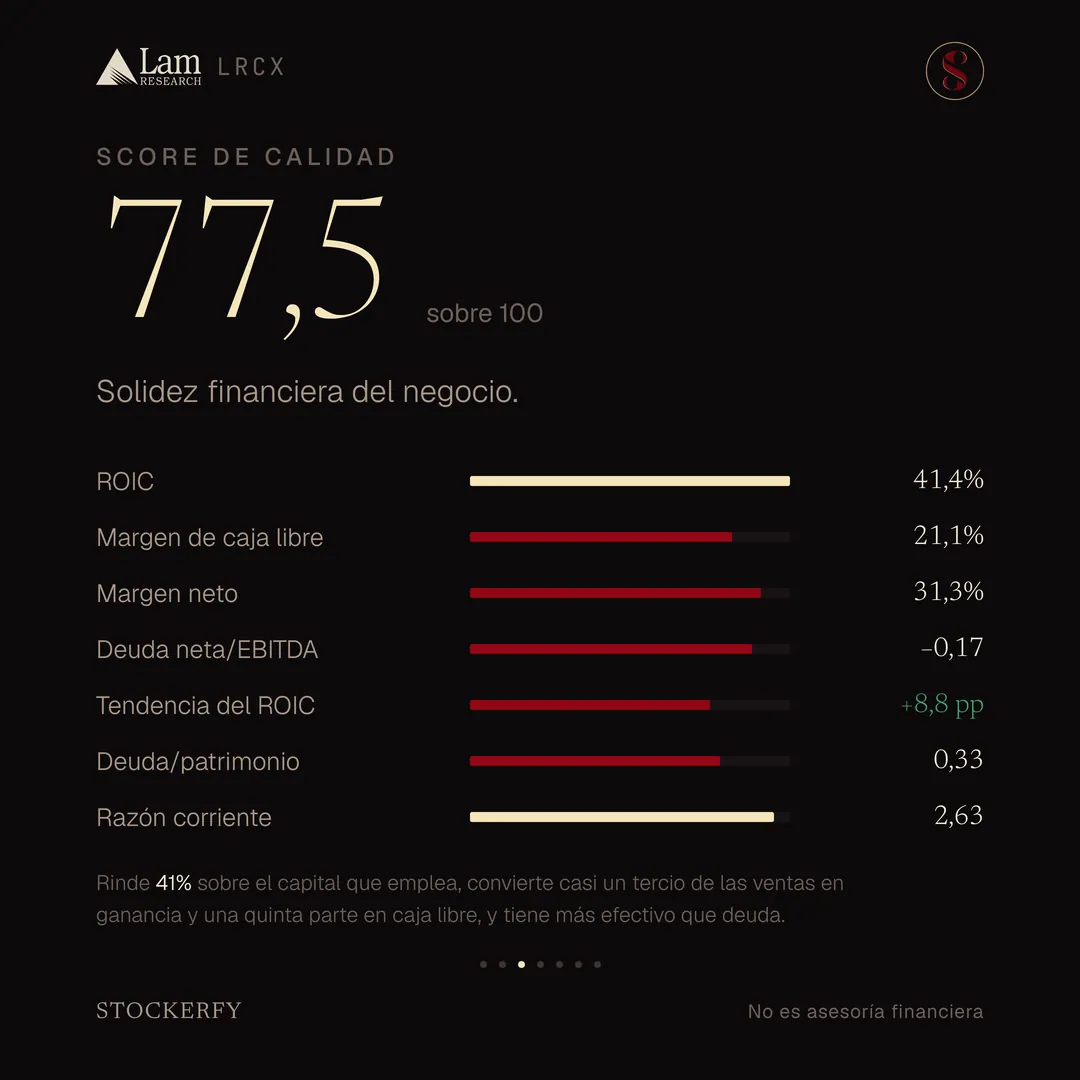
Tabla titulada El negocio de Lam Research: qué hace, equipos para fabricar chips, grabado y depósito; ingresos de los últimos doce meses, 23.233 millones de dólares, récord; margen bruto y neto, 50,5% y 31,3%; caja libre de los últimos doce meses, 4.891 millones de dólares; guía del próximo trimestre, 8.100 millones de dólares. Una fila destacada muestra el rendimiento de la acción en los últimos doce meses, más 210,7%, en verde grande. El gráfico de los últimos doce meses, con las fechas 2 de septiembre de 2025 y 31 de agosto de 2026 en las esquinas, muestra una subida fuerte hasta un pico en junio, una caída brusca y una recuperación parcial, desde unos 97 hasta unos 301 dólares. Cierra el remate: ese es el negocio, ahora lo que dicen los números.
- 03 / 07Solidez financiera del negocio.
Calidad: 77,5
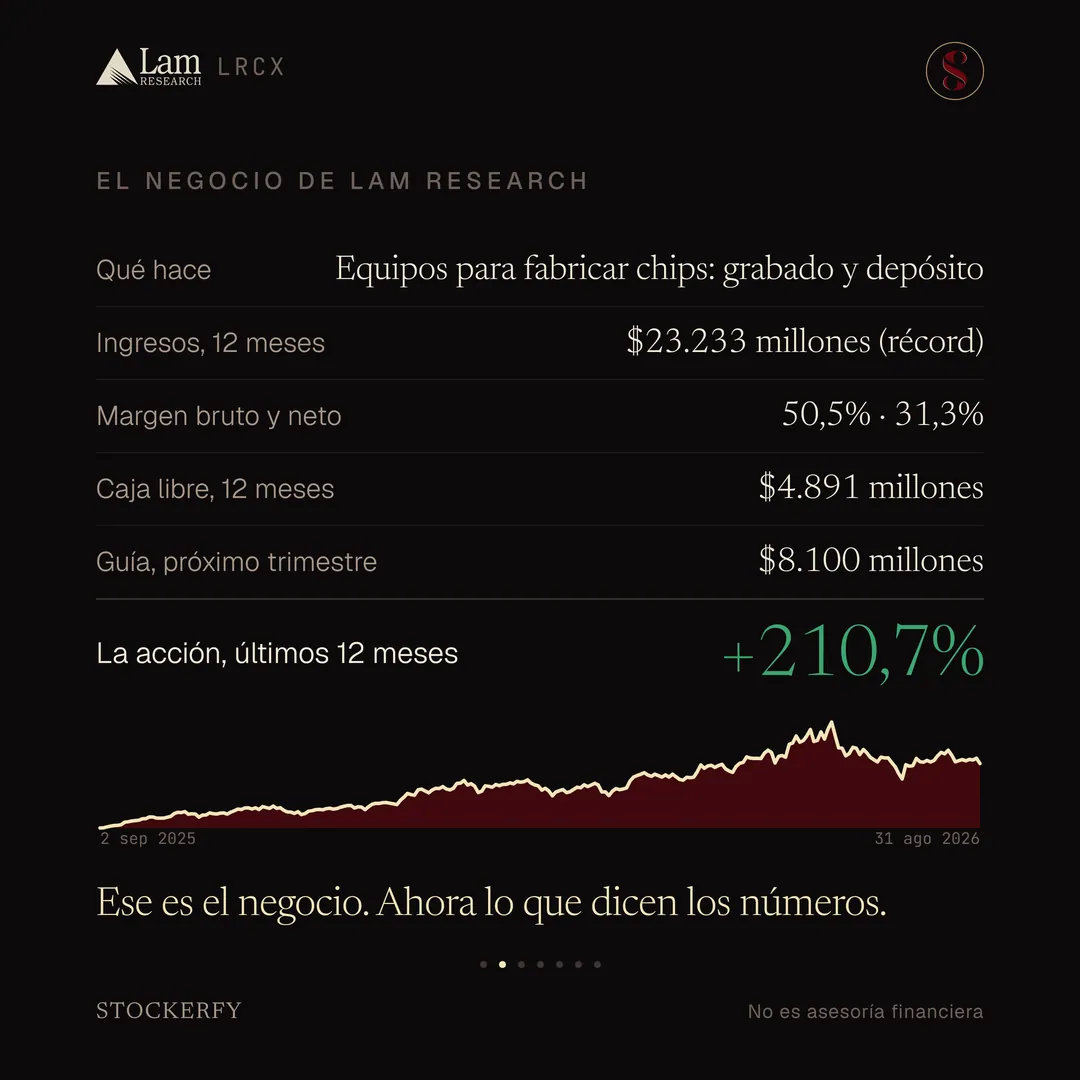
Rinde 41% sobre el capital que emplea, convierte casi un tercio de las ventas en ganancia y una quinta parte en caja libre, y el balance tiene más efectivo que deuda con apalancamiento bajo.
Descripción de la slide
Score de calidad 77,5 sobre 100, con barras para ROIC 41,4%, margen de caja libre 21,1%, margen neto 31,3%, deuda neta sobre EBITDA menos 0,17, tendencia del ROIC más 8,8 puntos, deuda sobre patrimonio 0,33 y razón corriente 2,63. Una nota explica que rinde 41% sobre el capital que emplea, convierte casi un tercio de las ventas en ganancia y una quinta parte en caja libre, y tiene más efectivo que deuda.
- 04 / 07Ritmo de crecimiento del negocio.
Crecimiento: 71,9
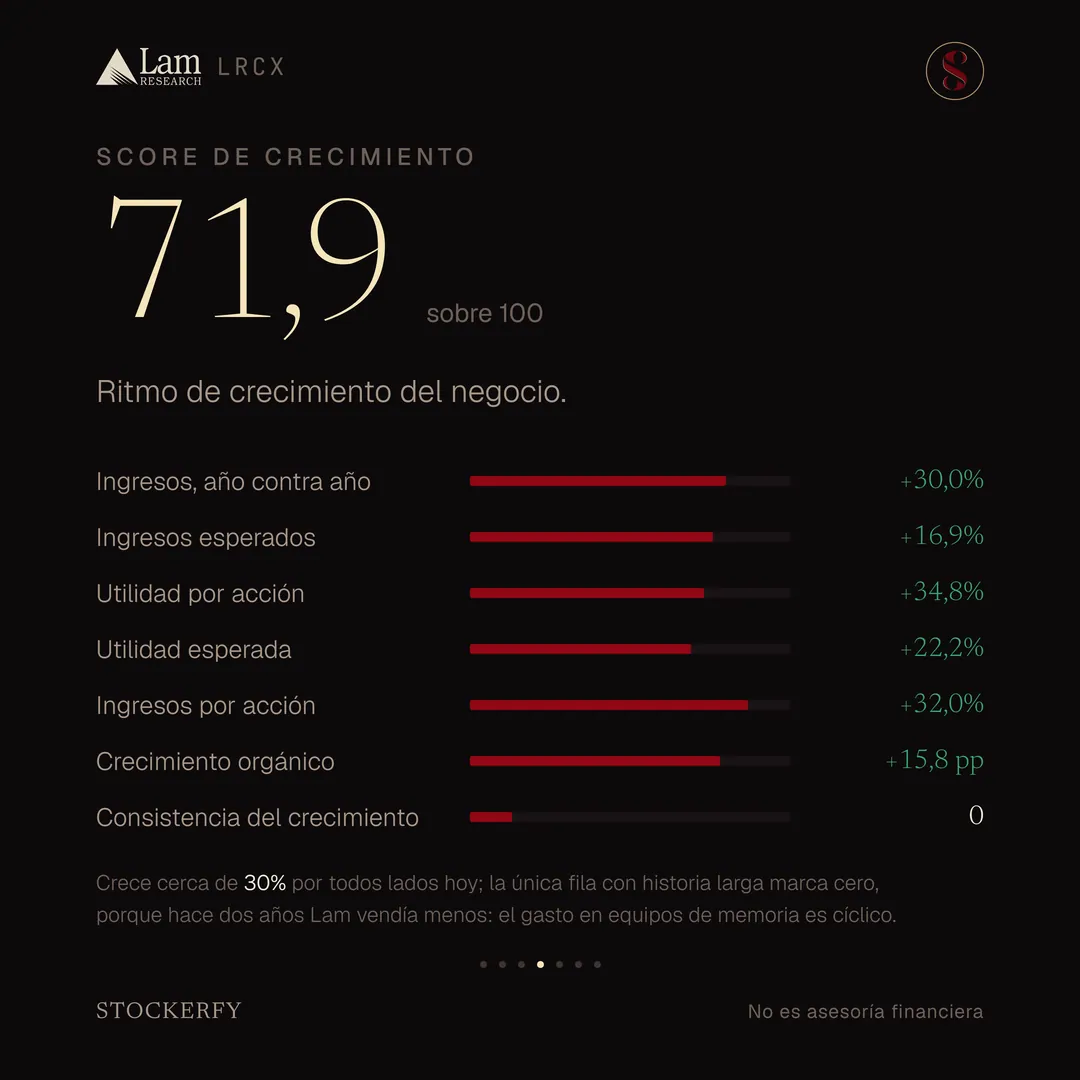
Crece cerca de 30% en todos sus frentes hoy; la única fila con historia larga marca cero, porque hace dos años Lam vendía menos: el gasto en equipos de memoria sube y baja en ciclos.
Descripción de la slide
Score de crecimiento 71,9 sobre 100, con barras para ingresos año contra año más 30,0%, ingresos esperados más 16,9%, utilidad por acción más 34,8%, utilidad esperada más 22,2%, ingresos por acción más 32,0%, crecimiento orgánico más 15,8 puntos y consistencia del crecimiento en cero. Una nota explica que crece cerca de 30% por todos lados hoy, pero que la única fila con historia larga marca cero porque hace dos años Lam vendía menos: el gasto en equipos de memoria es cíclico.
- 05 / 07Precio de mercado del negocio.
Valoración: 33,9
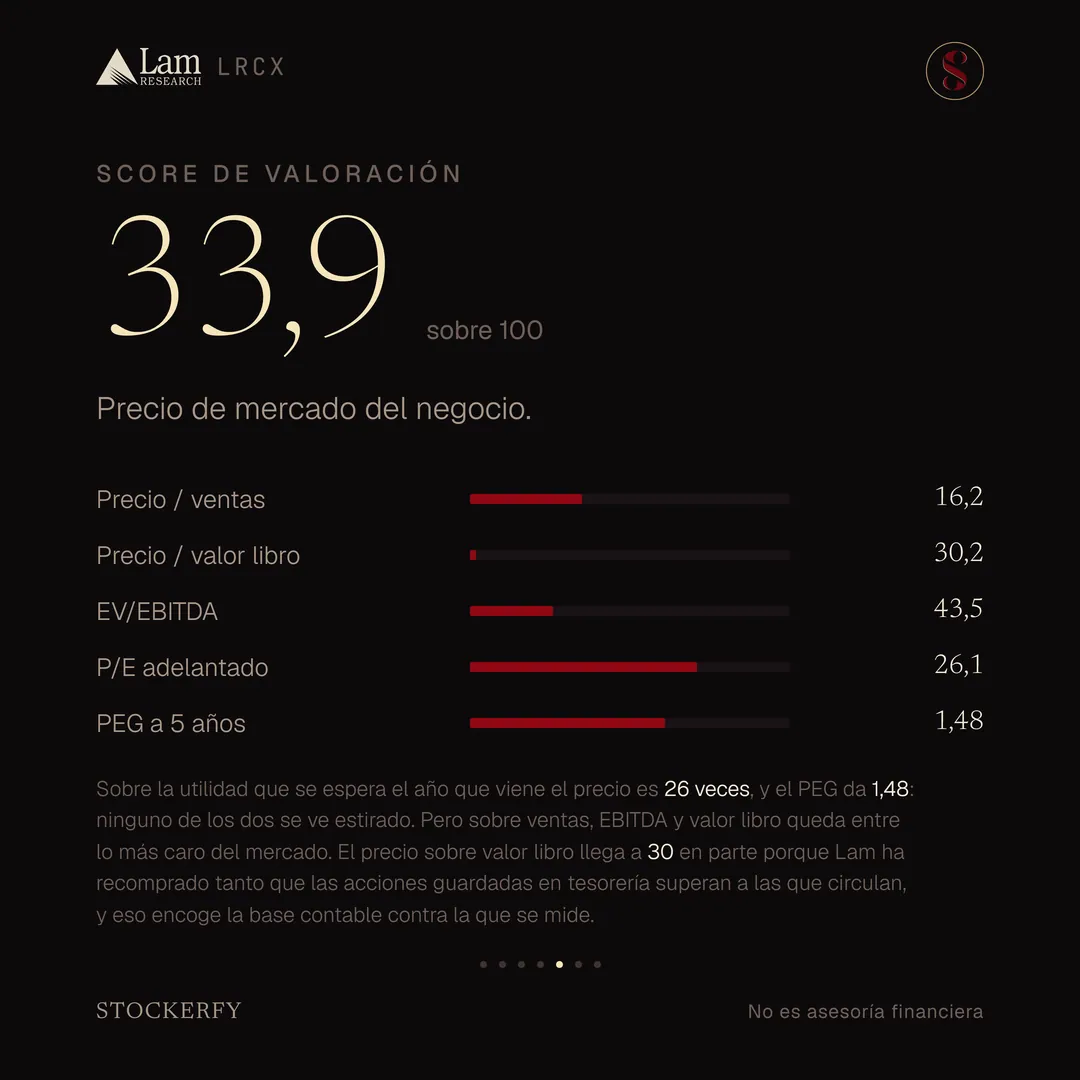
Sobre la utilidad que se espera el año que viene el precio es 26 veces, y el PEG da 1,48: ninguno de los dos se ve estirado. Pero sobre ventas, EBITDA y valor libro queda entre lo más caro del mercado. El precio sobre valor libro llega a 30 en parte porque Lam ha recomprado tanto que las acciones guardadas en tesorería superan a las que circulan, y eso encoge la base contable contra la que se mide.
Descripción de la slide
Score de valoración 33,9 sobre 100, donde más barato puntúa más alto, con barras para precio sobre ventas 16,2, precio sobre valor libro 30,2, EV sobre EBITDA 43,5, P/E adelantado 26,1 y PEG a 5 años 1,48. Una nota explica que sobre la utilidad esperada el precio es 26 veces y el PEG 1,48, ninguno estirado, pero que sobre ventas, EBITDA y valor libro la acción queda entre lo más caro del mercado, y que el precio sobre valor libro llega a 30 en parte porque Lam recompró tantas acciones que las guardadas en tesorería superan a las que circulan.
- 06 / 07
El moat y el riesgo
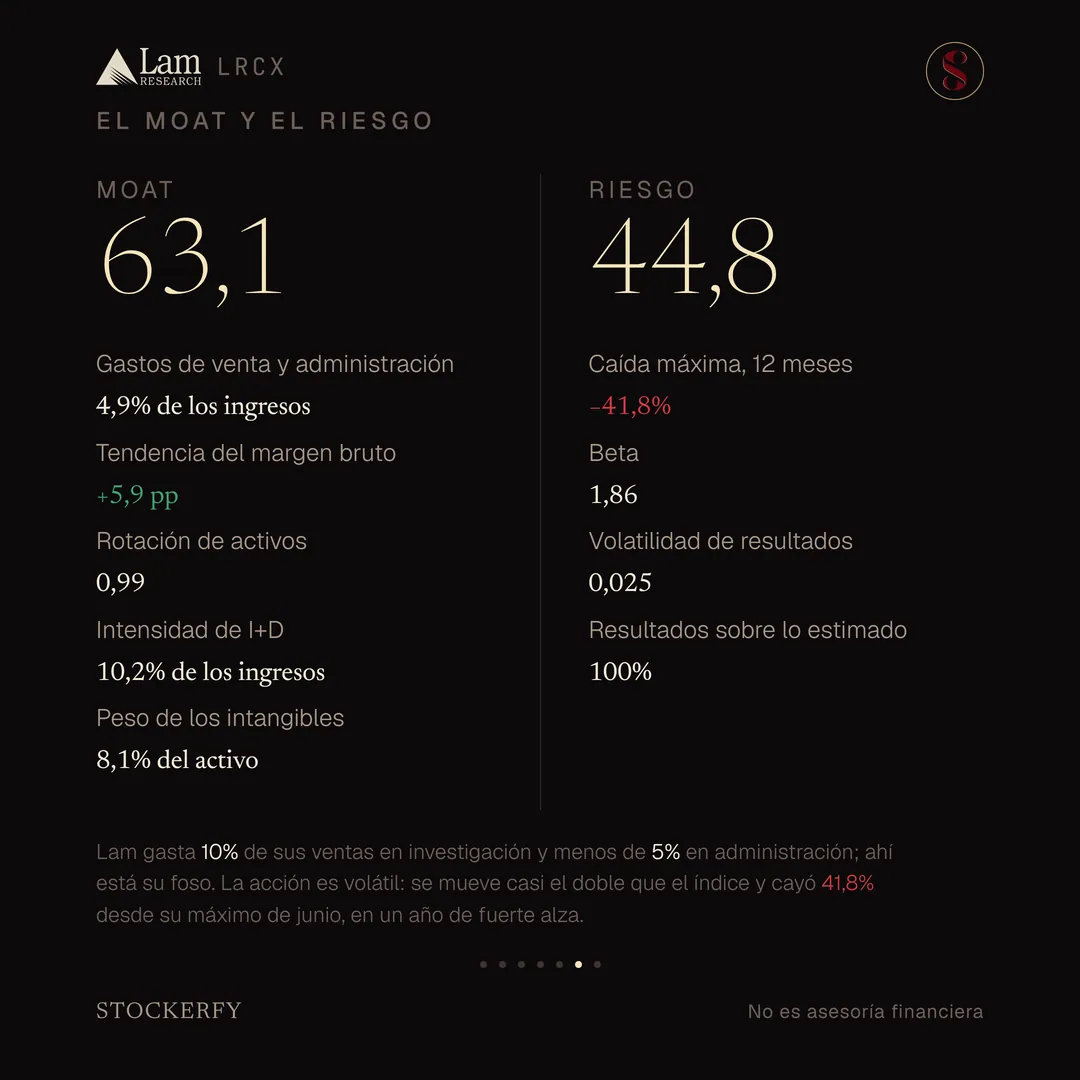
Lam destina 10% de sus ventas a investigación y menos de 5% a gastos de administración; ahí está su foso, no en un margen bruto excepcional. La acción es de las volátiles del mercado: se mueve casi el doble que el índice y cayó [-41,8%] desde su máximo de junio, aun en un año de fuerte alza.
Descripción de la slide
Moat de Lam Research, 63,1 sobre 100: gastos de venta y administración 4,9% de los ingresos; tendencia del margen bruto más 5,9 puntos, en verde; rotación de activos 0,99; intensidad de investigación y desarrollo 10,2% de los ingresos; y peso de los intangibles 8,1% del activo. Al lado, Riesgo 44,8: caída máxima en doce meses menos 41,8%, en rojo; beta 1,86; volatilidad de resultados 0,025; y resultados sobre lo estimado en el 100% de sus últimos reportes. Una nota explica que el foso de Lam está en el 10% de las ventas que gasta en investigación y el menos de 5% en administración, y que la acción es volátil, con una caída del 41,8% desde su máximo de junio.
- 07 / 07Master Score 57,4
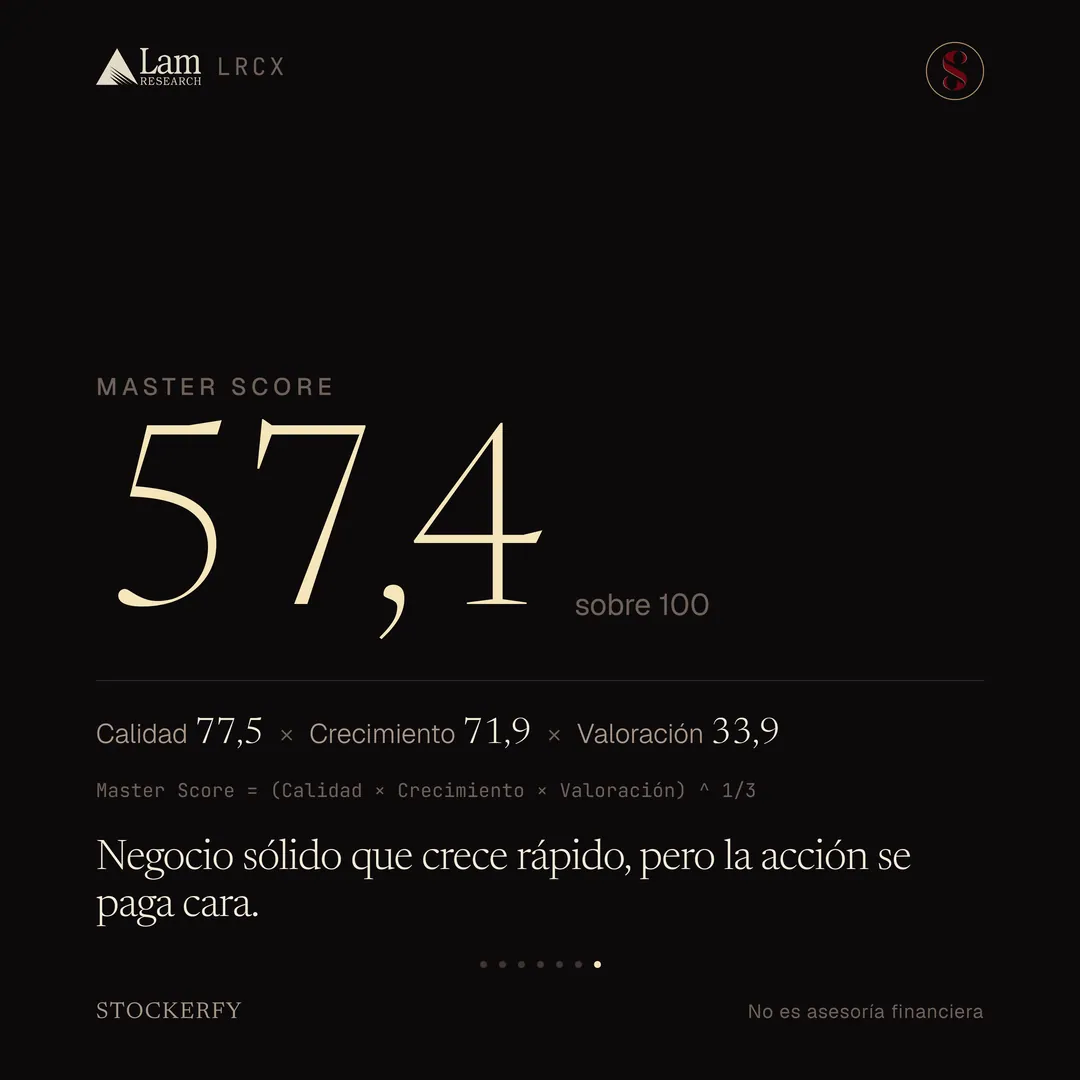
Negocio sólido que crece rápido, pero la acción se paga cara.
Descripción de la slide
Master Score de Lam Research en grande, 57,4 sobre 100, con el desglose Calidad 77,5 por Crecimiento 71,9 por Valoración 33,9 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. Cierra con el titular: negocio sólido que crece rápido, pero la acción se paga cara.
El texto del post
Al mismo tiempo, el modelo con que puntúo las acciones marca un punto que conviene entender: la fila del eje de Crecimiento que mira varios años atrás está en cero. No es un error. En los años fiscales 2023 y 2024, esta misma empresa facturó menos que el año anterior, durante un exceso de oferta de memoria. El negocio de Lam sube y baja con el gasto de sus clientes en fábricas, y ese gasto va en olas.
El otro lado de la moneda es el precio. El eje de Valoración da 33,9 y está partido en dos: las métricas que dividen por las ganancias esperadas no ven la acción cara, y las que miran ventas, EBITDA y patrimonio contable la ponen entre lo más caro del mercado.
Qué hace Lam Research: fabrica las máquinas con que se construyen los chips. Un chip moderno se levanta capa sobre capa, más de cien. ASML imprime los patrones sobre la oblea de silicio; Lam hace los dos pasos siguientes: grabar, que es retirar material con precisión, y depositar, que es agregar películas finísimas. Sus clientes son los fabricantes de memoria y de procesadores, y Lam además les da servicio a las máquinas ya instaladas, un ingreso que se repite año a año. En el 4º trimestre del año fiscal 2026 los ingresos subieron 30% hasta 6.722 millones de dólares y la utilidad por acción 34%.
La acción cotiza cerca de 300 dólares; hace un año valía 97. En doce meses subió más de 200%, con un camino accidentado: llegó a subir mucho más y después cayó un 42% desde su máximo de junio.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad da 77,5. Rinde 41% sobre el capital que emplea. De cada 100 dólares que factura, 31 son ganancia final y 21 quedan como caja libre, el dinero que sobra tras gastos e inversiones. El balance tiene más efectivo que deuda y el apalancamiento es bajo. Es un negocio financieramente sólido.
Crecimiento da 71,9. Los ingresos, la utilidad y la utilidad por acción crecen cerca de 30%, y el consenso espera entre 17% y 22% para el año que viene. El puntaje no llega más arriba por la consistencia, en cero, que es el ciclo que expliqué antes.
Valoración da 33,9. Acá más barato puntúa más alto, así que un puntaje bajo significa una acción cara. Sobre la utilidad que se espera el año que viene el precio es 26 veces, y el PEG, que ajusta ese precio por el ritmo de crecimiento, da 1,48; ninguno de los dos se ve estirado. Pero el precio sobre ventas (16), sobre valor libro (30) y el valor de empresa sobre EBITDA (44) están entre lo más alto del mercado. El precio sobre valor libro llega a 30 en parte porque Lam recompró tantas acciones a lo largo de los años que las que guarda en tesorería ya superan a las que circulan, y eso reduce el patrimonio contable contra el que se mide.
Moat da 63,1. Lam destina el 10% de sus ventas a investigación y menos del 5% a gastos de administración; ahí está su foso, no en un margen bruto excepcional, que apenas supera la mediana de su sector.
Riesgo da 44,8. La acción se mueve casi el doble que el mercado y llegó a caer un 42% desde su máximo de junio, aun en un año de fuerte alza. Contra eso, sus resultados varían poco de un trimestre a otro y superaron las estimaciones de los analistas en sus últimos cuatro reportes.
El compuesto da 57,4, la media geométrica de Calidad, Crecimiento y Valoración. Queda en el mismo puntaje que ASML, la otra empresa de equipos para chips que analicé. Negocio sólido que crece rápido, pero la acción se paga cara.