 Stockerfy

AMD subió 190,8% en un año y la consistencia de su crecimiento puntúa cero
La acción de AMD subió 190,8% en los últimos doce meses, medida de cierre a cierre, y los analistas esperan que el año próximo facture 72% más. Sin embargo, hay una fila del análisis que dice algo distinto, y es la que mira hacia atrás.
This analysis is available in Spanish only.
Puntaje de hoy. Del scan del 13 nov 2026. El análisis cita los puntajes del 18 de agosto de 2026, que pueden diferir.
- Industria
- Semiconductors
- Capitalización
- US$959,9 mil millones
El carrusel, slide por slide
Tal como se publicó en Instagram
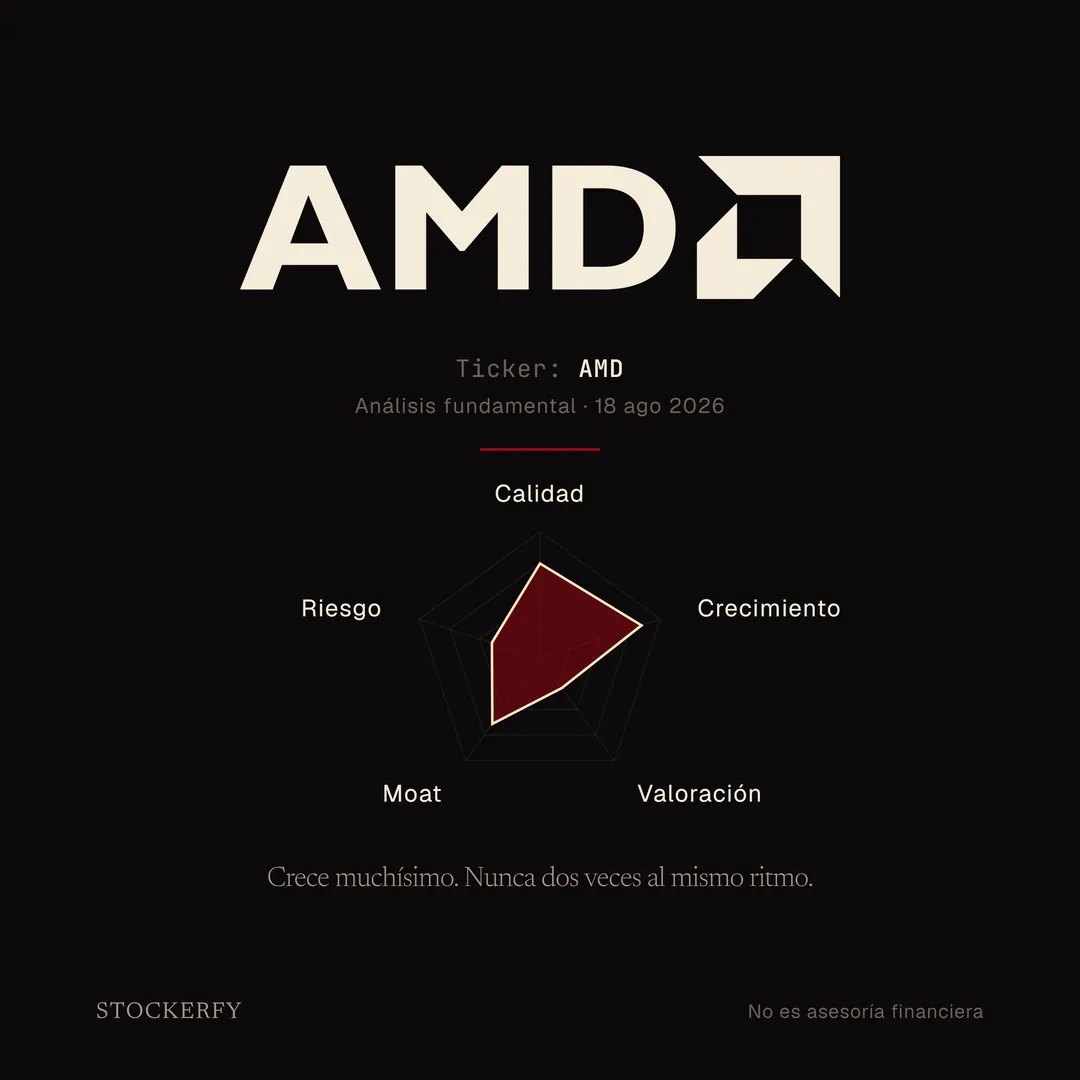
Crece muchísimo. Nunca dos veces al mismo ritmo.
- 01 / 07
Crece muchísimo. Nunca dos veces al mismo ritmo.
Descripción de la slide
Sobre fondo oscuro, arriba el logotipo de AMD en color crema: la palabra AMD junto a la flecha de chevrones. Debajo, en letra pequeña, ticker AMD y análisis fundamental del 18 de agosto de 2026. Tras una línea separadora, un gráfico de radar de cinco ejes en el que crecimiento se acerca al borde exterior, calidad queda alta, moat en la zona media, y valoración y riesgo se hunden hacia el centro. Cierra el titular: crece muchísimo, nunca dos veces al mismo ritmo.
- 02 / 07
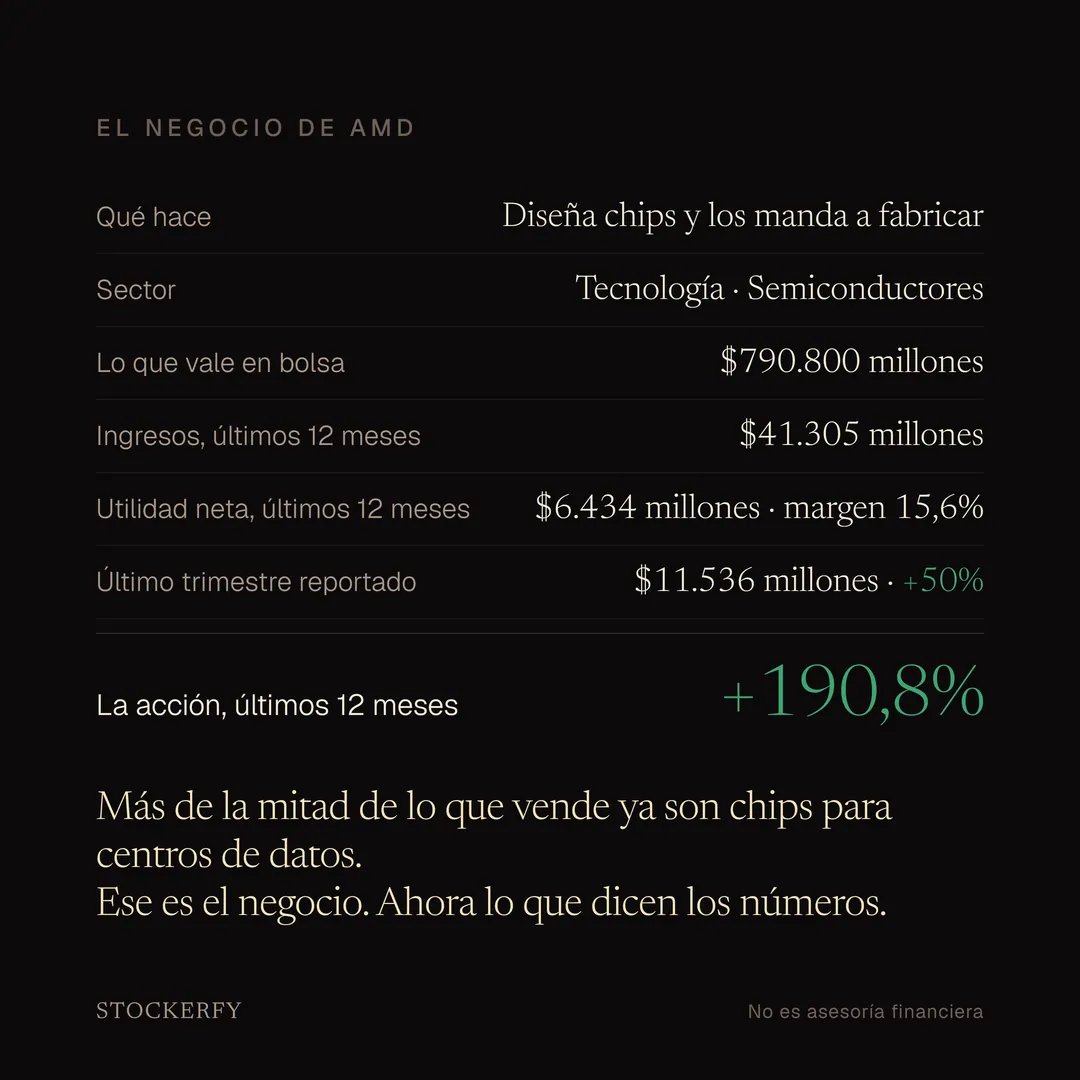
El negocio de AMD
Más de la mitad de lo que vende ya son chips para centros de datos. Ese es el negocio. Ahora lo que dicen los números.
Descripción de la slide
Tabla titulada El negocio de AMD: qué hace, diseña chips y los manda a fabricar; sector, tecnología y semiconductores; lo que vale en bolsa, 790.800 millones de dólares; ingresos de los últimos doce meses, 41.305 millones; utilidad neta de los últimos doce meses, 6.434 millones, con un margen de 15,6%; último trimestre reportado, 11.536 millones, un 50% más. Una fila destacada indica que la acción subió 190,8% en los últimos doce meses, en verde. Al pie, la nota de que más de la mitad de lo que vende ya son chips para centros de datos.
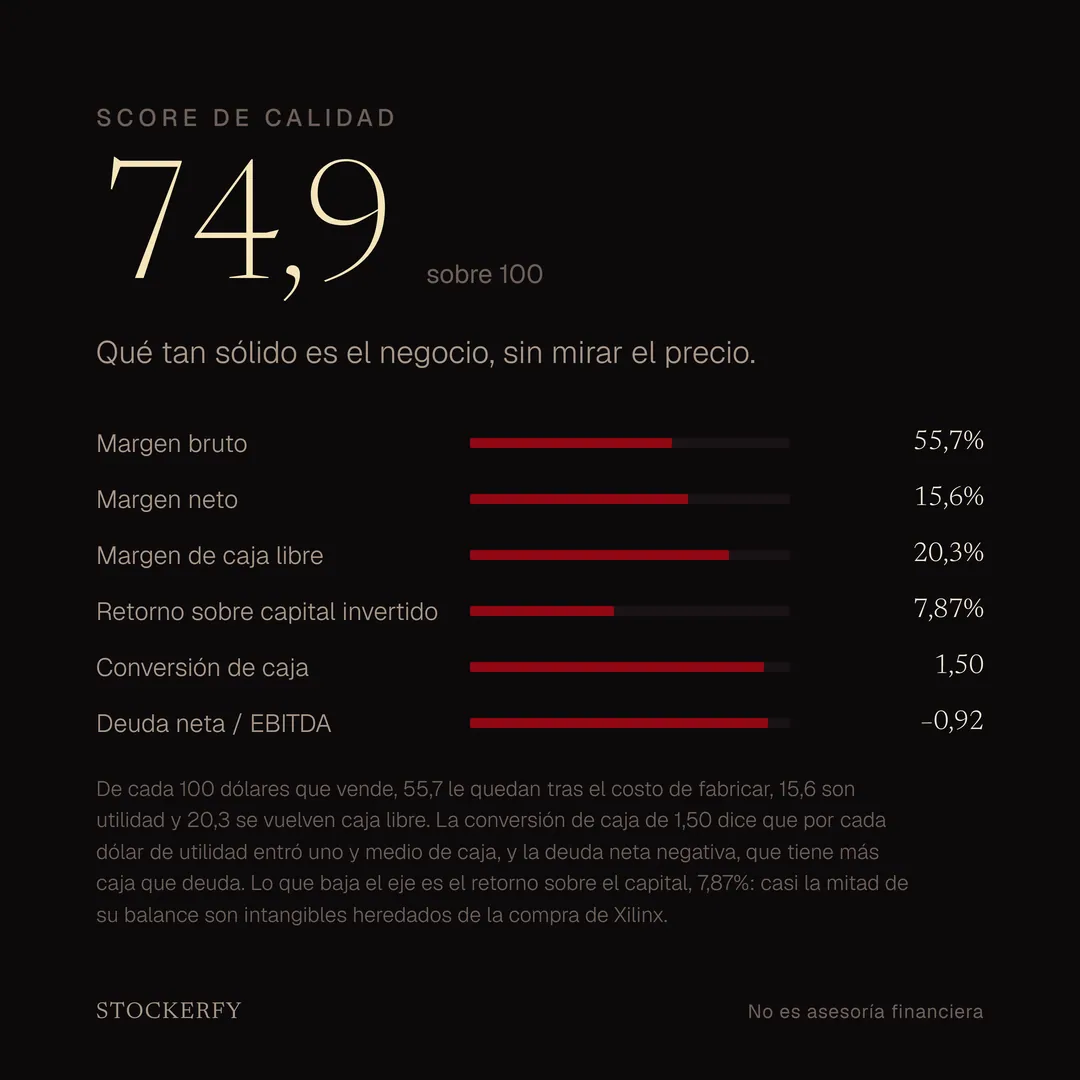
- 03 / 07Qué tan sólido es el negocio, sin mirar el precio.
Calidad: 74,9
De cada 100 dólares que vende, 55,7 le quedan tras el costo de fabricar, 15,6 son utilidad y 20,3 se vuelven caja libre. La conversión de caja de 1,50 dice que por cada dólar de utilidad entró uno y medio de caja, y la deuda neta negativa, que tiene más caja que deuda. Lo que baja el eje es el retorno sobre el capital, 7,87%: casi la mitad de su balance son intangibles heredados de la compra de Xilinx.
Descripción de la slide
Score de calidad 74,9 sobre 100, con barras para margen bruto 55,7%, margen neto 15,6%, margen de caja libre 20,3%, retorno sobre capital invertido 7,87%, conversión de caja 1,50 y deuda neta sobre EBITDA menos 0,92. Una nota explica que de cada 100 dólares que vende, 55,7 le quedan tras el costo de fabricar, 15,6 son utilidad y 20,3 se vuelven caja libre; que la conversión de caja de 1,50 significa que por cada dólar de utilidad entró uno y medio de caja; y que lo que baja el eje es el retorno sobre el capital, porque casi la mitad de su balance son intangibles heredados de la compra de Xilinx.
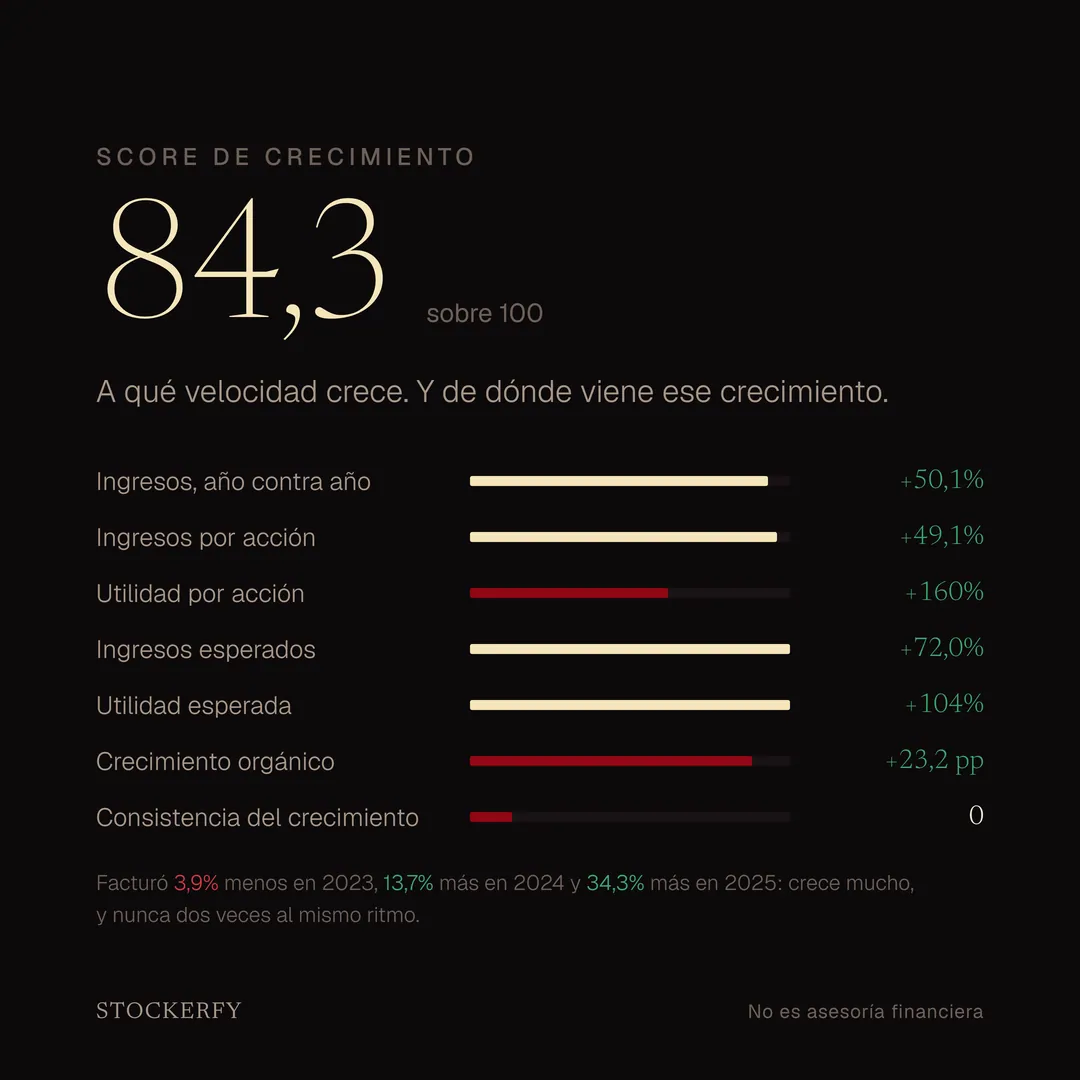
- 04 / 07A qué velocidad crece. Y de dónde viene ese crecimiento.
Crecimiento: 84,3
Facturó [-3,9%] menos en 2023, [+13,7%] más en 2024 y [+34,3%] más en 2025: crece mucho, y nunca dos veces al mismo ritmo.
Descripción de la slide
Score de crecimiento 84,3 sobre 100, con barras para ingresos año contra año más 50,1%, ingresos por acción más 49,1%, utilidad por acción más 160%, ingresos esperados más 72,0%, utilidad esperada más 104%, crecimiento orgánico más 23,2 puntos y consistencia del crecimiento cero. Una nota explica que facturó 3,9% menos en 2023, 13,7% más en 2024 y 34,3% más en 2025: crece mucho, y nunca dos veces al mismo ritmo.
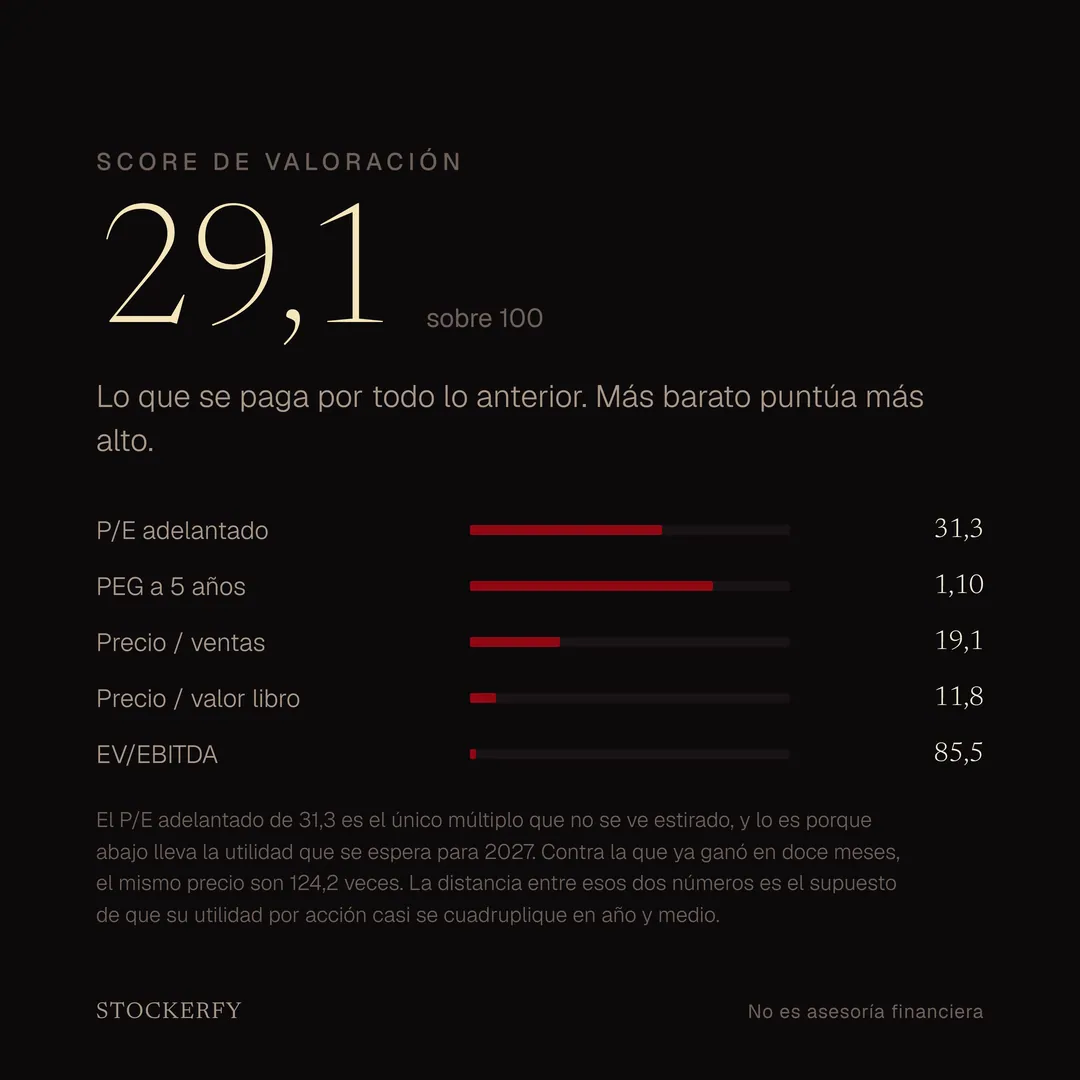
- 05 / 07Lo que se paga por todo lo anterior. Más barato puntúa más alto.
Valoración: 29,1
El P/E adelantado de 31,3 es el único múltiplo que no se ve estirado, y lo es porque abajo lleva la utilidad que se espera para 2027. Contra la que ya ganó en doce meses, el mismo precio son 124,2 veces. La distancia entre esos dos números es el supuesto de que su utilidad por acción casi se cuadruplique en año y medio.
Descripción de la slide
Score de valoración 29,1 sobre 100, donde más barato puntúa más alto, con barras para P/E adelantado 31,3, PEG a 5 años 1,10, precio sobre ventas 19,1, precio sobre valor libro 11,8 y EV sobre EBITDA 85,5. Una nota explica que el P/E adelantado es el único múltiplo que no se ve estirado porque abajo lleva la utilidad esperada para 2027, que contra la ya ganada el mismo precio son 124,2 veces, y que la distancia entre ambos números es el supuesto de que su utilidad por acción casi se cuadruplique.
- 06 / 07
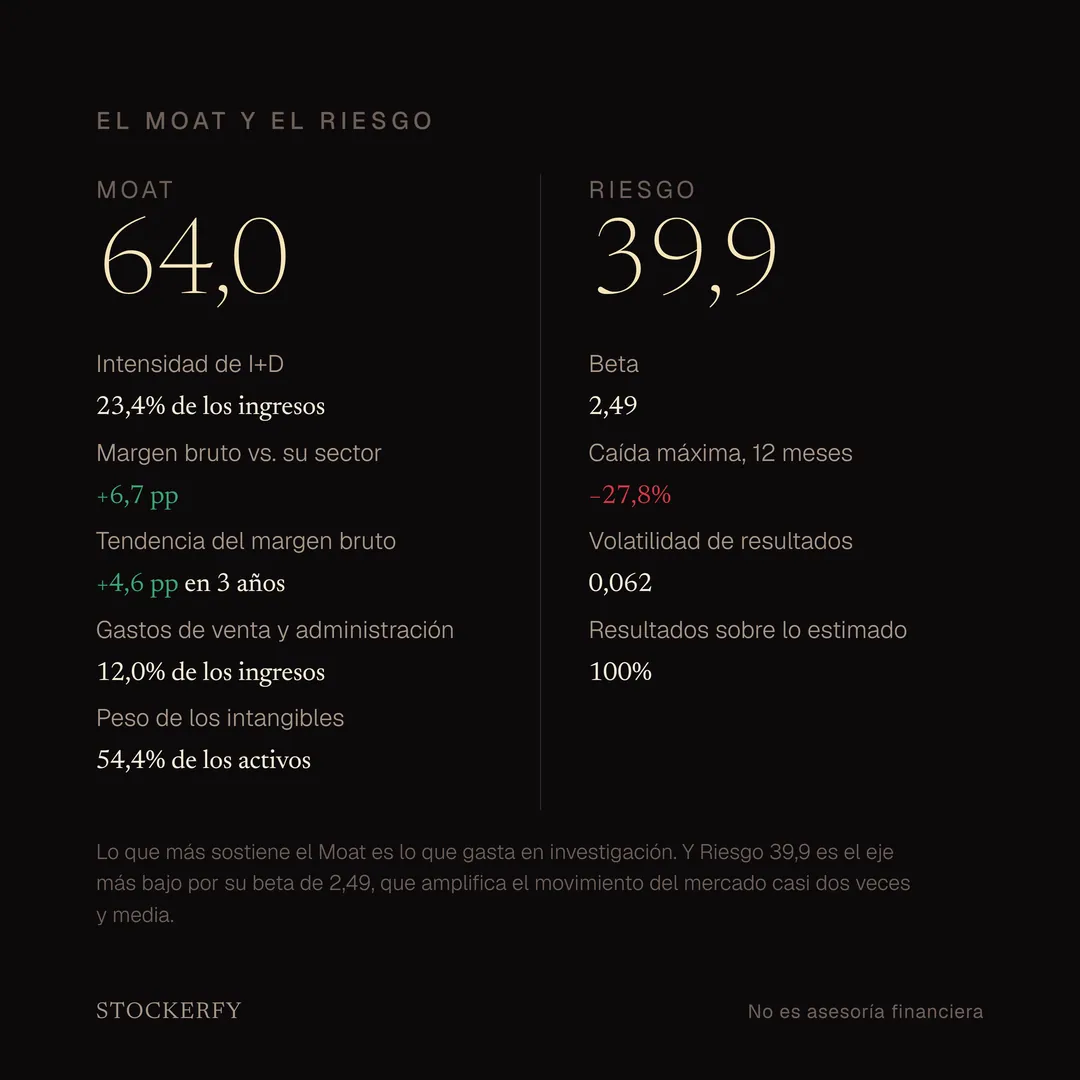
El moat y el riesgo
Lo que más sostiene el Moat es lo que gasta en investigación. Y Riesgo 39,9 es el eje más bajo por su beta de 2,49, que amplifica el movimiento del mercado casi dos veces y media.
Descripción de la slide
Moat de AMD, 64,0 sobre 100: intensidad de investigación y desarrollo 23,4% de los ingresos, margen bruto 6,7 puntos sobre su sector, tendencia del margen bruto más 4,6 puntos en tres años, gastos de venta y administración 12,0% de los ingresos, y peso de los intangibles 54,4% de los activos. Al lado, Riesgo 39,9: beta 2,49, caída máxima en doce meses menos 27,8%, volatilidad de resultados 0,062 y resultados por encima de lo estimado en el 100% de sus reportes. Una nota explica que lo que más sostiene el Moat es lo que gasta en investigación, y que la beta de 2,49 amplifica el movimiento del mercado casi dos veces y media.
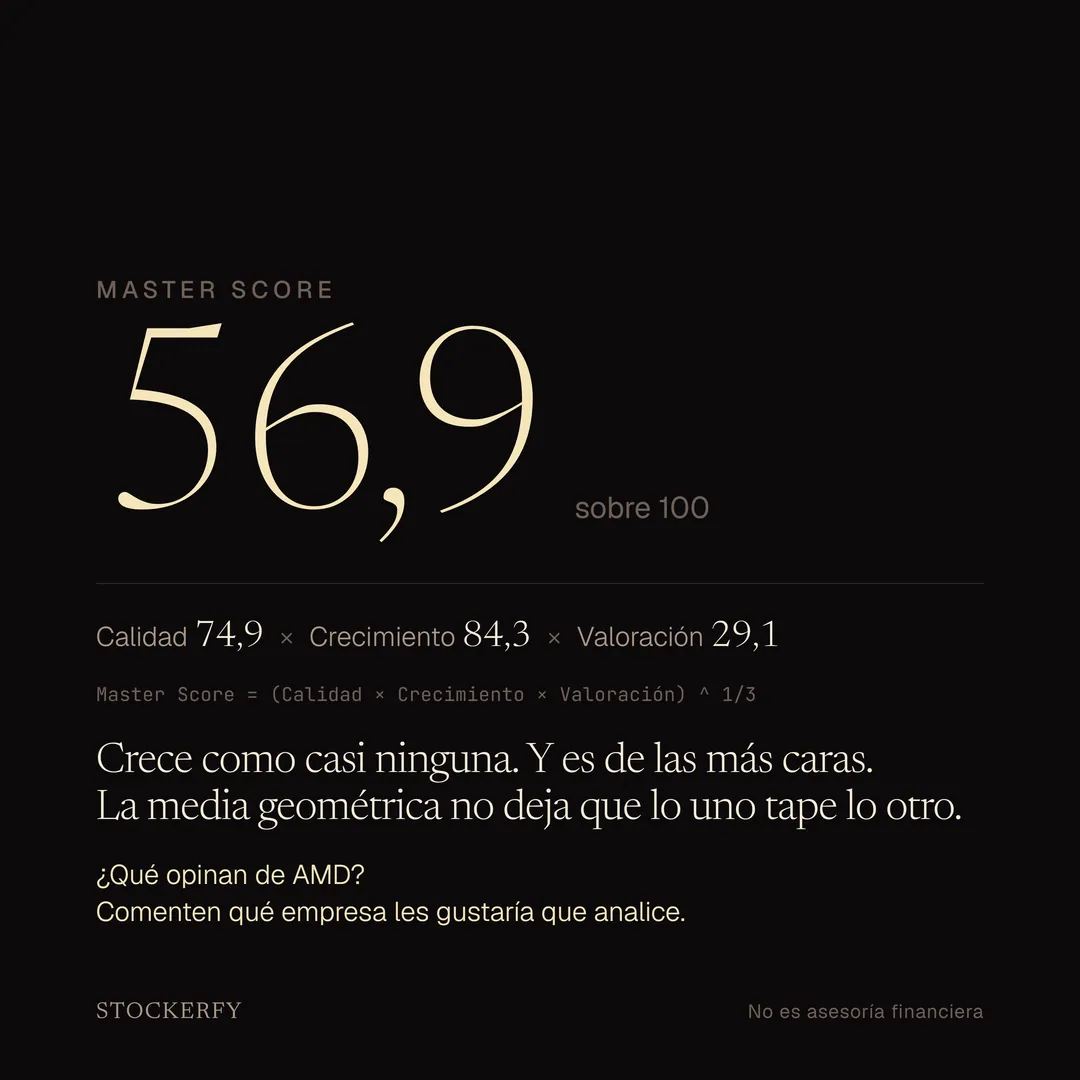
- 07 / 07Master Score 56,9
Crece como casi ninguna. Y es de las más caras. La media geométrica no deja que lo uno tape lo otro.
Descripción de la slide
Master Score de AMD en grande, 56,9 sobre 100, con el desglose Calidad 74,9 por Crecimiento 84,3 por Valoración 29,1 y la ecuación que dice que el Master Score es la raíz cúbica del producto de los tres. El cierre: crece como casi ninguna y es de las más caras, y la media geométrica no deja que lo uno tape lo otro. Abajo, la llamada a comentar qué empresa analizar.
El texto del post
La consistencia de su crecimiento puntúa cero sobre cien. No es que falte el dato: es que mide qué tan parecidos han sido sus años, y los suyos no se parecen en nada. Facturó 3,9% menos en 2023, 13,7% más en 2024 y 34,3% más en 2025. Crece mucho, y nunca dos veces al mismo ritmo.
Eso importa porque el eje de crecimiento se apoya sobre todo en lo que se espera del futuro, no en lo que la empresa ya repitió. De sus siete componentes, los dos que más pesan son estimaciones de analistas para 2027.
Qué hace: diseña chips y los manda a fabricar afuera, porque no tiene fábricas propias y lo declara en sus propios documentos. Más de la mitad de lo que vende ya son chips para centros de datos, no para computadores, y ese negocio creció 107% en el último trimestre reportado, hasta 6.700 millones de dólares. En doce meses facturó 41.305 millones y ganó 6.434. Vale 790.800 millones en bolsa.
Un detalle sobre el último trimestre, por si lo ven citado: la utilidad subió 163% respecto del mismo trimestre del año anterior, pero ese trimestre traía 800 millones dados de baja en chips que el gobierno de Estados Unidos le prohibió exportar. Por lo tanto, la base de comparación está deprimida.
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad da 74,9. De cada 100 dólares que vende, 55,7 le quedan tras el costo de fabricar, 15,6 son utilidad neta y 20,3 se convierten en caja libre. La conversión de caja de 1,50 dice que por cada dólar de utilidad contable entró uno y medio de caja. Y tiene más caja que deuda: 13.111 millones contra 4.276. Lo que baja el eje es el retorno sobre el capital invertido, que da 7,87%.
Crecimiento da 84,3 y es el eje más alto, por lo que expliqué arriba: 72% más de ingresos esperados y el doble de utilidad por acción, contra una consistencia en cero.
Valoración da 29,1, y acá más barato puntúa más alto. Paga 31,3 veces la utilidad que se espera para 2027, que es el único múltiplo que no se ve estirado, y 124,2 veces la que ya ganó en los últimos doce meses. La distancia entre esos dos números es un supuesto explícito: que su utilidad por acción casi se cuadruplique en año y medio.
Moat da 64,0. Gasta 23,4 de cada 100 dólares que vende en investigación y desarrollo, y su margen bruto está 6,7 puntos sobre la mediana de su sector y subiendo.
Riesgo da 39,9 y es el eje más bajo de los cinco. Su beta es 2,49, la más alta que he medido en el proyecto, y quiere decir que cuando el mercado se mueve un 1%, esta acción se ha movido casi dos y medio. Su peor caída del último año fue de 27,8% y superó lo estimado en el 100% de sus últimos trimestres.
Acá hay un límite del modelo que prefiero decir. Más de la mitad de lo que AMD tiene en el balance son intangibles que arrastra desde que compró Xilinx en 2022, y el modelo los lee como señal de ventaja competitiva a la vez que hunden el retorno sobre el capital. Las dos lecturas son correctas y apuntan en direcciones opuestas.
El compuesto da 56,9, la media geométrica de los tres primeros ejes. Queda noveno de los diecinueve análisis que llevo publicados.
¿Qué opinan de AMD? Comenten qué empresa les gustaría que analice. Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.