Stockerfy

Cisco (CSCO): su mejor año, y el margen de sus productos bajó 2,7 puntos
Cisco cerró el mejor año de su historia reciente. En el año que terminó en julio facturó $63.325 millones, un 12% más, y ganó $13.267 millones, un 30% más. El trimestre solo creció 17,6%, hasta $17.252 millones, con la utilidad por acción en $0,97 contra $0,64 de un año antes. Los pedidos de producto subieron 35%.
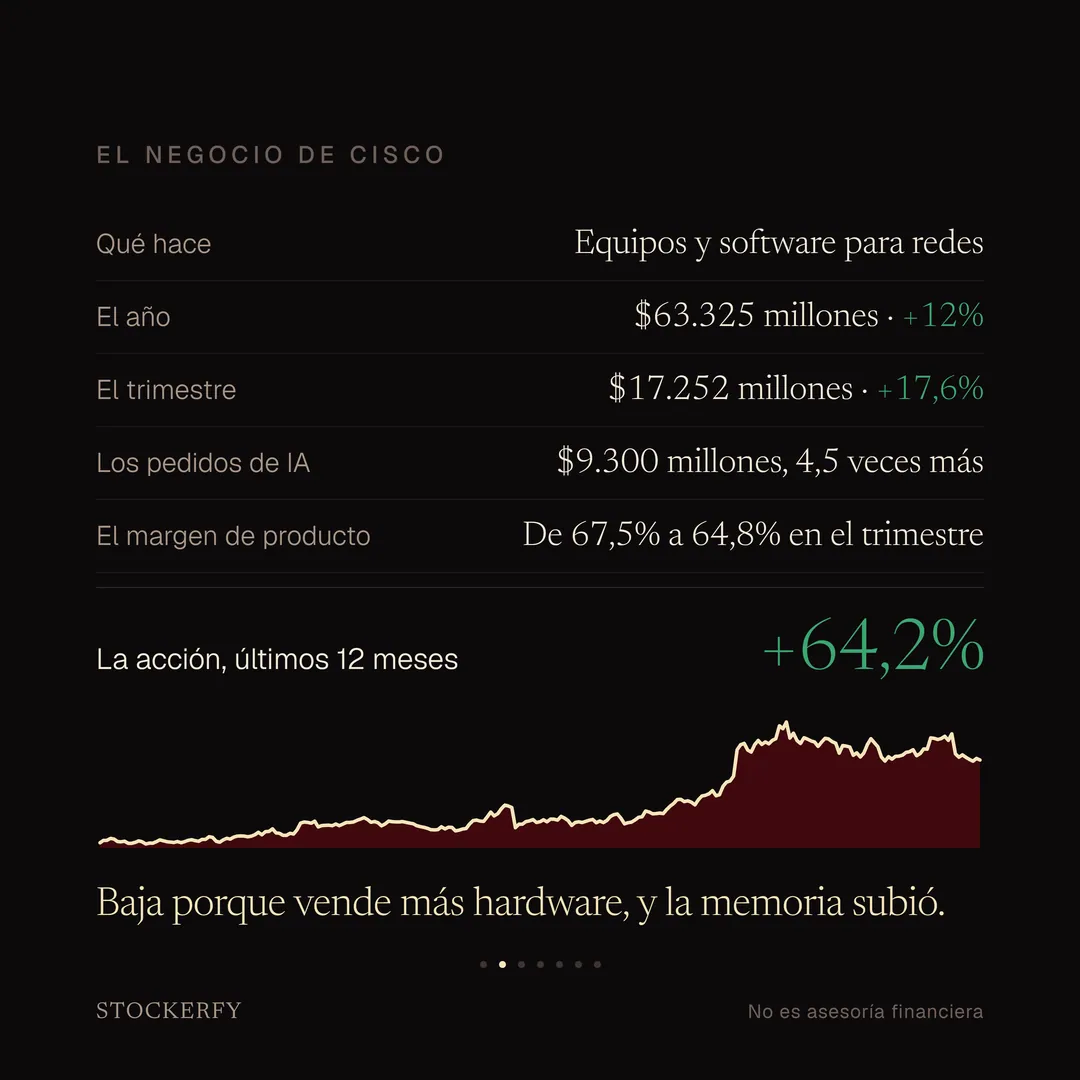
Y el margen bruto de sus productos, medido como la empresa lo destaca, bajó de 67,5% a 64,8%. Declara dos causas, mayor peso del hardware en la mezcla de ventas y el costo de la memoria, compensadas en parte por productividad y subidas de precio. El director financiero avisó que esperan una presión leve sobre el margen durante el año que viene.
Las dos cosas son el mismo hecho. Lo que crece es el negocio de redes, que vendió $9.791 millones en el trimestre, un 28% más, y donde entran los equipos que Cisco le vende a los grandes operadores de centros de datos para inteligencia artificial. Ese negocio tomó $9.300 millones en pedidos durante el año, 4,5 veces lo del anterior. Pero es hardware: cajas físicas con memoria adentro, no licencias de software.
Hay un segundo hilo en el flujo de caja. La utilidad subió 30% y la caja que generó el negocio quedó plana, $14.177 millones contra $14.193, porque el inventario creció 80% hasta $5.694 millones: es lo que se esperaría de una empresa abasteciéndose de componentes cuyo precio sube.
Qué hace: Cisco fabrica y vende los equipos que conectan internet por dentro, sobre todo conmutadores y enrutadores, más software de seguridad y de monitoreo de sistemas. Sus clientes son empresas, operadores de telecomunicaciones y centros de datos.
La acción subió 64% en los últimos doce meses.
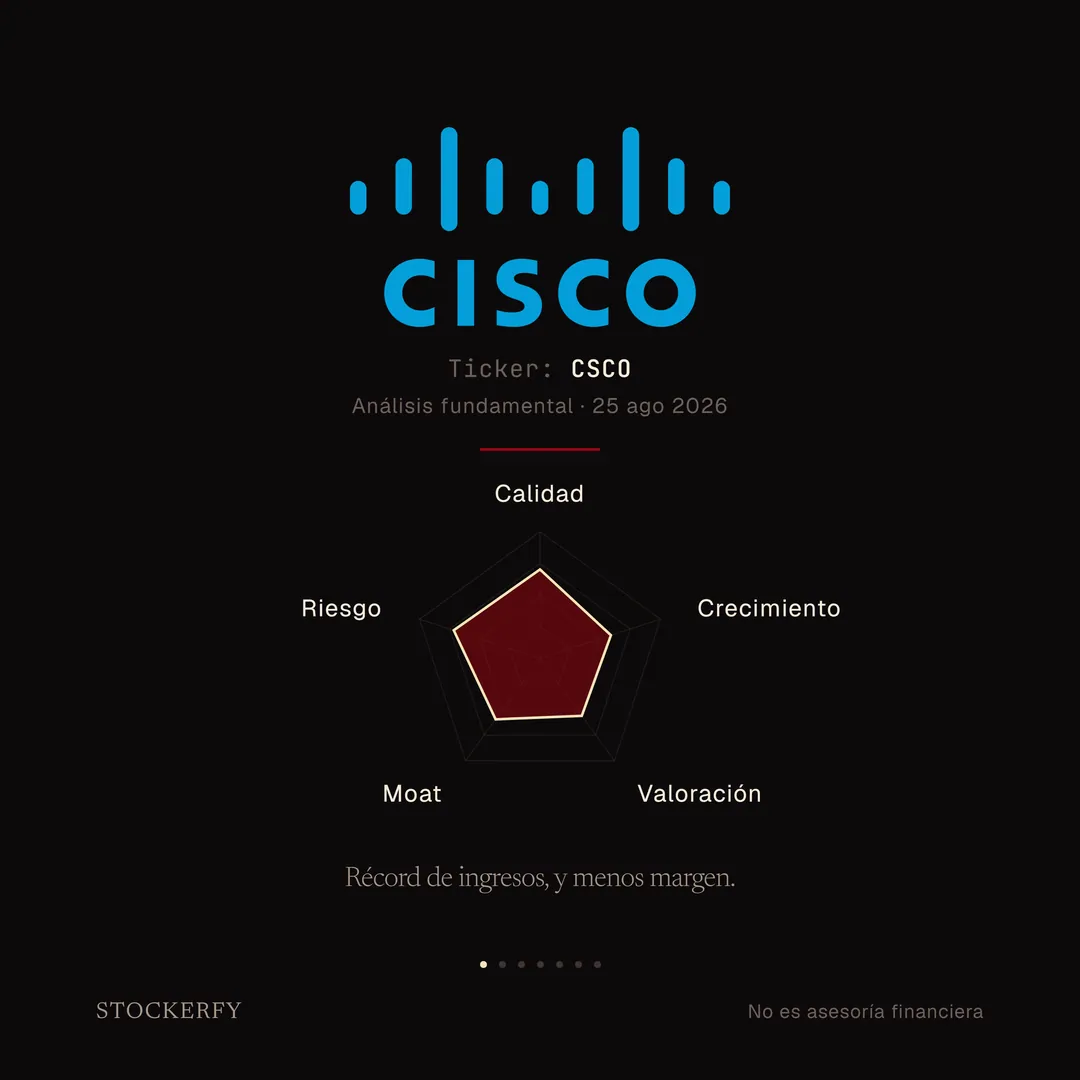
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
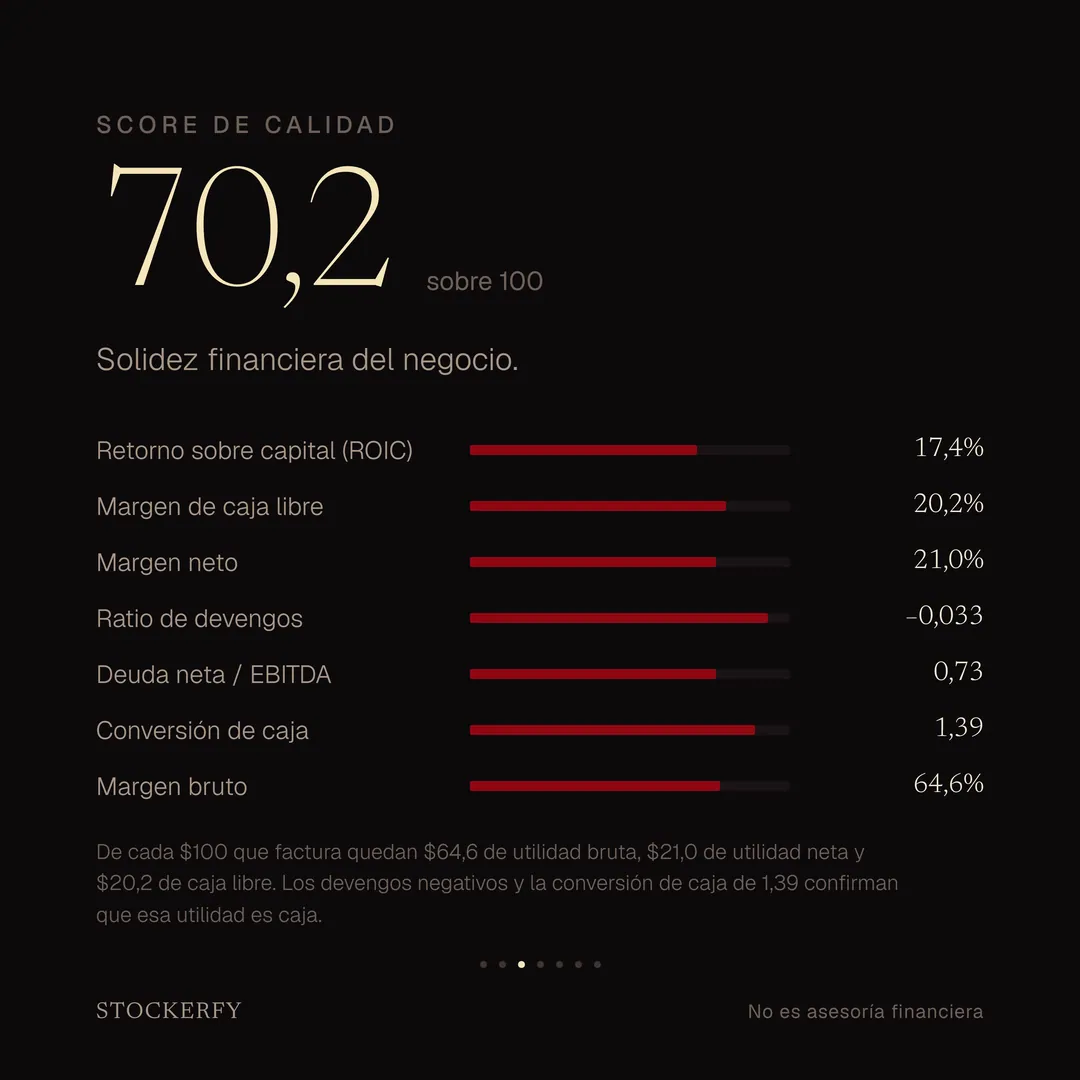
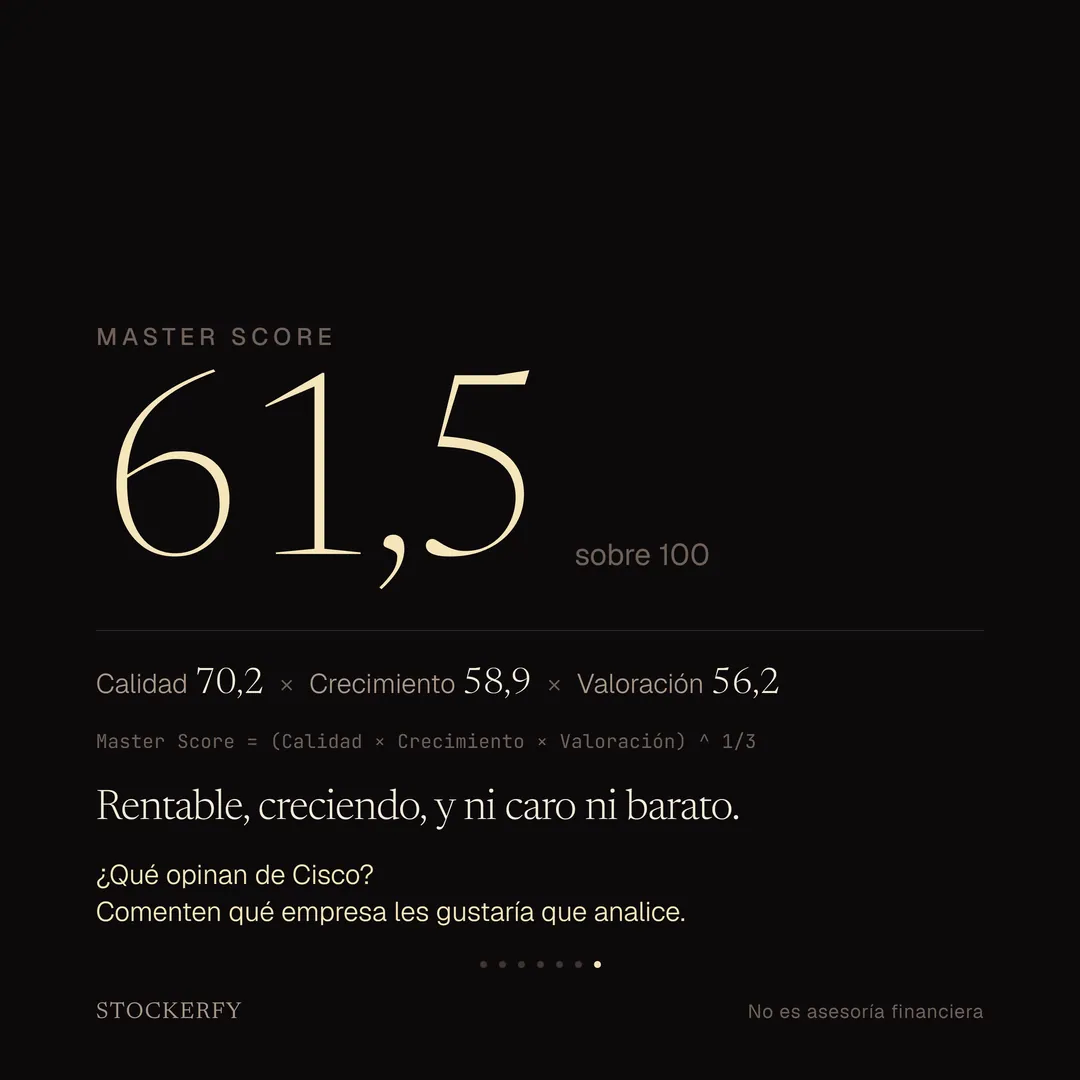
Calidad 70,2. De cada $100 que factura le quedan $64,6 de utilidad bruta, $21,0 de utilidad neta y $20,2 de caja libre, y rinde 17,4% sobre el capital que emplea. El ratio de devengos es negativo, o sea lo reportado está respaldado por caja, y por cada dólar de utilidad contable entraron $1,39 de efectivo. La deuda neta equivale a nueve meses de EBITDA.
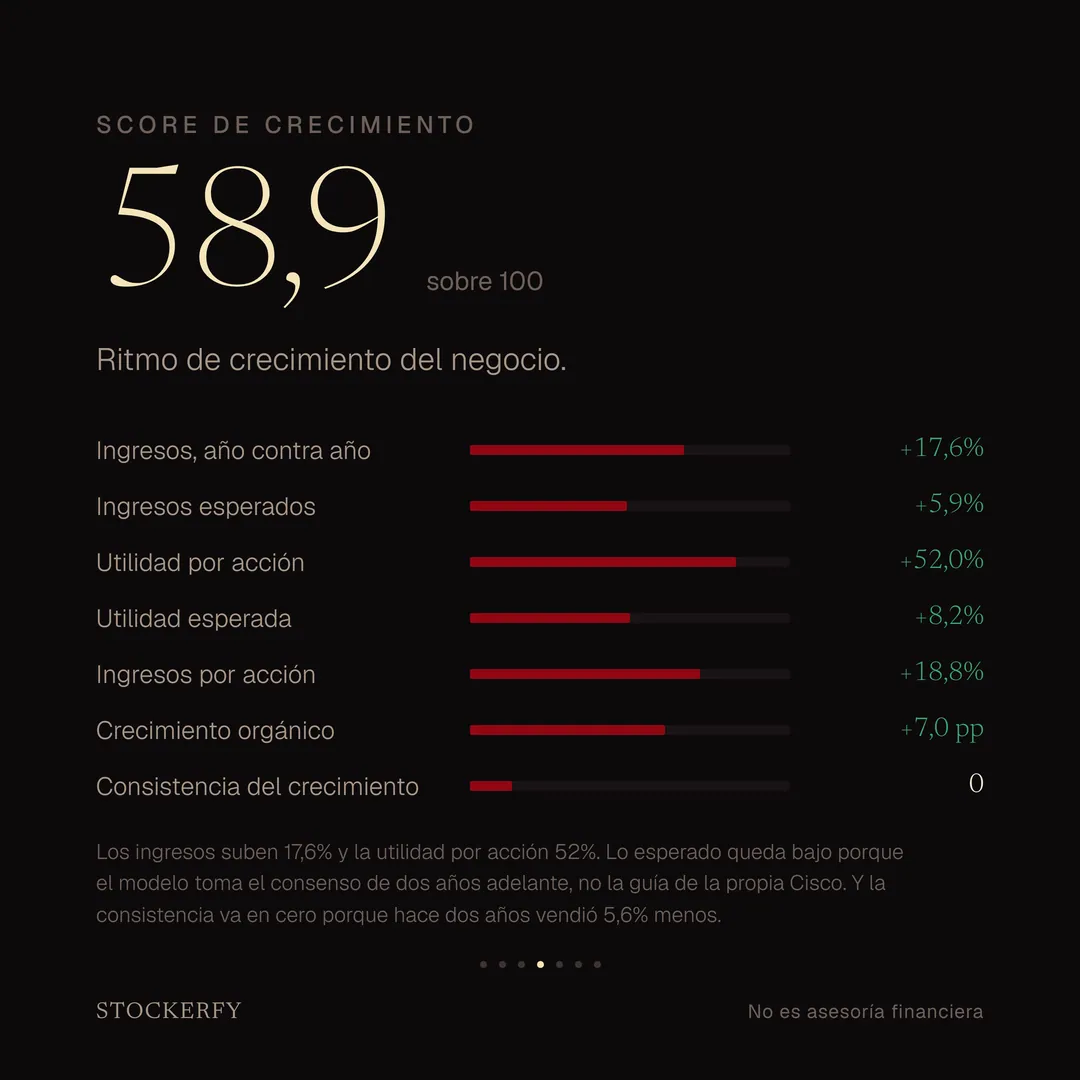
Crecimiento 58,9. Los ingresos suben 17,6% y la utilidad por acción 52%, con crecimiento orgánico positivo, o sea la expansión no viene de comprar activos. Las dos filas de lo esperado quedan bajas por un detalle del dato: el modelo toma el consenso del año siguiente al año en curso, y como el año fiscal de Cisco cerró en julio, ese "siguiente" es el que termina en julio de 2028. Para el que empieza ahora, la propia Cisco guio entre 14% y 16% más. La consistencia va en cero porque en el año cerrado en julio de 2024 vendió 5,6% menos que el anterior.
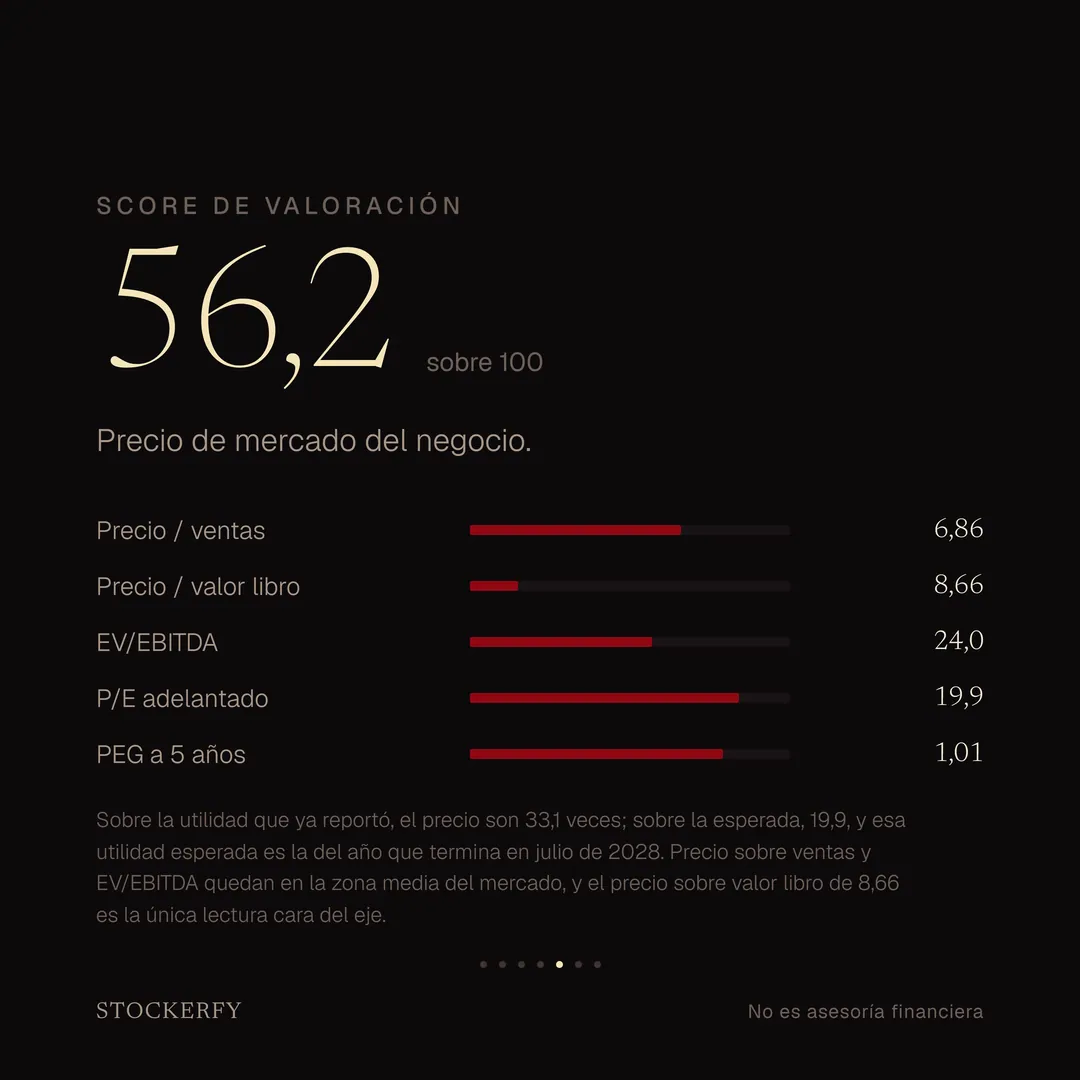
Valoración 56,2, y acá más barato puntúa más alto. Contra la utilidad que ya reportó, el precio son 33,1 veces; contra la esperada, 19,9. El precio sobre valor libro, 8,66, es la única lectura cara del eje. Precio sobre ventas 6,86 y EV/EBITDA 24,0 quedan en la zona media, y el PEG en 1,01.
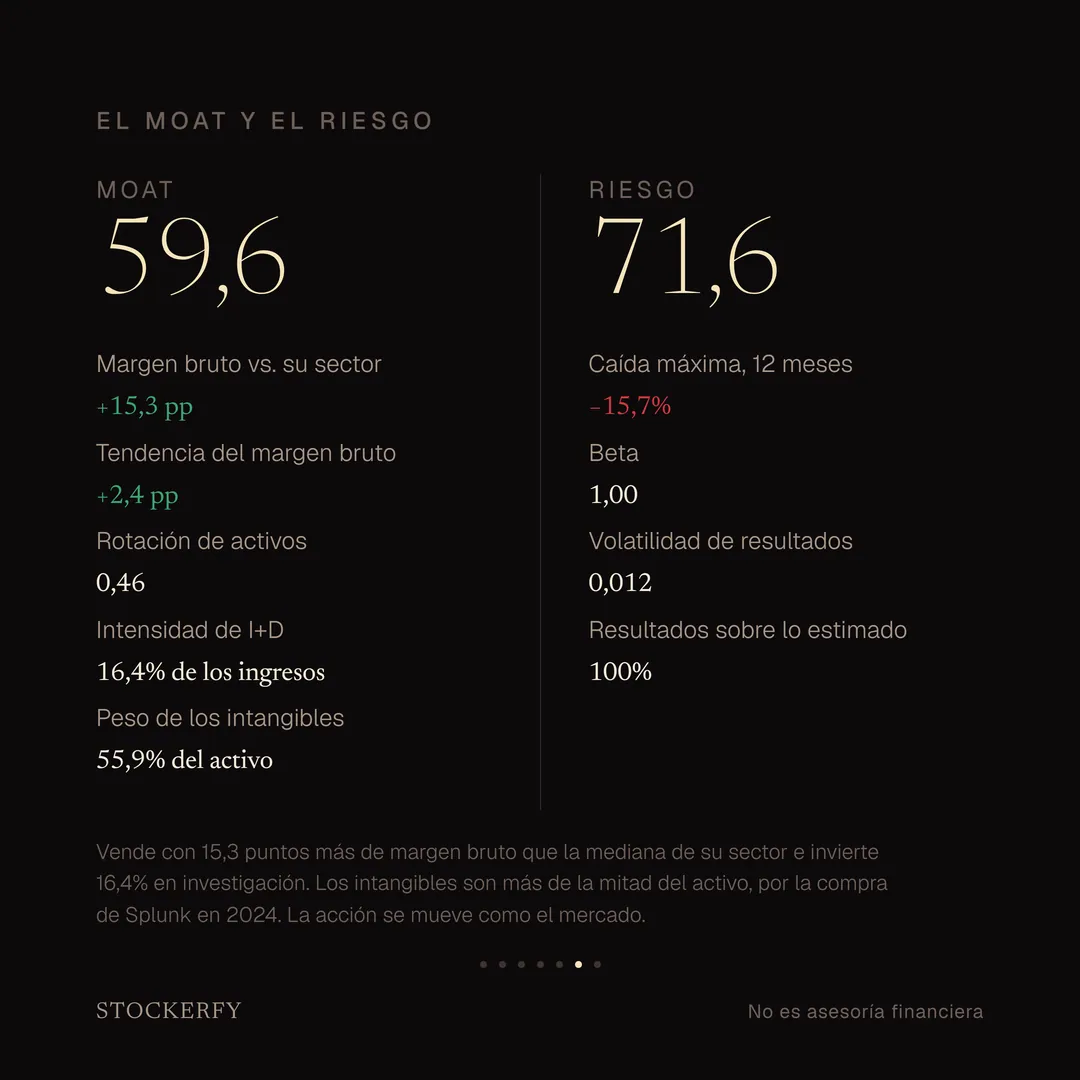
Moat 59,6. Vende con 15,3 puntos más de margen bruto que la mediana de su sector e invierte 16,4% de lo que factura en investigación. Los intangibles son el 55,9% del activo, por la compra de Splunk, una empresa de análisis de datos y seguridad que pagó unos $28.000 millones en 2024.
Riesgo 71,6. Beta 1,00, o sea que se mueve igual que el mercado, con una caída máxima de 15,7% en el año. Superó lo estimado en los cuatro últimos trimestres.
El compuesto da 61,5, la media geométrica de Calidad, Crecimiento y Valoración: el eje bajo pesa más que en un promedio. Queda noveno de los veintinueve análisis publicados.
¿Qué opinan de Cisco? Comenten qué empresa les gustaría que analice.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología