Stockerfy

Autodesk (ADSK): batió y subió la guía de ventas, y la acción cayó igual
Autodesk reportó ayer un trimestre mejor de lo que esperaban los analistas y, encima, subió su guía de ventas para todo el año. La acción cayó casi 5% igual. El motivo está en lo que dijo sobre las ganancias y la caja.
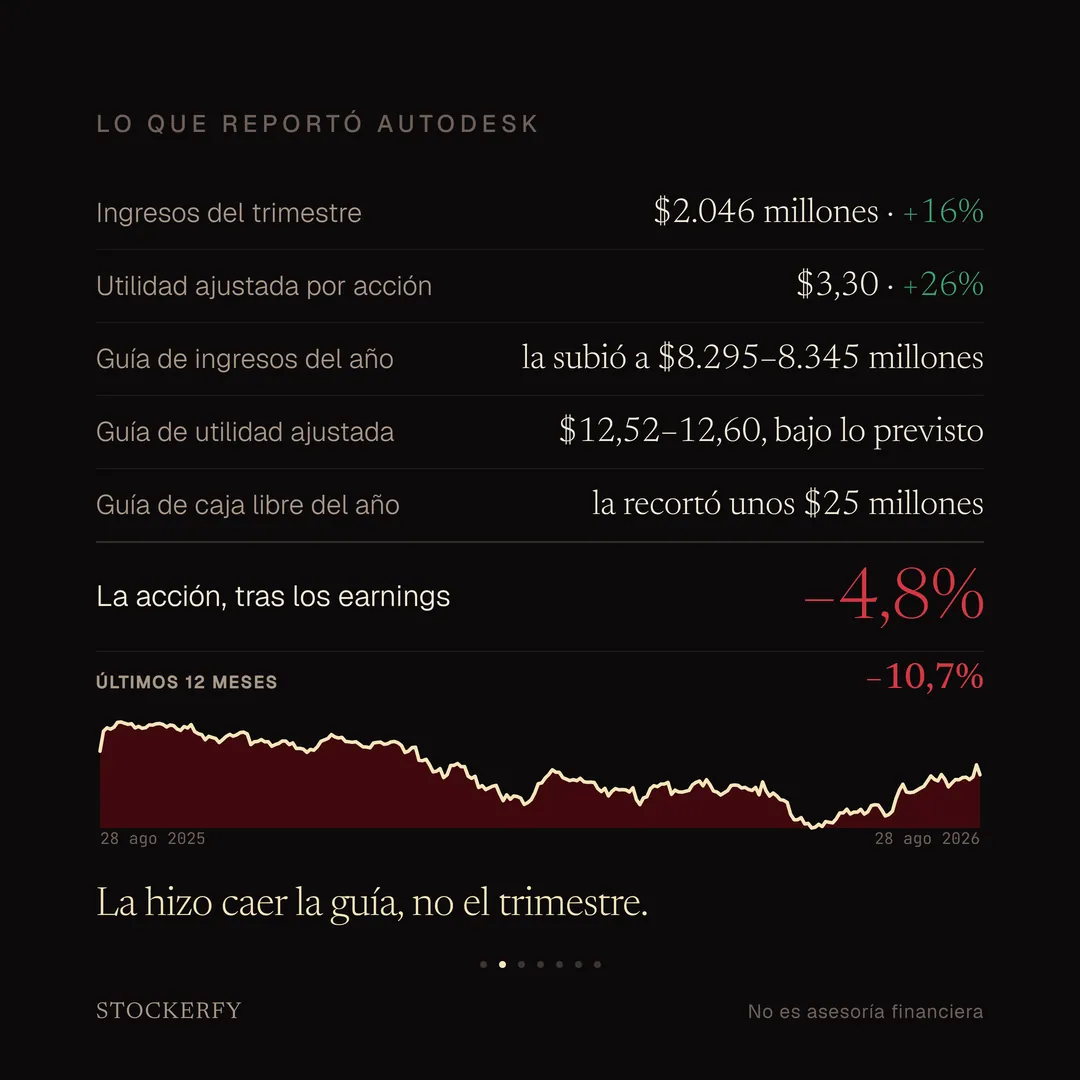
Qué hace Autodesk: es el software de diseño detrás de AutoCAD (dibujo técnico), Revit (arquitectura y construcción), Fusion (fabricación) y Maya y 3ds Max (animación y efectos de cine). Casi todo su negocio es por suscripción. En el trimestre que cerró el 31 de julio vendió 2.046 millones de dólares, un 16% más que hace un año, y ganó 3,30 dólares ajustados por acción, un 26% más y por sobre lo que esperaba el mercado.
Autodesk subió lo que espera vender este año: unos 135 millones de dólares más que en la previsión que había dado en mayo. Pero al mismo tiempo bajó su previsión de flujo de caja libre, que es el dinero que le queda después de pagar los gastos del negocio y las inversiones en equipos. Esa previsión bajó unos 25 millones. Y su previsión de ganancia para el año quedó por debajo de lo que esperaban los analistas.
El motivo que dio son los gastos de la compra de MaintainX, un software de mantenimiento que cerró en agosto y que le reduce el margen a corto plazo. El mercado leyó la subida de la guía de ventas como de menor calidad de lo que parecía, y castigó la acción, que venía cerca de 5% arriba antes del reporte.
La acción cayó alrededor de 5% el mismo día. En los últimos doce meses acumula una baja cercana al 11%.
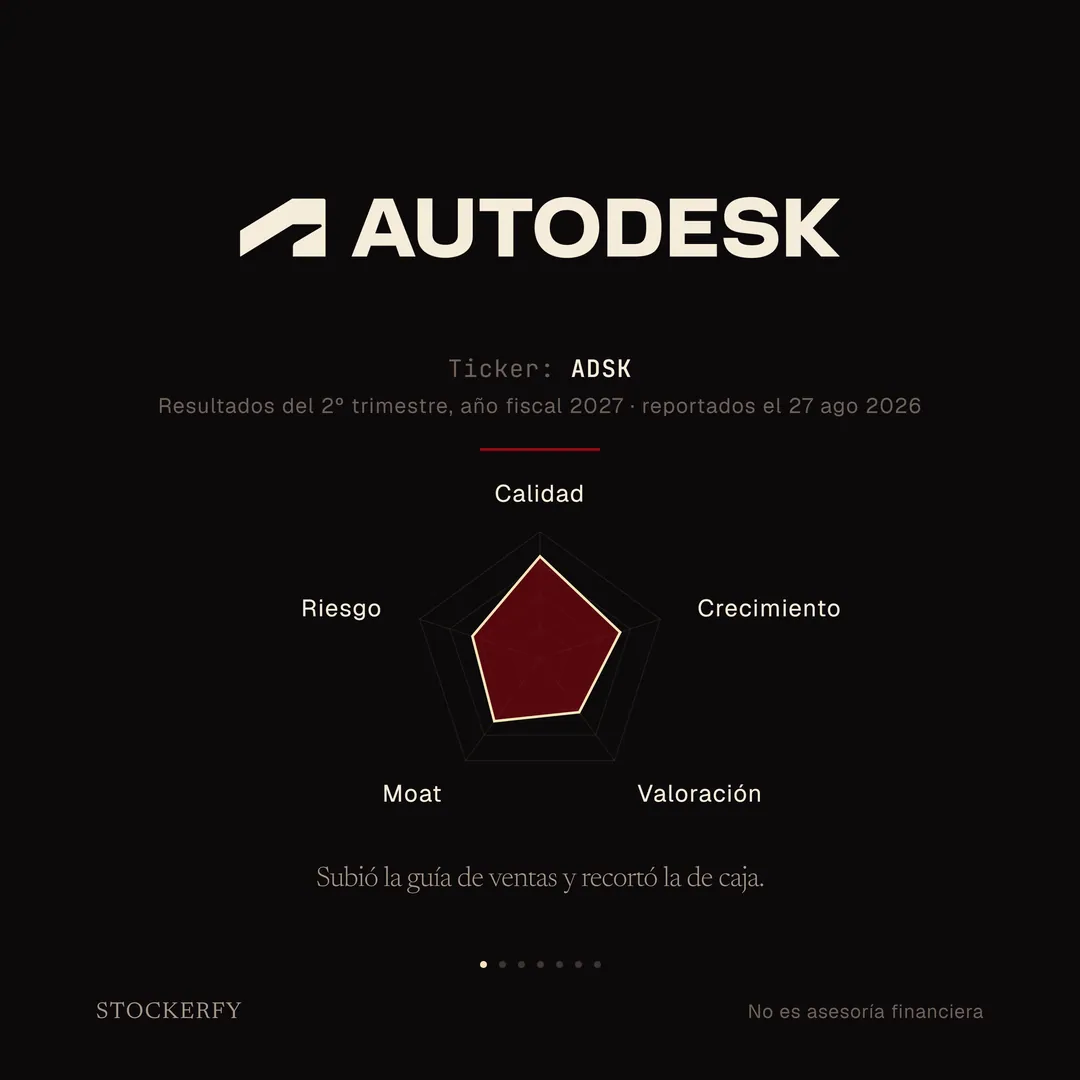
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
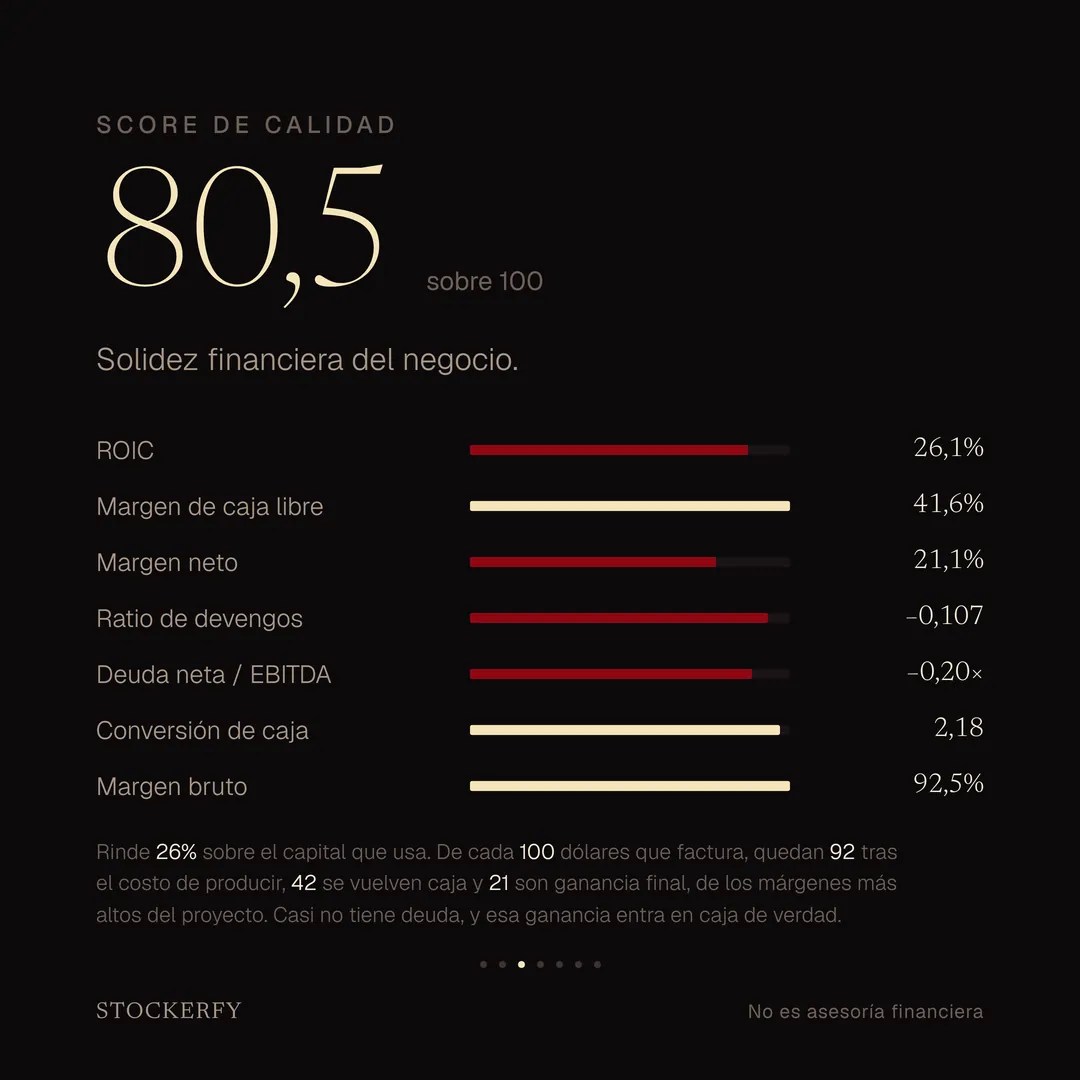
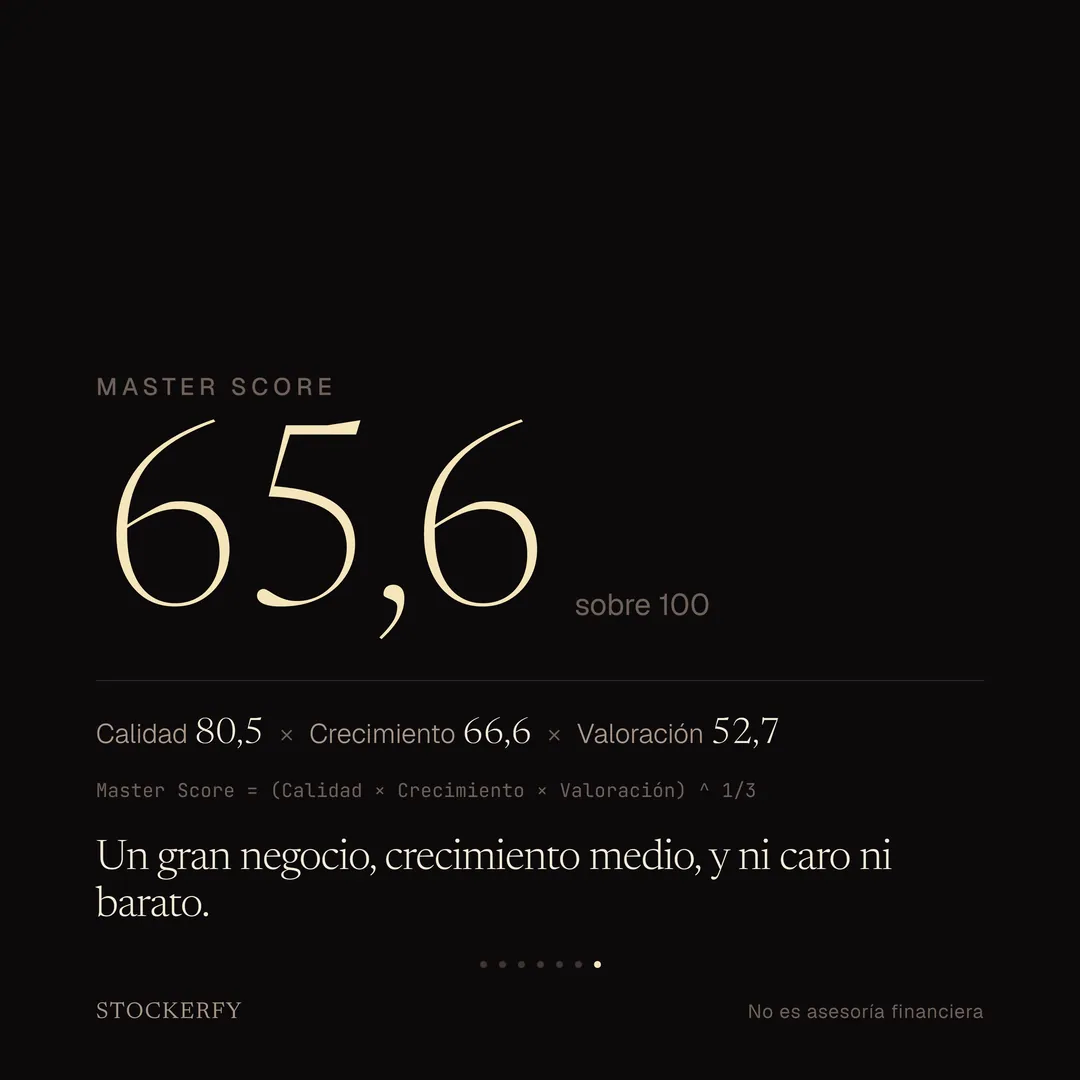
Calidad da 80,5. De cada 100 dólares que factura, le quedan 92 después del costo de producir, 42 se convierten en caja libre y 21 son ganancia final. Son de los márgenes más altos que he analizado. Casi no tiene deuda, y esa ganancia entra en caja de verdad, no es solo un número en los papeles.
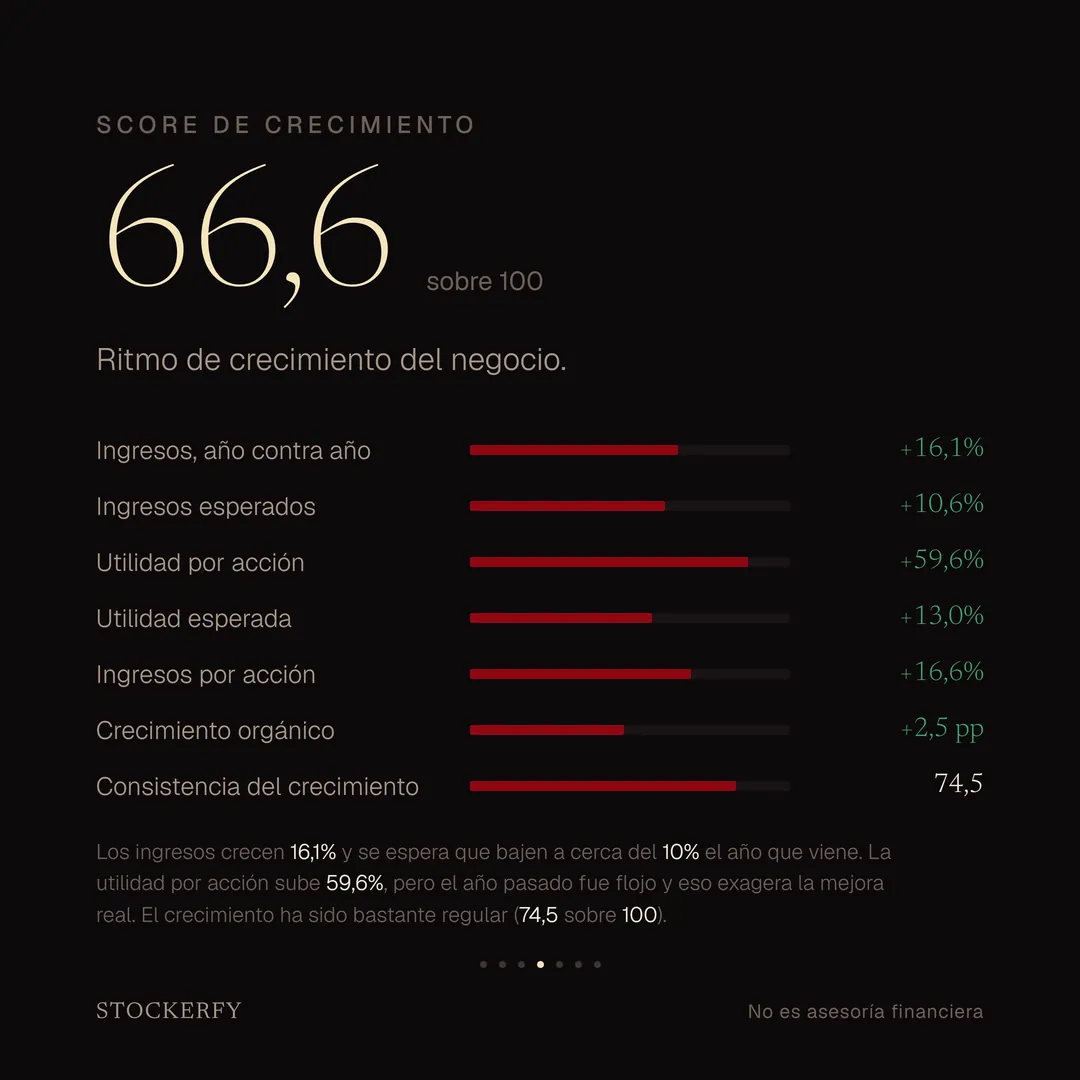
Crecimiento da 66,6. Los ingresos crecen 16% ahora, pero se espera que ese ritmo baje a cerca del 10% el año que viene. La ganancia por acción sube casi 60%, aunque el año pasado fue flojo, así que esa comparación exagera la mejora real.
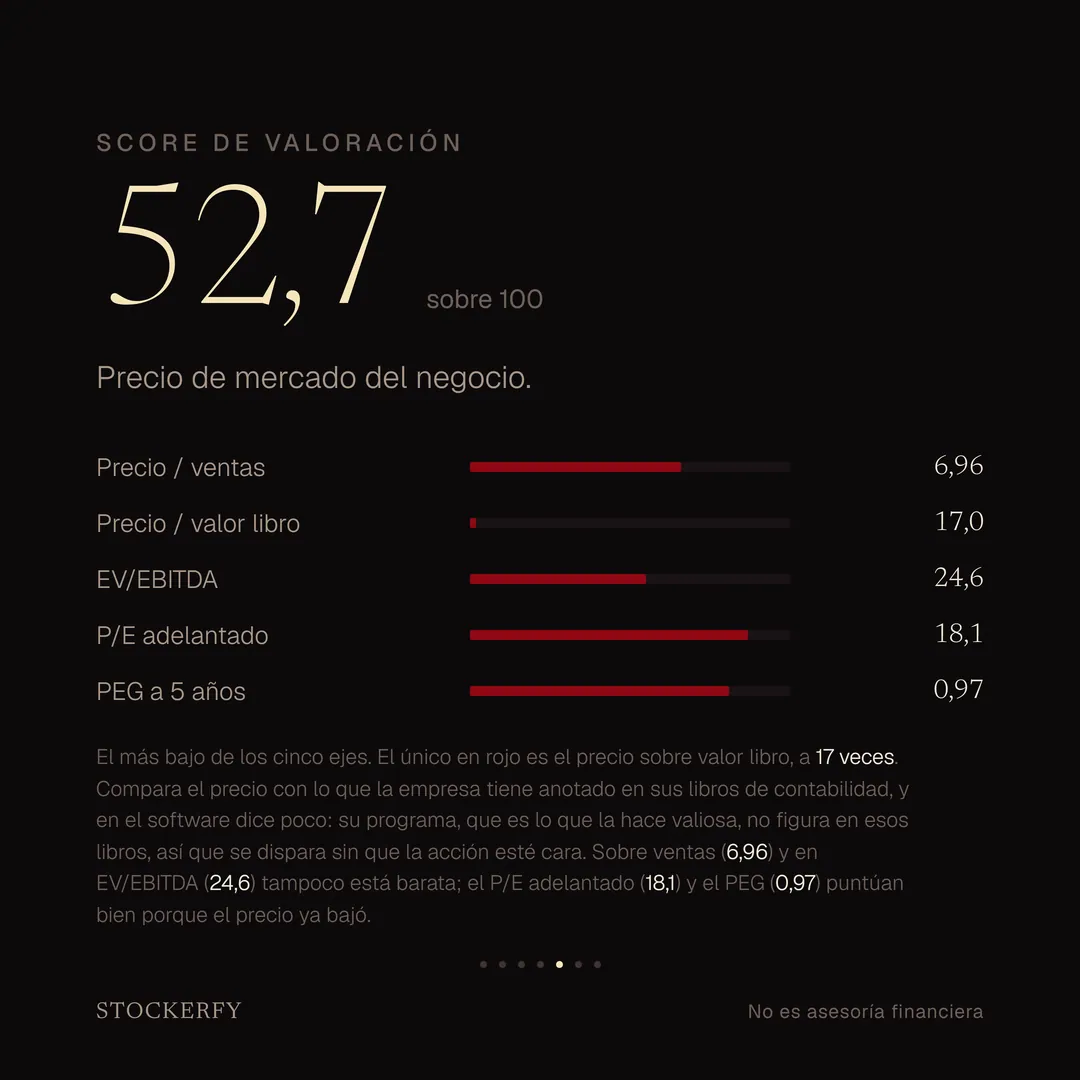
Valoración da 52,7, el más bajo de sus cinco ejes. Acá más barato puntúa más alto. El único indicador en rojo es el precio sobre valor libro, a 17 veces. Ese número compara el precio de la acción con lo que la empresa tiene anotado en sus libros de contabilidad. En una empresa de software dice muy poco: lo que hace valiosa a Autodesk es su programa, mejorado durante décadas, y los millones de profesionales que lo usan a diario, y nada de eso aparece en los libros. El dinero que gasta cada año en mejorar el programa se registra como gasto, igual que los sueldos, y no queda anotado como algo que la empresa tenga. Por eso en los libros casi no tiene nada, aunque en la bolsa vale unos 55.000 millones, y el precio parece 17 veces el valor libro sin que la acción esté cara por eso. De hecho, lo poco que sí tiene anotado viene de las empresas que compró, no del programa que ella misma creó. Por sus ventas tampoco está barata. La ganancia que se espera a futuro sí puntúa mejor, sobre todo porque el precio ya bajó.
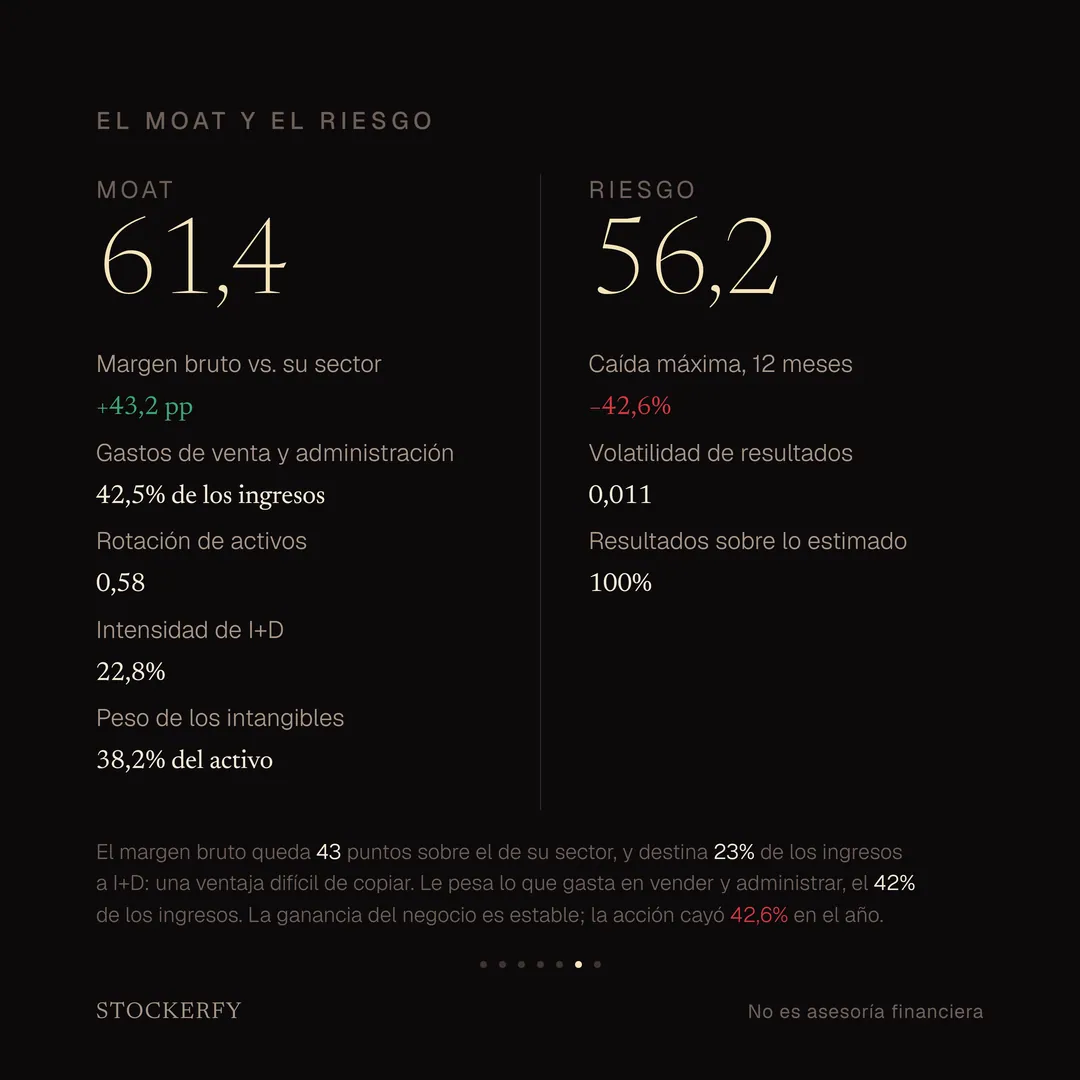
Moat da 61,4. Su margen es 43 puntos más alto que el de sus rivales del sector, y gasta el 23% de lo que vende en desarrollo: dos señales de una ventaja difícil de copiar. Lo que le pesa es lo que gasta en vender y administrar, el 42% de los ingresos.
Riesgo da 56,2. La ganancia del negocio es muy estable y previsible, y los últimos cuatro trimestres quedaron en línea o por encima de lo esperado. Pero la acción se movió mucho más que el negocio: cayó cerca de 43% desde su punto más alto hasta el más bajo de los últimos doce meses.
El compuesto da 65,6, la media geométrica de Calidad, Crecimiento y Valoración. Es el séptimo más alto de los 35 análisis que he publicado.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología