Stockerfy

Palo Alto Networks (PANW): batió las estimaciones y la acción cayó 9,3%
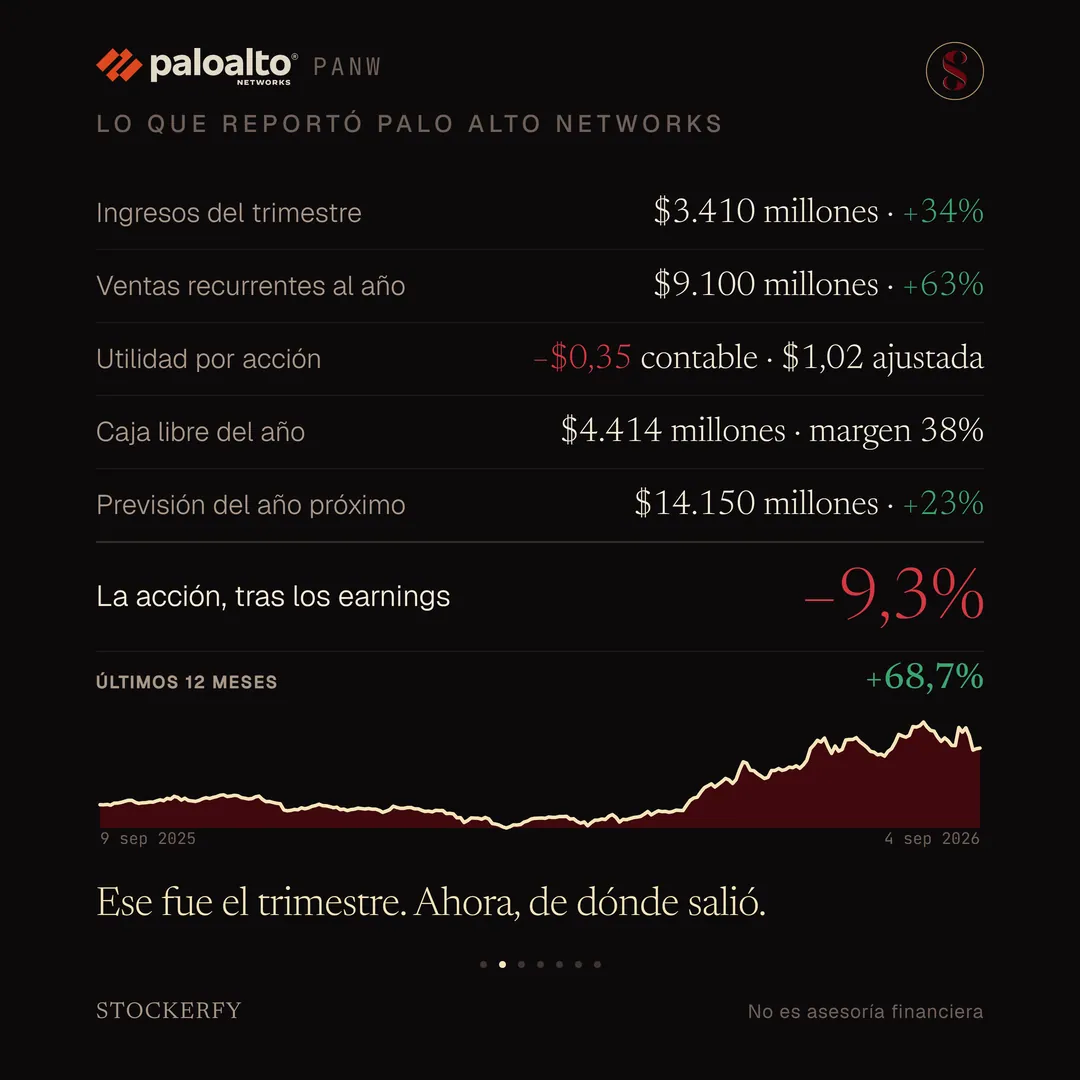
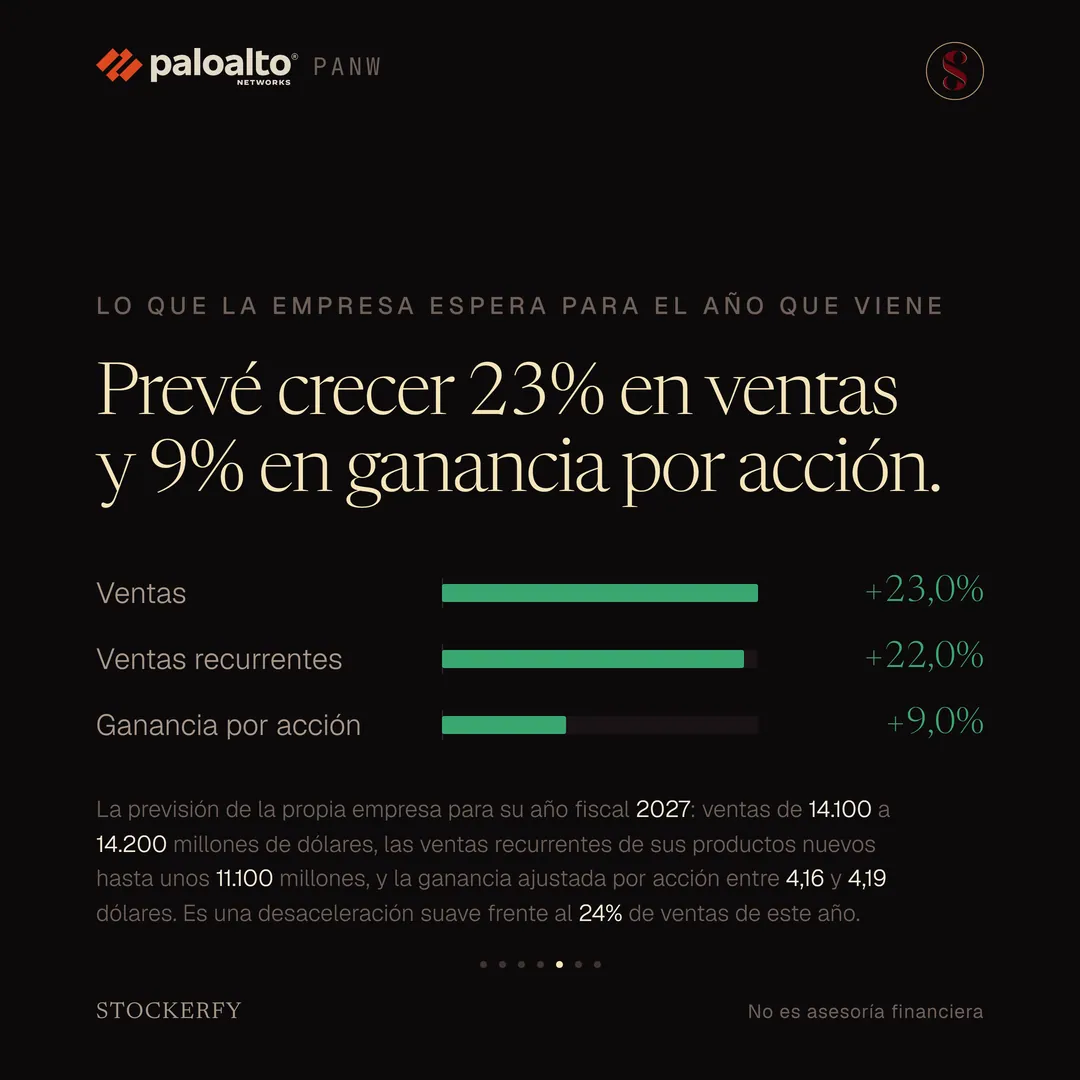
En el 4º trimestre de su año fiscal 2026, los tres meses hasta el 31 de julio de 2026, Palo Alto Networks facturó 3.410 millones de dólares, un 34% más que un año antes. La utilidad ajustada por acción fue de 1,02 dólares, por encima del 0,98 que esperaban los analistas, y la empresa subió su previsión para el año que viene. Aun así, la acción cayó 9,3% al día siguiente del informe. En doce meses acumula 68,7%.
Qué hace Palo Alto Networks: es una de las mayores empresas de ciberseguridad para empresas del mundo. Vende cortafuegos de red y tres plataformas de software: una de seguridad de red, una de seguridad de aplicaciones en la nube y una de detección de amenazas con inteligencia artificial. Desde febrero de 2026 suma la plataforma de CyberArk, que controla los accesos con privilegios dentro de una organización.
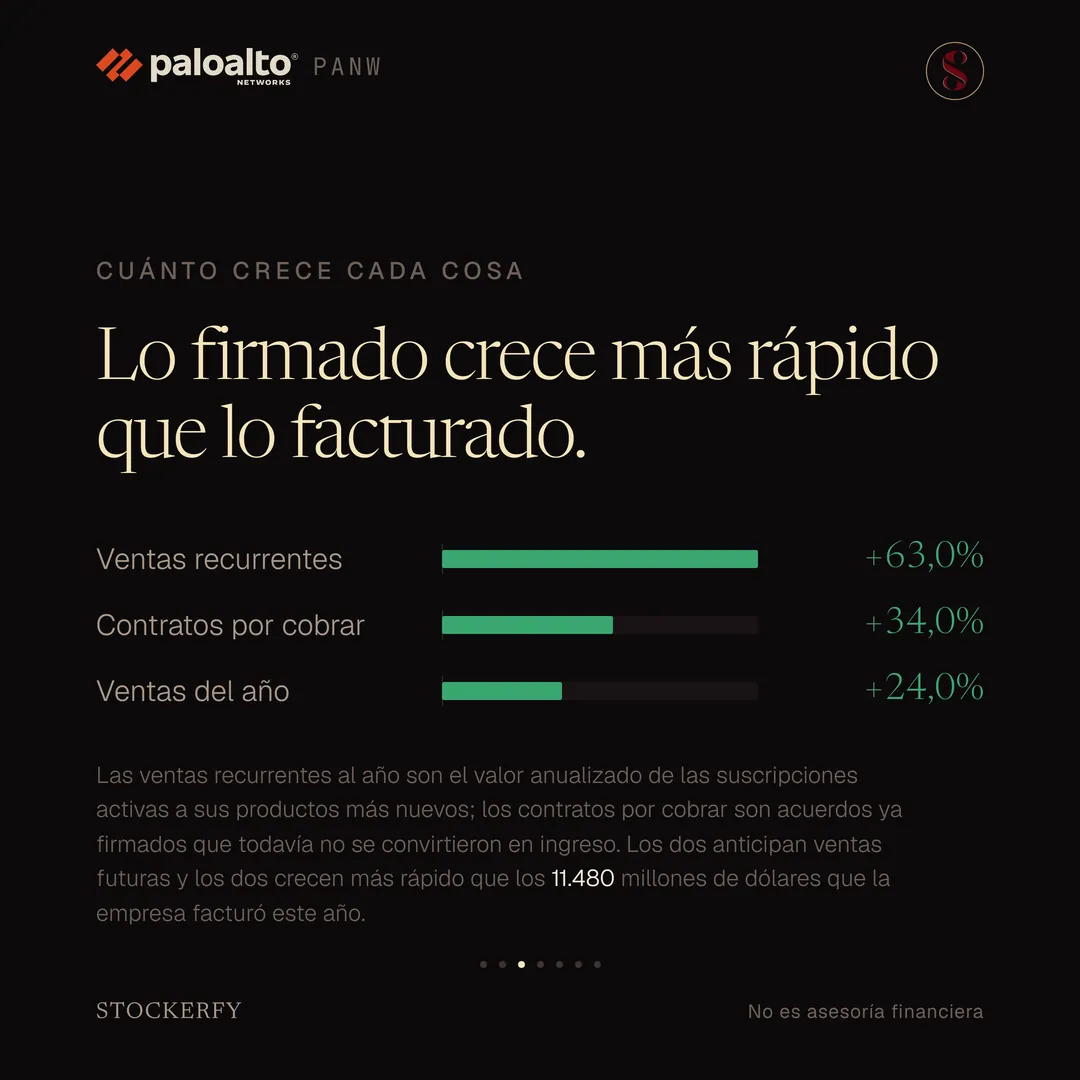
Lo que ya está contratado crece más rápido que lo que se factura. Las ventas recurrentes al año de sus productos nuevos —el valor anualizado de las suscripciones activas— subieron 63%, hasta 9.100 millones de dólares; los contratos firmados que todavía no se convirtieron en ingreso subieron 34%, hasta 21.200 millones. Los dos crecen más rápido que los 11.480 millones facturados en el año.
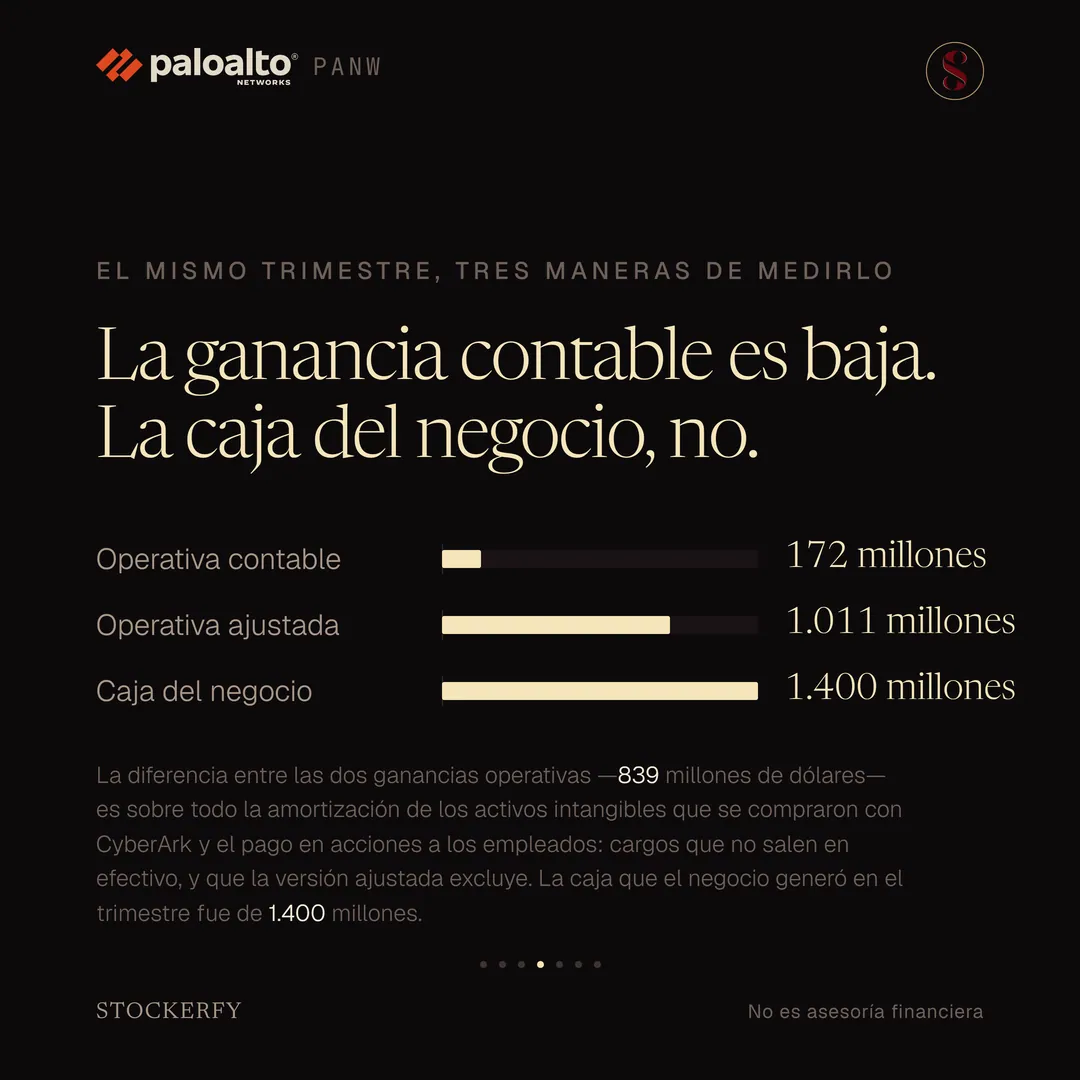
La ganancia contable es baja, pero la caja no. Bajo normas contables comunes la empresa reportó una pérdida de 282 millones de dólares en el trimestre, por la amortización de los activos intangibles que se compraron con CyberArk. Sin ese cargo, la ganancia operativa del trimestre fue de 1.011 millones y el negocio generó 1.400 millones de caja. Esa misma compra sumó unos 110 millones de acciones nuevas, cerca de un 15% más.
La acción, en los últimos doce meses, subió 68,7%, con una caída máxima de 36% entre octubre y febrero.
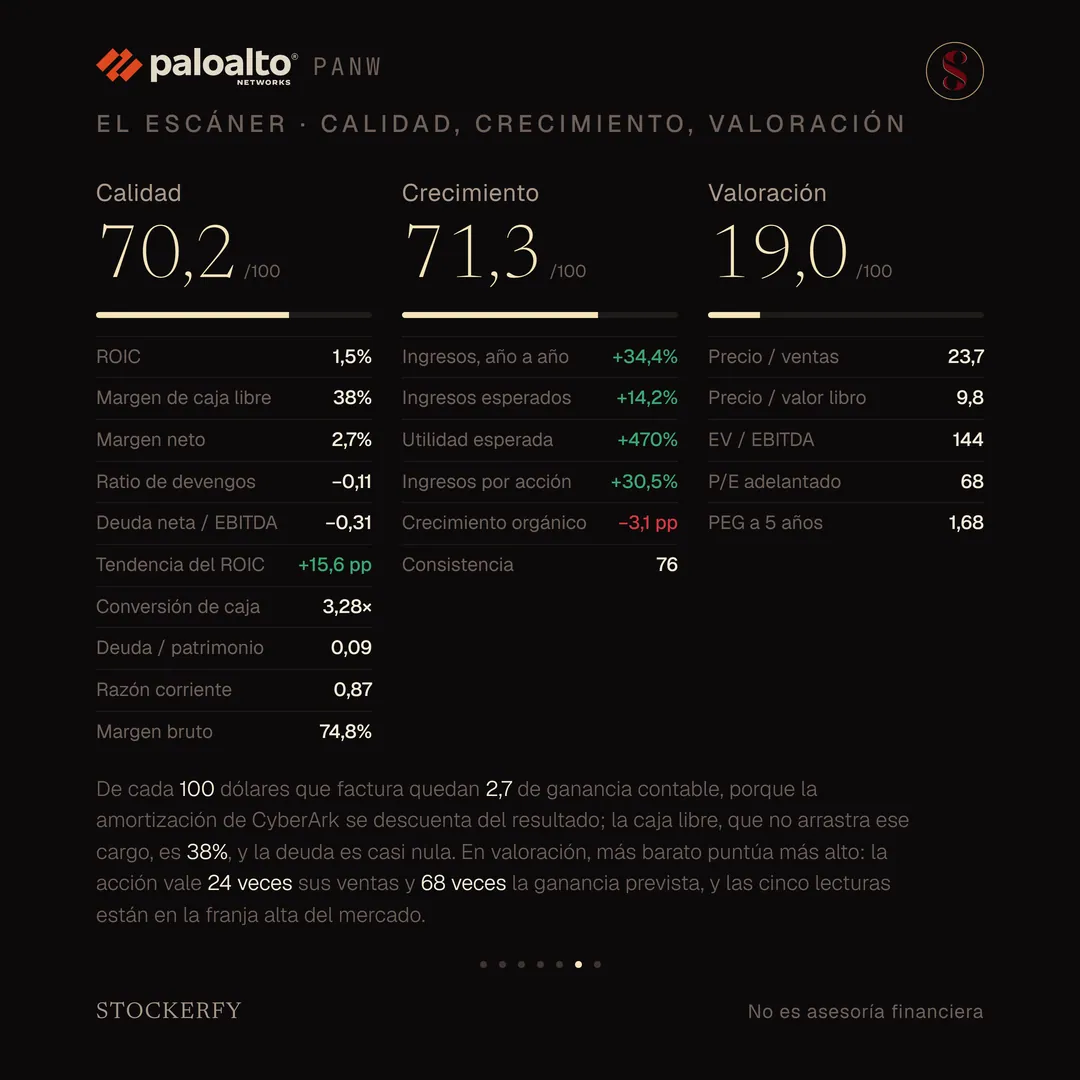
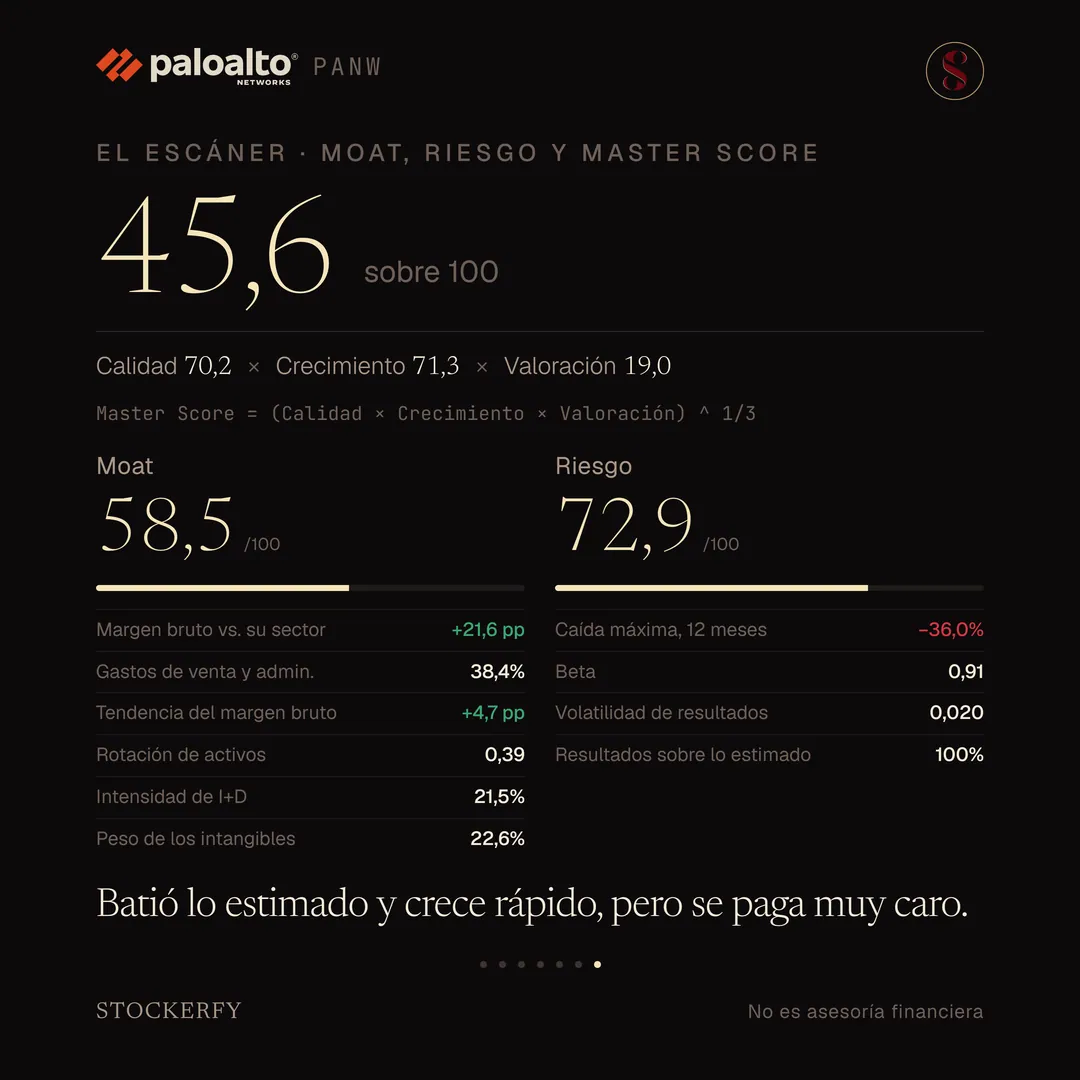
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
Calidad: 70,2 → convierte más de tres veces su utilidad contable en efectivo, los devengos negativos confirman que esa ganancia se cobra y llega casi sin deuda. El margen de caja libre es 38% de las ventas y el retorno sobre el capital mejoró más de 15 puntos en tres años. Ese retorno y el margen neto quedan bajos este año por la misma amortización de CyberArk.
Crecimiento: 71,3 → los ingresos del trimestre crecieron 34%, más rápido que el 24% del año, porque desde febrero la compra de CyberArk entró en la comparación. Por acción crecieron 30%, algo menos, por los 110 millones de acciones nuevas. La utilidad esperada aparece multiplicada varias veces porque se compara con una ganancia contable reducida por esa misma amortización.
Valoración: 19,0 → acá más barato puntúa más alto, y es el eje más bajo con diferencia. Sobre las ventas de los últimos doce meses la acción vale 24 veces, y sobre lo que se espera que gane el año próximo, 68 veces. El PEG, que divide el precio por el crecimiento previsto, es 1,68 y es la lectura menos cara del eje, pero las cinco están en la franja alta del mercado. Un reporte bueno no mueve una acción que ya cotizaba descontando uno bueno, y esa es la razón de la caída.
Moat: 58,5 → el Moat mide si la empresa tiene una ventaja difícil de copiar. Su margen bruto está 22 puntos sobre la mediana de la industria y ha subido en tres años, y reinvierte 21% de los ingresos en desarrollo. Lo que baja el eje es que la venta y la administración se llevan 38%.
Riesgo: 72,9 → la acción se mueve casi como el mercado, con una beta de 0,91, sus resultados son muy predecibles y superó la estimación de los analistas cuatro trimestres seguidos. En contra, cayó 36% entre octubre y febrero.
El Master Score da 45,6, la media geométrica de los tres primeros ejes. Queda en el tramo bajo de los que he publicado: el negocio y el crecimiento puntúan alto, pero la valoración los arrastra hacia abajo.
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología