Stockerfy

Microsoft invierte 87 centavos en infraestructura por cada dólar de utilidad
Microsoft ganó 133.749 millones de dólares en su ejercicio fiscal 2026, cerrado el 30 de junio. En el mismo período invirtió 115.948 millones en propiedad y equipo: 87 centavos por cada dólar de utilidad, y casi dos tercios de toda su caja de operaciones. Esa inversión creció 79,6% en un año.
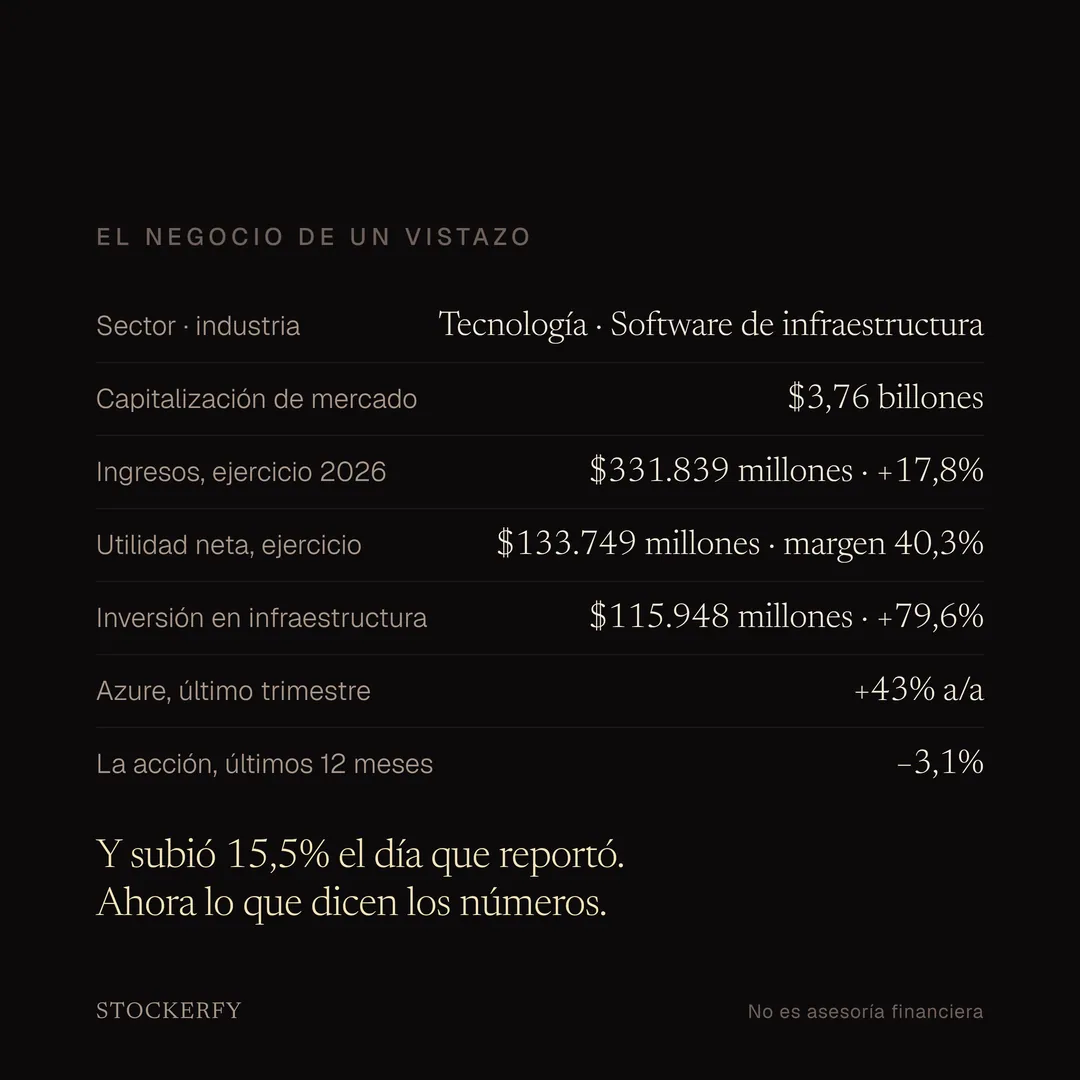
Qué hace: software y servicios en la nube. En el ejercicio facturó 331.839 millones, 17,8% más que el anterior, con una utilidad neta de 133.749 millones y un margen de 40,3%. Azure creció 43% en el último trimestre y la nube de Microsoft facturó 59.300 millones en esos tres meses.
La acción cayó 3,1% en doce meses. Y subió 15,5% el día que reportó.
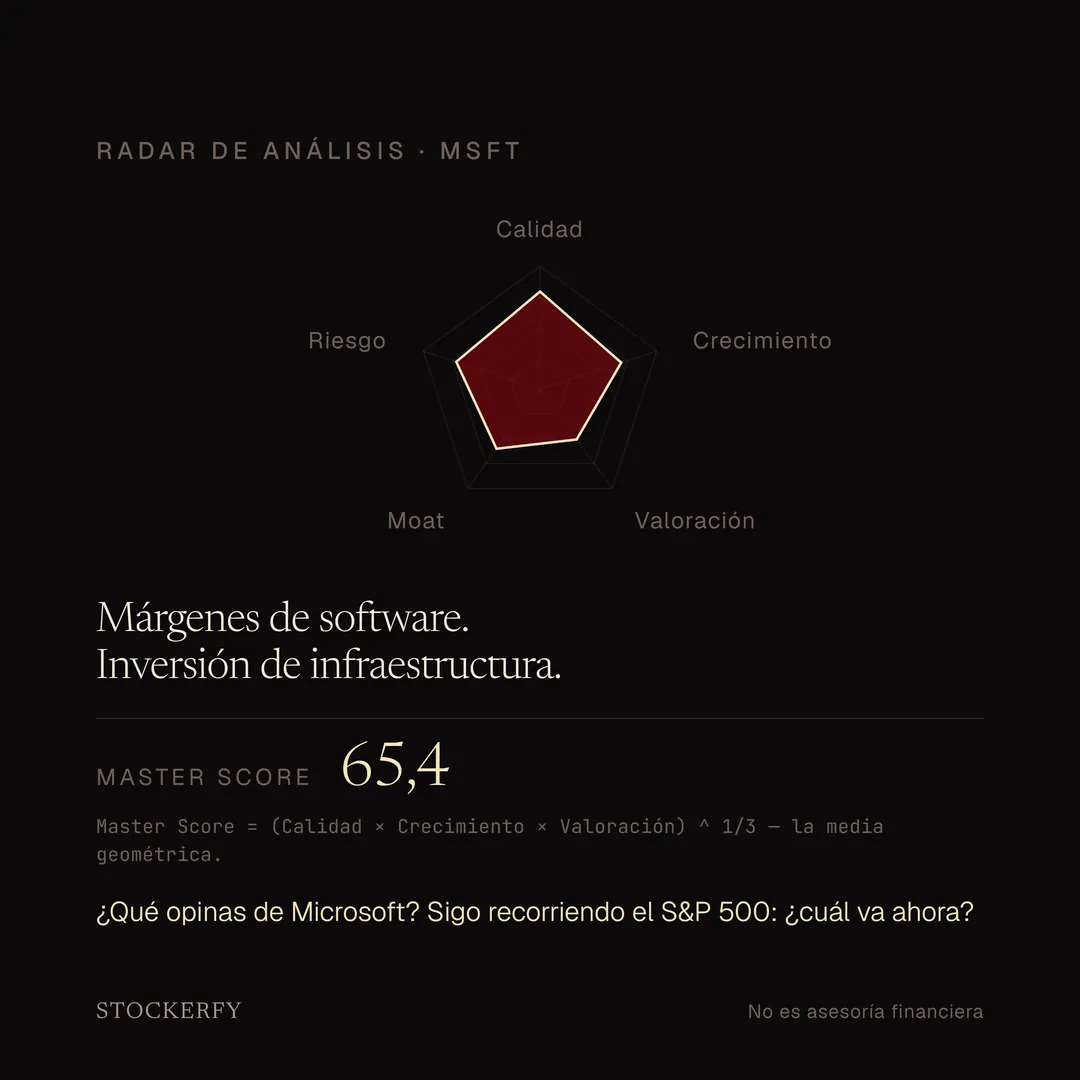
Lo pasé por el escáner que construí, que puntúa cinco ejes de cero a cien.
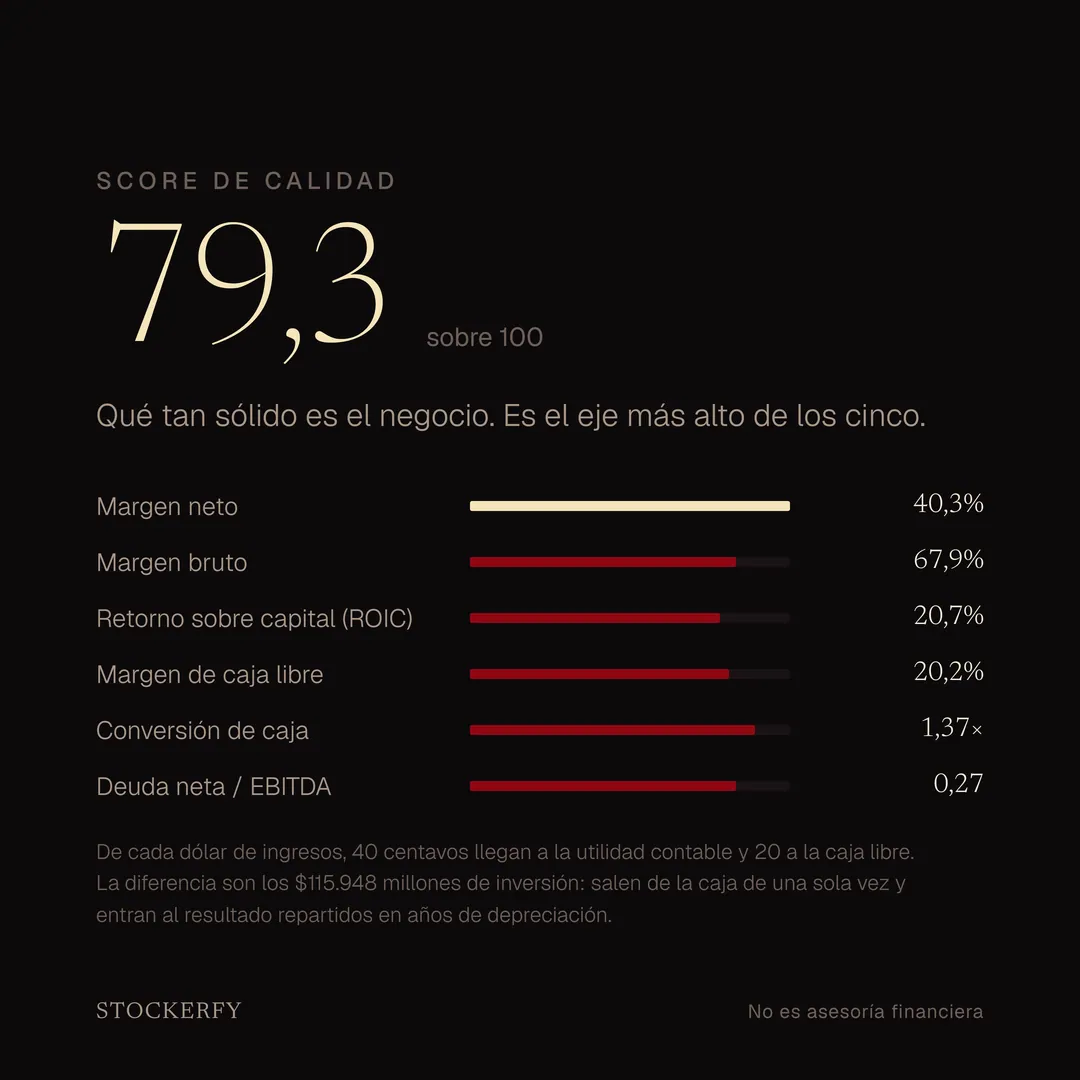
Calidad 79,3, su eje más alto. Margen neto 40,3%, margen bruto 67,9%, retorno sobre capital 20,7%, y convierte cada dólar de utilidad contable en 1,37 de caja de operaciones. Pero el margen de caja libre queda en 20,2%: de cada dólar de ingresos, 40 centavos llegan a la utilidad y solo 20 a la caja libre. La diferencia son esos 115.948 millones, que salen de la caja de una sola vez y entran al resultado repartidos en años de depreciación.
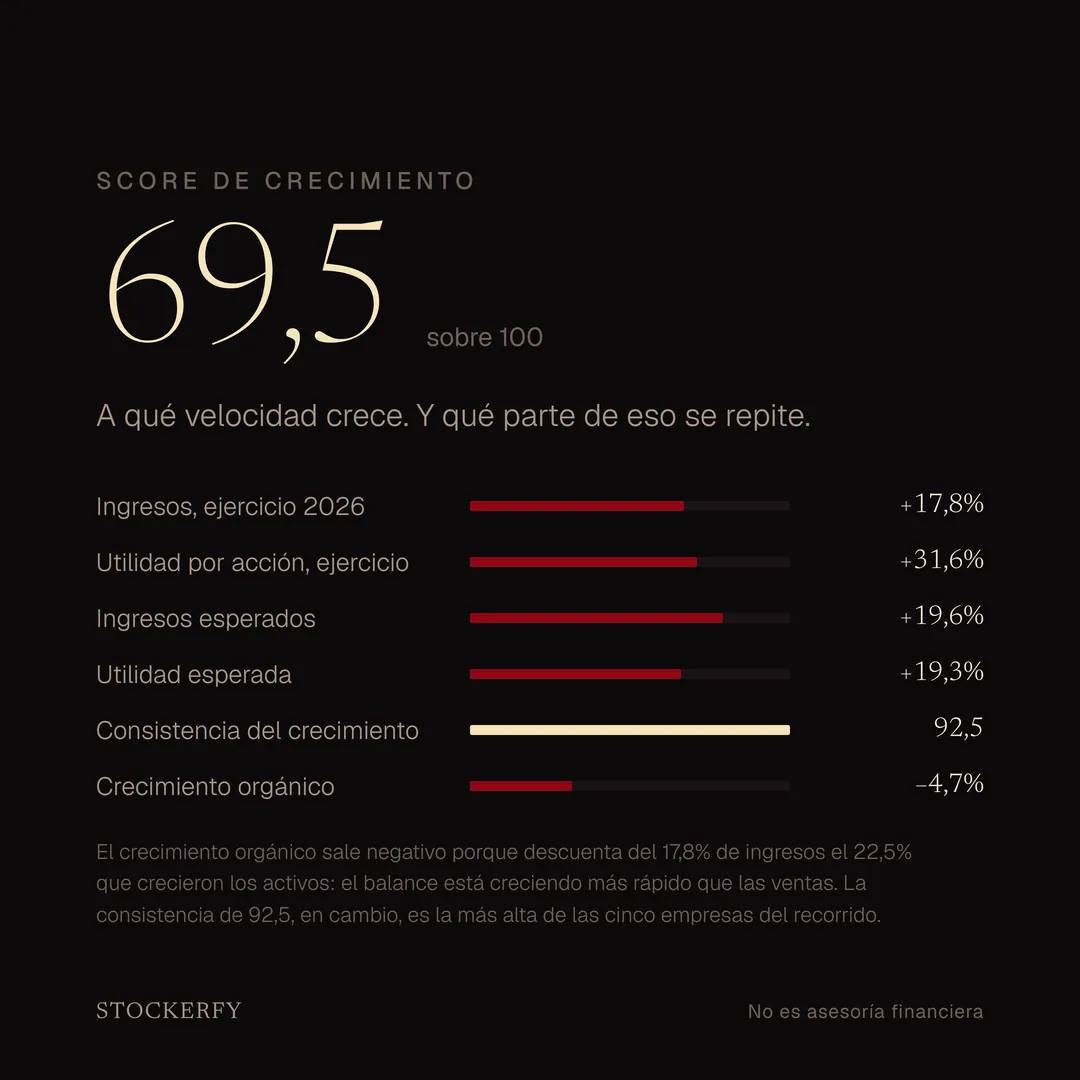
Crecimiento 69,5. Ingresos +17,8% en el ejercicio y utilidad por acción +31,6%. La consistencia del crecimiento da 92,5, la más alta de las cinco empresas que llevo del S&P 500: sus ingresos crecen a un ritmo muy parejo año tras año. Y el crecimiento orgánico sale negativo, −4,7%, porque descuenta del 17,8% de ingresos el 22,5% que crecieron los activos. El balance está creciendo más rápido que las ventas, que es la misma historia de la portada vista desde el otro lado.
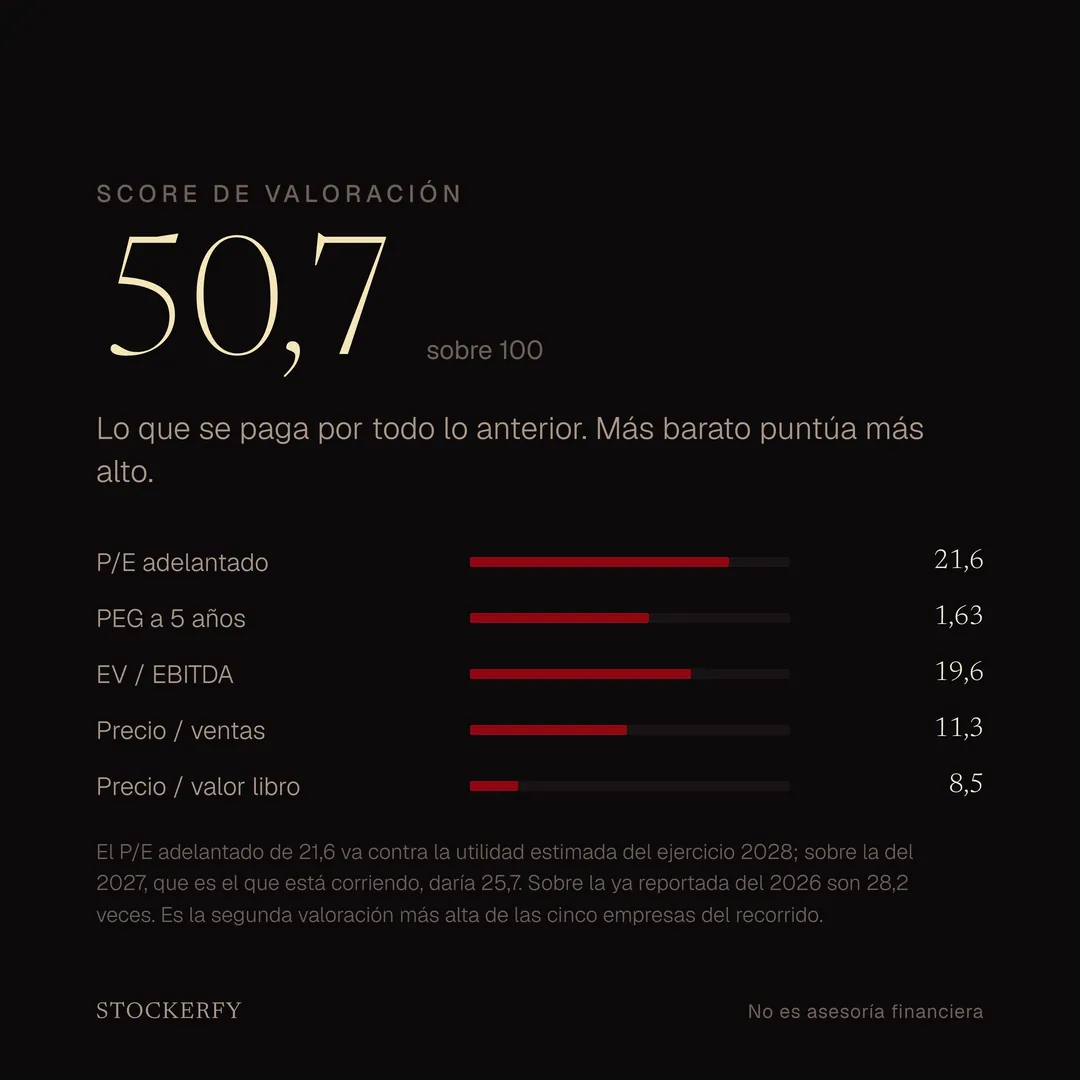
Valoración 50,7, y acá más barato puntúa más alto. Es la segunda más alta del recorrido, detrás de Meta. P/E adelantado 21,6, PEG a cinco años 1,63, EV/EBITDA 19,6, precio sobre ventas 11,3 y precio sobre valor libro 8,5. Ese P/E de 21,6 va contra la utilidad estimada del ejercicio 2028; sobre la del 2027, que es el que está corriendo, daría 25,7, y sobre la ya reportada del 2026, 28,2.
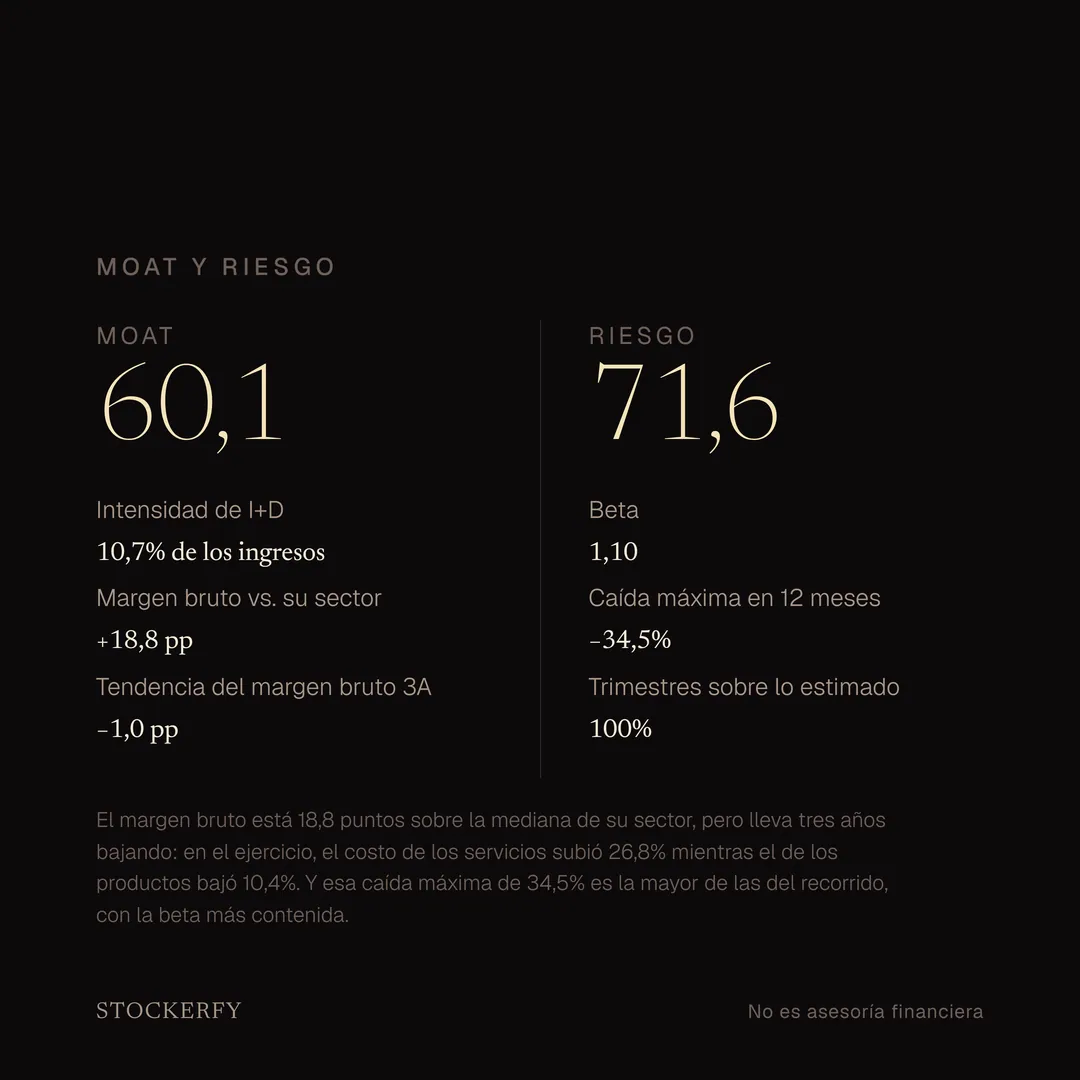
Moat 60,1. Su margen bruto está 18,8 puntos sobre la mediana de su sector, que es exactamente lo contrario de lo que le pasaba a Apple con esa misma mediana. Pero lleva tres años bajando: en el ejercicio, el costo de los servicios subió 26,8% mientras el de los productos bajó 10,4%. Vender capacidad de cómputo cuesta más que vender licencias.
Riesgo 71,6: beta 1,10, peor caída de 34,5% en doce meses —la mayor del recorrido, pese a tener la beta más contenida— y acertó o superó lo estimado en los cuatro últimos trimestres.
El compuesto da 65,4, la media geométrica de los tres primeros ejes. Es el más alto de las cinco empresas que llevo, y el único caso donde ningún eje baja de 50.
Nada de esto dice qué va a hacer la acción. Describe una empresa con márgenes de software que está gastando como una de infraestructura, y un mercado que pasó el año entero sin decidir si eso es bueno.
¿Qué opinas de Microsoft? Sigo recorriendo el S&P 500: ¿cuál analizo ahora?
Esto no es asesoría financiera. Solo contenido educativo. No soy asesor financiero registrado.
Más de Tecnología